
Tamaño y Participación del Mercado de Recubrimientos de Barrera para Papel
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
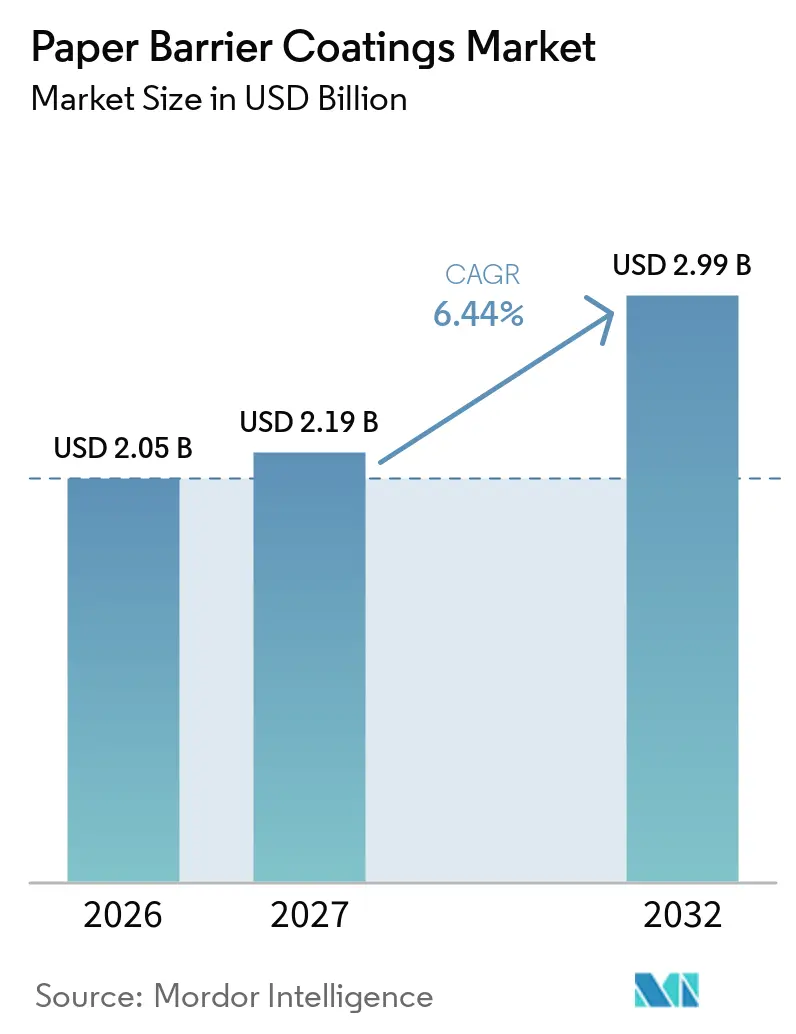
| Tamaño del Mercado (2027) | 2.19 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.99 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.44 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Recubrimientos de Barrera para Papel por Mordor Intelligence
El tamaño del Mercado de Recubrimientos de Barrera para Papel fue valorado en 2,05 mil millones de USD en 2026 y se estima que crecerá desde 2,19 mil millones de USD en 2027 hasta alcanzar 2,99 mil millones de USD en 2032, a una CAGR del 6,44% durante el período de pronóstico (2027-2032). Las restricciones regulatorias sobre las sustancias per- y polifluoroalquílicas (PFAS) están llevando a los convertidores hacia barreras a base de agua y libres de flúor para el embalaje de papel. El Reglamento (UE) 2025/40 establece límites de 25 partes por mil millones para PFAS individuales y 250 partes por mil millones para el total de PFAS objetivo en envases en contacto con alimentos, reforzando la necesidad de alternativas conformes en Europa. El mercado de recubrimientos de barrera para papel también se beneficia a medida que las marcas reemplazan el papel laminado con polietileno por formatos a base de fibra que pueden cumplir los requisitos de reciclaje. Los proveedores están respondiendo con productos de menor gramaje de recubrimiento, aprobaciones de contacto con alimentos y materiales que pueden funcionar en equipos de conversión de papel existentes. Las primas de costo, los requisitos de prueba y los sistemas de recuperación desiguales continúan ralentizando la adopción en aplicaciones sensibles al precio.
Conclusiones Clave del Informe
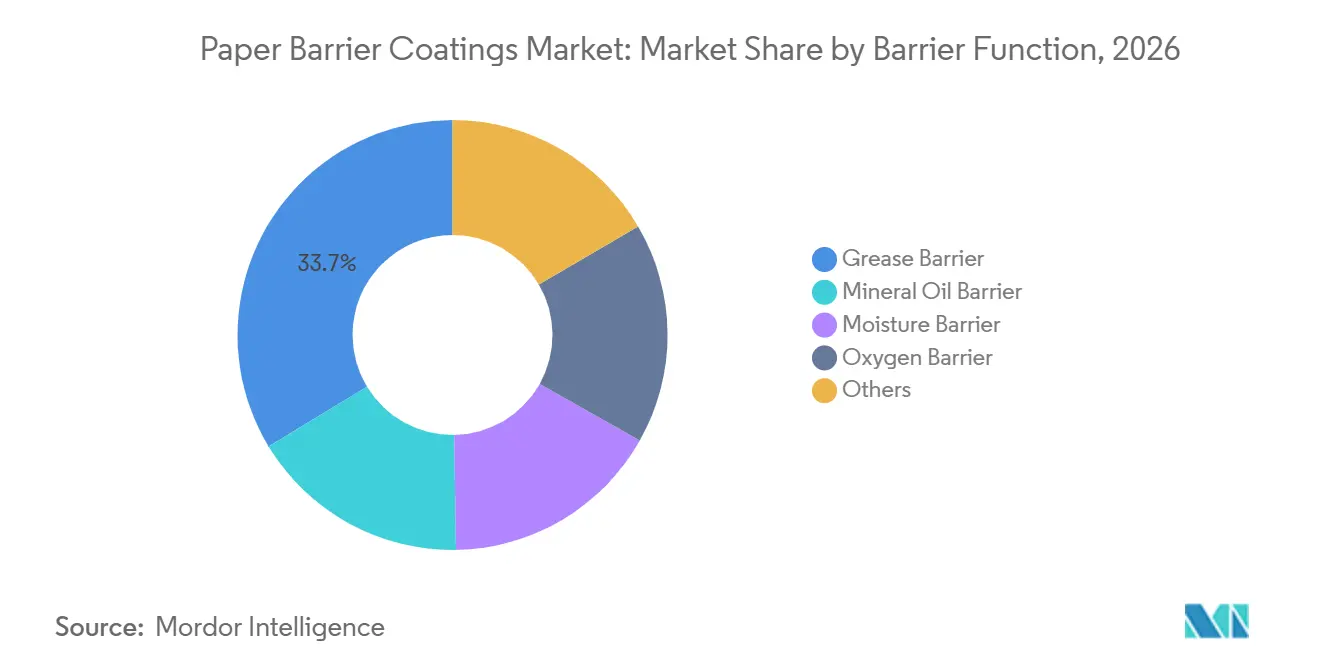
- Por función de barrera, la barrera contra grasas representó el 33,67% de la participación del mercado de recubrimientos de barrera para papel en 2026, mientras que se proyecta que la barrera de oxígeno avance a una CAGR del 7,12% hasta 2032.
- Por química, el acrílico representó el 28,12% de la participación del mercado de recubrimientos de barrera para papel en 2026, mientras que se proyecta que el polímero de base biológica avance a una CAGR del 7,37% hasta 2032.
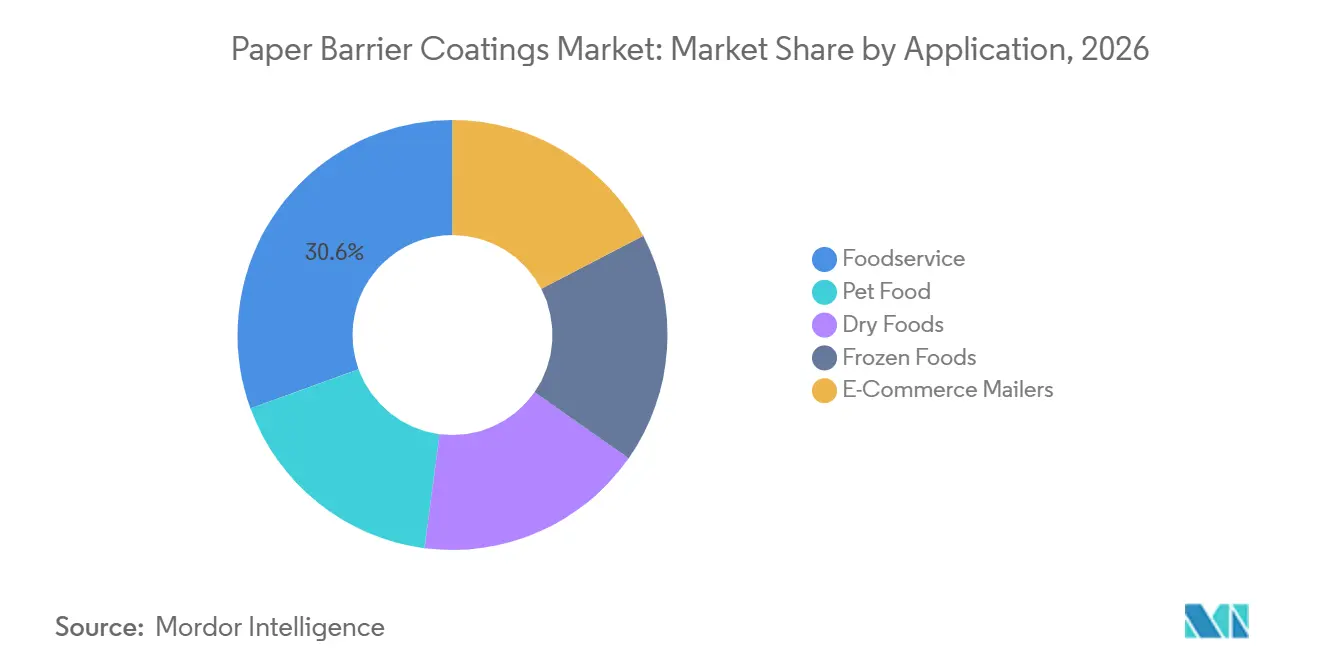
- Por aplicación, los servicios de alimentación representaron el 30,55% de la participación del mercado de recubrimientos de barrera para papel en 2026, mientras que se proyecta que los sobres de comercio electrónico avancen a una CAGR del 7,58% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,28% de la participación del mercado de recubrimientos de barrera para papel en 2026 y se proyecta que avance a una CAGR del 7,45% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Recubrimientos de Barrera para Papel
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Conversión de Envases de Plástico a Fibra | +1.8% | Global | Corto plazo (≤ 2 años) |
| Eliminación Gradual de PFAS y Alternativas Listas para el Cumplimiento Normativo | +1.5% | Europa, América del Norte | Corto plazo (≤ 2 años) |
| Formatos de Servicios de Alimentación Reciclables y Repulpables | +1.0% | Centros globales de servicios de alimentación | Mediano plazo (2–4 años) |
| Embalaje para Comercio Electrónico y Cumplimiento Automatizado | +0.8% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2–4 años) |
| Compatibilidad con Bajo Gramaje de Recubrimiento y Líneas Existentes | +0.4% | Global, ganancias tempranas en APAC y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Conversión de Envases de Plástico a Fibra
La sustitución del plástico de un solo uso y del papel laminado con polietileno es un impulsor duradero para el mercado de recubrimientos de barrera para papel. Los propietarios de marcas y los convertidores están cambiando las especificaciones de adquisición a medida que las regulaciones y los compromisos de embalaje favorecen los materiales a base de fibra. El cambio requiere una química de barrera que se adapte a la exposición de cada envase a grasas, humedad u oxígeno. Esta necesidad favorece a los proveedores con varias opciones de recubrimiento sobre los proveedores que venden un único producto. BASF y UPM Specialty Materials anunciaron en mayo de 2026 una colaboración que combinó resinas de barrera acuosa Joncryl HPB con diferentes papeles de UPM para aplicaciones de alimentos grasos y alimentos secos. La asociación demuestra que la conversión del papel depende de combinar el recubrimiento y el sustrato en lugar de tratar todo el embalaje de papel como una sola aplicación.
Eliminación Gradual de PFAS y Alternativas Listas para el Cumplimiento Normativo
Las restricciones sobre PFAS están creando un requisito inmediato de reformulación para el embalaje de papel en contacto con alimentos. El Reglamento (UE) 2025/40 estableció límites de concentración de PFAS que se aplican al embalaje en contacto con alimentos en la Unión Europea[1]. El mercado de recubrimientos de barrera para papel tiene, por tanto, un papel claro de cumplimiento normativo para los convertidores que anteriormente utilizaban barreras contra grasas a base de fluoroquímicos. Las alternativas de base biológica cuestan entre 0,015 y 0,98 USD por m², en comparación con 0,00012 USD por m² para los tratamientos con PFAS, lo que eleva los costos de transición. Las formulaciones de dispersión híbrida pueden ayudar a los convertidores a equilibrar los requisitos libres de flúor con el costo y el rendimiento operativo. Los productos con aprobaciones de contacto con alimentos pueden reducir el tiempo entre la reformulación y el uso comercial.
Formatos de Servicios de Alimentación Reciclables y Repulpables
Los restaurantes de servicio rápido, las marcas de café y los operadores institucionales de alimentos especifican cada vez más formatos de papel repulpables. Sus elecciones están determinadas por las tarifas de responsabilidad ampliada del productor y las clasificaciones de reciclabilidad en varios sistemas de embalaje. Un recubrimiento debe separarse limpiamente durante el repulpado para que los molinos puedan recuperar la fibra sin crear contaminantes. Esta distinción es importante porque un envase puede llevar una declaración de reciclaje pero aún así causar problemas operativos en un molino de papel. Kemira Oyj afirma que sus recubrimientos de barrera FennoGuard tuvieron un rendimiento comparable al del material sin recubrir en las pruebas de reciclabilidad estandarizadas CEPI v2.0. Mondi introdujo su gama de papel de barrera funcional re/cycle verificada como libre de PFAS en septiembre de 2025, ofreciendo a los convertidores un sustrato de papel ya conforme.
Embalaje para Comercio Electrónico y Cumplimiento Automatizado
El crecimiento del comercio electrónico está ampliando la demanda de sobres, revestimientos y envolturas de papel resistentes a la humedad y a las grasas. La entrega de alimentos es especialmente importante cuando los envases transportan comidas en condiciones húmedas o grasosas. El mercado de recubrimientos de barrera para papel también debe cumplir los requisitos de manejo de las líneas de llenado y envasado automatizadas. La fricción superficial inconsistente puede interrumpir los equipos de envasado de forma, llenado y sellado vertical y horizontal. Michelman, Inc. introdujo Nuvita Life 4002 y Nuvita Life 4605 en abril de 2026 con un bajo coeficiente de fricción y resistencia al pliegue para estos procesos. La consistencia en el procesamiento se está volviendo tan importante como el rendimiento de la barrera para los convertidores de alto volumen.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Calificación en Múltiples Etapas en Recubrimiento, Impresión y Formación | -0.6% | Global | Mediano plazo (2–4 años) |
| Restricciones de Energía de Secado y Velocidad de Línea | -0.5% | Europa, América del Norte | Mediano plazo (2–4 años) |
| Infraestructura de Recolección y Reciclaje Inconsistente | -0.3% | América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Calificación en Múltiples Etapas en Recubrimiento, Impresión y Formación
Las nuevas formulaciones de barrera deben satisfacer varias verificaciones antes de que los convertidores las adopten a escala comercial. El cumplimiento del contacto con alimentos, la verificación libre de PFAS, las pruebas de repulpabilidad, las pruebas de impresión y las pruebas de formación pueden agregar tiempo cada una. La secuencia puede tomar de 12 a 18 meses cuando un convertidor debe validar cada aplicación por separado. Las empresas que aseguran múltiples aprobaciones antes del lanzamiento pueden reducir este retraso. Los recubrimientos Nuvita Life de Michelman, Inc. cuentan con la certificación TÜV Austria OK biobased Clase 5 y fueron diseñados para el reciclaje y el rendimiento en líneas de envasado. Los convertidores pueden posponer un cambio cuando gestionan muchas unidades de mantenimiento de existencias y carecen de una ruta de prueba clara.
Infraestructura de Recolección y Reciclaje Inconsistente
Los sistemas de recolección y reciclaje son desiguales en América del Sur y en Oriente Medio y África. El embalaje de papel no puede ofrecer su pleno valor de reciclaje cuando la capacidad organizada de recuperación y repulpado es limitada. Esto reduce la ventaja del papel recubierto con barrera para aplicaciones que dependen de los resultados del reciclaje local. Los envoltorios para servicios de alimentación, los papeles de panadería y las bandejas pueden seguir siendo relevantes porque su uso no depende de sistemas de recuperación complejos. El Decreto N.° 12.688/2025 de Brasil estableció requisitos de logística inversa para el embalaje plástico, aumentando la atención hacia los materiales de embalaje sustitutos[2]. Los exportadores también pueden adoptar embalajes de papel conformes para cumplir los requisitos de adquisición de clientes en Europa y América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función de Barrera: La Barrera contra Grasas Ancla los Ingresos, Mientras que la Barrera de Oxígeno se Expande
La barrera contra grasas representó el 33,67% de los ingresos del mercado de recubrimientos de barrera para papel en 2026. Las barreras contra grasas se utilizan en envoltorios, bandejas de alimentos y papeles de panadería donde el contacto directo con alimentos grasos es común. Los recubrimientos de barrera contra humedad sirven para formatos de cadena de frío y alimentos congelados donde la condensación puede afectar la resistencia y la apariencia del envase. Los recubrimientos de barrera contra aceites minerales abordan las preocupaciones sobre la migración de hidrocarburos saturados de aceite mineral e hidrocarburos aromáticos de aceite mineral desde la fibra reciclada hacia los alimentos. Estas aplicaciones otorgan al mercado de recubrimientos de barrera para papel una base funcional amplia más allá de un único caso de uso en servicios de alimentación.
Se proyecta que la barrera de oxígeno avance a una CAGR del 7,12% hasta 2032. El segmento apoya los alimentos secos, los alimentos para mascotas y el envasado en atmósfera modificada que necesitan una vida útil más larga. Los formatos de papel en estas categorías buscan reemplazar los laminados de aluminio y las estructuras plásticas multicapa. Un artículo de 2025 en ACS Omega informó que los recubrimientos compuestos de alcohol polivinílico y nanoarcilla lograron un coeficiente de permeabilidad al oxígeno de 0,875 cm³·mm/m²·día a 23 °C y 50% de humedad relativa. El resultado indica que las estructuras a base de papel pueden alcanzar un mayor rendimiento de barrera cuando el diseño del recubrimiento es adecuado para el envase. La protección contra el oxígeno sigue siendo importante donde la calidad de los alimentos depende de limitar la exposición al aire durante el almacenamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Química: La Escala Acrílica Persiste y el Polímero de Base Biológica Apunta a la Demanda Regulatoria
El acrílico representó el 28,12% de los ingresos del mercado de recubrimientos de barrera para papel en 2026. Su posición reflejó la madurez de la formulación, la compatibilidad establecida con la velocidad de línea y un costo menor que varias químicas alternativas. Los recubrimientos acrílicos continúan sirviendo a aplicaciones que necesitan resistencia a las grasas, incluido el embalaje de alimentos calientes. Algunos sistemas acrílicos comerciales ahora utilizan contenido de materia prima renovable a través de métodos de balance de masa. Esto puede respaldar declaraciones parciales de base biológica sin el costo de una fórmula completamente de base biológica. BASF describió Joncryl HPB 1702 como una emulsión acrílica que mantuvo la resistencia a las grasas a temperaturas de hasta 60 °C.
Se proyecta que el polímero de base biológica avance a una CAGR del 7,37% hasta 2032. La demanda está vinculada a los requisitos de reciclaje y al interés de los propietarios de marcas en las declaraciones de embalaje circular. El alcohol polivinílico sigue siendo relevante en aplicaciones de barrera de oxígeno de alto rendimiento. Las resinas PLANTIC EP de Kuraray Co., Ltd. han recibido la certificación de reciclabilidad que puede acortar el proceso de calificación para los convertidores. La química de dispersión de cera enfrenta presión donde los materiales a base de parafina están asociados con una mala repulpabilidad. Los sistemas de dispersión híbrida pueden proporcionar resistencia al agua mientras apoyan los requisitos de reciclaje del papel. Los criterios de diseño para el reciclaje 95/5 bajo el reglamento europeo de embalaje pueden restringir el acceso para las químicas con rendimiento de reciclaje no resuelto.
Por Aplicación: Los Servicios de Alimentación Anclan la Demanda y los Sobres de Comercio Electrónico Reconfiguran las Especificaciones
Los servicios de alimentación representaron el 30,55% del tamaño del mercado de recubrimientos de barrera para papel en 2026. Los restaurantes de servicio rápido, los servicios de catering institucional y los minoristas de café están reemplazando los envoltorios, bandejas y papeles de panadería tratados con PFAS. Estos formatos requieren resistencia a las grasas mientras permanecen adecuados para los sistemas de reciclaje de papel. El segmento se beneficia del uso diario repetido y de grandes volúmenes de adquisición. Los proveedores de servicios de alimentación también necesitan materiales que funcionen de manera consistente en los equipos de envasado. Las restricciones sobre PFAS refuerzan el movimiento hacia recubrimientos de dispersión acuosa para estos usos.
Se proyecta que los sobres de comercio electrónico avancen a una CAGR del 7,58% hasta 2032. Las plataformas de venta minorista y moda están sustituyendo los sobres de plástico por alternativas a base de papel que necesitan resistencia a la humedad y al desgarro. El embalaje de alimentos secos también está adoptando estructuras de papel para azúcar, harina, cereales y confitería. En mayo de 2026, UPM, Michelman, Inc. y BOBST presentaron conceptos de embalaje para bolsas de té, avena, sobres de azúcar, galletas y chocolate. Los alimentos congelados requieren recubrimientos que mantengan su integridad a través de ciclos de congelación y descongelación y condensación. Los alimentos para mascotas crean una oportunidad premium de barrera de oxígeno porque la extensión de la vida útil puede reducir la necesidad de refrigeración.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
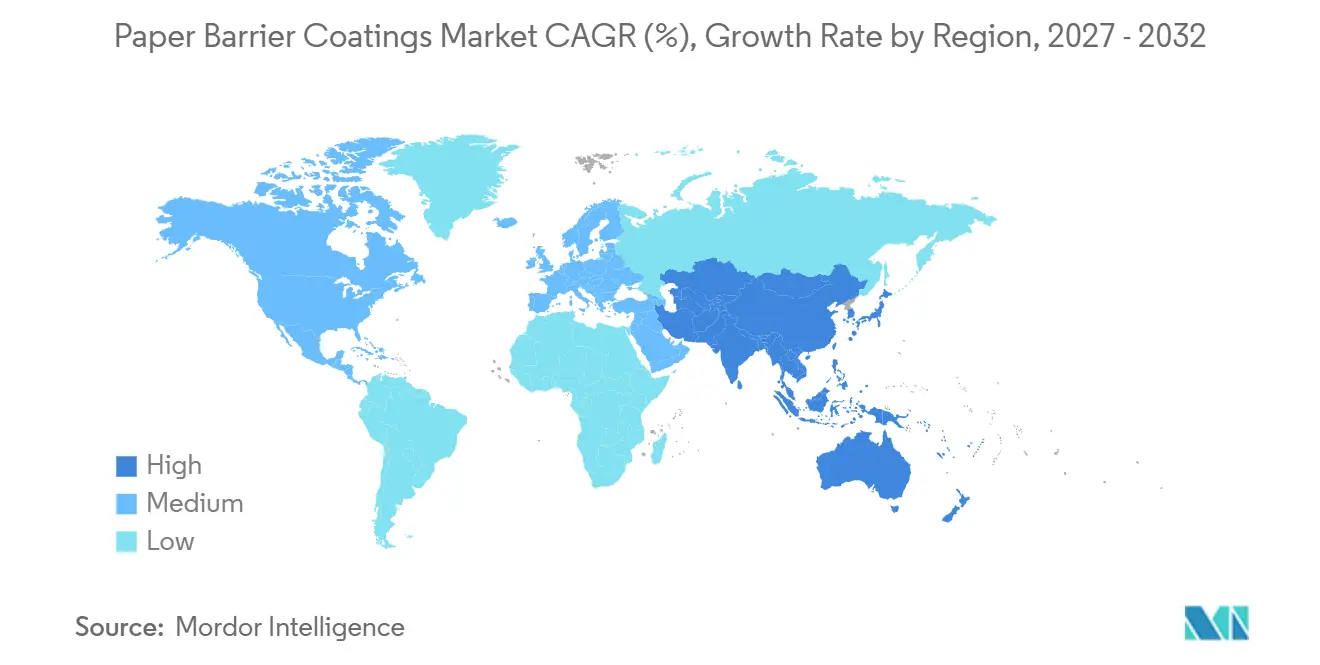
Asia-Pacífico representó el 38,28% de los ingresos del mercado de recubrimientos de barrera para papel en 2026 y se proyecta que avance a una CAGR del 7,45% hasta 2032. China proporciona una gran base de conversión de papel y altos volúmenes de embalaje para entrega de alimentos y comercio electrónico. La creciente actividad de restaurantes de servicio rápido y comercio electrónico de India está añadiendo demanda de formatos de papel recubierto. Los molinos de papel nacionales están comenzando a añadir capacidades de recubrimiento por dispersión en línea. Corea del Sur y Japón están desarrollando tecnologías de recubrimiento delgado que buscan reducir el gramaje del recubrimiento mientras protegen el rendimiento de la barrera.
América del Norte está avanzando a través de regulaciones estatales sobre PFAS y la demanda de sobres de papel y sobres de envío. La AB 1200 de California restringe los PFAS en el embalaje de alimentos a base de fibra vegetal y requiere documentación de cumplimiento. Más de 14 estados de los Estados Unidos han promulgado restricciones sobre PFAS para el embalaje en contacto con alimentos. Europa sigue siendo un centro regulatorio clave porque sus normas de embalaje establecen límites de PFAS y requisitos de diseño para el reciclaje. La base de conversión de Alemania está adoptando sistemas de dispersión acuosa, mientras que los mercados nórdicos ofrecen condiciones más favorables para los recubrimientos de base biológica porque los sistemas de recolección son más maduros.
América del Sur ofrece oportunidades impulsadas por el cumplimiento normativo para los exportadores de alimentos que sirven a Europa y América del Norte. Los requisitos de logística inversa de Brasil para el embalaje plástico se aplican desde 2026 y pueden aumentar el interés en las alternativas a base de fibra. Los exportadores argentinos de carne, panadería y alimentos secos pueden enfrentar requisitos libres de PFAS de clientes minoristas en el extranjero. Arabia Saudita está añadiendo capacidad de fabricación de embalaje nacional a través de los programas de Visión 2030. Oriente Medio y África tienen infraestructura de recolección limitada en muchos lugares. Esto hace que los formatos de uso inmediato, incluidos los envoltorios para servicios de alimentación y los papeles de panadería, sean más prácticos que las aplicaciones que dependen de la recuperación organizada y el repulpado.

Panorama Competitivo
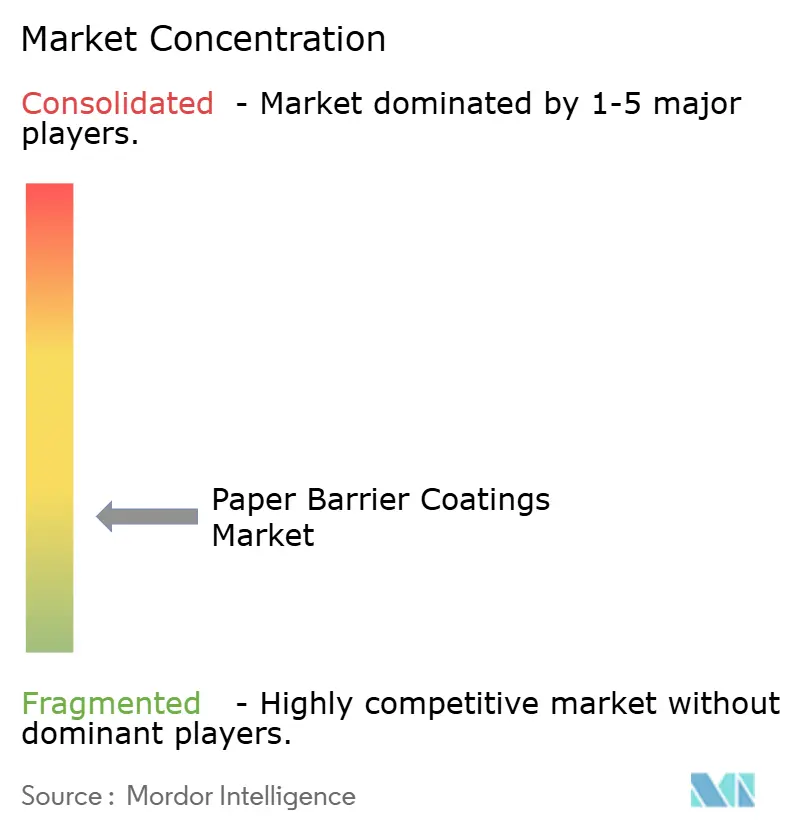
El mercado de recubrimientos de barrera para papel está muy fragmentado, con los cinco principales actores que incluyen Solenis, Michelman, Inc., Dow, BASF y Archroma. Los proveedores químicos multinacionales tienen amplias carteras de dispersión acuosa, mientras que los productores de papel integrados compiten a través de papel y cartón recubierto con barrera. BASF, Henkel AG & Co. KGaA y Kemira Oyj son activos en el lado de la química de recubrimiento. Stora Enso y Mondi compiten a través de carteras de sustratos recubiertos. Los proveedores están buscando cada vez más aprobaciones bajo los sistemas europeos y norteamericanos de contacto con alimentos y reciclaje. Este enfoque apoya las necesidades de adquisición global de los propietarios de marcas.
BASF y UPM Specialty Materials anunciaron en mayo de 2026 una colaboración que vinculó las resinas Joncryl HPB con los papeles de UPM para el embalaje de fibra reciclable. Michelman, Inc. introdujo Nuvita Life 4002 y Nuvita Life 4605 en abril de 2026 para el embalaje de alimentos minoristas a base de fibra. Los productos fueron diseñados para baja fricción superficial, reciclabilidad y vías de compostabilidad. Henkel AG & Co. KGaA amplió su cartera de barrera a base de agua y sellado térmico para aplicaciones de papel en abril de 2026. Estos movimientos muestran competencia en torno a materiales, cumplimiento del contacto con alimentos, reciclabilidad y rendimiento en la conversión.
Las áreas de oportunidad incluyen barreras contra aceites minerales para sustratos de fibra reciclada, estructuras de papel monomaterial termosellables y recubrimientos delgados de base biológica para líneas de impresión estándar. ACTEGA presentó recubrimientos de barrera a base de agua y dispersiones de elastómero termoplástico para bandejas de alimentos, cajas de jabón y embalaje de comida rápida en Interpack 2026. Stahl lanzó su cartera Repura para embalaje a base de papel reciclable y repulpable en mayo de 2026. Solenis y HEIDELBERG también demostraron la integración de recubrimiento flexográfico en línea en 2025. Estas estrategias pueden reducir los requisitos de procesamiento fuera de línea para los convertidores.
Líderes de la Industria de Recubrimientos de Barrera para Papel
-
Solenis
-
Michelman, Inc.
-
Dow
-
BASF
-
Archroma
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Sun Chemical y Archipelago Technology Group anunciaron una asociación para expandir el embalaje a base de papel utilizando recubrimientos de barrera líquida y resistentes. La colaboración apoyó el mercado de recubrimientos de barrera para papel al avanzar en soluciones de barrera reciclables para sustratos de papel y embalaje de fibra moldeada.
- Mayo de 2026: Stahl lanzó su cartera de recubrimientos de barrera Repura para embalaje a base de papel, ofreciendo protección contra aceite, grasa, agua, vapor de agua y oxígeno mientras mantiene la reciclabilidad. El lanzamiento apoyó la demanda de recubrimientos de alto rendimiento que permiten al papel reemplazar las estructuras de embalaje a base de plástico.


Alcance del Informe Global del Mercado de Recubrimientos de Barrera para Papel
Los recubrimientos de barrera para papel son recubrimientos funcionales aplicados al papel y al cartón para mejorar la resistencia a sustancias como grasas, humedad, oxígeno y aceites minerales. Mejoran el rendimiento protector de los materiales a base de papel mientras apoyan su uso en embalaje y otras aplicaciones que requieren propiedades de barrera.
El Mercado de Recubrimientos de Barrera para Papel está segmentado por función de barrera, química, aplicación y geografía. Por función de barrera, el mercado está segmentado en barrera contra grasas, barrera contra humedad, barrera de oxígeno, barrera contra aceites minerales y otros. Por química, el mercado está segmentado en acrílico, PVOH (Alcohol Polivinílico), polímero de base biológica, dispersión de cera y dispersión híbrida. Por aplicación, el mercado está segmentado en servicios de alimentación, alimentos secos, alimentos congelados, alimentos para mascotas y sobres de comercio electrónico. El informe también cubre el tamaño del mercado y los pronósticos para los recubrimientos de barrera para papel en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Barrera contra Grasas |
| Barrera contra Humedad |
| Barrera de Oxígeno |
| Barrera contra Aceites Minerales |
| Otros |
| Acrílico |
| PVOH (Alcohol Polivinílico) |
| Polímero de Base Biológica |
| Dispersión de Cera |
| Dispersión Híbrida |
| Servicios de Alimentación |
| Alimentos Secos |
| Alimentos Congelados |
| Alimentos para Mascotas |
| Sobres de Comercio Electrónico |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Función de Barrera | Barrera contra Grasas | |
| Barrera contra Humedad | ||
| Barrera de Oxígeno | ||
| Barrera contra Aceites Minerales | ||
| Otros | ||
| Por Química | Acrílico | |
| PVOH (Alcohol Polivinílico) | ||
| Polímero de Base Biológica | ||
| Dispersión de Cera | ||
| Dispersión Híbrida | ||
| Por Aplicación | Servicios de Alimentación | |
| Alimentos Secos | ||
| Alimentos Congelados | ||
| Alimentos para Mascotas | ||
| Sobres de Comercio Electrónico | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de recubrimientos de barrera para papel?
El tamaño del Mercado de Recubrimientos de Barrera para Papel fue valorado en 2,05 mil millones de USD en 2026 y se estima que crecerá desde 2,19 mil millones de USD en 2027 hasta alcanzar 2,99 mil millones de USD en 2032, a una CAGR del 6,44% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de recubrimientos de barrera para papel?
Las restricciones sobre PFAS, la conversión a embalaje a base de fibra y la demanda de embalaje reciclable para servicios de alimentación y comercio electrónico están apoyando la adopción.
¿Qué función de barrera tuvo la mayor participación en 2026?
La barrera contra grasas representó el 33,67% en 2026, respaldada por el embalaje para servicios de alimentación, panadería y restaurantes de servicio rápido.
¿Qué química se proyecta que avance más rápido hasta 2032?
Se proyecta que el polímero de base biológica avance a una CAGR del 7,37% hasta 2032 a medida que los compradores de embalaje buscan opciones reciclables y de base biológica.


 Sus datos están seguros y nunca se venden ni se comparten.
