
Tamanho e Participação do Mercado de Resinas de Barreira
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
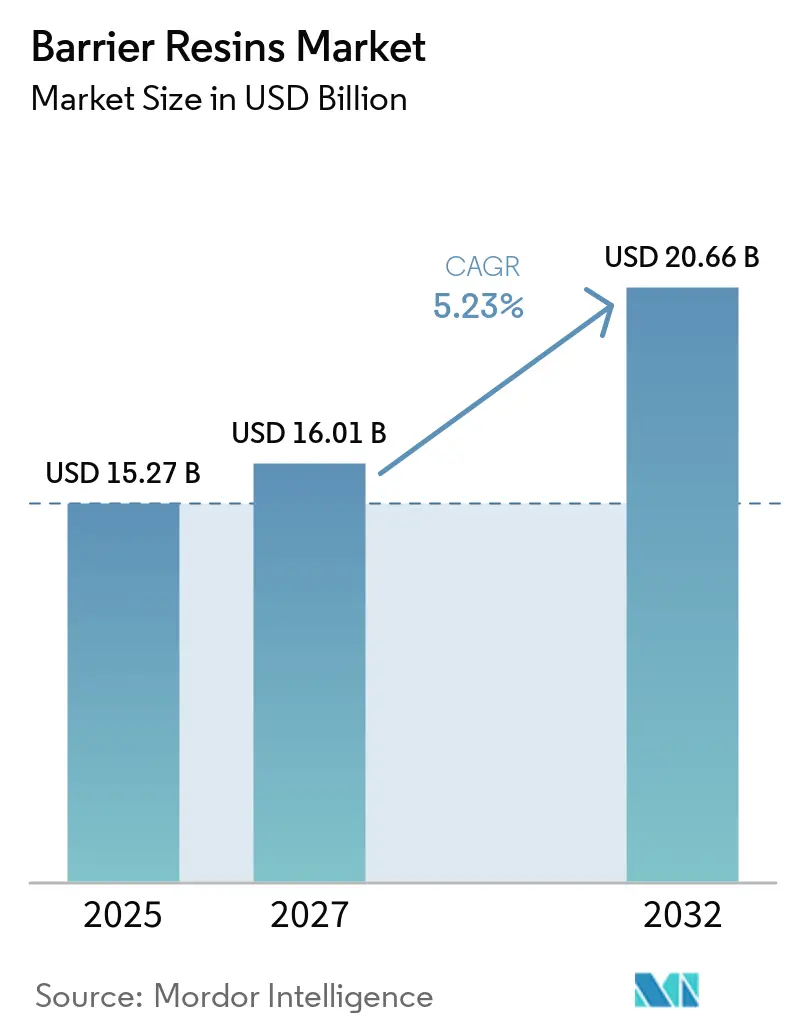
| Tamanho do Mercado (2027) | 16.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 20.66 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Resinas de Barreira por Mordor Intelligence
O tamanho do Mercado de Resinas de Barreira foi avaliado em 15,27 bilhões de USD em 2026 e estima-se que cresça de 16,01 bilhões de USD em 2027 para atingir 20,66 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032). O mercado de resinas de barreira é sustentado pela demanda por alimentos embalados que permanecem frescos ao longo de ciclos de distribuição mais longos. As regulamentações de embalagens na Europa estão direcionando o investimento dos conversores para materiais que combinam desempenho de barreira com reciclabilidade. A cadeia fria farmacêutica também está aumentando a demanda por grades utilizados em medicamentos sensíveis e biológicos. Essas mudanças favorecem fornecedores que conseguem combinar suporte técnico, materiais certificados e fornecimento estável. O mercado de resinas de barreira, portanto, apresenta oportunidades em estruturas recicláveis, revestimentos à base de papel e filmes farmacêuticos especializados, especialmente onde os conversores necessitam de suporte de processamento confiável, opções de materiais em contato com alimentos em conformidade e um caminho prático em direção a designs de embalagens orientados à reciclagem, enquanto a interação entre volumes de embalagens de alimentos e aplicações médicas de maior valor também sustenta uma exigência mais ampla de desempenho técnico consistente em formatos de embalagem amplamente diferentes, desde sachês de alimentos leves até embalagens médicas que requerem proteção confiável durante o armazenamento, distribuição e uso final em diversas cadeias de suprimentos e condições operacionais dos clientes.
Principais Conclusões do Relatório
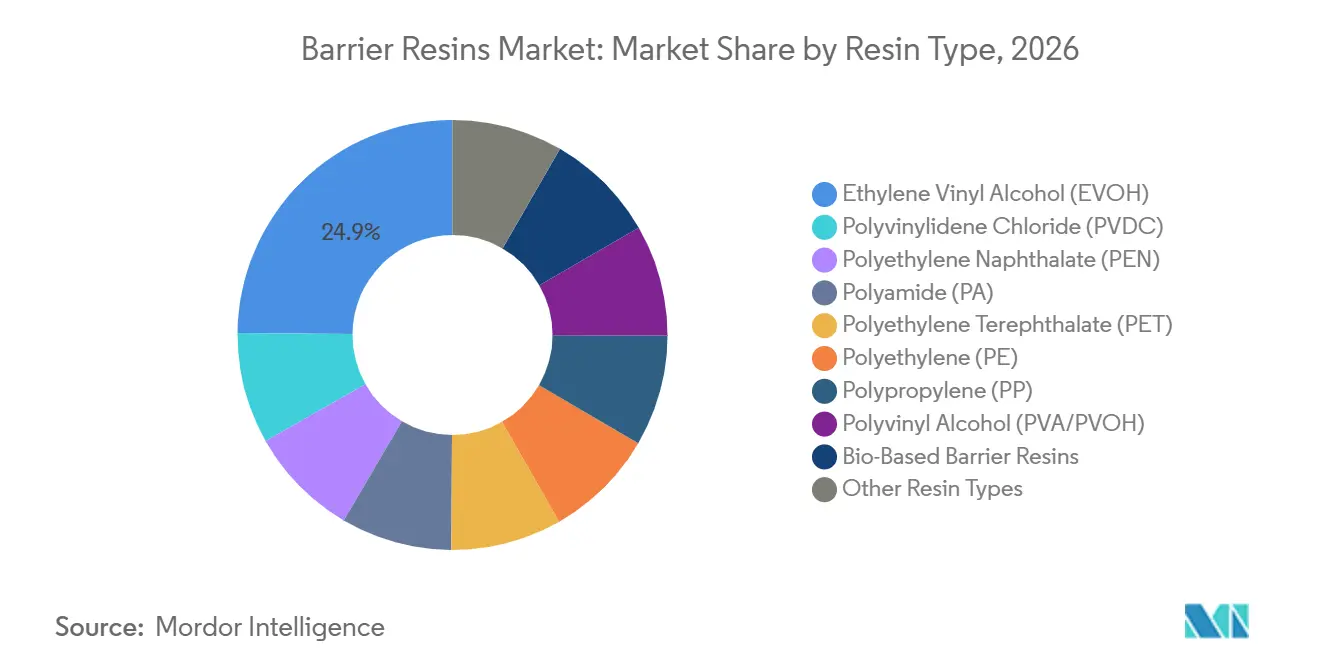
- Por tipo de resina, o álcool etileno vinílico (EVOH) detinha 24,86% da participação do mercado de resinas de barreira em 2026 e prevê-se que avance a um CAGR de 5,76% até 2032.
- Por função de barreira, a barreira de oxigênio e gás detinha 60,12% da participação do mercado de resinas de barreira em 2026 e prevê-se que avance a um CAGR de 5,91% até 2032.
- Por tipo de embalagem, a embalagem flexível detinha 55,35% da participação do mercado de resinas de barreira em 2026 e prevê-se que avance a um CAGR de 6,12% até 2032.
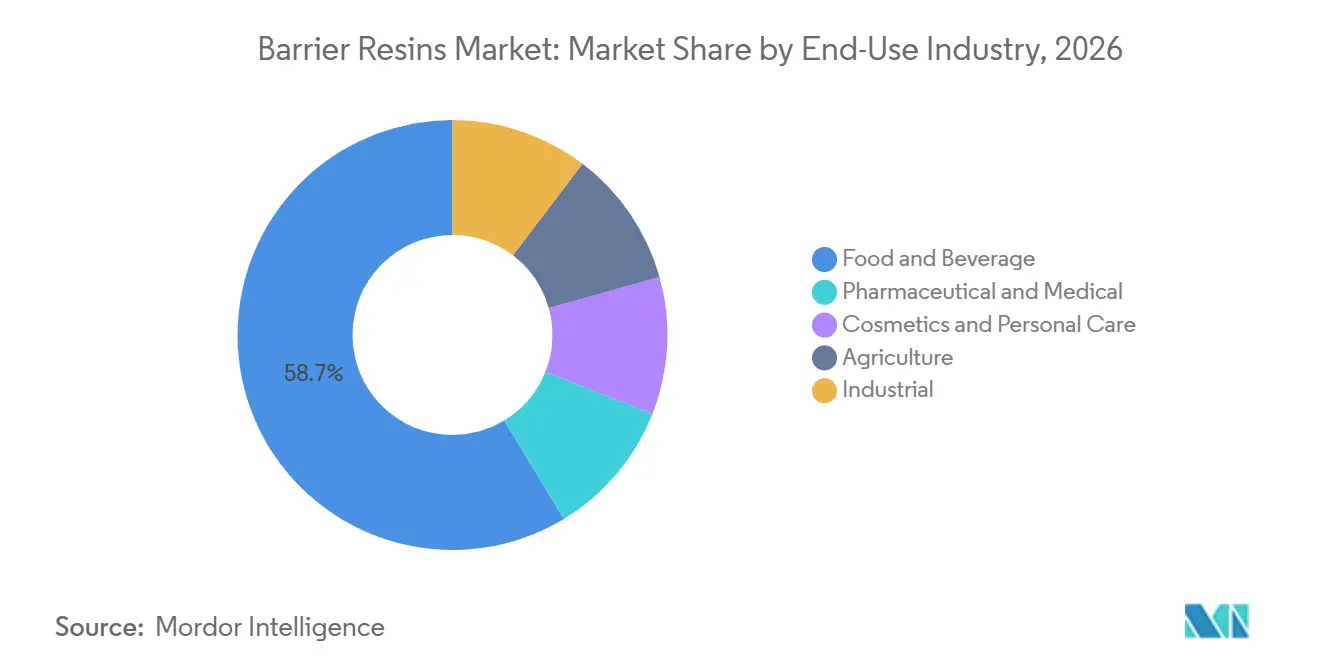
- Por indústria de uso final, alimentos e bebidas detinham 58,67% da participação do mercado de resinas de barreira em 2026, enquanto o segmento farmacêutico e médico prevê-se que avance a um CAGR de 6,39% até 2032.
- Por geografia, a Ásia-Pacífico detinha 42,35% da participação do mercado de resinas de barreira em 2026 e prevê-se que avance a um CAGR de 6,27% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Resinas de Barreira
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Prazo de Validade Estendido para Alimentos e Bebidas Embalados | +1.8% | Global; maior intensidade na APAC e América do Norte | Curto prazo (≤ 2 anos) |
| Cadeia Fria Farmacêutica e Embalagem de Medicamentos Sensíveis | +1.4% | América do Norte e UE como primárias; APAC em rápida expansão | Médio prazo (2–4 anos) |
| Substituição de Materiais de Barreira Isentos de PFAS e Flúor | +1.0% | UE como núcleo; expansão para América do Norte e Japão | Curto prazo (≤ 2 anos) |
| Desenvolvimento de Embalagens de Barreira Mono-Material Recicláveis | +0.8% | UE e APAC como núcleo; América do Norte emergente | Médio prazo (2–4 anos) |
| Requisitos de Durabilidade de Embalagens para Comércio Eletrônico e Conveniência | +0.5% | APAC e América do Norte; crescimento no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Requisitos de Prazo de Validade Estendido para Alimentos e Bebidas Embalados
A extensão do prazo de validade reduz as perdas de produtos nas cadeias de suprimentos de varejo e serviços de alimentação, gerando valor direto para varejistas que gerenciam desperdícios, rotação de estoque e disponibilidade de produtos em diferentes categorias de alimentos, além de ajudar os produtores de alimentos a atender aos requisitos de distribuição sem depender apenas de embalagens mais pesadas ou rotas de entrega mais curtas. Uma camada de EVOH de 1 mm pode fornecer uma barreira de oxigênio comparável a uma parede de 10 metros de Polietileno de Baixa Densidade (PEBD), permitindo que estruturas multicamadas mais finas protejam a frescura dos alimentos. Refeições prontas para consumo e pedidos de mercearia por entrega rápida necessitam de filmes capazes de suportar condições de manuseio mais exigentes do que a exposição convencional em prateleiras, incluindo carregamento repetido, entrega e variações temporárias de temperatura. Essa necessidade é particularmente relevante onde a capacidade da cadeia fria é limitada e as embalagens precisam manter o desempenho além de um ciclo padrão de prateleira no varejo. A Embalagem em Atmosfera Modificada (MAP) com EVOH pode estender o prazo de validade refrigerado de proteínas para 21 a 28 dias, em comparação com 7 a 10 dias sem proteção de barreira. Essas necessidades operacionais mantêm a embalagem de alimentos como uma importante base de demanda para o mercado de resinas de barreira, pois sustentam tanto a redução de desperdícios quanto os requisitos de qualidade dos produtos.
Cadeia Fria Farmacêutica e Embalagem de Medicamentos Sensíveis
O uso na cadeia fria farmacêutica exige especificações de barreira mais rigorosas do que a embalagem de alimentos, pois o conteúdo pode perder estabilidade após exposição à umidade ou ao oxigênio, e o material também deve ter desempenho consistente durante o armazenamento, manuseio, transporte e o ambiente final de dispensação. Uma falha na embalagem pode afetar a qualidade do produto, os requisitos de documentação e o fornecimento ao paciente, tornando os materiais e fornecedores validados importantes para os clientes farmacêuticos. Terapias celulares e gênicas armazenadas a −70 °C necessitam de filmes que mantenham a integridade estrutural durante a distribuição criogênica e o manuseio subsequente. Estruturas multicamadas especializadas de Poliamida (PA) e EVOH são adequadas para esses requisitos, pois combinam proteção com o desempenho mecânico necessário na distribuição. Biológicos, vacinas de RNA mensageiro e terapias gênicas são sensíveis à umidade e ao oxigênio, o que sustenta a demanda por grades premium no mercado de resinas de barreira. Essa base de aplicação oferece aos fornecedores uma fonte de demanda menos vinculada aos volumes rotineiros de embalagens de alimentos e mais estreitamente ligada ao desempenho técnico validado.
Desenvolvimento de Embalagens de Barreira Mono-Material Recicláveis
A embalagem mono-material reciclável está aumentando o interesse em grades de EVOH projetados para baixo teor de resina, especialmente onde os proprietários de marcas precisam manter a proteção contra oxigênio sem sair das diretrizes de reciclagem estabelecidas. O desafio técnico é manter a integridade da embalagem, a processabilidade e o desempenho de barreira em uma estrutura projetada para um caminho de fim de vida mais prático. Esses grades podem fornecer proteção contra oxigênio enquanto suportam estruturas que se encaixam nas diretrizes de design para reciclagem e reduzem a dependência de designs de materiais mistos. Em agosto de 2025, PTT Global Chemical, TPN FlexPak e Windmoeller & Hoelscher lançaram um filme de Polietileno Orientado na Direção da Máquina (MDOPE) de 7 camadas mono-material com EVOH para embalagens de alimentos. As empresas declararam que o filme alcançou 100% de reciclabilidade enquanto atendia aos requisitos de proteção contra oxigênio. A orientação na direção da máquina ajuda a distribuir uma camada de barreira em menor espessura, o que pode preservar o desempenho da embalagem enquanto reduz o material de barreira necessário. Esse desenvolvimento cria um caminho de produto de maior valor no mercado de resinas de barreira para fornecedores que conseguem atender simultaneamente aos requisitos de reciclagem e processamento.
Substituição de Materiais de Barreira Isentos de PFAS e Flúor
A ação regulatória sobre substâncias per e polifluoroalquílicas está aumentando a demanda por materiais de barreira alternativos tanto em embalagens plásticas quanto em embalagens à base de papel, e também desloca as prioridades de desenvolvimento de um foco restrito na eficiência de barreira para sistemas de materiais que possam ser reciclados, processados e aprovados para uso em contato com alimentos. O Regulamento Europeu de Embalagens e Resíduos de Embalagens entrou em vigor em fevereiro de 2025 e estabelece requisitos que apoiam o design de embalagens recicláveis[1]. A CLARIANT introduziu seus auxiliares de processamento de polímeros isentos de Substâncias Per e Polifluoroalquílicas (PFAS) AddWorks em 2025 para extrusão de poliolefinas. A Mitsubishi Chemical Group Corporation desenvolveu um revestimento de solução EVOH SoarnoL para embalagens de papel que fornece resistência ao óleo em altas temperaturas e sob tensão de dobramento. Os conversores de papel que abandonam os revestimentos de PFAS precisam de materiais que mantenham o desempenho funcional enquanto também se adequam às metas de reciclabilidade e aos processos de conversão existentes. Essa mudança expande os usos potenciais do EVOH além dos filmes plásticos multicamadas no mercado de resinas de barreira e cria uma nova rota técnica para embalagens de papel.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Complexidade de Reciclagem e Separação de Embalagens Multicamadas | -0.5% | Global; maior impacto na UE e América do Norte | Médio prazo (2–4 anos) |
| Volatilidade do Preço de Matérias-Primas e Prêmios de Resinas Especiais | -0.4% | Global; mais agudo na Ásia e UE | Curto prazo (≤ 2 anos) |
| Risco de Aprovação para Contato com Alimentos e Certificação de Reciclabilidade | -0.3% | UE, Japão, América do Norte | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Complexidade de Reciclagem e Separação de Embalagens Multicamadas
As estruturas multicamadas podem proteger os produtos de forma eficaz, mas são difíceis de separar nos sistemas convencionais de reciclagem mecânica que não foram projetados para construções de filmes complexas, e o problema é mais visível nas embalagens flexíveis porque as camadas finas são otimizadas para desempenho em uso, e não para separação após o uso. Elas frequentemente combinam camadas de EVOH, PA, polietileno tereftalato (PET) e poliolefinas com diferentes comportamentos de processamento e diferentes caminhos de reciclagem. Pesquisadores relataram que o EVOH e o polietileno não polar podem se separar em fases durante o processamento por fusão, reduzindo as propriedades do material reciclado, a menos que compatibilizantes sejam utilizados. Esse problema técnico limita o uso de alta carga de barreira em locais com regras de reciclagem mais rígidas e aumenta o ônus de desenvolvimento para os produtores de filmes. A Universidade Estadual de Michigan está desenvolvendo filmes multicamadas à base de poliéster destinados às correntes de reciclagem existentes com apoio do Departamento de Energia dos Estados Unidos[2]. Até que tais soluções sejam utilizadas em escala, a complexidade da reciclagem continuará sendo um fator restritivo no mercado de resinas de barreira, pois os proprietários de marcas e os conversores precisam de rotas práticas de fim de vida.
Volatilidade do Preço de Matérias-Primas e Prêmios de Resinas Especiais
A produção de EVOH tem alta exposição aos custos de etileno e monômero de acetato de vinila, o que torna o preço das resinas especiais responsivo às mudanças no mercado petroquímico, de modo que fornecedores e conversores devem planejar para oscilações de custo enquanto mantêm a qualidade e a consistência necessárias para usos de embalagens sensíveis. A variação de preços nessas matérias-primas pode elevar os custos de conversão para resinas especiais e complicar a precificação de longo prazo para os conversores. A pressão de custos pode ser difícil de repassar para os conversores em aplicações de alimentos embalados sensíveis ao preço, especialmente onde a embalagem é uma parte visível do custo do produto. Também pode incentivar a qualificação de grades domésticos de menor custo onde os requisitos técnicos são menos exigentes e a consistência do material é menos crítica. Os grades premium mantêm uma vantagem quando as aplicações exigem desempenho de barreira consistente e uso validado em contato com alimentos ou uso farmacêutico. Essas condições de custo podem restringir a adoção em mercados em desenvolvimento, ao mesmo tempo em que mantêm pressão sobre as margens dos conversores no mercado de resinas de barreira.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: EVOH Ancora Tanto a Participação Quanto o Crescimento
O EVOH detinha 24,86% da participação do mercado de resinas de barreira em 2026 e projeta-se que avance a um CAGR de 5,76% até 2032. Seu desempenho em embalagens de alimentos e farmacêuticas sensíveis ao oxigênio sustenta sua posição em aplicações premium. A KURARAY CO., LTD. afirma que um filme de EVOH de 20 µm tem transmissão de oxigênio abaixo de 1 cm³/m²·dia em condições secas. A empresa introduziu o Circular Eval, um EVOH 100% de base biológica, em 2025 com cobertura de Certificação Internacional de Sustentabilidade e Carbono Plus para aplicações em contato com alimentos nos Estados Unidos e no Japão, oferecendo aos compradores de embalagens uma opção de material certificado. O EVOH permanece central no mercado de resinas de barreira à medida que os designs de embalagens buscam desempenho de barreira e credenciais de circularidade.
O cloreto de polivinilideno (PVDC) continua a atender usos em blisteres farmacêuticos e embalagens termorretráteis na Ásia-Pacífico, enquanto a tecnologia Kuredux da KUREHA CORPORATION suporta aplicações que requerem proteção contra umidade e compatibilidade de materiais. A PA contribui com resistência estrutural e desempenho de barreira moderado, enquanto a PA de grau MXD6 pode fornecer maior resistência ao oxigênio e tolerância à umidade. O PET e o polipropileno (PP) são geralmente utilizados como camadas externas estruturais em filmes coextrudados, enquanto o álcool polivinílico (PVA) está ganhando uso como material de revestimento solúvel em água para produtos de dose unitária. O naftalato de polietileno (PEN) e outras resinas atendem a formatos de embalagem de alta temperatura e alta clareza. Esses materiais oferecem aos conversores opções onde o ambiente de uso requer um equilíbrio entre barreira, resistência e clareza.


Por Função de Barreira: Barreira de Oxigênio e Gás Ancora Tanto a Participação Quanto o Crescimento
A barreira de oxigênio e gás detinha 60,12% da participação do mercado de resinas de barreira em 2026 e projeta-se que avance a um CAGR de 5,91% até 2032. A exclusão de oxigênio é essencial para as cadeias de suprimentos de alimentos, farmacêuticos e cosméticos que precisam proteger conteúdos sensíveis. O EVOH é frequentemente selecionado onde é necessária uma baixa taxa de transmissão de oxigênio. A embalagem farmacêutica pode combinar EVOH com PA em uma única estrutura coextrudada para atender tanto aos requisitos de oxigênio quanto de umidade, sustentando a demanda nas principais famílias de materiais. A escala da proteção contra oxigênio a torna um requisito funcional central no mercado de resinas de barreira.
A barreira de umidade e vapor d'água atende a comprimidos, produtos químicos agrícolas e confeitaria solúvel em água. A PA e o PVDC são importantes nesses usos porque o desempenho do EVOH pode ser afetado por alta umidade. O Sul da Ásia e a Associação das Nações do Sudeste Asiático (ASEAN) têm uma demanda mais forte por grades de barreira focados em umidade devido às condições ambientais locais. Os grades de PET e PEN suportam aplicações que necessitam tanto de clareza quanto de proteção funcional.
Por Tipo de Embalagem: Embalagem Flexível Ancora Tanto a Participação Quanto o Crescimento
A embalagem flexível detinha 55,35% da participação do mercado de resinas de barreira em 2026 e projeta-se que avance a um CAGR de 6,12% até 2032. Sachês verticais, sachês retortáveis e embalagens a vácuo com pele impulsionam o uso de camadas de barreira mais finas com especificações exigentes de transmissão de oxigênio. O investimento está se movendo em direção a filmes mono-material de PE e PP integrados com EVOH que podem entrar nos sistemas de reciclagem existentes. Em 2025, BOBST, Brückner e Mitsui Chemicals, Inc. anunciaram uma solução de embalagem retortável metalizada mono-material com alto desempenho de barreira contra oxigênio e umidade, demonstrando que os formatos recicláveis podem atender a usos retortáveis exigentes. As construções flexíveis frequentemente requerem mais resina de barreira por unidade de área de superfície do que os formatos rígidos.
Os blisteres farmacêuticos utilizam camadas protetoras para produtos de dose unitária sensíveis à umidade, enquanto as bandejas de alimentos utilizam EVOH por meio de co-injeção ou folhas multicamadas termoformadas. Os requisitos de serialização em produtos farmacêuticos favorecem estruturas rígidas que suportam codificação a laser e funções de rastreamento. A Klöckner Pentaplast relatou que suas bandejas kp Elite MAP receberam um endosso da Plataforma de Avaliação de Circularidade de Bandejas (TCEP), ilustrando como os requisitos de design para reciclagem estão alcançando as aplicações de barreira rígida. As estruturas rígidas recicláveis podem reduzir a diferença de crescimento em relação às embalagens flexíveis ao longo do tempo.
Por Indústria de Uso Final: Alimentos e Bebidas Lideram, Enquanto Farmacêutico e Médico se Expandem
Alimentos e bebidas detinham 58,67% da participação do mercado de resinas de barreira em 2026. Carnes processadas, laticínios, ketchup, suco e produtos embalados em MAP utilizam camadas de barreira para limitar a deterioração aeróbica. Kits de refeições pré-embaladas e entrega de mercearia por comércio rápido adicionam demanda por filmes que mantêm as condições da embalagem durante o manuseio e as variações de temperatura.
O segmento farmacêutico e médico projeta-se que avance a um CAGR de 6,39% até 2032. Seu crescimento está vinculado a biológicos, vacinas de RNA mensageiro e terapias gênicas que necessitam de proteção durante o armazenamento e o transporte. As aplicações de cosméticos e cuidados pessoais utilizam embalagens que limitam a exposição ao oxigênio e à radiação ultravioleta para formulações ativas. A agricultura utiliza recipientes de pesticidas revestidos com EVOH e sachês agroquímicos multicamadas, enquanto os usos industriais incluem revestimentos químicos e tanques de combustível automotivos, onde o EVOH ajuda a limitar a permeação de combustível. Os grades de nylon 6 da UBE Corporation e os grades de PA Ultramid da BASF atendem às necessidades de barreira estrutural nessas aplicações.
Análise Geográfica
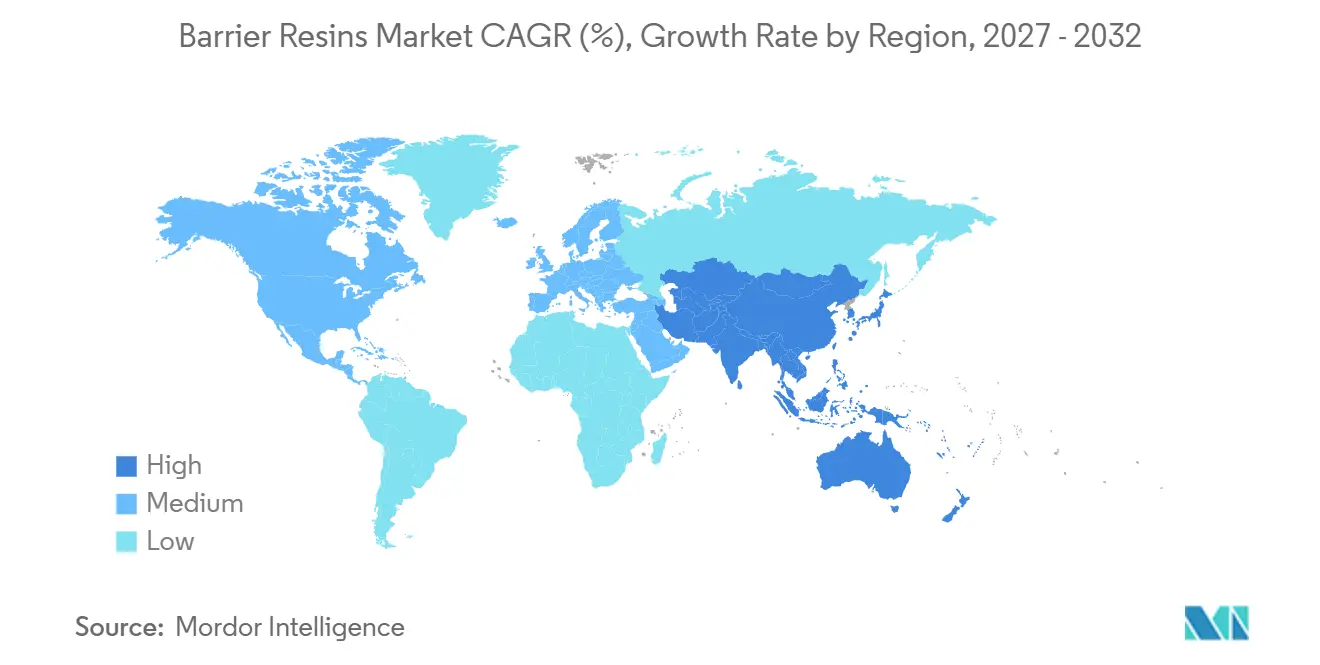
A Ásia-Pacífico detinha 42,35% da participação do mercado de resinas de barreira em 2026 e projeta-se que avance a um CAGR de 6,27% até 2032. A China sustenta a demanda regional por meio de sua base de processamento de alimentos e fabricação farmacêutica, enquanto a Índia está se expandindo por meio do maior consumo de alimentos embalados e da produção farmacêutica. O sistema de Lista Positiva do Japão para embalagens em contato com alimentos entrou em plena implementação em 1º de junho de 2025, o que enrijeceu os requisitos de conformidade para resinas sintéticas. Fornecedores estabelecidos com produtos certificados podem ter uma vantagem nesse ambiente. A Coreia do Sul e a ASEAN adicionam demanda por meio do desenvolvimento de filmes de EVOH mono-material.
Os processadores de alimentos norte-americanos utilizam EVOH em garrafas de ketchup, recipientes de suco e carnes embaladas a vácuo, enquanto os requisitos de Responsabilidade Estendida do Produtor em nível estadual incentivam estruturas mono-material compatíveis com a reciclagem. Na Europa, o Regulamento de Embalagens e Resíduos de Embalagens está mudando as prioridades de investimento dos conversores em direção a embalagens recicláveis. A Alemanha sustenta a demanda por embalagens farmacêuticas por meio de clusters de fabricação especializados. Os mercados nórdicos estão adotando revestimentos de EVOH e PVOH como alternativas para estruturas de barreira à base de papel.
A América do Sul e o Oriente Médio e África representam áreas menores, mas relevantes, para o mercado de resinas de barreira. O setor de alimentos processados e bebidas do Brasil sustenta a demanda na América do Sul, enquanto a embalagem farmacêutica adiciona requisitos especializados, e a volatilidade econômica da Argentina pode favorecer estruturas de embalagem mais simples. No Oriente Médio e África, a modernização do varejo na Arábia Saudita e na África do Sul sustenta a embalagem de cadeia fria para alimentos frescos e refrigerados. A expansão farmacêutica e a distribuição mais ampla do varejo organizado podem adicionar demanda em cidades secundárias, embora os custos de matérias-primas e frete possam afetar a seleção de materiais.

Cenário Competitivo
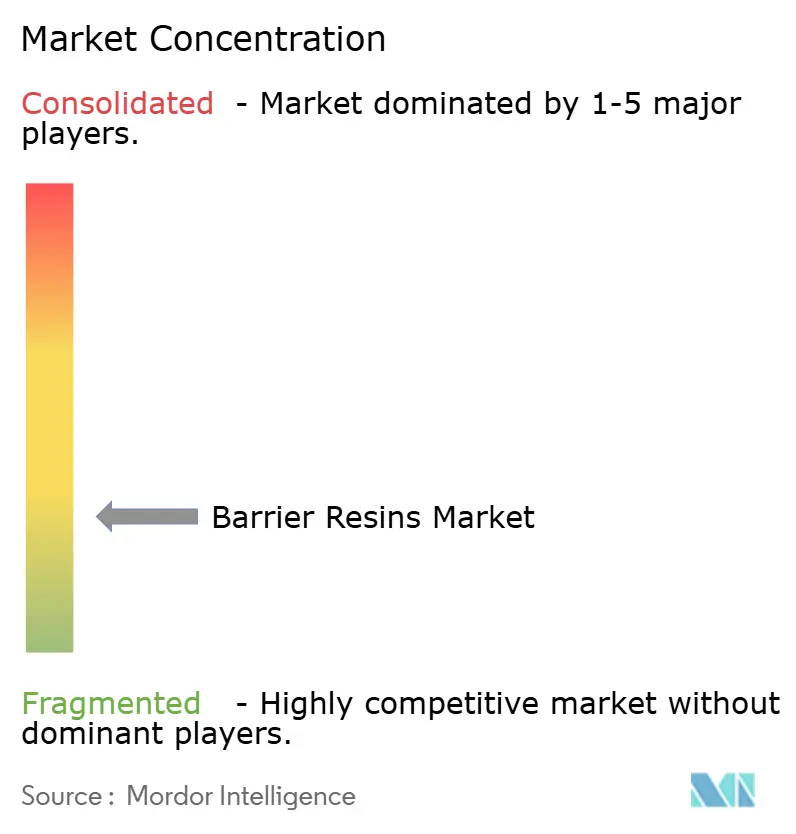
O mercado de resinas de barreira é altamente fragmentado, com os cinco principais participantes incluindo KURARAY CO., LTD., Mitsubishi Chemical Group Corporation, Asahi Kasei Corporation, Dow e Syensqo. Em 2025, a Syensqo renovou seu acordo de fornecimento com a Sealed Air para a resina polimérica de alta barreira Ixan utilizada em embalagens de alimentos. A competição no nível de especialidade depende do desempenho do material, da capacidade confiável e das credenciais de sustentabilidade. Fornecedores com grades bio-circulares certificados podem atender aos requisitos dos proprietários de marcas por materiais rastreáveis, conferindo aos fornecedores de tecnologia estabelecidos um papel forte em aplicações exigentes.
A KURARAY CO., LTD. está expandindo sua posição em EVOH por meio de capacidade e certificação. Seu relatório afirma que a planta de Singapura adicionará 18.000 toneladas métricas por ano de capacidade de EVOH, com conclusão prevista para o final de 2026, representando um investimento de 410 milhões de USD. A Mitsubishi Chemical Group Corporation está desenvolvendo química de EVOH modificado e uma plataforma de revestimento de papel baseada no SoarnoL. A Dow também introduziu a resina INNATE TF 220 para embalagens flexíveis com design para reciclabilidade. Esses movimentos mostram que o desenvolvimento de produtos está focado em estruturas recicláveis e desempenho especializado.
Os produtores chineses estão se tornando mais relevantes no fornecimento de EVOH de nível intermediário, com a Chongqing CWS iniciando a produção em escala comercial em 2024 e outros projetos domésticos voltados para a redução da dependência de importações. Os participantes estabelecidos podem responder por meio de grades de base biológica e quimicamente reciclados, formulações resistentes à umidade e estruturas multicamadas recicláveis validadas. Os materiais PA11 e PA12 Rilsan da Arkema oferecem opções à base de PA para conversores que buscam alternativas de materiais, enquanto a TORAY INDUSTRIES, INC. fornece plataformas avançadas de filmes de barreira. A competição provavelmente permanecerá mais intensa onde os conversores exigem desempenho comprovado, conformidade para contato com alimentos e suporte técnico confiável.
Líderes da Indústria de Resinas de Barreira
-
KURARAY CO., LTD.
-
Mitsubishi Chemical Group Corporation
-
Asahi Kasei Corporation
-
Dow
-
Syensqo
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Maio de 2026: A UPM Specialty Materials e a BASF colaboraram para combinar os papéis de barreira da UPM com as resinas de barreira Joncryl HPB da BASF para embalagens recicláveis à base de fibra. A colaboração sustenta a demanda por resinas de barreira que fornecem proteção ao produto enquanto permitem alternativas às embalagens convencionais à base de plástico e laminadas com polietileno.
- Fevereiro de 2026: A KURARAY CO., LTD. recebeu o Reconhecimento de Design da Associação de Recicladores de Plástico (APR) por sua resina de barreira de álcool etileno vinílico (EVOH) EVAL, confirmando a compatibilidade com as correntes de reciclagem de filmes de polietileno. O reconhecimento apoia o mercado de resinas de barreira ao avançar materiais de embalagem de alta barreira que equilibram a proteção do produto com a reciclabilidade.


Escopo do Relatório Global do Mercado de Resinas de Barreira
As resinas de barreira são materiais poliméricos especializados projetados para limitar a transmissão de gases, umidade e outras substâncias por meio de embalagens e estruturas protetoras. Elas ajudam a preservar a qualidade do produto, estender o prazo de validade e proteger conteúdos sensíveis ao fornecer propriedades de barreira específicas.
O Mercado de Resinas de Barreira é segmentado por tipo de resina, função de barreira, tipo de embalagem, indústria de uso final e geografia. Por tipo de resina, o mercado é segmentado em álcool etileno vinílico (EVOH), cloreto de polivinilideno (PVDC), naftalato de polietileno (PEN), poliamida (PA), polietileno tereftalato (PET), polietileno (PE), polipropileno (PP), álcool polivinílico (PVA/PVOH), resinas de barreira de base biológica e outros tipos de resina. Por função de barreira, o mercado é segmentado em barreira de oxigênio e gás, barreira de umidade e vapor d'água e outras funções de barreira. Por tipo de embalagem, o mercado é segmentado em embalagem flexível e embalagem rígida. Por indústria de uso final, o mercado é segmentado em alimentos e bebidas, farmacêutico e médico, cosméticos e cuidados pessoais, agricultura e industrial. O relatório também abrange o tamanho do mercado e as previsões para resinas de barreira em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
| Álcool Etileno Vinílico (EVOH) |
| Cloreto de Polivinilideno (PVDC) |
| Naftalato de Polietileno (PEN) |
| Poliamida (PA) |
| Polietileno Tereftalato (PET) |
| Polietileno (PE) |
| Polipropileno (PP) |
| Álcool Polivinílico (PVA/PVOH) |
| Resinas de Barreira de Base Biológica |
| Outros Tipos de Resina |
| Barreira de Oxigênio e Gás |
| Barreira de Umidade e Vapor d'Água |
| Outras Funções de Barreira |
| Embalagem Flexível |
| Embalagem Rígida |
| Alimentos e Bebidas |
| Farmacêutico e Médico |
| Cosméticos e Cuidados Pessoais |
| Agricultura |
| Industrial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Álcool Etileno Vinílico (EVOH) | |
| Cloreto de Polivinilideno (PVDC) | ||
| Naftalato de Polietileno (PEN) | ||
| Poliamida (PA) | ||
| Polietileno Tereftalato (PET) | ||
| Polietileno (PE) | ||
| Polipropileno (PP) | ||
| Álcool Polivinílico (PVA/PVOH) | ||
| Resinas de Barreira de Base Biológica | ||
| Outros Tipos de Resina | ||
| Por Função de Barreira | Barreira de Oxigênio e Gás | |
| Barreira de Umidade e Vapor d'Água | ||
| Outras Funções de Barreira | ||
| Por Tipo de Embalagem | Embalagem Flexível | |
| Embalagem Rígida | ||
| Por Indústria de Uso Final | Alimentos e Bebidas | |
| Farmacêutico e Médico | ||
| Cosméticos e Cuidados Pessoais | ||
| Agricultura | ||
| Industrial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de resinas de barreira?
O tamanho do Mercado de Resinas de Barreira foi avaliado em 15,27 bilhões de USD em 2026 e estima-se que cresça de 16,01 bilhões de USD em 2027 para atingir 20,66 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por resinas de barreira?
O prazo de validade mais longo dos alimentos, a embalagem de cadeia fria farmacêutica, os designs mono-material recicláveis e a substituição de materiais isentos de PFAS sustentam a demanda.
Qual tipo de resina detinha a maior participação em 2026?
O EVOH detinha uma participação de 24,86% em 2026.
Qual tipo de embalagem detinha a maior participação em 2026?
A embalagem flexível detinha uma participação de 55,35% em 2026.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
