
Tamanho e Participação do Mercado de Produtos Químicos Especiais para Celulose e Papel
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
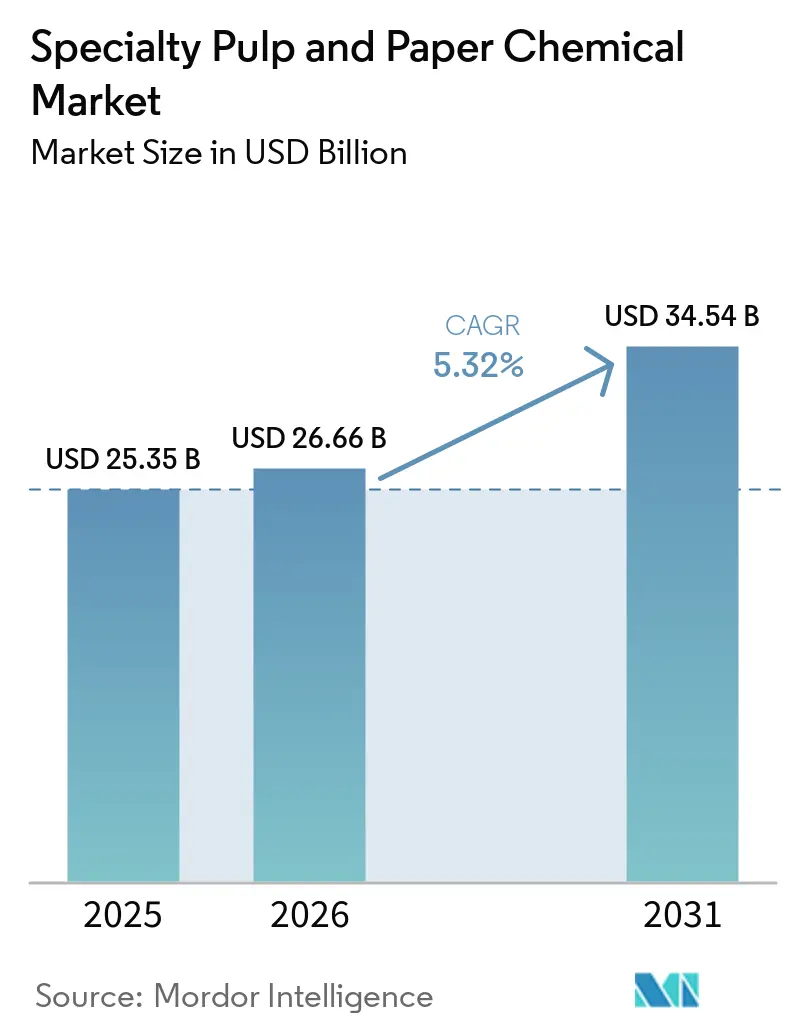
| Tamanho do Mercado (2026) | 26.66 Bilhões de dólares |
| Tamanho do Mercado (2031) | 34.54 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.32 % |
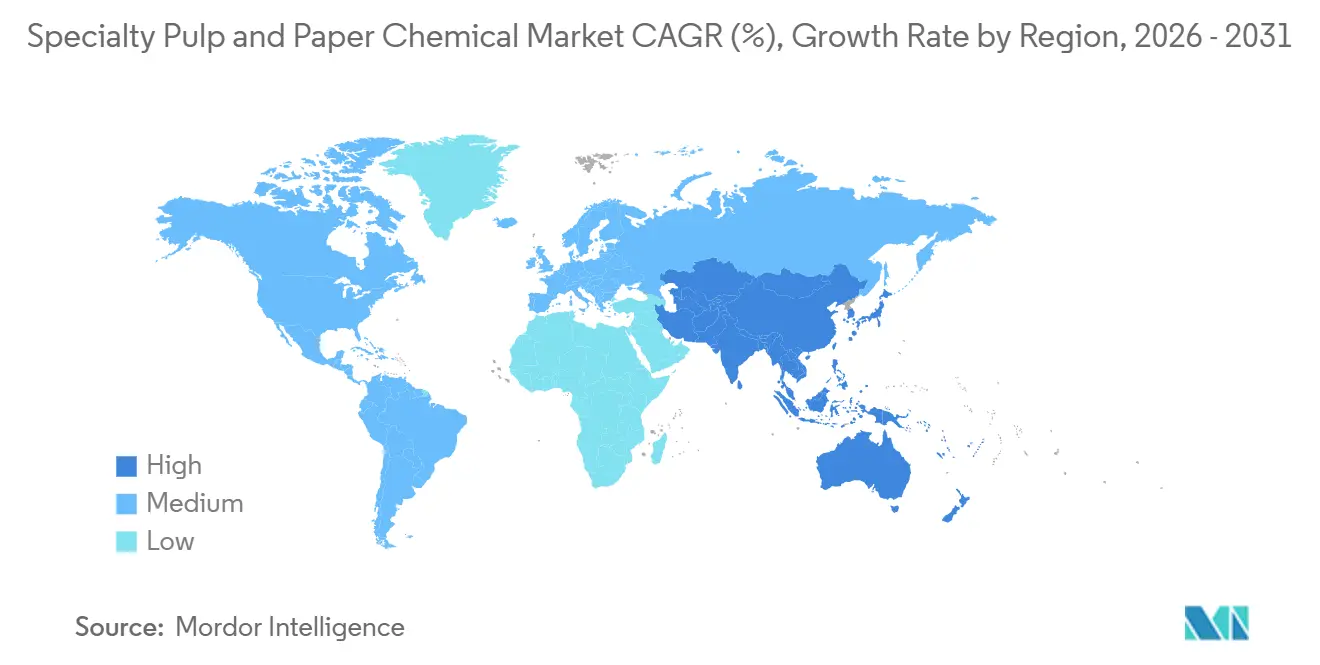
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
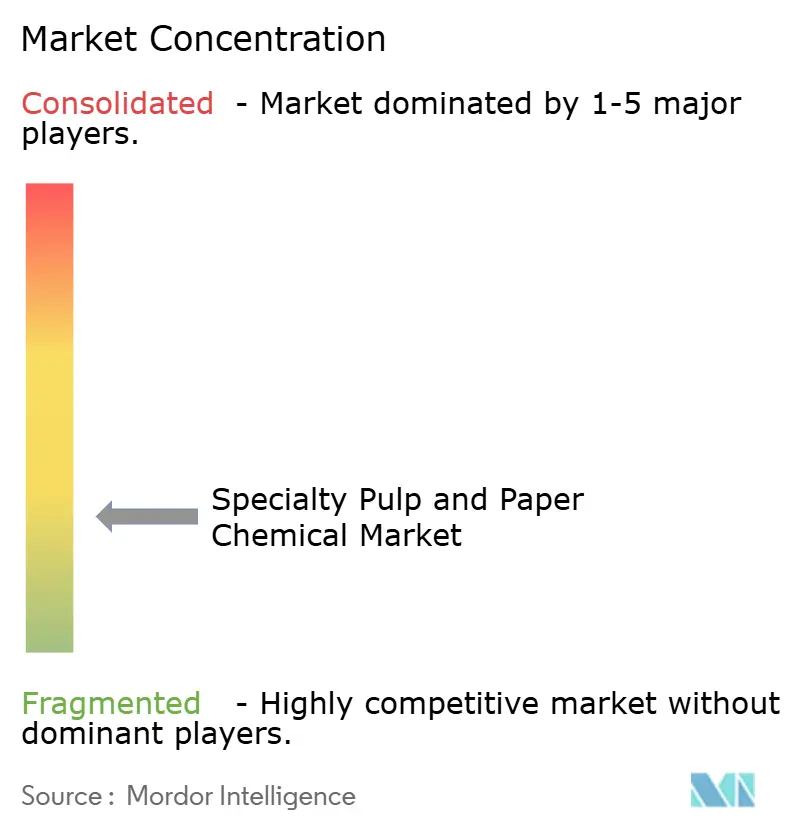
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Produtos Químicos Especiais para Celulose e Papel por Mordor Intelligence
O tamanho do mercado de Produtos Químicos Especiais para Celulose e Papel foi avaliado em 25,35 bilhões de USD em 2025 e estima-se que cresça de 26,66 bilhões de USD em 2026 para atingir 34,54 bilhões de USD até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031). O mercado de produtos químicos especiais para celulose e papel é impulsionado pela transição das embalagens plásticas para embalagens de consumo e alimentares à base de fibra, bem como pela necessidade de embalagens corrugadas duráveis na logística de comércio eletrônico e na distribuição de bens de consumo. Essas tendências aumentam a demanda por auxiliares de retenção, resinas de resistência a úmido, amidos, auxiliares de drenagem e produtos químicos de colagem que permitem às fábricas produzir gramaturas de embalagem com formação consistente, resistência e resistência às condições de manuseio. As restrições às substâncias per e polifluoroalquílicas (PFAS) levam os conversores de papel a reformular revestimentos de barreira usando alternativas que atendam aos requisitos de contato com alimentos, mantendo a resistência à gordura, a eficiência de produção e a compatibilidade com os processos de conversão existentes. O maior uso de fibra reciclada também impulsiona a demanda por aditivos de resistência a seco, auxiliares de drenagem, fixadores, enzimas e outros produtos químicos funcionais, pois a carga de fibra reciclada apresenta ligação de fibra mais fraca e química de superfície mais variável do que a fibra kraft virgem. Os sistemas de reutilização de água e de descarga zero de líquidos aumentam a demanda por inibidores de incrustação, biocidas, dispersantes, coagulantes e produtos químicos de limpeza. Esses requisitos expandem o mercado de produtos químicos especiais para celulose e papel além do crescimento na produção de papel e vinculam a demanda ao controle de processos, conformidade ambiental e qualidade da água. No entanto, a volatilidade dos custos de insumos continua sendo um risco para a poliacrilamida, o peróxido de hidrogênio, o dióxido de cloro e outros insumos químicos ligados à energia. O cenário competitivo inclui fornecedores globais com capacidades em ciência de aplicação e instalações de produção co-localizadas. Fábricas regionais sem sistemas avançados de monitoramento também criam oportunidades para fornecedores que oferecem formulações localizadas e suporte técnico.
Principais Conclusões do Relatório
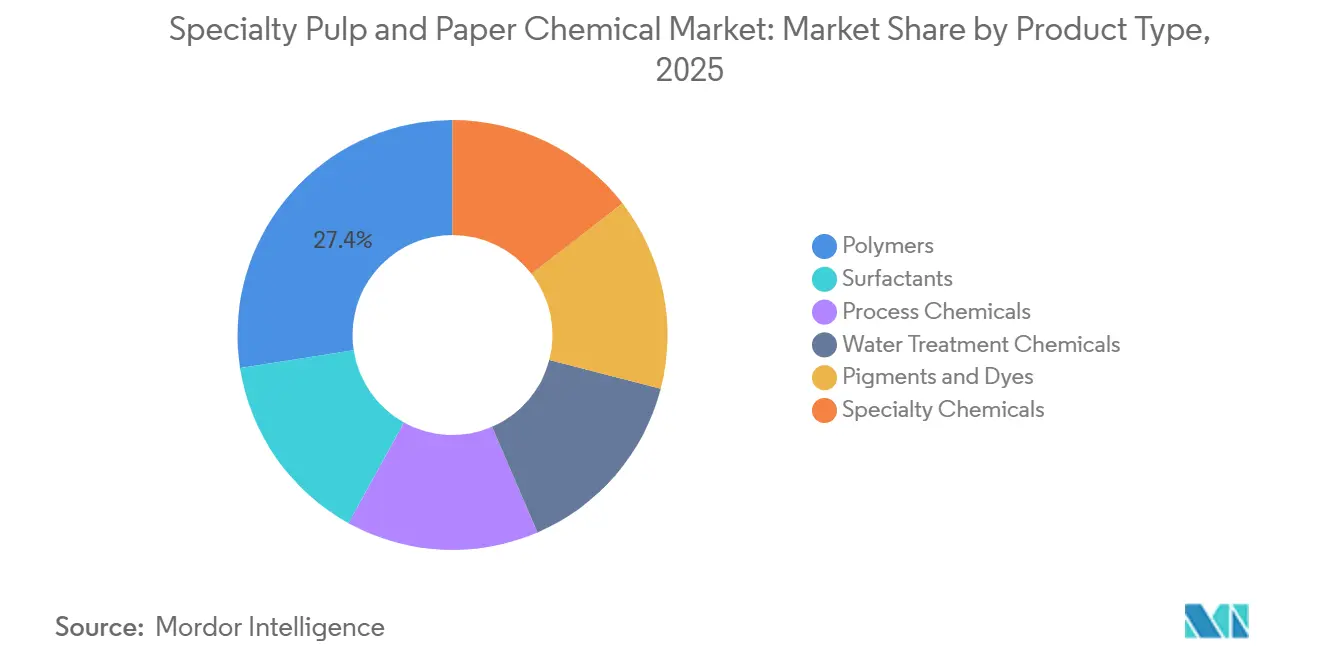
- Por tipo de produto, os polímeros detinham 27,45% da participação do mercado de produtos químicos especiais para celulose e papel em 2025, enquanto a mesma categoria tem previsão de expansão a um CAGR de 5,84% até 2031.
- Por aplicação, a fabricação de papel representou 34,56% da participação do mercado de produtos químicos especiais para celulose e papel em 2025, enquanto o revestimento de papel tem previsão de crescimento a um CAGR de 6,13% até 2031.
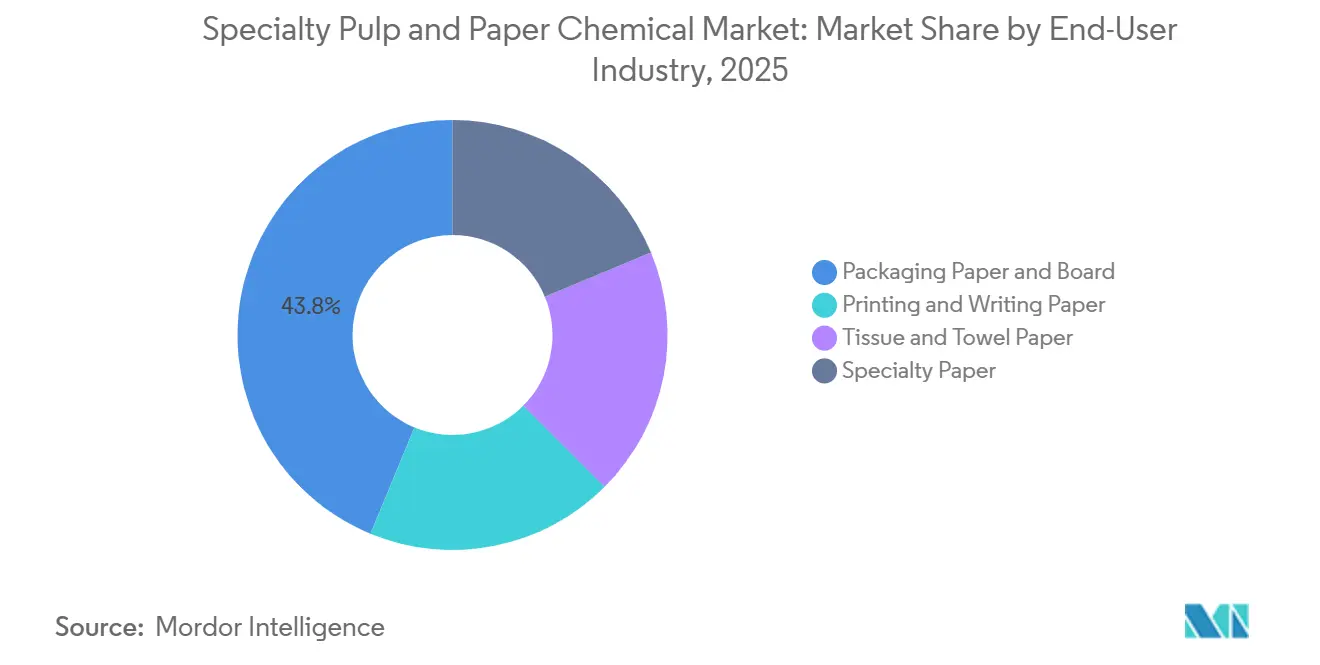
- Por indústria do usuário final, o papel de embalagem e cartão capturou 43,78% da participação do mercado de produtos químicos especiais para celulose e papel em 2025 e tem previsão de registrar um CAGR de 6,47% até 2031.
- Por geografia, a Ásia-Pacífico detinha 40,11% da participação do mercado de produtos químicos especiais para celulose e papel em 2025 e tem previsão de expansão a um CAGR de 6,31% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Produtos Químicos Especiais para Celulose e Papel
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Embalagens e Demanda por Corrugado no Comércio Eletrônico | +1.8% | Global, com maior intensidade na Ásia-Pacífico e América do Norte | Curto prazo (≤ 2 anos) |
| Aumento da Intensidade de Produtos Químicos Funcionais com a Adoção de Carga de Fibra Reciclada | +1.2% | Global, com Ásia-Pacífico e Europa na vanguarda | Médio prazo (2-4 anos) |
| Reutilização de Água e Tratamento de Fábricas em Circuito Fechado | +0.9% | Núcleo da Ásia-Pacífico, incluindo China e Índia, com expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Reformulação de Barreira Livre de Substâncias Per e Polifluoroalquílicas (PFAS) e Repulpável | +1.1% | América do Norte e UE principalmente, com Ásia-Pacífico emergindo | Curto prazo (≤ 2 anos) |
| Branqueamento Enzimático, Destintagem e Otimização do Rendimento de Fibra | +0.7% | Ásia-Pacífico e América do Sul, incluindo o Brasil | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Embalagens e Demanda por Corrugado no Comércio Eletrônico
O mercado de produtos químicos especiais para celulose e papel é afetado pela transição para embalagens de consumo e alimentares à base de fibra, particularmente à medida que os proprietários de marcas buscam alternativas recicláveis aos formatos plásticos. O papelão corrugado requer resinas de resistência a úmido, amidos, auxiliares de retenção e agentes de colagem superficial para proteger as caixas da exposição à umidade durante o armazenamento e o manuseio. O atendimento de pedidos do comércio eletrônico aumenta a demanda por formatos de envio individuais em vez de embalagens de varejo compartilhadas, aumentando a necessidade de embalagens externas confiáveis em diversas condições de envio.
Essa tendência aumenta a demanda por construções corrugadas mais leves que mantenham resistência, rigidez e qualidade de impressão sem adicionar peso de fibra desnecessário. Essas gramaturas requerem sistemas de aditivos mais especializados do que o papelão para contêineres padrão, pois as fábricas devem equilibrar drenagem, formação, resistência a seco e resistência à umidade. O crescimento das embalagens aumenta o uso de produtos químicos na formação de cartão, desempenho superficial, conversão e repulpabilidade. Também requer controle rigoroso do uso de fibra, gramatura, comportamento de umidade e desempenho da caixa acabada em diversas condições de transporte, armazenamento, umidade e manuseio.
Aumento da Intensidade de Produtos Químicos Funcionais com a Adoção de Carga de Fibra Reciclada
O maior teor de fibra reciclada enfraquece a química da superfície da fibra e aumenta os requisitos de dosagem de produtos químicos na produção de papel, particularmente quando as fábricas utilizam fibra recuperada para gramaturas de embalagem. Os ciclos de secagem anteriores bloqueiam parte da superfície da celulose por meio da hornificação, reduzindo a ligação de hidrogênio, a flexibilidade da fibra e a adsorção de aditivos catiônicos. À medida que o teor de reciclados aumenta, as fábricas frequentemente precisam ajustar seus programas de retenção, drenagem, fixação e resistência a seco.
Um estudo de 2025 constatou que uma combinação de lacase, xilanase e mananase melhorou o brilho da polpa em 5,37% ISO e reduziu o consumo de dióxido de cloro em 13,26% em sequências de carga de fibra reciclada. Em maio de 2025, a ANDRITZ iniciou uma linha de fibra reciclada na Heinzelpaper Laakirchen, na Áustria, com capacidade de 1.600 toneladas por dia de fibra de alta qualidade[1]ANDRITZ AG, "ANDRITZ Inicia com Sucesso Nova Linha de Fibra Reciclada na Heinzelpaper Laakirchen, Áustria," ANDRITZ, andritz.com.. O branqueamento enzimático, a destintagem e a otimização do rendimento de fibra ajudam as fábricas a gerenciar a qualidade da fibra reciclada, enquanto os programas de produtos químicos especiais ajudam a estabilizar a qualidade da produção. O mercado de produtos químicos especiais para celulose e papel é afetado à medida que as fábricas aumentam o teor de fibra reciclada, mantendo o desempenho do produto, a eficiência da máquina, a recuperação de fibra e a consistência de qualidade exigida para a produção em alto volume de embalagens, tissue e papel especial. Esses requisitos são particularmente relevantes porque a qualidade da fibra recuperada pode variar de acordo com a fonte de coleta e o histórico de processamento.
Reutilização de Água e Tratamento de Fábricas em Circuito Fechado
A escassez de água é um desafio operacional para instalações de celulose e papel na Índia, China e no Golfo, onde os operadores de fábricas enfrentam pressão para reduzir as retiradas de água doce. Os sistemas de circuito fechado e de descarga zero de líquidos requerem tratamento químico porque a água reciclada acumula sólidos dissolvidos, cargas microbiológicas, resíduos orgânicos e íons formadores de incrustação por meio da recirculação repetida. Esses sistemas aumentam o uso de inibidores de incrustação, biocidas, dispersantes, coagulantes e produtos químicos de limpeza, independentemente do crescimento da produção de papel.
O controle químico é necessário porque a qualidade instável da água pode afetar a formação da folha, a formação de depósitos, a confiabilidade dos equipamentos e a consistência do papel acabado. A Voith afirma que seu sistema AquaLine Zero pode reduzir o consumo de água doce a um máximo de 1,5 litros por quilograma de papel e reduzir o descarte de efluentes a 0 litros por quilograma. A empresa também afirma que a geração de biogás pode reduzir as emissões de CO₂ em 10%. Esse modelo operacional cria demanda recorrente por produtos químicos de tratamento de água em todo o mercado de produtos químicos especiais para celulose e papel, mesmo quando a produção subjacente da fábrica não aumenta no mesmo ritmo. A recirculação de água requer tratamento em cada etapa de reutilização, incluindo etapas em que depósitos e crescimento biológico podem perturbar as operações estáveis da máquina.
Reformulação de Barreira Livre de Substâncias Per e Polifluoroalquílicas (PFAS) e Repulpável
A reformulação de barreira livre de PFAS está mudando a química utilizada em papel e papelão para contato com alimentos, à medida que os conversores substituem os tratamentos fluorados resistentes à gordura. Uma avaliação acadêmica de 2025 relatou custos de tratamento com PFAS de 0,00012 USD por m², em comparação com 0,015 a 0,98 USD por m² para revestimentos alternativos de base biológica. A mesma avaliação estimou que o custo agregado de transição poderia atingir 12.500 milhões de USD acima da linha de base de PFAS.
Em janeiro de 2025, a FDA invalidou 35 notificações relacionadas de contato com alimentos após as substâncias de impermeabilização à gordura contendo PFAS deixarem de ser comercializadas para uso em contato com alimentos nos Estados Unidos. O Regulamento (UE) 2025/40 está em vigor desde agosto de 2026 e estabelece limites de PFAS para embalagens em contato com alimentos em 25 partes por bilhão (ppb) para uma substância individual e 250 ppb no total. Revestimentos de polímero à base de água, cartões revestidos por dispersão e sistemas de colagem superficial enzimática fornecem caminhos de substituição. No entanto, os produtores devem avaliar o desempenho de barreira, a repulpabilidade, a compatibilidade de processamento, a adequação ao contato com alimentos, a capacidade de escalar novas formulações nas linhas de produção existentes e o custo e a disponibilidade de ingredientes alternativos de revestimento. Esses requisitos colocam a reformulação no mercado de produtos químicos especiais para celulose e papel no centro da transição mais ampla de embalagens.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Custos de Matérias-Primas e Energia | -1.8% | Global, com Europa e Sul da Ásia mais expostos | Curto prazo (≤ 2 anos) |
| Custos de Conformidade com Efluentes, Halogênios Orgânicos Adsorvíveis (AOX), Demanda Química de Oxigênio (DQO) e Substâncias Químicas | -0.9% | Global, com maior pressão na UE e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Risco de Incrustação em Sistemas de Circuito Fechado e Descarga Zero de Líquidos | -0.4% | Núcleo da Ásia-Pacífico e Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Custos de Matérias-Primas e Energia
A volatilidade dos custos de matérias-primas e energia limita a flexibilidade de compra para fábricas e fornecedores de produtos químicos, particularmente para produtos que dependem de matérias-primas de uso intensivo de energia. A produção de monômeros de poliacrilamida, peróxido de hidrogênio e dióxido de cloro requer insumos significativos de energia e permanece exposta a mudanças nos mercados de energia e petroquímicos. As pressões de custo podem reduzir os orçamentos das fábricas para atualizações de aditivos, especialmente para produtos enzimáticos e de base biológica que apresentam um prêmio de custo. Essas pressões também podem levar as fábricas a avaliar alternativas de commodities de menor custo quando os produtos especiais dependem de matérias-primas ligadas à energia e as fábricas enfrentam restrições orçamentárias imediatas. As redefinições de preços da acrilamida em 2025 e 2026 levaram algumas fábricas asiáticas a avaliar sistemas de resistência a seco à base de amido oxidado. Esse risco pode reduzir o valor por tonelada mesmo quando a demanda por produtos químicos permanece estável, pois os clientes podem selecionar formulações menos especializadas ou adiar atualizações de processo não essenciais.
Custos de Conformidade com Efluentes, Halogênios Orgânicos Adsorvíveis (AOX), Demanda Química de Oxigênio (DQO) e Substâncias Químicas
Requisitos mais rigorosos de descarte de efluentes e substâncias químicas aumentam os custos operacionais e de capital para instalações de celulose e papel, particularmente quando fábricas mais antigas precisam atualizar seus sistemas de tratamento existentes. A norma GB3544-2024 da China exige taxas de reciclagem de água branca acima de 95% e taxas de perda de sólidos abaixo de 3%, aumentando a necessidade de equipamentos de tratamento, monitoramento e sistemas de dosagem. A norma também regula os halogênios orgânicos adsorvíveis (AOX), que estão associados a sequências de branqueamento à base de cloro e requerem gestão de processos. O quadro de Registro, Avaliação, Autorização e Restrição de Produtos Químicos (REACH) restringe progressivamente as resinas de resistência a úmido liberadoras de formaldeído, exigindo que fornecedores e fábricas reformulem produtos e qualifiquem alternativas. Esses requisitos de conformidade apoiam a demanda por sistemas químicos de baixo AOX e de base biológica, mas podem atrasar as decisões de compra durante a transição. A incrustação em sistemas de circuito fechado e de descarga zero de líquidos permanece uma restrição de longo prazo, pois pode aumentar a complexidade do tratamento, o risco de tempo de inatividade e os custos operacionais de reutilização de água.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Os Polímeros Lideram com a Intensificação da Adoção de Fibra Reciclada
Os polímeros representaram 27,45% do mercado de produtos químicos especiais para celulose e papel por tipo de produto em 2025. O segmento de polímeros tem previsão de expansão a um CAGR de 5,84% até 2031. As químicas de poliacrilamida, polivinilamina e poliamidoamina-epicloridrina apoiam a retenção, a drenagem, a resistência a úmido e a retenção de finos e cargas durante a fabricação de papel. Sua importância aumenta à medida que os produtores de papelão para contêineres elevam o teor de carga de fibra reciclada, mantendo a operabilidade da máquina em condições operacionais exigentes. As fibras recicladas criam um déficit de demanda catiônica, o que pode aumentar a dosagem de polímero por tonelada e complicar o equilíbrio entre retenção, drenagem e formação. Consequentemente, os polímeros apoiam os esforços das fábricas para preservar o desempenho de resistência e drenagem, reduzir o uso de fibra virgem e atender às especificações de qualidade para gramaturas de embalagem.
A Nouryon introduziu comercialmente as microesferas Expancel 081 em abril de 2026. De acordo com a empresa, a adição de até 1% do produto pode aumentar o volume e a espessura do papelão em 15-25%, permitindo que as fábricas reduzam o consumo de fibra mantendo a rigidez. Os surfactantes funcionam como antiespumantes e agentes umectantes em operações de extremidade úmida, onde o controle de espuma e a cobertura uniforme de líquido podem afetar a estabilidade de fabricação. Os produtos químicos de processo apoiam as etapas de polpação e cozimento, enquanto os produtos químicos de tratamento de água apoiam os sistemas de circuito fechado que requerem controle de depósitos, atividade biológica e sólidos dissolvidos. Pigmentos e corantes fornecem branqueamento óptico e cor, enquanto os produtos químicos especiais, incluindo produtos enzimáticos e de revestimento de barreira, estão recebendo atenção na reformulação.


Por Aplicação: O Revestimento de Papel Supera a Química Tradicional de Extremidade Úmida
A fabricação de papel representou uma participação de 34,56% do mercado de produtos químicos especiais para celulose e papel por aplicação em 2025. O uso de produtos químicos em operações de extremidade úmida inclui auxiliares de retenção, amidos, cargas, biocidas, agentes de drenagem e aditivos que gerenciam a remoção de água e a formação da folha. As fábricas utilizam esses produtos em cada tonelada de produção e em múltiplas gramaturas de papel, proporcionando à aplicação uma base de demanda estável. O branqueamento de polpa é outra aplicação em que as sequências assistidas por enzimas estão gradualmente remodelando a aquisição de produtos químicos e criando oportunidades para reduzir o uso de dióxido de cloro. A conversão de papel e o papel especial atendem a aplicações mais restritas, incluindo laminados autoadesivos, papéis siliconados, substratos de grau médico e gramaturas que requerem propriedades de superfície controladas. O revestimento de papel tem previsão de expansão a um CAGR de 6,13% até 2031.
O segmento de revestimento de papel é apoiado por prazos regulatórios para substituir as substâncias per e polifluoroalquílicas (PFAS). A eliminação gradual nos EUA e o Regulamento (UE) 2025/40 estão impulsionando os produtores de papel em direção a dispersões de polímero à base de água, barreiras à base de sílica e sistemas de biorrevestimento termicamente reticulados. Essas soluções podem reduzir as cargas de branqueamento geradoras de AOX dentro dos ciclos de capital existentes e ajudar as fábricas a melhorar o desempenho do branqueamento sem exigir investimentos separados em equipamentos. O mix de aplicações está se deslocando em direção a produtos que abordam desempenho, conformidade, continuidade operacional e produção de papel de menor impacto.
Por Indústria do Usuário Final: Papel de Embalagem e Cartão Comanda Quase Metade do Mercado
O papel de embalagem e cartão representou 43,78% do mercado de produtos químicos especiais para celulose e papel por indústria do usuário final em 2025. O segmento tem previsão de crescimento a um CAGR de 6,47% até 2031. O papelão para contêineres e o meio corrugado requerem aditivos que forneçam resistência a seco, resistência a úmido, repulpabilidade, resistência à umidade e desempenho confiável durante o transporte e o armazenamento. O crescimento na demanda por embalagens aumenta os requisitos de produtos químicos para cada tonelada adicional de capacidade de cartão e eleva a importância dos produtos químicos que apoiam a construção leve. A demanda se aplica a gramaturas utilizadas no comércio eletrônico, distribuição de bens de consumo, embalagens para serviços de alimentação e outras aplicações em que o cartão deve equilibrar a proteção do produto com o uso eficiente de fibra. Esses fatores apoiam a categoria de usuário final de papel de embalagem e cartão.
A Solenis iniciou a construção de uma nova instalação de produção de 60.000 toneladas em Beihai, Guangxi, em abril de 2026, com produção planejada para o segundo trimestre de 2027. A instalação reflete o investimento nas cadeias de suprimentos de papelão para embalagem na China, onde os fornecedores de produtos químicos requerem capacidade de produção regional e suporte de aplicação próximos às fábricas de papel. O papel de impressão e escrita enfrenta pressão da substituição digital, mas continua a exigir produtos químicos premium para gramaturas de alto brilho, tratadas superficialmente, de escritório, de segurança e outras gramaturas especializadas. As aplicações de tissue e toalha mantêm a intensidade química porque a maciez, a absorção e a resistência a úmido continuam sendo importantes para a qualidade do produto. O papel especial inclui substratos para serviços de alimentação, papéis para etiquetas e papéis de filtração, onde os requisitos funcionais podem superar os das gramaturas de commodities padrão. Embora essas aplicações sejam menores, podem exigir formulações de barreira e produtos químicos funcionais, particularmente onde a segurança do produto e o desempenho superficial são requisitos.
Análise Geográfica
A Ásia-Pacífico representou 40,11% do mercado de produtos químicos especiais para celulose e papel em 2025 e tem projeção de crescimento a um CAGR de 6,31% até 2031. A China é uma fonte de demanda regional, pois províncias como Shandong, Zhejiang e Guangxi estão adicionando ativos integrados de celulose e papel que requerem produtos químicos funcionais, de branqueamento, de tratamento de água e de processo. A Índia está ganhando importância à medida que os programas de incentivo governamentais reduzem as barreiras de financiamento para fábricas de embalagem e encurtam os ciclos de aquisição de produtos químicos para novas capacidades. A instalação Wellgrow da Kemira na Tailândia entrou em operação em agosto de 2026, com capacidade anual de 100.000 toneladas de produtos químicos de resistência[2]Kemira Oyj, "Kemira Investe na Expansão da Capacidade de Produtos Químicos para Papel e Cartão na Tailândia para Atender ao Crescente Mercado da Ásia-Pacífico," Kemira, kemira.com.. A instalação atende à demanda por papel, cartão e tissue no Sudeste Asiático e na Índia. O Japão e a Coreia do Sul geram demanda por agentes de branqueamento à base de enzimas e aditivos funcionais de alta pureza utilizados em embalagens premium e gramaturas especiais. Esses fatores criam uma base de demanda regional que inclui capacidade de embalagem em expansão e produção de papel especial.
A América do Norte é o segundo maior mercado regional de produtos químicos especiais para celulose e papel, apoiado por uma base de fábricas estabelecida com capacidades técnicas. A demanda regional está crescendo por meio da intensificação de processos, eficiência química e reformulação impulsionada por regulamentações, em vez de adições de capacidade básica de produção de papel. A ação da FDA em janeiro de 2025 sobre 35 notificações de contato com alimentos contendo PFAS acelerou os cronogramas de conversão para embalagens de papel, que anteriormente eram voluntários para alguns conversores. O Canadá apoia a demanda por meio de seu setor de celulose kraft e interesse em aditivos de branqueamento enzimáticos e de base biológica associados aos compromissos corporativos de emissões de Escopo 3. O México está se expandindo a partir de uma base menor por meio de atividades de embalagem de bens de consumo e serviços de alimentação vinculadas ao corredor de manufatura de nearshoring. A nova atividade de produção e distribuição nesse corredor está aumentando a demanda por papelão de embalagem, revestimentos funcionais e programas de produtos químicos de extremidade úmida.
Alemanha, França e os países nórdicos operam fábricas com sistemas de branqueamento estabelecidos sem cloro elementar e totalmente sem cloro. Essa infraestrutura apoia a integração de enzimas e a adoção de produtos químicos de baixo AOX. Na América do Sul, o mercado permanece concentrado no Brasil, onde a produção de celulose atingiu 29,4 milhões de toneladas em 2025, alta de 6,9% em relação a 2024, enquanto as exportações atingiram 20,7 milhões de toneladas, alta de 11,6%. O quadro de licenciamento ambiental do Brasil apoia a aquisição de auxiliares de retenção biodegradáveis e alternativas de base biológica para aplicações de produtos químicos em fábricas. O Oriente Médio e a África permanecem mercados menores; no entanto, fábricas greenfield na Arábia Saudita, Egito e África do Sul estão adotando tecnologias avançadas de deslignificação e branqueamento com peróxido desde o início, sem restrições de capital legado que podem atrasar a adoção de tecnologia em outras regiões. Isso permite a seleção de programas de produtos químicos durante o projeto e a inicialização inicial da fábrica.

Cenário Competitivo
O mercado de produtos químicos especiais para celulose e papel é fragmentado. Kemira, Solenis, Ecolab e BASF operam no segmento de produtos químicos funcionais de extremidade úmida, onde a expertise em aplicação e a otimização de desempenho no nível da fábrica são relevantes. Instalações de produção co-localizadas, capacidades de serviço técnico e relacionamentos estabelecidos com clientes podem apoiar os relacionamentos dos fornecedores com fábricas maiores. Os fornecedores globais estão migrando do fornecimento de produtos para programas de serviços digitais que incorporam dosagem por sensor suave em tempo real, controle de qualidade preditivo e otimização química orientada por dados. Fábricas regionais de médio porte que estão se expandindo, mas carecem de infraestrutura avançada de monitoramento, podem não ser totalmente atendidas por formulações globais padronizadas. Isso cria oportunidades para serviços localizados e suporte de aplicação adaptados a misturas de fibra regionais, condições de máquina, qualidade da água e prioridades operacionais da fábrica.
Em 2026, a Solenis firmou acordo com a Moleaer para expandir o uso da tecnologia de nanobolhas para ativação de polímeros por meio de seu programa Novera. O acordo focou no desempenho do processo e na ativação de polímeros, além do fornecimento de produtos químicos. Em abril de 2026, a Nouryon introduziu o Expancel 081 para ajudar os produtores de papelão a aumentar o uso de fibra reciclada, mantendo as propriedades do cartão. A expansão de capacidade da Kemira na Tailândia fornece uma base de produção regional para atender à demanda por embalagens, cartão e tissue em todo o Sudeste Asiático e na Índia. O mercado de produtos químicos especiais para celulose e papel favorece fornecedores que combinam suporte de aplicação, disponibilidade local, validação de desempenho e benefícios mensuráveis de custo de uso, particularmente onde as fábricas buscam melhorar a resistência, a operabilidade, a eficiência hídrica ou o desempenho de barreira sem perturbar os processos de produção estabelecidos.
Os materiais de base biológica estão criando uma via competitiva distinta para fornecedores menores, incluindo aditivos de resistência à base de lignosulfonato, sistemas de colagem à base de resina e floculantes de base biológica. Formuladores menores no Brasil e no Sudeste Asiático estão adaptando produtos enzimáticos de destintagem e tratamento de água às condições locais de carga de fibra reciclada que podem não se alinhar com as formulações globais padrão. Sua posição competitiva depende do suporte específico de aplicação e da capacidade de resposta local, em vez de um amplo portfólio global de produtos. Os requisitos de gestão ambiental ISO 14001 também podem influenciar a governança de aquisições das fábricas, resultando em uma estrutura competitiva em que os fornecedores globais operam em categorias de produtos químicos funcionais estabelecidas. Ao mesmo tempo, formuladores regionais especializados atendem a aplicações locais e de base biológica.
Líderes da Indústria de Produtos Químicos Especiais para Celulose e Papel
Kemira Oyj
Solenis
BASF
Ecolab Inc.
Buckman
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Abril de 2026: A Nouryon introduziu comercialmente as microesferas Expancel 081 no evento Pulp and Beyond 2026 em Helsinque. Quando utilizadas em até 1% no papelão, o produto aumenta o volume e a espessura em 15–25%, permitindo que as fábricas atinjam metas de desempenho com maior teor de fibra reciclada sem aumentar a gramatura.
- Março de 2025: A instalação Wellgrow expandida da Kemira na Tailândia atingiu o status operacional pleno, com capacidade anual de aproximadamente 100.000 toneladas de agentes químicos de resistência. A instalação atende ao mercado de Produtos Químicos Especiais para Celulose e Papel no Sudeste Asiático e na Índia em aplicações de papel, cartão e tissue. A expansão de vários milhões de euros incluiu múltiplas linhas de produção e representou o maior compromisso de capacidade da Kemira na Ásia-Pacífico até o momento.


Escopo do Relatório Global do Mercado de Produtos Químicos Especiais para Celulose e Papel
Os produtos químicos especiais para celulose e papel são formulações utilizadas na fabricação de celulose e papel para melhorar a eficiência de produção, gerenciar os processos da fábrica e fornecer características de desempenho específicas aos produtos finais.
O mercado de produtos químicos especiais para celulose e papel é segmentado por tipo de produto, aplicação, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em surfactantes, polímeros, produtos químicos de processo, produtos químicos para tratamento de água, pigmentos e corantes e produtos químicos especiais. Por aplicação, o mercado é segmentado em fabricação de papel, revestimento de papel, branqueamento de polpa, conversão de papel e produção de papel especial. Por indústria do usuário final, o mercado é segmentado em papel de impressão e escrita, papel de embalagem e cartão, papel tissue e toalha e papel especial. O relatório também abrange o tamanho do mercado e as previsões para produtos químicos especiais para celulose e papel em 15 países nas principais regiões. Os tamanhos e as previsões de mercado são fornecidos em termos de valor (USD).
| Surfactantes |
| Polímeros |
| Produtos Químicos de Processo |
| Produtos Químicos para Tratamento de Água |
| Pigmentos e Corantes |
| Produtos Químicos Especiais |
| Fabricação de Papel |
| Revestimento de Papel |
| Branqueamento de Polpa |
| Conversão de Papel |
| Produção de Papel Especial |
| Papel de Impressão e Escrita |
| Papel de Embalagem e Cartão |
| Papel Tissue e Toalha |
| Papel Especial |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Surfactantes | |
| Polímeros | ||
| Produtos Químicos de Processo | ||
| Produtos Químicos para Tratamento de Água | ||
| Pigmentos e Corantes | ||
| Produtos Químicos Especiais | ||
| Por Aplicação | Fabricação de Papel | |
| Revestimento de Papel | ||
| Branqueamento de Polpa | ||
| Conversão de Papel | ||
| Produção de Papel Especial | ||
| Por Indústria do Usuário Final | Papel de Impressão e Escrita | |
| Papel de Embalagem e Cartão | ||
| Papel Tissue e Toalha | ||
| Papel Especial | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Produtos Químicos Especiais para Celulose e Papel?
O tamanho do mercado de Produtos Químicos Especiais para Celulose e Papel foi avaliado em 25,35 bilhões de USD em 2025 e estima-se que cresça de 26,66 bilhões de USD em 2026 para atingir 34,54 bilhões de USD até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031).
Qual categoria de produto lidera os produtos químicos especiais para celulose e papel?
Os polímeros lideraram com uma participação de 27,45% em 2025 e têm projeção de crescimento a um CAGR de 5,84% até 2031, refletindo seu papel nas aplicações de retenção, drenagem e resistência a úmido.
Qual aplicação está crescendo mais rapidamente nos produtos químicos especiais para celulose e papel?
O revestimento de papel é a aplicação de crescimento mais rápido, com um CAGR projetado de 6,13% até 2031, apoiado pela reformulação de barreira livre de PFAS e pela demanda por sistemas de revestimento à base de água e repulpáveis.
Por que as fibras recicladas estão aumentando a demanda por produtos químicos especiais?
A carga de fibra reciclada apresenta ligação de fibra mais fraca e menor área de superfície disponível, o que aumenta a necessidade de aditivos de resistência, auxiliares de drenagem, fixadores e programas enzimáticos que ajudam as fábricas a manter a qualidade do papel.
Página atualizada pela última vez em:



