
紙バリアコーティング市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
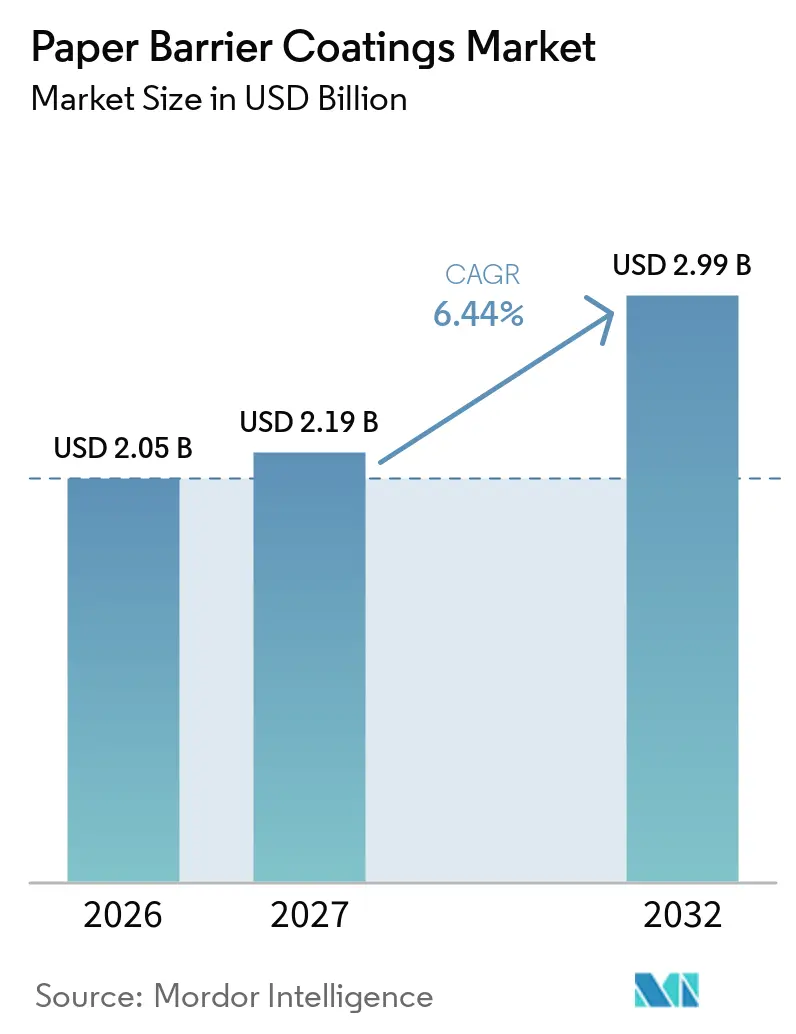
| 市場規模 (2027) | 2.19 十億米ドル |
| 市場規模 (2032) | 2.99 十億米ドル |
| 成長率 (2027 - 2032) | 6.44 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる紙バリアコーティング市場分析
紙バリアコーティング市場規模は2026年に2.05 ビリオン 米ドルと評価され、2027年の2.19 ビリオン 米ドルから2032年には2.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.44%です。ペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に関する規制上の制限により、コンバーターは紙包装向けの水性・フッ素フリーバリアへの移行を進めています。EU規則2025/40は、食品接触包装における個別PFASについて25 ppb(十億分の一)、対象PFAS合計について250 ppbの上限を設定しており、欧州における適合代替品の必要性を強化しています。紙バリアコーティング市場は、ブランドオーナーがポリエチレンラミネート紙をリサイクル要件を満たせるファイバーベースのフォーマットに置き換えるにつれて恩恵を受けています。サプライヤーは、低塗工量製品、食品接触認可、および既存の紙加工設備で使用可能な素材を提供することで対応しています。コストプレミアム、試験要件、および不均一な回収システムが、価格感応度の高い用途での普及を引き続き遅らせています。
レポートの主要ポイント
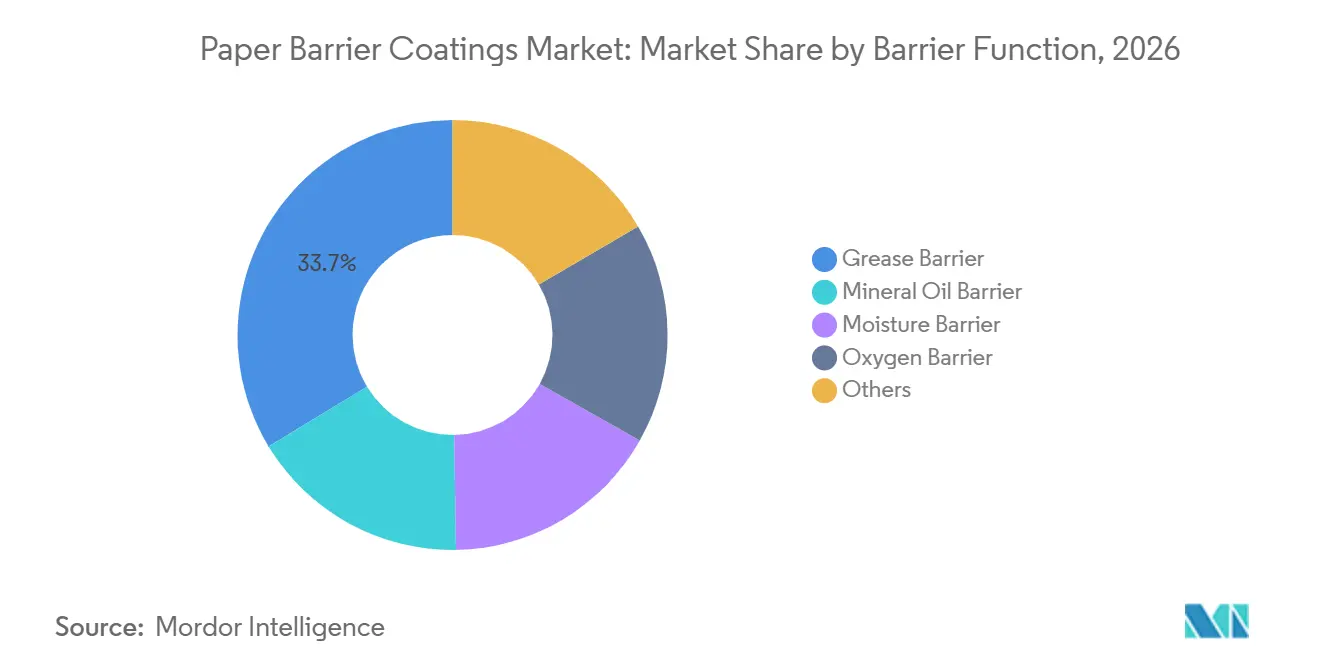
- バリア機能別では、グリースバリアが2026年の紙バリアコーティング市場シェアの33.67%を占め、酸素バリアは2032年までに7.12%のCAGRで成長すると予測されています。
- 化学組成別では、アクリルが2026年の紙バリアコーティング市場シェアの28.12%を占め、バイオベースポリマーは2032年までに7.37%のCAGRで成長すると予測されています。
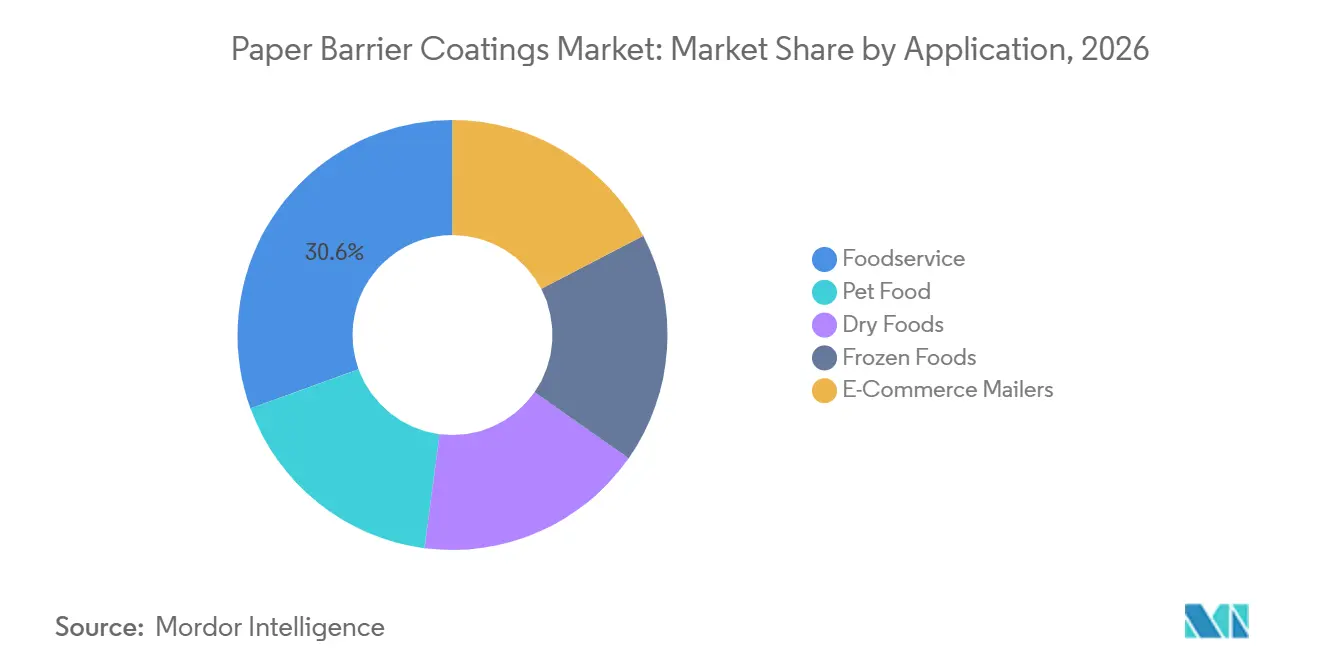
- 用途別では、フードサービスが2026年の紙バリアコーティング市場シェアの30.55%を占め、Eコマースメーラーは2032年までに7.58%のCAGRで成長すると予測されています。
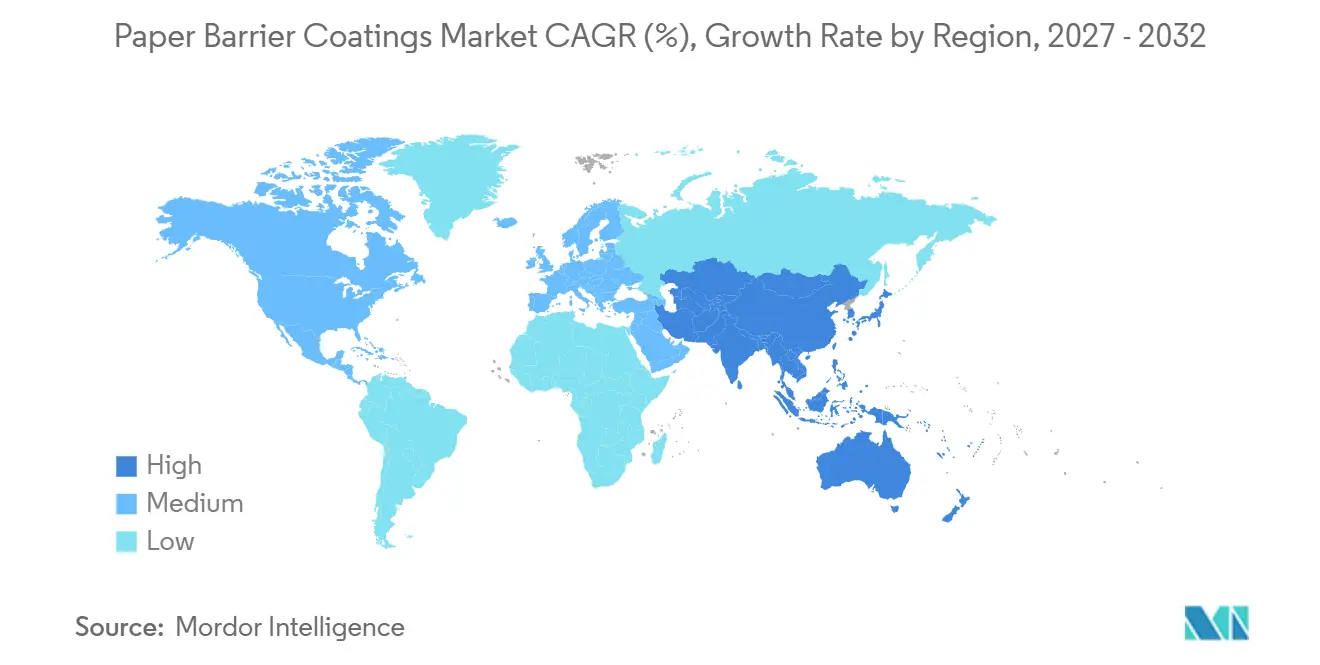
- 地域別では、アジア太平洋が2026年の紙バリアコーティング市場シェアの38.28%を占め、2032年までに7.45%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の紙バリアコーティング市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチックからファイバー包装への転換 | +1.8% | グローバル | 短期(2年以内) |
| PFASの段階的廃止と適合代替品 | +1.5% | 欧州、北米 | 短期(2年以内) |
| リサイクル可能・再パルプ化可能なフードサービスフォーマット | +1.0% | グローバルフードサービス拠点 | 中期(2~4年) |
| Eコマースおよび自動化フルフィルメント包装 | +0.8% | アジア太平洋、北米、欧州 | 中期(2~4年) |
| 低塗工量および既存ライン互換性 | +0.4% | グローバル、APACおよび欧州での早期普及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックからファイバー包装への転換
使い捨てプラスチックおよびポリエチレンラミネート紙の代替は、紙バリアコーティング市場における持続的なドライバーです。規および包装コミットメントがファイバーベース素材を優遇するにつれ、ブランドオーナーとコンバーターは調達仕様を変更しています。この転換には、各パッケージのグリース、水分、または酸素への暴露に対応したバリア化学が必要です。このニーズは、単一製品を販売するサプライヤーよりも複数のコーティングオプションを持つサプライヤーを有利にします。BASFとUPM Specialty Materialsは2026年5月に協業を発表し、Joncryl HPB水性バリア樹脂と各種UPM紙を脂肪性食品および乾燥食品用途向けに組み合わせました。このパートナーシップは、紙の転換がすべての紙包装を単一の用途として扱うのではなく、コーティングと基材のマッチングに依存することを示しています。
PFASの段階的廃止と適合代替品
PFAS規制は、食品接触紙包装に対する即時の再処方要件を生み出しています。EU規則2025/40は、欧州連合における食品接触包装に適用されるPFAS濃度上限を設定しました[1]。したがって、紙バリアコーティング市場は、以前フッ素化学グリースバリアを使用していたコンバーターに対して明確な適合の役割を果たします。バイオベース代替品のコストは1平方メートルあたり0.015米ドルから0.98米ドルであるのに対し、PFAS処理は1平方メートルあたり0.00012米ドルであり、移行コストが上昇します。ハイブリッドディスパージョン処方は、コンバーターがフッ素フリー要件とコストおよび操業性能のバランスをとるのに役立ちます。食品接触認可を取得した製品は、再処方から商業使用までの期間を短縮できます。
リサイクル可能・再パルプ化可能なフードサービスフォーマット
クイックサービスレストラン、コーヒーブランド、および施設食品事業者は、再パルプ化可能な紙フォーマットの指定を増やしています。その選択は、複数の包装システムにおける拡大生産者責任費用およびリサイクル可能性分類によって形成されています。コーティングは再パルプ化中に清潔に分離し、製紙工場が汚染物質を生じさせることなく繊維を回収できるようにする必要があります。この区別は重要です。なぜなら、パッケージはリサイクル表示を持ちながらも、製紙工場での操業上の問題を引き起こす可能性があるからです。Kemira Oyjは、FennoGuardバリアコーティングが標準化されたCEPI v2.0リサイクル可能性試験において未コーティング素材と同等の性能を発揮したと述べています。Mondiは2025年9月に検証済みPFASフリーのre/cycle FunctionalBarrier Paperシリーズを発表し、コンバーターにすでに適合した紙基材を提供しました。
Eコマースおよび自動化フルフィルメント包装
Eコマースの成長は、耐湿性・耐グリース性の紙メーラー、ライナー、オーバーラップへの需要を拡大しています。食品デリバリーは、パッケージが湿気や油分のある状況で食事を運ぶ場合に特に重要です。紙バリアコーティング市場はまた、自動充填・包装ラインの取り扱い要件を満たす必要があります。表面摩擦の不均一性は、縦型フォームフィルシールおよび横型包装設備を中断させる可能性があります。Michelman, Inc.は2026年4月にNuvita Life 4002およびNuvita Life 4605を発表し、これらのプセス向けに低摩擦係数とクリース耐性を備えています。加工の一貫性は、大量生産コンバーターにとってバリア性能と同様に重要になっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーティング、印刷、成形にわたる多段階適格性確認 | -0.6% | グローバル | 中期(2~4年) |
| 乾燥エネルギーおよびライン速度の制約 | -0.5% | 欧州、北米 | 中期(2~4年) |
| 不均一な回収・リサイクルインフラ | -0.3% | 南米、中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コーティング、印刷、成形にわたる多段階適格性確認
新しいバリア処方は、コンバーターが商業規模で採用する前にいくつかの確認を満たす必要があります。食品接触適合性、PFASフリー検証、再パルプ化試験、印刷試験、成形試験はそれぞれ時間を要する可能性があります。コンバーターが各用途を個別に検証しなければならない場合、このプロセスには12~18ヶ月かかることがあります。発売前に複数の認可を取得した企業はこの遅延を短縮できます。Michelman, Inc.のNuvita Lifeコーティングは、TÜV Austria OKバイオベースクラス5認証を取得しており、リサイクルおよび包装ラインの性能を考慮して設計されています。コンバーターは、多数の在庫管理単位を管理し、明確な試験経路がない場合、切り替えを延期することがあります。
不均一な回収・リサイクルインフラ
南米および中東・アフリカ全域で回収・リサイクルシステムが不均一です。組織的な回収と再パルプ化能力が限られている場合、紙包装はその完全なリサイクル価値を発揮できません。これにより、地域のリサイクル結果に依存する用途において、バリアコーティング紙の優位性が低下します。フードサービスラッパー、ベーカリー用紙、トレーは、その使用が複雑な回収システムに依存しないため、依然として関連性があります。ブラジルの政令第12,688/2025号はプラスチック包装に対する逆物流要件を設定し、代替包装材料への注目を高めています[2]。輸出業者はまた、欧州および北米の顧客からの調達要件を満たすために適合紙包装を採用することがあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
バリア機能別:グリースバリアが収益を牽引し、酸素バリアが拡大
グリースバリアは2026年の紙バリアコーティング市場において市場収益の33.67%を占めました。グリースバリアは、油性食品との直接接触が一般的なラッパー、食品トレー、ベーカリー用紙に使用されています。モイスチャーバリアコーティングは、結露がパッケージの強度と外観に影響を与える可能性があるコールドチェーンおよび冷凍食品フォーマットに対応します。ミネラルオイルバリアコーティングは、リサイクル繊維から食品へのミネラルオイル飽和炭化水素およびミネラルオイル芳香族炭化水素の移行に関する懸念に対処します。これらの用途は、紙バリアコーティング市場に単一のフードサービス用途を超えた幅広い機能的基盤を与えています。
酸素バリアは2032年までに7.12%のCAGRで成長すると予測されています。このセグメントは、より長い賞味期限を必要とする乾燥食品、ペットフード、および改変雰囲気包装を支援します。これらのカテゴーの紙フォーマットは、アルミニウムラミネートおよび多層プラスチック構造の代替を目指しています。2025年にACS Omegaに掲載された論文では、ポリビニルアルコールとナノクレイ複合コーティングが23℃・相対湿度50%の条件下で0.875 cm³·mm/m²·dayの酸素透過係数を達成したと報告されています。この結果は、コーティング設計がパッケージに適している場合、紙ベース構造がより高いバリア性能に達することができることを示しています。酸素保護は、保管中の空気暴露を制限することで食品品質が維持される用途において引き続き重要です。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
化学組成別:アクリルの規模が持続し、バイオベースポリマーが規制需要を狙う
アクリルは2026年の紙バリアコーティング市場において市場収益の28.12%を占めました。その地位は、処方の成熟度、確立されたライン速度互換性、およびいくつかの代替化学組成よりも低いコストを反映しています。アクリルコーティングは、温かい食品包装を含むグリース耐性を必要とする用途に引き続き対応しています。一部の商業用アクリルシステムは、マスバランス方式を通じて再生可能原料含有量を使用するようになっています。これにより、完全バイオベース処方のコストをかけずに部分的なバイオベース表示を支援できます。BASFは、Joncryl HPB 1702を60℃までの温度でグリース耐性を維持するアクリルエマルジョンとして説明しました。
バイオベースポリマーは2032年までに7.37%のCAGRで成長すると予測されています。需要はリサイクル要件とサーキュラー包装表示に対するブランドオーナーの関心に結びついています。ポリビニルアルコールは高性能酸素バリア用途において引き続き関連性があります。Kuraray Co., Ltd.のPLANTIC EP樹脂はリサイクル可能性認証を取得しており、コンバーターの適格性確認プロセスを短縮できます。ワックスディスパージョン化学は、パラフィンベース素材が再パルプ化性の低さと関連付けられる場合に圧力を受けています。ハイブリッドディスパージョンシステムは、紙のリサイクル要件を支援しながら耐水性を提供できます。欧州包装規則に基づくリサイクル設計の95/5基準は、リサイクル性能が未解決の化学組成のアクセスを制限する可能性があります。
用途別:フードサービスが需要を牽引し、Eコマースメーラーが仕様を再構成
フードサービスは2026年の紙バリアコーティング市場規模の30.55%を占めました。クイックサービスレストラン、施設給食業者、コーヒー小売業者は、PFAS処理されたラッパー、トレー、ベーカリー用紙を代替しています。これらのフォーマットは、紙リサイクルシステムに適合しながらグリース耐性を必要とします。このセグメントは、毎日の繰り返し使用と大量調達量から恩恵を受けています。フードサービスプロバイダーはまた、包装設備で一貫して稼働する素材を必要としています。PFAS規制は、これの用途向けの水性ディスパージョンコーティングへの移行を強化しています。
Eコマースメーラーは2032年までに7.58%のCAGRで成長すると予測されています。小売・ファッションプラットフォームは、耐湿性と耐引裂性を必要とする紙ベース代替品でプラスチックメーラーを代替しています。乾燥食品包装も砂糖、小麦粉、シリアル、菓子類向けに紙構造を採用しています。2026年5月、UPM、Michelman, Inc.、BOBSTはティーバッグ、オートミール、砂糖スティックパック、クッキー、チョコレート向けの包装コンセプトを発表しました。冷凍食品は、凍結融解サイクルと結露を通じて完全性を保持するコーティングを必要とします。ペットフードは、賞味期限の延長が冷蔵の必要性を低減できるため、プレミアム酸素バリアの機会を生み出しています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2026年の紙バリアコーティング市場において収益の38.28%を占め、2032年までに7.45%のCAGRで成長すると予測されています。中国は大規模な紙加工基盤と食品デリバリーおよびEコマース包装の大量需要を提供しています。インドの成長するクイックサービスレストランおよびEコマース活動は、コーティング紙フォーマットへの需要を追加しています。国内製紙工場はインラインディスパージョンコーティング能力の追加を始めています。韓国と日本は、バリア性能を保護しながら塗工量を低減することを目指した薄膜コーティング技術を開発しています。
北米は、州レベルのPFAS規制と紙メーラーおよび配送封筒への需要を通じて前進しています。カリフォルニア州のAB 1200は植物繊維食品包装におけるPFASを制限し、適合文書を要求しています。米国の14州以上が食品接触包装に対するPFAS規制を制定しています。欧州は、包装規則がPFAS上限とリサイクル設計要件を設定しているため、主要な規制センターであり続けています。ドイツの加工基盤は水性ディスパージョンシステムを採用しており、北欧市場は回収システムがより成熟しているためバイオベースコーティングに有利な条件を提供しています。
南米は、欧州および北米に輸出する食品輸出業者に対してコンプライアンス主導の機会を提供しています。プラスチック包装に対するブラジルの逆物流要件は2026年から適用され、ファイバーベース代替品への関心を高める可能性があります。アルゼンチンの食肉、ベーカリー、乾燥食品輸出業者は、海外小売顧客からPFASフリー要件に直面することがあります。サウジアラビアはビジョン2030プログラムを通じて国内包装製造能力を追加しています。中東・アフリカの多くの地域では回収インフラが限られています。このため、フードサービスラッパーやベーカリー用紙などの即時使用フォーマットは、組織的な回収と再パルプ化に依存する用途よりも実用的です。
競合環境
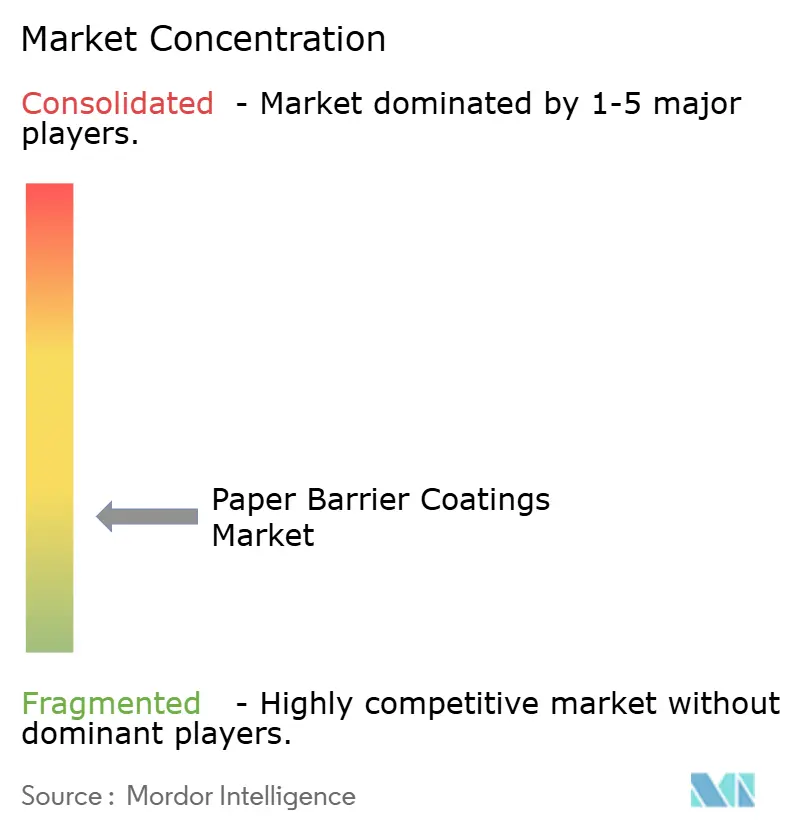
紙バリアコーティング市場は高度に断片化されており、上位5社にはSolenis、Michelman, Inc.、Dow、BASF、Archromaが含まれます。多国籍化学品サプライヤーは幅広い水性ディスパージョンポートフォリオを保有し、統合製紙メーカーはバリアコーティング紙・板紙を通じて競合しています。BASF、Henkel AG & Co. KGaA、Kemira Oyjはコーティング化学の分野で活発に活動しています。Stora EnsoとMondiはコーティング基材ポートフォリオを通じて競合しています。サプライヤーは欧州および北米の食品接触・リサイクルシステムにおける認可取得をますます追求しています。このアプローチはブランドオーナーのグローバル調達ニーズを支援します。
BASFとUPM Specialty Materialsは2026年5月に、リサイクル可能なファイバーベース包装向けにJoncryl HPB樹脂とUPM紙を結びつける協業を発表しました。Michelman, Inc.は2026年4月にファイバーベース小売食品包装向けにNuvita Life 4002およびNuvita Life 4605を発表しました。これらの製品は低表面摩擦、リサイクル可能性、および堆肥化経路を考慮して設計されました。Henkel AG & Co. KGaAは2026年4月に紙用途向けの水性バリアおよびヒートシールポートフォリオを拡大しました。これらの動きは、素材、食品接触適合性、リサイクル可能性、および加工性能をめぐる競争を示しています。
機会領域には、リサイクル繊維基材向けミネラルオイルバリア、ヒートシール可能なモノマテリアル紙構造、および標準印刷ライン向け薄膜バイオベースコーティングが含まれます。ACTEGAはInterpack 2026において、食品トレー、石鹸箱、ファストフード包装向けの水性バリアコーティングおよび熱可塑性エラストマーディスパージョンを発表しました。Stahlは2026年5月にリサイクル可能・再パルプ化可能な紙ベース包装向けRepuraポートフォリオを発売しました。SolenisとHEIDELBERGも2025年にインラインフレキソグラフィックコーティング統合を実証しました。これらの戦略は、コンバーターのオフライン処理要件を削減できます。
紙バリアコーティング産業のリーダー企業
-
Solenis
-
Michelman, Inc.
-
Dow
-
BASF
-
Archroma
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年9月:Sun ChemicalとArchipelago Technology Groupは、液体バリアおよび耐性コーティングを使用した紙ベース包装の拡大に向けたパートナーシップを発表しました。この協業は、紙基材および成形繊維包装向けのリサイクル可能なバリアソリューションを推進することで紙バリアコーティング市場を支援しました。
- 2026年5月:Stahlは紙ベース包装向けRepuraバリアコーティングポートフォリオを発売し、リサイクル可能性を維持しながら油、グリース、水、水蒸気、酸素に対する保護を提供しました。この発売は、紙がプラスチックベースの包装構造を代替できる高性能コーティングへの需要を支援しました。
世界の紙バリアコーティング市場レポートの範囲
紙バリアコーティングは、紙および板紙に塗布される機能性コーティングであり、グリース、水分、酸素、ミネラルオイルなどの物質に対する耐性を向上させます。紙ベース素材の保護性能を高めながら、バリア特性を必要とする包装やその他の用途での使用を支援します。
紙バリアコーティング市場は、バリア機能、化学組成、用途、地域別にセグメント化されています。バリア機能別では、グリースバリア、モイスチャーバリア、酸素バリア、ミネラルオイルバリア、その他にセグメント化されています。化学組成別では、アクリル、PVOH(ポリビニルアルコール)、バイオベースポリマー、ワックスディスパージョン、ハイブリッドディスパージョンにセグメント化されています。用途別では、フードサービス、乾燥食品、冷凍食品、ペットフード、Eコマースメーラーにセグメント化されています。レポートはまた、15カ国におけ紙バリアコーティングの市場規模と予測をカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| グリースバリア |
| モイスチャーバリア |
| 酸素バリア |
| ミネラルオイルバリア |
| その他 |
| アクリル |
| PVOH(ポリビニルアルコール) |
| バイオベースポリマー |
| ワックスディスパージョン |
| ハイブリッドディスパージョン |
| フードサービス |
| 乾燥食品 |
| 冷凍食品 |
| ペットフード |
| Eコマースメーラー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| バリア機能別 | グリースバリア | |
| モイスチャーバリア | ||
| 酸素バリア | ||
| ミネラルオイルバリア | ||
| その他 | ||
| 化学組成別 | アクリル | |
| PVOH(ポリビニルアルコール) | ||
| バイオベースポリマー | ||
| ワックスディスパージョン | ||
| ハイブリッドディスパージョン | ||
| 用途別 | フードサービス | |
| 乾燥食品 | ||
| 冷凍食品 | ||
| ペットフード | ||
| Eコマースメーラー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
紙バリアコーティング市場の規模はどのくらいですか?
紙バリアコーティング市場規模は2026年に2.05 ビリオン 米ドルと評価され、2027年の2.19 ビリオン 米ドルから2032年には2.99 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは6.44%す。
紙バリアコーティングの需要を牽引しているものは何ですか?
PFAS規制、ファイバーベース包装への転換、リサイクル可能なフードサービスおよびEコマース包装への需要が普及を支援しています。
2026年に最大のシェアを占めたバリア機能はどれですか?
グリースバリアは2026年に33.67%を占め、フードサービス、ベーカリー、クイックサービスレストラン包装に支えられています。
2032年までに最も速く成長すると予測されている化学組成はどれですか?
バイオベースポリマーは、包装購買者がリサイクル可能・バイオベースオプションを求めるにつれ、2032年までに7.37%のCAGRで成長すると予測されています。