
Marktgröße und Marktanteil für Papier-Barrierebeschichtungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.19 Milliarden US-Dollar |
| Marktgröße (2032) | 2.99 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.44 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Papier-Barrierebeschichtungen von Mordor Intelligence
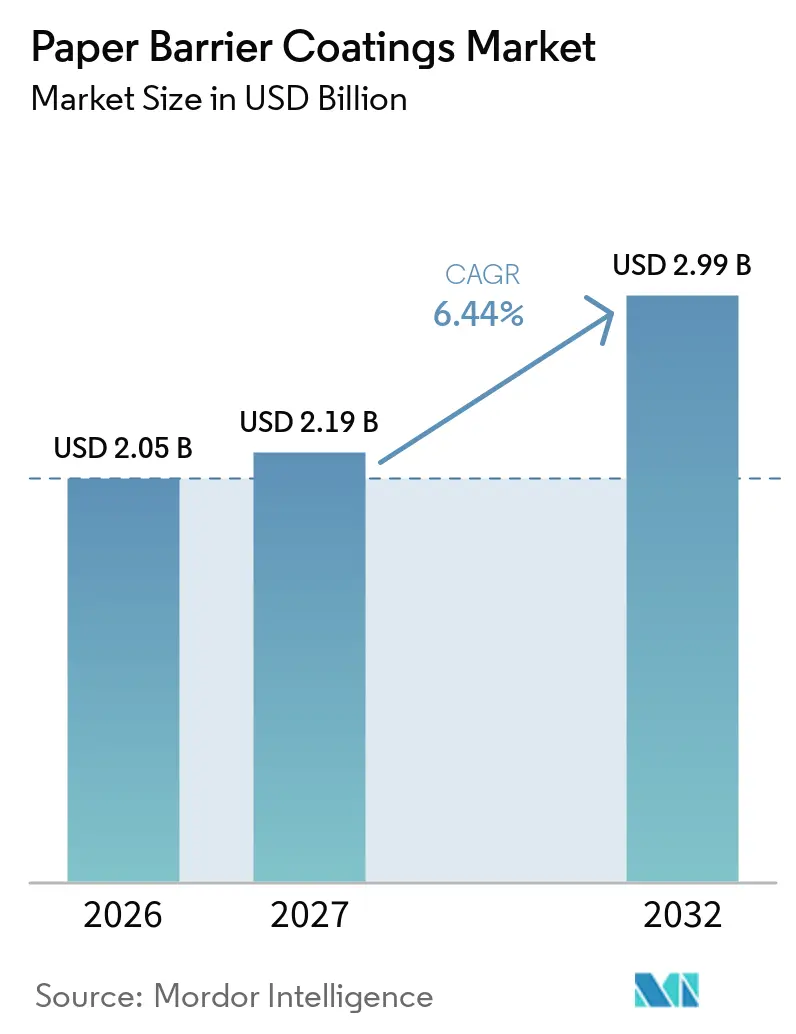
Die Marktgröße für Papier-Barrierebeschichtungen wurde im Jahr 2026 auf 2,05 Milliarden USD geschätzt und soll von 2,19 Milliarden USD im Jahr 2027 auf 2,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,44 % während des Prognosezeitraums (2027–2032). Regulatorische Beschränkungen für per- und polyfluorierte Alkylsubstanzen (PFAS) veranlassen Verarbeiter, auf wasserbasierte und fluorfreie Barrieren für Papierverpackungen umzusteigen. Die Verordnung (EU) 2025/40 legt Grenzwerte von 25 Teilen pro Milliarde für einzelne PFAS und 250 Teilen pro Milliarde für die Gesamtmenge der gezielten PFAS in lebensmittelkontaktierenden Verpackungen fest und stärkt den Bedarf an konformen Alternativen in Europa. Der Markt für Papier-Barrierebeschichtungen profitiert auch davon, dass Marken polyethylenbeschichtetes Papier durch faserbasierte Formate ersetzen, die Recyclinganforderungen erfüllen können. Lieferanten reagieren mit Produkten mit geringerem Beschichtungsgewicht, Zulassungen für den Lebensmittelkontakt und Materialien, die auf vorhandenen Papierverarbeitungsanlagen eingesetzt werden können. Kostenaufschläge, Prüfanforderungen und uneinheitliche Rückgewinnungssysteme verlangsamen die Einführung in preissensiblen Anwendungen weiterhin.
Wichtigste Erkenntnisse des Berichts
- Nach Barrierefunktion hielt die Fettbarriere im Jahr 2026 einen Marktanteil von 33,67 % am Markt für Papier-Barrierebeschichtungen, während die Sauerstoffbarriere bis 2032 voraussichtlich mit einer CAGR von 7,12 % wachsen wird.
- Nach Chemie hielt Acryl im Jahr 2026 einen Marktanteil von 28,12 % am Markt für Papier-Barrierebeschichtungen, während biobasierte Polymere bis 2032 voraussichtlich mit einer CAGR von 7,37 % wachsen werden.
- Nach Anwendung hielt Foodservice im Jahr 2026 einen Marktanteil von 30,55 % am Markt für Papier-Barrierebeschichtungen, während E-Commerce-Versandtaschen bis 2032 voraussichtlich mit einer CAGR von 7,58 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,28 % am Markt für Papier-Barrierebeschichtungen und soll bis 2032 mit einer CAGR von 7,45 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Papier-Barrierebeschichtungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Umstellung von Kunststoff- auf Faserverpackungen | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| PFAS-Ausstieg und compliance-fähige Alternativen | +1.5% | Europa, Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Recycelbare und repulpierbare Foodservice-Formate | +1.0% | Globale Foodservice-Zentren | Mittelfristig (2–4 Jahre) |
| E-Commerce und automatisierte Fulfillment-Verpackungen | +0.8% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Geringes Beschichtungsgewicht und Kompatibilität mit bestehenden Linien | +0.4% | Global, frühe Gewinne in APAC und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Umstellung von Kunststoff- auf Faserverpackungen
Der Ersatz von Einwegkunststoffen und polyethylenbeschichtetem Papier ist ein dauerhafter Treiber für den Markt für Papier-Barrierebeschichtungen. Markeninhaber und Verarbeiter ändern ihre Beschaffungsspezifikationen, da Vorschriften und Verpackungsverpflichtungen faserbasierte Materialien begünstigen. Der Wandel erfordert eine Barrierebeschichtung, die der Exposition des jeweiligen Verpackungsmaterials gegenüber Fett, Feuchtigkeit oder Sauerstoff entspricht. Dieser Bedarf begünstigt Lieferanten mit mehreren Beschichtungsoptionen gegenüber Lieferanten, die ein einzelnes Produkt verkaufen. BASF und UPM Specialty Materials gaben im Mai 2026 eine Zusammenarbeit bekannt, bei der Joncryl HPB wasserbasierte Barrieresharze mit verschiedenen UPM-Papieren für fettige Lebensmittel und Trockenlebensmittelanwendungen kombiniert wurden. Die Partnerschaft zeigt, dass die Papierverarbeitung von der Abstimmung zwischen Beschichtung und Substrat abhängt, anstatt alle Papierverpackungen als eine einzige Anwendung zu behandeln.
PFAS-Ausstieg und compliance-fähige Alternativen
PFAS-Beschränkungen schaffen einen unmittelbaren Reformulierungsbedarf für lebensmittelkontaktierende Papierverpackungen. Die Verordnung (EU) 2025/40 legte PFAS-Konzentrationsgrenzwerte fest, die für lebensmittelkontaktierende Verpackungen in der Europäischen Union gelten[1]. Der Markt für Papier-Barrierebeschichtungen hat daher eine klare Compliance-Funktion für Verarbeiter, die bisher fluorchemische Fettbarrieren verwendet haben. Biobasierte Alternativen kosten 0,015 bis 0,98 USD pro m², verglichen mit 0,00012 USD pro m² für PFAS-Behandlungen, was die Umstellungskosten erhöht. Hybride Dispersionszubereitungen können Verarbeitern helfen, fluorfreie Anforderungen mit Kosten und Betriebsleistung in Einklang zu bringen. Produkte mit Lebensmittelkontaktzulassungen können die Zeit zwischen Reformulierung und kommerziellem Einsatz verkürzen.
Recycelbare und repulpierbare Foodservice-Formate
Schnellrestaurants, Kaffeemarken und institutionelle Lebensmittelbetreiber spezifizieren zunehmend repulpierbare Papierformate. Ihre Entscheidungen werden durch Gebühren für die erweiterte Herstellerverantwortung und Recyclingklassifizierungen in verschiedenen Verpackungssystemen beeinflusst. Eine Beschichtung muss sich beim Repulpieren sauber ablösen, damit Papiermühlen Fasern zurückgewinnen können, ohne Verunreinigungen zu erzeugen. Diese Unterscheidung ist wichtig, weil eine Verpackung ein Recycling-Kennzeichen tragen kann, aber dennoch Betriebsprobleme in einer Papiermühle verursachen kann. Kemira Oyj gibt an, dass seine FennoGuard-Barrierebeschichtungen in standardisierten CEPI v2.0-Recyclingtests vergleichbare Ergebnisse wie unbeschichtetes Material erzielten. Mondi führte im September 2025 seine verifizierte PFAS-freie re/cycle FunctionalBarrier Paper-Reihe ein und bietet Verarbeitern ein bereits konformes Papiersubstrat.
E-Commerce und automatisierte Fulfillment-Verpackungen
Das E-Commerce-Wachstum weitet die Nachfrage nach feuchtigkeits- und fettbeständigen Papierversandtaschen, Einlagen und Umhüllungen aus. Lebensmittellieferungen sind besonders wichtig, wenn Verpackungen Mahlzeiten unter feuchten oder öligen Bedingungen transportieren. Der Markt für Papier-Barrierebeschichtungen muss auch die Handhabungsanforderungen automatisierter Abfüll- und Verpackungslinien erfüllen. Inkonsistente Oberflächenreibung kann vertikale Form-Füll-Siegel- und horizontale Verpackungsanlagen unterbrechen. Michelman, Inc. führte im April 2026 Nuvita Life 4002 und Nuvita Life 4605 mit einem niedrigen Reibungskoeffizienten und Knitterbeständigkeit für diese Prozesse ein. Die Verarbeitungskonsistenz wird für Hochvolumen-Verarbeiter ebenso wichtig wie die Barriereleistung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mehrstufige Qualifizierung über Beschichtung, Druck und Formgebung hinweg | -0.6% | Global | Mittelfristig (2–4 Jahre) |
| Einschränkungen durch Trocknungsenergie und Liniengeschwindigkeit | -0.5% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Uneinheitliche Sammel- und Recyclinginfrastruktur | -0.3% | Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mehrstufige Qualifizierung über Beschichtung, Druck und Formgebung hinweg
Neue Barrierezubereitungen müssen mehrere Prüfungen bestehen, bevor Verarbeiter sie im kommerziellen Maßstab einsetzen. Lebensmittelkontakt-Compliance, PFAS-freie Verifizierung, Repulpierbarkeitstests, Druckversuche und Formgebungsversuche können jeweils Zeit in Anspruch nehmen. Die Abfolge kann 12 bis 18 Monate dauern, wenn ein Verarbeiter jede Anwendung separat validieren muss. Unternehmen, die vor der Markteinführung mehrere Zulassungen sichern, können diese Verzögerung reduzieren. Die Nuvita Life-Beschichtungen von Michelman, Inc. tragen die TÜV Austria OK biobased Klasse 5-Zertifizierung und wurden für Recycling und Verpackungslinienleistung konzipiert. Verarbeiter können einen Wechsel aufschieben, wenn sie viele Lagereinheiten verwalten und keinen klaren Prüfpfad haben.
Uneinheitliche Sammel- und Recyclinginfrastruktur
Sammel- und Recyclingsysteme sind in Südamerika sowie im Nahen Osten und Afrika uneinheitlich. Papierverpackungen können ihren vollen Recyclingwert nicht entfalten, wenn organisierte Rückgewinnung und Repulpierkapazitäten begrenzt sind. Dies verringert den Vorteil von barrierebeschichtetem Papier für Anwendungen, die auf lokale Recyclingergebnisse angewiesen sind. Foodservice-Umhüllungen, Bäckereipapiere und Schalen können dennoch relevant sein, da ihre Verwendung nicht auf komplexe Rückgewinnungssysteme angewiesen ist. Brasiliens Dekret Nr. 12.688/2025 legte Anforderungen an die Rückwärtslogistik für Kunststoffverpackungen fest und erhöhte die Aufmerksamkeit für Ersatzverpackungsmaterialien[2]. Exporteure können auch konforme Papierverpackungen einsetzen, um Beschaffungsanforderungen von Kunden in Europa und Nordamerika zu erfüllen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Barrierefunktion: Fettbarriere verankert den Umsatz, während die Sauerstoffbarriere expandiert
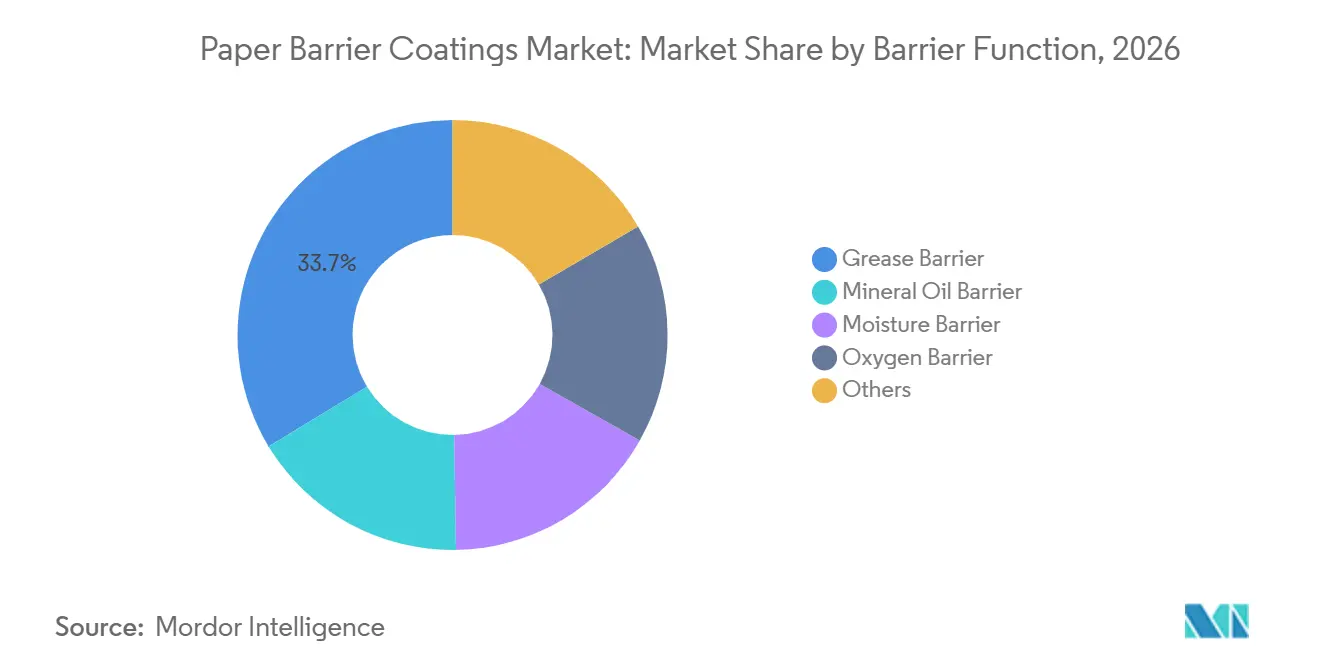
Die Fettbarriere hielt im Jahr 2026 einen Marktanteil von 33,67 % am Umsatz des Marktes für Papier-Barrierebeschichtungen. Fettbarrieren werden in Umhüllungen, Lebensmittelschalen und Bäckereipapieren eingesetzt, wo direkter Kontakt mit fetthaltigen Lebensmitteln üblich ist. Feuchtigkeitsbarrierebeschichtungen dienen Kühlketten- und Tiefkühlkostformaten, bei denen Kondensation die Verpackungsfestigkeit und das Erscheinungsbild beeinträchtigen kann. Mineralölbarrierebeschichtungen befassen sich mit Bedenken hinsichtlich der Migration von mineralölgesättigten Kohlenwasserstoffen und mineralölaromatischen Kohlenwasserstoffen aus recycelten Fasern in Lebensmittel. Diese Anwendungen geben dem Markt für Papier-Barrierebeschichtungen eine breite funktionale Basis, die über einen einzelnen Foodservice-Anwendungsfall hinausgeht.
Die Sauerstoffbarriere soll bis 2032 mit einer CAGR von 7,12 % wachsen. Das Segment unterstützt Trockenlebensmittel, Tiernahrung und Schutzgasverpackungen, die eine längere Haltbarkeit benötigen. Papierformate in diesen Kategorien sollen Aluminiumlaminate und mehrschichtige Kunststoffstrukturen ersetzen. Eine 2025 in ACS Omega veröffentlichte Studie berichtete, dass Polyvinylalkohol- und Nanoclayverbundbeschichtungen bei 23 °C und 50 % relativer Luftfeuchtigkeit einen Sauerstoffdurchlässigkeitskoeffizienten von 0,875 cm³·mm/m²·Tag erreichten. Das Ergebnis zeigt, dass papierbasierte Strukturen eine höhere Barriereleistung erreichen können, wenn das Beschichtungsdesign auf die Verpackung abgestimmt ist. Sauerstoffschutz bleibt wichtig, wenn die Lebensmittelqualität davon abhängt, die Luftexposition während der Lagerung zu begrenzen.


Nach Chemie: Acrylskala bleibt bestehen und biobasierte Polymere zielen auf regulatorische Nachfrage ab
Acryl hielt im Jahr 2026 einen Marktanteil von 28,12 % am Umsatz des Marktes für Papier-Barrierebeschichtungen. Seine Position spiegelte die Formulierungsreife, die etablierte Liniengeschwindigkeitskompatibilität und die geringeren Kosten im Vergleich zu mehreren alternativen Chemien wider. Acrylbeschichtungen dienen weiterhin Anwendungen, die Fettbeständigkeit erfordern, einschließlich Heißspeisen-Verpackungen. Einige kommerzielle Acrylsysteme verwenden jetzt erneuerbaren Rohstoffgehalt durch Massenbilanzierungsmethoden. Dies kann teilweise biobasierte Ansprüche unterstützen, ohne die Kosten einer vollständig biobasierten Formel. BASF beschrieb Joncryl HPB 1702 als Acrylemulsion, die Fettbeständigkeit bei Temperaturen bis zu 60 °C aufrechterhielt.
Biobasierte Polymere sollen bis 2032 mit einer CAGR von 7,37 % wachsen. Die Nachfrage ist mit Recyclinganforderungen und dem Interesse der Markeninhaber an Ansprüchen für Kreislaufverpackungen verbunden. Polyvinylalkohol bleibt in Hochleistungs-Sauerstoffbarriereanwendungen relevant. Die PLANTIC EP-Harze von Kuraray Co., Ltd. haben eine Recyclingzertifizierung erhalten, die den Qualifizierungsprozess für Verarbeiter verkürzen kann. Die Wachsdispersionschemie steht unter Druck, wo paraffinbasierte Materialien mit schlechter Repulpierbarkeit in Verbindung gebracht werden. Hybride Dispersionssysteme können Wasserbeständigkeit bieten und gleichzeitig die Anforderungen an das Papierrecycling unterstützen. Die 95/5-Designkriterien für Recycling gemäß der europäischen Verpackungsverordnung können den Zugang für Chemien mit ungelöster Recyclingperformance einschränken.
Nach Anwendung: Foodservice verankert die Nachfrage und E-Commerce-Versandtaschen konfigurieren Spezifikationen neu
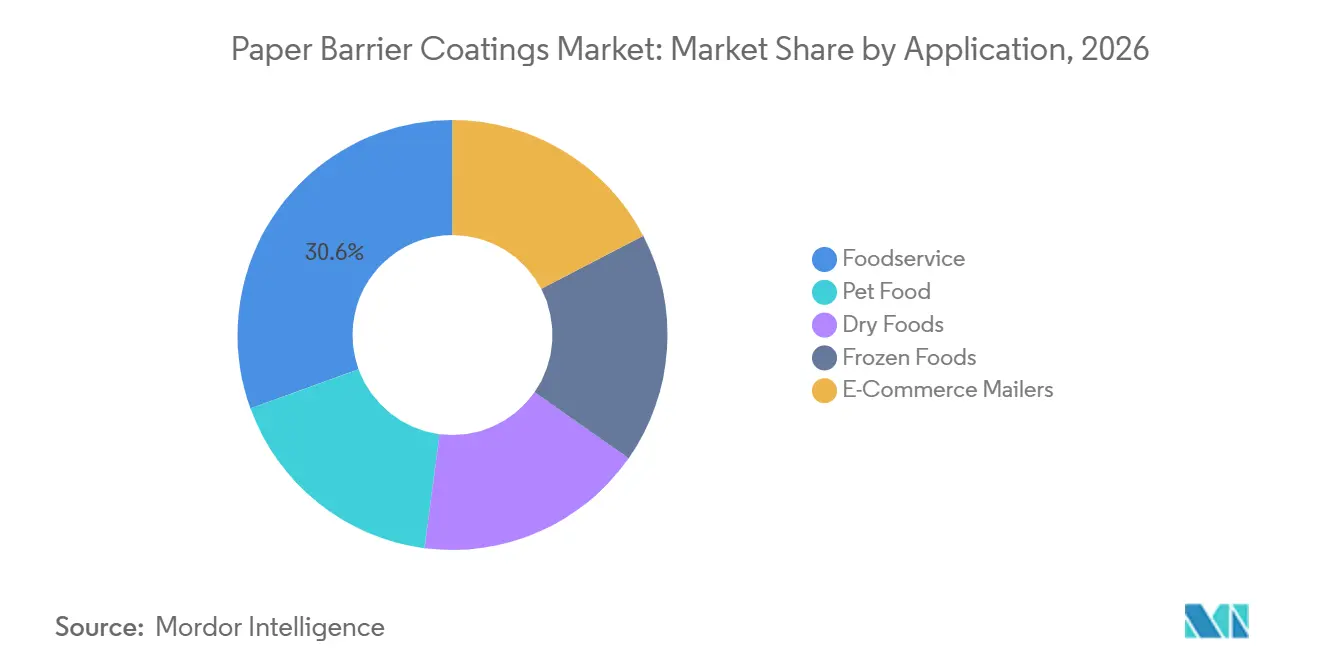
Foodservice hielt im Jahr 2026 einen Marktanteil von 30,55 % an der Marktgröße für Papier-Barrierebeschichtungen. Schnellrestaurants, institutionelle Caterer und Kaffeeeinzelhändler ersetzen PFAS-behandelte Umhüllungen, Schalen und Bäckereipapiere. Diese Formate erfordern Fettbeständigkeit und müssen gleichzeitig für Papierrecyclingsysteme geeignet sein. Das Segment profitiert von wiederholtem täglichem Gebrauch und großen Beschaffungsvolumina. Foodservice-Anbieter benötigen auch Materialien, die auf Verpackungsanlagen konsistent laufen. PFAS-Beschränkungen verstärken den Übergang zu wasserbasierten Dispersionsbeschichtungen für diese Verwendungen.
E-Commerce-Versandtaschen sollen bis 2032 mit einer CAGR von 7,58 % wachsen. Einzel- und Modeplattformen ersetzen Kunststoffversandtaschen durch papierbasierte Alternativen, die Feuchtigkeits- und Reißbeständigkeit benötigen. Trockenlebensmittelverpackungen übernehmen ebenfalls Papierstrukturen für Zucker, Mehl, Getreide und Süßwaren. Im Mai 2026 präsentierten UPM, Michelman, Inc. und BOBST Verpackungskonzepte für Teebeutel, Haferflocken, Zuckersticks, Kekse und Schokolade. Tiefkühlkost erfordert Beschichtungen, die ihre Integrität durch Gefrier-Tau-Zyklen und Kondensation behalten. Tiernahrung schafft eine Premium-Sauerstoffbarrierechance, da die Verlängerung der Haltbarkeit den Bedarf an Kühlung reduzieren kann.
Geografische Analyse
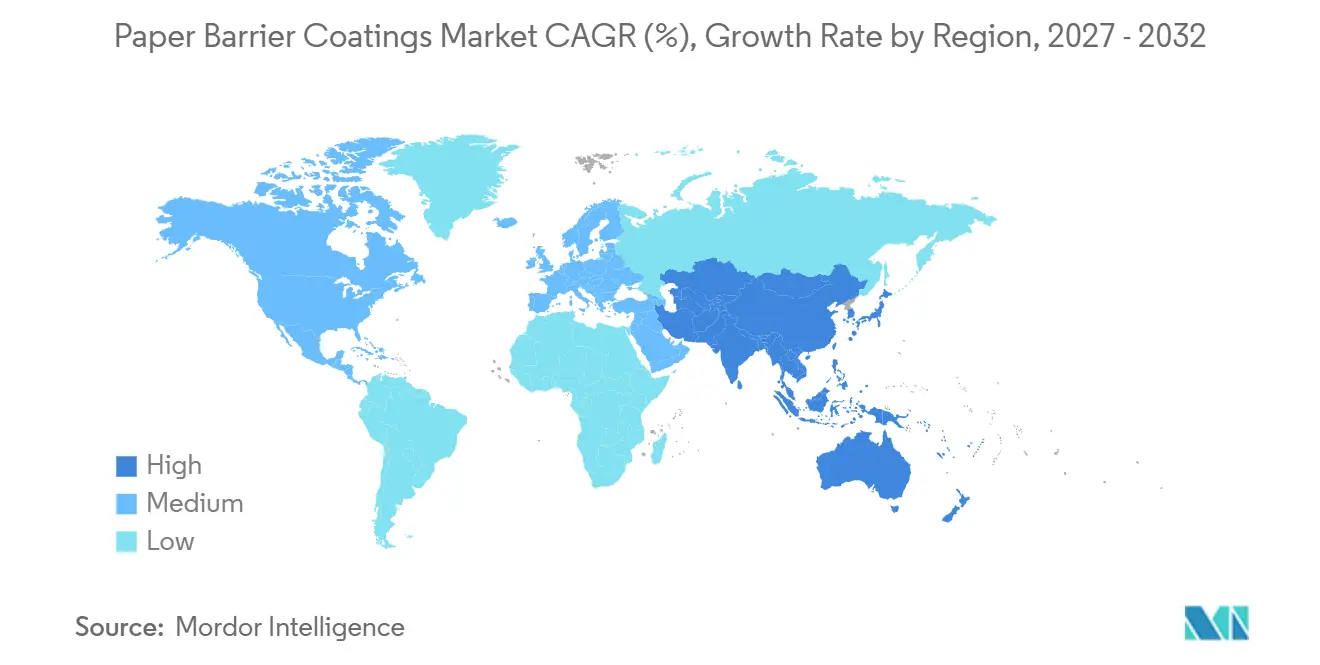
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 38,28 % am Markt für Papier-Barrierebeschichtungen und soll bis 2032 mit einer CAGR von 7,45 % wachsen. China bietet eine große Papierverarbeitungsbasis und hohe Volumina an Lebensmittellieferungs- und E-Commerce-Verpackungen. Indiens wachsende Schnellrestaurant- und E-Commerce-Aktivität erhöht die Nachfrage nach beschichteten Papierformaten. Inländische Papiermühlen beginnen, Inline-Dispersionsbeschichtungsfähigkeiten hinzuzufügen. Südkorea und Japan entwickeln Dünnschichttechnologien, die das Beschichtungsgewicht senken und gleichzeitig die Barriereleistung schützen sollen.
Nordamerika entwickelt sich durch PFAS-Vorschriften auf Staatsebene und die Nachfrage nach Papierversandtaschen und Versandumschlägen weiter. Kaliforniens AB 1200 beschränkt PFAS in pflanzenfaserbasierten Lebensmittelverpackungen und erfordert Compliance-Dokumentation. Mehr als 14 US-Bundesstaaten haben PFAS-Beschränkungen für lebensmittelkontaktierende Verpackungen erlassen. Europa bleibt ein wichtiges regulatorisches Zentrum, da seine Verpackungsvorschriften PFAS-Grenzwerte und Designanforderungen für das Recycling festlegen. Deutschlands Verarbeitungsbasis übernimmt wasserbasierte Dispersionssysteme, während nordische Märkte bessere Bedingungen für biobasierte Beschichtungen bieten, da die Sammelsysteme ausgereifter sind.
Südamerika bietet compliance-getriebene Chancen für Lebensmittelexporteure, die Europa und Nordamerika beliefern. Brasiliens Anforderungen an die Rückwärtslogistik für Kunststoffverpackungen gelten ab 2026 und können das Interesse an faserbasierten Alternativen steigern. Argentiniens Fleisch-, Bäckerei- und Trockenlebensmittelexporteure können PFAS-freie Anforderungen von ausländischen Einzelhandelskunden gegenüberstehen. Saudi-Arabien baut durch Vision-2030-Programme inländische Verpackungsfertigungskapazitäten auf. Der Nahe Osten und Afrika verfügen an vielen Standorten über eine begrenzte Sammelinfrastruktur. Dies macht Formate für den sofortigen Gebrauch, einschließlich Foodservice-Umhüllungen und Bäckereipapiere, praktischer als Anwendungen, die auf organisierte Rückgewinnung und Repulpierung angewiesen sind.

Wettbewerbslandschaft
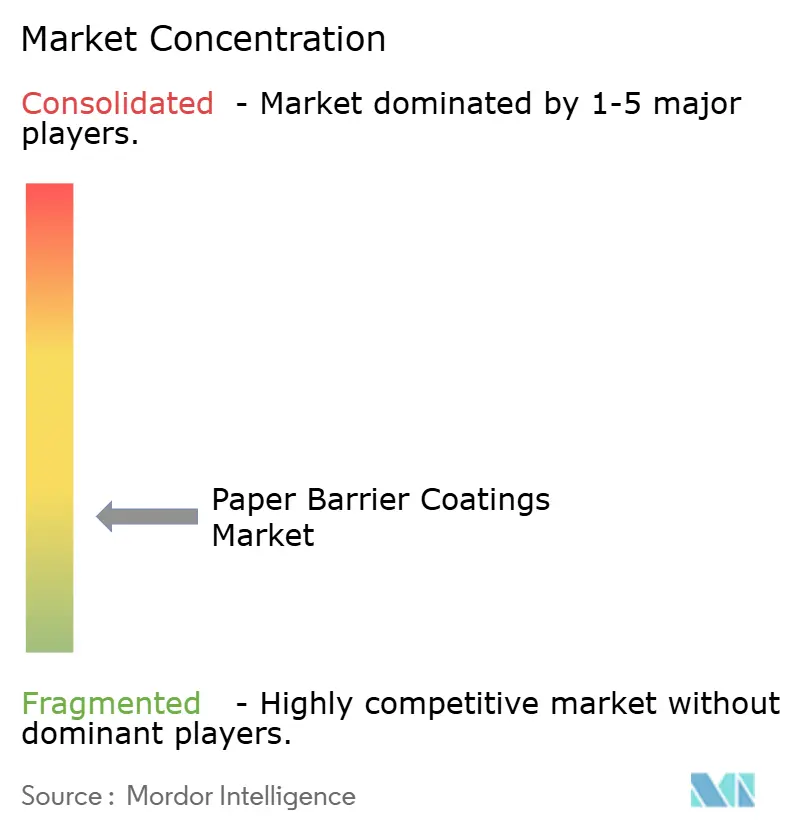
Der Markt für Papier-Barrierebeschichtungen ist stark fragmentiert, wobei die fünf größten Akteure Solenis, Michelman, Inc., Dow, BASF und Archroma umfassen. Multinationale Chemielieferanten verfügen über breite wasserbasierte Dispersionsportfolios, während integrierte Papierhersteller durch barrierebeschichtetes Papier und Karton konkurrieren. BASF, Henkel AG & Co. KGaA und Kemira Oyj sind auf der Seite der Beschichtungschemie aktiv. Stora Enso und Mondi konkurrieren durch beschichtete Substratportfolios. Lieferanten verfolgen zunehmend Zulassungen im Rahmen europäischer und nordamerikanischer Lebensmittelkontakt- und Recyclingsysteme. Dieser Ansatz unterstützt globale Beschaffungsanforderungen für Markeninhaber.
BASF und UPM Specialty Materials gaben im Mai 2026 eine Zusammenarbeit bekannt, die Joncryl HPB-Harze mit UPM-Papieren für recycelbare faserbasierte Verpackungen verknüpfte. Michelman, Inc. führte im April 2026 Nuvita Life 4002 und Nuvita Life 4605 für faserbasierte Einzelhandels-Lebensmittelverpackungen ein. Die Produkte wurden für niedrige Oberflächenreibung, Recyclingfähigkeit und Kompostierbarkeit konzipiert. Henkel AG & Co. KGaA erweiterte im April 2026 sein wasserbasiertes Barriere- und Heißsiegelportfolio für Papieranwendungen. Diese Schritte zeigen den Wettbewerb um Materialien, Lebensmittelkontakt-Compliance, Recyclingfähigkeit und Verarbeitungsleistung.
Chancenbereiche umfassen Mineralölbarrieren für Recyclingfasersubstrate, heißsiegelbare Monomaterial-Papierstrukturen und dünne biobasierte Beschichtungen für Standard-Drucklinien. ACTEGA präsentierte wasserbasierte Barrierebeschichtungen und thermoplastische Elastomerdispersionen für Lebensmittelschalen, Seifenkartons und Fast-Food-Verpackungen auf der Interpack 2026. Stahl lancierte im Mai 2026 sein Repura-Portfolio für recycelbare und repulpierbare papierbasierte Verpackungen. Solenis und HEIDELBERG demonstrierten 2025 auch die Integration von Inline-Flexodruck-Beschichtungen. Diese Strategien können den Offline-Verarbeitungsbedarf für Verarbeiter reduzieren.
Marktführer für Papier-Barrierebeschichtungen
-
Solenis
-
Michelman, Inc.
-
Dow
-
BASF
-
Archroma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Sun Chemical und Archipelago Technology Group gaben eine Partnerschaft bekannt, um papierbasierte Verpackungen mit flüssigen Barriere- und beständigen Beschichtungen auszubauen. Die Zusammenarbeit unterstützte den Markt für Papier-Barrierebeschichtungen durch die Weiterentwicklung recyclingfähiger Barrierelösungen für Papiersubstrate und geformte Faserverpackungen.
- Mai 2026: Stahl lancierte sein Repura-Barrierebeschichtungsportfolio für papierbasierte Verpackungen und bietet Schutz gegen Öl, Fett, Wasser, Wasserdampf und Sauerstoff bei gleichzeitiger Aufrechterhaltung der Recyclingfähigkeit. Die Markteinführung unterstützte die Nachfrage nach Hochleistungsbeschichtungen, die es Papier ermöglichen, kunststoffbasierte Verpackungsstrukturen zu ersetzen.


Berichtsumfang des globalen Marktes für Papier-Barrierebeschichtungen
Papier-Barrierebeschichtungen sind funktionale Beschichtungen, die auf Papier und Karton aufgetragen werden, um die Beständigkeit gegenüber Substanzen wie Fett, Feuchtigkeit, Sauerstoff und Mineralölen zu verbessern. Sie verbessern die Schutzleistung papierbasierter Materialien und unterstützen deren Verwendung in Verpackungen und anderen Anwendungen, die Barriereeigenschaften erfordern.
Der Markt für Papier-Barrierebeschichtungen ist nach Barrierefunktion, Chemie, Anwendung und Geografie segmentiert. Nach Barrierefunktion ist der Markt in Fettbarriere, Feuchtigkeitsbarriere, Sauerstoffbarriere, Mineralölbarriere und Sonstige segmentiert. Nach Chemie ist der Markt in Acryl, PVOH (Polyvinylalkohol), biobasierte Polymere, Wachsdispersion und Hybriddispersion segmentiert. Nach Anwendung ist der Markt in Foodservice, Trockenlebensmittel, Tiefkühlkost, Tiernahrung und E-Commerce-Versandtaschen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für Papier-Barrierebeschichtungen in 15 Ländern ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
| Fettbarriere |
| Feuchtigkeitsbarriere |
| Sauerstoffbarriere |
| Mineralölbarriere |
| Sonstige |
| Acryl |
| PVOH (Polyvinylalkohol) |
| Biobasierte Polymere |
| Wachsdispersion |
| Hybriddispersion |
| Foodservice |
| Trockenlebensmittel |
| Tiefkühlkost |
| Tiernahrung |
| E-Commerce-Versandtaschen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Barrierefunktion | Fettbarriere | |
| Feuchtigkeitsbarriere | ||
| Sauerstoffbarriere | ||
| Mineralölbarriere | ||
| Sonstige | ||
| Nach Chemie | Acryl | |
| PVOH (Polyvinylalkohol) | ||
| Biobasierte Polymere | ||
| Wachsdispersion | ||
| Hybriddispersion | ||
| Nach Anwendung | Foodservice | |
| Trockenlebensmittel | ||
| Tiefkühlkost | ||
| Tiernahrung | ||
| E-Commerce-Versandtaschen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Papier-Barrierebeschichtungen?
Die Marktgröße für Papier-Barrierebeschichtungen wurde im Jahr 2026 auf 2,05 Milliarden USD geschätzt und soll von 2,19 Milliarden USD im Jahr 2027 auf 2,99 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,44 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Papier-Barrierebeschichtungen an?
PFAS-Beschränkungen, die Umstellung auf faserbasierte Verpackungen und die Nachfrage nach recyclingfähigen Foodservice- und E-Commerce-Verpackungen unterstützen die Einführung.
Welche Barrierefunktion hatte 2026 den größten Anteil?
Die Fettbarriere hielt 2026 einen Anteil von 33,67 %, unterstützt durch Foodservice-, Bäckerei- und Schnellrestaurantverpackungen.
Welche Chemie soll bis 2032 am schnellsten wachsen?
Biobasierte Polymere sollen bis 2032 mit einer CAGR von 7,37 % wachsen, da Verpackungskäufer recyclingfähige und biobasierte Optionen suchen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
