
Tamanho e Quota do Mercado de Fitas de Embalagem
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
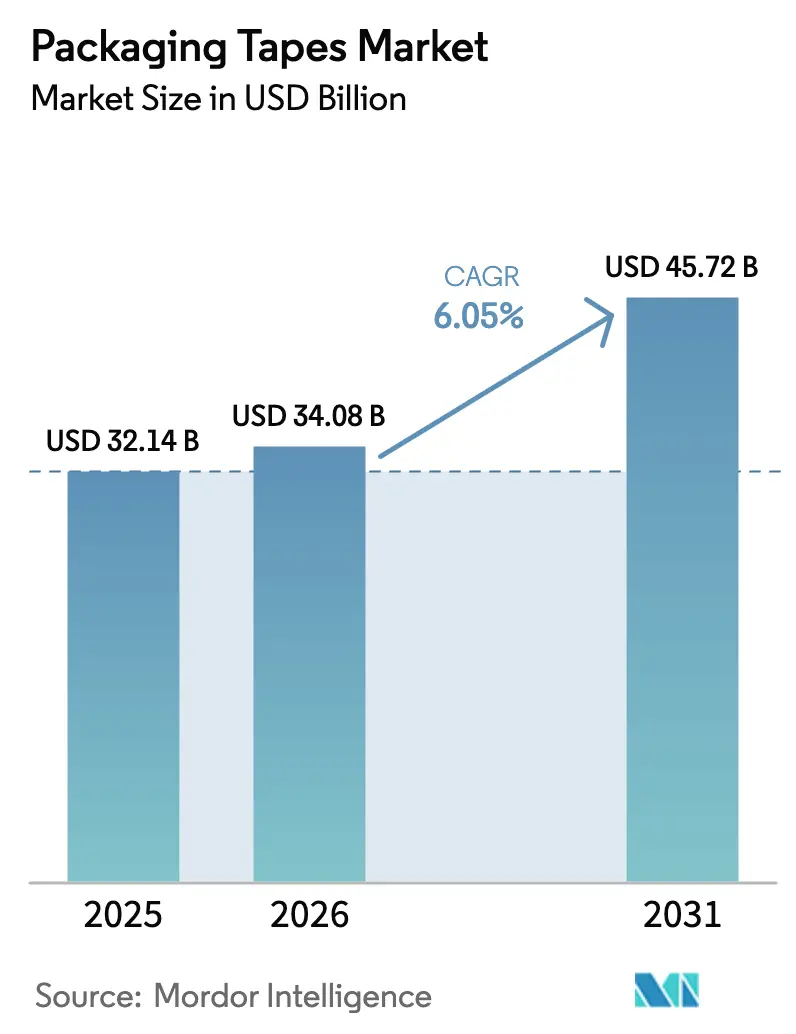
| Tamanho do Mercado (2026) | 34.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 45.72 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.05 % |
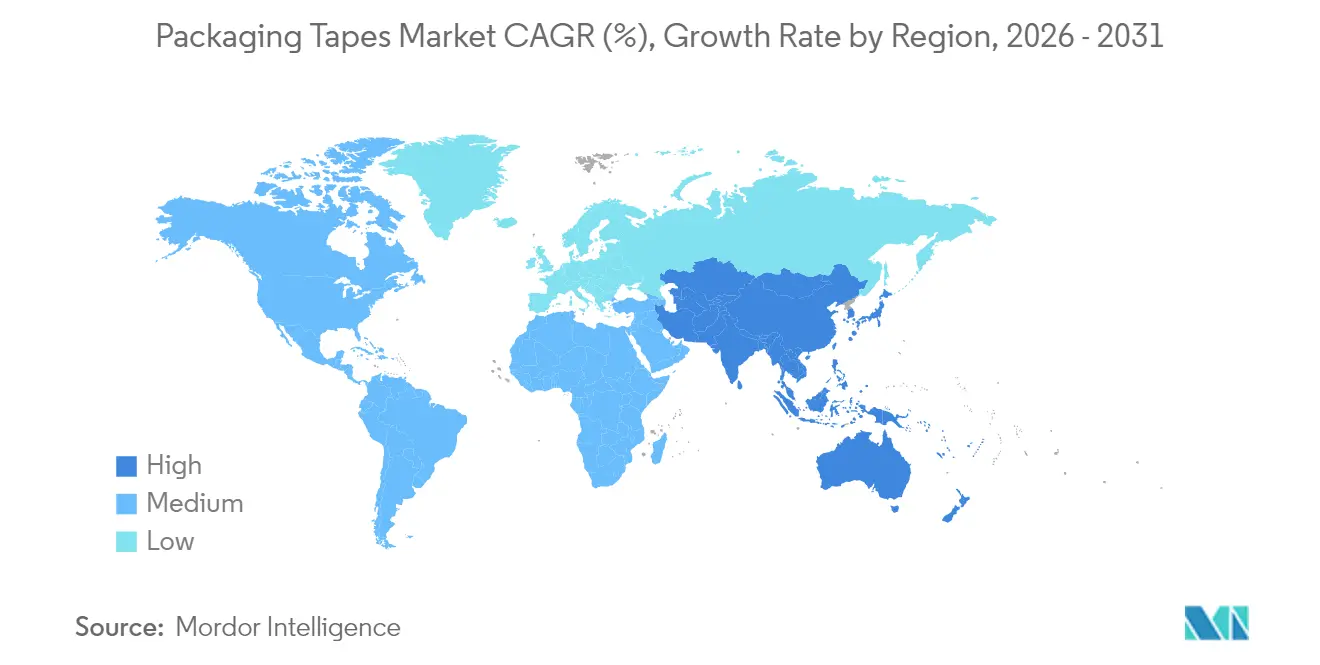
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
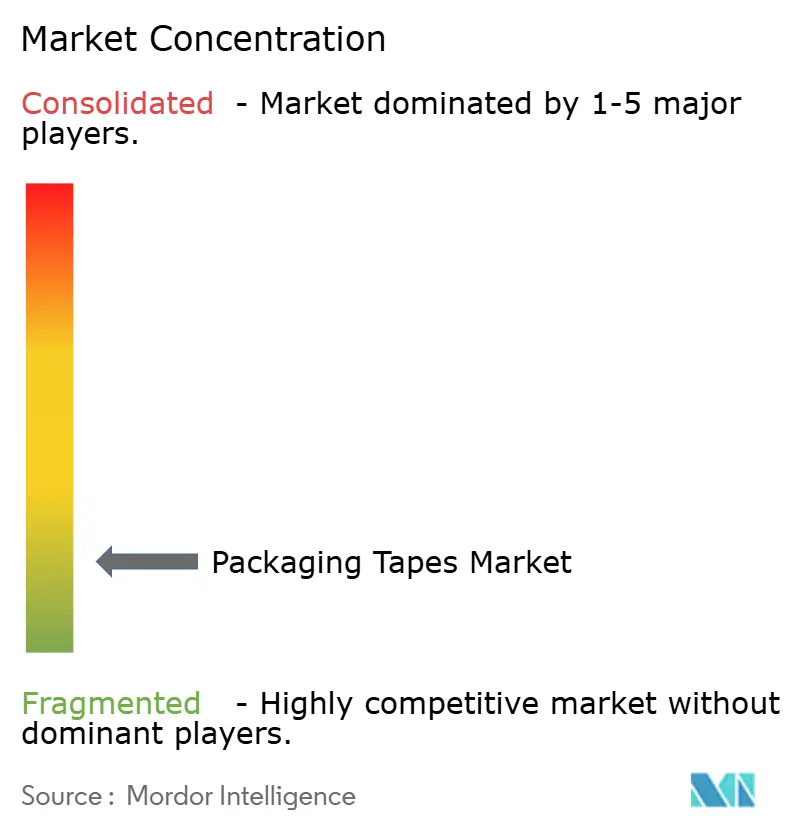
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Fitas de Embalagem por Mordor Intelligence
O tamanho do Mercado de Fitas de Embalagem em 2026 é estimado em 34,08 mil milhões de USD, crescendo a partir do valor de 2025 de 32,14 mil milhões de USD, com projeções para 2031 a indicar 45,72 mil milhões de USD, crescendo a uma CAGR de 6,05% no período 2026-2031. Esta trajetória reflete o rápido crescimento do volume de encomendas no comércio eletrónico, a expansão constante da cadeia de frio e os investimentos em automação que agilizam as operações de selagem de caixas. Os proprietários de marcas estão a instalar linhas de caixas de tamanho adequado que reduzem entre 10 e 50 cêntimos de material por encomenda, ao mesmo tempo que aumentam o rendimento, o que mantém o mercado de fitas de embalagem numa trajetória de crescimento previsível. As fitas à base de plástico ainda dominam as tarefas diárias de expedição, mas as fitas de papel estão a ganhar terreno à medida que os regimes de taxas sobre plásticos da OCDE reformulam os modelos de custos e as empresas definem metas de teor de material reciclado. A Ásia-Pacífico continua a ser o epicentro das adições de capacidade, apoiada pelo esforço da Índia para expandir o seu setor de embalagens de 200 mil milhões de USD e pelo boom da eletrónica da China, que depende de vedantes de pressão-sensível para componentes sensíveis à eletricidade estática.
Principais Conclusões do Relatório
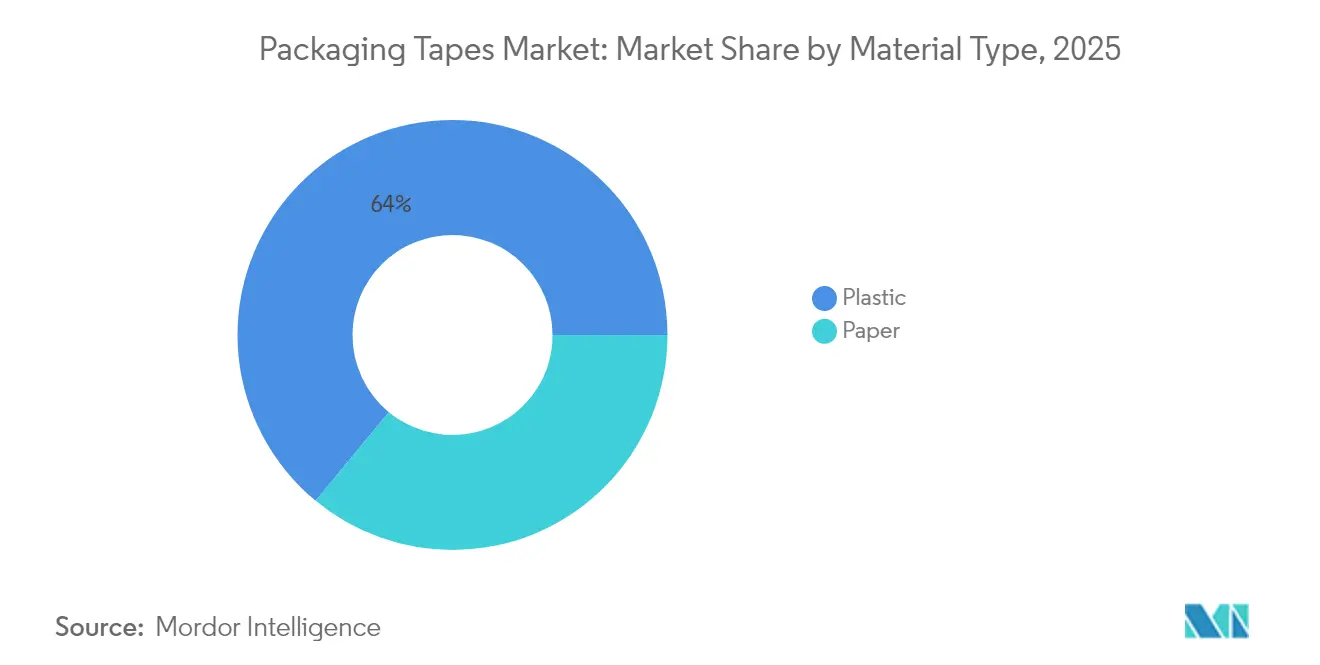
- Por tipo de material, os substratos plásticos lideraram com 64,02% da quota do mercado de fitas de embalagem em 2025, enquanto as fitas de papel deverão crescer a uma CAGR de 6,79% até 2031.
- Por tipo de adesivo, os sistemas acrílicos detinham 44,12% da quota do tamanho do mercado de fitas de embalagem em 2025; as formulações à base de borracha registam a CAGR mais rápida, de 6,58%.
- Por forma do produto, as linhas de amarração e enfardamento capturam 58,63% da quota de receita em 2025; as fitas de selagem de caixas estão projetadas para expandir a uma CAGR de 6,83%.
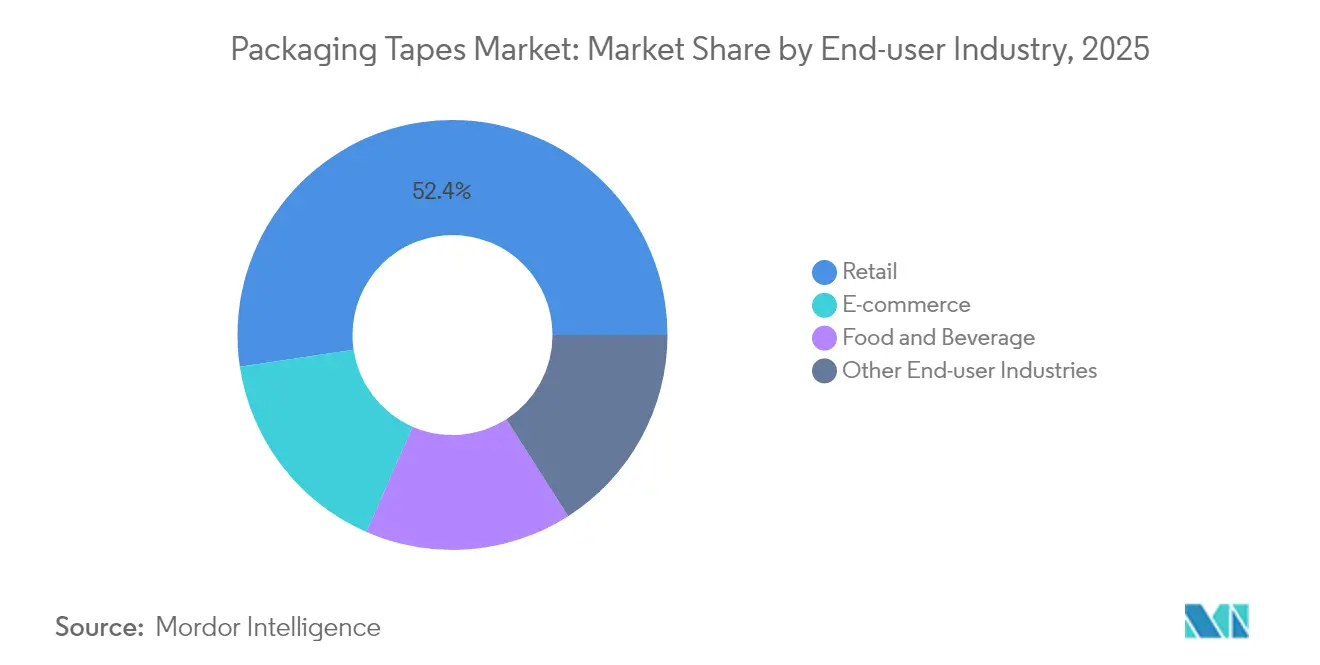
- Por setor do utilizador final, o retalho representou 52,35% do tamanho do mercado de fitas de embalagem em 2025, enquanto o comércio eletrónico avança a uma CAGR de 6,88%.
- Por geografia, a Ásia-Pacífico detinha uma quota de 39,10% em 2025 e deverá crescer a uma CAGR de 7,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Boom do volume de caixas de comércio eletrónico em cidades de Nível 2 e Nível 3 | +1.8% | Ásia-Pacífico, América Latina | Médio prazo (2-4 anos) |
| Picos de procura provenientes de centros de distribuição de mercearias com controlo de temperatura | +1.2% | Global; ganhos iniciais na América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Transição de linhas de selagem de caixas manuais para automatizadas | +1.5% | Global, concentrado em centros de fabrico | Médio prazo (2-4 anos) |
| Expansão de marcas próprias de retalhistas em mercados emergentes | +0.9% | Ásia-Pacífico, América Latina, MEA | Longo prazo (≥ 4 anos) |
| Especificação de fitas de libertação silenciosa por OEM para segurança dos trabalhadores | +0.6% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
O Boom do Volume de Caixas de Comércio Eletrónico Impulsiona a Penetração em Cidades de Nível 2 e Nível 3
Os centros logísticos em cidades secundárias da Índia, do Brasil e da Indonésia estão a tornar-se nós críticos nas redes de comércio eletrónico. Prevê-se que os gastos com embalagens de comércio eletrónico na Índia subam de 451,4 milhões de USD em 2019 para 975,4 milhões de USD em 2025, aumentando a procura localizada de vedantes de pressão-sensível[1]Indian Brand Equity Foundation, "Perspetivas da Logística do Comércio Eletrónico Indiano," ibef.org. Os centros de distribuição estão a combinar algoritmos de dimensionamento de caixas baseados em aprendizagem automática com dispensadores de bobine de papel que reduzem o uso de cartão canelado em 35% na América do Norte e na Europa. Estas instalações reduzem o material de enchimento, encurtam os tempos de separação e sustentam um rendimento de encomendas de dois dígitos, impulsionando os gestores de compras a celebrar contratos de fitas a longo prazo. Fornecedores asiáticos, como a tesa, abriram centros de serviço em Mumbai e Bengaluru para se manterem a menos de 24 horas dos fabricantes de equipamento original (OEM) de eletrónica que agora se deslocam para corredores industriais de nível 2.
Pico de Procura Proveniente de Centros de Distribuição de Mercearias com Controlo de Temperatura
As cadeias de supermercados estão a implementar ativos de micro-distribuição que devem manter os produtos perecíveis entre -25 °C e +8 °C ao longo das rotas de última milha. A UPS adicionou quatro linhas Temperature True em 2024, adaptando caixas Med 100 para medicamentos em temperatura ambiente e Med 400 para biológicos congelados. Estes tipos de caixas necessitam de adesivos acrílicos ou à base de borracha que mantêm a aderência abaixo de -20 °C, promovendo uma mudança em relação às formulações hot-melt que racham nas docas de carga a temperaturas abaixo de zero. A tendência penetra na América Latina e no Sudeste Asiático, onde startups de mercearia urbana celebram contratos de subscrição para fitas pré-qualificadas ao abrigo dos protocolos de cadeia de frio ISTA 7D.
Transição de Linhas de Selagem de Caixas Manuais para Automatizadas
Os conversores ocidentais estão a substituir os dispensadores manuais por extrusoras de alta velocidade que reduzem as perdas de rebarbas em 25% e permitem um tempo de funcionamento contínuo. A fita extrudável VHB da 3M, lançada em 2024, adere instantaneamente, é dispensada a pedido e rebobina o desperdício para reciclagem. Os fabricantes de equipamento original de selagem de caixas integram análises preditivas que sinalizam anomalias na linha de cola, reduzindo o tempo de inatividade e o desperdício de adesivo. Com o mercado de maquinaria de embalagem dos EUA a registar um crescimento anual de 8% até 2027, os integradores preveem um retorno do investimento em 18 meses em cabeças de fita totalmente automatizadas.
Expansão de Marcas Próprias de Retalhistas em Mercados Emergentes
Os retalhistas regionais estão a adicionar SKUs de marca própria em alimentos embalados, beleza e cuidados do lar. Estes programas aumentam os volumes de curta tiragem que requerem tamanhos de caixa flexíveis e fitas de marca impressas em lotes menores. Os conversores asiáticos respondem com impressão digital e tintas à base de água certificadas com mais de 5% em peso de COV, impulsionando as vendas regionais de vedantes de papel recicláveis.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Taxas sobre embalagens plásticas ao nível da OCDE | -1.4% | Europa, América do Norte; impacto indireto na APAC | Médio prazo (2-4 anos) |
| Limites de emissões de COV em acrílicos à base de solventes | -0.8% | Global, mais rigoroso em mercados desenvolvidos | Curto prazo (≤ 2 anos) |
| Escassez de fornecimento de borracha natural devido a surtos de doenças | -0.6% | Global, impacto agudo no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Projetos-piloto de envio sem caixa por parte dos principais marketplaces | -1.1% | América do Norte, Europa, em expansão para APAC | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Iniciativas de Envio Sem Caixa Desafiam os Modelos Tradicionais de Embalagem
A política da Amazon de erradicar 95% das almofadas de ar plásticas na América do Norte e de alargar os protocolos Ships in Own Container (envio na embalagem original) reduz o consumo de fitas em determinadas SKUs. O seu programa de ausência de frustração eliminou 181.000 toneladas de material excedente e evitou 307 milhões de caixas desde o seu lançamento. Os concorrentes do marketplace estão agora a testar máquinas de embalagem em papel a pedido que selam sem adesivo, representando uma pressão de longo prazo sobre os volumes do mercado de fitas de embalagem.
As Taxas da OCDE sobre Embalagens Plásticas Reformulam a Seleção de Materiais
O Imposto sobre Embalagens Plásticas do Reino Unido cobra 210,82 GBP por tonelada sobre embalagens com menos de 30% de conteúdo reciclado, gerando 276 milhões de GBP no seu primeiro ano fiscal e empurrando os conversores para fitas à base de fibra. A taxa espanhola de 0,45 EUR/kg exerce uma pressão paralela, conforme especright.com. A Alemanha planeia um quadro fiscal nacional até 2026, agravando as obrigações de taxas sobre plásticos da UE e acelerando os ensaios de substratos kraft resistentes à água. Embora as fitas de papel satisfaçam as normas de reciclagem ao nível do passeio, os fornecedores ainda absorvem custos mais elevados de pasta de papel, comprimindo as margens.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
A Dominância do Plástico Desafiada por Alternativas SustentáveisOs substratos plásticos capturaram 64,02% da quota do mercado de fitas de embalagem em 2025, porque os filmes BOPP proporcionam elevada resistência à tração, clareza ótica e baixo custo. As vedações BOPP superam o PVC nos centros de encomendas da América do Norte, enquanto o PVC rígido persiste na distribuição farmacêutica europeia devido à resistência química. Prevê-se que o tamanho do mercado de fitas de embalagem para as categorias plásticas atinja 29,12 mil milhões de USD em 2031, embora a sua quota venha a diminuir à medida que as taxas produzem efeito.
As alternativas à base de papel estão a crescer a uma CAGR de 6,79%. A possibilidade de reciclagem, a aceitação ao nível do passeio e o aumento da oferta de kraft no Sudeste Asiático encorajam a adoção, apesar das preocupações com a humidade. Os produtores adicionam agora revestimentos de barreira biodegradáveis que resistem a testes de 24 horas a 90% de humidade relativa.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório


Por Tipo de Adesivo:
Liderança dos Acrílicos em Meio à Inovação nos Sistemas à Base de BorrachaAs formulações acrílicas representaram 44,12% do tamanho do mercado de fitas de embalagem em 2025, graças à estabilidade UV e à conformidade com as regras de mais de 5% em peso de solventes ao abrigo das diretivas BAT da UE. Os acrílicos à base de água também aderem bem ao cartão canelado reciclado, um substrato em crescimento na Europa.
Os sistemas à base de borracha registam a CAGR mais rápida, de 6,58%, alavancando copolímeros em bloco estirenados que mantêm a aderência até -25 °C. A plataforma SIBS da KRATON reduz o uso de organossolventes em 30%, cumprindo os limites do Conselho de Recursos do Ar da Califórnia. O adesivo de borracha compostável à base de materiais biológicos da Tex Year atinge 85% de conteúdo biológico com 90% de degradação em 180 dias, adequando-se à embalagem de economia circular.
Por Forma do Produto:
As Aplicações Industriais Impulsionam a Dominância das Fitas de AmarraçãoOs expedidores industriais preferem fitas de amarração de filamento de vidro ou PET mono-orientado que capturam 58,63% da quota do mercado de fitas de embalagem em 2025, protegendo eletrodomésticos paletizados e bobines de aço em trânsito. A força de tração média ultrapassa os 400 N, limitando o deslocamento de carga e as reclamações de danos.
As fitas de selagem de caixas crescerão a uma CAGR de 6,83% à medida que as SKUs de comércio eletrónico proliferam. Os equipamentos automáticos de etiquetagem no interior das caixas aplicam agora rolos estreitos de 38 mm, 10 mm menos do que os modelos manuais, poupando até 200.000 USD por ano numa instalação de 60 encomendas por minuto. A plataforma extrudável da 3M reforça esta tendência ao permitir uma colocação precisa do cordão de adesivo e a recuperação do desperdício de rebarbas.
Por Setor do Utilizador Final:
Liderança do Retalho em Meio à Aceleração do Comércio EletrónicoA preparação de prateleiras em loja, a etiquetagem de preços e o acondicionamento em armazém mantiveram o retalho na liderança com 52,35% do tamanho do mercado de fitas de embalagem em 2025. As grandes superfícies adicionaram fitas de selagem de enchimento de papel com logótipo ecológico que servem também como evidência de adulteração, melhorando a perceção da marca.
O comércio eletrónico está agora a expandir-se a uma CAGR de 6,88%, atingindo uma quota de 25,40% em 2031, à medida que as encomendas de mercearia no mesmo dia disparam. A Amazon sozinha removeu mais de 2 milhões de toneladas de embalagens desde 2015, ao adotar layouts de caixas baseados em aprendizagem automática, mas o número total de encomendas mantém os volumes globais de fitas em crescimento. A logística farmacêutica de operadores logísticos terceirizados aumenta a procura de fitas certificadas para condições criogénicas que resistem ao transporte com gelo seco.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis aquando da compra do relatório
Análise Geográfica
Mercado de Fitas de Embalagem da APAC
A Ásia-Pacífico detinha 39,10% da participação no mercado de fitas de embalagem em 2025, impulsionada pelo varejo com foco em dispositivos móveis e um expressivo pipeline de manufatura contratada. Os conversores chineses fornecem fitas BOPP antiestáticas para fábricas de smartphones na Grande Área da Baía, onde a produção de 2024 superou 250 milhões de aparelhos.
Mercado de Fitas de Embalagem da América do Norte
A América do Norte concentra-se na automação de seladores de caixas para compensar a escassez de mão de obra. A região introduz fitas com redução de ruído que atendem aos limites de 75 dB da OSHA, apoiando as exigências ergonômicas. A remoção de 95% das almofadas de ar plástico pela Amazon desloca a demanda para rolos à base de papel provenientes de fábricas de papel kraft dos EUA, estimulando as linhas de revestimento de fitas domésticas.
Mercado de Fitas de Embalagem da Europa
Os rigorosos impostos sobre plásticos na Europa intensificam os testes com filmes de conteúdo reciclado e adesivos sem solvente. Espanha, França e Itália replicam a taxa britânica, incentivando substratos de fibra e aumentando a utilização das linhas de kraft.

Análise da cadeia de valor
A cadeia de valor das fitas para embalagem começa com matérias-primas petroquímicas e de base biológica upstream, que são processadas em filmes e papéis (notadamente BOPP, PVC, PET e kraft) e em sistemas químicos adesivos (acrílico, hot-melt, à base de borracha). Os preços e a disponibilidade de matérias-primas, especialmente para polipropileno e acrílicos, influenciam as estratégias de compra e as políticas de estoque dos fabricantes de fitas, enquanto a escassez de borracha natural pode afetar as formulações à base de borracha. Os fabricantes e revestidores de fitas, incluindo players integrados como a Nitto Denko, convertem esses insumos em bobinas jumbo e graus especiais, fornecendo em seguida a conversores para corte, impressão e programas de marca própria.
No midstream, conversores e distribuidores especializados personalizam larguras de bobina, tiragens de impressão e variantes de desempenho (liberação silenciosa, cadeia fria, antiestático) conforme as especificações do usuário final. A demanda downstream é sustentada por fabricantes de equipamentos de embalagem (OEMs) e integradores que fornecem cabeçotes automatizados de fechamento de caixas, dispensadores e análises de linha. Grandes usuários finais, como e-commerce, varejo, alimentos e bebidas, e transportadores industriais, geralmente compram por meio de contratos de fornecimento de longo prazo ou listas de fornecedores preferenciais, com testes de desempenho e conformidade (incluindo protocolos de cadeia fria como o ISTA 7D mencionado no contexto do relatório) moldando os ciclos de qualificação. Associações do setor, como a Afera e a FIPAGO, também influenciam especificações e melhores práticas nos ecossistemas de fitas de filme, adesivas e de papel gomado.
Panorama Competitivo
O mercado de fitas de embalagem é altamente fragmentado e centra-se em uma dúzia de grupos globais, mas os especialistas regionais prosperam em tiragens personalizadas. A 3M aprofundou a sua vantagem com a linha VHB pronta para extrusão, que reduz o desperdício em 25%, uma vantagem decisiva à medida que os proprietários de marcas visam as emissões de Escopo 3. A tesa associou-se à Snowflake para processar dados de produção em 14 fábricas, implementando algoritmos de IA que reduzem o tempo de inatividade não programado em 14%.
Líderes do Setor de Fitas de Embalagem
3M
tesa SE
Intertape Polymer Group Inc.
Nitto Denko Corporation
Berry Global Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Fitas de Embalagem
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- CCT
- Essentra PLC
- Intertape Polymer Group Inc.
- Lohmann GmbH & Co. KG
- Nitto Denko Corporation
- Packman Packaging Pvt. Ltd.
- Pact Group Holdings
- PPM Industries SpA
- Saint-Gobain
- Scapa Group plc
- Shurtape Technologies LLC
- tesa SE
- Vibac Group
- Worthen Industries

Oportunidades de mercado e perspectivas futuras
A reformulação orientada pela sustentabilidade e as mudanças de substrato criam espaço para soluções recicláveis, com conteúdo reciclado e baseadas em fibras, que ainda precisam ter desempenho em automação de alta velocidade e aplicações de cadeia fria. Na Europa, o Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40 e orientações relacionadas da Afera aumentaram o escrutínio sobre as escolhas de design de embalagens, apoiando o desenvolvimento de fitas que melhoram a reciclabilidade dos sistemas corrugados e reduzem o risco de contaminação. A pressão também é visível no contexto do relatório por meio de regimes de imposto sobre plásticos (incluindo o UK Plastic Packaging Tax) e metas corporativas de conteúdo reciclado, que juntas elevam a demanda por acrílicos à base de água, caminhos de redução de solventes e sistemas de fita de papel que podem operar de forma confiável em linhas de caixas de tamanho adequado.
A localização de capacidade e as cadeias de fornecimento ligadas à eletrônica permanecem outra zona de oportunidade, particularmente na Ásia-Pacífico, onde o relatório aponta para a demanda da produção eletrônica e adições contínuas de capacidade. Em julho de 2026, a Nitto Denko inaugurou uma unidade de fabricação e pesquisa em Kaohsiung, Taiwan, apoiada por um investimento de NT$4,48 bilhões, expandindo as capacidades de fita de PVC e fita adesiva eletrônica e sinalizando investimento regional em produção de fitas de alto desempenho próxima a ecossistemas de semicondutores e automotivos. Separadamente, a habilitação digital está fortalecendo o trabalho de vendas técnicas e especificação: a 3M apresentou seu assistente digital de IA Ask 3M em julho de 2026 para ajudar os clientes a navegar por comparações de materiais e orientações de aplicação, apoiando fluxos de trabalho mais rápidos de seleção e qualificação de produtos para conversores e operações de embalagem de alta variedade.
Recent Industry Developments in Mercado de Fitas de Embalagem
- Julho de 2026: a Intertape Polymer Group (IPG) lançou um filme almofada de ar PCR feito com 50% de conteúdo reciclado (35% PCR e 15% PIR) em uma unidade certificada TRUE Zero Waste nos EUA. A iniciativa expande as ofertas de sustentabilidade da IPG e apoia credenciais de certificação de resíduos em cadeias de fornecimento globais.
- Julho de 2026: a Nitto Denko inaugurou uma nova unidade de fabricação e pesquisa em Kaohsiung, Taiwan (expansão da capacidade de fita de PVC e fita adesiva eletrônica). A expansão adiciona capacidade na Ásia-Pacífico e fortalece a segurança de fornecimento para aplicações de fita relacionadas a eletrônicos e PV/semicondutores próximas a importantes polos de fabricação.
- Abril de 2026: a Berry Global (fusão da Berry Global com a Amcor) concluiu uma fusão transformacional com a Amcor. O negócio cria um líder global em embalagens com um portfólio expandido, e apoia vendas cruzadas nos segmentos de nutrição, saúde, beleza e bem-estar.


Mercado de Fitas de Embalagem Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Este mercado abrange fitas usadas para selar, agrupar, proteger e unitizar embalagens em transporte industrial e de consumo, com demanda rastreada em materiais principais, sistemas adesivos e casos de uso de embalagem no dia a dia da distribuição.
Exclusões de escopo: excluímos fitas especiais não voltadas para embalagem, vendidas principalmente para isolamento elétrico, uso médico ou fiação interna automotiva, onde a embalagem não é o uso final principal.
Visão geral da segmentação
- Por Tipo de Material
- Plástico
- Papel
- Por Tipo de Adesivo
- Acrílico
- Hot-Melt
- À Base de Borracha
- Outros Tipos de Adesivos
- Por Forma do Produto
- Fitas de Selagem de Caixas
- Fitas de Mascaramento e de Pintor
- Fitas de Amarração e Enfardamento
- Por Setor do Utilizador Final
- Comércio Eletrónico
- Alimentação e Bebidas
- Retalho
- Outros Setores de Utilizadores Finais
- Por Geografia
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Resto da Ásia-Pacífico
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Resto da Europa
- América do Sul
- Brasil
- Argentina
- Resto da América do Sul
- Médio Oriente e África
- Arábia Saudita
- África do Sul
- Resto do Médio Oriente e África
- Ásia-Pacífico
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando quanta atividade de embalagem está ocorrendo, ligando-a de volta ao consumo de fitas. Fazemos referência a séries de dados públicos, como a base UN Comtrade para fluxos comerciais de insumos relacionados a fitas e bobinas acabadas, o US Census Bureau para indicadores de e-commerce e envios, o Eurostat para indicadores de manufatura e varejo, e a International Energy Agency para o contexto de resinas e energia que afeta a economia da conversão.
Também revisamos órgãos de embalagem e logística e fontes de padronização, como publicações da ISO, além de artigos revisados por pares sobre desempenho e reciclabilidade de adesivos sensíveis à pressão. Para fundamentar o contexto de players e preços, usamos registros de empresas, apresentações a investidores e cobertura de imprensa confiável, verificando em seguida premissas selecionadas por meio de assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, bases de dados de patentes e, quando útil, registros de importação e exportação em nível de embarque. As fontes citadas acima são ilustrativas, e muitas outras referências públicas e pagas também foram usadas para validação e esclarecimento.
Entrevistas primárias e pesquisas
Os dados primários foram coletados por meio de entrevistas com especialistas e pesquisas estruturadas com conversores, equipes de compras de embalagem, distribuidores e usuários finais focados em logística que observam os padrões reais de compra. Usamos essas discussões para confirmar como as linhas de fechamento de caixas são especificadas, como as escolhas de adesivo variam por clima e aplicação, e quais mudanças de preço e volume realmente se sustentam entre regiões.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 28% | CXOs: 22% | APAC: 46% |
| Nível médio: 50% | Líderes funcionais/de unidade: 21% | EMEA: 29% |
| Players menores: 22% | Gerentes: 57% | Américas: 25% |
Dimensionamento e previsão de mercado
O dimensionamento é construído usando uma abordagem top-down, em que a atividade de embalagem e sinais de fornecimento ligados ao comércio são usados para reconstruir o conjunto de demanda por fitas de embalagem por região, sendo então filtrados pela intensidade de uso por finalidade final. Para manter a base sólida, corroboramos os totais com aproximações bottom-up seletivas, como verificações amostrais de produção de conversores, discussões de canal e cálculos de volume por ASP para formatos comuns de fechamento de caixas, ajustando quando surge uma discrepância.
Os principais insumos do modelo incluem o crescimento de envios de pacotes e e-commerce, indicadores de throughput de caixas corrugadas e cartões, a divisão entre fita plástica e de papel no fechamento convencional, mudanças no mix de adesivos entre sistemas acrílicos, hot-melt e à base de borracha, e larguras típicas de bobina e consumo por caixa no fechamento manual versus automatizado. Como as oscilações de preço são relevantes nesse setor, também acompanhamos a direção dos custos de insumos ligados a resinas e as margens de conversão, para que as variações de ASP não sejam sobrestimadas.
Para a previsão, a análise de cenários é usada em torno do crescimento logístico, da adoção de automação e da substituição orientada pela sustentabilidade por fitas de papel e ativadas por água, sendo então executada uma regressão simples como verificação cruzada, usando indicadores de envio e produção industrial como as principais variáveis explicativas. Onde os insumos bottom-up são escassos em um país, usamos proporções substitutas de mercados semelhantes e as reverificamos com chamadas de acompanhamento, para que a estimativa permaneça reproduzível.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes, seguida por verificações de variância em nível regional e de segmento, para que valores discrepantes não sejam propagados. Nossa equipe compara a demanda implícita de fitas com indicadores de atividade de embalagem, verifica se os ajustes de preço correspondem à direção de resinas e energia, e revisa mudanças abruptas por adesivo ou material para confirmar que refletem substituição real, e não um artefato de modelagem.
Antes da aprovação final, o modelo e o texto passam por revisões de analistas em múltiplas etapas, e as entrevistas são reabertas se uma premissa-chave mudar ou se um novo dado criar uma discrepância significativa. Os relatórios são atualizados anualmente, e eventos relevantes, como grandes mudanças de capacidade ou choques repentinos de matéria-prima, podem desencadear atualizações intermediárias. Pouco antes da entrega, uma nova revisão é concluída para que os clientes recebam a visão mais atual disponível.
Dimensionamento do mercado de fitas para embalagem da Mordor Intelligence em comparação com outras estimativas publicadas
Os tamanhos de mercado publicados para fitas de embalagem podem parecer muito diferentes entre si, mesmo quando o tema parece semelhante, já que as escolhas de escopo e a lógica de preços não são consistentes entre os estudos. As diferenças geralmente vêm do que tipos de fita são contabilizados, se a estimativa é construída a partir de sinais de atividade de embalagem ou de totais amplos de fita adesiva, e da rapidez com que se assume que os preços crescem.
A principal discrepância vem da inclusão de fitas adesivas gerais e fitas de reparo mais amplas, enquanto a Mordor Intelligence contabiliza as fitas de embalagem por meio da demanda de fechamento de caixas, fita crepe e de pintor, e amarração e agrupamento ligadas a usos finais de embalagem, com os ASPs verificados em relação a movimentos de conversão e matéria-prima. Outro fator comum é a periodicidade de atualização e o tratamento de moeda, já que alguns números mantêm uma taxa de câmbio fixa do ano-base, enquanto outros avançam os preços atuais sem revalidar a intensidade de volume no empacotamento automatizado versus manual.
Comparação de referência
| Fonte | Tamanho de mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 34,08 bilhões de USD (2026) | |
| Jornal Setorial A | 78,50 bilhões de USD (2023) | Essa estimativa parece agrupar um conjunto mais amplo de tipos de fita, incluindo fita adesiva multiuso e outros formatos multifuncionais, podendo, portanto, se aproximar mais de uma visão ampla de fita adesiva do que da demanda exclusivamente de embalagem ligada ao throughput de caixas. |
| Boletim Setorial B | 82,40 bilhões de USD (2024) | O número é significativamente mais alto, o que pode ocorrer quando o escopo se expande para soluções de fechamento mais gerais e fitas de recursos premium, e quando a progressão de preços é aplicada de forma mais agressiva sem correspondência com a atividade de embalagem e as mudanças de mix. |
A dispersão remete principalmente à disciplina de escopo e à forma como preço e volume são reconciliados com sinais reais de embalagem. Ao manter o conjunto de demanda ancorado nos usos finais de embalagem e validá-lo com verificações práticas sobre o mix de formatos e a movimentação de ASP, o valor final permanece mais fácil de rastrear e reproduzir quando as premissas são atualizadas.


Principais Questões Respondidas no Relatório
Qual é o tamanho atual do mercado de fitas de embalagem?
O mercado de fitas de embalagem é avaliado em 34,08 mil milhões de USD em 2026 e está projetado para atingir 45,72 mil milhões de USD até 2031.
Qual segmento de material lidera o mercado de fitas de embalagem?
Os substratos plásticos lideram com uma quota de 64,02% em 2025, embora as fitas de papel sejam a alternativa de crescimento mais rápido, a uma CAGR de 6,79%.
Por que razão os adesivos acrílicos dominam nas fitas de embalagem?
Os sistemas acrílicos combinam resistência UV, ampla tolerância de temperatura e conformidade com os limites globais de COV, o que garantiu uma quota de mercado de 44,12% em 2025.
Como irão as taxas sobre embalagens plásticas afetar a seleção de fitas?
As taxas ao nível da OCDE aumentam o custo das fitas de plástico virgem, acelerando a adoção de filmes de conteúdo reciclado e fitas de papel recicláveis que evitam a sobretaxa.
Qual região oferece a maior oportunidade de crescimento?
A Ásia-Pacífico detém uma quota de 39,10% e lidera o crescimento a uma CAGR de 7,05%, impulsionada pela expansão do comércio eletrónico e pela relocalização de fábricas para a Índia e o Sudeste Asiático.
Página atualizada pela última vez em:



