
Tamaño y Participación del Mercado de Cintas de Embalaje
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
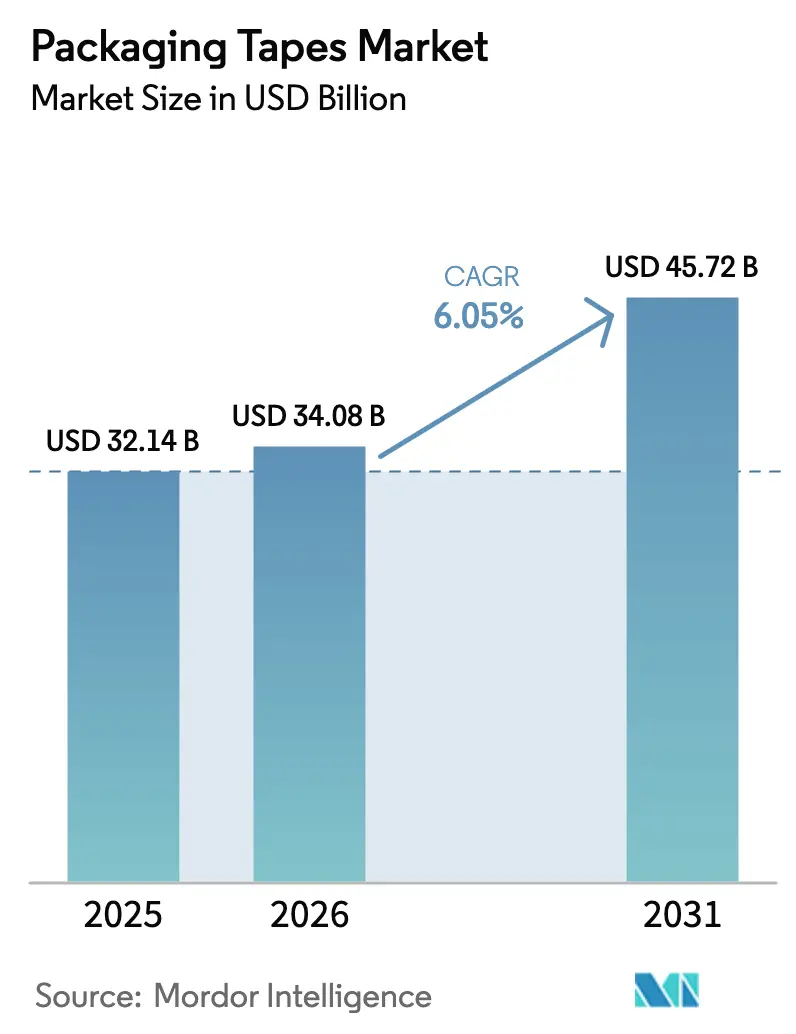
| Tamaño del Mercado (2026) | 34.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.72 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
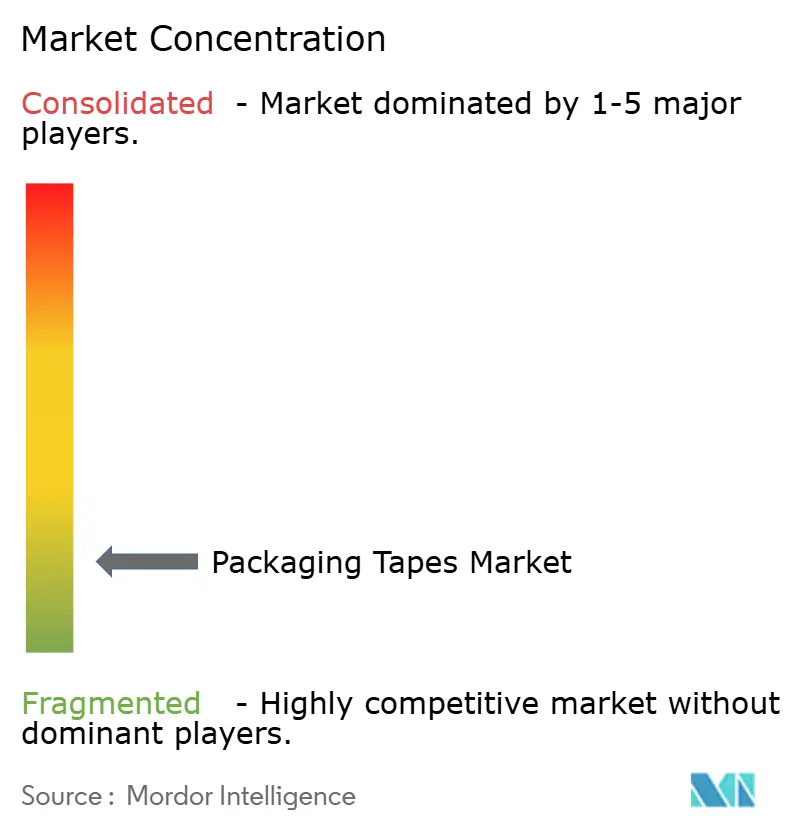
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cintas de Embalaje por Mordor Intelligence
El tamaño del Mercado de Cintas de Embalaje en 2026 se estima en 34,08 mil millones de USD, creciendo desde el valor de 2025 de 32,14 mil millones de USD, con proyecciones para 2031 que muestran 45,72 mil millones de USD, creciendo a una CAGR del 6,05% durante el período 2026-2031. Esta trayectoria refleja el rápido crecimiento del volumen de paquetes del comercio electrónico, la constante expansión de la cadena de frío y las inversiones en automatización que optimizan las operaciones de sellado de cajas. Los propietarios de marcas están instalando líneas de cartón de tamaño adecuado que reducen entre 10 y 50 centavos de material por paquete, al tiempo que aumentan el rendimiento, lo que mantiene al mercado de cintas de embalaje en una senda de crecimiento predecible. Las cintas de base plástica aún dominan las tareas de cumplimiento diario, aunque las cintas de papel están ganando terreno a medida que los regímenes de impuestos al plástico de la OCDE reformulan los modelos de costos y las corporaciones apuntan a umbrales de contenido reciclado. Asia Pacífico sigue siendo el epicentro de las adiciones de capacidad, impulsado por el impulso de India para escalar su sector de embalaje de 200 mil millones de USD y el auge electrónico de China, que depende de sellos sensibles a la presión para piezas sensibles a la estática.
Conclusiones Clave del Informe
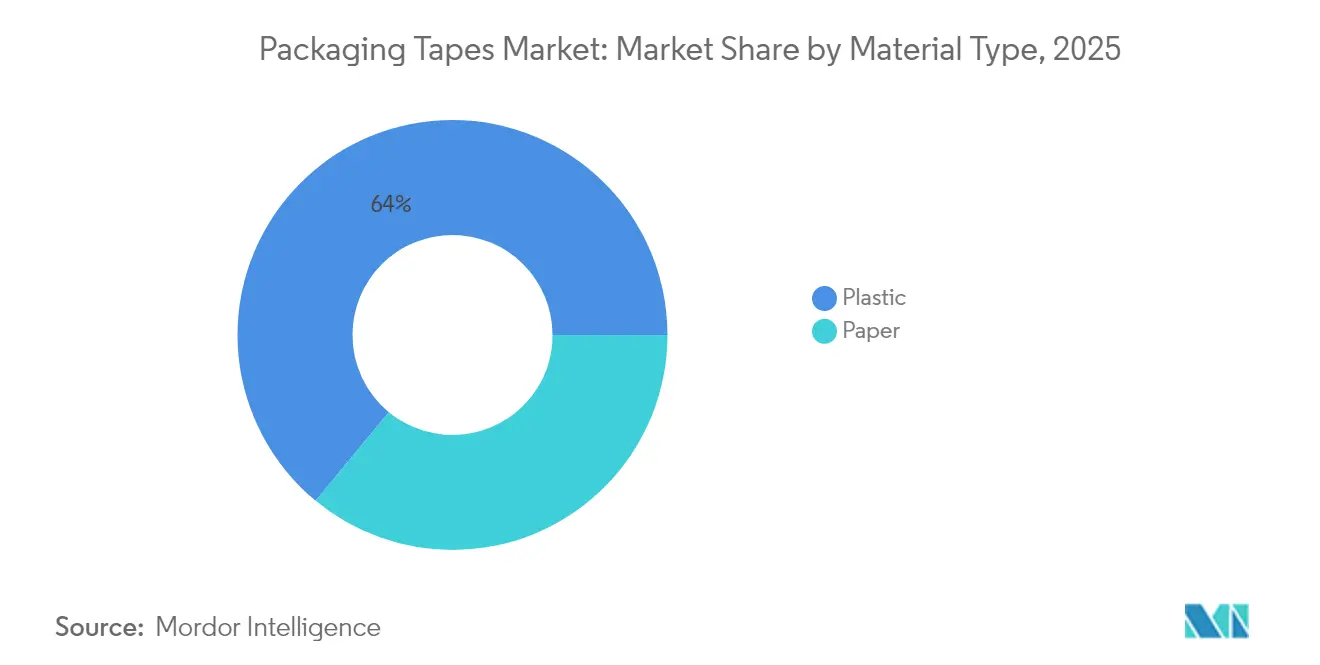
- Por tipo de material, los sustratos plásticos lideraron con el 64,02% de la participación del mercado de cintas de embalaje en 2025, mientras que las cintas de papel están preparadas para crecer a una CAGR del 6,79% hasta 2031.
- Por tipo de adhesivo, los sistemas acrílicos representaron el 44,12% del tamaño del mercado de cintas de embalaje en 2025; las formulaciones de base caucho registran la CAGR más rápida del 6,58%.
- Por forma de producto, las líneas de flejes y zunchado capturaron el 58,63% de la participación de ingresos en 2025; se proyecta que las cintas para sellado de cartón se expandan a una CAGR del 6,83%.
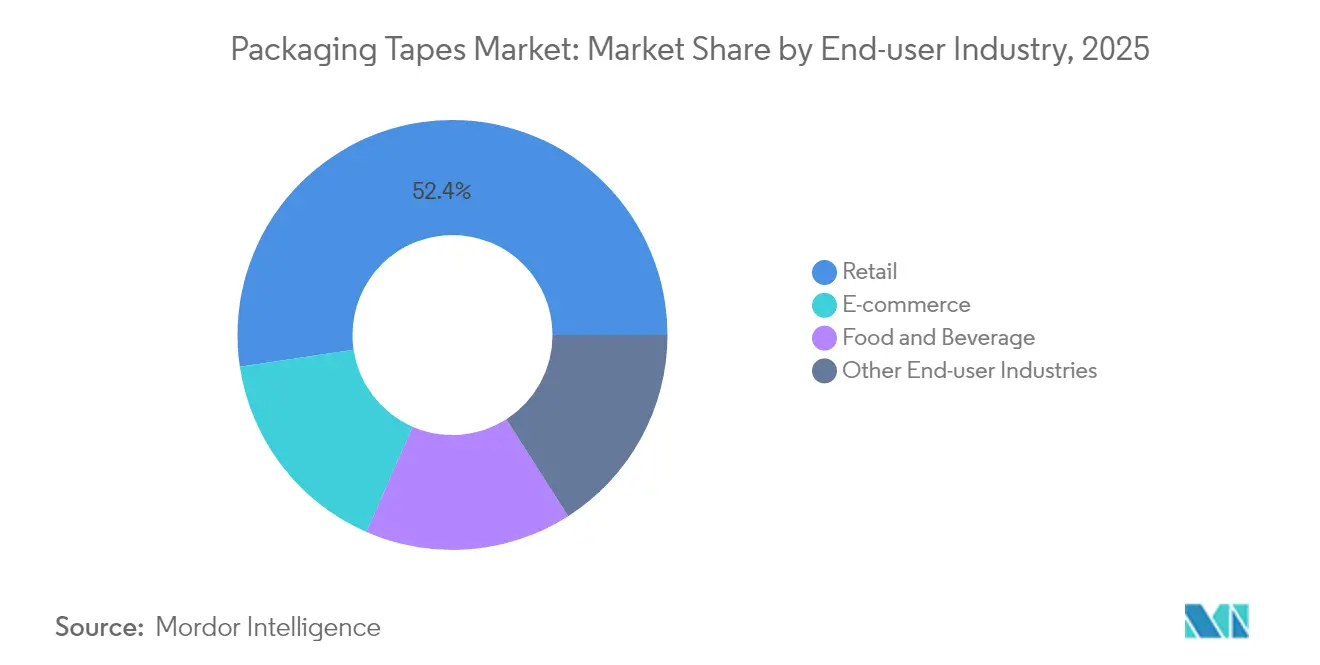
- Por industria de usuario final, el comercio minorista representó el 52,35% del tamaño del mercado de cintas de embalaje en 2025, mientras que el comercio electrónico avanza a una CAGR del 6,88%.
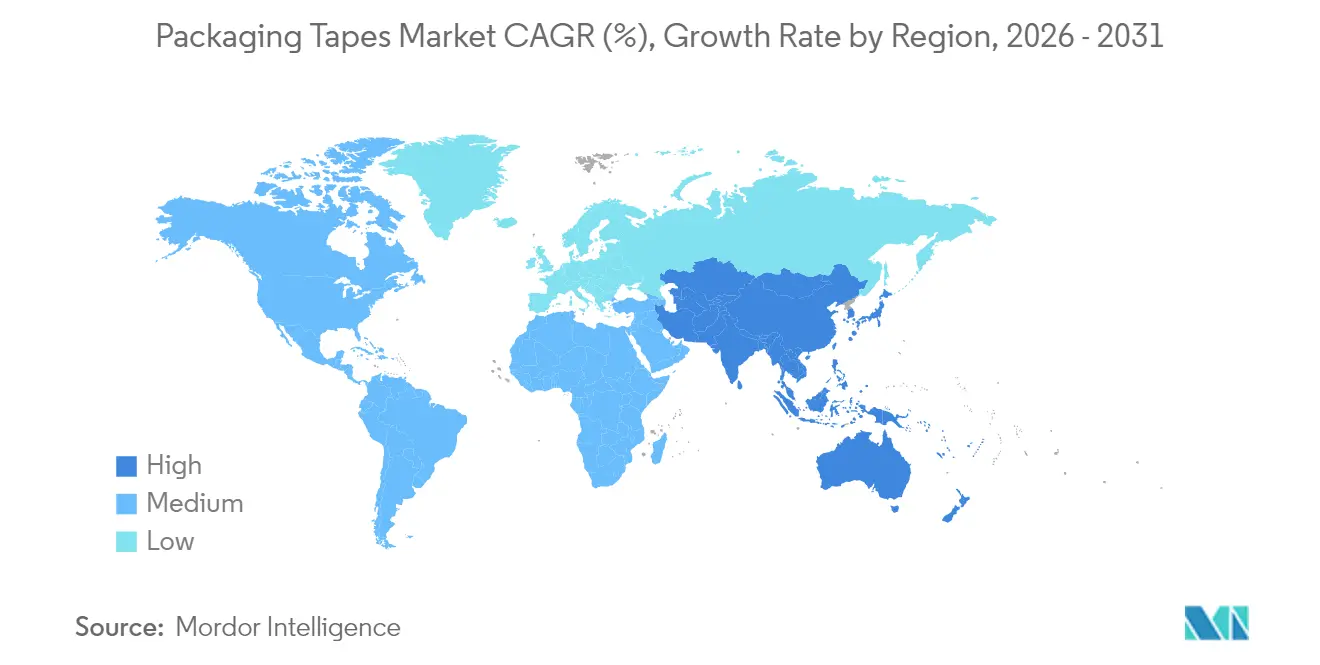
- Por geografía, Asia Pacífico tuvo una participación del 39,10% en 2025 y se espera que crezca a una CAGR del 7,05% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge del volumen de cartones de comercio electrónico en ciudades de segundo y tercer nivel | +1.8% | Asia Pacífico, América Latina | Mediano plazo (2-4 años) |
| Picos de demanda provenientes de centros de cumplimiento de comestibles con control de temperatura | +1.2% | Global; ganancias tempranas en América del Norte, Europa | Corto plazo (≤ 2 años) |
| Transición de líneas de sellado de cajas manuales a automatizadas | +1.5% | Global, concentrado en centros de manufactura | Mediano plazo (2-4 años) |
| Expansión de marcas privadas de minoristas en mercados emergentes | +0.9% | Asia Pacífico, América Latina, MEA | Largo plazo (≥ 4 años) |
| Especificación de cintas de liberación silenciosa por parte de fabricantes OEM para la seguridad del trabajador | +0.6% | América del Norte, Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
El Auge del Volumen de Cartones de Comercio Electrónico Impulsa la Penetración en Ciudades de Segundo y Tercer Nivel
Los centros logísticos de ciudades secundarias en India, Brasil e Indonesia se están convirtiendo en nodos críticos en las redes de comercio electrónico. Se proyecta que el gasto en embalaje para comercio electrónico de India aumente de 451,4 millones de USD en 2019 a 975,4 millones de USD en 2025, incrementando la demanda localizada de sellos sensibles a la presión[1]Fundación India de Equidad de Marca, "Perspectiva Logística del Comercio Electrónico de India," ibef.org. Los centros de cumplimiento están combinando algoritmos de ajuste de caja basados en aprendizaje automático con dispensadores de bobinas de papel que reducen el uso de cartón corrugado en un 35% en América del Norte y Europa. Estas instalaciones reducen el relleno de vacíos, acortan los tiempos de selección y sostienen un rendimiento de paquetes de dos dígitos, impulsando a los gerentes de adquisiciones a asegurar contratos de cintas a largo plazo. Proveedores asiáticos como tesa han abierto centros de servicio en Bombay y Bengaluru para mantenerse dentro del alcance de 24 horas de los fabricantes OEM de electrónica que ahora se trasladan a corredores industriales de segundo nivel.
Pico de Demanda Proveniente de Centros de Cumplimiento de Comestibles con Control de Temperatura
Las cadenas de supermercados están implementando activos de micro-cumplimiento que deben mantener los perecederos entre -25 °C y +8 °C a lo largo de las rutas de última milla. UPS añadió cuatro líneas Temperature True en 2024, adaptando cartones Med 100 para medicamentos ambientales y Med 400 para biológicos congelados. Estos modelos de caja necesitan adhesivos acrílicos o de caucho que mantengan la adherencia por debajo de -20 °C, lo que impulsa un alejamiento de los grados termofusibles que se agrietan en muelles de carga a temperaturas bajo cero. La tendencia penetra en América Latina y el Sudeste Asiático, donde las nuevas empresas de comestibles urbanos suscriben acuerdos de suscripción para cintas precalificadas bajo los protocolos de cadena de frío ISTA 7D.
Transición de Líneas de Sellado de Cajas Manuales a Automatizadas
Los convertidores occidentales están reemplazando los dispensadores manuales por extrusoras de alta velocidad que reducen las pérdidas de recorte en un 25% y permiten un tiempo de actividad continuo. La Cinta VHB Extruible de 3M, lanzada en 2024, une al instante, se dispensa a demanda y rebobina el desperdicio para su reciclaje. Los fabricantes OEM de selladoras de cajas incorporan análisis predictivos que detectan anomalías en la línea de pegamento, lo que reduce el tiempo de inactividad y el desperdicio de adhesivo. Con el mercado de maquinaria de embalaje de los Estados Unidos registrando un crecimiento anual del 8% hasta 2027, los integradores pronostican un retorno de inversión de 18 meses en cabezales de cinta totalmente automatizados.
Expansión de Marcas Privadas de Minoristas en Mercados Emergentes
Los supermercados regionales están añadiendo referencias de marca propia en alimentos envasados, belleza y cuidado del hogar. Estos programas incrementan los volúmenes de tirada corta que requieren tamaños de cartón flexibles y cintas de marca impresas en lotes más pequeños. Los convertidores asiáticos responden con impresión digital y tintas de base acuosa certificadas con más del 5% en peso de COV, impulsando las ventas regionales de sellos de papel reciclable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Impuestos al embalaje plástico a nivel de la OCDE | -1.4% | Europa, América del Norte; repercusión en Asia Pacífico | Mediano plazo (2-4 años) |
| Límites de emisión de COV sobre acrílicos de base solvente | -0.8% | Global, estricto en mercados desarrollados | Corto plazo (≤ 2 años) |
| Escasez de suministro de caucho natural debido a brotes de enfermedades | -0.6% | Global, impacto agudo en el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Proyectos piloto de envío sin cartón por parte de los principales mercados en línea | -1.1% | América del Norte, Europa, expansión hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Iniciativas de Envío sin Cartón Desafían los Modelos de Embalaje Tradicionales
La política de Amazon de eliminar el 95% de las almohadas de aire plástico en América del Norte y ampliar los protocolos de Envíos en Contenedor Propio reduce el consumo de cinta en ciertas referencias. Su programa sin frustraciones ha eliminado 181.000 toneladas de material excedente y ha evitado 307 millones de cajas desde su lanzamiento. Los competidores del mercado en línea ahora prueban máquinas de bolsas de papel a demanda que sellan sin adhesivo, lo que representa un lastre de volumen a largo plazo para el mercado de cintas de embalaje.
Los Impuestos al Embalaje Plástico a Nivel de la OCDE Reformulan la Selección de Materiales
El Impuesto al Embalaje Plástico del Reino Unido impone 210,82 GBP por tonelada a los envases con menos del 30% de contenido reciclado, generando 276 millones de GBP en su primer año fiscal y empujando a los convertidores hacia cintas de base fibrosa. La tarifa española de 0,45 EUR/kg ejerce una presión paralela en specright.com. Alemania planea un marco impositivo nacional para 2026, acumulando las obligaciones del impuesto al plástico de la Unión Europea y acelerando las pruebas de sustratos de papel kraft resistentes al agua. Aunque las cintas de papel cumplen con las normas de reciclaje en acera, los proveedores aún absorben los mayores costos de la pulpa, lo que comprime los márgenes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Dominio del Plástico Desafiado por Alternativas SosteniblesLos sustratos plásticos capturaron el 64,02% de la participación del mercado de cintas de embalaje en 2025 debido a que las películas de BOPP ofrecen alta resistencia a la tracción, claridad óptica y bajo costo. Los sellos de BOPP superan al PVC en los centros de paquetería de América del Norte, mientras que el PVC rígido persiste en la distribución farmacéutica europea debido a su resistencia química. Se proyecta que el tamaño del mercado de cintas de embalaje para grados plásticos alcance los 29,12 mil millones de USD en 2031, aunque su participación se erosionará a medida que los impuestos surtan efecto.
Las alternativas de base papel crecen a una CAGR del 6,79%. La reciclabilidad, la aceptación en la recogida en acera y el aumento del suministro de papel Kraft en el Sudeste Asiático fomentan su adopción a pesar de las preocupaciones por la humedad. Los productores ahora añaden recubrimientos de barrera biodegradables que resisten pruebas de 24 horas al 90% de humedad relativa.


Por Tipo de Adhesivo:
Liderazgo Acrílico en Medio de la Innovación en Base CauchoLas formulaciones acrílicas representaron el 44,12% del tamaño del mercado de cintas de embalaje en 2025, gracias a la estabilidad UV y al cumplimiento de las normas de más del 5% en peso de solventes bajo las directivas BAT de la Unión Europea. Los acrílicos de base acuosa también se adhieren bien al cartón corrugado reciclado, un sustrato en auge en Europa.
Los sistemas de base caucho registran la CAGR más rápida del 6,58% al aprovechar copolímeros de bloque estirenicos que mantienen la adherencia hasta -25 °C. La plataforma SIBS de KRATON reduce el uso de organosolventes en un 30%, cumpliendo los límites de la Junta de Recursos del Aire de California. El adhesivo de caucho compostable de base biológica de Tex Year alcanza el 85% de contenido biológico con una degradación del 90% en 180 días, siendo adecuado para embalajes de economía circular.
Por Forma de Producto:
Las Aplicaciones Industriales Impulsan el Dominio de los FlejesLos transportistas industriales prefieren cintas de flejes de filamento de vidrio o PET monoorientado que se apoderaron del 58,63% de la participación del mercado de cintas de embalaje en 2025, protegiendo electrodomésticos paletizados y bobinas de acero en tránsito. La fuerza de tracción media supera los 400 N, limitando el desplazamiento de carga y las reclamaciones por daños.
Las cintas para sellado de cartón crecerán a una CAGR del 6,83% a medida que proliferen las referencias de comercio electrónico. Los etiquetadores automáticos dentro de la caja ahora aplican rollos estrechos de 38 mm, 10 mm menos que los grados manuales, ahorrando hasta 200.000 USD anuales en una instalación de 60 paquetes por minuto. La plataforma extruible de 3M refuerza esta tendencia al permitir la colocación precisa del cordón y recuperar el desperdicio de recorte.
Por Industria de Usuario Final:
Liderazgo del Comercio Minorista en Medio de la Aceleración del Comercio ElectrónicoLa preparación de estantes a nivel de tienda, el etiquetado de precios y el embalaje en el almacén mantuvieron al comercio minorista a la cabeza con el 52,35% del tamaño del mercado de cintas de embalaje en 2025. Las grandes cadenas de venta minorista añadieron cintas de sellado de relleno de papel con etiquetado ecológico que también sirven como evidencia de manipulación, mejorando la percepción de la marca.
El comercio electrónico ahora se expande a una CAGR del 6,88%, alcanzando una participación del 25,40% en 2031 a medida que los pedidos de comestibles en el mismo día se disparan. Amazon por sí solo ha eliminado más de 2 millones de toneladas de embalaje desde 2015 al adoptar diseños de cartón basados en aprendizaje automático, aunque el total de conteos de paquetes mantiene los volúmenes generales de cinta en aumento. La logística farmacéutica de terceros incrementa la demanda de cintas certificadas para condiciones criogénicas que sobreviven al transporte con hielo seco.
Análisis Geográfico
Mercado de Cintas de Embalaje en Asia Pacífico
Asia Pacífico concentró el 39,10% de la cuota del mercado de cintas de embalaje en 2025, impulsado por el comercio minorista con enfoque móvil y una sólida cartera de fabricación por contrato. Los convertidores chinos suministran cintas BOPP antiestáticas a plantas de teléfonos inteligentes en el Gran Área de la Bahía, donde la producción de 2024 superó los 250 millones de unidades.
Mercado de Cintas de Embalaje en América del Norte
América del Norte se centra en la automatización de selladoras de cajas para compensar la escasez de mano de obra. La región introduce cintas de bajo ruido que cumplen con los límites de 75 dB de la OSHA, respaldando los mandatos ergonómicos. La eliminación del 95% de las almohadas de aire plástico por parte de Amazon impulsa la adopción de rollos a base de papel procedentes de molinos de kraft estadounidenses, estimulando las líneas de recubrimiento de cintas nacionales.
Mercado de Cintas de Embalaje en Europa
Los estrictos impuestos al plástico en Europa intensifican las pruebas de películas con contenido reciclado y adhesivos sin disolventes. España, Francia e Italia replican el gravamen del Reino Unido, incentivando los sustratos de fibra y aumentando la utilización de las líneas de kraft.

Análisis de la cadena de valor
La cadena de valor de las cintas de embalaje comienza con las materias primas petroquímicas y de base biológica que se procesan para obtener películas y papeles (en particular BOPP, PVC, PET y kraft) y sistemas adhesivos (acrílicos, termofusibles y a base de caucho). El precio y la disponibilidad de las materias primas, especialmente del polipropileno y los acrílicos, influyen en las estrategias de compra y las políticas de inventario de los recubridores de cintas, mientras que la escasez de caucho natural puede afectar las formulaciones a base de caucho. Los fabricantes y recubridores de cintas, incluidos actores integrados como Nitto Denko, convierten estos insumos en bobinas grandes y grados especializados, y luego abastecen a los convertidores para su corte, impresión y programas de marca propia.
En la etapa intermedia, los convertidores y distribuidores especializados adaptan los anchos de bobina, las tiradas de impresión y las variantes de rendimiento (liberación silenciosa, cadena de frío, antiestática) a las especificaciones del usuario final. La demanda aguas abajo está respaldada por los fabricantes de equipos originales (OEM) y los integradores de equipos de embalaje que suministran cabezales automáticos de sellado de cajas, dispensadores y análisis de línea. Los grandes usuarios finales, como el comercio electrónico, el comercio minorista, la alimentación y bebidas, y los transportistas industriales, suelen comprar mediante acuerdos de suministro a largo plazo o listas de proveedores preferentes, y las pruebas de rendimiento y el cumplimiento normativo (incluidos protocolos de cadena de frío como ISTA 7D mencionado en el contexto del informe) determinan los ciclos de calificación. Asociaciones sectoriales como Afera y FIPAGO también influyen en las especificaciones y las mejores prácticas en los ecosistemas de cintas de película, adhesivas y de papel engomado.
Panorama Competitivo
El mercado de cintas de embalaje está altamente fragmentado y se centra en una docena de grupos globales, aunque los especialistas regionales prosperan con tiradas personalizadas. 3M profundizó su ventaja competitiva con la línea VHB lista para extrusión que reduce el desperdicio en un 25%, una ventaja decisiva a medida que los propietarios de marcas apuntan a las emisiones de Alcance 3. tesa se asoció con Snowflake para analizar datos de producción en 14 plantas, implementando algoritmos de IA que reducen el tiempo de inactividad no programado en un 14%.
Líderes de la Industria de Cintas de Embalaje
3M
tesa SE
Intertape Polymer Group Inc.
Nitto Denko Corporation
Berry Global Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cintas de Embalaje
- 3M
- Avery Dennison Corporation
- Berry Global Inc.
- CCT
- Essentra PLC
- Intertape Polymer Group Inc.
- Lohmann GmbH & Co. KG
- Nitto Denko Corporation
- Packman Packaging Pvt. Ltd.
- Pact Group Holdings
- PPM Industries SpA
- Saint-Gobain
- Scapa Group plc
- Shurtape Technologies LLC
- tesa SE
- Vibac Group
- Worthen Industries

Oportunidades de mercado y perspectivas futuras
La reformulación impulsada por la sostenibilidad y los cambios de sustrato crean espacio para soluciones reciclables, con contenido reciclado y orientadas a fibras, que aún deben rendir en aplicaciones de automatización de alta velocidad y cadena de frío. En Europa, el Reglamento de Envases y Residuos de Envases (UE) 2025/40 y las directrices relacionadas de Afera han incrementado el escrutinio sobre las decisiones de diseño de envases, favoreciendo el desarrollo de cintas que mejoran la reciclabilidad de los sistemas corrugados y reducen el riesgo de contaminación. Esta presión también se refleja en el contexto del informe a través de los regímenes de impuestos sobre el plástico (incluido el Impuesto sobre Envases de Plástico del Reino Unido) y los objetivos corporativos de contenido reciclado, que en conjunto aumentan la demanda de acrílicos de base acuosa, vías de reducción de solventes y sistemas de cinta de papel que pueden funcionar de manera confiable en líneas de cajas de tamaño ajustado.
La localización de la capacidad y las cadenas de suministro vinculadas a la electrónica siguen siendo otra zona de oportunidad, particularmente en Asia-Pacífico, donde el informe señala el impulso de la producción electrónica y las adiciones de capacidad en curso. En julio de 2026, Nitto Denko inauguró una planta de fabricación e investigación en Kaohsiung, Taiwán, respaldada por una inversión de NT$4.48 mil millones, que amplía las capacidades de cinta de PVC y cinta adhesiva electrónica y señala la inversión regional en producción de cintas de alto rendimiento cerca de los ecosistemas de semiconductores y automotriz. Por separado, la habilitación digital está fortaleciendo las ventas técnicas y el trabajo de especificación: 3M presentó su asistente digital de IA Ask 3M en julio de 2026 para ayudar a los clientes a navegar comparaciones de materiales y orientación de aplicación, apoyando flujos de trabajo más rápidos de selección y calificación de productos para convertidores y operaciones de embalaje de alta variedad.
Recent Industry Developments in Mercado de Cintas de Embalaje
- Julio de 2026: Intertape Polymer Group (IPG) lanzó una película de almohada de aire PCR fabricada con un 50 % de contenido reciclado (35 % PCR y 15 % PIR) en una instalación certificada TRUE Zero Waste en EE. UU. La iniciativa amplía la oferta de sostenibilidad de IPG y respalda las credenciales de certificación de residuos en las cadenas de suministro globales.
- Julio de 2026: Nitto Denko inauguró una nueva planta de fabricación e investigación en Kaohsiung, Taiwán (ampliación de capacidad de cinta de PVC y cinta adhesiva electrónica). La ampliación añade capacidad en Asia-Pacífico y refuerza la seguridad del suministro para aplicaciones de cinta relacionadas con electrónica y fotovoltaica/semiconductores cerca de los principales centros de fabricación.
- Abril de 2026: Berry Global (fusión de Berry Global y Amcor) completó una fusión transformadora con Amcor. El acuerdo crea un líder global en embalaje con una cartera ampliada y apoya la venta cruzada en los segmentos de nutrición, salud, belleza y bienestar.


Mercado de Cintas de Embalaje Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca las cintas utilizadas para sellar, agrupar, proteger y unitarizar paquetes en el transporte industrial y de consumo, con la demanda rastreada en los principales materiales, sistemas adhesivos y casos de uso de embalaje en la distribución cotidiana.
Exclusiones del alcance: excluimos las cintas especializadas no destinadas a embalaje, vendidas principalmente para aislamiento eléctrico, uso médico o arneses de interiores automotrices, donde el embalaje no es el uso final principal.
Descripción general de la segmentación
- Por Tipo de Material
- Plástico
- Papel
- Por Tipo de Adhesivo
- Acrílico
- Termofusible
- Base Caucho
- Otros Tipos de Adhesivos
- Por Forma de Producto
- Cintas para Sellado de Cartón
- Cintas de Enmascarado y para Pintor
- Cintas de Flejes y Zunchado
- Por Industria de Usuario Final
- Comercio Electrónico
- Alimentos y Bebidas
- Comercio Minorista
- Otras Industrias de Usuarios Finales
- Por Geografía
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Resto de Asia-Pacífico
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- Resto de Europa
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Sudáfrica
- Resto de Oriente Medio y África
- Asia-Pacífico
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza mapeando cuánta actividad de embalaje está ocurriendo, para luego vincularla con el consumo de cinta. Consultamos series de datos públicas como la base de datos UN Comtrade para los flujos comerciales de insumos relacionados con cintas y bobinas terminadas, la Oficina del Censo de EE. UU. para indicadores de comercio electrónico y envíos, Eurostat para indicadores de manufactura y comercio minorista, y la Agencia Internacional de Energía para el contexto de resinas y energía que afecta la economía de conversión.
También revisamos organismos de embalaje y logística y fuentes de normalización como publicaciones ISO, además de artículos revisados por pares sobre el rendimiento y la reciclabilidad de adhesivos sensibles a la presión. Para contextualizar a los actores y los precios, utilizamos presentaciones de empresas, presentaciones a inversores y cobertura de prensa de buena reputación, y luego verificamos supuestos seleccionados mediante suscripciones pagas para datos financieros e inteligencia empresarial, noticias y finanzas, bases de datos de patentes y, cuando resulta útil, registros de importación y exportación a nivel de envío. Las fuentes mencionadas anteriormente son ilustrativas, y se utilizaron muchas otras referencias públicas y pagas adicionales para la validación y aclaración.
Entrevistas y encuestas primarias
Los datos primarios se recopilaron a través de entrevistas con expertos y encuestas estructuradas con convertidores, equipos de adquisición de embalaje, distribuidores y usuarios finales enfocados en logística que observan patrones de compra reales. Utilizamos estas conversaciones para confirmar cómo se especifican las líneas de sellado de cajas, cómo varían las elecciones de adhesivos según el clima y la aplicación, y qué cambios de precio y volumen se mantienen realmente en las distintas regiones.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 22% | APAC: 46% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 21% | EMEA: 29% |
| Actores más pequeños: 22% | Gerentes: 57% | América: 25% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye mediante un enfoque descendente en el que la actividad de embalaje y las señales de suministro vinculadas al comercio se utilizan para reconstruir el conjunto de demanda de cintas de embalaje por región, que luego se filtra según la intensidad de uso por aplicación final. Para mantener esto fundamentado, corroboramos los totales con aproximaciones ascendentes selectivas, como verificaciones muestreadas de producción de convertidores, conversaciones con canales de distribución y cálculos de volumen por PVP promedio para formatos comunes de sellado de cajas, y ajustamos cuando aparece una brecha.
Los principales insumos del modelo incluyen el crecimiento de los envíos de paquetería y comercio electrónico, indicadores de rendimiento de cajas y cartones corrugados, la división entre cinta plástica y de papel en el sellado convencional, los cambios en la combinación de adhesivos entre sistemas acrílicos, termofusibles y a base de caucho, y los anchos de bobina típicos y el consumo por caja en el sellado manual frente al automatizado. Dado que las fluctuaciones de precios importan en este espacio, también rastreamos la dirección de los costos de insumos vinculados a la resina y los márgenes de conversión, para que los cambios de PVP promedio no se sobreestimen.
Para la previsión, se utiliza un análisis de escenarios en torno al crecimiento logístico, la adopción de la automatización y la sustitución impulsada por la sostenibilidad hacia cintas de papel y activadas por agua, y luego se ejecuta una regresión simple como verificación cruzada utilizando los indicadores de envíos y la producción industrial como principales variables explicativas. Cuando los insumos ascendentes son escasos en un país, utilizamos ratios de referencia de mercados similares y los verificamos nuevamente con llamadas de seguimiento para que la estimación siga siendo reproducible.
Validación de datos y ciclo de actualización
La validación se realiza mediante triangulación entre señales independientes, seguida de verificaciones de varianza a nivel regional y de segmento para que los valores atípicos no se trasladen. Nuestro equipo compara la demanda implícita de cinta con los indicadores de actividad de embalaje, comprueba si los ajustes de precios coinciden con la dirección de la resina y la energía, y revisa cambios bruscos por adhesivo o material para confirmar que reflejan una sustitución real y no un artefacto del modelo.
Antes de la aprobación final, el modelo y el informe pasan por revisiones de analistas en varias etapas, y las entrevistas se reabren si un supuesto clave cambia o si un nuevo dato genera una brecha grande. Los informes se actualizan anualmente, y eventos significativos, como cambios importantes de capacidad o shocks repentinos en las materias primas, pueden desencadenar actualizaciones intermedias. Justo antes de la entrega, se completa una revisión adicional para que los clientes reciban la visión más actual disponible.
Dimensionamiento del mercado de cintas de embalaje de Mordor Intelligence en comparación con otras estimaciones publicadas
Los tamaños de mercado publicados para las cintas de embalaje pueden parecer muy dispares incluso cuando el tema suena similar, ya que las decisiones de alcance y la lógica de precios no son consistentes entre los estudios. Las diferencias suelen originarse en qué tipos de cinta se contabilizan, si la estimación se construye a partir de señales de actividad de embalaje o de totales amplios de cinta adhesiva, y en la velocidad de crecimiento de precios que se asume.
La principal brecha proviene de incluir cintas de uso general para conductos y otras cintas de reparación más amplias, mientras que Mordor Intelligence contabiliza las cintas de embalaje a través de la demanda de sellado de cajas, enmascarado y pintura, y flejado y agrupación vinculada a usos finales de embalaje, con los PVP promedio verificados frente a los movimientos de conversión y materia prima. Otro factor común es la cadencia de actualización y el manejo de divisas, ya que algunas cifras mantienen un tipo de cambio fijo de año base, mientras que otras actualizan los precios corrientes sin revalidar la intensidad de volumen en el empaque automatizado frente al manual.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 34.08 mil millones USD (2026) | |
| Revista Comercial A | 78.50 mil millones USD (2023) | Esta estimación parece agrupar un conjunto más amplio de tipos de cinta, incluidos conductos y otros formatos multiuso, por lo que puede acercarse más a una visión amplia de cinta adhesiva en lugar de a la demanda exclusiva de embalaje vinculada al rendimiento de cajas. |
| Informe Sectorial B | 82.40 mil millones USD (2024) | La cifra es notablemente más alta, lo cual puede ocurrir cuando el alcance se amplía a soluciones de sellado más generales y cintas con características premium, y cuando la progresión de precios se aplica de forma más agresiva sin ajustarla a la actividad de embalaje y los cambios en la combinación de productos. |
La dispersión se debe principalmente a la disciplina de alcance y a la forma en que el precio y el volumen se reconcilian con las señales reales de embalaje. Al mantener el conjunto de demanda anclado a los usos finales de embalaje y validarlo con verificaciones prácticas sobre la combinación de formatos y el movimiento del PVP promedio, el valor final se mantiene más fácil de rastrear y reproducir cuando se actualizan los supuestos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de cintas de embalaje?
El mercado de cintas de embalaje está valorado en 34,08 mil millones de USD en 2026 y se proyecta que alcanzará los 45,72 mil millones de USD en 2031.
¿Qué segmento de material lidera el mercado de cintas de embalaje?
Los sustratos plásticos lideran con una participación del 64,02% en 2025, aunque las cintas de papel son la alternativa de mayor crecimiento a una CAGR del 6,79%.
¿Por qué los adhesivos acrílicos dominan en las cintas de embalaje?
Los sistemas acrílicos combinan resistencia a la radiación UV, amplia tolerancia de temperatura y cumplimiento con los límites globales de COV, lo que les aseguró una participación de mercado del 44,12% en 2025.
¿Cómo afectarán los impuestos al embalaje plástico a la selección de cintas?
Los gravámenes a nivel de la OCDE aumentan el costo de las cintas de plástico virgen, acelerando la adopción de películas con contenido reciclado y cintas de papel reciclable que evitan el recargo.
¿Qué región ofrece la mayor oportunidad de crecimiento?
Asia Pacífico concentra el 39,10% de la participación y lidera el crecimiento con una CAGR del 7,05%, impulsado por la expansión del comercio electrónico y las relocalizaciones de manufactura hacia India y el Sudeste Asiático.
Última actualización de la página el:



