
Verpackungsbänder-Marktgröße und -Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
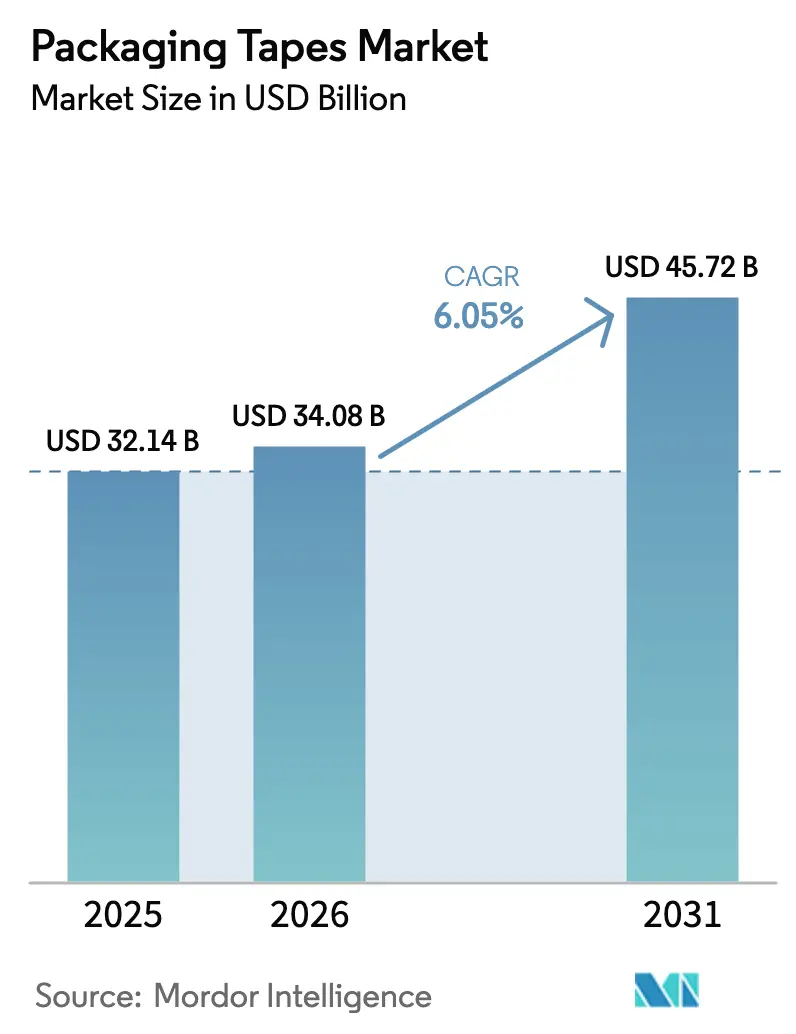
| Marktgröße (2026) | 34.08 Milliarden US-Dollar |
| Marktgröße (2031) | 45.72 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.05% CAGR |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Verpackungsbänder-Marktanalyse von Mordor Intelligence
Die Verpackungsbänder-Marktgröße wird im Jahr 2026 auf USD 34,08 Milliarden geschätzt und wächst ausgehend vom Wert des Jahres 2025 von USD 32,14 Milliarden, wobei die Prognosen für 2031 USD 45,72 Milliarden ausweisen, was einem Wachstum von 6,05 % CAGR über den Zeitraum 2026–2031 entspricht. Diese Entwicklung spiegelt das rasante Wachstum der E-Commerce-Paketmengen, die stetige Expansion der Kühlkette sowie Automatisierungsinvestitionen wider, die den Kartonverschlussprozess optimieren. Markeninhaber installieren bedarfsgerecht dimensionierte Kartonlinien, die 10 bis 50 Cent Materialeinsatz pro Paket einsparen und gleichzeitig den Durchsatz steigern, was den Verpackungsbänder-Markt auf einem berechenbaren Wachstumspfad hält. Kunststoffbasierte Bänder dominieren nach wie vor die täglichen Kommissionierungsaufgaben, doch gewinnen Papierbänder an Bedeutung, da OECD-Kunststoffsteuerregelungen die Kostenmodelle neu gestalten und Unternehmen Schwellenwerte für Recyclinganteile anstreben. Asien-Pazifik bleibt das Epizentrum für Kapazitätserweiterungen, begünstigt durch Indiens Bestrebungen, seinen Verpackungssektor im Wert von USD 200 Milliarden auszubauen, sowie durch Chinas Elektronikhoch, das auf druckempfindliche Dichtungen für statisch empfindliche Bauteile angewiesen ist.
Wichtigste Erkenntnisse des Berichts
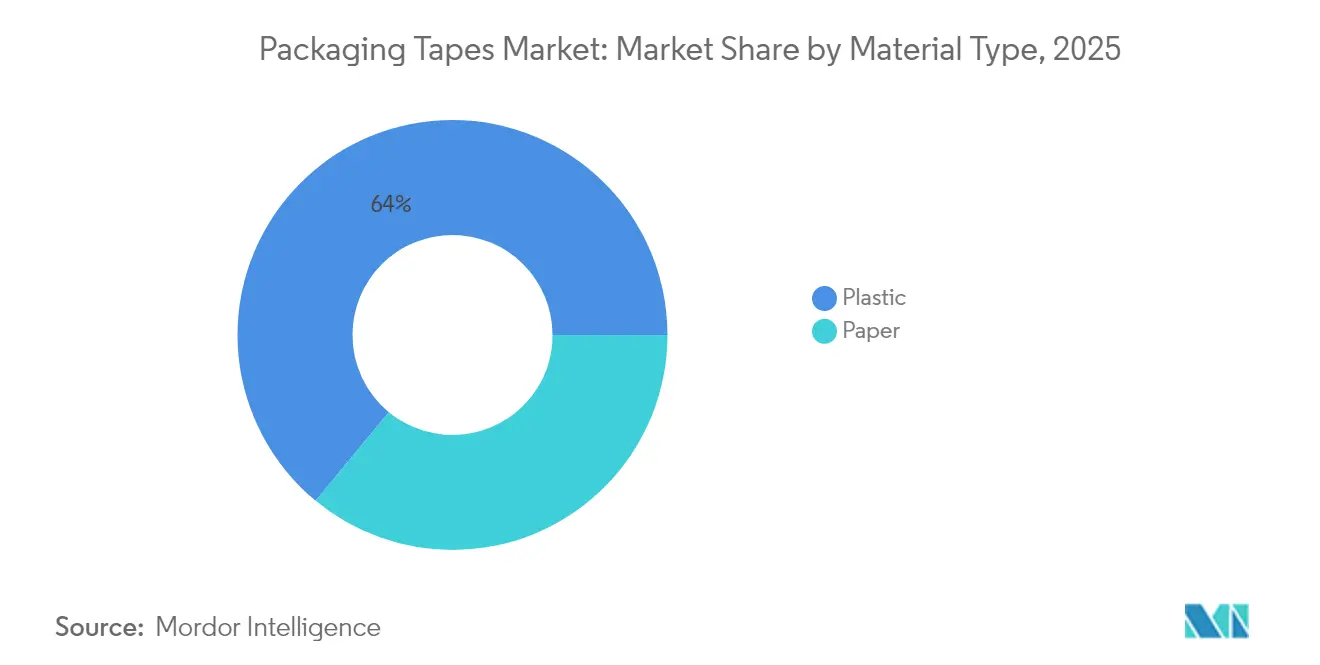
- Nach Materialtyp führten Kunststoffsubstrate mit einem Anteil von 64,02 % am Verpackungsbänder-Marktanteil im Jahr 2025, während Papierbänder bis 2031 mit einer CAGR von 6,79 % wachsen dürften.
- Nach Klebstofftyp beherrschten Acrylsysteme im Jahr 2025 mit 44,12 % den Verpackungsbänder-Markt; gummibasierte Formulierungen verzeichnen mit 6,58 % CAGR das schnellste Wachstum.
- Nach Produktform entfielen im Jahr 2025 auf Umreifungs- und Bündelungslinien 58,63 % des Umsatzanteils; Kartonverschlussbänder sollen mit einer CAGR von 6,83 % wachsen.
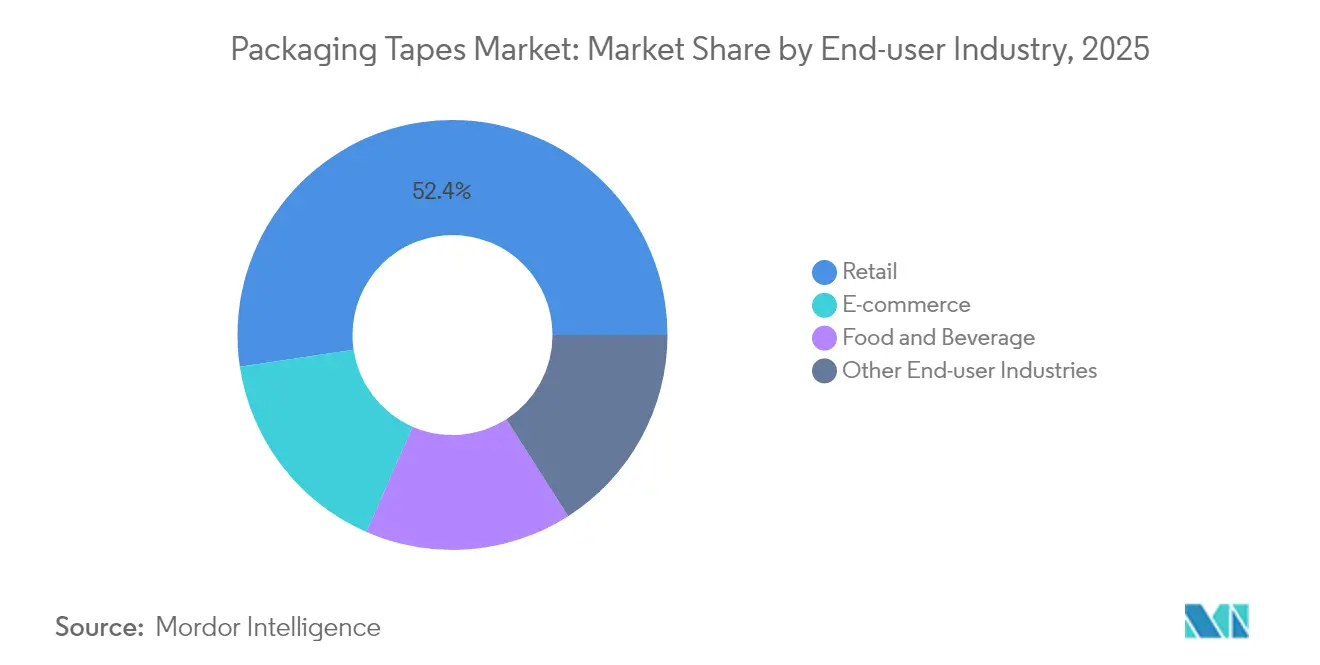
- Nach Endverbraucherbranche entfielen im Jahr 2025 auf den Einzelhandel 52,35 % der Verpackungsbänder-Marktgröße, während der E-Commerce mit einer CAGR von 6,88 % wächst.
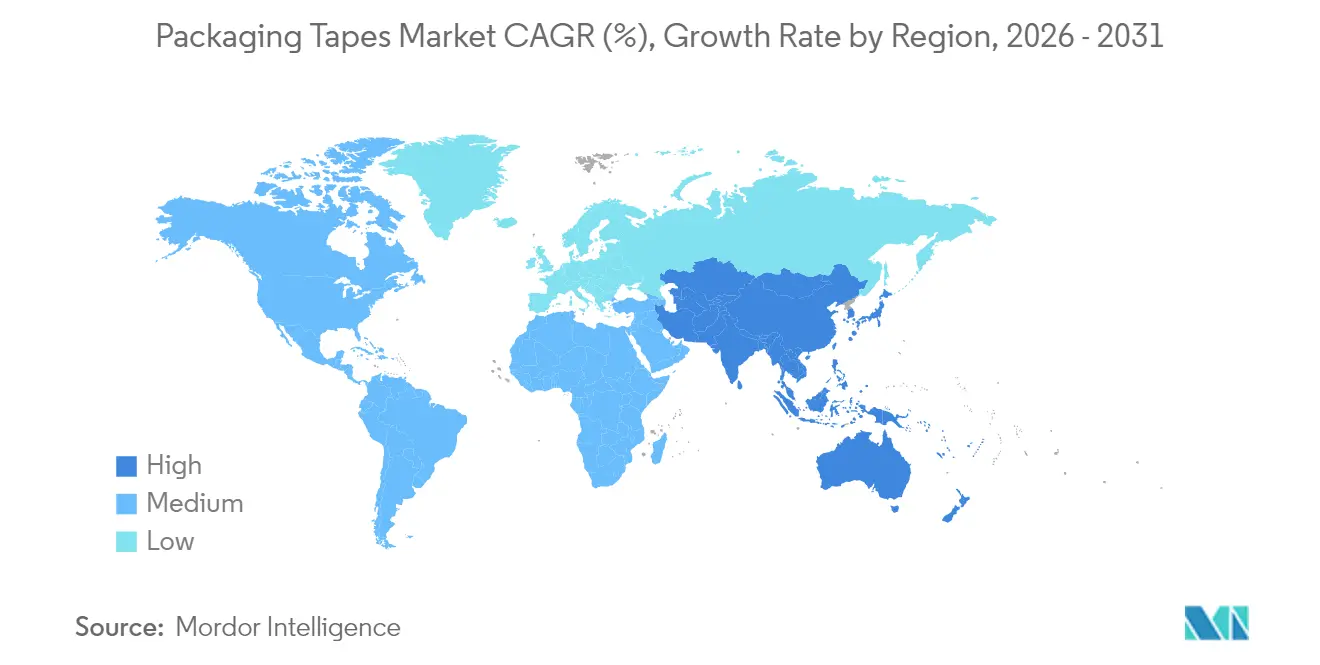
- Nach Geographie hielt Asien-Pazifik im Jahr 2025 einen Anteil von 39,10 % und soll bis 2031 mit einer CAGR von 7,05 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Verpackungsbänder-Markttrends und -Erkenntnisse
Treiberfolgenanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Boom der E-Commerce-Kartonmengen in Städten der zweiten und dritten Reihe | +1.8% | Asien-Pazifik, Lateinamerika | Mittelfristig (2–4 Jahre) |
| Nachfragespitzen aus temperaturkontrollierten Lebensmittel-Fulfillment-Zentren | +1.2% | Global; frühe Gewinne in Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Wechsel von manuellen zu automatisierten Kartonverschlusslinien | +1.5% | Global, konzentriert in Fertigungszentren | Mittelfristig (2–4 Jahre) |
| Expansion von Handelsmarken des Einzelhandels in Schwellenmärkten | +0.9% | Asien-Pazifik, Lateinamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| OEM-Spezifikation von geräuscharmen Abzugsbändern für die Arbeitssicherheit | +0.6% | Nordamerika, Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Boom der E-Commerce-Kartonmengen treibt die Durchdringung von Städten der zweiten und dritten Reihe
Logistikzentren in Städten der zweiten Reihe in Indien, Brasilien und Indonesien entwickeln sich zu wichtigen Knotenpunkten in E-Commerce-Netzwerken. Die Ausgaben für E-Commerce-Verpackungen in Indien sollen von USD 451,4 Millionen im Jahr 2019 auf USD 975,4 Millionen im Jahr 2025 ansteigen, was die lokalisierte Nachfrage nach druckempfindlichen Dichtungen steigert[1]Indian Brand Equity Foundation, „Indian E-commerce Logistics Outlook”, ibef.org. Fulfillment-Zentren kombinieren Machine-Learning-Kartongrößenalgorithmen mit Papierrollenspensern, die den Wellpappeverbrauch in Nordamerika und Europa um 35 % reduzieren. Diese Installationen verringern Füllmaterialien, verkürzen Kommissionierzeiten und ermöglichen einen zweistelligen Paketdurchsatz, was Einkaufsleiter dazu veranlasst, langfristige Bandverträge abzuschließen. Asiatische Anbieter wie tesa haben Servicezentren in Mumbai und Bengaluru eröffnet, um Elektronik-OEMs, die in Industriekorridore der zweiten Reihe verlagern, innerhalb von 24 Stunden erreichen zu können.
Nachfragespitzen aus temperaturkontrollierten Lebensmittel-Fulfillment-Zentren
Supermarktketten bauen Mikro-Fulfillment-Anlagen aus, die Frischeprodukte auf den letzten Meilen bei -25 °C bis +8 °C halten müssen. UPS hat 2024 vier Temperature-True-Linien hinzugefügt und Med-100-Kartons für Umgebungsmedikamente sowie Med-400-Kartons für gefrorene Biologika angepasst. Diese Kartonformen benötigen Acryl- oder Gummiklebstoffe, die ihre Klebrigkeit bis unter -20 °C behalten, was einen Wechsel weg von Schmelzklebstoffqualitäten begünstigt, die auf Verladerampen unter null Grad brechen. Der Trend erfasst Lateinamerika und Südostasien, wo urbane Lebensmittel-Start-ups Abonnementverträge für Bänder abschließen, die nach ISTA-7D-Kühlkettenprotokollen vorqualifiziert sind.
Wechsel von manuellen zu automatisierten Kartonverschlusslinien
Westliche Verarbeiter ersetzen Handabspuler durch Hochgeschwindigkeitsextruder, die Zuschnittverluste um 25 % reduzieren und einen kontinuierlichen Betrieb ermöglichen. 3Ms VHB-Extrudierbares Band, das 2024 auf den Markt gebracht wurde, haftet sofort, wird auf Anforderung abgegeben und wickelt Abfall zum Recycling zurück. Kartonverschluss-OEMs bündeln Predictive-Analytics-Lösungen, die Klebstofflinienanomalien erkennen, was Ausfallzeiten und Klebstoffabfall reduziert. Da der US-amerikanische Verpackungsmaschinenmarkt bis 2027 ein jährliches Wachstum von 8 % verzeichnet, prognostizieren Integratoren eine Amortisationszeit von 18 Monaten für vollautomatisierte Bandköpfe.
Expansion von Handelsmarken des Einzelhandels in Schwellenmärkten
Regionale Lebensmittelhändler erweitern ihr Handelsmarkenangebot bei verpackten Lebensmitteln, Beauty- und Haushaltsprodukten. Diese Programme erhöhen die Kleinserienmenge, die flexible Kartongrößen und in kleineren Auflagen bedruckte Branding-Bänder erfordert. Asiatische Verarbeiter reagieren mit Digitaldruck und wasserbasierten Tinten, die mit mehr als 5 Gew.-% VOC zertifiziert sind, und steigern so den regionalen Absatz für recycelbare Papierdichtungen.
Hemmnisfolgenanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geographische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Kunststoffverpackungssteuern auf OECD-Ebene | -1.4% | Europa, Nordamerika; Übertragung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| VOC-Emissionsobergrenzen für lösungsmittelbasierte Acrylate | -0.8% | Global, streng in entwickelten Märkten | Kurzfristig (≤ 2 Jahre) |
| Versorgungsengpass bei Naturkautschuk aufgrund von Krankheitsausbrüchen | -0.6% | Global, akute Auswirkungen in Südostasien | Kurzfristig (≤ 2 Jahre) |
| Versandpilotprojekte ohne Karton bei führenden Marktplätzen | -1.1% | Nordamerika, Europa, Ausweitung auf Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kartonlose Versandinitiativen stellen traditionelle Verpackungsmodelle in Frage
Amazons Richtlinie zur Abschaffung von 95 % der Kunststoffluftpolster in Nordamerika und die Ausweitung der „Ships in Own Container”-Protokolle reduzieren den Bandverbrauch bei bestimmten SKUs. Das Frustrations-freie Verpackungsprogramm hat seit seiner Einführung 181.000 Tonnen überschüssiges Material eliminiert und 307 Millionen Kartons eingespart. Konkurrenten auf dem Marktplatz pilotieren nun On-Demand-Papiertütiermaschinen, die ohne Klebstoff versiegeln, was einen langfristigen Volumendruck für den Verpackungsbänder-Markt darstellt.
Kunststoffverpackungssteuern auf OECD-Ebene gestalten die Materialauswahl neu
Die britische Kunststoffverpackungssteuer erhebt GBP 210,82 pro Tonne auf Behälter mit einem Recyclinganteil von < 30 %, generierte im ersten Steuerjahr GBP 276 Millionen und drängt Verarbeiter hin zu faserbasieren Bändern. Spaniens Abgabe von EUR 0,45/kg übt parallelen Druck aus. Deutschland plant bis 2026 einen nationalen Steuerrahmen, was die EU-Kunststoffabgabeverpflichtungen verstärkt und Versuche mit wasserbeständigen Kraftsubstraten beschleunigt. Obwohl Papierbänder die Recyclingnormen für die Restmülltonne erfüllen, absorbieren Lieferanten weiterhin höhere Zellstoffkosten, was die Margen belastet.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp: Kunststoffdominanz wird durch nachhaltige Alternativen herausgefordert
Kunststoffsubstrate nahmen 2025 mit 64,02 % den größten Anteil am Verpackungsbänder-Marktanteil ein, da BOPP-Folien hohe Zugfestigkeit, optische Klarheit und niedrige Kosten bieten. BOPP-Dichtungen verdrängen PVC in nordamerikanischen Paketzentren, während starres PVC im europäischen Pharmavertrieb aufgrund seiner chemischen Beständigkeit bestehen bleibt. Die Verpackungsbänder-Marktgröße für Kunststoffqualitäten soll 2031 USD 29,12 Milliarden erreichen, obwohl der Anteil durch steuerpolitische Belastungen sinken wird.
Papierbasierte Alternativen wachsen mit einer CAGR von 6,79 %. Recyclingfähigkeit, die Akzeptanz bei der Restmüllabholung und ein steigendes Kraftpapierangebot in Südostasien fördern die Akzeptanz trotz Feuchtigkeitsbedenken. Hersteller fügen nun biologisch abbaubare Barrierebeschichtungen hinzu, die einen 24-stündigen Test bei 90 % relativer Luftfeuchtigkeit bestehen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtserwerb verfügbar


Nach Klebstofftyp: Acrylführerschaft inmitten gummibasierter Innovationen
Acrylchemikalien machten 2025 44,12 % der Verpackungsbänder-Marktgröße aus, dank UV-Stabilität und Konformität mit den Lösungsmittelregeln von mehr als 5 Gew.-% gemäß EU-BVT-Richtlinien. Wasserbasierte Acrylate haften zudem gut auf recycelter Wellpappe, einem in Europa zunehmend genutzten Substrat.
Gummibasierte Systeme verzeichnen mit einer CAGR von 6,58 % das schnellste Wachstum, indem sie styrenische Blockcopolymere nutzen, die die Klebrigkeit bis -25 °C erhalten. KRATONs SIBS-Plattform reduziert den Einsatz von Lösungsmitteln um 30 % und erfüllt die Grenzwerte des California Air Resources Board. Tex Years biobasierter kompostierbarer Gummiklebstoff erreicht 85 % Bio-Anteil mit einer Abbaurate von 90 % in 180 Tagen, was ihn für Kreislaufwirtschaftsverpackungen geeignet macht.
Nach Produktform: Industrieanwendungen treiben die Dominanz der Umreifung
Industrielle Versender bevorzugen Glasfaser- oder monoaxial ausgerichtete PET-Umreifungsbänder, die 2025 58,63 % des Verpackungsbänder-Marktanteils einnahmen und palettierten Weißwaren sowie Stahlspulen während des Transports schützen. Die durchschnittliche Zugfestigkeit übersteigt 400 N, was Ladungsverschiebungen und Schadensansprüche begrenzt.
Kartonverschlussbänder werden mit einer CAGR von 6,83 % wachsen, da die E-Commerce-SKUs zunehmen. Automatisierte Innenschachteletikettierer verwenden jetzt schmale 38-mm-Rollen – 10 mm weniger als bei manuellen Qualitäten –, was in einer Anlage mit 60 Paketen pro Minute bis zu USD 200.000 jährlich einspart. 3Ms extrudierbares Produkt verstärkt diesen Trend, indem es eine präzise Raupenpositionierung und die Rückgewinnung von Zuschnittresten ermöglicht.
Nach Endverbraucherbranche: Einzelhandelsführerschaft inmitten der E-Commerce-Beschleunigung
Die Regalvorbereitung auf Filialebene, das Preisauszeichnen und die Verpackung im Hinterlager hielten den Einzelhandel 2025 mit 52,35 % der Verpackungsbänder-Marktgröße an der Spitze. Großflächige Einzelhandelsketten fügten ökologisch gelabelte Papierfüll-Dichtungsbänder hinzu, die gleichzeitig als Manipulationsschutz dienen und die Markenwahrnehmung steigern.
Der E-Commerce wächst jetzt mit einer CAGR von 6,88 % und wird bis 2031 einen Anteil von 25,40 % erreichen, da Same-Day-Lebensmittelbestellungen rasant zunehmen. Amazon allein hat seit 2015 durch den Einsatz von Machine-Learning-Kartonlayouts über 2 Millionen Tonnen Verpackungsmaterial eingespart, doch die steigenden Gesamtpaketmengen halten das Band-Gesamtvolumen auf Wachstumskurs. Die pharmazeutische Kontraktlogistik steigert die Nachfrage nach kryogenisch zertifizierten Bändern, die Trockeneis-Fracht überstehen.
Notiz: Segmentanteile aller Einzelsegmente nach Berichtserwerb verfügbar
Geografische Analyse
Asien-Pazifik hielt 2025 mit 39,10 % den größten Anteil am Verpackungsbänder-Marktanteil, angetrieben durch mobilorientierten Einzelhandel und eine umfangreiche Auftragsfertigung. Chinesische Verarbeiter liefern antistatische BOPP-Bänder an Smartphone-Werke in der Greater Bay Area, wo die Produktion 2024 250 Millionen Geräte überstieg.
Nordamerika setzt auf die Automatisierung von Kartonverschlusslinien, um dem Arbeitskräftemangel entgegenzuwirken. Die Region führt geräuschreduzierte Bänder ein, die die OSHA-75-dB-Grenzwerte erfüllen und ergonomische Anforderungen unterstützen. Amazons 95%ige Abschaffung der Kunststoffluftpolster verlagert den Bedarf hin zu papierbasierten Rollen aus US-amerikanischen Kraftpapiermühlen, was inländische Bandbeschichtungslinien stimuliert.
Europas strenge Kunststoffsteuern intensivieren Versuche mit Folien aus Recyclingmaterial und lösungsmittelfreien Klebstoffen. Spanien, Frankreich und Italien replizieren die britische Abgabe, was Fasersubstrate begünstigt und die Auslastung der Kraftpapierlinien erhöht.

Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Verpackungsklebebänder beginnt mit vorgelagerten petrochemischen und biobasierten Rohstoffen, die zu Folien und Papieren (insbesondere BOPP, PVC, PET und Kraftpapier) sowie zu Klebstoffchemien (Acrylat, Schmelzkleber, kautschukbasiert) verarbeitet werden. Die Preisgestaltung und Verfügbarkeit von Rohstoffen, insbesondere von Polypropylen und Acrylaten, beeinflusst die Beschaffungsstrategien und Lagerhaltungspolitik der Bandbeschichter, während Engpässe bei Naturkautschuk kautschukbasierte Formulierungen beeinträchtigen können. Bandhersteller und -beschichter, einschließlich integrierter Akteure wie Nitto Denko, verarbeiten diese Vorprodukte zu Jumborollen und Spezialqualitäten und versorgen anschließend Konfektionäre für Schneid-, Druck- und Handelsmarkenprogramme.
Im Midstream-Bereich passen spezialisierte Konfektionäre und Distributoren Rollenbreiten, Druckauflagen und Leistungsvarianten (geräuscharmes Abrollen, Kühlketten-Eignung, antistatisch) an die Anforderungen der Endkunden an. Die nachgelagerte Nachfrage wird durch OEMs und Integratoren von Verpackungsanlagen gestützt, die automatisierte Kartonverschließköpfe, Spender und Linienanalytik liefern. Große Endnutzer wie E-Commerce-, Einzelhandels-, Lebensmittel- und Getränke- sowie Industrieversender kaufen in der Regel über langfristige Lieferverträge oder Listen bevorzugter Lieferanten ein, wobei Leistungsprüfungen und Compliance (einschließlich Kühlkettenprotokollen wie ISTA 7D, auf die im Berichtskontext verwiesen wird) die Qualifizierungszyklen prägen. Branchenverbände wie Afera und FIPAGO beeinflussen ebenfalls Spezifikationen und Best Practices in den Ökosystemen für Folien-, Klebstoff- und Gummierpapierbänder.
Wettbewerbslandschaft
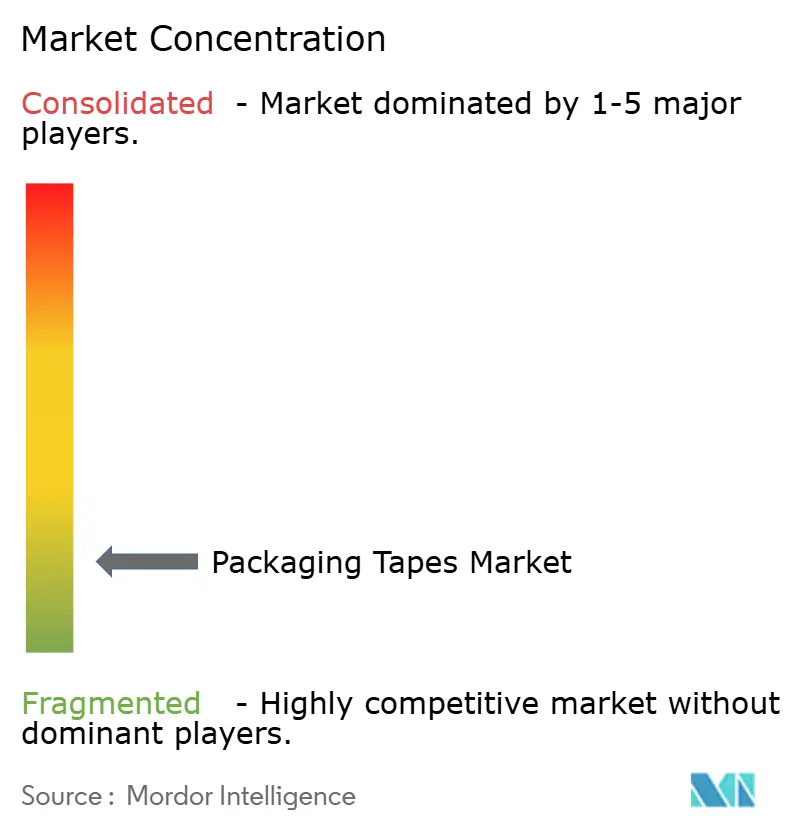
Der Verpackungsbänder-Markt ist stark fragmentiert und konzentriert sich auf ein Dutzend globale Konzerne, während regionale Spezialisten von kundenspezifischen Auflagen profitieren. 3M hat seinen Vorsprung mit der extrusionsfertigen VHB-Linie vertieft, die den Abfall um 25 % reduziert – ein entscheidender Vorteil, da Markeninhaber Scope-3-Emissionen anvisieren. tesa hat sich mit Snowflake zusammengetan, um Produktionsdaten aus 14 Werken auszuwerten, und setzt KI-Algorithmen ein, die ungeplante Ausfallzeiten um 14 % reduzieren.
Marktführer in der Verpackungsbänder-Branche
3M
tesa SE
Intertape Polymer Group Inc.
Nitto Denko Corporation
Berry Global Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Nachhaltigkeitsgetriebene Neuformulierungen und Substratwechsel schaffen Freiräume für recyclingfähige, recyclinghaltige und faserorientierte Lösungen, die weiterhin bei Hochgeschwindigkeitsautomatisierung und Kühlkettenanwendungen bestehen müssen. In Europa haben die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 sowie einschlägige Leitlinien von Afera die Prüfung von Verpackungsdesign-Entscheidungen verschärft und fördern die Entwicklung von Klebebändern, die die Recyclingfähigkeit von Wellpappesystemen verbessern und das Kontaminationsrisiko verringern. Dieser Druck zeigt sich im Berichtskontext auch durch Kunststoffsteuersysteme (einschließlich der britischen Plastic Packaging Tax) und unternehmensweite Ziele für Recyclinganteile, die zusammen die Nachfrage nach wasserbasierten Acrylaten, lösungsmittelreduzierenden Verfahren und Papierbandsystemen erhöhen, die zuverlässig auf richtig dimensionierten Kartonlinien laufen können.
Kapazitätslokalisierung und mit der Elektronikindustrie verknüpfte Lieferketten bleiben ein weiteres Chancenfeld, insbesondere im asiatisch-pazifischen Raum, wo der Bericht auf den Sog der Elektronikproduktion und laufende Kapazitätserweiterungen hinweist. Im Juli 2026 eröffnete Nitto Denko eine Produktions- und Forschungseinrichtung in Kaohsiung, Taiwan, unterstützt durch eine Investition von 4,48 Mrd. NT$, die die Kapazitäten für PVC-Klebeband und elektronische Klebebänder erweitert und regionale Investitionen in die Produktion von Hochleistungsklebebändern in der Nähe von Halbleiter- und Automobil-Ökosystemen signalisiert. Unabhängig davon stärkt die digitale Befähigung den technischen Vertrieb und die Spezifikationsarbeit: 3M führte im Juli 2026 seinen digitalen Assistenten Ask 3M AI ein, um Kunden bei Materialvergleichen und Anwendungsberatung zu unterstützen und so schnellere Produktauswahl- und Qualifizierungsprozesse für Konfektionäre und Verpackungsbetriebe mit hoher Variantenvielfalt zu ermöglichen.
Aktuelle Branchenentwicklungen
- Juli 2026: Intertape Polymer Group (IPG) brachte eine PCR-Luftkissenfolie mit 50 Prozent Recyclinganteil (35 Prozent PCR und 15 Prozent PIR) in einer nach TRUE Zero Waste zertifizierten Anlage in den USA auf den Markt. Die Initiative erweitert das Nachhaltigkeitsangebot von IPG und unterstützt Abfallzertifizierungsnachweise entlang globaler Lieferketten.
- Juli 2026: Nitto Denko eröffnete eine neue Produktions- und Forschungseinrichtung in Kaohsiung, Taiwan (Erweiterung der Kapazitäten für PVC-Klebeband und elektronisches Klebeband). Die Erweiterung schafft zusätzliche Kapazitäten im asiatisch-pazifischen Raum und stärkt die Versorgungssicherheit für Klebebandanwendungen im Elektronik- und PV/Halbleiterbereich in der Nähe wichtiger Fertigungsstandorte.
- April 2026: Berry Global (Fusion von Berry Global und Amcor) schloss eine transformative Fusion mit Amcor ab. Der Deal schafft einen globalen Verpackungsführer mit einem erweiterten Portfolio und unterstützt Cross-Selling in den Segmenten Ernährung, Gesundheit, Schönheit und Wellness.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Dieser Markt umfasst Klebebänder, die zum Verschließen, Bündeln, Schützen und Vereinheitlichen von Paketen im industriellen und gewerblichen Versand verwendet werden, wobei die Nachfrage über die wichtigsten Materialien, Klebstoffsysteme und Verpackungsanwendungsfälle im täglichen Vertrieb erfasst wird.
Geltungsbereichsausschlüsse: Wir schließen Spezialklebebänder ohne Verpackungsbezug aus, die hauptsächlich für elektrische Isolierung, medizinische Anwendungen oder Kabelverlegung im Fahrzeuginnenraum verkauft werden, wo Verpackung nicht der primäre Endverwendungszweck ist.
Übersicht der Segmentierung
- Nach Materialtyp
- Kunststoff
- Papier
- Nach Klebstofftyp
- Acryl
- Schmelzklebstoff
- Gummibasis
- Andere Klebstofftypen
- Nach Produktform
- Kartonverschlussbänder
- Abklebebänder und Malerkreppbänder
- Umreifungs- und Bündelungsbänder
- Nach Endverbraucherbranche
- E-Commerce
- Lebensmittel und Getränke
- Einzelhandel
- Andere Endverbraucherbranchen
- Nach Geographie
- Asien-Pazifik
- China
- Indien
- Japan
- Südkorea
- Rest von Asien-Pazifik
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Rest von Europa
- Südamerika
- Brasilien
- Argentinien
- Rest von Südamerika
- Naher Osten und Afrika
- Saudi-Arabien
- Südafrika
- Rest von Naher Osten und Afrika
- Asien-Pazifik
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Sekundärforschung beginnt mit der Erfassung des Umfangs der Verpackungsaktivitäten, die anschließend mit dem Klebebandverbrauch verknüpft werden. Wir referenzieren öffentliche Datenreihen wie die UN-Comtrade-Datenbank für Handelsströme klebebandbezogener Vorprodukte und Fertigrollen, das US Census Bureau für E-Commerce- und Versandindikatoren, Eurostat für Fertigungs- und Einzelhandelsindikatoren sowie die International Energy Agency für Harz- und Energiekontext, der die Konversionswirtschaftlichkeit beeinflusst.
Wir prüfen zudem Verpackungs- und Logistikverbände sowie normsetzende Quellen wie ISO-Publikationen, ergänzt durch fachbegutachtete Arbeiten zur Leistung und Recyclingfähigkeit von Haftklebstoffen. Um den Kontext zu Akteuren und Preisgestaltung zu untermauern, nutzen wir Unternehmensunterlagen, Investorenpräsentationen und seriöse Presseberichterstattung und überprüfen ausgewählte Annahmen anschließend anhand kostenpflichtiger Abonnements für Unternehmensfinanzdaten und -analysen, Nachrichten und Finanzdaten, Patentdatenbanken sowie, wo hilfreich, sendungsbezogene Import- und Exportdaten. Die oben genannten Quellen sind exemplarisch, und viele weitere öffentliche und kostenpflichtige Referenzen wurden ebenfalls zur Validierung und Klärung herangezogen.
Primärinterviews und Umfragen
Primärdaten wurden durch Experteninterviews und strukturierte Umfragen mit Konfektionären, Beschaffungsteams für Verpackungen, Distributoren und logistikorientierten Endnutzern erhoben, die tatsächliche Kaufmuster beobachten. Wir nutzten diese Gespräche, um zu bestätigen, wie Kartonverschließlinien spezifiziert werden, wie sich Klebstoffwahl nach Klima und Anwendung ändert und welche Preis- und Volumenänderungen sich tatsächlich regionsübergreifend bestätigen.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 28 % | CXOs: 22 % | APAC: 46 % |
| Mid-Tier: 50 % | Funktions-/Bereichsleiter: 21 % | EMEA: 29 % |
| Kleinere Marktteilnehmer: 22 % | Manager: 57 % | Amerika: 25 % |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt nach einem Top-down-Ansatz, bei dem Verpackungsaktivitäten und handelsbezogene Angebotssignale genutzt werden, um den Nachfragepool für Verpackungsklebebänder nach Region zu rekonstruieren, der anschließend nach Nutzungsintensität je Endverwendung gefiltert wird. Um die Ergebnisse zu untermauern, gleichen wir die Gesamtsummen mit selektiven Bottom-up-Näherungen ab, wie stichprobenartigen Überprüfungen der Konfektionärsproduktion, Kanalgesprächen und Volumen-nach-ASP-Berechnungen für gängige Kartonverschließformate, und nehmen Anpassungen vor, wenn eine Diskrepanz auftritt.
Wichtige Modelleingaben umfassen das Wachstum von Paket- und E-Commerce-Sendungen, Indikatoren für den Durchsatz von Wellpappkartons und Kartonagen, den Anteil von Kunststoff- gegenüber Papierklebeband bei der gängigen Verschließung, Verschiebungen im Klebstoffmix zwischen Acrylat-, Schmelzkleber- und kautschukbasierten Systemen sowie typische Rollenbreiten und Verbrauch pro Karton bei manueller versus automatisierter Kartonverschließung. Da Preisschwankungen in diesem Bereich von Bedeutung sind, verfolgen wir zudem die Richtung der harzbezogenen Inputkosten und Konversionsspannen, damit ASP-Änderungen nicht überzeichnet werden.
Für die Prognose wird eine Szenarioanalyse rund um Logistikwachstum, Automatisierungsakzeptanz und nachhaltigkeitsgetriebene Substitution durch Papier- und wasseraktivierte Klebebänder verwendet, anschließend wird als Gegenprobe eine einfache Regression mit Versandindikatoren und Industrieproduktion als Hauptvariablen durchgeführt. Wo Bottom-up-Eingaben für ein Land dünn sind, verwenden wir Proxy-Verhältnisse aus ähnlichen Märkten und überprüfen diese mit Folgegesprächen, damit die Schätzung reproduzierbar bleibt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg, gefolgt von Varianzprüfungen auf Regions- und Segmentebene, damit Ausreißer nicht fortgeschrieben werden. Unser Team vergleicht die implizierte Klebebandnachfrage mit Indikatoren der Verpackungsaktivität, prüft, ob Preisschritte mit der Richtung von Harz- und Energiepreisen übereinstimmen, und untersucht deutliche Verschiebungen nach Klebstoff oder Material, um zu bestätigen, dass sie reale Substitution und keinen Modellierungsartefakt widerspiegeln.
Vor der Freigabe durchläuft das Modell samt Ausarbeitung mehrstufige Analystenprüfungen, und Interviews werden erneut aufgenommen, wenn sich eine Schlüsselannahme ändert oder ein neuer Datenpunkt eine große Lücke aufzeigt. Berichte werden jährlich aktualisiert, und wesentliche Ereignisse wie große Kapazitätsänderungen oder plötzliche Rohstoffschocks können Zwischenaktualisierungen auslösen. Unmittelbar vor der Auslieferung wird ein letzter Durchgang abgeschlossen, damit Kunden die aktuellste verfügbare Sicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für Verpackungsklebebänder mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Verpackungsklebebänder können weit voneinander abweichen, auch wenn das Thema ähnlich klingt, da die Wahl des Geltungsbereichs und die Preislogik zwischen den Studien nicht einheitlich sind. Unterschiede ergeben sich meist daraus, welche Klebebandarten erfasst werden, ob die Schätzung auf Verpackungsaktivitätssignalen oder auf breiten Klebebandgesamtsummen basiert, und wie schnell ein Preiswachstum angenommen wird.
Die Hauptabweichung entsteht durch die Einbeziehung von universellen Gewebeklebebändern und breiteren Reparaturklebebändern, während Mordor Intelligence Verpackungsklebebänder anhand der Nachfrage im Kartonverschluss, bei Masking- und Malerband sowie bei Umreifungs- und Bündelanwendungen im Zusammenhang mit Verpackungsendverwendungen erfasst, wobei die ASPs gegen Konversions- und Rohstoffbewegungen abgeglichen werden. Ein weiterer häufiger Einflussfaktor ist der Aktualisierungsrhythmus und der Umgang mit Währungen, da einige Zahlen einen festen Basisjahr-Wechselkurs beibehalten, während andere die aktuelle Preisgestaltung fortschreiben, ohne die Nutzungsintensität bei automatisierter versus manueller Verpackung erneut zu validieren.
Vergleich der Benchmarks
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 34,08 Mrd. USD (2026) | |
| Fachzeitschrift A | 78,50 Mrd. USD (2023) | Diese Schätzung scheint eine breitere Gruppe von Klebebandarten zu bündeln, einschließlich Gewebeklebeband und anderer Mehrzweckformate, und liegt daher eher näher an einer breiten Betrachtung von Klebebändern insgesamt als an einer reinen Verpackungsnachfrage, die an den Kartondurchsatz gekoppelt ist. |
| Branchenkurzbericht B | 82,40 Mrd. USD (2024) | Die Zahl liegt deutlich höher, was auftreten kann, wenn sich der Geltungsbereich auf allgemeinere Verschließlösungen und Premium-Klebebänder mit Zusatzfunktionen ausweitet und wenn die Preisentwicklung aggressiver angesetzt wird, ohne sie an Verpackungsaktivität und Mixverschiebungen anzupassen. |
Die Spanne lässt sich vor allem auf die Disziplin beim Geltungsbereich und die Art zurückführen, wie Preis und Volumen mit realen Verpackungssignalen abgestimmt werden. Indem der Nachfragepool an Verpackungsendverwendungen verankert und mit praxisnahen Prüfungen zum Formatmix und zur ASP-Entwicklung validiert wird, bleibt der Endwert leichter nachvollziehbar und reproduzierbar, wenn Annahmen aktualisiert werden.


Im Bericht beantwortete wichtige Fragen
Wie groß ist der Verpackungsbänder-Markt derzeit?
Der Verpackungsbänder-Markt wird im Jahr 2026 auf USD 34,08 Milliarden bewertet und soll bis 2031 USD 45,72 Milliarden erreichen.
Welches Materialsegment führt den Verpackungsbänder-Markt an?
Kunststoffsubstrate führen im Jahr 2025 mit einem Anteil von 64,02 %, obwohl Papierbänder mit einer CAGR von 6,79 % die am schnellsten wachsende Alternative sind.
Warum dominieren Acrylklebstoffe bei Verpackungsbändern?
Acrylsysteme verbinden UV-Beständigkeit, breite Temperaturtoleranz und Konformität mit globalen VOC-Obergrenzen, was ihnen 2025 einen Marktanteil von 44,12 % gesichert hat.
Wie werden Kunststoffverpackungssteuern die Bandauswahl beeinflussen?
Abgaben auf OECD-Ebene erhöhen die Kosten für Bänder aus Neukunststoff und beschleunigen die Akzeptanz von Folien mit Recyclinganteil sowie recycelbaren Papierbändern, die die Abgabe vermeiden.
Welche Region bietet das höchste Wachstumspotenzial?
Asien-Pazifik hält mit 39,10 % den größten Anteil und führt das Wachstum mit einer CAGR von 7,05 % an, angetrieben durch die E-Commerce-Expansion und die Verlagerung von Fertigungsstätten nach Indien und Südostasien.
Seite zuletzt aktualisiert am:



