
Tamanho e Participação do Mercado de Serviços MDR para OT e IoT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
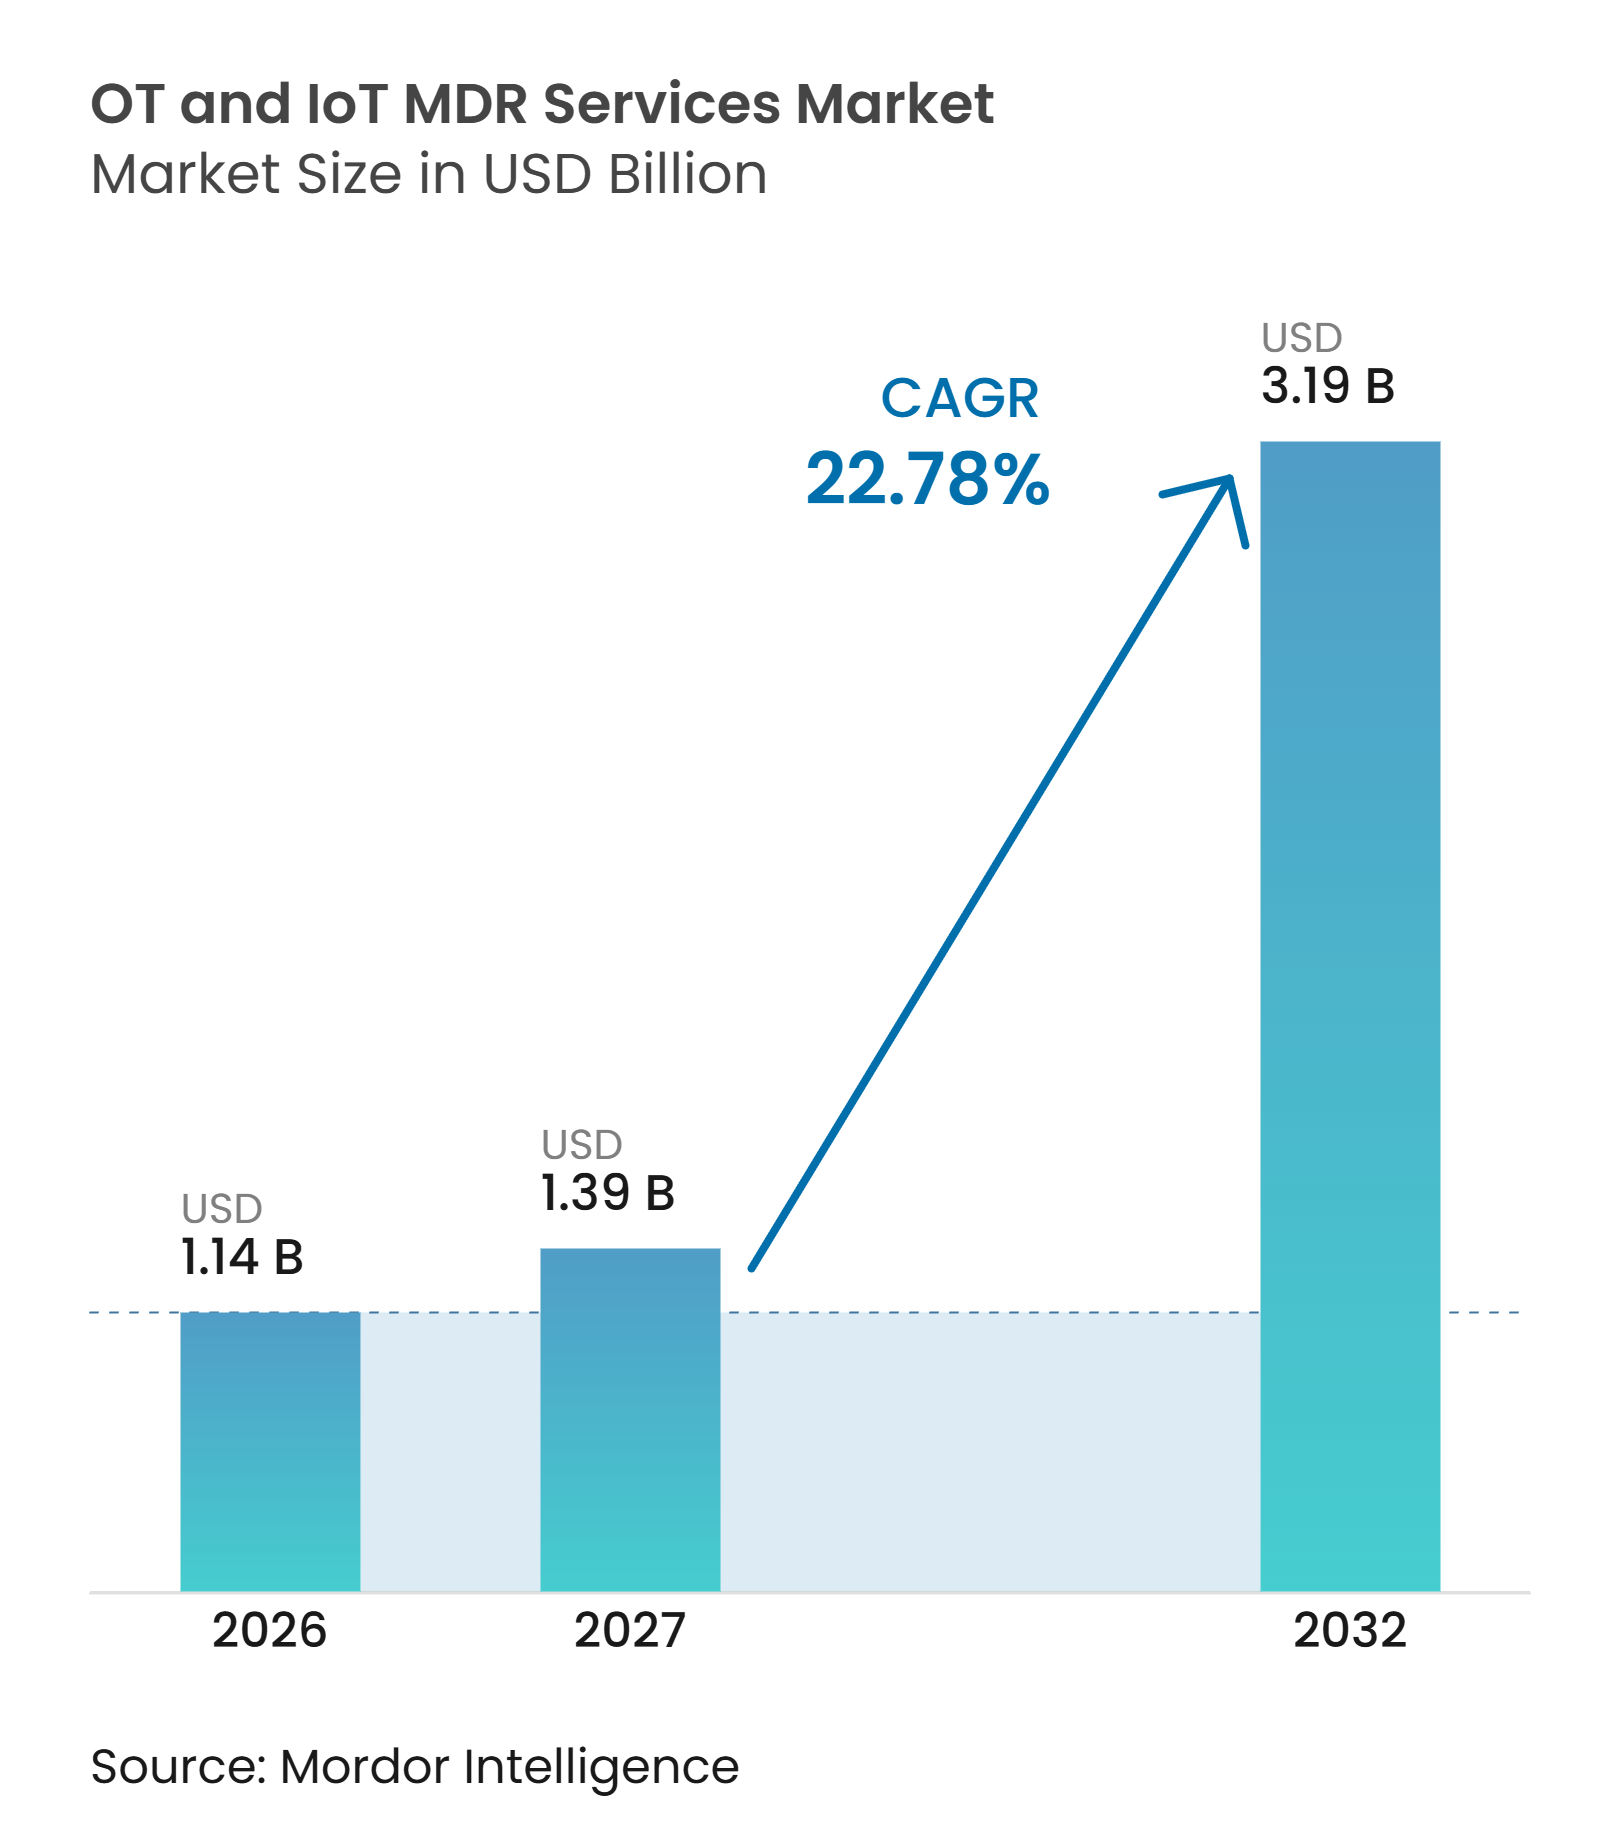
| Tamanho do Mercado (2027) | 1.39 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.19 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 22.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços MDR para OT e IoT por Mordor Intelligence
O tamanho do mercado de serviços MDR para OT e IoT foi avaliado em 1,14 bilhões de USD em 2026 e estima-se que cresça de 1,39 bilhões de USD em 2027 para atingir 3,19 bilhões de USD até 2032, a um CAGR de 22,78% durante o período de previsão de 2027 a 2032. O mercado de serviços MDR para OT e IoT está sendo moldado pela conexão mais estreita entre redes corporativas e ambientes operacionais. Os requisitos de monitoramento contínuo estão se tornando cada vez mais importantes para os operadores de infraestrutura. Muitas organizações industriais não possuem pessoal suficiente com experiência tanto em segurança quanto em tecnologia operacional. Isso torna a cobertura externa mais prática para detecção, investigação e resposta. O mercado de serviços MDR para OT e IoT também se beneficia da necessidade de proteger sistemas de controle industrial, ambientes SCADA e ativos físicos conectados sem interromper a produção.
Principais Conclusões do Relatório
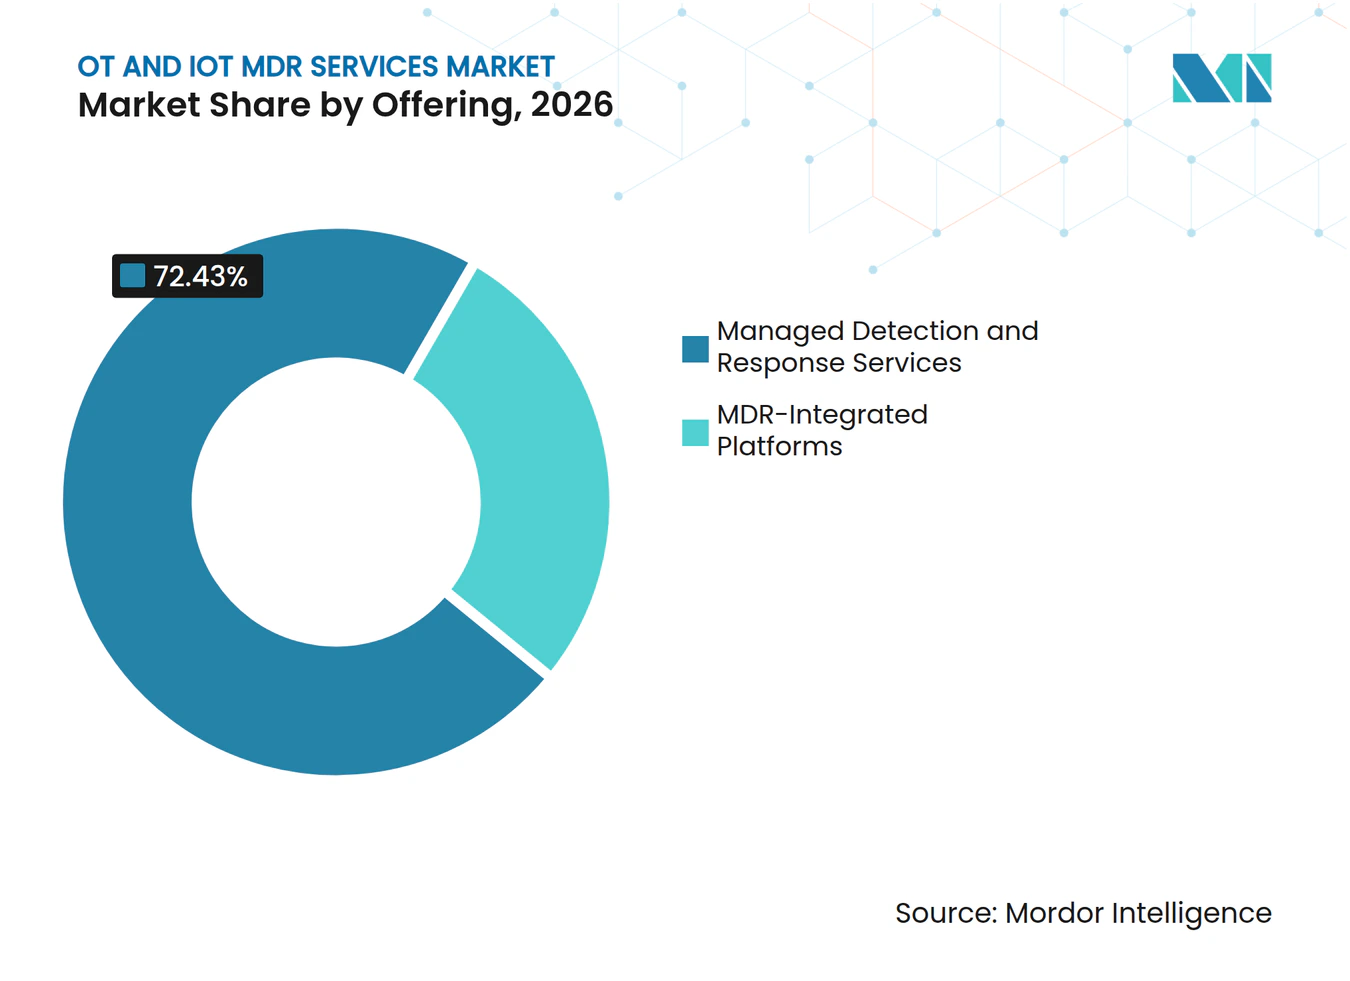
- Por oferta, os serviços de detecção e resposta gerenciados detinham 72,43% da participação do mercado de serviços MDR para OT e IoT em 2026, enquanto as plataformas integradas de MDR devem expandir a um CAGR de 23,18% até 2032.
- Por tipo de serviço, os serviços MDR totalmente gerenciados detinham 40,13% da participação de receita em 2026, enquanto os serviços MDR co-gerenciados devem expandir a um CAGR de 23,77% até 2032.
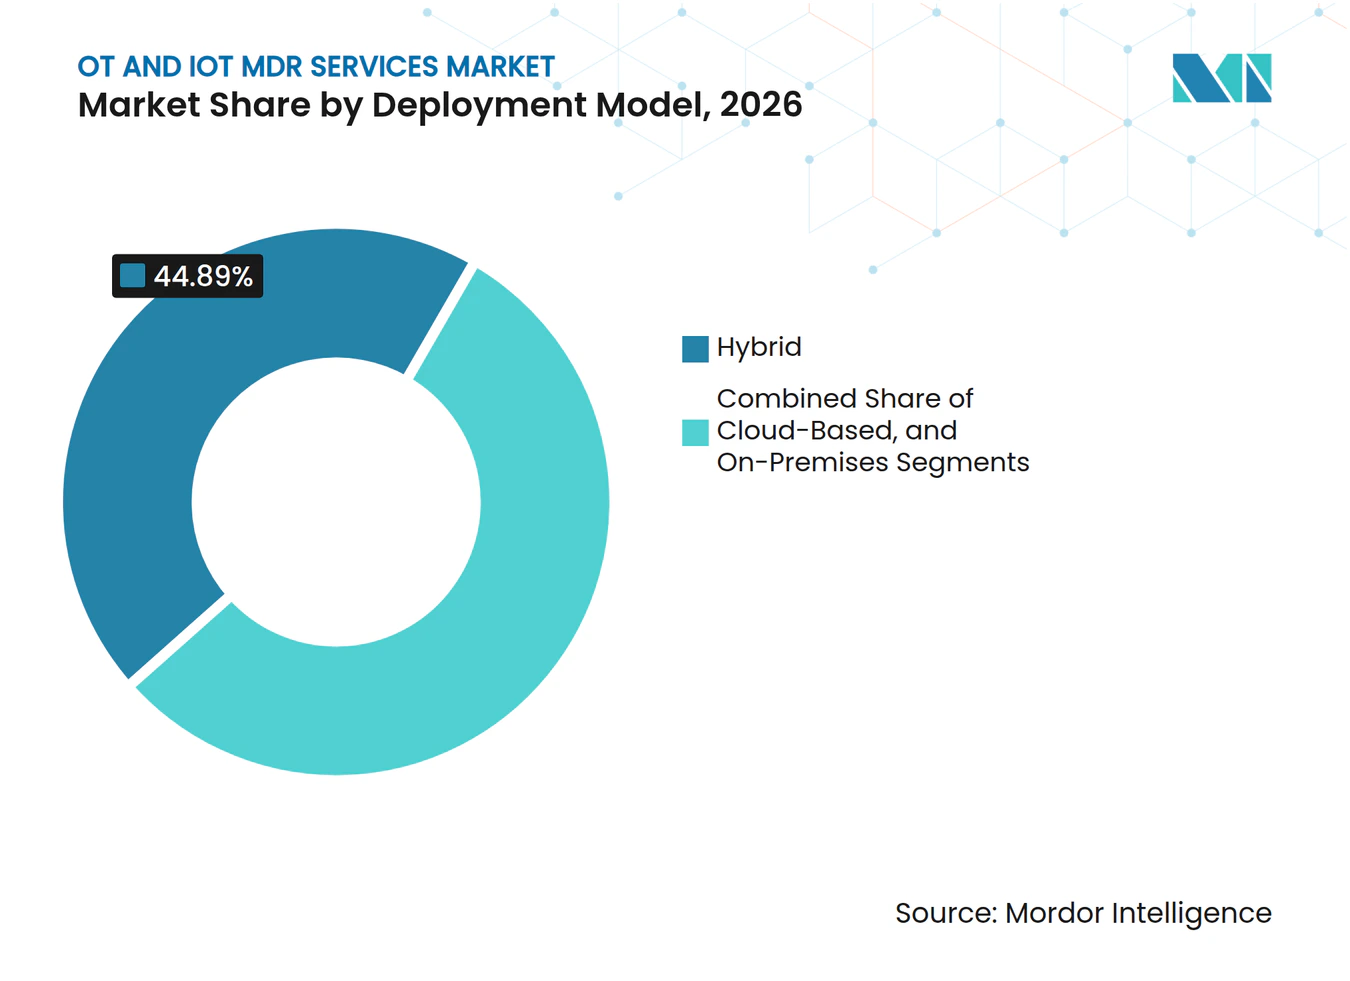
- Por modelo de implantação, a implantação híbrida detinha 44,89% da participação de receita em 2026, enquanto a implantação baseada em nuvem deve expandir a um CAGR de 23,36% até 2032.
- Por tamanho da organização, as grandes empresas responderam por 79,07% da participação de receita em 2026, enquanto as pequenas e médias empresas devem expandir a um CAGR de 23,17% até 2032.
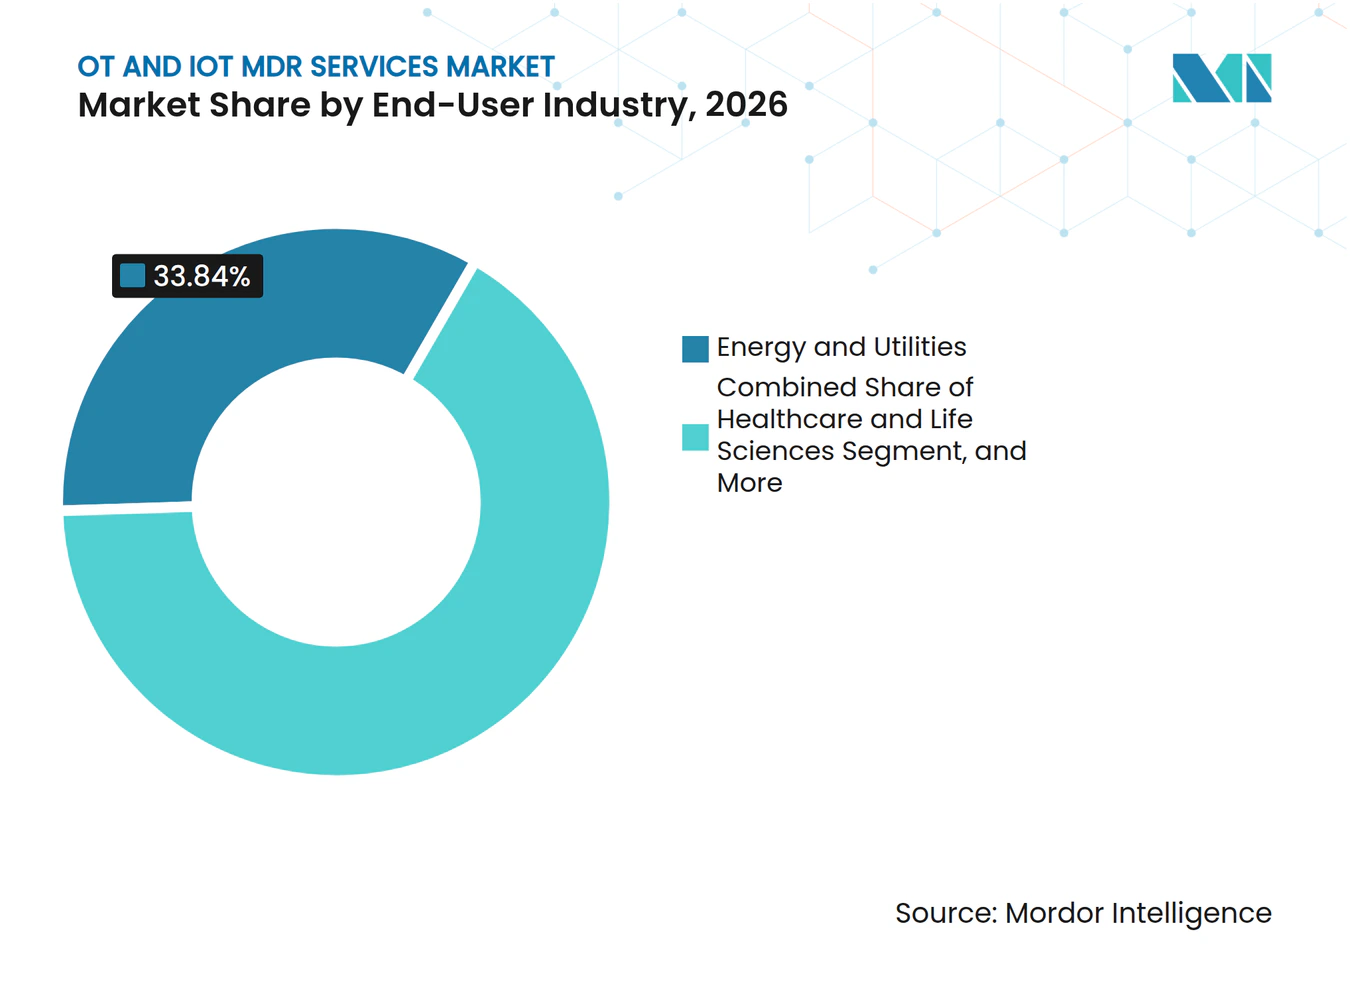
- Por setor do usuário final, energia e utilidades detinham 33,84% da participação de receita em 2026, enquanto saúde e ciências da vida devem expandir a um CAGR de 23,94% até 2032.
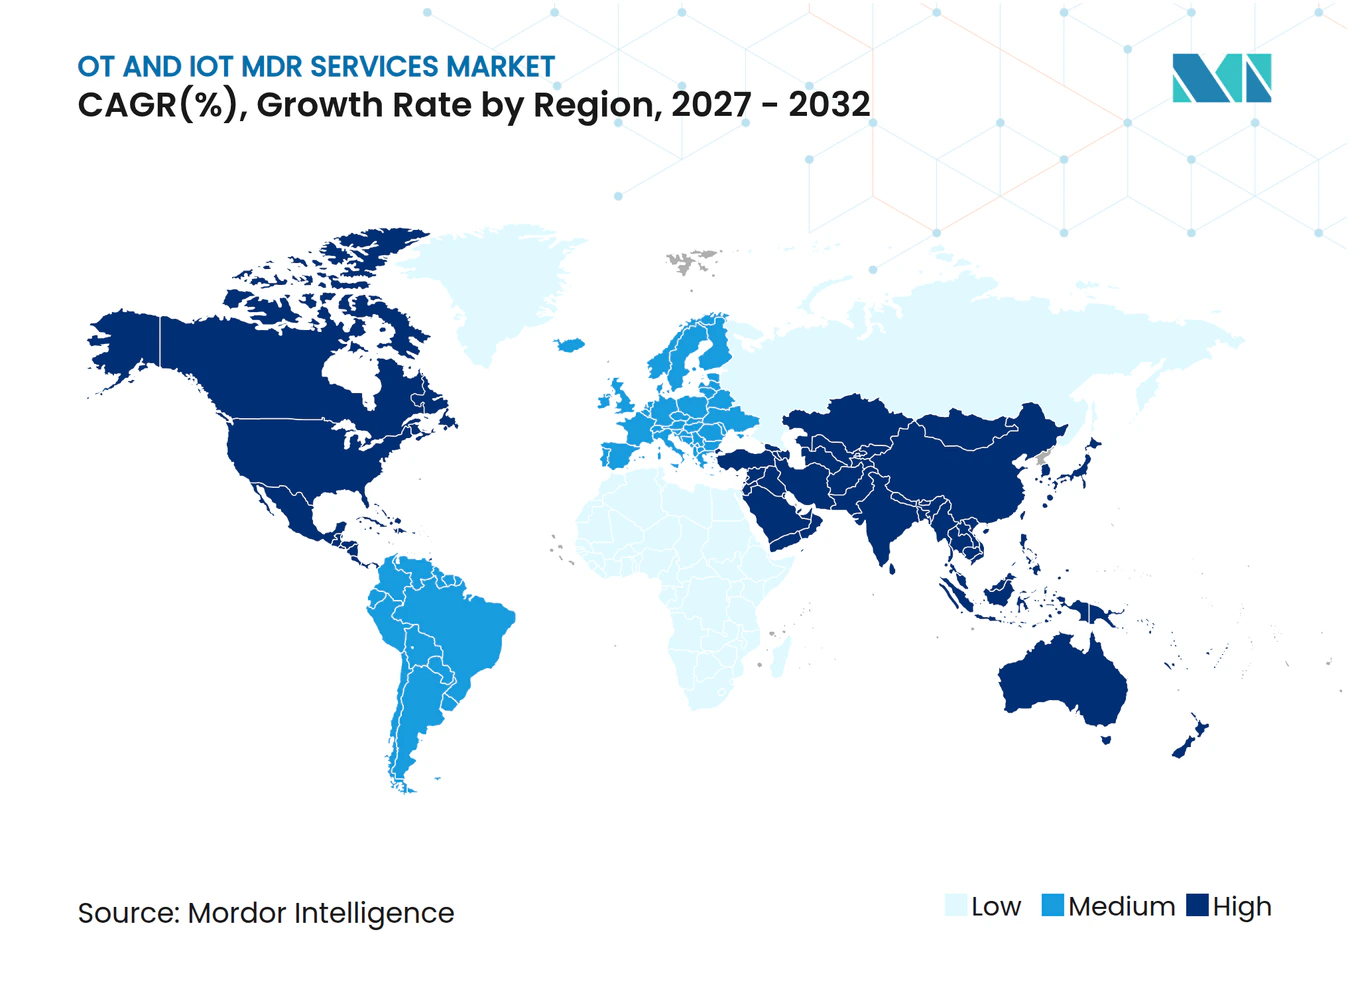
- Por geografia, a América do Norte detinha 39,17% da participação de receita em 2026, enquanto a Ásia-Pacífico deve expandir a um CAGR de 23,72% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Convergência Crescente de Redes de TI e OT | +5.2% | Global, maior intensidade na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Aumento dos Requisitos Regulatórios para Cibersegurança de Infraestrutura Crítica | +4.3% | América do Norte e Europa, com extensão para Ásia-Pacífico e Oriente Médio | Médio prazo (2 a 4 anos) |
| Escassez de Competências em Cibersegurança de OT e Capacidade de Monitoramento 24/7 | +3.8% | Global, mais aguda na Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Expansão de Ativos IoT e Ciberfísicos Não Gerenciados | +3.2% | Global, com ganhos iniciais na América do Norte e nos polos de manufatura da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Demanda Crescente por Resiliência Operacional e Continuidade da Produção | +2.8% | Global, particularmente América do Norte, Europa e principais mercados da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Detecção Assistida por IA e Triagem Autônoma em SOCs de OT | +2.5% | América do Norte e Europa, com adoção inicial na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
A Convergência Crescente de Redes de TI e OT é o Principal Catalisador Comercial
O mercado de serviços MDR para OT e IoT é influenciado pela redução da separação entre redes de tecnologia da informação e de tecnologia operacional. A pesquisa SANS de 2025 constatou que 58% das organizações identificaram comprometimentos de TI que se propagaram para redes de OT como o principal vetor de ataque inicial para incidentes em ICS e OT. A mesma pesquisa relatou que o acesso externo não autorizado respondeu por 50% dos incidentes reportados.[1] Um estudo da Palo Alto Networks e da Siemens identificou mais de 1 milhão de endereços IP exclusivos para dispositivos OT acessíveis pela internet em janeiro de 2025. Esses ativos expostos incluíam servidores de aplicações SCADA que não foram projetados para uso além do chão de fábrica.[2] Os provedores, portanto, precisam de conhecimento de protocolos, contexto de ativos e correlação contínua na fronteira entre TI e OT.
Os operadores industriais também precisam compreender a movimentação nas redes internas, não apenas a atividade no perímetro. A FERC aprovou o NERC CIP-015-1 para exigir processos de monitoramento, detecção e avaliação de atividades anômalas leste-oeste dentro dos perímetros de segurança eletrônica. O padrão entrou em vigor em 2 de setembro de 2025. Esse requisito oferece aos operadores do sistema elétrico de grande porte uma razão prática para buscar serviços de monitoramento especializado. Um SOC corporativo pode reconhecer ameaças comuns de TI, mas ainda carecer do contexto para avaliar protocolos industriais. Os provedores de MDR podem preencher essa lacuna combinando visibilidade de ativos com cobertura de operações de segurança.
O Aumento dos Requisitos Regulatórios Cria Aquisições Não Discricionárias
Os requisitos regulatórios levam cada vez mais diretamente a decisões de aquisição no mercado de serviços MDR para OT e IoT. O CIP-015-1 transforma o monitoramento de redes internas de um controle recomendado em um requisito operacional formal para as entidades elétricas afetadas nos Estados Unidos.[3] O requisito abrange atividades anômalas leste-oeste, que são difíceis de monitorar com programas de segurança projetados apenas para sistemas corporativos. A Diretiva NIS2 da UE também está expandindo as obrigações de cibersegurança para entidades essenciais e importantes em setores como água, transporte e manufatura. Isso cria demanda por processos de monitoramento documentados e medidas de segurança adequadas a ambientes operacionais. Os acordos de segurança gerenciada existentes frequentemente cobrem a telemetria de TI, mas excluem dispositivos OT, o que pode exigir um acordo comercial separado.
A CISA e o Centro Nacional de Cibersegurança do Reino Unido emitiram orientações conjuntas sobre arquitetura de OT em setembro de 2025. As orientações reforçam a importância de conhecer quais ativos operam em um ambiente antes de tentar protegê-los. A CISA também apresenta o inventário de ativos como base para programas de cibersegurança de OT. Os provedores de MDR podem incorporar o desenvolvimento de inventário durante a integração. Isso torna o relacionamento de serviço útil para relatórios de conformidade, além do monitoramento de alertas. Também aumenta os custos de migração quando o provedor se torna parte do processo de evidências operacionais e de relatórios do operador.
A Escassez de Competências em Cibersegurança de OT Sustenta uma Demanda Duradoura
A escassez de competências em cibersegurança de OT sustenta a demanda por monitoramento entregue externamente. O estudo de força de trabalho ISC2 de 2025 constatou que 59% dos entrevistados relataram necessidades críticas ou significativas de competências em suas equipes de segurança. Esse índice foi superior aos 44% relatados em 2024. A Fortinet estimou uma escassez mundial de mais de 4,7 milhões de profissionais de cibersegurança em seu relatório de 2025. A segurança de OT requer uma combinação mais restrita de competências que inclui protocolos de ICS, processos industriais e operações de segurança. Essa combinação não é facilmente construída por meio de um programa padrão de contratação de segurança corporativa.
A SANS constatou que os profissionais dedicavam em média 52% do seu tempo à cibersegurança de ICS e OT, enquanto apenas 9% dedicavam todo o seu tempo a isso. Isso indica que a responsabilidade frequentemente é distribuída entre funcionários com obrigações concorrentes. A Rockwell Automation relatou em 2025 que apenas 36% das organizações industriais se sentiam bem preparadas com o pessoal interno de segurança de OT necessário para gerenciar incidentes. Os serviços gerenciados fornecem acesso a analistas sem exigir que cada operador construa um SOC de OT completo. Eles também fornecem cobertura ininterrupta onde uma equipe interna não consegue cobrir todos os turnos. Essa demanda provavelmente persistirá porque o tempo de treinamento para pessoal experiente em OT continua sendo substancial.
A Expansão de Ativos IoT e Ciberfísicos Não Gerenciados Amplia o Escopo de Monitoramento
Os ativos conectados não gerenciados aumentam o escopo de monitoramento abordado pelo mercado de serviços MDR para OT e IoT. Esses ativos incluem sensores IoT, câmeras IP, controladores de automação predial, dispositivos médicos e outros sistemas ciberfísicos. A Palo Alto Networks estudou mais de 27 milhões de dispositivos em 1.803 redes corporativas em 2025. Constatou que 32,5% dos dispositivos corporativos operavam fora do controle de TI. O estudo também constatou que 48,2% das conexões de IoT para TI corporativa originavam-se de dispositivos IoT de alto risco. Essas conexões ampliam o número de caminhos que requerem visibilidade e avaliação de risco.
A Forescout analisou 10 milhões de dispositivos em outubro de 2025. Relatou que 2 em cada 3 dispositivos corporativos eram dispositivos de rede ou IoT estendido, em vez de ativos de TI tradicionais. Os dispositivos OT e médicos estavam entre os grupos de ativos com vulnerabilidades exploradas conhecidas. A Dragos adquiriu a Phosphorus Cybersecurity em junho de 2026 para estender a cobertura a dispositivos conectados que os programas convencionais de OT podem deixar passar. A iniciativa mostra por que os compradores avaliam cada vez mais os ativos de OT, IoT e ciberfísicos em conjunto. Os provedores de serviços capazes de observar esses sistemas por meio de um único modelo operacional estão mais bem posicionados para atender ambientes com múltiplos ativos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Implantação Segura para OT e Entrega de Serviços Especializados | -0.8% | Global, mais agudo na América do Sul e África | Longo prazo (≥ 4 anos) |
| Risco Operacional Decorrente de Ações de Resposta Automatizada Incorretas | -0.5% | Global, com maior sensibilidade em energia, manufatura e saúde | Médio prazo (2 a 4 anos) |
| Protocolos Legados Fragmentados e Inventários de Ativos Incompletos | -0.4% | Global, com maior exposição em ambientes de campo marrom na Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Restrições de Residência de Dados, Redes Isoladas e Acesso de Terceiros | -0.3% | Europa, Oriente Médio e setores governamentais e de defesa globalmente | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Alto Custo de Implantação Segura para OT Comprime o Mercado Endereçável
Os custos de implantação segura para OT podem limitar a adoção, especialmente para operadores de menor porte. Os sensores passivos devem ser instalados sem interromper os processos industriais contínuos. Os sistemas mais antigos frequentemente requerem modernização antes de poderem suportar o monitoramento seguro. A CISA identificou custos relacionados à modernização de sistemas legados, infraestrutura de chave pública, pessoal especializado e documentação de conformidade como barreiras à implantação de comunicações seguras em OT. Esses custos podem levar os operadores a priorizar controles de TI mais familiares. A restrição é particularmente relevante em instalações de campo marrom com equipamentos diversos e orçamentos limitados de modernização.
Contratos anuais de MDR para OT de 200.000 a 600.000 USD podem representar um grande compromisso orçamentário para um operador de planta única. Isso pode atrasar o investimento em segurança mesmo quando a necessidade operacional é clara. Os provedores podem reduzir a barreira por meio de pacotes modulares e integração em etapas. As opções de coleta sem sensor também podem ajudar onde as janelas de instalação são restritas. Essas abordagens são relevantes para o mercado de serviços MDR para OT e IoT porque tornam a cobertura especializada viável abaixo do maior nível corporativo. Elas também permitem que os operadores comecem com ativos críticos antes de expandir a cobertura por toda a instalação.
O Risco Operacional Decorrente de Resposta Automatizada Limita a Implantação de Triagem Autônoma
A resposta automatizada cria uma preocupação separada para os operadores industriais. Isolar um endpoint comprometido em um ambiente de TI frequentemente tem consequências físicas limitadas. A mesma ação pode interromper um processo quando afeta um ativo de controle industrial. Os ambientes de energia, manufatura e saúde são especialmente sensíveis porque a disponibilidade e a segurança dependem de sistemas conectados. Isso limita a rapidez com que a resposta totalmente autônoma pode ser utilizada em ambientes de produção. Também torna a aprovação humana uma parte importante do design do serviço.
A triagem assistida por IA ainda pode apoiar enriquecimento, correlação, priorização e recomendações não disruptivas. Essas atividades reduzem a carga de trabalho dos analistas sem alterar diretamente as condições de produção. Os provedores podem reservar as decisões de contenção para analistas qualificados e pessoal do operador. Esse modelo em camadas corresponde aos requisitos operacionais de ambientes críticos. Também significa que os recursos autônomos de SOC podem ser introduzidos gradualmente em vez de aplicados uniformemente. O mercado de serviços MDR para OT e IoT pode, portanto, adotar IA enquanto mantém a tomada de decisão humana responsável para ações que afetam a produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Oferta, os Serviços Dominam Enquanto as Plataformas Apoiam a Expansão de Longo Prazo
Os serviços de detecção e resposta gerenciados detinham 72,43% da participação do mercado de serviços MDR para OT e IoT em 2026. Essa posição reflete a necessidade de monitoramento contínuo sem o custo de capital de um SOC de OT proprietário. Os provedores de serviços oferecem aos clientes acesso a analistas capazes de investigar alertas industriais. Eles também apoiam a resposta direcionada em ambientes de ICS. Muitas equipes de segurança corporativa não possuem o conhecimento de protocolos necessário para interpretar eventos industriais. Isso sustenta a demanda contínua por operações entregues externamente.
As plataformas integradas de MDR devem expandir a um CAGR de 23,18% até 2032. O tamanho do mercado de serviços MDR para OT e IoT para ofertas lideradas por plataformas é sustentado pela demanda por visibilidade unificada de ativos, detecção e orquestração de resposta. Os compradores querem cada vez mais uma única interface para eventos de segurança, contexto de ativos e relatórios. A consolidação reforçou essa preferência por relacionamentos mais amplos com plataformas. A transação entre a Accenture e a Dragos combinou o alcance de serviços gerenciados com capacidades especializadas em OT. A aquisição da Armis pela ServiceNow conectou de forma semelhante a inteligência de ativos a uma plataforma de segurança mais ampla. Essas iniciativas apoiam modelos comerciais que agrupam monitoramento, gestão de exposição e relatórios de conformidade.


Por Tipo de Serviço, os Serviços Co-Gerenciados Refletem uma Base de Compradores Mais Madura
Os serviços MDR totalmente gerenciados detinham 40,13% da receita por tipo de serviço em 2026. Esse modelo é útil para organizações industriais que não possuem uma base de SOC 24/7. Fabricantes com grande volume de ativos e operadores de médio porte podem transferir grande parte da responsabilidade de monitoramento para o provedor. O provedor pode lidar com detecção, investigação e escalonamento sob um processo de serviço definido. Isso reduz a necessidade de manter cobertura interna completa. Também oferece a programas de segurança em estágio inicial acesso a analistas especializados.
Os serviços MDR co-gerenciados devem expandir a um CAGR de 23,77% até 2032. O tamanho do mercado de serviços MDR para OT e IoT para entrega co-gerenciada reflete organizações que desenvolveram consciência básica de segurança de OT, mas ainda carecem de pessoal suficiente para monitoramento contínuo. Os clientes mantêm envolvimento direto na triagem e na tomada de decisões operacionais. Os provedores adicionam detecção especializada de ameaças e cobertura noturna. A caça a ameaças de OT oferece aos clientes avançados uma forma de buscar adversários que o monitoramento passivo pode não identificar. Os contratos de resposta a incidentes também apoiam organizações que buscam acordos formais de suporte. Esses contratos podem ser relevantes quando as seguradoras exigem capacidade de resposta documentada como parte das condições de cobertura.
Por Modelo de Implantação, a Arquitetura Híbrida Corresponde às Condições Operacionais Industriais
A implantação híbrida detinha 44,89% da receita em 2026. Esse modelo se adapta a ambientes de OT onde o tráfego de controle sensível à latência não pode ser direcionado inteiramente para análises em nuvem. Também permite a agregação centralizada em múltiplos sites operacionais. Os back-ends em nuvem podem fornecer atualizações de inteligência de ameaças e análises mais amplas. Os componentes locais podem preservar a capacidade de resposta necessária para os sistemas industriais. O modelo, portanto, acomoda tanto as restrições operacionais quanto a gestão centralizada de segurança.
A implantação baseada em nuvem deve expandir a um CAGR de 23,36% até 2032. O tamanho do mercado de serviços MDR para OT e IoT para entrega em nuvem é sustentado por operadores de médio porte que preferem métodos de coleta de menor custo e baseados em API. Essas organizações podem ter menos complexidade de campo marrom do que grandes instalações industriais. A Dragos expandiu sua colaboração com a Microsoft em fevereiro de 2026 para habilitar a implantação de SaaS da Plataforma Dragos no Azure. A colaboração também integrou a telemetria de OT e a inteligência de ameaças ao Microsoft Sentinel. Os modelos locais permanecem necessários onde operações isoladas ou redes classificadas proíbem a conectividade externa. A escolha do modelo de implantação continuará dependendo da arquitetura operacional e dos requisitos de acesso a dados.


Por Tamanho da Organização, as Grandes Empresas Lideram Enquanto as PMEs Ganham Acesso
As grandes empresas responderam por 79,07% da receita por tamanho de organização em 2026. Os operadores fortemente regulamentados em energia, utilidades e manufatura crítica foram os primeiros a adotar serviços de segurança de OT. Essas organizações geralmente possuem maiores parques de ativos e requisitos de conformidade mais formais. Também é mais provável que operem múltiplas instalações que requerem supervisão centralizada de segurança. Sua escala de aquisição suporta cobertura dedicada e implantação personalizada. Isso explica sua posição de liderança na receita atual.
As pequenas e médias empresas devem expandir a um CAGR de 23,17% até 2032. O tamanho do mercado de serviços MDR para OT e IoT para esses operadores está sendo sustentado por preços modulares e pacotes de implantação menores. Uma pesquisa da Dragos de janeiro de 2026 com 500 organizações industriais constatou que 70% das empresas com menos de 500 funcionários ou operações de planta única não possuíam pessoal dedicado de segurança de OT. A mesma pesquisa constatou que 62% sofreram pelo menos 1 incidente cibernético de OT em 2025. A Phosphorus introduziu um modelo de preços transparente por dispositivo em novembro de 2025. Esses modelos de preços podem tornar a cobertura gerenciada mais acessível para clientes com contagens de ativos e orçamentos limitados.
Por Setor do Usuário Final, Energia Lidera Enquanto Saúde e Ciências da Vida Avançam Mais Rapidamente
Energia e utilidades detinham 33,84% da receita do usuário final em 2026. A infraestrutura dependente de SCADA cria uma necessidade clara de visibilidade e monitoramento. Os operadores de eletricidade também enfrentam obrigações formais de cibersegurança que sustentam gastos recorrentes com segurança. O mercado de serviços MDR para OT e IoT está, portanto, intimamente ligado aos requisitos de conformidade e resiliência do setor de energia. A cobertura contínua é valiosa onde a interrupção pode afetar serviços essenciais. A escala e o perfil regulatório do setor explicam sua posição de liderança.
Saúde e ciências da vida devem expandir a um CAGR de 23,94% até 2032. A oportunidade de participação do mercado de serviços MDR para OT e IoT nesse segmento vertical é sustentada por dispositivos médicos conectados e sistemas operacionais legados. A Claroty relatou que dispositivos com vulnerabilidades exploradas conhecidas estavam presentes em 99% das organizações de saúde analisadas em 2025. A RunSafe constatou que 22% das organizações de saúde pesquisadas sofreram ataques cibernéticos que afetaram diretamente dispositivos médicos. Seu índice de 2025 também constatou que 35% identificaram sistemas de OT como sua principal preocupação de cibersegurança. Manufatura, transporte e logística, e governo e defesa também sustentam a demanda à medida que os operadores requerem melhor visibilidade de incidentes. Os requisitos operacionais específicos do setor favorecem os provedores de MDR que podem aplicar contexto de ativos relevante e procedimentos de resposta.
Análise Geográfica
Mercado de Serviços MDR para OT e IoT na América do Norte
A América do Norte detinha 39,17% da participação no mercado de serviços MDR para OT e IoT em 2026. A região se beneficia da concentração de infraestrutura crítica e dos gastos orientados por conformidade por parte dos operadores de sistemas elétricos em massa. Os Estados Unidos contam com um grupo maduro de fornecedores de segurança para OT desenvolvidos especificamente para esse fim e grandes provedores de segurança gerenciada. Muitos provedores operam Centros de Operações de Segurança de OT dedicados que atendem clientes industriais. Canadá e México também contribuem à medida que empresas de energia e manufatura com sede nos EUA ampliam a cobertura de serviços para seus sites operacionais. O ambiente regulatório da região sustenta uma necessidade recorrente de processos documentados de monitoramento e resposta.
Mercado de Serviços MDR para OT e IoT na Europa
A Europa é o segundo maior mercado regional. A base de automação industrial da Alemanha fornece um grande parque instalado de ativos operacionais. Os programas de infraestrutura nacional crítica do Reino Unido também sustentam a demanda por serviços de segurança especializados. A França contribui por meio de sistemas nucleares, de defesa e industriais. As obrigações relacionadas à NIS2 reforçam a necessidade de controles que vão além da segurança corporativa convencional. As expectativas europeias em relação ao tratamento de dados e ao acesso de terceiros podem favorecer provedores que oferecem opções flexíveis de implantação e governança.
Mercado de Serviços MDR para OT e IoT na APAC e no Oriente Médio e África
A Ásia-Pacífico deve se expandir a um CAGR de 23,72% até 2032. A digitalização industrial da China, o reforço dos sistemas de controle no Japão e os requisitos de reporte da Índia para infraestrutura de energia e cidades inteligentes sustentam individualmente a demanda regional. O tamanho do mercado de serviços MDR para OT e IoT na Ásia-Pacífico também é impulsionado pela rápida implantação de IoT industrial no Sudeste Asiático. O Oriente Médio se beneficia da digitalização de infraestrutura crítica associada à Visão 2030 da Arábia Saudita e aos planos de desenvolvimento de cibersegurança dos Emirados Árabes Unidos. Provedores globais estão expandindo sua atuação por meio de relacionamentos com integradores de sistemas regionais. A África permanece em um estágio mais inicial, com África do Sul e Egito atuando como adotantes iniciais por meio de contratos de segurança gerenciada agrupados.
Cenário Competitivo
Concentração do Mercado
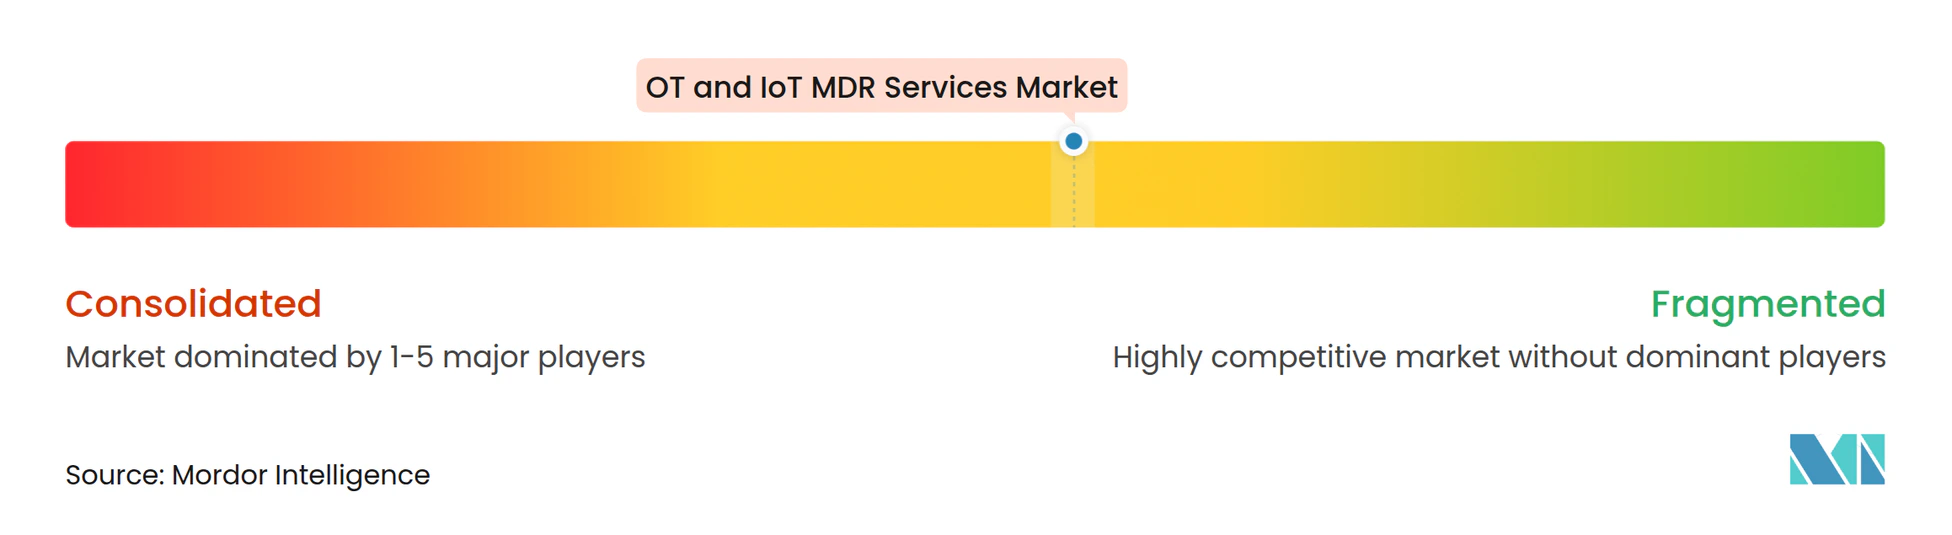
O mercado de serviços MDR para OT e IoT é moderadamente concentrado entre os líderes de plataformas e fragmentado entre especialistas menores. As empresas maiores buscam cobertura ampla em OT, IoT, dispositivos médicos, gestão de exposição e operações gerenciadas. A ServiceNow concluiu sua aquisição da Armis por 7,75 bilhões de USD em abril de 2026. A transação estendeu a plataforma de segurança da ServiceNow para ambientes operacionais e físicos. A Accenture celebrou acordos em junho de 2026 para adquirir participação majoritária na Dragos e adquirir a runZero e a NetRise. Essas transações indicam que a inteligência de ativos de OT está se tornando uma capacidade estratégica de plataforma.
A Dragos concluiu as aquisições da runZero e da NetRise em setembro de 2026, após o fechamento do investimento da Accenture. A combinação adicionou visibilidade de ativos, segurança da cadeia de suprimentos de firmware, gestão de exposição e detecção de ameaças à sua plataforma xOT. A Claroty captou 150 milhões de USD em financiamento da Série F em janeiro de 2026. Essas iniciativas favorecem provedores com o financiamento e a profundidade técnica para integrar múltiplas funções de segurança. Os relatórios de conformidade estão se tornando parte da proposta competitiva. Os provedores podem se diferenciar ajudando os clientes a documentar controles relacionados ao NERC CIP-015-1, à NIS2 e a outros requisitos setoriais.
A diferenciação competitiva também depende da qualidade da detecção, dos métodos de implantação em campo marrom e da inteligência de ameaças específica do setor. Os provedores com bibliotecas de inteligência focadas em OT podem criar regras mais relevantes para protocolos e ativos industriais. A triagem assistida por IA é outra área ativa de desenvolvimento. No entanto, os compradores operacionais provavelmente priorizarão a segurança da resposta e a supervisão de analistas antes de adotar a contenção autônoma. Oportunidades permanecem em preços modulares para operadores menores. Oportunidades adicionais existem em automação predial, IoT agrícola e serviços co-gerenciados para operadores regulamentados. O mercado de serviços MDR para OT e IoT provavelmente recompensará os fornecedores que combinam amplo contexto de ativos com implantação prática e processos de resposta responsáveis.
Líderes do Setor de Serviços MDR para OT e IoT
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks, Inc.
-
Armis Security Ltd.
-
Forescout Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços MDR para OT e IoT Empresas cobertas neste relatório
- Armis Security Ltd.
- Claroty Ltd.
- Dragos, Inc.
- Nozomi Networks, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Phosphorus Cybersecurity Inc.
- Radiflow Ltd.
- Mission Secure, Inc.
- Industrial Defender, Inc.
- Xage Security, Inc.
- Verve Industrial Protection, Inc.
- Rhebo GmbH
- Sepio Systems Ltd.
- Sternum Ltd.
- Ordr, Inc.
- Finite State, Inc.
- Cynerio Israel Ltd.
- Medigate Ltd.
Desenvolvimentos industriais recentes em Mercado de Serviços MDR para OT e IoT
- Setembro de 2026: A Dragos concluiu suas aquisições da runZero e da NetRise após o fechamento do investimento de participação majoritária da Accenture, criando uma plataforma xOT integrada abrangendo visibilidade de ativos de OT, segurança da cadeia de suprimentos de firmware, gestão de exposição e detecção de ameaças. O componente Dragos da transação carregou uma avaliação empresarial de 3,25 bilhões de USD, tornando a entidade combinada Accenture-Dragos a plataforma de cibersegurança de OT pura mais amplamente capitalizada até o momento.
- Junho de 2026: A Accenture celebrou acordos para adquirir participação majoritária na Dragos e 100% da runZero e da NetRise a um valor empresarial combinado de 4,175 bilhões de USD, preservando a Dragos como entidade independente enquanto adicionava os conjuntos de dados proprietários de OT da Accenture e o alcance global de entrega de serviços gerenciados, o maior compromisso de capital na história da cibersegurança industrial.
- Junho de 2026: A Dragos adquiriu a Phosphorus Cybersecurity, estendendo sua plataforma para cobrir o ambiente de IoT estendido completo, incluindo câmeras IP, controladores de HVAC, leitores de crachás e outros dispositivos conectados que os programas tradicionais de segurança de OT sistematicamente deixam passar. A Dragos estimou seu mercado total endereçável em mais de 50 bilhões de USD após a aquisição.
- Abril de 2026: A ServiceNow concluiu sua aquisição da Armis por 7,75 bilhões de USD em dinheiro, a maior transação já realizada pela empresa, estendendo a plataforma de segurança da ServiceNow para as camadas físicas e operacionais da empresa com inteligência de ativos em tempo real em OT, IoT, dispositivos médicos e infraestrutura em nuvem.
Escopo do Relatório Global do Mercado de Serviços MDR para OT e IoT
O Mercado de Serviços de Detecção e Resposta Gerenciados (MDR) para OT e IoT é definido como o mercado de plataformas e serviços que fornecem capacidades contínuas de monitoramento, detecção de ameaças, investigação e resposta para ambientes de tecnologia operacional (OT) e dispositivos de Internet das Coisas (IoT). Essas soluções ajudam as organizações a identificar e mitigar ameaças cibernéticas direcionadas a sistemas de controle industrial, sistemas de controle supervisório e aquisição de dados (SCADA), dispositivos conectados, redes industriais e outras infraestruturas ciberfísicas.
O Relatório do Mercado de Serviços MDR para OT e IoT é Segmentado por Oferta (Plataformas Integradas de MDR, Serviços de Detecção e Resposta Gerenciados), Tipo de Serviço (Serviços MDR Totalmente Gerenciados, Serviços MDR Co-Gerenciados, Serviços de Caça a Ameaças de OT, Serviços de Contrato de Resposta a Incidentes de OT, Serviços de Gestão de Vulnerabilidades e Exposição), Modelo de Implantação (Baseado em Nuvem, Local, Híbrido), Tamanho da Organização (Grandes Empresas, Pequenas e Médias Empresas), Setor do Usuário Final (Energia e Utilidades, Manufatura, Transporte e Logística, Governo e Defesa, Saúde e Ciências da Vida, Outros Setores do Usuário Final) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataformas Integradas de MDR |
| Serviços de Detecção e Resposta Gerenciados |
| Serviços MDR Totalmente Gerenciados |
| Serviços MDR Co-Gerenciados |
| Serviços de Caça a Ameaças de OT |
| Serviços de Contrato de Resposta a Incidentes de OT |
| Serviços de Gestão de Vulnerabilidades e Exposição |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Energia e Utilidades |
| Manufatura |
| Transporte e Logística |
| Governo e Defesa |
| Saúde e Ciências da Vida |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Egito | |
| Restante da África |
| Por Oferta | Plataformas Integradas de MDR | |
| Serviços de Detecção e Resposta Gerenciados | ||
| Por Tipo de Serviço | Serviços MDR Totalmente Gerenciados | |
| Serviços MDR Co-Gerenciados | ||
| Serviços de Caça a Ameaças de OT | ||
| Serviços de Contrato de Resposta a Incidentes de OT | ||
| Serviços de Gestão de Vulnerabilidades e Exposição | ||
| Por Modelo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Setor do Usuário Final | Energia e Utilidades | |
| Manufatura | ||
| Transporte e Logística | ||
| Governo e Defesa | ||
| Saúde e Ciências da Vida | ||
| Outros Setores do Usuário Final | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Egito | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços MDR para OT e IoT?
O mercado de serviços MDR para OT e IoT foi avaliado em 1,14 bilhões de USD em 2026 e deve atingir 3,19 bilhões de USD até 2032, a um CAGR de 22,78% de 2027 a 2032.
O que está impulsionando a demanda por serviços MDR para OT e IoT?
A convergência de TI e OT, as obrigações de monitoramento contínuo, os ativos conectados não gerenciados e a escassez de competências em segurança de OT estão aumentando a demanda por monitoramento especializado.
Qual oferta possui a maior participação?
Os serviços de detecção e resposta gerenciados detinham 72,43% da receita por tipo de oferta em 2026.
Qual setor do usuário final está expandindo mais rapidamente?
Saúde e ciências da vida devem expandir a um CAGR de 23,94% até 2032, sustentadas pela exposição de dispositivos médicos conectados e sistemas legados.
Qual modelo de implantação lidera a receita atual?
A implantação híbrida detinha 44,89% da receita em 2026 porque os ambientes industriais precisam tanto de capacidade de resposta local quanto de análises centralizadas.
Qual região está expandindo mais rapidamente?
A Ásia-Pacífico deve expandir a um CAGR de 23,72% até 2032, sustentada pela digitalização industrial e pelos requisitos de proteção de infraestrutura crítica.