
Tamanho e Participação do Mercado de Serviços MDR Centrados em Rede
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.10 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.55 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.72 % |
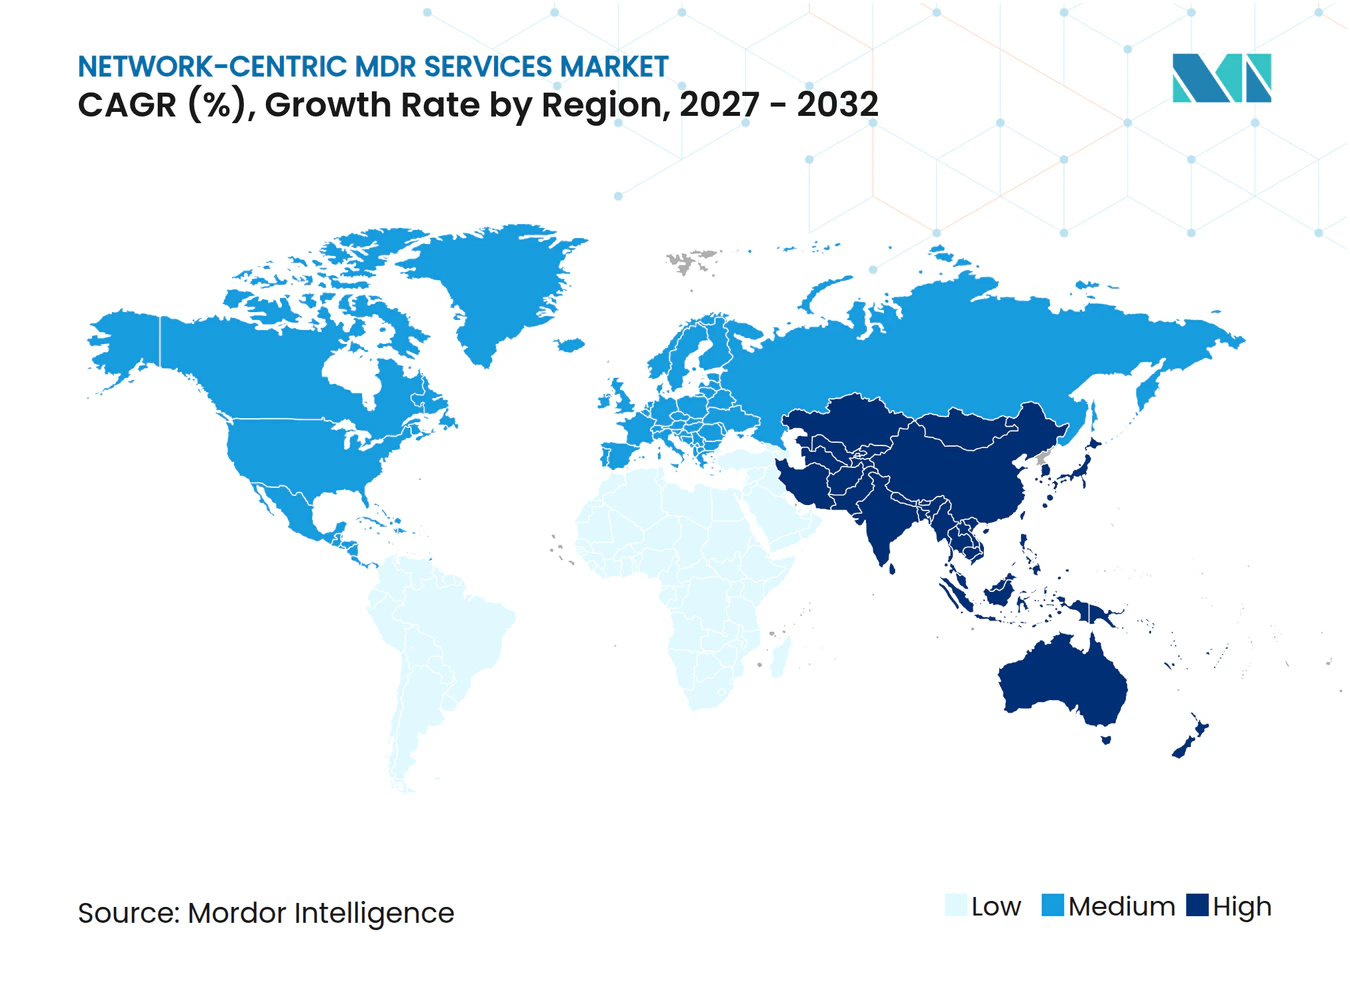
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços MDR Centrados em Rede por Mordor Intelligence
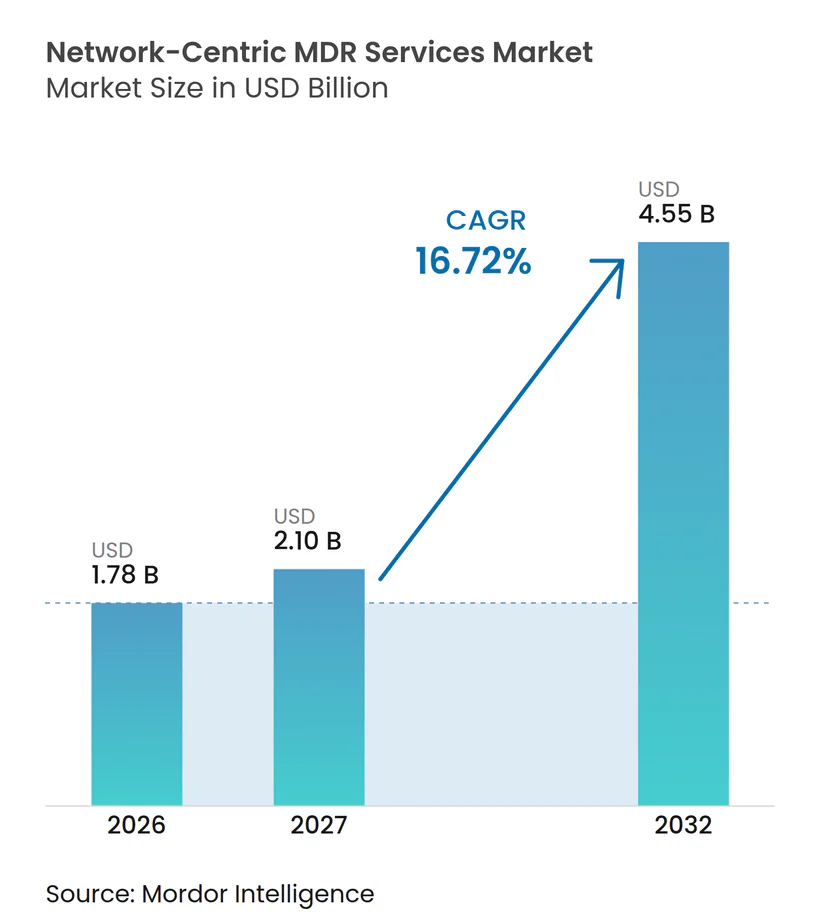
O tamanho do mercado de serviços MDR centrados em rede está projetado para expandir de 1,78 bilhões de USD em 2026 e 2,10 bilhões de USD em 2027 para 4,55 bilhões de USD até 2032, registrando um CAGR de 16,72% entre 2027 e 2032. A demanda está crescendo porque as organizações precisam de capacidade de resposta contínua que as equipes internas de segurança frequentemente não conseguem fornecer. A aceleração das atividades de ransomware aumentou o valor de observar o tráfego de rede antes que os invasores se movam pelos sistemas. A adoção de nuvem, o trabalho híbrido, os dispositivos conectados e a tecnologia operacional ampliaram os ambientes que requerem monitoramento. Os provedores estão respondendo por meio de capacidades de plataforma mais amplas, cobertura regional de serviços e aquisições que adicionam expertise em resposta e caça a ameaças. As regras de residência de dados e as integrações complexas podem atrasar a implantação, mas também favorecem provedores com infraestrutura estabelecida e cobertura técnica mais ampla.
Principais Conclusões do Relatório
- Por componente de serviço, as Operações de Segurança Gerenciadas 24/7 e os Serviços de Caça a Ameaças detinham 63,14% da participação do mercado de serviços MDR centrados em rede em 2026 e estão projetados para expandir a um CAGR de 17,92% até 2032
- Por modelo de serviço, o MDR de Rede Totalmente Gerenciado detinha 65,47% da receita em 2026, enquanto o MDR de Rede Cogestionado está projetado para expandir a um CAGR de 18,42% até 2032.
- Por modo de implantação, a implantação Baseada em Nuvem detinha 44,19% da receita em 2026 e está projetada para expandir a um CAGR de 18,87% até 2032.
- Por tamanho da organização, as Grandes Empresas detinham 61,78% da receita do mercado de serviços MDR centrados em rede em 2026, enquanto as Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 18,23% até 2032.
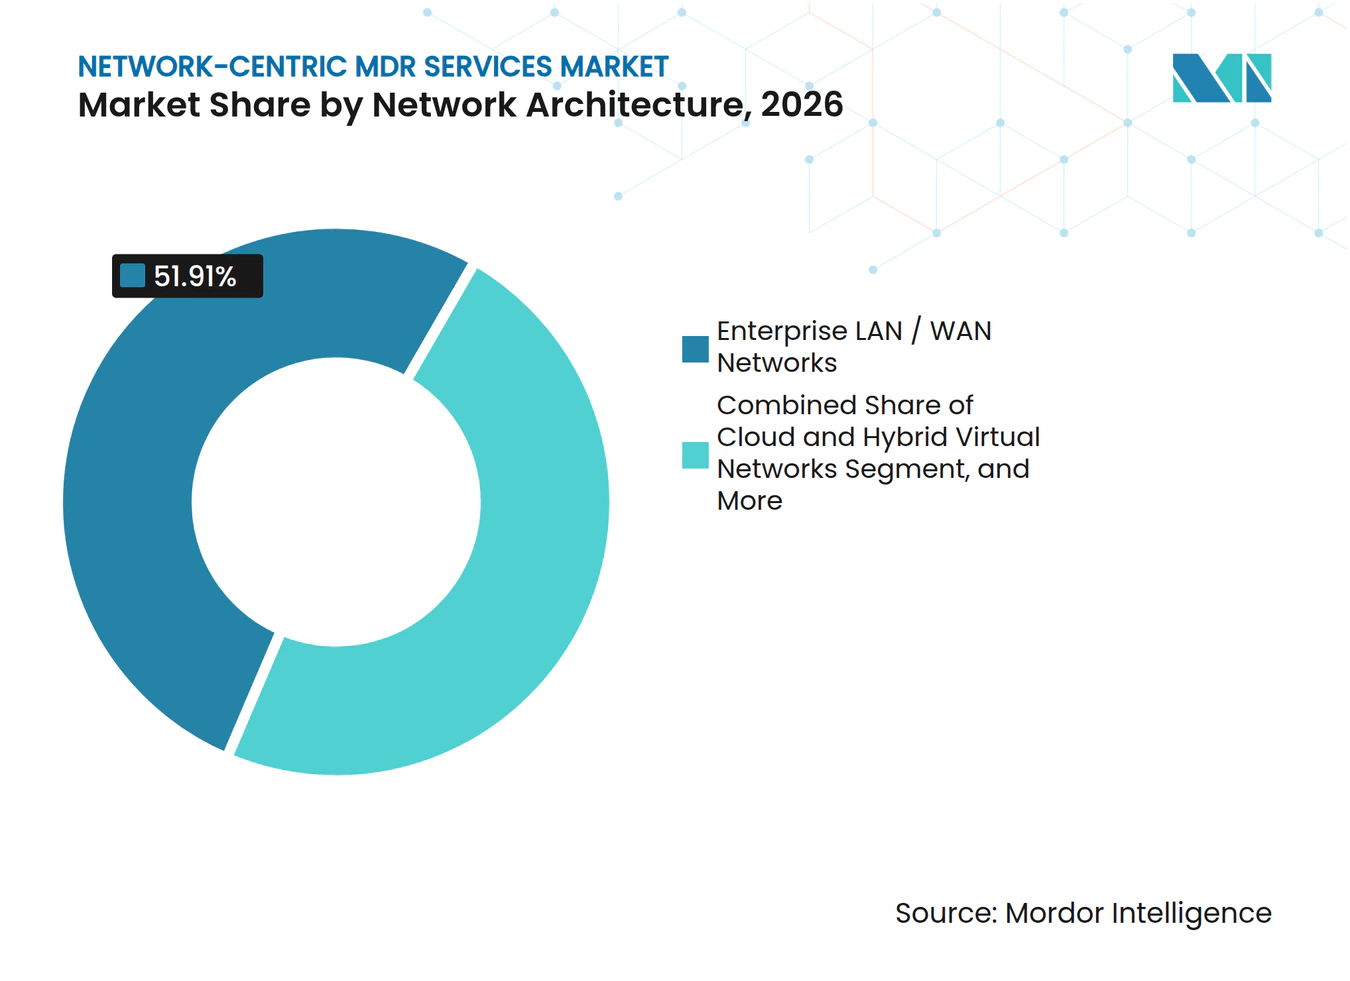
- Por arquitetura de rede, as Redes LAN/WAN Corporativas detinham 51,91% da receita em 2026, enquanto as Redes Virtuais em Nuvem e Híbridas estão projetadas para expandir a um CAGR de 19,35% até 2032.
- Por vertical da indústria, o BFSI detinha 23,11% da receita em 2026, enquanto a Manufatura está projetada para expandir a um CAGR de 18,41% até 2032.
- Por geografia, a América do Norte detinha 43,93% da receita em 2026, enquanto o mercado de serviços MDR centrados em rede na Ásia-Pacífico está projetado para expandir a um CAGR de 19,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Detecção 24/7 Decorrente da Escassez de Talentos em Cibersegurança | +5.2% | Global, mais aguda na América do Norte, Ásia-Pacífico e Reino Unido | Curto prazo (≤ 2 anos) |
| Aumento do Ransomware, Ataques Assistidos por IA e Risco de Movimento Lateral | +4.1% | Global, com intensidade elevada na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios e de Ciberseguro para Resposta Verificável | +3.5% | América do Norte e UE, com extensão aos setores financeiros da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Expansão da Superfície de Ataque em Nuvem, Trabalho Híbrido e IoT/OT | +2.8% | Global, com exposição central na manufatura da Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Telemetria de Rede como a Camada Ausente no XDR Orientado a Endpoints | +2.1% | Núcleo na América do Norte e UE, com extensão ao Oriente Médio e África | Médio prazo (2-4 anos) |
| Cobertura Regional de SOC Resiliente a Picos como Requisito de Nível de Conselho | +1.6% | Global, com adoção antecipada na América do Norte e Europa Ocidental | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Detecção 24/7 Decorrente da Escassez de Talentos em Cibersegurança
A escassez de pessoal de segurança qualificado está mudando a forma como as organizações adquirem serviços de detecção e resposta. A ISACA relatou que 55% das equipes de cibersegurança estavam com falta de pessoal em 2025, enquanto 65% das organizações tinham vagas de segurança não preenchidas. A mesma pesquisa constatou que 50% dos entrevistados enfrentavam dificuldades para reter o pessoal existente. A ISC2 constatou que 59% dos profissionais identificaram lacunas críticas ou significativas de competências em 2025, em comparação com 44% em 2024. A segurança de IA e a segurança em nuvem foram identificadas como áreas-chave de escassez, o que torna a análise de tráfego e a caça a ameaças difíceis de sustentar internamente. O mercado de serviços MDR centrados em rede se beneficia quando as organizações utilizam equipes gerenciadas para fornecer monitoramento contínuo sem construir um centro de operações de segurança 24/7 completo.
Aumento do Ransomware, Ataques Assistidos por IA e Risco de Movimento Lateral
A atividade de ransomware está aumentando a necessidade de detecção mais precoce de movimentos dentro das redes corporativas. A Zscaler relatou um aumento de 275% ano a ano na exfiltração de dados de ransomware para 896,2 terabytes em 2026. O relatório também documentou 328 milhões de USD em pagamentos de ransomware. A CrowdStrike relatou em março de 2026 que os adversários estavam usando IA para aumentar a velocidade e a escala das operações.[1] A telemetria de rede pode revelar padrões de tráfego leste-oeste quando os agentes de endpoint estão ausentes ou desativados. Isso torna a visibilidade de rede importante para ambientes que incluem tecnologia operacional, dispositivos conectados e sistemas onde o software de endpoint não pode ser implantado.
Requisitos Regulatórios e de Ciberseguro para Resposta Verificável
Os requisitos regulatórios estão tornando a capacidade de resposta documentada mais importante para muitos compradores. O Regulamento de Resiliência Operacional Digital da UE aplica-se às entidades financeiras abrangidas desde 17 de janeiro de 2025, com requisitos para gestão de riscos de TIC, notificação de incidentes e supervisão de fornecedores terceiros. A ENISA da UE relatou que 70% das organizações pesquisadas identificaram o NIS2, o DORA e o Regulamento de Resiliência Cibernética como os principais impulsionadores do investimento em cibersegurança. Esses frameworks aumentam o valor dos registros que mostram como os incidentes foram detectados, investigados e contidos. O mercado de serviços MDR centrados em rede é apoiado quando os provedores gerenciados podem fornecer registros prontos para auditoria e compromissos de nível de serviço definidos. Os provedores que podem demonstrar um processo de resposta repetível estão em melhor posição para atender setores financeiros regulamentados e outros setores críticos.
Expansão da Superfície de Ataque em Nuvem, Trabalho Híbrido e IoT/OT
Cargas de trabalho em nuvem, trabalho híbrido, dispositivos conectados e sistemas industriais expandiram o número de sistemas que as equipes de segurança devem observar. Esses ambientes criam tráfego em serviços de nuvem, sites e dispositivos que podem não suportar agentes de endpoint. A Zscaler relatou que o direcionamento de ransomware a concessionárias de serviços públicos aumentou 622% no ano até março de 2026. A exposição é importante para organizações de energia, serviços públicos e manufatura que operam tecnologia operacional junto com TI corporativa. O monitoramento de protocolos industriais pode ajudar os provedores a identificar comunicações incomuns nesses ambientes. O mercado de serviços MDR centrados em rede ganha relevância à medida que os compradores buscam cobertura que se estenda por ambientes de nuvem, TI, IoT e tecnologia operacional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Privacidade de Dados, Nuvem Soberana e Telemetria Transfronteiriça | -2.1% | UE, núcleo da Ásia-Pacífico, China, Índia, Coreia do Sul e Oriente Médio e África | Médio prazo (2-4 anos) |
| Complexidade de Integração em Pilhas de Segurança de Múltiplos Fornecedores | -1.8% | Global, mais aguda em grandes empresas com implantações legadas de SIEM | Curto prazo (≤ 2 anos) |
| Qualidade Inconsistente de Analistas e Desempenho de SLA Sob Pressão | -1.2% | Global, concentrado em provedores regionais menores | Médio prazo (2-4 anos) |
| Pontos Cegos de IoT, OT e Dispositivos Médicos Não Gerenciados | -0.9% | Saúde na América do Norte e UE, manufatura na América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Privacidade de Dados, Nuvem Soberana e Telemetria Transfronteiriça
As regras de residência de dados podem limitar a capacidade dos provedores de centralizar a telemetria de rede além das fronteiras. As entidades regulamentadas europeias devem considerar os requisitos do DORA para gestão de riscos e supervisão de terceiros ao selecionar parceiros de serviço.[2] Requisitos semelhantes de localização podem afetar a prestação de serviços na China, Índia e Coreia do Sul. Os provedores podem precisar de infraestrutura regional e capacidade operacional local antes de poder atender organizações regulamentadas nesses mercados. A separação resultante de dados pode reduzir o alcance da inteligência de ameaças aplicada nos ambientes dos clientes. Provedores menores podem ser excluídos dos processos de aquisição quando não conseguem demonstrar o modelo de implantação soberana exigido.
Complexidade de Integração em Pilhas de Segurança de Múltiplos Fornecedores
A maioria das grandes organizações utiliza ferramentas de segurança de vários fornecedores, o que torna a integração de telemetria difícil. Sensores de rede, feeds de SIEM, interfaces de nuvem e analisadores de tecnologia operacional precisam ser conectados antes que um provedor possa estabelecer linhas de base comportamentais confiáveis. Sistemas legados locais podem adicionar mais trabalho de implementação quando os clientes migram para monitoramento baseado em nuvem. Esse trabalho pode estender o processo de integração de semanas para trimestres e aumentar os custos de serviços profissionais. As implantações cogestionadas podem adicionar desafios de coordenação porque o cliente e o provedor compartilham responsabilidades durante incidentes graves. Essas condições podem atrasar a conversão para uma assinatura mesmo quando a necessidade subjacente de detecção gerenciada é clara.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente de Serviço:
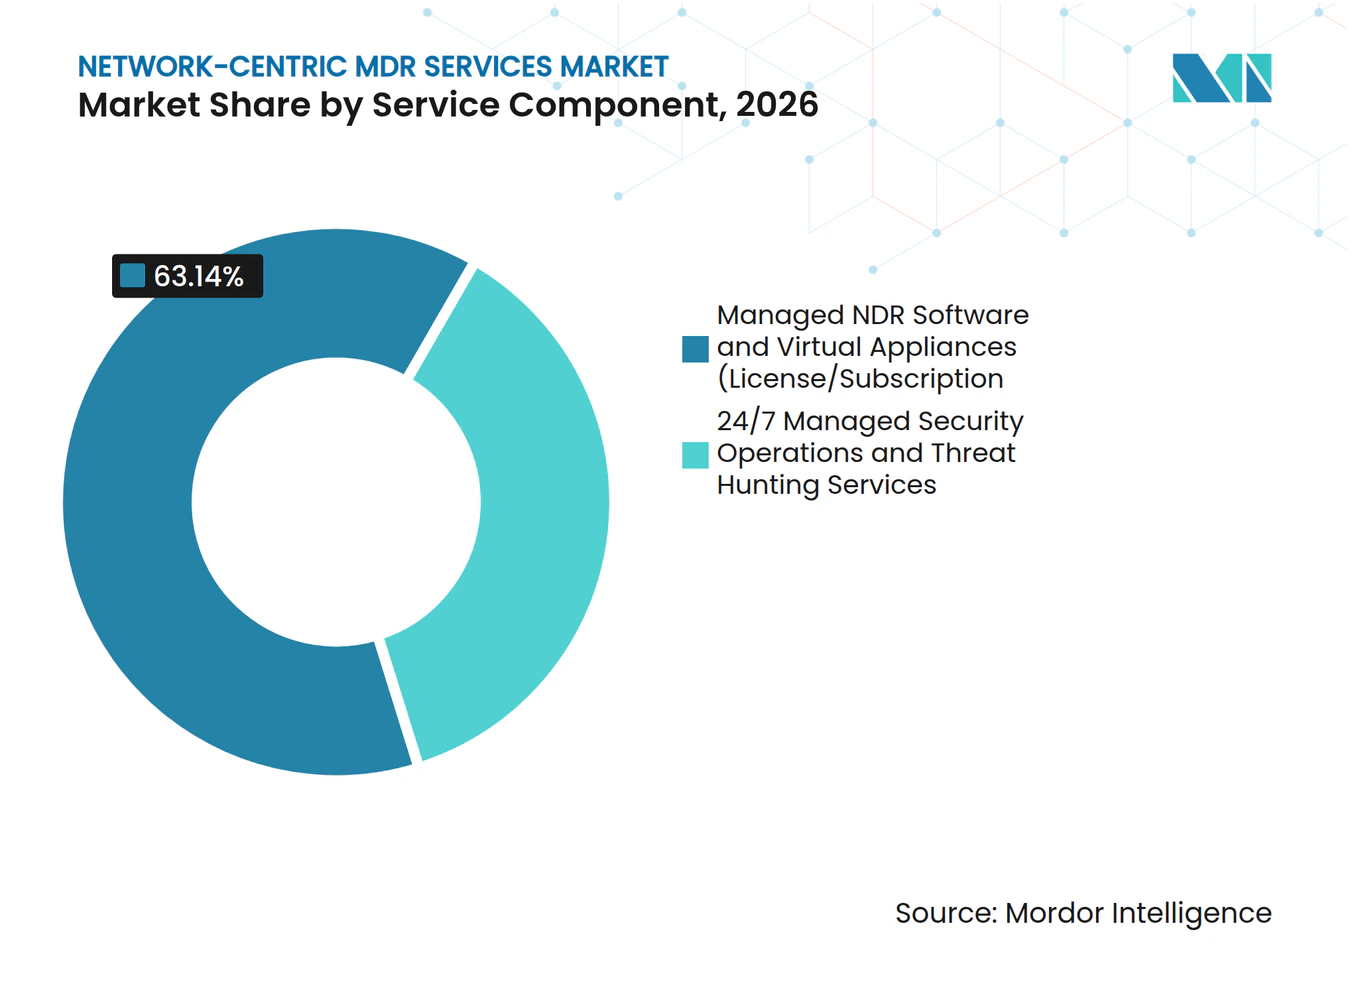
Operações Lideradas por Humanos Detêm a Maior Posição de ReceitaAs Operações de Segurança Gerenciadas 24/7 e os Serviços de Caça a Ameaças detinham 63,14% da participação do mercado de serviços MDR centrados em rede em 2026. A posição reflete a demanda por cobertura operacional contínua em vez de apenas uma licença de software. Organizações com pessoal de segurança limitado podem usar equipes externas para revisão de alertas, investigação e resposta a incidentes, o que reduz o desafio de manter cobertura especializada em todos os turnos e tipos de incidentes. A ISACA constatou que 55% das equipes de cibersegurança estavam com falta de pessoal em 2025. Essa escassez apoia contratos que combinam monitoramento com analistas experientes, enquanto os compradores de software gerenciado e dispositivos frequentemente combinam a tecnologia com um contrato de serviço para manter supervisão contínua. Esse arranjo permite que os provedores vendam tanto a plataforma de monitoramento quanto as operações especializadas em torno dela, enquanto a caça proativa a ameaças pode aumentar o valor do contrato porque vai além da revisão de alertas, permitindo que os analistas testem atividades suspeitas antes que um incidente confirmado cause uma interrupção nos negócios. Os provedores também usam emulação de adversários e investigações baseadas em hipóteses para diferenciar seu serviço, especialmente quando os clientes precisam de evidências de que um provedor pode investigar atividades complexas em vez de apenas gerar alertas. O mercado de serviços MDR centrados em rede, portanto, recompensa os provedores que conseguem conectar tecnologia, analistas qualificados e um processo de resposta claro. As operações lideradas por humanos permanecem centrais onde os clientes não conseguem justificar a manutenção de uma equipe interna dedicada em todos os horários, incluindo organizações que precisam de cobertura de resposta confiável, mas têm recursos internos de segurança limitados.


Por Modelo de Serviço:
A Entrega Cogestionada Expande-se Junto com a Terceirização TotalO MDR de Rede Totalmente Gerenciado detinha 65,47% da receita em 2026. Esse modelo continua atraente para organizações de médio porte que não têm pessoal para operar o monitoramento de rede continuamente. O MDR de Rede Cogestionado está projetado para expandir a um CAGR de 18,42% até 2032. A perspectiva mais acelerada reflete a demanda de organizações com equipes internas que precisam de capacidade adicional e expertise especializada. Os compradores podem manter o controle de decisões de segurança selecionadas enquanto utilizam o provedor para inteligência de ameaças e suporte operacional. O tamanho do mercado de serviços MDR centrados em rede para entrega cogestionada se beneficia quando equipes de segurança maduras desejam suporte sem uma transferência completa.
A diferença entre os modelos reflete as necessidades mutáveis dos compradores em vez da substituição de um modelo por outro, uma vez que a capacidade interna, as preferências de controle e a disponibilidade de pessoal especializado variam consideravelmente entre as organizações. Os primeiros adotantes frequentemente selecionaram serviços totalmente gerenciados porque as responsabilidades de implementação e operação eram mais simples, enquanto organizações com programas internos mais desenvolvidos podem posteriormente migrar para operações cogestionadas, retendo a responsabilidade por tarefas selecionadas enquanto recorrem ao provedor para investigações especializadas e cobertura contínua. Os provedores que oferecem ambos os modelos em uma plataforma comum podem manter os clientes à medida que seu modelo operacional muda. Isso cria uma oportunidade de estender os relacionamentos existentes em vez de perder clientes para outro fornecedor, e o modelo também oferece aos provedores uma forma de atender tanto compradores com falta de pessoal quanto organizações que buscam aumento direcionado de analistas, sem exigir que nenhum dos grupos adote a mesma abordagem operacional.
Por Modo de Implantação:
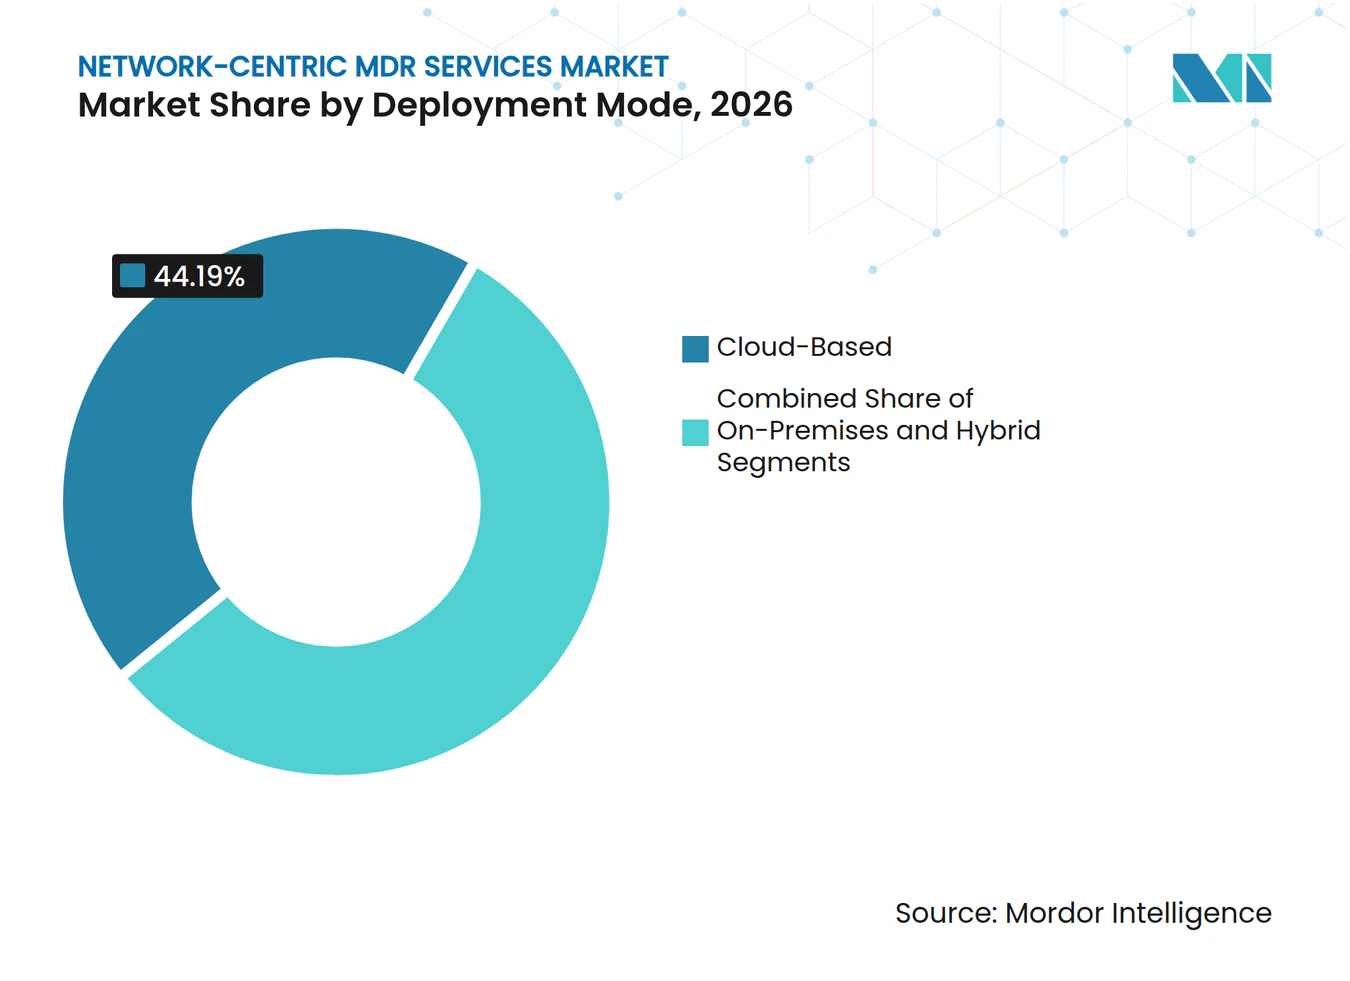
A Entrega Baseada em Nuvem Lidera Enquanto o Híbrido Atende às Necessidades de ControleA implantação Baseada em Nuvem detinha 44,19% da receita em 2026 e está projetada para expandir a um CAGR de 18,87% até 2032. É a escolha comum para novos programas de MDR porque pode reduzir as necessidades iniciais de infraestrutura, encurtar o caminho de implementação inicial e posicionar as funções analíticas em um ambiente de serviço gerenciado centralmente. A entrega em nuvem também suporta acesso mais rápido a análises e fluxos de trabalho de monitoramento gerenciados centralmente, enquanto os sistemas locais permanecem relevantes em ambientes de defesa com isolamento de rede, nucleares e de negociação financeira, onde o controle local sobre sistemas e dados sensíveis permanece um requisito operacional prático. Esses ambientes podem ter restrições de latência, segurança ou conformidade que impedem a telemetria de sair do local. A entrega híbrida usa sensores locais com análises em nuvem para atender a esses requisitos, oferecendo aos clientes um método para separar processos de coleta sensíveis de fluxos de trabalho analíticos mais amplos.
Os ambientes híbridos são importantes para organizações de serviços financeiros e saúde com requisitos rigorosos de controle de dados. Eles permitem que dados sensíveis permaneçam na infraestrutura local enquanto os processos analíticos utilizam capacidade de nuvem. A participação do mercado de serviços MDR centrados em rede na entrega em nuvem é apoiada por novos compradores que estabelecem programas formais de detecção gerenciada. Esses compradores frequentemente escolhem opções nativas de nuvem porque a configuração pode ser mais simples do que implantar uma plataforma local completa. Os provedores ainda devem oferecer flexibilidade de implantação para clientes cujas operações regulamentadas não podem depender de uma abordagem exclusivamente em nuvem.


Por Tamanho da Organização:
Pequenas e Médias Empresas Formam um Grupo de Compradores de Crescimento Mais RápidoAs Grandes Empresas detinham 61,78% da receita em 2026. Sua escala, redes distribuídas e processos formais de aquisição de segurança apoiaram a adoção mais precoce de serviços de detecção gerenciada. As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 18,23% de 2027 a 2032. Os preços por usuário e os canais de provedores de serviços gerenciados estão tornando o monitoramento contínuo mais acessível a esse grupo, particularmente onde a segurança é adquirida junto com serviços mais amplos de administração e suporte de TI. A base de clientes inclui organizações que não têm pessoal interno dedicado à segurança, e o mercado de serviços MDR centrados em rede está alcançando esses compradores por meio de serviços agrupados de gestão de TI e segurança.
A oportunidade para organizações menores não é apenas uma questão de preço mais baixo. Os modelos de entrega podem reduzir o trabalho de integração e o ônus operacional que anteriormente tornavam o monitoramento avançado de rede difícil de usar, tornando o serviço mais prático para organizações com pessoal técnico limitado e processos maduros. Os requisitos de seguro para controles de segurança documentados também incentivam as pequenas e médias empresas a formalizar acordos de serviços gerenciados, porque o monitoramento contínuo pode apoiar um registro mais consistente de atividades de detecção e resposta. A entrega totalmente gerenciada pode fornecer um ponto de entrada onde o comprador tem capacidade interna limitada, enquanto os serviços cogestionados podem se tornar relevantes à medida que a organização desenvolve uma equipe interna mais capaz, permitindo que o provedor complemente as operações internas em vez de substituí-las completamente. Os provedores que tornam a integração simples podem fortalecer sua posição no mercado de serviços MDR centrados em rede à medida que essa base de compradores se expande.
Por Arquitetura de Rede:
Redes em Nuvem e Híbridas Criam o Caminho de Expansão Mais RápidoAs Redes LAN/WAN Corporativas detinham 51,91% da receita do segmento em 2026. Essas redes permanecem o núcleo estabelecido para análise de tráfego interno em sedes, filiais e ambientes corporativos, onde observar as comunicações entre sistemas pode revelar atividades que não são aparentes apenas pelos alertas de endpoint. As Redes Virtuais em Nuvem e Híbridas estão projetadas para expandir a um CAGR de 19,35% de 2027 a 2032. A adoção de múltiplas nuvens está criando volumes de tráfego e conexões que as ferramentas tradicionais locais podem não capturar eficientemente, particularmente quando as cargas de trabalho se movem entre ambientes virtuais, usuários remotos e serviços de nuvem separados. O tamanho do mercado de serviços MDR centrados em rede para redes em nuvem e híbridas é apoiado pela necessidade de observar atividades em ambientes virtuais, enquanto as Redes OT/ICS e IoT representam uma oportunidade estratégica distinta para o mercado de serviços MDR centrados em rede. A Zscaler relatou um aumento de 622% no direcionamento de ransomware a concessionárias de serviços públicos no ano até março de 2026.[3] Os ambientes operacionais frequentemente não conseguem executar agentes de endpoint, o que torna o monitoramento de rede particularmente importante, porque a abordagem de monitoramento deve evitar a interrupção de equipamentos que suportam operações de manufatura, energia e serviços públicos. Os provedores que conseguem interpretar comunicações Modbus, DNP3 e IEC 61850 podem atender a um requisito técnico que muitos fornecedores focados em TI não cobrem, permitindo-lhes monitorar atividades em ambientes industriais com sistemas especializados. Essa capacidade pode apoiar contratos premium em energia e manufatura. Também ajuda os provedores a diferenciar suas ofertas em ambientes onde a visibilidade deve operar sem interromper sistemas críticos.
Por Vertical da Indústria:
O BFSI Ancora a Receita Enquanto a Manufatura Avança Mais RapidamenteO BFSI detinha 23,11% da receita em 2026. As instituições financeiras enfrentam altos requisitos de segurança e devem demonstrar gestão eficaz de riscos a reguladores e parceiros de negócios, o que torna o monitoramento documentado e um processo de incidentes confiável centrais para as decisões de aquisição. O DORA aplica-se às entidades financeiras da UE abrangidas desde janeiro de 2025 e aumentou a atenção à gestão de riscos de TIC e à supervisão de terceiros. A Manufatura dentro de Outros Verticais da Indústria está projetada para expandir a um CAGR de 18,41% até 2032. A perspectiva mais acelerada está ligada à convergência da TI corporativa e da tecnologia operacional de fábrica, que adiciona sistemas conectados e padrões de tráfego que precisam de monitoramento coordenado nas redes de produção e corporativas. A Manufatura precisa de visibilidade em equipamentos conectados, sistemas de produção e redes corporativas. A Zscaler relatou um aumento de 725% no direcionamento de ransomware a organizações de frete e logística no ano até março de 2026. As organizações de saúde e ciências da vida também requerem monitoramento contínuo porque as interrupções causadas por ransomware podem afetar sistemas críticos, incluindo as redes e aplicações que suportam a continuidade operacional do dia a dia. Os compradores de varejo e comércio eletrônico focam na segurança de pagamentos e nos riscos da cadeia de suprimentos, enquanto os clientes de energia e serviços públicos precisam de visibilidade em infraestrutura distribuída e ambientes industriais. Energia e serviços públicos, TI e telecomunicações e organizações governamentais requerem proteção para infraestrutura e ambientes distribuídos.
Análise Geográfica
Mercado de Serviços MDR Centrados em Rede na América do Norte
A América do Norte deteve 43,93% da receita em 2026. O mercado de serviços MDR centrados em rede na região combina uma grande base de compradores do setor financeiro, governamental e empresarial que necessitam de resposta contínua a incidentes, sustentando a demanda por provedores com ampla cobertura operacional e processos de resposta consolidados. Os Estados Unidos responderam por 50,7% da atividade global de ransomware observada no conjunto de dados da Zscaler referenciado.[4] Essa exposição a ameaças sustenta a demanda por serviços de detecção gerenciada mais maduros, à medida que as organizações buscam identificar e conter atividades suspeitas antes que causem um impacto operacional material. O Canadá representa uma oportunidade adicional no setor financeiro, enquanto a expansão industrial do México impulsiona a demanda por segurança em tecnologia operacional, e a participação de mercado dos serviços MDR centrados em rede na América do Norte é também reforçada pela concentração de provedores de plataformas e capacidades de serviços de segurança gerenciada.
Mercado de Serviços MDR Centrados em Rede na Europa
O mercado de serviços MDR centrados em rede na Europa apresenta um perfil de demanda orientado por regulamentação, no qual os requisitos de conformidade exercem influência direta sobre os orçamentos de segurança, a seleção de fornecedores e a necessidade de registros que demonstrem prontidão para resposta. A ENISA constatou que 70% das organizações pesquisadas apontaram a NIS2, a DORA e a Lei de Resiliência Cibernética como os principais impulsionadores do investimento em cibersegurança. Em meados de 2025, 14 dos 27 estados-membros da UE haviam transposto integralmente a NIS2 para o direito nacional. Isso significa que a atividade de conformidade continuará à medida que a implementação avança em toda a região, enquanto o Reino Unido também enfrenta lacunas de competências em segurança que incentivam as organizações a recorrer a serviços gerenciados, especialmente quando as empresas necessitam de cobertura contínua, mas não conseguem recrutar e reter internamente todos os especialistas necessários.
Mercado de Serviços MDR Centrados em Rede na APAC, MEA e América do Sul
O mercado de serviços MDR centrados em rede na Ásia-Pacífico deve expandir-se a um CAGR de 19,68% de 2027 a 2032. Essa taxa faz da região a geografia de crescimento mais rápido no mercado de serviços MDR centrados em rede. A região está adotando serviços em nuvem rapidamente, enquanto muitas organizações enfrentam escassez de analistas de segurança experientes, criando um argumento prático para equipes externas capazes de monitorar ambientes complexos e distribuídos. Os requisitos de localização de dados podem tornar a seleção de provedores mais complexa na China, na Índia e na Coreia do Sul, pois os provedores podem precisar de tratamento local de dados, infraestrutura e arranjos de serviço para compradores regulamentados. Modelos de serviço liderados por operadoras de telecomunicações também são relevantes em mercados onde as empresas adquirem serviços gerenciados por meio de operadoras, enquanto a América do Sul, o Oriente Médio e a África permanecem oportunidades em estágio inicial.
Cenário Competitivo
Concentração do Mercado
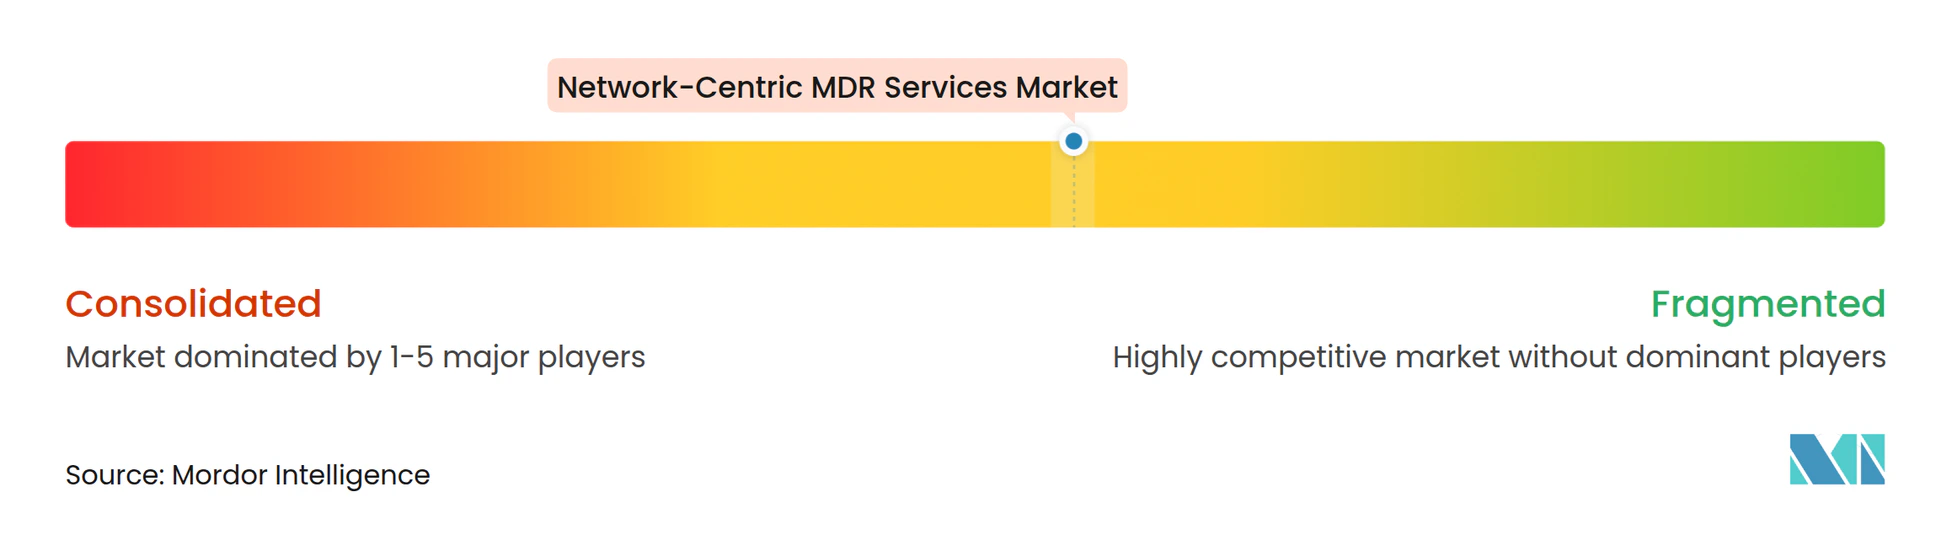
O mercado de serviços MDR centrados em rede permanece moderadamente fragmentado entre grandes provedores de plataforma, enquanto um grupo mais amplo de fornecedores regionais e especializados atende a necessidades específicas. A LevelBlue fortaleceu sua posição de detecção gerenciada por meio da aquisição da Trustwave anunciada em julho de 2025. Ela concluiu a aquisição da Cybereason em novembro de 2025, adicionando capacidades de XDR, forense digital e resposta a incidentes. Esses movimentos mostram como os grandes provedores estão adicionando amplitude de serviço por meio de aquisições, e a escala importa porque os principais compradores buscam cobertura consistente, capacidade de resposta e a capacidade de suportar ambientes complexos em múltiplos locais, serviços de nuvem e tipos de infraestrutura de rede.
A CrowdStrike lançou o MDR Agêntico em março de 2026 dentro do Falcon Complete. A empresa afirmou que os testes internos mostraram investigações até 5 vezes mais rápidas e mais de 3 vezes maior precisão de triagem para classificações benignas. A SentinelOne introduziu a Detecção e Resposta a Ameaças Wayfinder com o Google Cloud em novembro de 2025. A oferta combina a Inteligência de Ameaças do Google com detecção gerenciada em endpoints, cargas de trabalho em nuvem e identidades. Esses lançamentos mostram que a automação e a cobertura integrada estão se tornando centrais para o posicionamento dos fornecedores, particularmente à medida que os clientes comparam a velocidade de investigação, a eficiência dos analistas e a amplitude dos ambientes monitorados.
Dentro do mercado de serviços MDR centrados em rede, provedores menores podem competir por meio de expertise regional, entrega local ou conhecimento de verticais específicos, onde a compreensão dos requisitos locais e das redes especializadas pode permanecer valiosa para os clientes. Sua posição se torna mais difícil quando provedores maiores ampliam sua cobertura por meio de aquisições e desenvolvimento de plataforma. Os compradores avaliarão a capacidade de monitorar tráfego de rede, ambientes de nuvem, identidades e tecnologia operacional dentro de um serviço coordenado, em vez de aceitar ferramentas desconectadas que deixam lacunas entre diferentes partes do ambiente. Os provedores também precisam de infraestrutura que suporte o tratamento local de dados para clientes regulamentados. O mercado de serviços MDR centrados em rede recompensa as empresas que combinam cobertura técnica com resposta confiável liderada por analistas.
Líderes do Setor de Serviços MDR Centrados em Rede
-
Accenture plc
-
Arctic Wolf Networks, Inc.
-
Sophos Group plc
-
eSentire Inc.
-
SentinelOne, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços MDR Centrados em Rede Empresas cobertas neste relatório
- Accenture plc
- Arctic Wolf Networks, Inc.
- CrowdStrike Holdings, Inc.
- Sophos Group plc
- eSentire Inc.
- Rapid7, Inc.
- SentinelOne, Inc.
- Palo Alto Networks, Inc.
- Red Canary (a Zscaler Company)
- Expel, Inc.
- LevelBlue
- ReliaQuest, LLC
- Kroll, LLC
- IBM Corporation
- Google LLC (Mandiant)
- Microsoft Corporation
- Tata Consultancy Services Limited
- NTT DATA Corporation
- Orange Business
- WithSecure Corporation
Desenvolvimentos industriais recentes em Mercado de Serviços MDR Centrados em Rede
- Setembro de 2026: A Arctic Wolf lançou o Aurora MDR Connect, um novo nível de MDR construído exclusivamente para MSPs, permitindo que os parceiros ofereçam detecção e resposta gerenciada com suporte de SOC agêntico sem enviar ou instalar sensores de rede. A plataforma processa mais de 10 trilhões de eventos de segurança e realiza mais de 200.000 investigações semanais, expandindo materialmente o mercado endereçável da Arctic Wolf ao reduzir a barreira de implantação para segurança de rede entregue por MSP.
- Setembro de 2026: A KDDI America e a KDDI Europe introduziram um serviço de Detecção e Resposta Gerenciada 24/7 com tecnologia de IA em parceria com a Exaforce para fornecer segurança e conformidade de nível empresarial em mercados internacionais. Suas capacidades avançadas cobrem endpoints, redes, SaaS e gestão de acesso de identidade a partir de uma única plataforma
- Junho de 2026: A Wipro Limited anunciou a expansão de sua parceria com a Palo Alto Networks, líder global em cibersegurança com IA, para oferecer serviços de Detecção e Resposta Gerenciada (MDR) orientados por IA. O relacionamento expandido baseia-se em uma fundação existente com a Palo Alto Networks em transformação de nuvem, rede e segurança, e reflete a crescente demanda dos clientes por operações de segurança mais integradas e lideradas por IA.
- Março de 2026: A CrowdStrike apresentou o MDR Agêntico na RSA Conference 2026, integrando modelos de raciocínio NVIDIA Nemotron dentro do Falcon Complete. Os testes internos mostraram investigações até 5 vezes mais rápidas e mais de 3 vezes maior precisão de triagem. Simultaneamente, a CrowdStrike lançou os Serviços de Transformação de SOC para ajudar as empresas a migrar para o Falcon Next-Gen SIEM e estabelecer fluxos de trabalho de SOC agêntico.
Escopo do Relatório Global do Mercado de Serviços MDR Centrados em Rede
Os Serviços de Detecção e Resposta Gerenciada (MDR) Centrados em Rede são soluções de cibersegurança especializadas e terceirizadas nas quais um provedor terceiro assume a responsabilidade operacional 24/7 pelo monitoramento, detecção e mitigação de ameaças cibernéticas avançadas explicitamente na camada de rede de uma organização.
O Relatório do Mercado de Serviços MDR Centrados em Rede é Segmentado por Componente de Serviço (Software NDR Gerenciado e Dispositivos Virtuais [Licença/Assinatura] e Operações de Segurança Gerenciadas 24/7 e Serviços de Caça a Ameaças), Modelo de Serviço (MDR de Rede Totalmente Gerenciado e MDR de Rede Cogestionado), Modo de Implantação (Baseado em Nuvem, Local e Híbrido), Tamanho da Organização (Grandes Empresas e Pequenas e Médias Empresas), Arquitetura de Rede (Redes LAN / WAN Corporativas, Redes Virtuais em Nuvem e Híbridas e Redes OT / ICS e IoT), Vertical da Indústria (Serviços Bancários, Financeiros e de Seguros, Saúde e Ciências da Vida, Governo e Setor Público, TI e Telecomunicações, Energia e Serviços Públicos, Manufatura e Outros Verticais da Indústria) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Software NDR Gerenciado e Dispositivos Virtuais (Licença/Assinatura) |
| Operações de Segurança Gerenciadas 24/7 e Serviços de Caça a Ameaças |
| MDR de Rede Totalmente Gerenciado |
| MDR de Rede Cogestionado |
| Baseado em Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Redes LAN / WAN Corporativas |
| Redes Virtuais em Nuvem e Híbridas |
| Redes OT / ICS e IoT |
| Serviços Bancários, Financeiros e de Seguros |
| Saúde e Ciências da Vida |
| Governo e Setor Público |
| TI e Telecomunicações |
| Energia e Serviços Públicos |
| Manufatura |
| Outros Verticais da Indústria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente de Serviço | Software NDR Gerenciado e Dispositivos Virtuais (Licença/Assinatura) | |
| Operações de Segurança Gerenciadas 24/7 e Serviços de Caça a Ameaças | ||
| Por Modelo de Serviço | MDR de Rede Totalmente Gerenciado | |
| MDR de Rede Cogestionado | ||
| Por Modo de Implantação | Baseado em Nuvem | |
| Local | ||
| Híbrido | ||
| Por Tamanho da Organização | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Arquitetura de Rede | Redes LAN / WAN Corporativas | |
| Redes Virtuais em Nuvem e Híbridas | ||
| Redes OT / ICS e IoT | ||
| Por Vertical da Indústria | Serviços Bancários, Financeiros e de Seguros | |
| Saúde e Ciências da Vida | ||
| Governo e Setor Público | ||
| TI e Telecomunicações | ||
| Energia e Serviços Públicos | ||
| Manufatura | ||
| Outros Verticais da Indústria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços MDR centrados em rede?
O tamanho do mercado de serviços MDR centrados em rede está projetado para ser de 2,10 bilhões de USD em 2027 e 4,55 bilhões de USD até 2032, a um CAGR de 16,72% de 2027 a 2032. A previsão reflete a crescente necessidade de serviços contínuos de detecção, investigação, caça a ameaças e resposta que se estendem por ambientes de rede corporativa.
O que está impulsionando a adoção de serviços MDR centrados em rede?
A escassez de pessoal de segurança, a atividade de ransomware, os requisitos regulatórios e a maior exposição a nuvem, IoT e tecnologia operacional estão aumentando a demanda por monitoramento contínuo. A visibilidade de rede é valiosa onde a cobertura de endpoint não consegue observar todos os sistemas conectados ou industriais. Pode ajudar as equipes de segurança a examinar as comunicações entre sistemas e identificar movimentos potencialmente suspeitos que de outra forma permaneceriam fora da telemetria de endpoint.
Qual componente de serviço tem a maior posição de receita?
As Operações de Segurança Gerenciadas 24/7 e os Serviços de Caça a Ameaças detinham 63,14% da receita em 2026. O segmento combina revisão de alertas, investigação, caça a ameaças e cobertura operacional contínua para ambientes e condições operacionais de segurança complexos. Essa estrutura é relevante para organizações que precisam de um processo de resposta definido, mas não conseguem manter uma equipe interna completa com as capacidades especializadas necessárias.
Qual modelo de implantação de MDR centrado em rede está se expandindo mais rapidamente?
A implantação Baseada em Nuvem está projetada para expandir a um CAGR de 18,87% até 2032. É comumente selecionada para novos programas porque pode reduzir os requisitos iniciais de infraestrutura. A abordagem também permite que os provedores gerenciem fluxos de trabalho analíticos centralmente enquanto oferecem aos clientes um caminho mais rápido para o monitoramento contínuo de rede, enquanto as opções híbridas e locais permanecem necessárias para sistemas com isolamento de rede ou fortemente regulamentados que requerem diferentes controles de tratamento de dados.
Qual grupo de compradores tem a perspectiva de expansão mais forte?
As Pequenas e Médias Empresas estão projetadas para expandir a um CAGR de 18,23% de 2027 a 2032, à medida que os modelos de serviços gerenciados reduzem as barreiras operacionais e de integração. Os canais de provedores podem agrupar o monitoramento de rede com suporte de TI mais amplo para essas organizações. Isso reduz o ônus operacional para compradores que precisam de capacidade de segurança sem equipes separadas para gerenciar ferramentas extensas de monitoramento, filas de alertas e investigações de incidentes.
Qual região deve se expandir mais rapidamente?
O mercado de serviços MDR centrados em rede na Ásia-Pacífico está projetado para expandir a um CAGR de 19,68% de 2027 a 2032, apoiado pela adoção de nuvem e pela demanda por competências de segurança gerenciada. Os requisitos de localização de dados tornam a capacidade de serviço local importante para organizações regulamentadas. Os provedores precisam demonstrar que conseguem atender às expectativas locais de tratamento de dados enquanto mantêm um modelo de serviço confiável para monitoramento, investigação e resposta em ambientes de clientes em nuvem, locais, híbridos e distribuídos.