
Tamaño y Participación del Mercado de Servicios MDR para OT e IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 1.39 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.19 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 22.78 % |
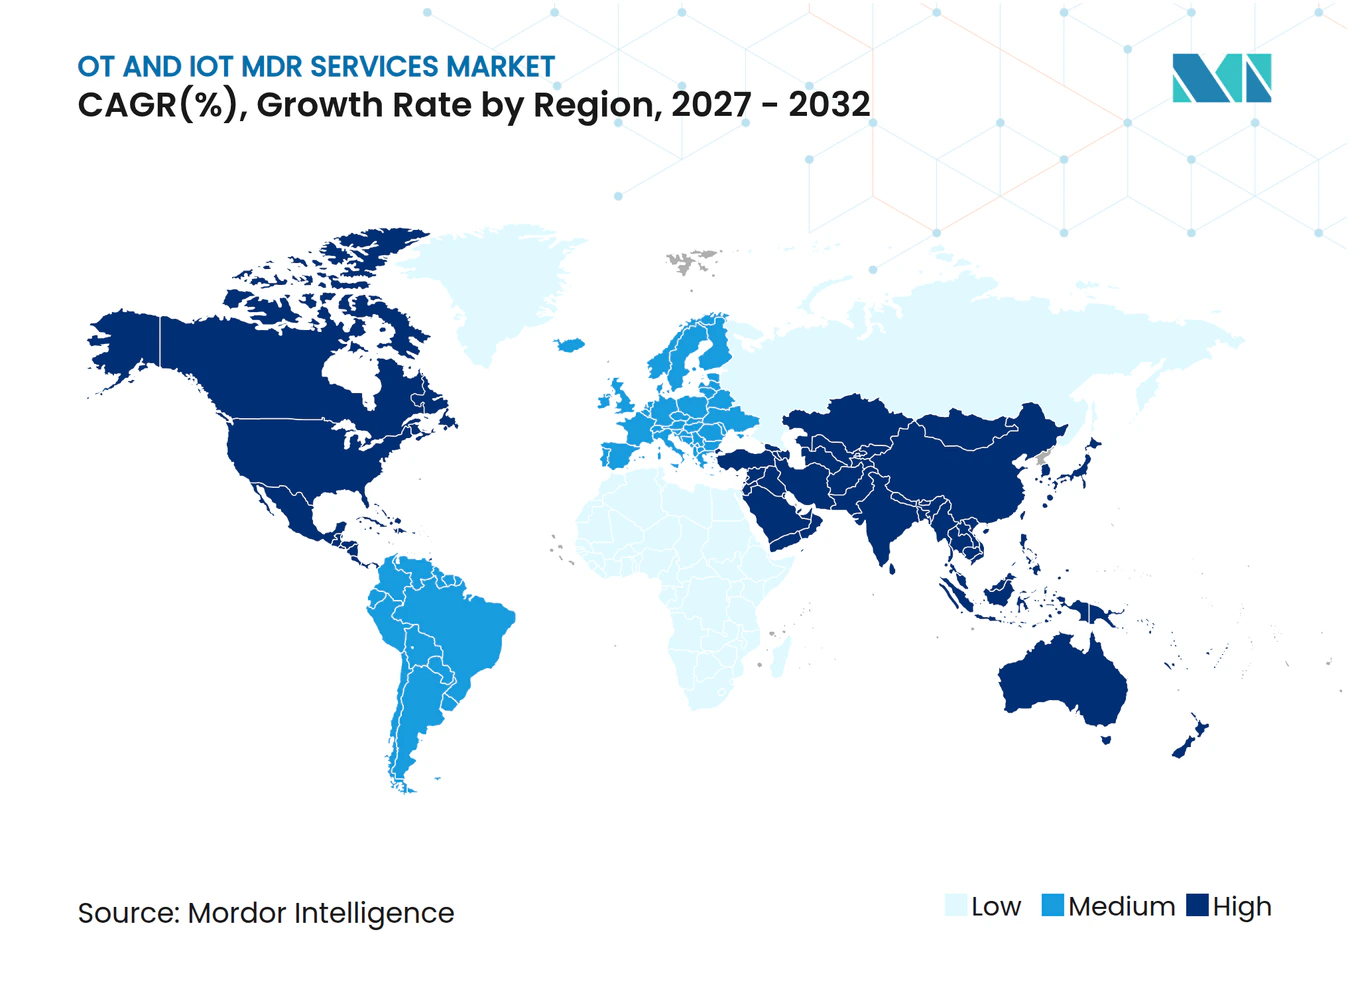
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios MDR para OT e IoT por Mordor Intelligence
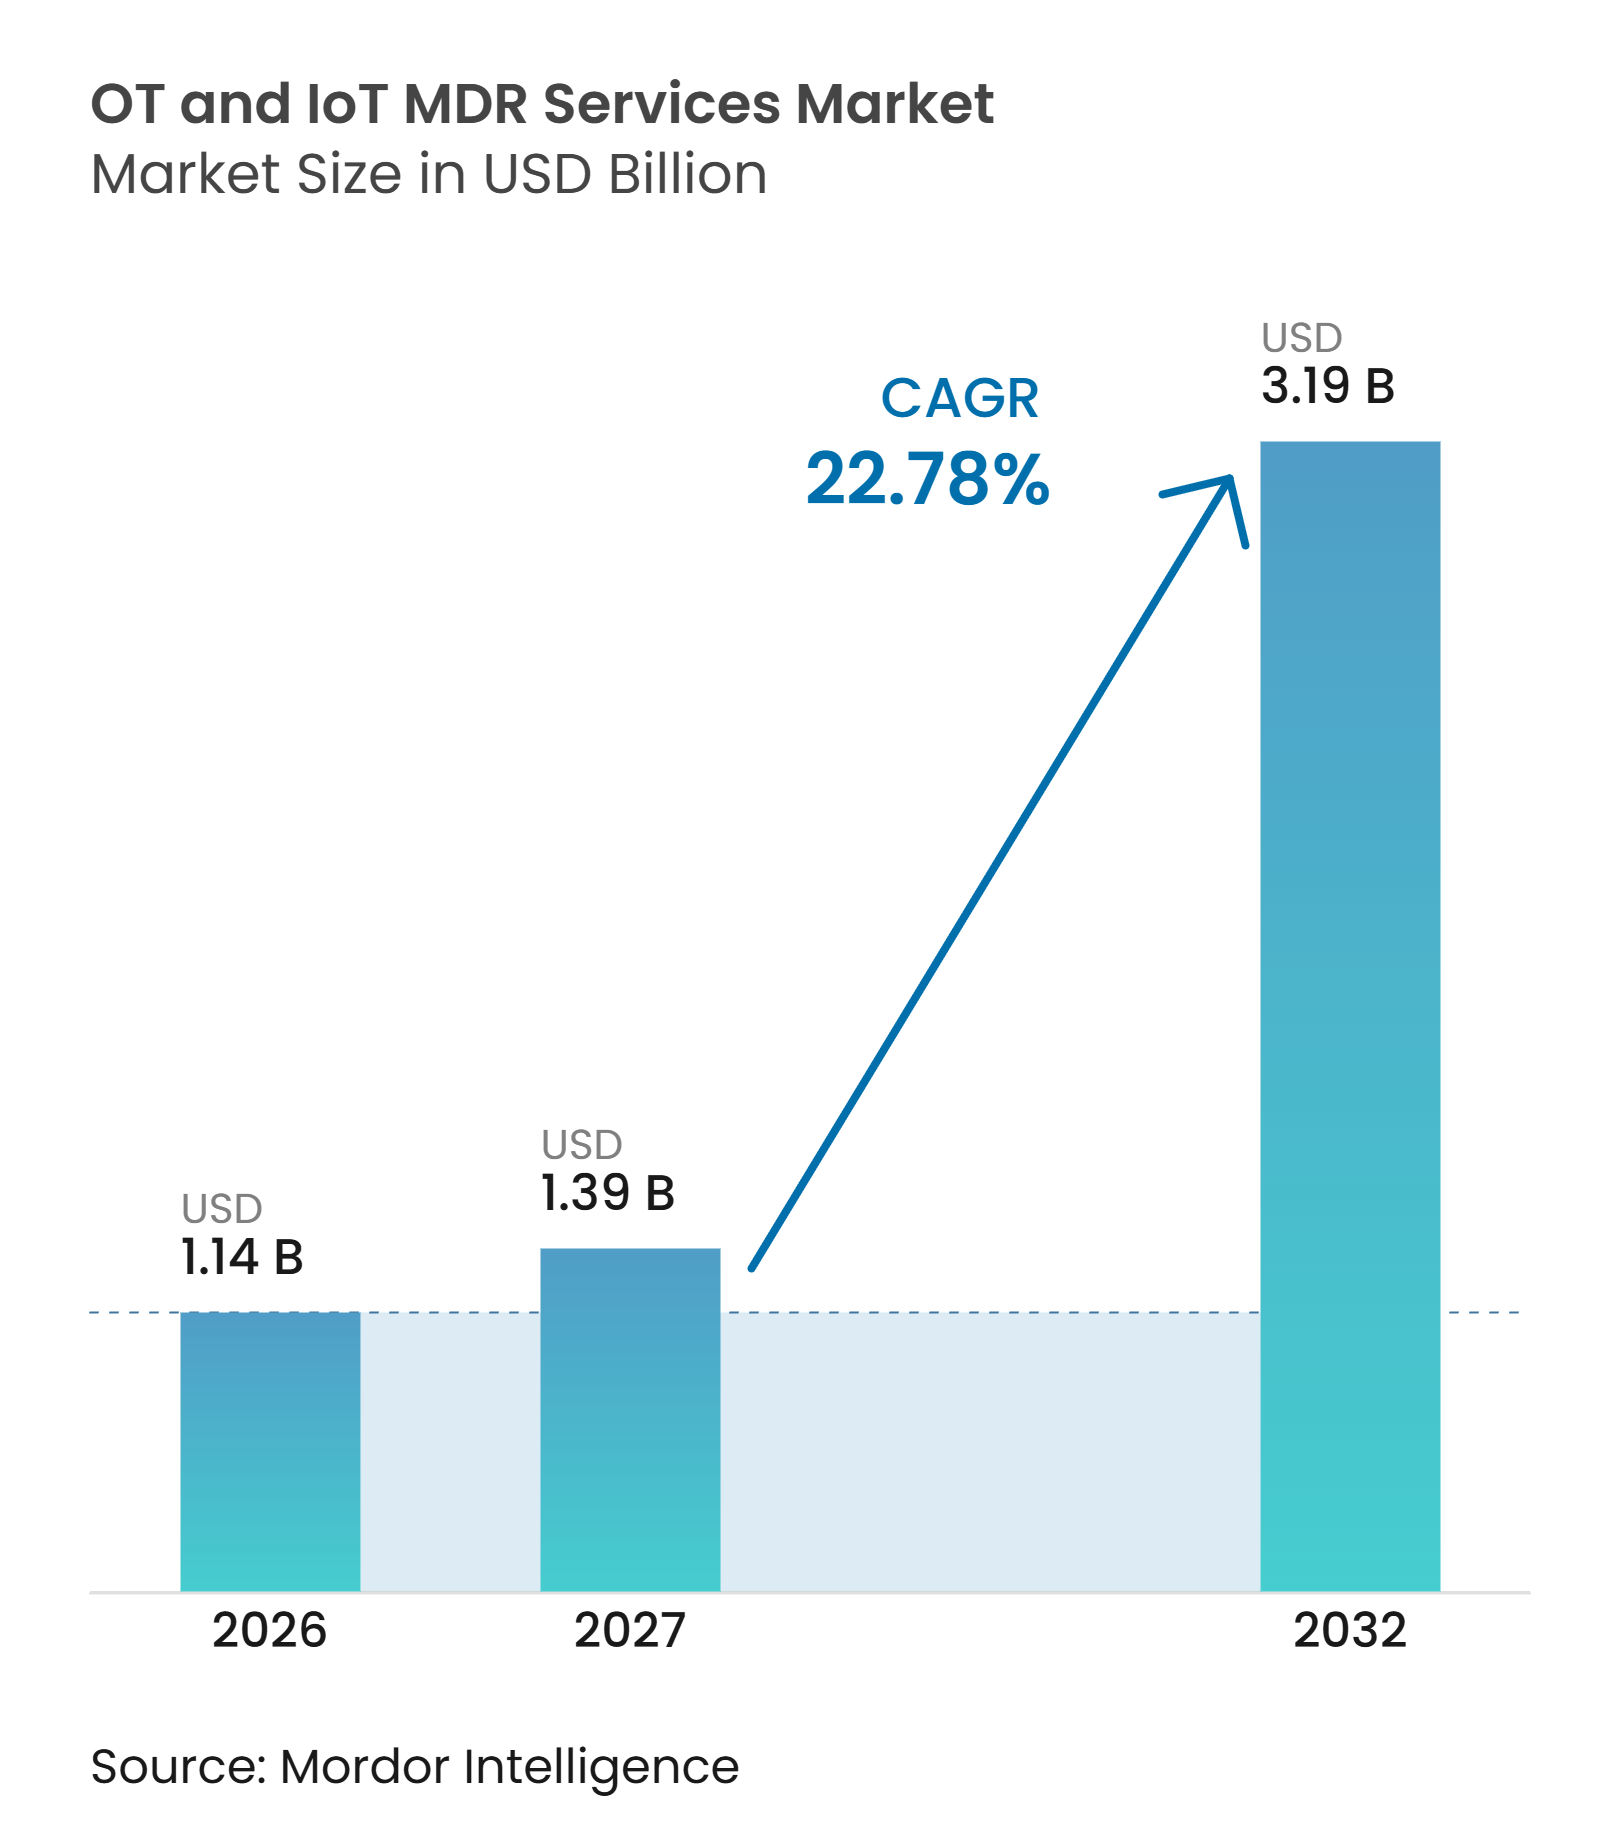
El tamaño del mercado de servicios MDR para OT e IoT fue valorado en 1,14 mil millones de USD en 2026 y se estima que crecerá desde 1,39 mil millones de USD en 2027 hasta alcanzar 3,19 mil millones de USD en 2032, a una CAGR del 22,78% durante el período de pronóstico 2027-2032. El mercado de servicios MDR para OT e IoT está siendo moldeado por la mayor conexión entre las redes empresariales y los entornos operativos. Los requisitos de monitoreo continuo son cada vez más importantes para los operadores de infraestructura. Muchas organizaciones industriales no cuentan con suficiente personal con experiencia tanto en seguridad como en tecnología operativa. Esto hace que la cobertura externa sea más práctica para la detección, investigación y respuesta. El mercado de servicios MDR para OT e IoT también se beneficia de la necesidad de proteger los sistemas de control industrial, los entornos SCADA y los activos físicos conectados sin interrumpir la producción.
Conclusiones Clave del Informe
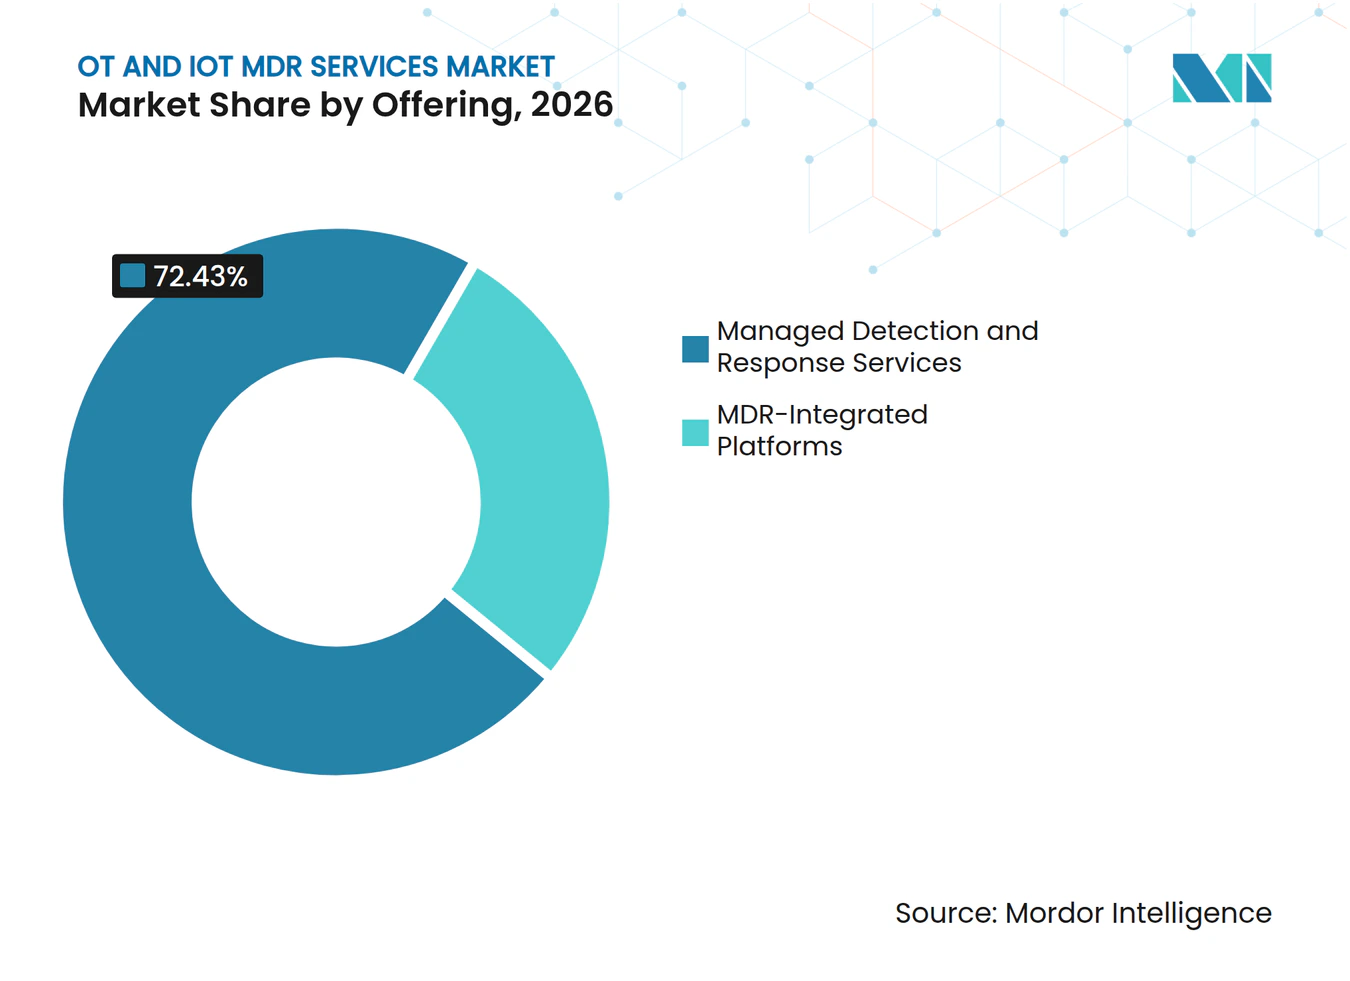
- Por oferta, los servicios de detección y respuesta gestionados representaron el 72,43% de la participación del mercado de servicios MDR para OT e IoT en 2026, mientras que se proyecta que las plataformas integradas de MDR se expandan a una CAGR del 23,18% hasta 2032.
- Por tipo de servicio, los servicios MDR totalmente gestionados representaron el 40,13% de los ingresos en 2026, mientras que se espera que los servicios MDR co-gestionados se expandan a una CAGR del 23,77% hasta 2032.
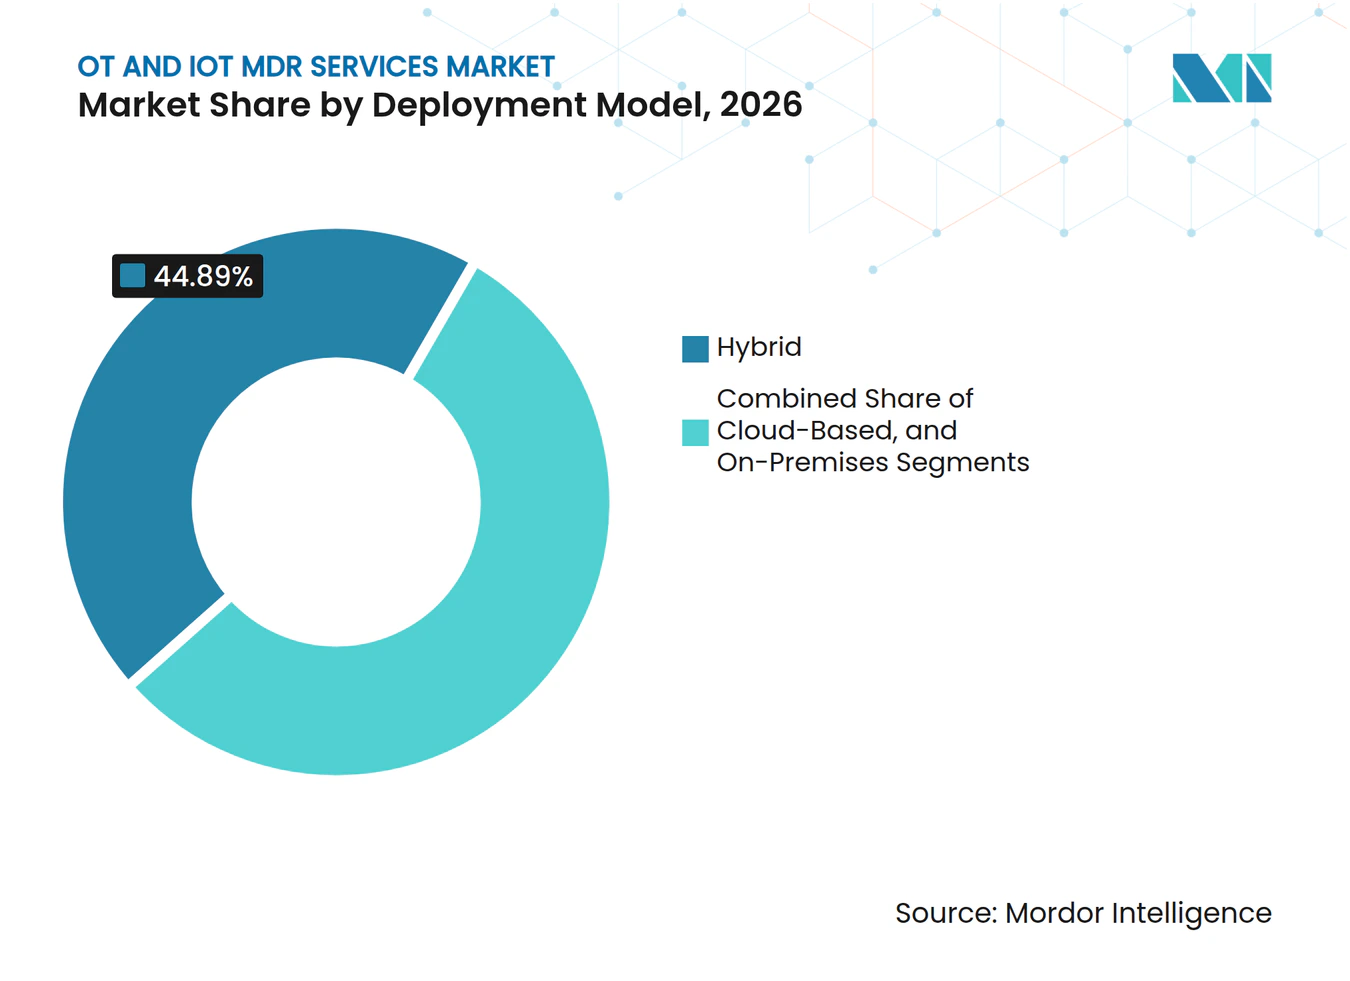
- Por modelo de implementación, la implementación híbrida representó el 44,89% de los ingresos en 2026, mientras que se proyecta que la implementación basada en la nube se expanda a una CAGR del 23,36% hasta 2032.
- Por tamaño de organización, las grandes empresas representaron el 79,07% de los ingresos en 2026, mientras que se prevé que las pequeñas y medianas empresas se expandan a una CAGR del 23,17% hasta 2032.
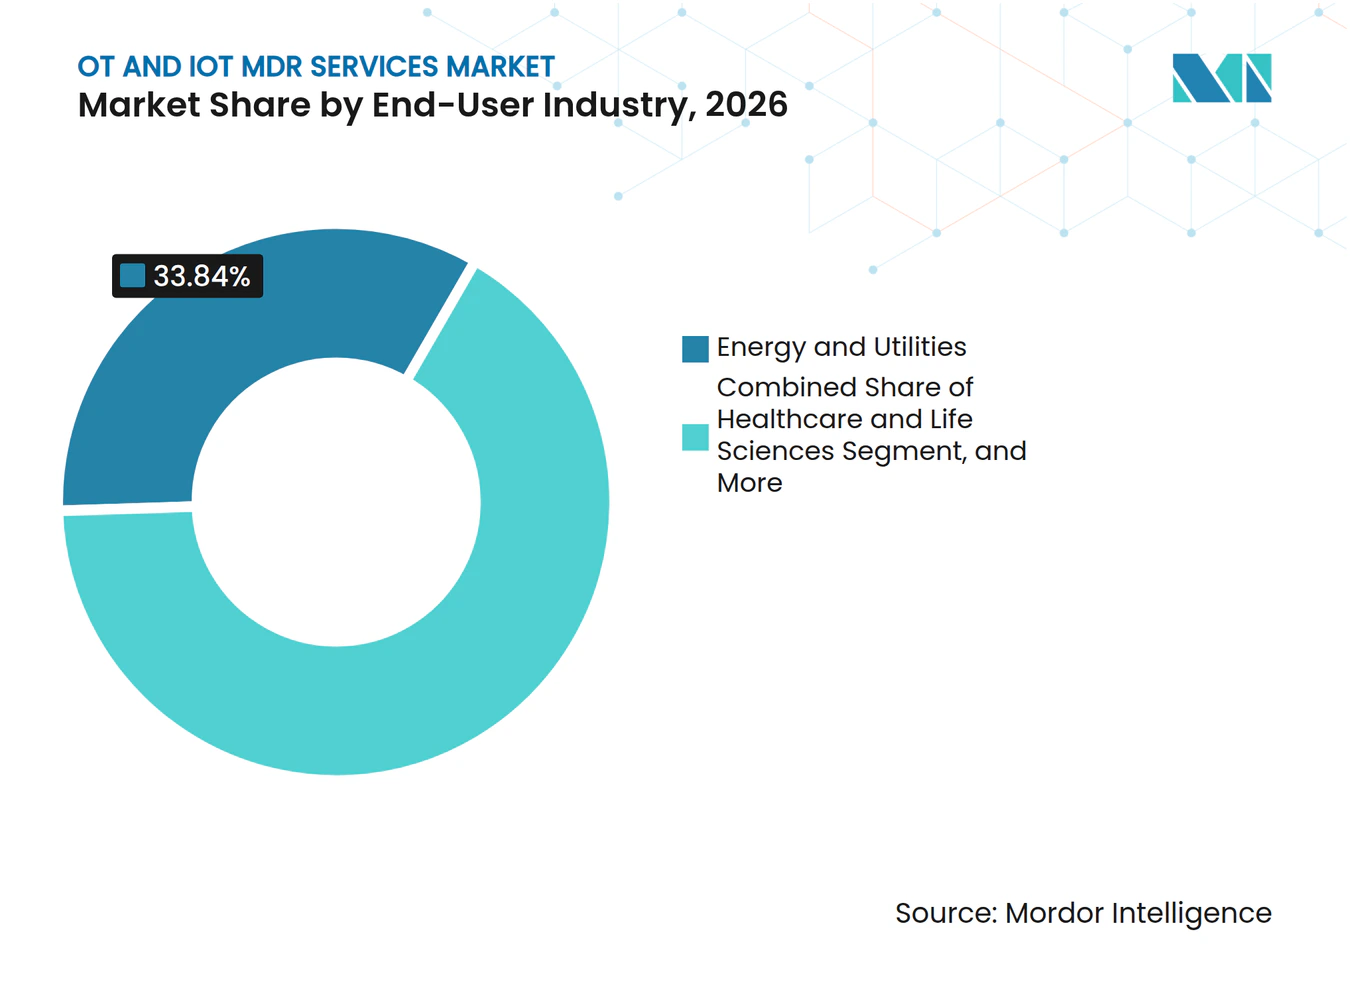
- Por industria del usuario final, energía y servicios públicos representaron el 33,84% de los ingresos en 2026, mientras que se espera que salud y ciencias de la vida se expandan a una CAGR del 23,94% hasta 2032.
- Por geografía, América del Norte representó el 39,17% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 23,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Convergencia de Redes IT-OT | +5.2% | Global, mayor intensidad en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Aumento de los Requisitos Regulatorios para la Ciberseguridad de Infraestructuras Críticas | +4.3% | América del Norte y Europa, con extensión a Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Escasez de Habilidades en Ciberseguridad OT y Capacidad de Monitoreo 24/7 | +3.8% | Global, más aguda en Asia-Pacífico y América del Sur | Corto plazo (≤ 2 años) |
| Expansión de Activos IoT y Ciberfísicos No Gestionados | +3.2% | Global, con ganancias tempranas en América del Norte y centros de manufactura de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Creciente Demanda de Resiliencia Operativa y Continuidad de la Producción | +2.8% | Global, particularmente América del Norte, Europa y los principales mercados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Adopción Creciente de Detección Asistida por IA y Triaje Autónomo en SOC de OT | +2.5% | América del Norte y Europa, con adopción temprana en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Creciente Convergencia de Redes IT-OT es el Principal Catalizador Comercial
El mercado de servicios MDR para OT e IoT está influenciado por la reducción de la separación entre las redes de tecnología de la información y las redes de tecnología operativa. La encuesta SANS de 2025 encontró que el 58% de las organizaciones identificaron los compromisos de IT que se propagan a las redes OT como el principal vector de ataque inicial para incidentes de ICS y OT. La misma encuesta informó que el acceso externo no autorizado representó el 50% de los incidentes reportados.[1] Un estudio de Palo Alto Networks y Siemens identificó más de 1 millón de direcciones IP únicas para dispositivos OT accesibles por internet en enero de 2025. Estos activos expuestos incluían servidores de aplicaciones SCADA que no fueron diseñados para su uso fuera del entorno de planta.[2] Por lo tanto, los proveedores necesitan conocimiento de protocolos, contexto de activos y correlación continua a través de la frontera IT-OT.
Los operadores industriales también necesitan comprender el movimiento a través de las redes internas, no solo la actividad en el perímetro. La FERC aprobó NERC CIP-015-1 para requerir procesos de monitoreo, detección y evaluación de actividad anómala este-oeste dentro de los perímetros de seguridad electrónica. La norma entró en vigor el 2 de septiembre de 2025. Este requisito da a los operadores del sistema eléctrico a granel una razón práctica para buscar servicios de monitoreo especializados. Un SOC empresarial puede reconocer amenazas comunes de IT pero aún carecer del contexto para evaluar protocolos industriales. Los proveedores de MDR pueden llenar ese vacío combinando visibilidad de activos con cobertura de operaciones de seguridad.
El Aumento de los Requisitos Regulatorios Genera Adquisiciones No Discrecionales
Los requisitos regulatorios conducen cada vez más directamente a decisiones de adquisición en el mercado de servicios MDR para OT e IoT. CIP-015-1 traslada el monitoreo de redes internas de un control recomendado hacia un requisito operativo formal para las entidades eléctricas estadounidenses afectadas.[3] El requisito cubre la actividad anómala este-oeste, que es difícil de monitorear con programas de seguridad diseñados únicamente para sistemas empresariales. La Directiva NIS2 de la UE también está ampliando las obligaciones de ciberseguridad para entidades esenciales e importantes en sectores que incluyen agua, transporte y manufactura. Esto genera demanda de procesos de monitoreo documentados y medidas de seguridad adecuadas para entornos operativos. Los acuerdos de seguridad gestionada existentes a menudo cubren la telemetría de IT pero excluyen los dispositivos OT, lo que puede requerir un acuerdo comercial separado.
La CISA y el Centro Nacional de Ciberseguridad del Reino Unido emitieron orientación conjunta sobre arquitectura OT en septiembre de 2025. La orientación refuerza la importancia de conocer qué activos operan en un entorno antes de intentar asegurarlos. La CISA también presenta el inventario de activos como base para los programas de ciberseguridad OT. Los proveedores de MDR pueden incorporar el desarrollo de inventarios durante la incorporación. Esto hace que la relación de servicio sea útil tanto para los informes de cumplimiento como para el monitoreo de alertas. También aumenta los costos de cambio cuando el proveedor se convierte en parte del proceso de evidencia operativa e informes del operador.
La Escasez de Habilidades en Ciberseguridad OT Sostiene una Demanda Duradera
La escasez de habilidades en ciberseguridad OT respalda la demanda de monitoreo entregado externamente. El estudio de fuerza laboral ISC2 de 2025 encontró que el 59% de los encuestados reportaron necesidades críticas o significativas de habilidades dentro de sus equipos de seguridad. Esto fue mayor que el 44% reportado en 2024. Fortinet estimó una escasez mundial de más de 4,7 millones de profesionales de ciberseguridad en su informe de 2025. La seguridad OT requiere una combinación más específica de habilidades que incluye protocolos ICS, procesos industriales y operaciones de seguridad. Esa combinación no se construye fácilmente a través de un programa estándar de contratación de seguridad empresarial.
SANS encontró que los profesionales dedicaron en promedio el 52% de su tiempo a la ciberseguridad de ICS y OT, mientras que solo el 9% dedicó todo su tiempo a ello. Esto indica que la responsabilidad a menudo se distribuye entre el personal que tiene deberes en competencia. Rockwell Automation informó en 2025 que solo el 36% de las organizaciones industriales se sentían bien preparadas con el personal interno de seguridad OT necesario para gestionar incidentes. Los servicios gestionados proporcionan acceso a analistas sin requerir que cada operador construya un SOC de OT completo. También proporcionan cobertura las 24 horas donde un equipo interno no puede cubrir todos los turnos. Es probable que esta demanda persista porque el tiempo de formación para el personal experimentado en OT sigue siendo considerable.
La Expansión de Activos IoT y Ciberfísicos No Gestionados Amplía el Alcance del Monitoreo
Los activos conectados no gestionados aumentan el alcance del monitoreo abordado por el mercado de servicios MDR para OT e IoT. Estos activos incluyen sensores IoT, cámaras IP, controladores de automatización de edificios, dispositivos médicos y otros sistemas ciberfísicos. Palo Alto Networks estudió más de 27 millones de dispositivos en 1.803 redes empresariales en 2025. Encontró que el 32,5% de los dispositivos empresariales operaban fuera del control de IT. El estudio también encontró que el 48,2% de las conexiones de IoT a IT corporativa se originaban en dispositivos IoT de alto riesgo. Estas conexiones amplían el número de rutas que requieren visibilidad y evaluación de riesgos.
Forescout analizó 10 millones de dispositivos en octubre de 2025. Informó que 2 de cada 3 dispositivos empresariales eran dispositivos de red o IoT extendido en lugar de activos de IT tradicionales. Los dispositivos OT y médicos se encontraban entre los grupos de activos que presentaban vulnerabilidades explotadas conocidas. Dragos adquirió Phosphorus Cybersecurity en junio de 2026 para extender la cobertura a los dispositivos conectados que los programas OT convencionales pueden pasar por alto. El movimiento muestra por qué los compradores evalúan cada vez más los activos OT, IoT y ciberfísicos en conjunto. Los proveedores de servicios que pueden observar estos sistemas a través de un modelo operativo están mejor posicionados para atender entornos de múltiples activos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de la Implementación Segura para OT y la Prestación de Servicios Especializados | -0.8% | Global, más agudo en América del Sur y África | Largo plazo (≥ 4 años) |
| Riesgo Operativo por Acciones de Respuesta Automatizada Incorrectas | -0.5% | Global, con mayor sensibilidad en energía, manufactura y salud | Mediano plazo (2-4 años) |
| Protocolos Heredados Fragmentados e Inventarios de Activos Incompletos | -0.4% | Global, con mayor exposición en entornos de campo marrón de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Restricciones de Residencia de Datos, Redes con Aislamiento Físico y Acceso de Terceros | -0.3% | Europa, Oriente Medio y sectores de gobierno y defensa a nivel global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
El Alto Costo de la Implementación Segura para OT Comprime el Mercado Direccionable
Los costos de implementación segura para OT pueden limitar la adopción, especialmente para los operadores más pequeños. Los sensores pasivos deben instalarse sin interrumpir los procesos industriales continuos. Los sistemas más antiguos a menudo requieren modernización antes de poder soportar el monitoreo seguro. La CISA identificó los costos relacionados con la modernización de sistemas heredados, la infraestructura de clave pública, el personal especializado y la documentación de cumplimiento como barreras para la implementación de comunicaciones seguras OT. Estos costos pueden llevar a los operadores a priorizar controles de IT más familiares. La restricción es particularmente relevante en sitios de campo marrón con equipos diversos y presupuestos de modernización limitados.
Los contratos anuales de MDR para OT de entre 200.000 y 600.000 USD pueden representar un gran compromiso presupuestario para un operador de una sola planta. Esto puede retrasar la inversión en seguridad incluso cuando la necesidad operativa es clara. Los proveedores pueden reducir la barrera mediante paquetes modulares e incorporación por etapas. Las opciones de recopilación sin sensores también pueden ayudar donde las ventanas de instalación son restringidas. Estos enfoques son relevantes para el mercado de servicios MDR para OT e IoT porque hacen que la cobertura especializada sea práctica por debajo del nivel empresarial más grande. También permiten a los operadores comenzar con activos críticos antes de ampliar la cobertura en todo un sitio.
El Riesgo Operativo de la Respuesta Automatizada Limita la Implementación del Triaje Autónomo
La respuesta automatizada genera una preocupación separada para los operadores industriales. Aislar un punto final comprometido en un entorno de IT a menudo tiene consecuencias físicas limitadas. La misma acción puede interrumpir un proceso cuando afecta a un activo de control industrial. Los entornos de energía, manufactura y salud son especialmente sensibles porque la disponibilidad y la seguridad dependen de los sistemas conectados. Esto limita la rapidez con que se puede utilizar la respuesta totalmente autónoma en entornos de producción. También hace que la aprobación humana sea una parte importante del diseño del servicio.
El triaje asistido por IA aún puede apoyar el enriquecimiento, la correlación, la priorización y las recomendaciones no disruptivas. Estas actividades reducen la carga de trabajo del analista sin cambiar directamente las condiciones de producción. Los proveedores pueden reservar las decisiones de contención para analistas calificados y personal del operador. Este modelo escalonado se adapta a los requisitos operativos de los entornos críticos. También significa que las funciones autónomas del SOC pueden introducirse gradualmente en lugar de aplicarse de manera uniforme. El mercado de servicios MDR para OT e IoT puede, por lo tanto, adoptar la IA manteniendo al mismo tiempo una toma de decisiones humana responsable para las acciones que afectan a la producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta, los Servicios Dominan Mientras las Plataformas Apoyan la Expansión a Largo Plazo
Los servicios de detección y respuesta gestionados representaron el 72,43% de la participación del mercado de servicios MDR para OT e IoT en 2026. Esta posición refleja la necesidad de monitoreo continuo sin el costo de capital de un SOC de OT propio. Los proveedores de servicios dan a los clientes acceso a analistas que pueden investigar alertas industriales. También apoyan la respuesta dirigida en entornos ICS. Muchos equipos de seguridad empresarial no tienen el conocimiento de protocolos necesario para interpretar eventos industriales. Esto respalda la demanda continua de operaciones entregadas externamente.
Se proyecta que las plataformas integradas de MDR se expandan a una CAGR del 23,18% hasta 2032. El tamaño del mercado de servicios MDR para OT e IoT para las ofertas lideradas por plataformas está respaldado por la demanda de visibilidad unificada de activos, detección y orquestación de respuesta. Los compradores quieren cada vez más una sola interfaz para eventos de seguridad, contexto de activos e informes. La consolidación ha reforzado esta preferencia por relaciones de plataforma más amplias. La transacción de Accenture y Dragos combinó el alcance de los servicios gestionados con capacidades especializadas de OT. La adquisición de Armis por parte de ServiceNow conectó de manera similar la inteligencia de activos con una plataforma de seguridad más amplia. Estos movimientos respaldan modelos comerciales que agrupan el monitoreo, la gestión de exposición y los informes de cumplimiento.


Por Tipo de Servicio, los Servicios Co-Gestionados Reflejan una Base de Compradores Más Madura
Los servicios MDR totalmente gestionados representaron el 40,13% de los ingresos por tipo de servicio en 2026. Este modelo es útil para las organizaciones industriales que no tienen una base de SOC 24/7. Los fabricantes con muchos activos y los operadores medianos pueden transferir gran parte de la responsabilidad de monitoreo al proveedor. El proveedor puede gestionar la detección, investigación y escalada bajo un proceso de servicio definido. Esto reduce la necesidad de mantener una cobertura interna completa. También da a los programas de seguridad en etapa inicial acceso a analistas especializados.
Se espera que los servicios MDR co-gestionados se expandan a una CAGR del 23,77% hasta 2032. El tamaño del mercado de servicios MDR para OT e IoT para la entrega co-gestionada refleja organizaciones que han desarrollado conciencia básica de seguridad OT pero aún carecen de suficiente personal para el monitoreo continuo. Los clientes mantienen participación directa en el triaje y la toma de decisiones operativas. Los proveedores añaden detección especializada de amenazas y cobertura nocturna. La caza de amenazas OT ofrece a los clientes avanzados una forma de buscar adversarios que el monitoreo pasivo puede no identificar. Los contratos de respuesta a incidentes también apoyan a las organizaciones que buscan acuerdos de soporte formales. Estos contratos pueden ser relevantes cuando las aseguradoras requieren capacidad de respuesta documentada como parte de las condiciones de cobertura.
Por Modelo de Implementación, la Arquitectura Híbrida se Adapta a las Condiciones Operativas Industriales
La implementación híbrida representó el 44,89% de los ingresos en 2026. Este modelo se adapta a los entornos OT donde el tráfico de control sensible a la latencia no puede dirigirse completamente a la analítica en la nube. También permite la agregación centralizada en múltiples sitios operativos. Los sistemas de respaldo en la nube pueden proporcionar actualizaciones de inteligencia de amenazas y análisis más amplios. Los componentes locales pueden preservar la capacidad de respuesta requerida para los sistemas industriales. El modelo, por lo tanto, acomoda tanto las restricciones operativas como la gestión centralizada de la seguridad.
Se proyecta que la implementación basada en la nube se expanda a una CAGR del 23,36% hasta 2032. El tamaño del mercado de servicios MDR para OT e IoT para la entrega en la nube está respaldado por operadores medianos que prefieren métodos de recopilación de menor costo y basados en API. Estas organizaciones pueden tener menos complejidad de campo marrón que los grandes sitios industriales. Dragos amplió su colaboración con Microsoft en febrero de 2026 para habilitar la implementación SaaS de la Plataforma Dragos en Azure. La colaboración también integró la telemetría OT y la inteligencia de amenazas con Microsoft Sentinel. Los modelos locales siguen siendo necesarios donde las operaciones con aislamiento físico o las redes clasificadas prohíben la conectividad externa. La elección de implementación seguirá dependiendo de la arquitectura operativa y los requisitos de acceso a datos.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Organización, las Grandes Empresas Lideran Mientras las PYMES Ganan Acceso
Las grandes empresas representaron el 79,07% de los ingresos por tamaño de organización en 2026. Los operadores altamente regulados en energía, servicios públicos y manufactura crítica fueron los primeros en adoptar los servicios de seguridad OT. Estas organizaciones generalmente tienen patrimonios de activos más grandes y requisitos de cumplimiento más formales. También es más probable que operen múltiples instalaciones que requieren supervisión de seguridad centralizada. Su escala de adquisición respalda una cobertura dedicada y una implementación personalizada. Esto explica su posición de liderazgo en los ingresos actuales.
Se prevé que las pequeñas y medianas empresas se expandan a una CAGR del 23,17% hasta 2032. El tamaño del mercado de servicios MDR para OT e IoT para estos operadores está siendo respaldado por precios modulares y paquetes de implementación más pequeños. Una encuesta de Dragos de enero de 2026 a 500 organizaciones industriales encontró que el 70% de las empresas con menos de 500 empleados u operaciones de una sola planta carecían de personal dedicado de seguridad OT. La misma encuesta encontró que el 62% experimentó al menos 1 incidente cibernético OT en 2025. Phosphorus introdujo un modelo de precios transparente por dispositivo en noviembre de 2025. Dichos modelos de precios pueden hacer que la cobertura gestionada sea más accesible para los clientes con recuentos de activos y presupuestos limitados.
Por Industria del Usuario Final, Energía Lidera Mientras Salud y Ciencias de la Vida Avanzan Más Rápido
Energía y servicios públicos representaron el 33,84% de los ingresos del usuario final en 2026. La infraestructura dependiente de SCADA crea una necesidad clara de visibilidad y monitoreo. Los operadores de electricidad también enfrentan obligaciones formales de ciberseguridad que respaldan el gasto recurrente en seguridad. El mercado de servicios MDR para OT e IoT está, por lo tanto, estrechamente vinculado a los requisitos de cumplimiento y resiliencia del sector energético. La cobertura continua es valiosa donde la interrupción puede afectar a los servicios esenciales. La escala del sector y su perfil regulatorio explican su posición de liderazgo.
Se espera que salud y ciencias de la vida se expandan a una CAGR del 23,94% hasta 2032. La oportunidad de participación del mercado de servicios MDR para OT e IoT en este segmento vertical está respaldada por dispositivos médicos conectados y sistemas operativos heredados. Claroty informó que los dispositivos con vulnerabilidades explotadas conocidas estaban presentes en el 99% de las organizaciones de salud analizadas en 2025. RunSafe encontró que el 22% de las organizaciones de salud encuestadas experimentaron ciberataques que afectaron directamente a los dispositivos médicos. Su índice de 2025 también encontró que el 35% identificó los sistemas OT como su principal preocupación de ciberseguridad. La manufactura, el transporte y la logística, y el gobierno y la defensa también respaldan la demanda a medida que los operadores requieren mejor visibilidad de incidentes. Los requisitos operativos específicos del sector favorecen a los proveedores de MDR que pueden aplicar contexto de activos relevante y procedimientos de respuesta.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Mercado de Servicios MDR para OT e IoT en América del Norte
América del Norte concentró el 39,17% de la cuota del mercado de servicios MDR para OT e IoT en 2026. La región se beneficia de una infraestructura crítica concentrada y del gasto impulsado por el cumplimiento normativo por parte de los operadores de sistemas eléctricos a gran escala. Estados Unidos cuenta con un grupo maduro de proveedores de seguridad OT diseñados específicamente para este fin y con grandes proveedores de seguridad gestionada. Muchos proveedores operan centros de operaciones de seguridad OT dedicados que dan soporte a clientes industriales. Canadá y México también contribuyen a medida que las empresas energéticas y manufactureras con sede en Estados Unidos amplían la cobertura de servicios a sus instalaciones operativas. El entorno regulatorio de la región respalda una necesidad recurrente de procesos documentados de monitoreo y respuesta.
Mercado de Servicios MDR para OT e IoT en Europa
Europa es el segundo mercado regional más grande. La base de automatización industrial de Alemania proporciona un amplio parque instalado de activos operativos. Los programas de infraestructura nacional crítica del Reino Unido también impulsan la demanda de servicios de seguridad especializados. Francia contribuye a través de sistemas nucleares, de defensa e industriales. Las obligaciones derivadas de NIS2 refuerzan la necesidad de controles que vayan más allá de la seguridad empresarial convencional. Las expectativas europeas en materia de gestión de datos y acceso de terceros pueden favorecer a los proveedores que ofrecen opciones flexibles de despliegue y gobernanza.
Mercado de Servicios MDR para OT e IoT en APAC y MEA
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,72% hasta 2032. La digitalización industrial de China, el refuerzo de los sistemas de control en Japón y los requisitos de reporte de India para infraestructuras de energía y ciudades inteligentes contribuyen cada uno a la demanda regional. El tamaño del mercado de servicios MDR para OT e IoT en Asia-Pacífico también se ve respaldado por el rápido despliegue del IoT industrial en el Sudeste Asiático. Oriente Medio se beneficia de la digitalización de infraestructuras críticas asociada a la Visión 2030 de Arabia Saudita y a los planes de desarrollo de ciberseguridad de los Emiratos Árabes Unidos. Los proveedores globales están expandiéndose a través de relaciones con integradores de sistemas regionales. África se encuentra en una etapa más temprana, con Sudáfrica y Egipto actuando como adoptantes iniciales mediante contratos de seguridad gestionada integrada.
Panorama Competitivo
Concentración del Mercado
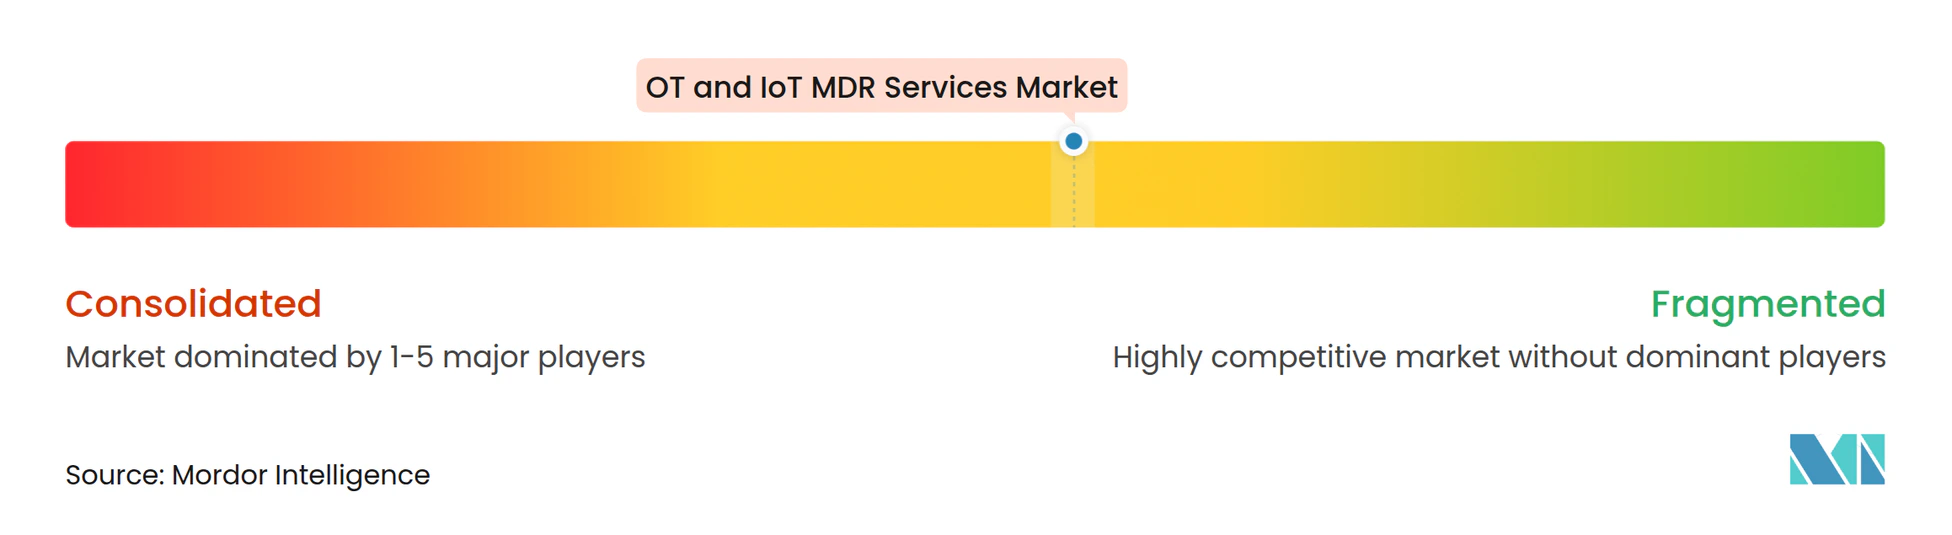
El mercado de servicios MDR para OT e IoT está moderadamente concentrado entre los líderes de plataformas y fragmentado entre los especialistas más pequeños. Las empresas más grandes buscan una cobertura amplia en OT, IoT, dispositivos médicos, gestión de exposición y operaciones gestionadas. ServiceNow completó su adquisición de Armis por 7,75 mil millones de USD en abril de 2026. La transacción extendió la plataforma de seguridad de ServiceNow hacia entornos operativos y físicos. Accenture celebró acuerdos en junio de 2026 para adquirir una participación mayoritaria en Dragos y adquirir runZero y NetRise. Estas transacciones indican que la inteligencia de activos OT se está convirtiendo en una capacidad estratégica de plataforma.
Dragos completó las adquisiciones de runZero y NetRise en septiembre de 2026 tras el cierre de la inversión de Accenture. La combinación añadió visibilidad de activos, seguridad de la cadena de suministro de firmware, gestión de exposición y detección de amenazas a su plataforma xOT. Claroty recaudó 150 millones de USD en financiamiento de la Serie F en enero de 2026. Estos movimientos favorecen a los proveedores con el financiamiento y la profundidad técnica para integrar múltiples funciones de seguridad. Los informes de cumplimiento se están convirtiendo en parte de la propuesta competitiva. Los proveedores pueden diferenciarse ayudando a los clientes a documentar controles relacionados con NERC CIP-015-1, NIS2 y otros requisitos sectoriales.
La diferenciación competitiva también depende de la calidad de la detección, los métodos de implementación en campo marrón y la inteligencia de amenazas específica del sector. Los proveedores con bibliotecas de inteligencia enfocadas en OT pueden crear reglas más relevantes para los protocolos y activos industriales. El triaje asistido por IA es otra área activa de desarrollo. Sin embargo, los compradores operativos probablemente priorizarán la seguridad de la respuesta y la supervisión del analista antes de adoptar la contención autónoma. Las oportunidades permanecen en precios modulares para operadores más pequeños. Existen oportunidades adicionales en automatización de edificios, IoT agrícola y servicios co-gestionados para operadores regulados. Es probable que el mercado de servicios MDR para OT e IoT recompense a los proveedores que combinen un amplio contexto de activos con una implementación práctica y procesos de respuesta responsables.
Líderes de la Industria de Servicios MDR para OT e IoT
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks, Inc.
-
Armis Security Ltd.
-
Forescout Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios MDR para OT e IoT Empresas cubiertas en este informe
- Armis Security Ltd.
- Claroty Ltd.
- Dragos, Inc.
- Nozomi Networks, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Phosphorus Cybersecurity Inc.
- Radiflow Ltd.
- Mission Secure, Inc.
- Industrial Defender, Inc.
- Xage Security, Inc.
- Verve Industrial Protection, Inc.
- Rhebo GmbH
- Sepio Systems Ltd.
- Sternum Ltd.
- Ordr, Inc.
- Finite State, Inc.
- Cynerio Israel Ltd.
- Medigate Ltd.
Desarrollos recientes de la industria en Mercado de Servicios MDR para OT e IoT
- Septiembre de 2026: Dragos completó sus adquisiciones de runZero y NetRise tras el cierre de la inversión de participación mayoritaria de Accenture, creando una plataforma xOT integrada que abarca la visibilidad de activos OT, la seguridad de la cadena de suministro de firmware, la gestión de exposición y la detección de amenazas. El componente Dragos de la transacción tuvo una valoración empresarial de 3,25 mil millones de USD, convirtiendo a la entidad combinada Accenture-Dragos en la plataforma de ciberseguridad OT de propósito específico más ampliamente capitalizada hasta la fecha.
- Junio de 2026: Accenture celebró acuerdos para adquirir una participación mayoritaria en Dragos y el 100% de runZero y NetRise a un valor empresarial combinado de 4,175 mil millones de USD, preservando a Dragos como una entidad independiente mientras añadía los conjuntos de datos OT propietarios de Accenture y el alcance global de entrega de servicios gestionados, el mayor compromiso de capital en la historia de la ciberseguridad industrial.
- Junio de 2026: Dragos adquirió Phosphorus Cybersecurity, extendiendo su plataforma para cubrir el entorno IoT extendido completo, incluidas cámaras IP, controladores de climatización, lectores de tarjetas y otros dispositivos conectados que los programas de seguridad OT tradicionales pasan sistemáticamente por alto. Dragos estimó su mercado total direccionable en más de 50 mil millones de USD tras la adquisición.
- Abril de 2026: ServiceNow completó su adquisición de Armis por 7,75 mil millones de USD en efectivo, la mayor transacción de la empresa hasta la fecha, extendiendo la plataforma de seguridad de ServiceNow hacia las capas físicas y operativas de la empresa con inteligencia de activos en tiempo real en OT, IoT, dispositivos médicos e infraestructura en la nube.
Alcance del Informe Global del Mercado de Servicios MDR para OT e IoT
El Mercado de Servicios de Detección y Respuesta Gestionados (MDR) para OT e IoT se define como el mercado de plataformas y servicios que proporcionan capacidades continuas de monitoreo, detección de amenazas, investigación y respuesta para entornos de tecnología operativa (OT) y dispositivos del Internet de las Cosas (IoT). Estas soluciones ayudan a las organizaciones a identificar y mitigar las ciberamenazas dirigidas a los sistemas de control industrial, los sistemas de control supervisorio y adquisición de datos (SCADA), los dispositivos conectados, las redes industriales y otras infraestructuras ciberfísicas.
El Informe del Mercado de Servicios MDR para OT e IoT está Segmentado por Oferta (Plataformas Integradas de MDR, Servicios de Detección y Respuesta Gestionados), Tipo de Servicio (Servicios MDR Totalmente Gestionados, Servicios MDR Co-Gestionados, Servicios de Caza de Amenazas OT, Servicios de Contrato de Respuesta a Incidentes OT, Servicios de Gestión de Vulnerabilidades y Exposición), Modelo de Implementación (Basado en la Nube, Local, Híbrido), Tamaño de Organización (Grandes Empresas, Pequeñas y Medianas Empresas), Industria del Usuario Final (Energía y Servicios Públicos, Manufactura, Transporte y Logística, Gobierno y Defensa, Salud y Ciencias de la Vida, Otras Industrias del Usuario Final) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataformas Integradas de MDR |
| Servicios de Detección y Respuesta Gestionados |
| Servicios MDR Totalmente Gestionados |
| Servicios MDR Co-Gestionados |
| Servicios de Caza de Amenazas OT |
| Servicios de Contrato de Respuesta a Incidentes OT |
| Servicios de Gestión de Vulnerabilidades y Exposición |
| Basado en la Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Energía y Servicios Públicos |
| Manufactura |
| Transporte y Logística |
| Gobierno y Defensa |
| Salud y Ciencias de la Vida |
| Otras Industrias del Usuario Final |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Singapur | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Egipto | |
| Resto de África |
| Por Oferta | Plataformas Integradas de MDR | |
| Servicios de Detección y Respuesta Gestionados | ||
| Por Tipo de Servicio | Servicios MDR Totalmente Gestionados | |
| Servicios MDR Co-Gestionados | ||
| Servicios de Caza de Amenazas OT | ||
| Servicios de Contrato de Respuesta a Incidentes OT | ||
| Servicios de Gestión de Vulnerabilidades y Exposición | ||
| Por Modelo de Implementación | Basado en la Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Organización | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Industria del Usuario Final | Energía y Servicios Públicos | |
| Manufactura | ||
| Transporte y Logística | ||
| Gobierno y Defensa | ||
| Salud y Ciencias de la Vida | ||
| Otras Industrias del Usuario Final | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Singapur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Egipto | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios MDR para OT e IoT?
El mercado de servicios MDR para OT e IoT fue valorado en 1,14 mil millones de USD en 2026 y se proyecta que alcance 3,19 mil millones de USD en 2032, a una CAGR del 22,78% de 2027 a 2032.
¿Qué está impulsando la demanda de servicios MDR para OT e IoT?
La convergencia IT-OT, las obligaciones de monitoreo continuo, los activos conectados no gestionados y la escasez de habilidades en seguridad OT están aumentando la demanda de monitoreo especializado.
¿Qué oferta tiene la mayor participación?
Los servicios de detección y respuesta gestionados representaron el 72,43% de los ingresos por tipo de oferta en 2026.
¿Qué sector del usuario final se está expandiendo más rápido?
Se proyecta que salud y ciencias de la vida se expandan a una CAGR del 23,94% hasta 2032, respaldado por la exposición de dispositivos médicos conectados y los sistemas heredados.
¿Qué modelo de implementación lidera los ingresos actuales?
La implementación híbrida representó el 44,89% de los ingresos en 2026 porque los entornos industriales necesitan tanto capacidad de respuesta local como analítica centralizada.
¿Qué región se está expandiendo más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 23,72% hasta 2032, respaldado por la digitalización industrial y los requisitos de protección de infraestructuras críticas.