
Marktgröße und Marktanteil für OT- und IoT-MDR-Dienste
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 1.39 Milliarden US-Dollar |
| Marktgröße (2032) | 3.19 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 22.78 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für OT- und IoT-MDR-Dienste von Mordor Intelligence
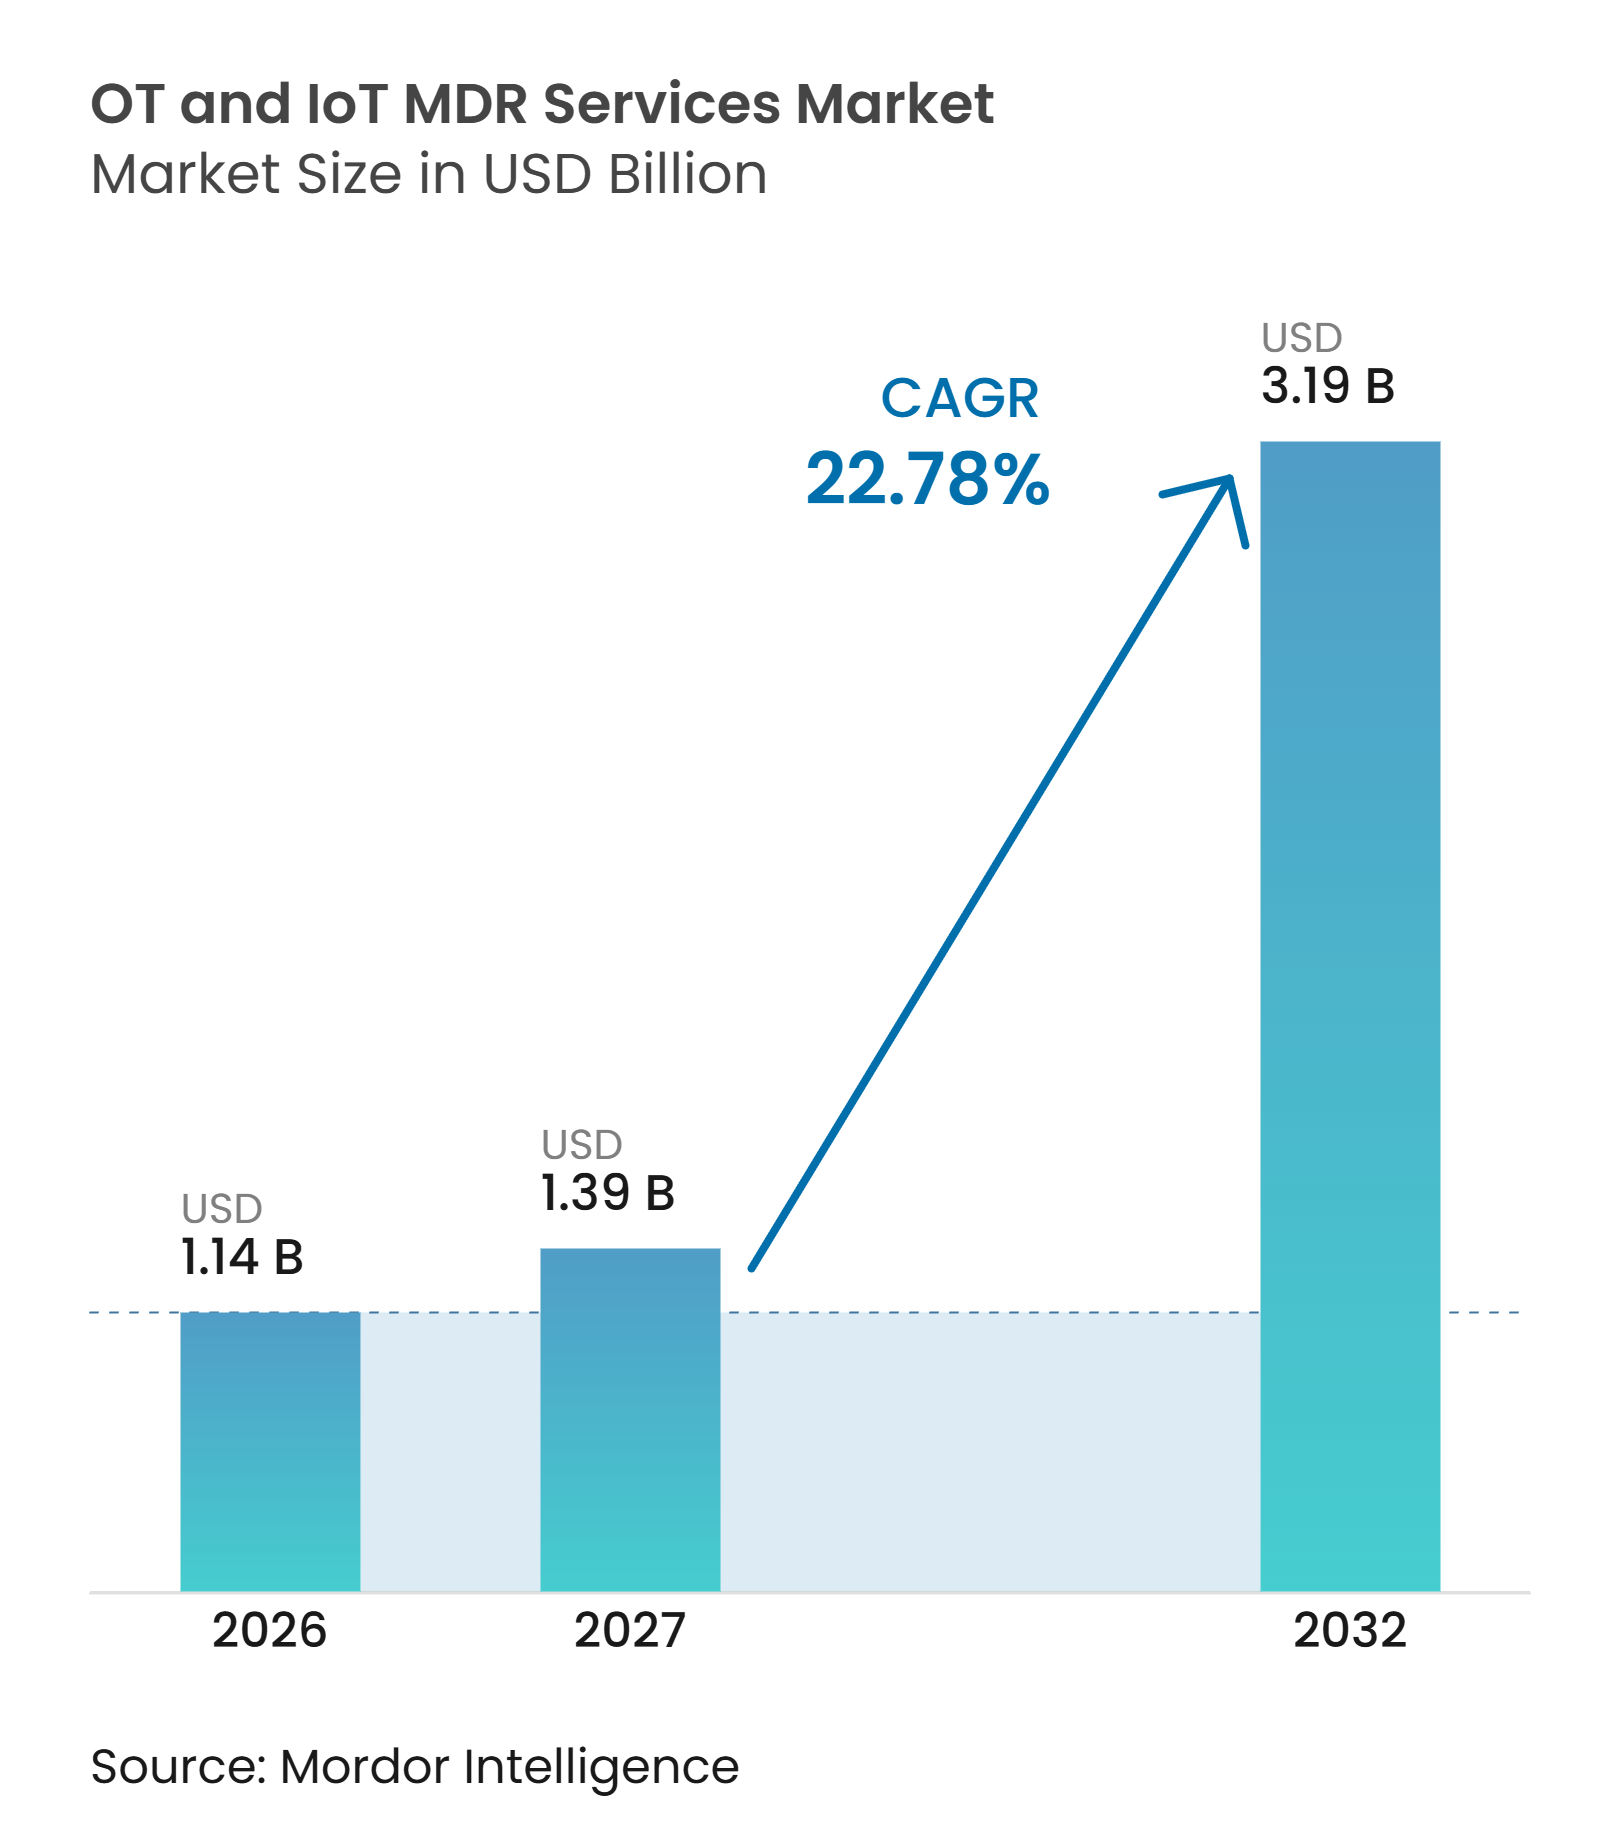
Die Marktgröße für OT- und IoT-MDR-Dienste wurde im Jahr 2026 auf 1,14 Milliarden USD geschätzt und soll von 1,39 Milliarden USD im Jahr 2027 auf 3,19 Milliarden USD bis 2032 wachsen, bei einer CAGR von 22,78 % während des Prognosezeitraums 2027–2032. Der Markt für OT- und IoT-MDR-Dienste wird durch die engere Verbindung zwischen Unternehmensnetzwerken und Betriebsumgebungen geprägt. Anforderungen an die kontinuierliche Überwachung gewinnen für Infrastrukturbetreiber zunehmend an Bedeutung. Vielen Industrieunternehmen fehlt es an Personal mit Erfahrung sowohl in der Sicherheit als auch in der Betriebstechnologie. Dies macht externe Abdeckung für Erkennung, Untersuchung und Reaktion praktischer. Der Markt für OT- und IoT-MDR-Dienste profitiert zudem von der Notwendigkeit, industrielle Steuerungssysteme, SCADA-Umgebungen und verbundene physische Anlagen zu schützen, ohne die Produktion zu unterbrechen.
Wichtigste Erkenntnisse des Berichts
- Nach Angebot hielten Managed Detection and Response Services im Jahr 2026 einen Marktanteil von 72,43 % am Markt für OT- und IoT-MDR-Dienste, während MDR-integrierte Plattformen bis 2032 voraussichtlich mit einer CAGR von 23,18 % wachsen werden.
- Nach Dienstleistungstyp hielten vollständig verwaltete MDR-Dienste im Jahr 2026 einen Umsatzanteil von 40,13 %, während co-verwaltete MDR-Dienste bis 2032 voraussichtlich mit einer CAGR von 23,77 % wachsen werden.
- Nach Bereitstellungsmodell hielt die hybride Bereitstellung im Jahr 2026 einen Umsatzanteil von 44,89 %, während die cloudbasierte Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 23,36 % wachsen wird.
- Nach Unternehmensgröße entfielen auf Großunternehmen im Jahr 2026 79,07 % des Umsatzanteils, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 23,17 % wachsen werden.
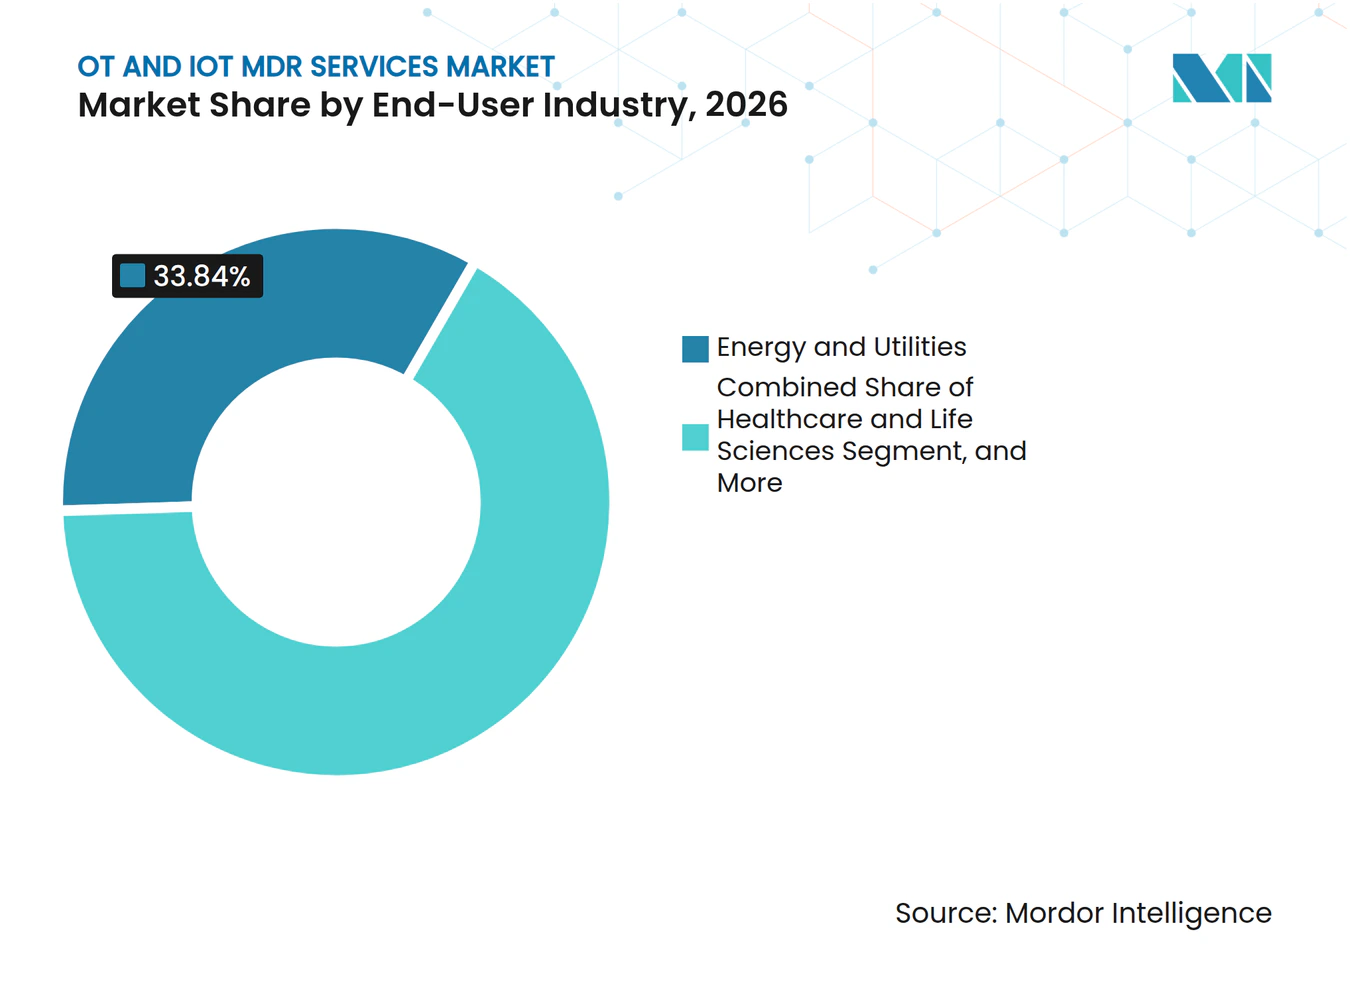
- Nach Endnutzerbranche hielt der Bereich Energie und Versorgung im Jahr 2026 einen Umsatzanteil von 33,84 %, während Gesundheitswesen und Biowissenschaften bis 2032 voraussichtlich mit einer CAGR von 23,94 % wachsen werden.
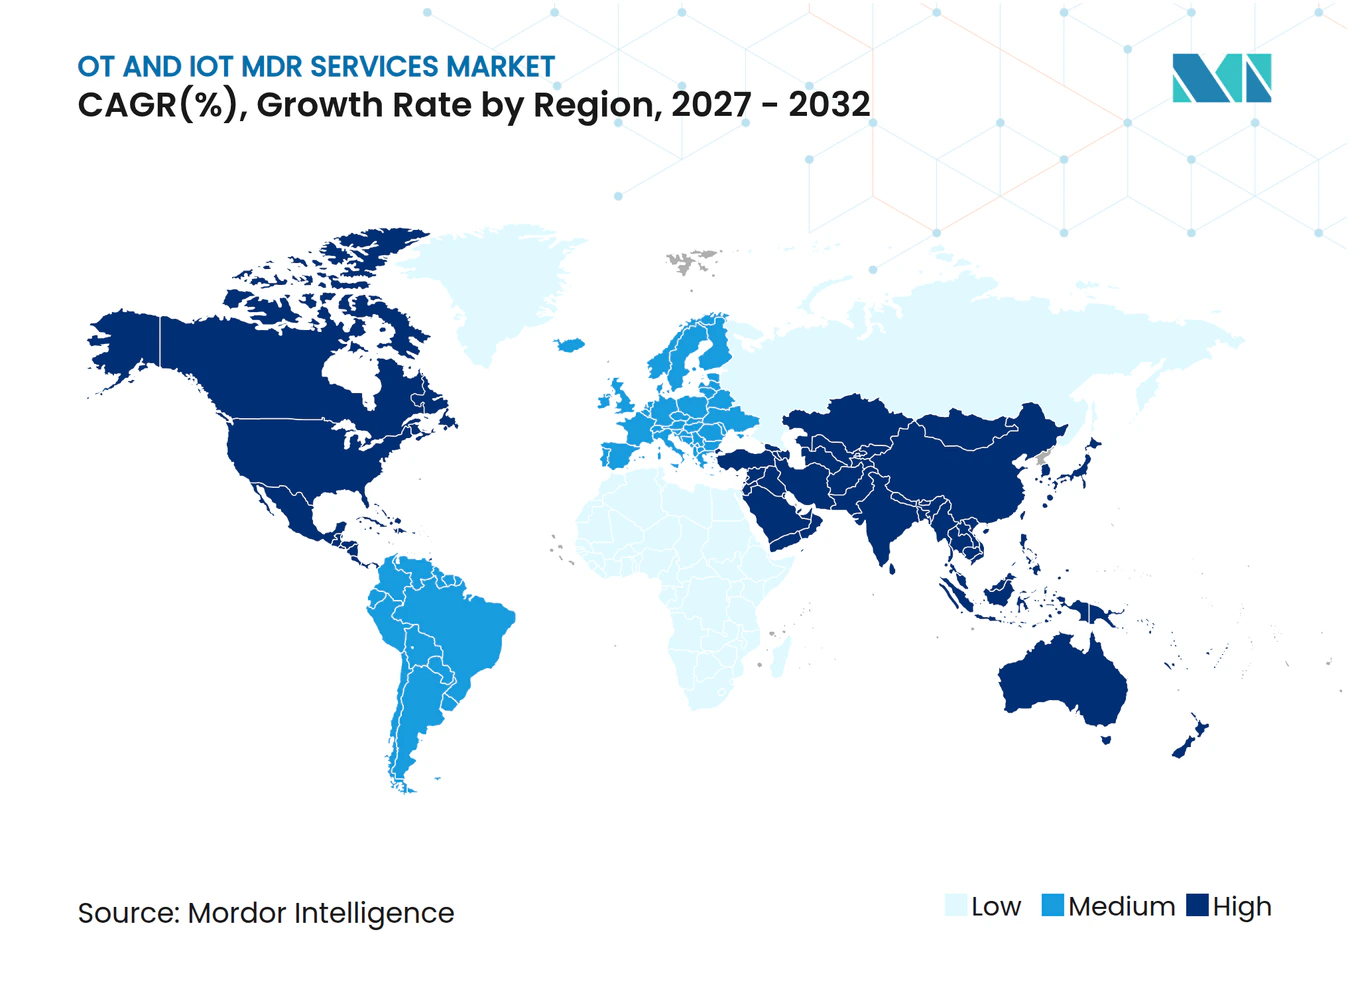
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 39,17 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 23,72 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende IT-OT-Netzwerkkonvergenz | +5.2% | Global, höchste Intensität in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Zunehmende regulatorische Anforderungen an die Cybersicherheit kritischer Infrastrukturen | +4.3% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den asiatisch-pazifischen Raum und den Nahen Osten | Mittelfristig (2–4 Jahre) |
| Mangel an OT-Cybersicherheitsfachkräften und 24/7-Überwachungskapazität | +3.8% | Global, am stärksten ausgeprägt im asiatisch-pazifischen Raum und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausweitung nicht verwalteter IoT- und cyber-physischer Anlagen | +3.2% | Global, mit frühen Gewinnen in Nordamerika und den Fertigungszentren des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Wachsende Nachfrage nach betrieblicher Resilienz und Produktionskontinuität | +2.8% | Global, insbesondere Nordamerika, Europa und die wichtigsten Märkte des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Zunehmende Einführung KI-gestützter Erkennung und autonomer Triage in OT-SOCs | +2.5% | Nordamerika und Europa, mit früher Einführung im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende IT-OT-Netzwerkkonvergenz ist der primäre kommerzielle Katalysator
Der Markt für OT- und IoT-MDR-Dienste wird durch die abnehmende Trennung zwischen Informationstechnologie- und Betriebstechnologienetzwerken beeinflusst. Die SANS-Umfrage 2025 ergab, dass 58 % der Unternehmen IT-Kompromittierungen, die sich auf OT-Netzwerke ausbreiten, als den führenden initialen Angriffsvektor für ICS- und OT-Vorfälle identifizierten. Dieselbe Umfrage berichtete, dass unbefugter externer Zugriff 50 % der gemeldeten Vorfälle ausmachte.[1] Eine Studie von Palo Alto Networks und Siemens identifizierte im Januar 2025 mehr als 1 Million eindeutige IP-Adressen für über das Internet zugängliche OT-Geräte. Zu diesen exponierten Anlagen gehörten SCADA-Anwendungsserver, die nicht für den Einsatz außerhalb der Produktionshalle konzipiert wurden.[2] Anbieter benötigen daher Protokollkenntnisse, Anlagenkontext und kontinuierliche Korrelation über die IT-OT-Grenze hinweg.
Industriebetreiber müssen auch Bewegungen innerhalb interner Netzwerke verstehen, nicht nur Aktivitäten am Perimeter. FERC genehmigte NERC CIP-015-1, um Prozesse zur Überwachung, Erkennung und Bewertung anomaler Ost-West-Aktivitäten innerhalb elektronischer Sicherheitsperimeter zu fordern. Der Standard trat am 2. September 2025 in Kraft. Diese Anforderung gibt Betreibern von Massenelektrizitätssystemen einen praktischen Grund, spezialisierte Überwachungsdienste in Anspruch zu nehmen. Ein Unternehmens-SOC kann gängige IT-Bedrohungen erkennen, verfügt jedoch möglicherweise nicht über den Kontext zur Bewertung industrieller Protokolle. MDR-Anbieter können diese Lücke schließen, indem sie Anlagentransparenz mit Sicherheitsbetriebsabdeckung verbinden.
Zunehmende regulatorische Anforderungen schaffen nicht-diskretionäre Beschaffung
Regulatorische Anforderungen führen im Markt für OT- und IoT-MDR-Dienste zunehmend direkt zu Beschaffungsentscheidungen. CIP-015-1 verschiebt die interne Netzwerküberwachung von einer empfohlenen Kontrolle hin zu einer formalen Betriebsanforderung für betroffene US-amerikanische Elektrizitätsunternehmen.[3] Die Anforderung umfasst anomale Ost-West-Aktivitäten, die mit Sicherheitsprogrammen, die nur für Unternehmenssysteme konzipiert sind, schwer zu überwachen sind. Die EU-NIS2-Richtlinie erweitert zudem die Cybersicherheitspflichten für wesentliche und wichtige Einrichtungen in Sektoren wie Wasser, Verkehr und Fertigung. Dies schafft Nachfrage nach dokumentierten Überwachungsprozessen und Sicherheitsmaßnahmen, die für Betriebsumgebungen geeignet sind. Bestehende Managed-Security-Vereinbarungen decken häufig IT-Telemetrie ab, schließen jedoch OT-Geräte aus, was eine separate kommerzielle Vereinbarung erfordern kann.
CISA und das britische National Cyber Security Centre veröffentlichten im September 2025 gemeinsame OT-Architekturrichtlinien. Die Richtlinien unterstreichen die Bedeutung der Kenntnis, welche Anlagen in einer Umgebung betrieben werden, bevor versucht wird, sie zu sichern. CISA präsentiert die Anlagenbestandsaufnahme auch als Grundlage für OT-Cybersicherheitsprogramme. MDR-Anbieter können die Bestandsentwicklung während des Onboardings einbeziehen. Dies macht die Dienstleistungsbeziehung sowohl für die Compliance-Berichterstattung als auch für die Alarmüberwachung nützlich. Es erhöht auch die Wechselkosten, wenn der Anbieter Teil des Betriebsnachweises und des Berichterstattungsprozesses eines Betreibers wird.
Mangel an OT-Cybersicherheitsfachkräften stützt dauerhaften Bedarf
Der Mangel an OT-Cybersicherheitsfachkräften unterstützt die Nachfrage nach extern erbrachter Überwachung. Die ISC2-Belegschaftsstudie 2025 ergab, dass 59 % der Befragten kritischen oder erheblichen Qualifikationsbedarf in ihren Sicherheitsteams meldeten. Dies war höher als die 44 %, die 2024 gemeldet wurden. Fortinet schätzte in seinem Bericht 2025 einen weltweiten Mangel von mehr als 4,7 Millionen Cybersicherheitsfachleuten. OT-Sicherheit erfordert eine engere Mischung von Fähigkeiten, die ICS-Protokolle, industrielle Prozesse und Sicherheitsbetrieb umfasst. Diese Kombination lässt sich nicht einfach durch ein standardmäßiges Einstellungsprogramm für Unternehmenssicherheit aufbauen.
SANS stellte fest, dass Fachleute durchschnittlich 52 % ihrer Zeit für ICS- und OT-Cybersicherheit aufwendeten, während nur 9 % ihre gesamte Zeit dafür verwendeten. Dies zeigt, dass die Verantwortung häufig auf Mitarbeiter mit konkurrierenden Aufgaben verteilt ist. Rockwell Automation berichtete 2025, dass nur 36 % der Industrieunternehmen sich mit dem internen OT-Sicherheitspersonal gut aufgestellt fühlten, das zur Bewältigung von Vorfällen benötigt wird. Managed Services bieten Zugang zu Analysten, ohne dass jeder Betreiber ein vollständiges OT-SOC aufbauen muss. Sie bieten auch eine Rund-um-die-Uhr-Abdeckung, wenn ein internes Team nicht alle Schichten abdecken kann. Diese Nachfrage wird voraussichtlich anhalten, da die Ausbildungszeit für erfahrenes OT-Personal erheblich bleibt.
Ausweitung nicht verwalteter IoT- und cyber-physischer Anlagen erweitert den Überwachungsumfang
Nicht verwaltete verbundene Anlagen erweitern den Überwachungsumfang, der vom Markt für OT- und IoT-MDR-Dienste adressiert wird. Zu diesen Anlagen gehören IoT-Sensoren, IP-Kameras, Gebäudeautomationsregler, medizinische Geräte und andere cyber-physische Systeme. Palo Alto Networks untersuchte 2025 mehr als 27 Millionen Geräte in 1.803 Unternehmensnetzwerken. Es stellte fest, dass 32,5 % der Unternehmensgeräte außerhalb der IT-Kontrolle betrieben wurden. Die Studie ergab auch, dass 48,2 % der IoT-zu-Unternehmens-IT-Verbindungen von risikoreichen IoT-Geräten ausgingen. Diese Verbindungen vergrößern die Anzahl der Pfade, die Transparenz und Risikobewertung erfordern.
Forescout analysierte im Oktober 2025 10 Millionen Geräte. Es berichtete, dass 2 von 3 Unternehmensgeräten Netzwerkgeräte oder erweitertes IoT waren und keine traditionellen IT-Anlagen. OT- und medizinische Geräte gehörten zu den Anlagengruppen mit bekannten ausgenutzten Schwachstellen. Dragos erwarb Phosphorus Cybersecurity im Juni 2026, um die Abdeckung auf verbundene Geräte auszuweiten, die herkömmliche OT-Programme systematisch übersehen können. Dieser Schritt zeigt, warum Käufer OT-, IoT- und cyber-physische Anlagen zunehmend gemeinsam bewerten. Dienstleister, die diese Systeme über ein einziges Betriebsmodell beobachten können, sind besser positioniert, um Multi-Anlagen-Umgebungen zu bedienen.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für OT-sichere Bereitstellung und spezialisierte Dienstleistungserbringung | -0.8% | Global, am stärksten ausgeprägt in Südamerika und Afrika | Langfristig (≥ 4 Jahre) |
| Betriebsrisiko durch fehlerhafte automatisierte Reaktionsmaßnahmen | -0.5% | Global, mit höchster Sensibilität in Energie, Fertigung und Gesundheitswesen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Legacy-Protokolle und unvollständige Anlagenbestandsaufnahmen | -0.4% | Global, mit größter Exposition in Brownfield-Umgebungen im asiatisch-pazifischen Raum und Südamerika | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Datenhaltung, Air-Gap-Netzwerke und Drittanbieterzugang | -0.3% | Europa, der Nahe Osten sowie Regierungs- und Verteidigungssektoren weltweit | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für OT-sichere Bereitstellung schränken den adressierbaren Markt ein
OT-sichere Bereitstellungskosten können die Einführung einschränken, insbesondere für kleinere Betreiber. Passive Sensoren müssen installiert werden, ohne kontinuierliche industrielle Prozesse zu unterbrechen. Ältere Systeme erfordern häufig eine Nachrüstung, bevor sie eine sichere Überwachung unterstützen können. CISA identifizierte Kosten im Zusammenhang mit der Modernisierung von Legacy-Systemen, der Public-Key-Infrastruktur, spezialisiertem Personal und der Compliance-Dokumentation als Hindernisse für die Bereitstellung sicherer OT-Kommunikation. Diese Kosten können dazu führen, dass Betreiber vertrauteren IT-Kontrollen Vorrang geben. Die Einschränkung ist besonders relevant bei Brownfield-Standorten mit vielfältiger Ausrüstung und begrenzten Modernisierungsbudgets.
Jährliche OT-MDR-Verträge von 200.000 bis 600.000 USD können für einen Einzelanlagenbetreiber eine erhebliche Budgetverpflichtung darstellen. Dies kann Sicherheitsinvestitionen verzögern, selbst wenn der betriebliche Bedarf klar ist. Anbieter können die Hürde durch modulare Pakete und stufenweises Onboarding senken. Sensorfreie Erfassungsoptionen können ebenfalls helfen, wenn Installationsfenster eingeschränkt sind. Diese Ansätze sind für den Markt für OT- und IoT-MDR-Dienste relevant, da sie spezialisierte Abdeckung unterhalb der größten Unternehmensebene praktikabel machen. Sie ermöglichen es Betreibern auch, mit kritischen Anlagen zu beginnen, bevor die Abdeckung auf einen gesamten Standort ausgeweitet wird.
Betriebsrisiko durch automatisierte Reaktion begrenzt den Einsatz autonomer Triage
Automatisierte Reaktion schafft eine separate Sorge für Industriebetreiber. Die Isolierung eines kompromittierten Endpunkts in einer IT-Umgebung hat häufig begrenzte physische Konsequenzen. Dieselbe Maßnahme kann einen Prozess unterbrechen, wenn sie eine industrielle Steuerungsanlage betrifft. Energie-, Fertigungs- und Gesundheitsumgebungen sind besonders sensibel, da Verfügbarkeit und Sicherheit von verbundenen Systemen abhängen. Dies begrenzt, wie schnell vollständig autonome Reaktionen in Produktionsumgebungen eingesetzt werden können. Es macht auch die menschliche Genehmigung zu einem wichtigen Teil des Servicedesigns.
KI-gestützte Triage kann dennoch Anreicherung, Korrelation, Priorisierung und nicht störende Empfehlungen unterstützen. Diese Aktivitäten reduzieren die Arbeitsbelastung der Analysten, ohne die Produktionsbedingungen direkt zu verändern. Anbieter können Eindämmungsentscheidungen qualifizierten Analysten und Betreiberpersonal vorbehalten. Dieses abgestufte Modell entspricht den betrieblichen Anforderungen kritischer Umgebungen. Es bedeutet auch, dass autonome SOC-Funktionen schrittweise eingeführt werden können, anstatt einheitlich angewendet zu werden. Der Markt für OT- und IoT-MDR-Dienste kann daher KI einführen und gleichzeitig eine verantwortungsvolle menschliche Entscheidungsfindung für produktionsbeeinflussende Maßnahmen beibehalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Angebot dominieren Dienste, während Plattformen eine längerfristige Expansion unterstützen
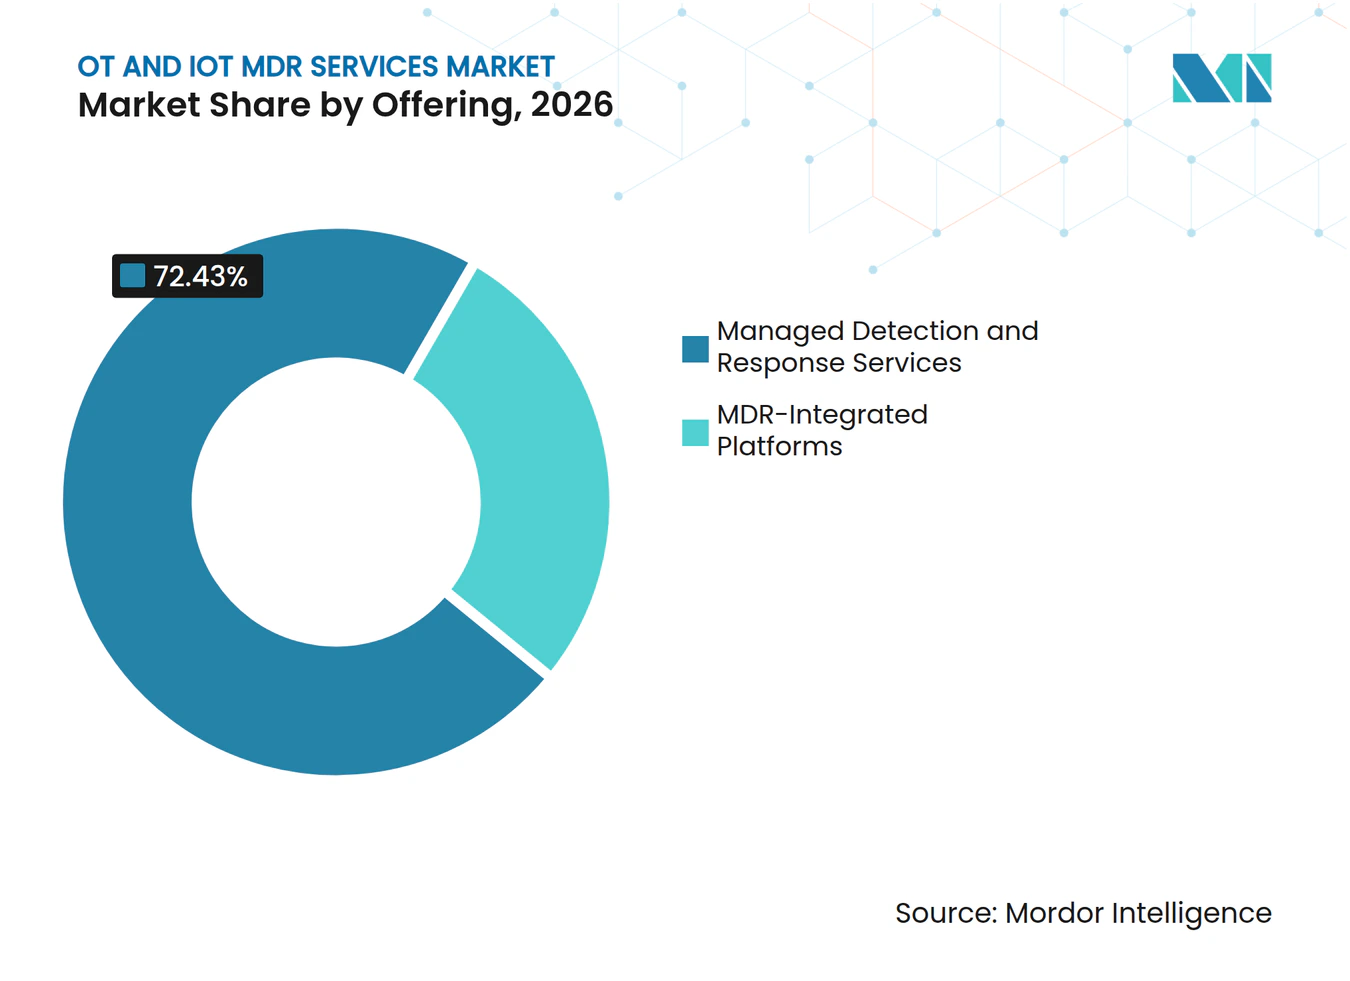
Managed Detection and Response Services hielten im Jahr 2026 einen Marktanteil von 72,43 % am Markt für OT- und IoT-MDR-Dienste. Diese Position spiegelt den Bedarf an kontinuierlicher Überwachung ohne die Kapitalkosten eines proprietären OT-SOC wider. Dienstleister geben Kunden Zugang zu Analysten, die industrielle Alarme untersuchen können. Sie unterstützen auch gezielte Reaktionen in ICS-Umgebungen. Vielen Unternehmenssicherheitsteams fehlen die Protokollkenntnisse, die zur Interpretation industrieller Ereignisse erforderlich sind. Dies unterstützt die anhaltende Nachfrage nach extern erbrachten Betriebsleistungen.
MDR-integrierte Plattformen werden bis 2032 voraussichtlich mit einer CAGR von 23,18 % wachsen. Die Marktgröße für OT- und IoT-MDR-Dienste bei plattformgeführten Angeboten wird durch die Nachfrage nach einheitlicher Anlagentransparenz, Erkennung und Reaktionsorchestrierung gestützt. Käufer wünschen zunehmend eine einzige Schnittstelle für Sicherheitsereignisse, Anlagenkontext und Berichterstattung. Konsolidierung hat diese Präferenz für breitere Plattformbeziehungen verstärkt. Die Transaktion zwischen Accenture und Dragos kombinierte die Reichweite von Managed Services mit spezialisierten OT-Fähigkeiten. Die Übernahme von Armis durch ServiceNow verband Anlagenintelligenz ebenfalls mit einer breiteren Sicherheitsplattform. Diese Schritte unterstützen kommerzielle Modelle, die Überwachung, Expositionsmanagement und Compliance-Berichterstattung bündeln.


Nach Dienstleistungstyp spiegeln co-verwaltete Dienste eine reifere Käuferbasis wider
Vollständig verwaltete MDR-Dienste hielten im Jahr 2026 40,13 % des Umsatzes nach Dienstleistungstyp. Dieses Modell ist nützlich für Industrieunternehmen, die keine 24/7-SOC-Grundlage haben. Anlagenintensive Hersteller und mittelgroße Betreiber können einen Großteil der Überwachungsverantwortung an den Anbieter übertragen. Der Anbieter kann Erkennung, Untersuchung und Eskalation im Rahmen eines definierten Serviceprozesses übernehmen. Dies reduziert den Bedarf, eine vollständige interne Abdeckung aufrechtzuerhalten. Es gibt auch frühen Sicherheitsprogrammen Zugang zu spezialisierten Analysten.
Co-verwaltete MDR-Dienste werden bis 2032 voraussichtlich mit einer CAGR von 23,77 % wachsen. Die Marktgröße für OT- und IoT-MDR-Dienste bei co-verwalteter Bereitstellung spiegelt Unternehmen wider, die grundlegendes OT-Sicherheitsbewusstsein aufgebaut haben, aber immer noch nicht genug Personal für eine kontinuierliche Überwachung haben. Kunden behalten direkte Beteiligung an Triage und operativer Entscheidungsfindung. Anbieter fügen spezialisierte Bedrohungserkennung und nächtliche Abdeckung hinzu. OT-Bedrohungsjagd gibt fortgeschrittenen Kunden eine Möglichkeit, Angreifer zu suchen, die passive Überwachung möglicherweise nicht identifiziert. Incident-Response-Retainer unterstützen auch Unternehmen, die formale Unterstützungsvereinbarungen suchen. Diese Retainer können relevant sein, wenn Versicherer dokumentierte Reaktionskapazität als Teil der Deckungsbedingungen verlangen.
Nach Bereitstellungsmodell entspricht die hybride Architektur den industriellen Betriebsbedingungen
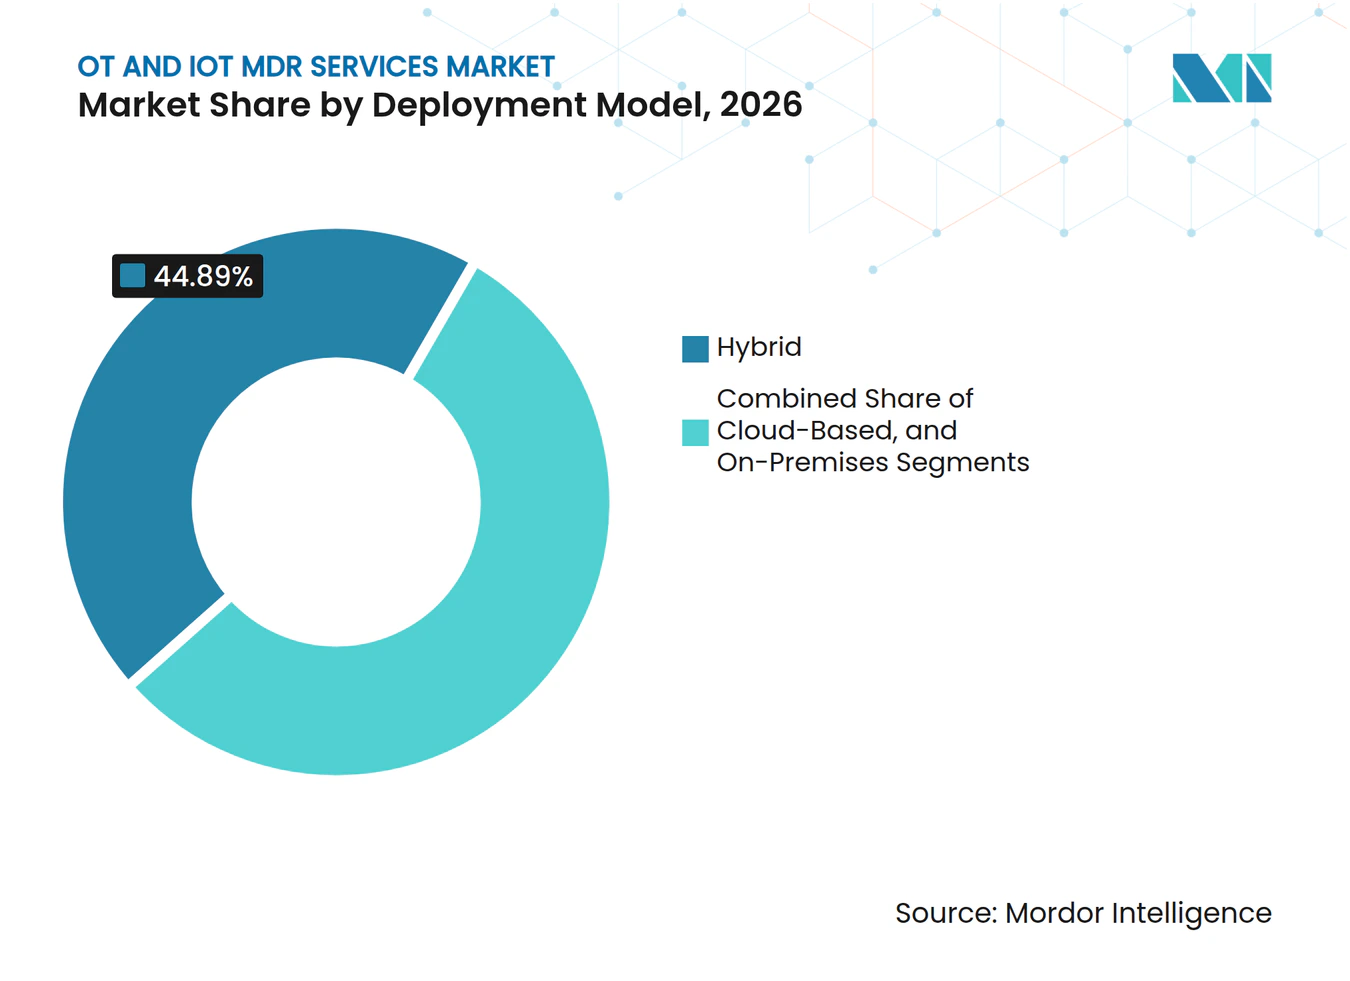
Die hybride Bereitstellung hielt im Jahr 2026 44,89 % des Umsatzes. Dieses Modell passt zu OT-Umgebungen, in denen latenzempfindlicher Steuerungsverkehr nicht vollständig an Cloud-Analysen weitergeleitet werden kann. Es ermöglicht auch eine zentralisierte Aggregation über mehrere Betriebsstandorte hinweg. Cloud-Back-Ends können Bedrohungsintelligenz-Updates und umfassendere Analysen liefern. Lokale Komponenten können die für industrielle Systeme erforderliche Reaktionsfähigkeit erhalten. Das Modell berücksichtigt daher sowohl betriebliche Einschränkungen als auch zentralisiertes Sicherheitsmanagement.
Die cloudbasierte Bereitstellung wird bis 2032 voraussichtlich mit einer CAGR von 23,36 % wachsen. Die Marktgröße für OT- und IoT-MDR-Dienste bei der Cloud-Bereitstellung wird durch mittelgroße Betreiber gestützt, die kostengünstigere und API-basierte Erfassungsmethoden bevorzugen. Diese Unternehmen haben möglicherweise weniger Brownfield-Komplexität als große Industriestandorte. Dragos erweiterte seine Microsoft-Zusammenarbeit im Februar 2026, um die SaaS-Bereitstellung der Dragos-Plattform auf Azure zu ermöglichen. Die Zusammenarbeit integrierte auch OT-Telemetrie und Bedrohungsintelligenz mit Microsoft Sentinel. On-Premises-Modelle bleiben notwendig, wo Air-Gap-Betrieb oder klassifizierte Netzwerke externe Konnektivität verbieten. Die Wahl des Bereitstellungsmodells wird weiterhin von der Betriebsarchitektur und den Datenzugriffsanforderungen abhängen.


Nach Unternehmensgröße führen Großunternehmen, während KMU Zugang gewinnen
Großunternehmen entfielen im Jahr 2026 auf 79,07 % des Umsatzes nach Unternehmensgröße. Stark regulierte Betreiber in den Bereichen Energie, Versorgung und kritische Fertigung waren frühe Anwender von OT-Sicherheitsdiensten. Diese Unternehmen verfügen in der Regel über größere Anlagenbestände und formalere Compliance-Anforderungen. Sie betreiben auch eher mehrere Einrichtungen, die eine zentralisierte Sicherheitsaufsicht erfordern. Ihr Beschaffungsumfang unterstützt dedizierte Abdeckung und maßgeschneiderte Bereitstellung. Dies erklärt ihre führende Position beim aktuellen Umsatz.
Kleine und mittelständische Unternehmen werden bis 2032 voraussichtlich mit einer CAGR von 23,17 % wachsen. Die Marktgröße für OT- und IoT-MDR-Dienste für diese Betreiber wird durch modulare Preisgestaltung und kleinere Bereitstellungspakete gestützt. Eine Dragos-Umfrage vom Januar 2026 unter 500 Industrieunternehmen ergab, dass 70 % der Unternehmen mit weniger als 500 Mitarbeitern oder Einzelanlagenbetrieb kein dediziertes OT-Sicherheitspersonal hatten. Dieselbe Umfrage ergab, dass 62 % im Jahr 2025 mindestens 1 OT-Cybervorfall erlebt hatten. Phosphorus führte im November 2025 ein transparentes Preismodell pro Gerät ein. Solche Preismodelle können verwaltete Abdeckung für Kunden mit begrenzten Anlagenzahlen und Budgets zugänglicher machen.
Nach Endnutzerbranche führt Energie, während Gesundheitswesen und Biowissenschaften am schnellsten wachsen
Energie und Versorgung hielten im Jahr 2026 33,84 % des Endnutzerumsatzes. SCADA-abhängige Infrastruktur schafft einen klaren Bedarf an Transparenz und Überwachung. Stromnetzbetreiber unterliegen auch formalen Cybersicherheitspflichten, die wiederkehrende Sicherheitsausgaben unterstützen. Der Markt für OT- und IoT-MDR-Dienste ist daher eng mit den Compliance- und Resilienzanforderungen des Energiesektors verbunden. Kontinuierliche Abdeckung ist wertvoll, wenn Unterbrechungen wesentliche Dienste beeinträchtigen können. Der Umfang und das regulatorische Profil des Sektors erklären seine führende Position.
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 23,94 % wachsen. Die Marktanteilschance für OT- und IoT-MDR-Dienste in diesem Bereich wird durch verbundene medizinische Geräte und veraltete Betriebssysteme gestützt. Claroty berichtete, dass Geräte mit bekannten ausgenutzten Schwachstellen im Jahr 2025 in 99 % der analysierten Gesundheitsorganisationen vorhanden waren. RunSafe stellte fest, dass 22 % der befragten Gesundheitsorganisationen Cyberangriffe erlebt hatten, die medizinische Geräte direkt betrafen. Sein Index 2025 ergab auch, dass 35 % OT-Systeme als ihre primäre Cybersicherheitssorge identifizierten. Fertigung, Transport und Logistik sowie Regierung und Verteidigung unterstützen ebenfalls die Nachfrage, da Betreiber eine bessere Vorfallstransparenz benötigen. Branchenspezifische Betriebsanforderungen begünstigen MDR-Anbieter, die relevanten Anlagenkontext und Reaktionsverfahren anwenden können.
Geografische Analyse
OT- und IoT-MDR-Dienste-Markt Nordamerika
Nordamerika hielt im Jahr 2026 einen Anteil von 39,17 % am OT- und IoT-MDR-Dienste-Markt. Die Region profitiert von einer konzentrierten kritischen Infrastruktur und compliance-getriebenem Ausgabeverhalten der Betreiber von Massenelektrizitätssystemen. Die Vereinigten Staaten verfügen über eine ausgereifte Gruppe zweckgebundener OT-Sicherheitsanbieter und großer Anbieter verwalteter Sicherheitsdienste. Viele Anbieter betreiben dedizierte OT-SOCs, die Industriekunden unterstützen. Kanada und Mexiko tragen ebenfalls bei, da in den USA ansässige Energie- und Fertigungsunternehmen die Serviceabdeckung auf ihre Betriebsstandorte ausweiten. Das regulatorische Umfeld der Region unterstützt einen wiederkehrenden Bedarf an dokumentierten Überwachungs- und Reaktionsprozessen.
OT- und IoT-MDR-Dienste-Markt Europa
Europa ist der zweitgrößte regionale Markt. Deutschlands industrielle Automatisierungsbasis bietet eine große installierte Basis an operativen Anlagen. Die Programme Großbritanniens für kritische nationale Infrastrukturen unterstützen ebenfalls die Nachfrage nach spezialisierten Sicherheitsdiensten. Frankreich trägt durch Nuklear-, Verteidigungs- und Industriesysteme bei. NIS2-bezogene Verpflichtungen verstärken den Bedarf an Kontrollen, die über konventionelle Unternehmenssicherheit hinausgehen. Europas Erwartungen an die Datenverarbeitung und den Drittanbieterzugang können Anbieter begünstigen, die flexible Bereitstellungs- und Governance-Optionen anbieten.
OT- und IoT-MDR-Dienste-Markt APAC und MEA
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 23,72 % wachsen. Chinas industrielle Digitalisierung, Japans Stärkung von Steuerungssystemen und Indiens Meldepflichten für Strom- und Smart-City-Infrastrukturen unterstützen jeweils die regionale Nachfrage. Die Marktgröße für OT- und IoT-MDR-Dienste in Asien-Pazifik wird auch durch den raschen Einsatz von industriellem IoT in Südostasien gestützt. Der Nahe Osten profitiert von der Digitalisierung kritischer Infrastrukturen im Zusammenhang mit Saudi-Arabiens Vision 2030 und den Plänen der VAE zur Entwicklung der Cybersicherheit. Globale Anbieter expandieren durch Beziehungen mit regionalen Systemintegratoren. Afrika befindet sich noch in einem frühen Stadium, wobei Südafrika und Ägypten als erste Anwender durch gebündelte verwaltete Sicherheitsengagements auftreten.
Wettbewerbslandschaft
Marktkonzentration
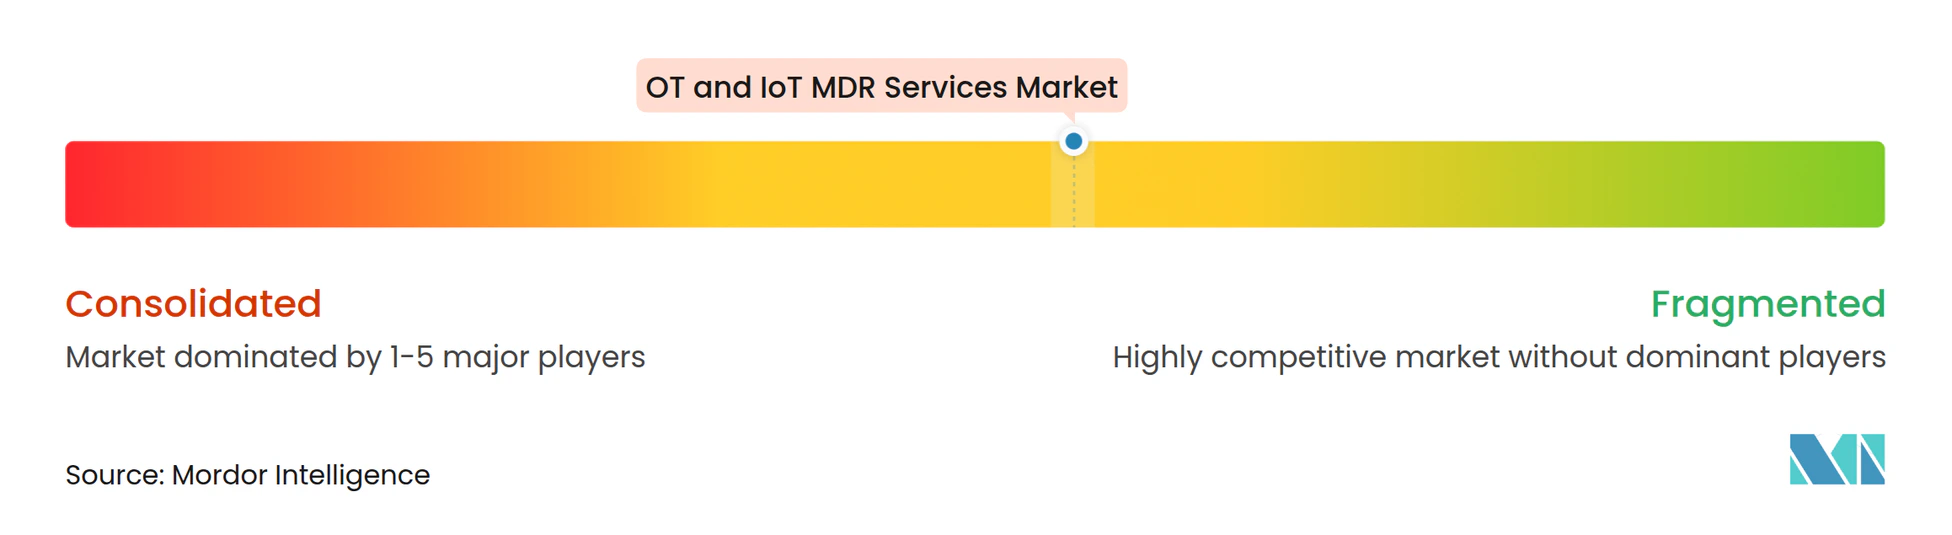
Der Markt für OT- und IoT-MDR-Dienste ist unter Plattformführern mäßig konzentriert und unter kleineren Spezialisten fragmentiert. Größere Unternehmen streben eine breite Abdeckung über OT, IoT, medizinische Geräte, Expositionsmanagement und verwaltete Betriebsleistungen an. ServiceNow schloss die Übernahme von Armis für 7,75 Milliarden USD im April 2026 ab. Die Transaktion erweiterte ServiceNows Sicherheitsplattform auf operative und physische Umgebungen. Accenture schloss im Juni 2026 Vereinbarungen zur Übernahme einer Mehrheitsbeteiligung an Dragos sowie zur vollständigen Übernahme von runZero und NetRise ab. Diese Transaktionen zeigen, dass OT-Anlagenintelligenzen zu einer strategischen Plattformfähigkeit werden.
Dragos schloss die Übernahmen von runZero und NetRise im September 2026 ab, nachdem die Accenture-Investition abgeschlossen war. Die Kombination fügte seiner xOT-Plattform Anlagentransparenz, Firmware-Lieferkettensicherheit, Expositionsmanagement und Bedrohungserkennung hinzu. Claroty sammelte im Januar 2026 150 Millionen USD in einer Series-F-Finanzierungsrunde ein. Diese Schritte begünstigen Anbieter mit der Finanzierung und technischen Tiefe zur Integration mehrerer Sicherheitsfunktionen. Compliance-Berichterstattung wird Teil des Wettbewerbsangebots. Anbieter können sich differenzieren, indem sie Kunden helfen, Kontrollen im Zusammenhang mit NERC CIP-015-1, NIS2 und anderen Sektoranforderungen zu dokumentieren.
Wettbewerbsdifferenzierung hängt auch von der Erkennungsqualität, Brownfield-Bereitstellungsmethoden und branchenspezifischer Bedrohungsintelligenz ab. Anbieter mit OT-fokussierten Intelligenzbibliotheken können Regeln erstellen, die für industrielle Protokolle und Anlagen relevanter sind. KI-gestützte Triage ist ein weiterer aktiver Entwicklungsbereich. Operative Käufer werden jedoch wahrscheinlich Reaktionssicherheit und Analysten-Aufsicht priorisieren, bevor sie autonome Eindämmung einführen. Chancen bestehen bei modularer Preisgestaltung für kleinere Betreiber. Weitere Chancen gibt es in der Gebäudeautomation, dem landwirtschaftlichen IoT und co-verwalteten Diensten für regulierte Betreiber. Der Markt für OT- und IoT-MDR-Dienste wird voraussichtlich Anbieter belohnen, die breiten Anlagenkontext mit praktischer Bereitstellung und verantwortungsvoller Reaktionsprozessen kombinieren.
Branchenführer im Markt für OT- und IoT-MDR-Dienste
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks, Inc.
-
Armis Security Ltd.
-
Forescout Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
OT- und IoT-MDR-Dienste-Markt Unternehmen in diesem Bericht
- Armis Security Ltd.
- Claroty Ltd.
- Dragos, Inc.
- Nozomi Networks, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Phosphorus Cybersecurity Inc.
- Radiflow Ltd.
- Mission Secure, Inc.
- Industrial Defender, Inc.
- Xage Security, Inc.
- Verve Industrial Protection, Inc.
- Rhebo GmbH
- Sepio Systems Ltd.
- Sternum Ltd.
- Ordr, Inc.
- Finite State, Inc.
- Cynerio Israel Ltd.
- Medigate Ltd.
Neueste Industrielle Entwicklungen in OT- und IoT-MDR-Dienste-Markt
- September 2026: Dragos schloss seine Übernahmen von runZero und NetRise nach dem Abschluss der Mehrheitsbeteiligungsinvestition von Accenture ab und schuf eine integrierte xOT-Plattform, die OT-Anlagentransparenz, Firmware-Lieferkettensicherheit, Expositionsmanagement und Bedrohungserkennung umfasst. Die Dragos-Komponente der Transaktion hatte eine Unternehmensbewertung von 3,25 Milliarden USD, was die kombinierte Accenture-Dragos-Einheit zur am umfassendsten kapitalisierten reinen OT-Cybersicherheitsplattform bis dato macht.
- Juni 2026: Accenture schloss Vereinbarungen zur Übernahme einer Mehrheitsbeteiligung an Dragos und 100 % von runZero und NetRise zu einem kombinierten Unternehmenswert von 4,175 Milliarden USD ab, wobei Dragos als eigenständige Einheit erhalten bleibt und gleichzeitig Accentures proprietäre OT-Datensätze und globale Managed-Services-Bereitstellungsreichweite hinzugefügt werden – das größte Kapitalengagement in der Geschichte der industriellen Cybersicherheit.
- Juni 2026: Dragos erwarb Phosphorus Cybersecurity und erweiterte damit seine Plattform auf die gesamte erweiterte IoT-Umgebung, einschließlich IP-Kameras, HLK-Regler, Zutrittskontrollleser und andere verbundene Geräte, die herkömmliche OT-Sicherheitsprogramme systematisch übersehen. Dragos schätzte seinen gesamten adressierbaren Markt nach der Übernahme auf über 50 Milliarden USD.
- April 2026: ServiceNow schloss die Übernahme von Armis für 7,75 Milliarden USD in bar ab – die bisher größte Transaktion des Unternehmens – und erweiterte ServiceNows Sicherheitsplattform auf die physischen und operativen Schichten des Unternehmens mit Echtzeit-Anlagenintelligenzen über OT, IoT, medizinische Geräte und Cloud-Infrastruktur.
Berichtsumfang des globalen Marktes für OT- und IoT-MDR-Dienste
Der Markt für OT- und IoT-Managed Detection and Response (MDR)-Dienste ist definiert als der Markt für Plattformen und Dienste, die kontinuierliche Überwachungs-, Bedrohungserkennungs-, Untersuchungs- und Reaktionsfähigkeiten für Betriebstechnologie (OT)-Umgebungen und Internet-der-Dinge (IoT)-Geräte bereitstellen. Diese Lösungen helfen Unternehmen, Cyberbedrohungen zu identifizieren und zu mindern, die auf industrielle Steuerungssysteme, SCADA-Systeme (Supervisory Control and Data Acquisition), verbundene Geräte, industrielle Netzwerke und andere cyber-physische Infrastrukturen abzielen.
Der Bericht über den Markt für OT- und IoT-MDR-Dienste ist segmentiert nach Angebot (MDR-integrierte Plattformen, Managed Detection and Response Services), Dienstleistungstyp (vollständig verwaltete MDR-Dienste, co-verwaltete MDR-Dienste, OT-Bedrohungsjagddienste, OT-Incident-Response-Retainer-Dienste, Schwachstellen- und Expositionsmanagementdienste), Bereitstellungsmodell (cloudbasiert, On-Premises, hybrid), Unternehmensgröße (Großunternehmen, kleine und mittelständische Unternehmen), Endnutzerbranche (Energie und Versorgung, Fertigung, Transport und Logistik, Regierung und Verteidigung, Gesundheitswesen und Biowissenschaften, sonstige Endnutzerbranchen) sowie Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum, Naher Osten, Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| MDR-integrierte Plattformen |
| Managed Detection and Response Services |
| Vollständig verwaltete MDR-Dienste |
| Co-verwaltete MDR-Dienste |
| OT-Bedrohungsjagddienste |
| OT-Incident-Response-Retainer-Dienste |
| Schwachstellen- und Expositionsmanagementdienste |
| Cloudbasiert |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Energie und Versorgung |
| Fertigung |
| Transport und Logistik |
| Regierung und Verteidigung |
| Gesundheitswesen und Biowissenschaften |
| Sonstige Endnutzerbranchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Singapur | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Ägypten | |
| Übriges Afrika |
| Nach Angebot | MDR-integrierte Plattformen | |
| Managed Detection and Response Services | ||
| Nach Dienstleistungstyp | Vollständig verwaltete MDR-Dienste | |
| Co-verwaltete MDR-Dienste | ||
| OT-Bedrohungsjagddienste | ||
| OT-Incident-Response-Retainer-Dienste | ||
| Schwachstellen- und Expositionsmanagementdienste | ||
| Nach Bereitstellungsmodell | Cloudbasiert | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Endnutzerbranche | Energie und Versorgung | |
| Fertigung | ||
| Transport und Logistik | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen und Biowissenschaften | ||
| Sonstige Endnutzerbranchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Singapur | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Ägypten | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für OT- und IoT-MDR-Dienste?
Der Markt für OT- und IoT-MDR-Dienste wurde im Jahr 2026 auf 1,14 Milliarden USD geschätzt und soll bis 2032 einen Wert von 3,19 Milliarden USD erreichen, bei einer CAGR von 22,78 % von 2027 bis 2032.
Was treibt die Nachfrage nach OT- und IoT-MDR-Diensten an?
IT-OT-Konvergenz, Pflichten zur kontinuierlichen Überwachung, nicht verwaltete verbundene Anlagen und ein Mangel an OT-Sicherheitsfachkräften erhöhen die Nachfrage nach spezialisierter Überwachung.
Welches Angebot hat den größten Marktanteil?
Managed Detection and Response Services hielten im Jahr 2026 72,43 % des Umsatzes nach Angebotstyp.
Welcher Endnutzersektor wächst am schnellsten?
Gesundheitswesen und Biowissenschaften werden bis 2032 voraussichtlich mit einer CAGR von 23,94 % wachsen, gestützt durch die Exposition verbundener medizinischer Geräte und veralteter Systeme.
Welches Bereitstellungsmodell führt beim aktuellen Umsatz?
Die hybride Bereitstellung hielt im Jahr 2026 44,89 % des Umsatzes, da industrielle Umgebungen sowohl lokale Reaktionsfähigkeit als auch zentralisierte Analysen benötigen.
Welche Region wächst am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 23,72 % wachsen, gestützt durch industrielle Digitalisierung und Anforderungen an den Schutz kritischer Infrastrukturen.