
Taille et Part du Marché des Services MDR pour OT et IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 1.39 Milliards de dollars |
| Taille du Marché (2032) | 3.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 22.78 % |
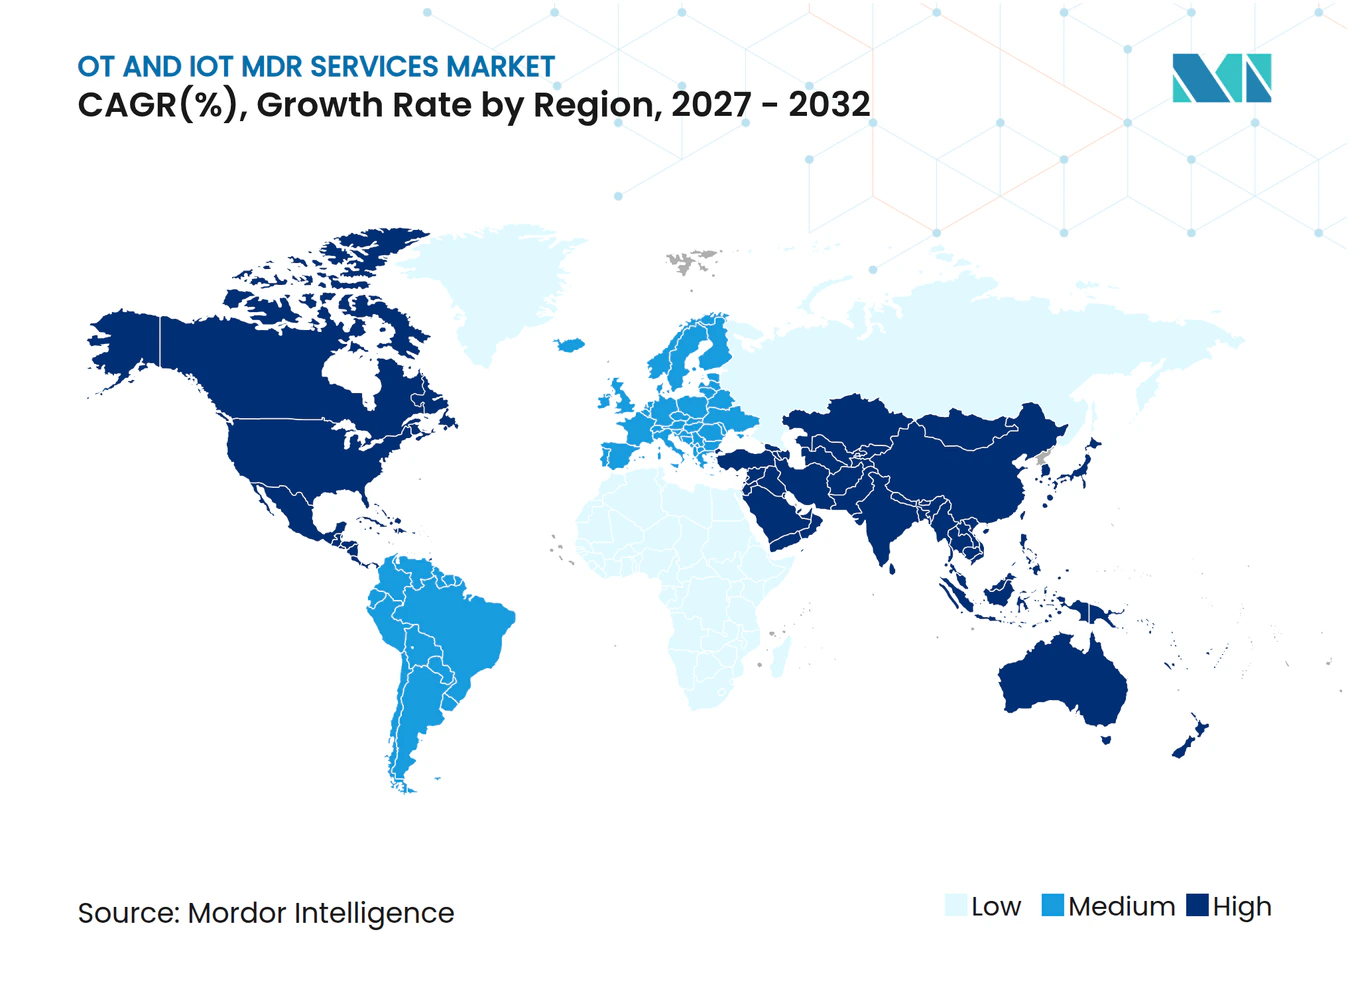
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services MDR pour OT et IoT par Mordor Intelligence
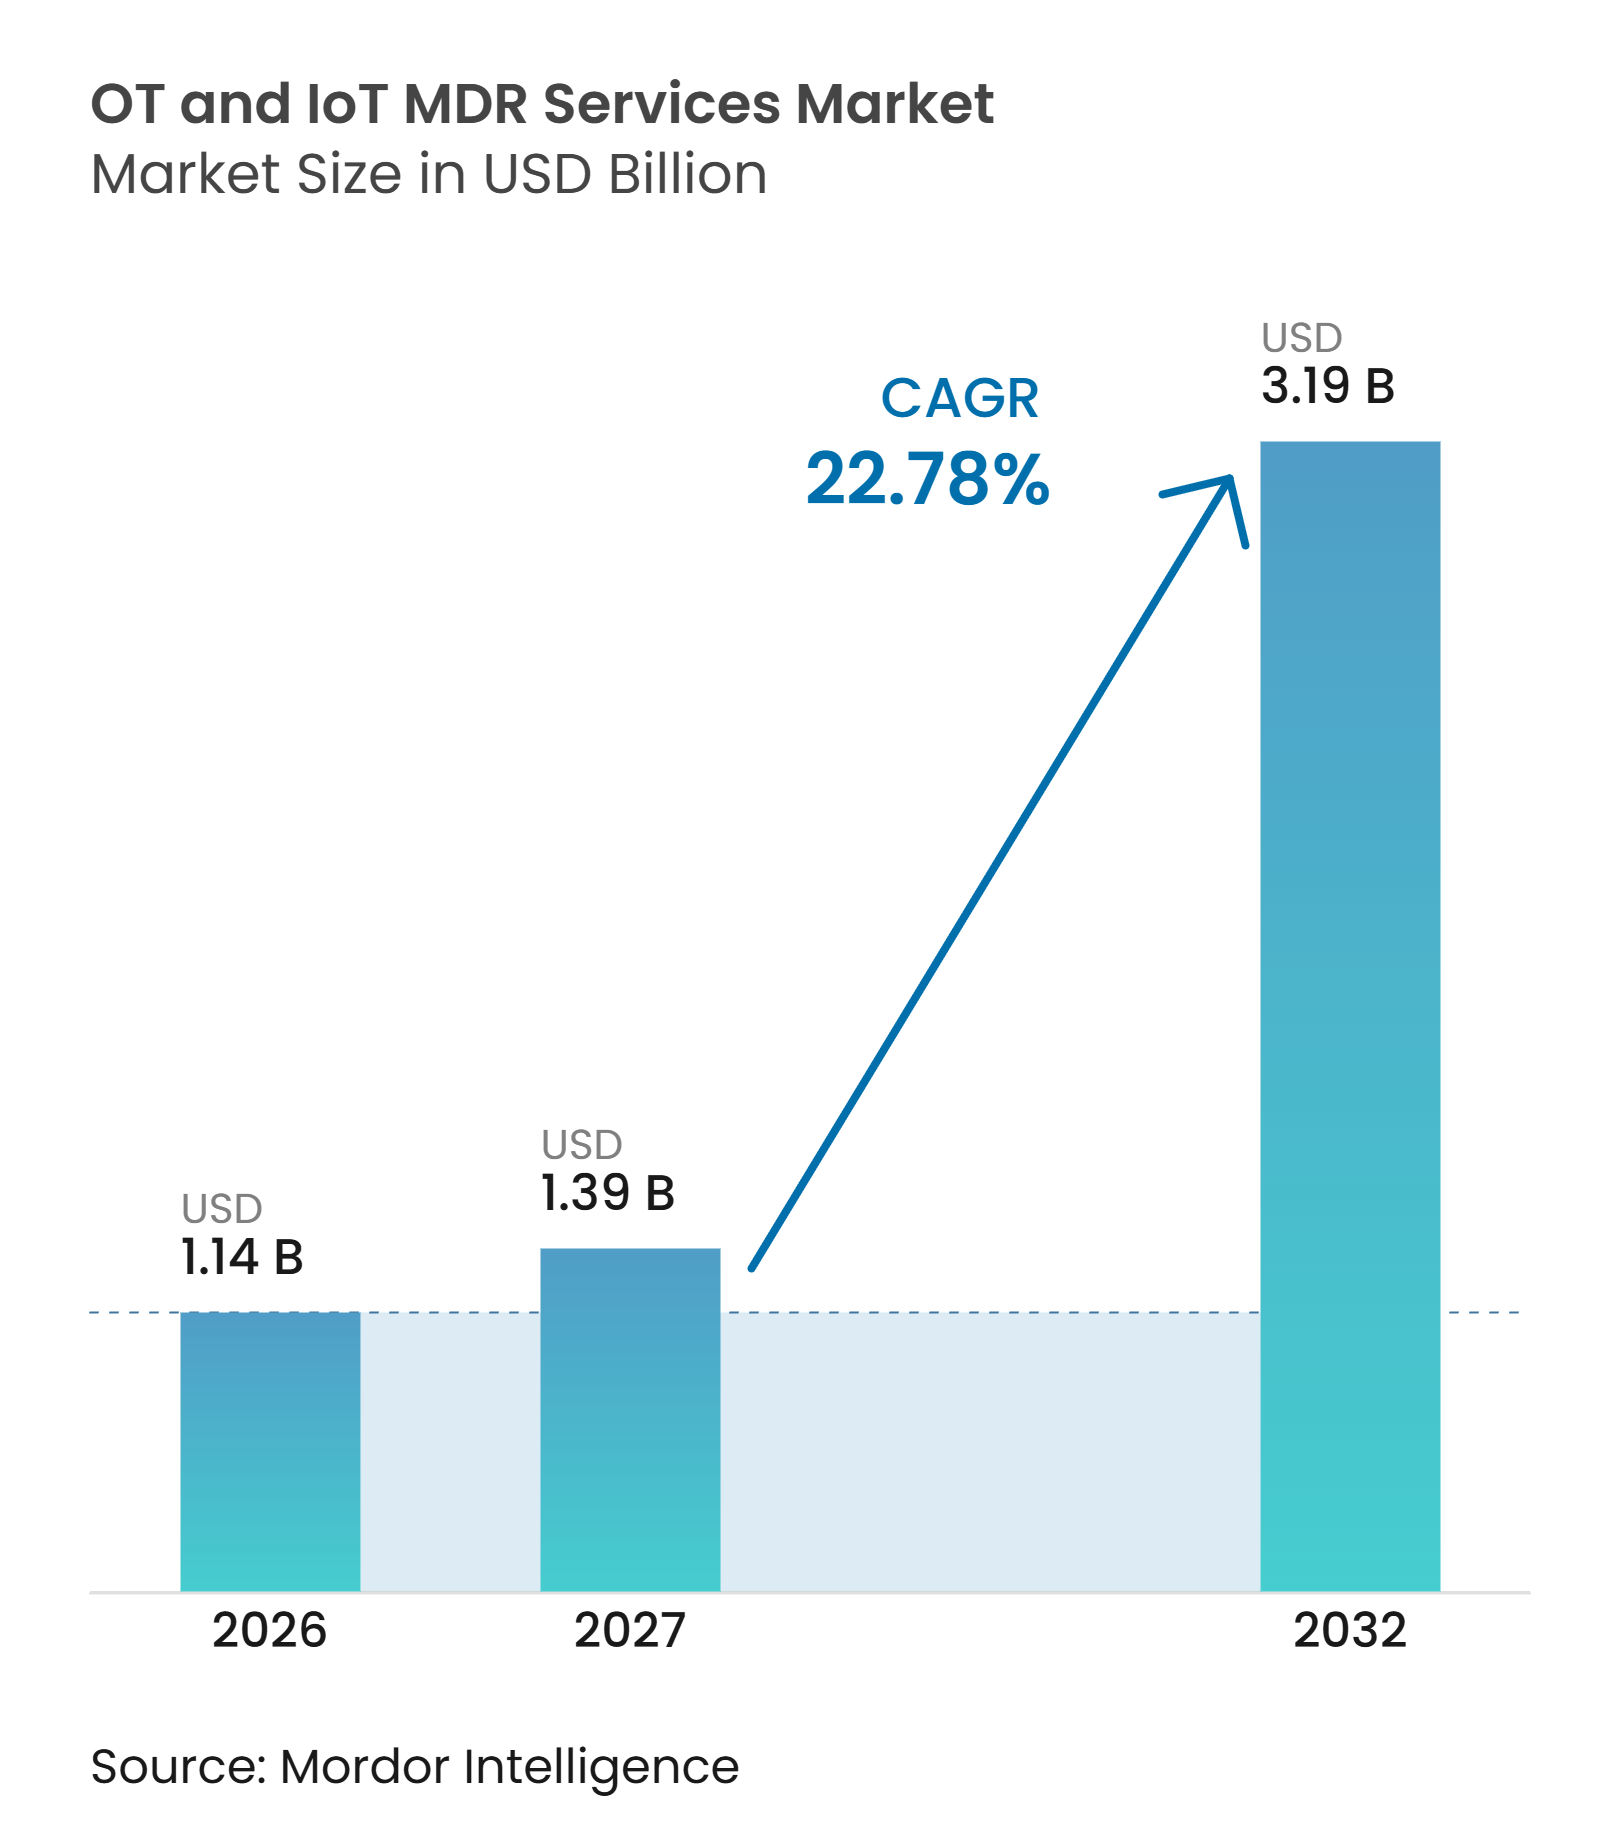
La taille du marché des services MDR pour OT et IoT était évaluée à 1,14 milliard USD en 2026 et devrait croître de 1,39 milliard USD en 2027 pour atteindre 3,19 milliards USD d'ici 2032, à un CAGR de 22,78% durant la période de prévision 2027-2032. Le marché des services MDR pour OT et IoT est façonné par le rapprochement croissant entre les réseaux d'entreprise et les environnements opérationnels. Les exigences de surveillance continue deviennent de plus en plus importantes pour les opérateurs d'infrastructures. De nombreuses organisations industrielles ne disposent pas d'un personnel suffisant ayant à la fois une expérience en sécurité et en technologie opérationnelle. Cela rend la couverture externe plus pratique pour la détection, l'investigation et la réponse. Le marché des services MDR pour OT et IoT bénéficie également de la nécessité de protéger les systèmes de contrôle industriels, les environnements SCADA et les actifs physiques connectés sans interrompre la production.
Points Clés du Rapport
- Par offre, les services de détection et de réponse gérées détenaient 72,43% de la part du marché des services MDR pour OT et IoT en 2026, tandis que les plateformes intégrées MDR devraient se développer à un CAGR de 23,18% jusqu'en 2032.
- Par type de service, les services MDR entièrement gérés détenaient 40,13% de la part des revenus en 2026, tandis que les services MDR co-gérés devraient se développer à un CAGR de 23,77% jusqu'en 2032.
- Par modèle de déploiement, le déploiement hybride détenait 44,89% de la part des revenus en 2026, tandis que le déploiement basé sur le cloud devrait se développer à un CAGR de 23,36% jusqu'en 2032.
- Par taille d'organisation, les grandes entreprises représentaient 79,07% de la part des revenus en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 23,17% jusqu'en 2032.
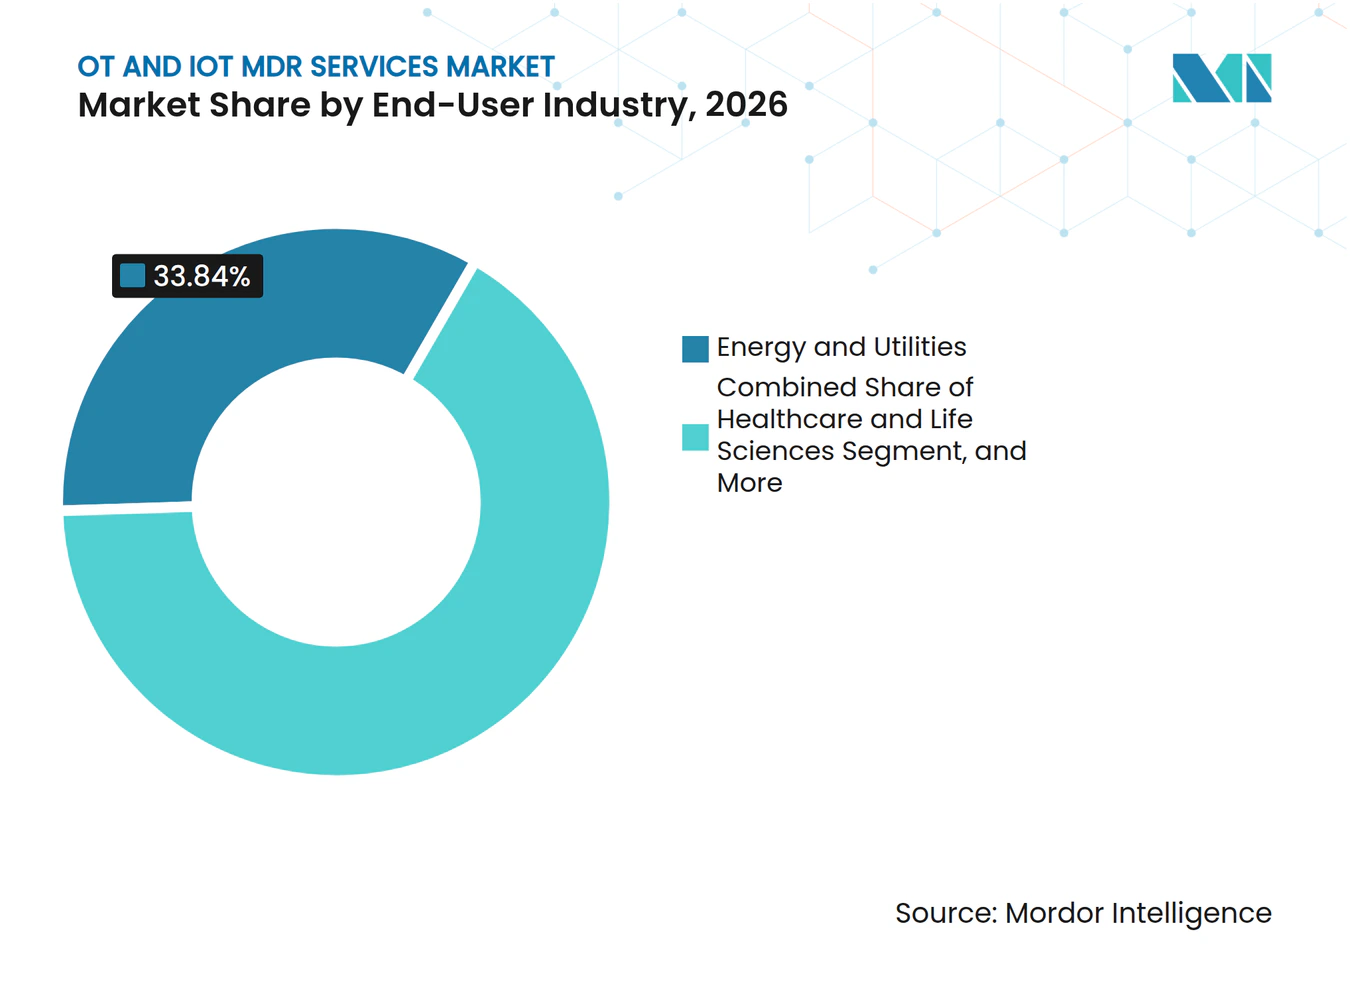
- Par secteur d'utilisation final, l'énergie et les services publics détenaient 33,84% de la part des revenus en 2026, tandis que la santé et les sciences de la vie devraient se développer à un CAGR de 23,94% jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 39,17% de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 23,72% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Convergence Croissante des Réseaux IT-OT | +5.2% | Mondial, intensité la plus élevée en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Exigences Réglementaires Croissantes pour la Cybersécurité des Infrastructures Critiques | +4.3% | Amérique du Nord et Europe, avec des répercussions en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Pénurie de Compétences en Cybersécurité OT et de Capacité de Surveillance 24h/24 et 7j/7 | +3.8% | Mondial, plus aigu en Asie-Pacifique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Expansion des Actifs IoT Non Gérés et Cyber-Physiques | +3.2% | Mondial, avec des gains précoces dans les pôles manufacturiers d'Amérique du Nord et d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande Croissante de Résilience Opérationnelle et de Continuité de la Production | +2.8% | Mondial, notamment en Amérique du Nord, en Europe et dans les principaux marchés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Adoption Croissante de la Détection Assistée par IA et du Triage Autonome dans les SOC OT | +2.5% | Amérique du Nord et Europe, avec une adoption précoce en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La Convergence Croissante des Réseaux IT-OT est le Principal Catalyseur Commercial
Le marché des services MDR pour OT et IoT est influencé par la réduction de la séparation entre les réseaux de technologies de l'information et de technologie opérationnelle. L'enquête SANS de 2025 a révélé que 58% des organisations ont identifié les compromissions IT se propageant vers les réseaux OT comme le principal vecteur d'attaque initial pour les incidents ICS et OT. La même enquête a rapporté que les accès externes non autorisés représentaient 50% des incidents signalés.[1] Une étude de Palo Alto Networks et Siemens a identifié plus d'un million d'adresses IP uniques pour des dispositifs OT accessibles via Internet en janvier 2025. Ces actifs exposés comprenaient des serveurs d'applications SCADA qui n'étaient pas conçus pour une utilisation au-delà du plancher d'usine.[2] Les fournisseurs ont donc besoin de connaissances en protocoles, du contexte des actifs et d'une corrélation continue à travers la frontière IT-OT.
Les opérateurs industriels doivent également comprendre les mouvements au sein des réseaux internes, et pas seulement l'activité au périmètre. La FERC a approuvé la norme NERC CIP-015-1 pour exiger des processus de surveillance, de détection et d'évaluation des activités est-ouest anormales au sein des périmètres de sécurité électronique. La norme est entrée en vigueur le 2 septembre 2025. Cette exigence donne aux opérateurs du système électrique en vrac une raison pratique de rechercher des services de surveillance spécialisés. Un SOC d'entreprise peut reconnaître les menaces IT courantes mais manquer encore du contexte pour évaluer les protocoles industriels. Les fournisseurs MDR peuvent combler cette lacune en associant la visibilité des actifs à la couverture des opérations de sécurité.
Les Exigences Réglementaires Croissantes Créent des Achats Non Discrétionnaires
Les exigences réglementaires conduisent de plus en plus directement aux décisions d'achat sur le marché des services MDR pour OT et IoT. La norme CIP-015-1 fait passer la surveillance du réseau interne d'un contrôle recommandé à une exigence opérationnelle formelle pour les entités électriques américaines concernées.[3] L'exigence couvre les activités est-ouest anormales, qui sont difficiles à surveiller avec des programmes de sécurité conçus uniquement pour les systèmes d'entreprise. La directive NIS2 de l'UE élargit également les obligations de cybersécurité pour les entités essentielles et importantes dans des secteurs tels que l'eau, les transports et la fabrication. Cela crée une demande pour des processus de surveillance documentés et des mesures de sécurité adaptées aux environnements opérationnels. Les accords de sécurité gérée existants couvrent souvent la télémétrie IT mais excluent les dispositifs OT, ce qui peut nécessiter un arrangement commercial distinct.
La CISA et le Centre National de Cybersécurité du Royaume-Uni ont publié des orientations conjointes sur l'architecture OT en septembre 2025. Ces orientations renforcent l'importance de connaître les actifs qui opèrent dans un environnement avant de tenter de les sécuriser. La CISA présente également l'inventaire des actifs comme un fondement des programmes de cybersécurité OT. Les fournisseurs MDR peuvent intégrer le développement de l'inventaire lors de l'intégration. Cela rend la relation de service utile pour les rapports de conformité ainsi que pour la surveillance des alertes. Cela augmente également les coûts de changement lorsque le fournisseur fait partie du processus de preuve opérationnelle et de reporting de l'opérateur.
La Pénurie de Compétences en Cybersécurité OT Soutient une Demande Durable
La pénurie de compétences en cybersécurité OT soutient la demande de surveillance fournie en externe. L'étude sur la main-d'œuvre ISC2 de 2025 a révélé que 59% des répondants signalaient des besoins critiques ou significatifs en compétences au sein de leurs équipes de sécurité. Ce chiffre était supérieur aux 44% rapportés en 2024. Fortinet a estimé une pénurie mondiale de plus de 4,7 millions de professionnels de la cybersécurité dans son rapport de 2025. La sécurité OT requiert un ensemble plus restreint de compétences incluant les protocoles ICS, les processus industriels et les opérations de sécurité. Cette combinaison ne peut pas être facilement constituée par un programme standard de recrutement en sécurité d'entreprise.
SANS a constaté que les praticiens consacraient en moyenne 52% de leur temps à la cybersécurité ICS et OT, tandis que seulement 9% y consacraient la totalité de leur temps. Cela indique que la responsabilité est souvent répartie entre des membres du personnel ayant des fonctions concurrentes. Rockwell Automation a rapporté en 2025 que seulement 36% des organisations industrielles se sentaient bien préparées avec le personnel interne de sécurité OT nécessaire pour gérer les incidents. Les services gérés donnent accès à des analystes sans que chaque opérateur ait besoin de constituer un SOC OT complet. Ils fournissent également une couverture permanente là où une équipe interne ne peut pas assurer tous les quarts de travail. Cette demande est susceptible de persister car le temps de formation du personnel OT expérimenté reste substantiel.
L'Expansion des Actifs IoT Non Gérés et Cyber-Physiques Élargit le Périmètre de Surveillance
Les actifs connectés non gérés augmentent le périmètre de surveillance adressé par le marché des services MDR pour OT et IoT. Ces actifs comprennent des capteurs IoT, des caméras IP, des contrôleurs d'automatisation de bâtiments, des dispositifs médicaux et d'autres systèmes cyber-physiques. Palo Alto Networks a étudié plus de 27 millions de dispositifs sur 1 803 réseaux d'entreprise en 2025. Il a constaté que 32,5% des dispositifs d'entreprise fonctionnaient en dehors du contrôle IT. L'étude a également révélé que 48,2% des connexions IoT vers l'IT d'entreprise provenaient de dispositifs IoT à haut risque. Ces connexions élargissent le nombre de voies nécessitant une visibilité et une évaluation des risques.
Forescout a analysé 10 millions de dispositifs en octobre 2025. Il a rapporté que 2 dispositifs d'entreprise sur 3 étaient des dispositifs réseau ou des dispositifs IoT étendus plutôt que des actifs IT traditionnels. Les dispositifs OT et médicaux figuraient parmi les groupes d'actifs portant des vulnérabilités exploitées connues. Dragos a acquis Phosphorus Cybersecurity en juin 2026 pour étendre sa couverture aux dispositifs connectés que les programmes OT conventionnels peuvent manquer. Cette démarche montre pourquoi les acheteurs évaluent de plus en plus les actifs OT, IoT et cyber-physiques ensemble. Les fournisseurs de services capables d'observer ces systèmes à travers un modèle opérationnel unique sont mieux placés pour servir les environnements multi-actifs.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coût Élevé du Déploiement Sécurisé OT et de la Prestation de Services Spécialisés | -0.8% | Mondial, plus aigu en Amérique du Sud et en Afrique | Long terme (≥ 4 ans) |
| Risque Opérationnel lié aux Actions de Réponse Automatisée Incorrectes | -0.5% | Mondial, avec la plus grande sensibilité dans l'énergie, la fabrication et la santé | Moyen terme (2-4 ans) |
| Protocoles Hérités Fragmentés et Inventaires d'Actifs Incomplets | -0.4% | Mondial, avec la plus grande exposition dans les environnements brownfield d'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Contraintes de Résidence des Données, de Réseau Isolé et d'Accès Tiers | -0.3% | Europe, Moyen-Orient et secteurs gouvernementaux et de défense à l'échelle mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Le Coût Élevé du Déploiement Sécurisé OT Comprime le Marché Adressable
Les coûts de déploiement sécurisé OT peuvent limiter l'adoption, en particulier pour les opérateurs de plus petite taille. Les capteurs passifs doivent être installés sans perturber les processus industriels continus. Les systèmes plus anciens nécessitent souvent une modernisation avant de pouvoir prendre en charge une surveillance sécurisée. La CISA a identifié les coûts liés à la modernisation des systèmes hérités, à l'infrastructure à clé publique, au personnel spécialisé et à la documentation de conformité comme des obstacles au déploiement des communications sécurisées OT. Ces coûts peuvent amener les opérateurs à privilégier des contrôles IT plus familiers. Cette contrainte est particulièrement pertinente dans les sites brownfield avec des équipements diversifiés et des budgets de modernisation limités.
Les contrats annuels MDR pour OT de 200 000 à 600 000 USD peuvent représenter un engagement budgétaire important pour un opérateur d'une seule installation. Cela peut retarder l'investissement en sécurité même lorsque le besoin opérationnel est clair. Les fournisseurs peuvent réduire cet obstacle grâce à des offres modulaires et à une intégration progressive. Les options de collecte sans capteur peuvent également aider lorsque les fenêtres d'installation sont restreintes. Ces approches sont pertinentes pour le marché des services MDR pour OT et IoT car elles rendent la couverture spécialisée pratique en dessous du niveau des plus grandes entreprises. Elles permettent également aux opérateurs de commencer avec les actifs critiques avant d'étendre la couverture à l'ensemble d'un site.
Le Risque Opérationnel lié à la Réponse Automatisée Limite le Déploiement du Triage Autonome
La réponse automatisée crée une préoccupation distincte pour les opérateurs industriels. L'isolation d'un point de terminaison compromis dans un environnement IT a souvent des conséquences physiques limitées. La même action peut interrompre un processus lorsqu'elle affecte un actif de contrôle industriel. Les environnements de l'énergie, de la fabrication et de la santé sont particulièrement sensibles car la disponibilité et la sécurité dépendent de systèmes connectés. Cela limite la rapidité avec laquelle une réponse entièrement autonome peut être utilisée dans des environnements de production. Cela fait également de l'approbation humaine un élément important de la conception du service.
Le triage assisté par IA peut néanmoins soutenir l'enrichissement, la corrélation, la priorisation et les recommandations non perturbatrices. Ces activités réduisent la charge de travail des analystes sans modifier directement les conditions de production. Les fournisseurs peuvent réserver les décisions de confinement aux analystes qualifiés et au personnel de l'opérateur. Ce modèle à plusieurs niveaux correspond aux exigences opérationnelles des environnements critiques. Cela signifie également que les fonctionnalités autonomes de SOC peuvent être introduites progressivement plutôt qu'appliquées uniformément. Le marché des services MDR pour OT et IoT peut donc adopter l'IA tout en maintenant une prise de décision humaine responsable pour les actions affectant la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Offre, les Services Dominent Tandis que les Plateformes Soutiennent une Expansion à Long Terme
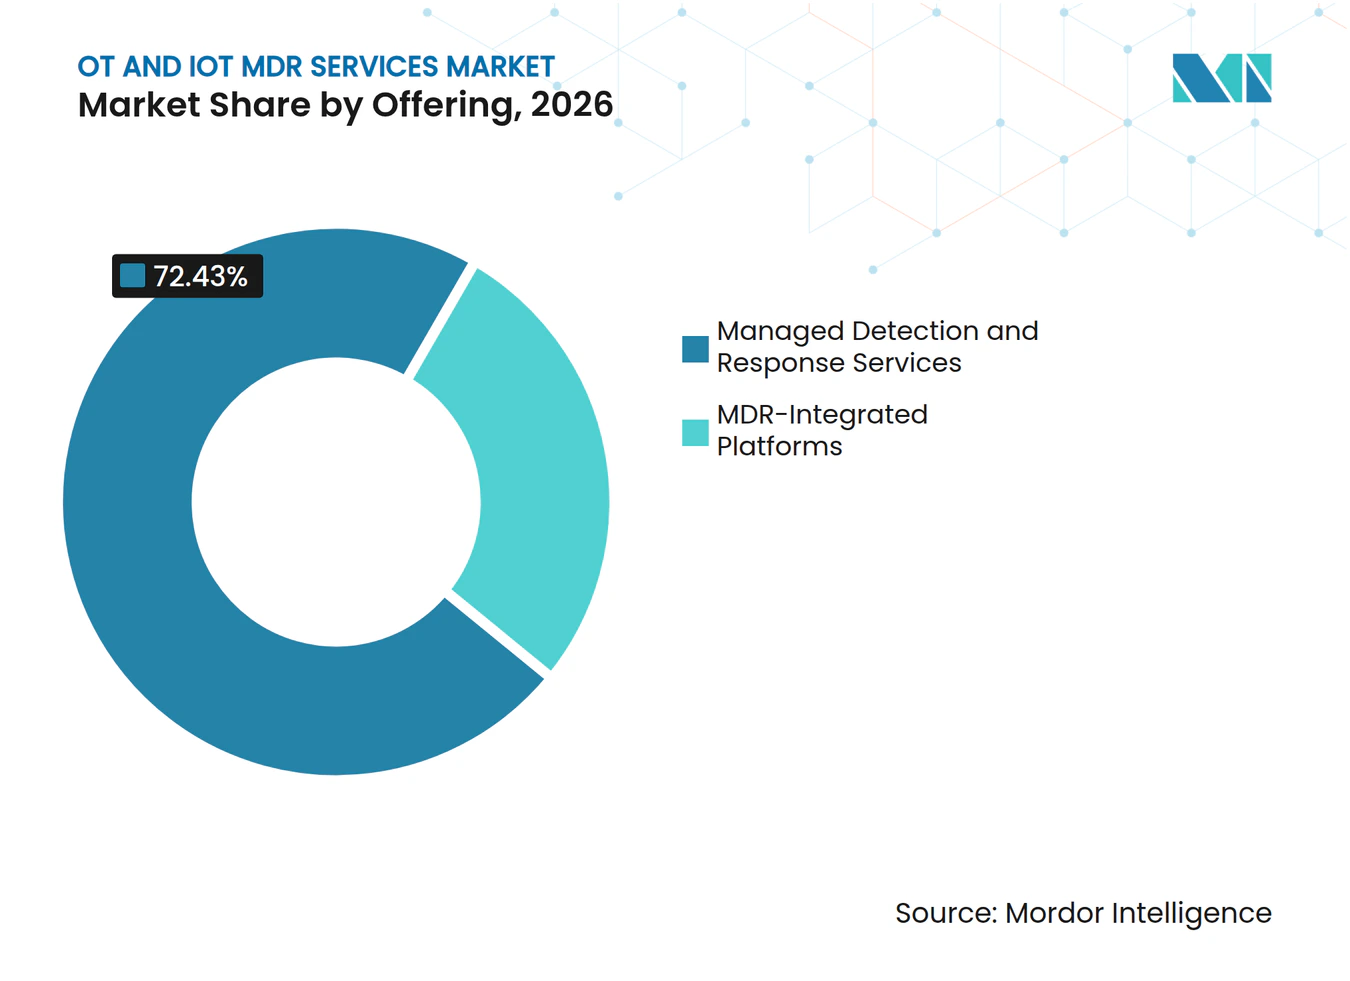
Les services de détection et de réponse gérées détenaient 72,43% de la part du marché des services MDR pour OT et IoT en 2026. Cette position reflète le besoin d'une surveillance continue sans le coût en capital d'un SOC OT propriétaire. Les fournisseurs de services donnent aux clients accès à des analystes capables d'investiguer les alertes industrielles. Ils soutiennent également la réponse dirigée dans les environnements ICS. De nombreuses équipes de sécurité d'entreprise ne disposent pas des connaissances en protocoles nécessaires pour interpréter les événements industriels. Cela soutient la demande continue d'opérations fournies en externe.
Les plateformes intégrées MDR devraient se développer à un CAGR de 23,18% jusqu'en 2032. La taille du marché des services MDR pour OT et IoT pour les offres axées sur les plateformes est soutenue par la demande de visibilité unifiée des actifs, de détection et d'orchestration de la réponse. Les acheteurs souhaitent de plus en plus une interface unique pour les événements de sécurité, le contexte des actifs et les rapports. La consolidation a renforcé cette préférence pour des relations de plateforme plus larges. La transaction entre Accenture et Dragos a combiné la portée des services gérés avec des capacités OT spécialisées. L'acquisition d'Armis par ServiceNow a également connecté l'intelligence des actifs à une plateforme de sécurité plus large. Ces démarches soutiennent des modèles commerciaux qui regroupent la surveillance, la gestion de l'exposition et les rapports de conformité.


Par Type de Service, les Services Co-Gérés Reflètent une Base d'Acheteurs Plus Mature
Les services MDR entièrement gérés détenaient 40,13% des revenus par type de service en 2026. Ce modèle est utile pour les organisations industrielles qui ne disposent pas d'une base SOC 24h/24 et 7j/7. Les fabricants à forte intensité d'actifs et les opérateurs de taille moyenne peuvent transférer une grande partie de la responsabilité de surveillance au fournisseur. Le fournisseur peut gérer la détection, l'investigation et l'escalade dans le cadre d'un processus de service défini. Cela réduit le besoin de maintenir une couverture interne complète. Cela donne également aux programmes de sécurité en phase initiale accès à des analystes spécialisés.
Les services MDR co-gérés devraient se développer à un CAGR de 23,77% jusqu'en 2032. La taille du marché des services MDR pour OT et IoT pour la livraison co-gérée reflète les organisations qui ont développé une sensibilisation de base à la sécurité OT mais manquent encore de personnel suffisant pour une surveillance continue. Les clients conservent une implication directe dans le triage et la prise de décision opérationnelle. Les fournisseurs ajoutent une détection spécialisée des menaces et une couverture nocturne. La chasse aux menaces OT offre aux clients avancés un moyen de rechercher des adversaires que la surveillance passive pourrait ne pas identifier. Les contrats de réponse aux incidents soutiennent également les organisations cherchant des arrangements de soutien formels. Ces contrats peuvent être pertinents lorsque les assureurs exigent une capacité de réponse documentée dans le cadre des conditions de couverture.
Par Modèle de Déploiement, l'Architecture Hybride Correspond aux Conditions Opérationnelles Industrielles
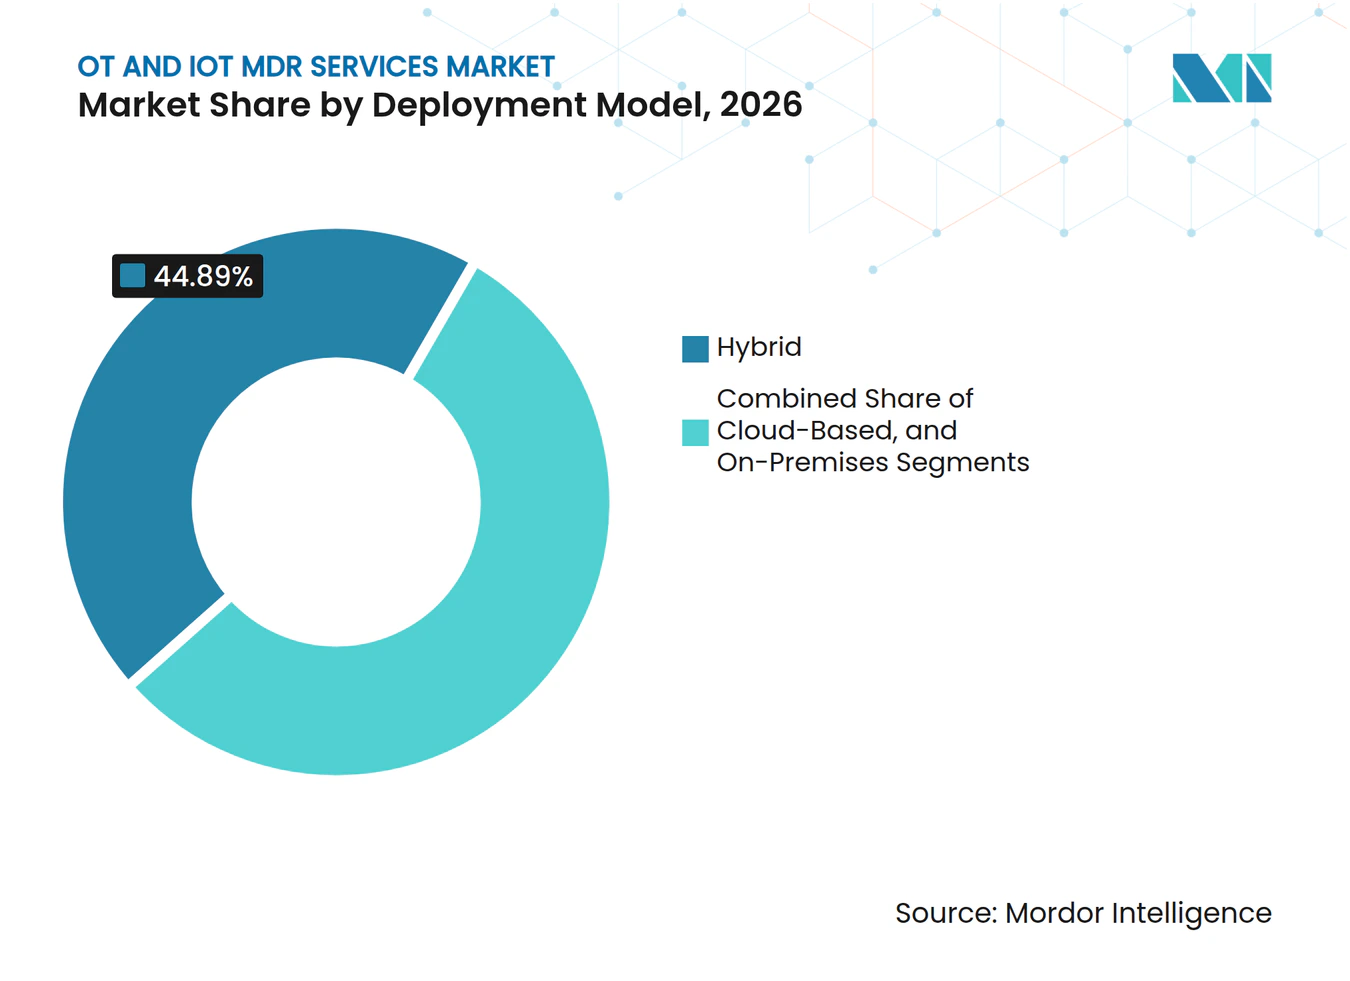
Le déploiement hybride détenait 44,89% des revenus en 2026. Ce modèle convient aux environnements OT où le trafic de contrôle sensible à la latence ne peut pas être entièrement dirigé vers des analyses cloud. Il permet également une agrégation centralisée sur plusieurs sites opérationnels. Les infrastructures cloud peuvent fournir des mises à jour de renseignements sur les menaces et des analyses plus larges. Les composants locaux peuvent préserver la réactivité requise pour les systèmes industriels. Le modèle accommode donc à la fois les contraintes opérationnelles et la gestion centralisée de la sécurité.
Le déploiement basé sur le cloud devrait se développer à un CAGR de 23,36% jusqu'en 2032. La taille du marché des services MDR pour OT et IoT pour la livraison cloud est soutenue par les opérateurs de taille moyenne qui préfèrent des méthodes de collecte à moindre coût et basées sur des API. Ces organisations peuvent avoir moins de complexité brownfield que les grands sites industriels. Dragos a élargi sa collaboration avec Microsoft en février 2026 pour permettre le déploiement SaaS de la plateforme Dragos sur Azure. La collaboration a également intégré la télémétrie OT et les renseignements sur les menaces avec Microsoft Sentinel. Les modèles sur site restent nécessaires là où les opérations isolées ou les réseaux classifiés interdisent la connectivité externe. Le choix du déploiement continuera de dépendre de l'architecture opérationnelle et des exigences d'accès aux données.


Par Taille d'Organisation, les Grandes Entreprises Mènent Tandis que les PME Gagnent en Accès
Les grandes entreprises représentaient 79,07% des revenus par taille d'organisation en 2026. Les opérateurs fortement réglementés dans l'énergie, les services publics et la fabrication critique ont été les premiers adoptants des services de sécurité OT. Ces organisations disposent généralement de parcs d'actifs plus importants et d'exigences de conformité plus formelles. Elles sont également plus susceptibles d'exploiter plusieurs installations nécessitant une supervision centralisée de la sécurité. Leur échelle d'approvisionnement soutient une couverture dédiée et un déploiement personnalisé. Cela explique leur position dominante dans les revenus actuels.
Les petites et moyennes entreprises devraient se développer à un CAGR de 23,17% jusqu'en 2032. La taille du marché des services MDR pour OT et IoT pour ces opérateurs est soutenue par des tarifs modulaires et des offres de déploiement plus petites. Une enquête Dragos de janvier 2026 auprès de 500 organisations industrielles a révélé que 70% des entreprises de moins de 500 employés ou exploitant une seule installation manquaient de personnel dédié à la sécurité OT. La même enquête a révélé que 62% avaient subi au moins 1 incident cyber OT en 2025. Phosphorus a introduit un modèle de tarification transparente par dispositif en novembre 2025. De tels modèles de tarification peuvent rendre la couverture gérée plus accessible pour les clients avec un nombre limité d'actifs et des budgets restreints.
Par Secteur d'Utilisation Final, l'Énergie Mène Tandis que la Santé et les Sciences de la Vie Progressent le Plus Rapidement
L'énergie et les services publics détenaient 33,84% des revenus par secteur d'utilisation final en 2026. L'infrastructure dépendante des SCADA crée un besoin évident de visibilité et de surveillance. Les opérateurs d'électricité font également face à des obligations formelles de cybersécurité qui soutiennent des dépenses de sécurité récurrentes. Le marché des services MDR pour OT et IoT est donc étroitement lié aux exigences de conformité et de résilience du secteur de l'énergie. La couverture continue est précieuse là où une perturbation peut affecter les services essentiels. L'échelle du secteur et son profil réglementaire expliquent sa position dominante.
La santé et les sciences de la vie devraient se développer à un CAGR de 23,94% jusqu'en 2032. L'opportunité de part de marché des services MDR pour OT et IoT dans ce secteur vertical est soutenue par les dispositifs médicaux connectés et les systèmes d'exploitation hérités. Claroty a rapporté que des dispositifs présentant des vulnérabilités exploitées connues étaient présents dans 99% des organisations de santé analysées en 2025. RunSafe a constaté que 22% des organisations de santé interrogées avaient subi des cyberattaques affectant directement les dispositifs médicaux. Son indice 2025 a également révélé que 35% identifiaient les systèmes OT comme leur principale préoccupation en matière de cybersécurité. La fabrication, le transport et la logistique, ainsi que le gouvernement et la défense soutiennent également la demande car les opérateurs nécessitent une meilleure visibilité des incidents. Les exigences opérationnelles spécifiques au secteur favorisent les fournisseurs MDR capables d'appliquer le contexte d'actifs pertinent et les procédures de réponse.
Analyse Géographique
Marché des Services MDR pour OT et IoT en Amérique du Nord
L'Amérique du Nord détenait 39,17 % de la part de marché des services MDR pour OT et IoT en 2026. La région bénéficie d'une infrastructure critique concentrée et de dépenses pilotées par la conformité de la part des opérateurs de systèmes électriques en vrac. Les États-Unis disposent d'un groupe mature de fournisseurs de sécurité OT spécialement conçus à cet effet et de grands prestataires de services de sécurité gérés. De nombreux prestataires exploitent des SOC OT dédiés qui soutiennent les clients industriels. Le Canada et le Mexique contribuent également, les entreprises américaines du secteur de l'énergie et de la fabrication étendant la couverture des services à l'ensemble de leurs sites opérationnels. L'environnement réglementaire de la région soutient un besoin récurrent de processus documentés de surveillance et de réponse aux incidents.
Marché des Services MDR pour OT et IoT en Europe
L'Europe est le deuxième marché régional en importance. La base d'automatisation industrielle de l'Allemagne fournit un large parc d'actifs opérationnels installés. Les programmes d'infrastructure nationale critique du Royaume-Uni soutiennent également la demande de services de sécurité spécialisés. La France contribue par le biais de ses systèmes nucléaires, de défense et industriels. Les obligations liées à NIS2 renforcent la nécessité de contrôles allant au-delà de la sécurité d'entreprise conventionnelle. Les exigences européennes en matière de traitement des données et d'accès par des tiers peuvent favoriser les prestataires proposant des options de déploiement et de gouvernance flexibles.
Marché des Services MDR pour OT et IoT en APAC et MEA
L'Asie-Pacifique devrait se développer à un CAGR de 23,72 % jusqu'en 2032. La numérisation industrielle de la Chine, le renforcement des systèmes de contrôle au Japon et les exigences de déclaration de l'Inde pour les infrastructures d'énergie et de villes intelligentes soutiennent chacun la demande régionale. La taille du marché des services MDR pour OT et IoT en Asie-Pacifique est également soutenue par le déploiement rapide de l'IoT industriel en Asie du Sud-Est. Le Moyen-Orient bénéficie de la numérisation des infrastructures critiques associée à la Vision 2030 de l'Arabie saoudite et aux plans de développement de la cybersécurité des Émirats arabes unis. Les prestataires mondiaux se développent grâce à des partenariats avec des intégrateurs de systèmes régionaux. L'Afrique en est à un stade plus précoce, l'Afrique du Sud et l'Égypte jouant le rôle d'adopteurs initiaux via des engagements de sécurité gérée groupés.
Paysage Concurrentiel
Concentration du Marché
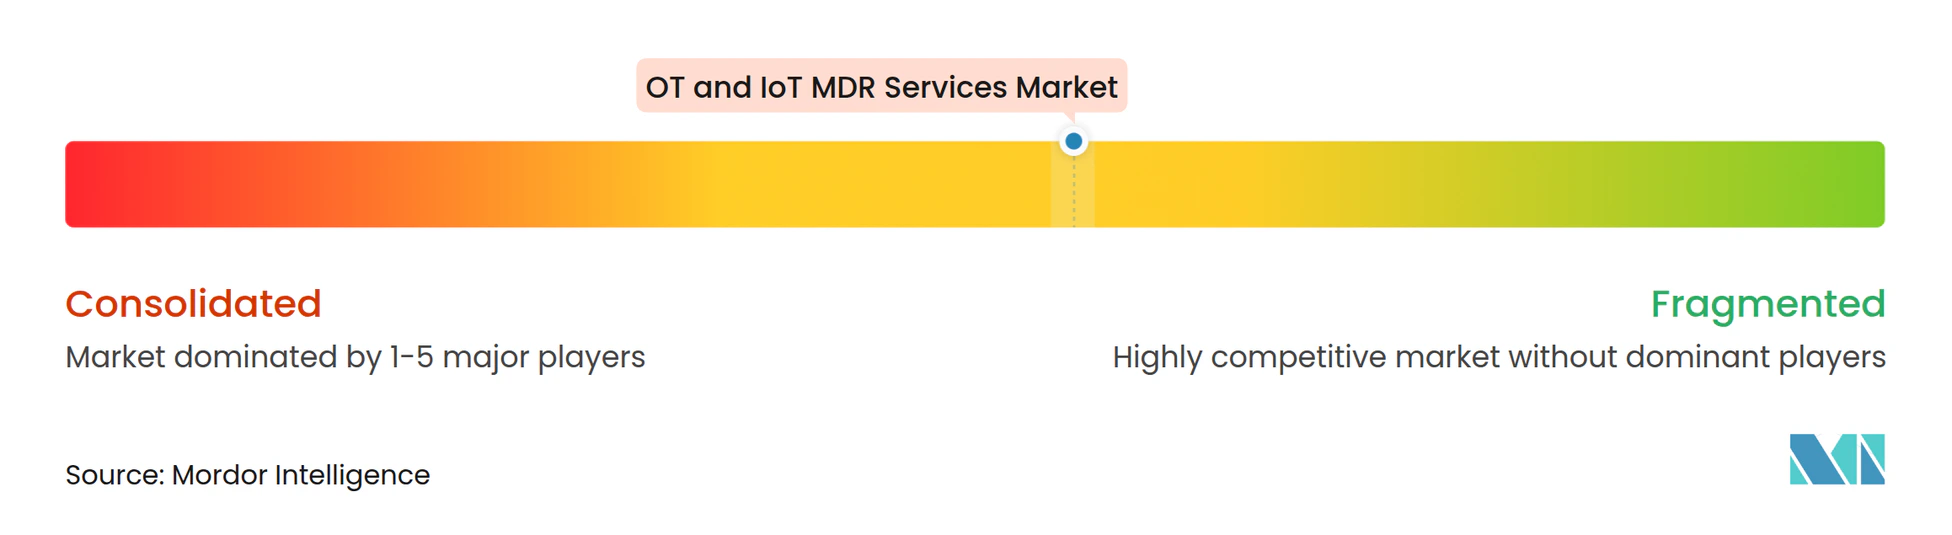
Le marché des services MDR pour OT et IoT est modérément concentré parmi les leaders de plateformes et fragmenté parmi les spécialistes de plus petite taille. Les grandes entreprises cherchent une couverture large sur les OT, IoT, dispositifs médicaux, gestion de l'exposition et opérations gérées. ServiceNow a finalisé son acquisition d'Armis pour 7,75 milliards USD en avril 2026. La transaction a étendu la plateforme de sécurité de ServiceNow aux environnements opérationnels et physiques. Accenture a conclu des accords en juin 2026 pour acquérir une participation majoritaire dans Dragos et acquérir runZero et NetRise. Ces transactions indiquent que l'intelligence des actifs OT devient une capacité de plateforme stratégique.
Dragos a finalisé les acquisitions de runZero et NetRise en septembre 2026 après la clôture de l'investissement d'Accenture. La combinaison a ajouté la visibilité des actifs, la sécurité de la chaîne d'approvisionnement des micrologiciels, la gestion de l'exposition et la détection des menaces à sa plateforme xOT. Claroty a levé 150 millions USD lors d'un financement de série F en janvier 2026. Ces démarches favorisent les fournisseurs disposant du financement et de la profondeur technique nécessaires pour intégrer plusieurs fonctions de sécurité. Les rapports de conformité font partie de la proposition concurrentielle. Les fournisseurs peuvent se différencier en aidant les clients à documenter les contrôles liés à NERC CIP-015-1, NIS2 et d'autres exigences sectorielles.
La différenciation concurrentielle dépend également de la qualité de la détection, des méthodes de déploiement brownfield et des renseignements sur les menaces spécifiques au secteur. Les fournisseurs disposant de bibliothèques de renseignements axées sur l'OT peuvent élaborer des règles plus pertinentes pour les protocoles et actifs industriels. Le triage assisté par IA est un autre domaine de développement actif. Cependant, les acheteurs opérationnels sont susceptibles de prioriser la sécurité de la réponse et la supervision des analystes avant d'adopter le confinement autonome. Des opportunités subsistent dans la tarification modulaire pour les opérateurs de plus petite taille. Des opportunités supplémentaires existent dans l'automatisation des bâtiments, l'IoT agricole et les services co-gérés pour les opérateurs réglementés. Le marché des services MDR pour OT et IoT est susceptible de récompenser les fournisseurs qui combinent un large contexte d'actifs avec un déploiement pratique et des processus de réponse responsables.
Leaders du Secteur des Services MDR pour OT et IoT
-
Dragos, Inc.
-
Claroty Ltd.
-
Nozomi Networks, Inc.
-
Armis Security Ltd.
-
Forescout Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Services MDR pour OT et IoT Entreprises couvertes dans ce rapport
- Armis Security Ltd.
- Claroty Ltd.
- Dragos, Inc.
- Nozomi Networks, Inc.
- Forescout Technologies, Inc.
- Tenable Holdings, Inc.
- TXOne Networks Inc.
- Phosphorus Cybersecurity Inc.
- Radiflow Ltd.
- Mission Secure, Inc.
- Industrial Defender, Inc.
- Xage Security, Inc.
- Verve Industrial Protection, Inc.
- Rhebo GmbH
- Sepio Systems Ltd.
- Sternum Ltd.
- Ordr, Inc.
- Finite State, Inc.
- Cynerio Israel Ltd.
- Medigate Ltd.
Développements industriels récents dans Marché des Services MDR pour OT et IoT
- Septembre 2026 : Dragos a finalisé ses acquisitions de runZero et NetRise suite à la clôture de l'investissement majoritaire d'Accenture, créant une plateforme xOT intégrée couvrant la visibilité des actifs OT, la sécurité de la chaîne d'approvisionnement des micrologiciels, la gestion de l'exposition et la détection des menaces. La composante Dragos de la transaction portait une valorisation d'entreprise de 3,25 milliards USD, faisant de l'entité combinée Accenture-Dragos la plateforme de cybersécurité OT pure-play la plus capitalisée à ce jour.
- Juin 2026 : Accenture a conclu des accords pour acquérir une participation majoritaire dans Dragos et 100% de runZero et NetRise à une valeur d'entreprise combinée de 4,175 milliards USD, préservant Dragos en tant qu'entité autonome tout en ajoutant les ensembles de données OT propriétaires d'Accenture et la portée mondiale de prestation de services gérés, le plus grand engagement en capital de l'histoire de la cybersécurité industrielle.
- Juin 2026 : Dragos a acquis Phosphorus Cybersecurity, étendant sa plateforme pour couvrir l'environnement IoT étendu complet, y compris les caméras IP, les contrôleurs CVC, les lecteurs de badges et autres dispositifs connectés que les programmes de sécurité OT traditionnels manquent systématiquement. Dragos a estimé son marché total adressable à plus de 50 milliards USD suite à l'acquisition.
- Avril 2026 : ServiceNow a finalisé son acquisition d'Armis pour 7,75 milliards USD en espèces, la plus grande transaction de l'histoire de l'entreprise, étendant la plateforme de sécurité de ServiceNow aux couches physiques et opérationnelles de l'entreprise avec une intelligence des actifs en temps réel sur les OT, IoT, dispositifs médicaux et infrastructures cloud.
Périmètre du Rapport Mondial sur le Marché des Services MDR pour OT et IoT
Le marché des services de détection et de réponse gérées (MDR) pour OT et IoT est défini comme le marché des plateformes et services fournissant des capacités de surveillance continue, de détection des menaces, d'investigation et de réponse pour les environnements de technologie opérationnelle (OT) et les dispositifs Internet des objets (IoT). Ces solutions aident les organisations à identifier et à atténuer les cybermenaces ciblant les systèmes de contrôle industriels, les systèmes de contrôle et d'acquisition de données (SCADA), les dispositifs connectés, les réseaux industriels et autres infrastructures cyber-physiques.
Le rapport sur le marché des services MDR pour OT et IoT est segmenté par offre (plateformes intégrées MDR, services de détection et de réponse gérées), type de service (services MDR entièrement gérés, services MDR co-gérés, services de chasse aux menaces OT, services de contrat de réponse aux incidents OT, services de gestion des vulnérabilités et de l'exposition), modèle de déploiement (basé sur le cloud, sur site, hybride), taille d'organisation (grandes entreprises, petites et moyennes entreprises), secteur d'utilisation final (énergie et services publics, fabrication, transport et logistique, gouvernement et défense, santé et sciences de la vie, autres secteurs d'utilisation final), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateformes Intégrées MDR |
| Services de Détection et de Réponse Gérées |
| Services MDR Entièrement Gérés |
| Services MDR Co-Gérés |
| Services de Chasse aux Menaces OT |
| Services de Contrat de Réponse aux Incidents OT |
| Services de Gestion des Vulnérabilités et de l'Exposition |
| Basé sur le Cloud |
| Sur Site |
| Hybride |
| Grandes Entreprises |
| Petites et Moyennes Entreprises |
| Énergie et Services Publics |
| Fabrication |
| Transport et Logistique |
| Gouvernement et Défense |
| Santé et Sciences de la Vie |
| Autres Secteurs d'Utilisation Final |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Singapour | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie Saoudite |
| Émirats Arabes Unis | |
| Israël | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Égypte | |
| Reste de l'Afrique |
| Par Offre | Plateformes Intégrées MDR | |
| Services de Détection et de Réponse Gérées | ||
| Par Type de Service | Services MDR Entièrement Gérés | |
| Services MDR Co-Gérés | ||
| Services de Chasse aux Menaces OT | ||
| Services de Contrat de Réponse aux Incidents OT | ||
| Services de Gestion des Vulnérabilités et de l'Exposition | ||
| Par Modèle de Déploiement | Basé sur le Cloud | |
| Sur Site | ||
| Hybride | ||
| Par Taille d'Organisation | Grandes Entreprises | |
| Petites et Moyennes Entreprises | ||
| Par Secteur d'Utilisation Final | Énergie et Services Publics | |
| Fabrication | ||
| Transport et Logistique | ||
| Gouvernement et Défense | ||
| Santé et Sciences de la Vie | ||
| Autres Secteurs d'Utilisation Final | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Singapour | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Israël | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Égypte | ||
| Reste de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services MDR pour OT et IoT ?
Le marché des services MDR pour OT et IoT était évalué à 1,14 milliard USD en 2026 et devrait atteindre 3,19 milliards USD d'ici 2032, à un CAGR de 22,78% de 2027 à 2032.
Qu'est-ce qui stimule la demande de services MDR pour OT et IoT ?
La convergence IT-OT, les obligations de surveillance continue, les actifs connectés non gérés et la pénurie de compétences en sécurité OT augmentent la demande de surveillance spécialisée.
Quelle offre détient la plus grande part ?
Les services de détection et de réponse gérées détenaient 72,43% des revenus par type d'offre en 2026.
Quel secteur d'utilisation final se développe le plus rapidement ?
La santé et les sciences de la vie devraient se développer à un CAGR de 23,94% jusqu'en 2032, soutenues par l'exposition des dispositifs médicaux connectés et les systèmes hérités.
Quel modèle de déploiement mène les revenus actuels ?
Le déploiement hybride détenait 44,89% des revenus en 2026 car les environnements industriels ont besoin à la fois d'une réactivité locale et d'analyses centralisées.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 23,72% jusqu'en 2032, soutenue par la numérisation industrielle et les exigences de protection des infrastructures critiques.