
Tamanho e Participação do Mercado de Cimento Ósseo Ortopédico e Materiais de Moldagem
Visão Geral do Mercado
| Período de Estudo | 2019 - 2030 |
|---|---|
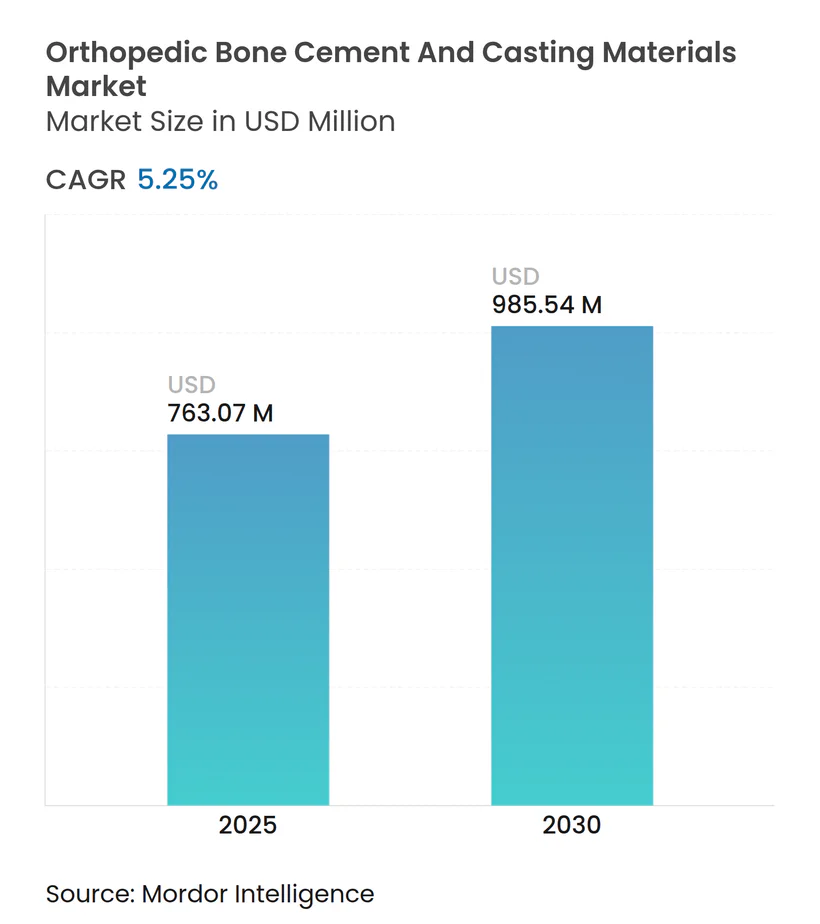
| Tamanho do Mercado (2025) | 763.07 Milhões de dólares |
| Tamanho do Mercado (2030) | 985.54 Milhões de dólares |
| Taxa de crescimento (2025 - 2030) | 5.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cimento Ósseo Ortopédico e Materiais de Moldagem pela Mordor Intelligence
O tamanho do Mercado de Cimento Ósseo Ortopédico e Materiais de Moldagem é estimado em USD 763,07 milhões em 2025, e espera-se que atinja USD 985,54 milhões até 2030, a um CAGR de 5,25% durante o período de previsão (2025-2030).
Mudanças demográficas favoráveis, volumes crescentes de substituição articular e inovações contínuas em materiais sustentam a perspetiva de crescimento estável. A procura por procedimentos aumenta à medida que populações envelhecidas buscam restauração da mobilidade, enquanto formulações com antibiótico incorporado e bioativas ampliam o espectro de utilidade clínica. As autorizações regulatórias para implantes sem cimento e com reforço de cimento coexistem, proporcionando flexibilidade cirúrgica e permitindo volumes de cimento sustentados. As químicas de cura rápida apoiam ainda mais a migração para o ambiente ambulatorial de procedimentos do quadril, joelho e vertebrais. Por fim, a persistente incidência de traumatismos em países de baixa e média renda mantém a procura basal resiliente, apesar das restrições macroeconómicas de custo.
Principais Conclusões do Relatório
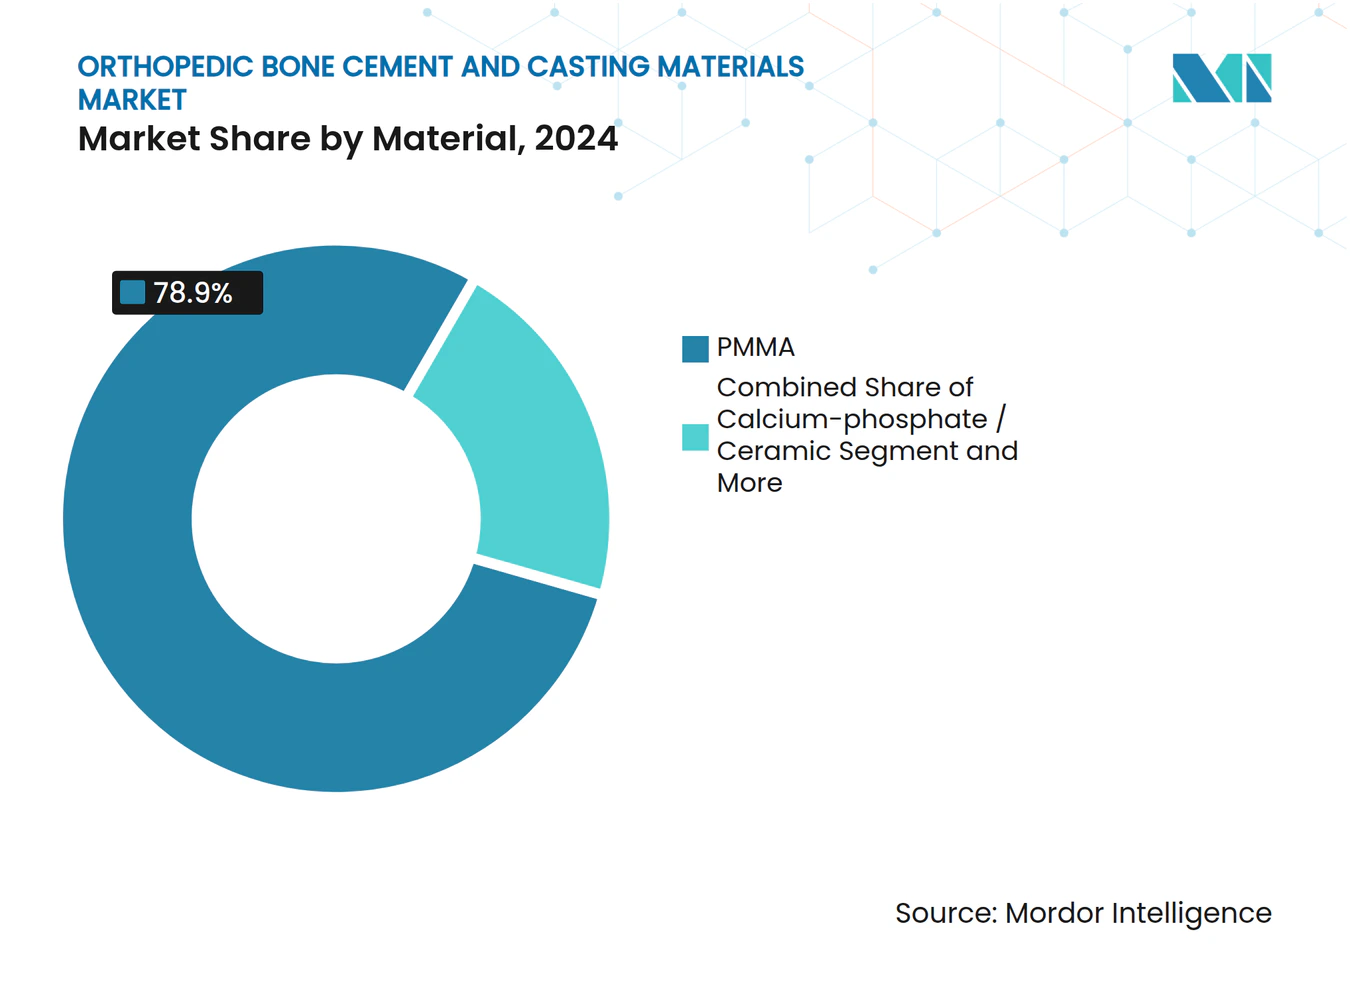
- Por material, o polimetilmetacrilato liderou o mercado de cimento ósseo ortopédico e materiais de moldagem com uma participação de mercado de 78,86% em 2024.
- Por viscosidade do produto, os cimentos de média viscosidade representaram 46,12% do tamanho do mercado de cimento ósseo ortopédico e materiais de moldagem em 2024.
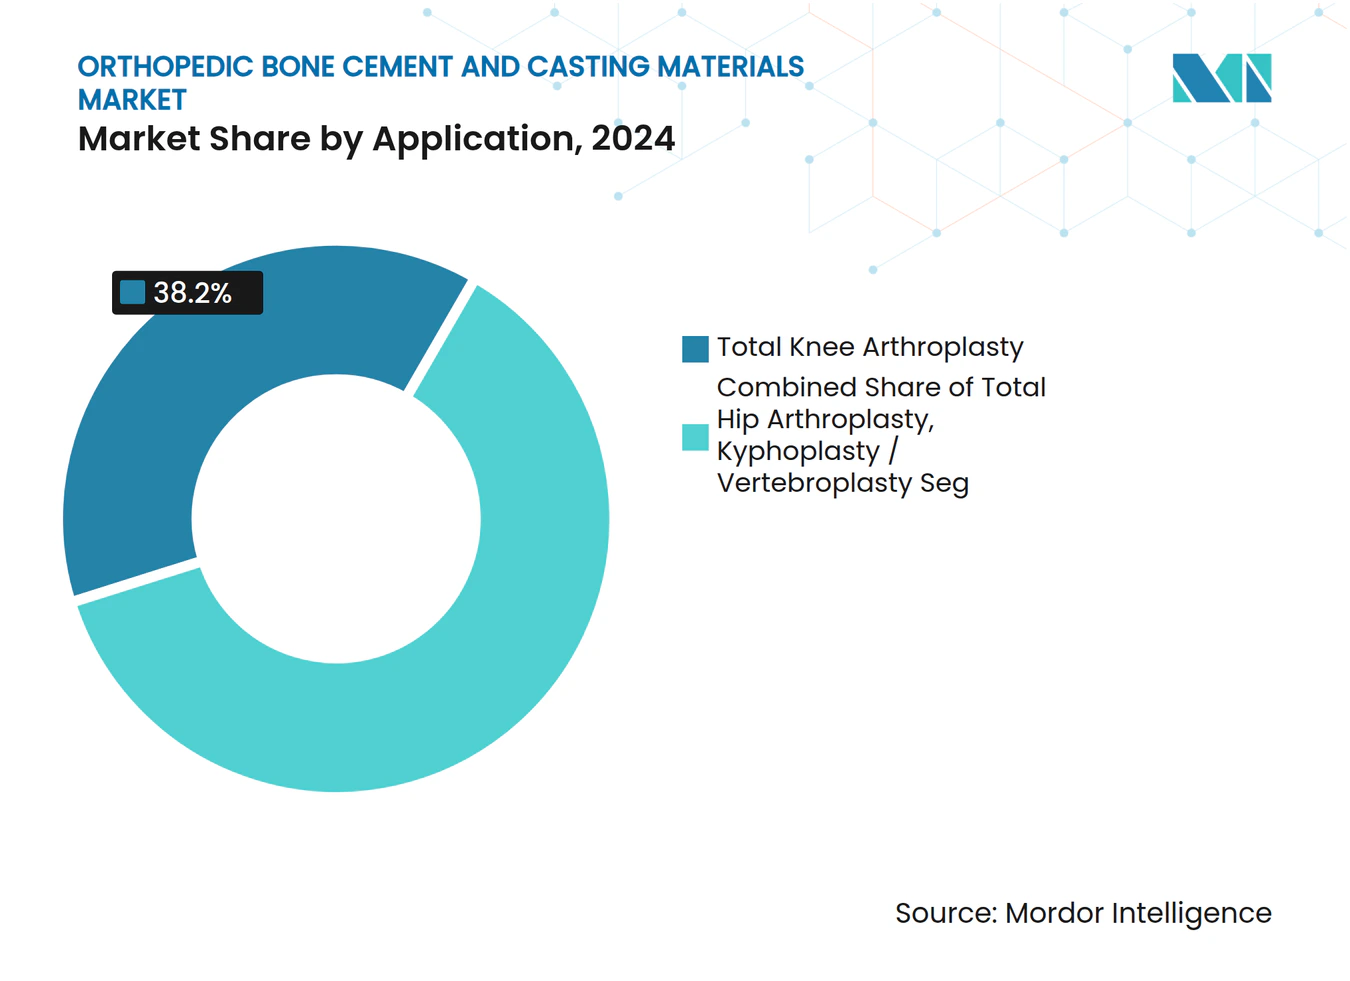
- Por aplicação, a artroplastia total do joelho capturou 38,22% da participação de receita em 2024, enquanto a artroplastia total do quadril avança a um CAGR de 6,91% até 2030.
- Por utilizador final, os hospitais detinham uma participação de 60,56% em 2024, enquanto os centros cirúrgicos ambulatoriais estão projetados para expandir a um CAGR de 7,34% até 2030.
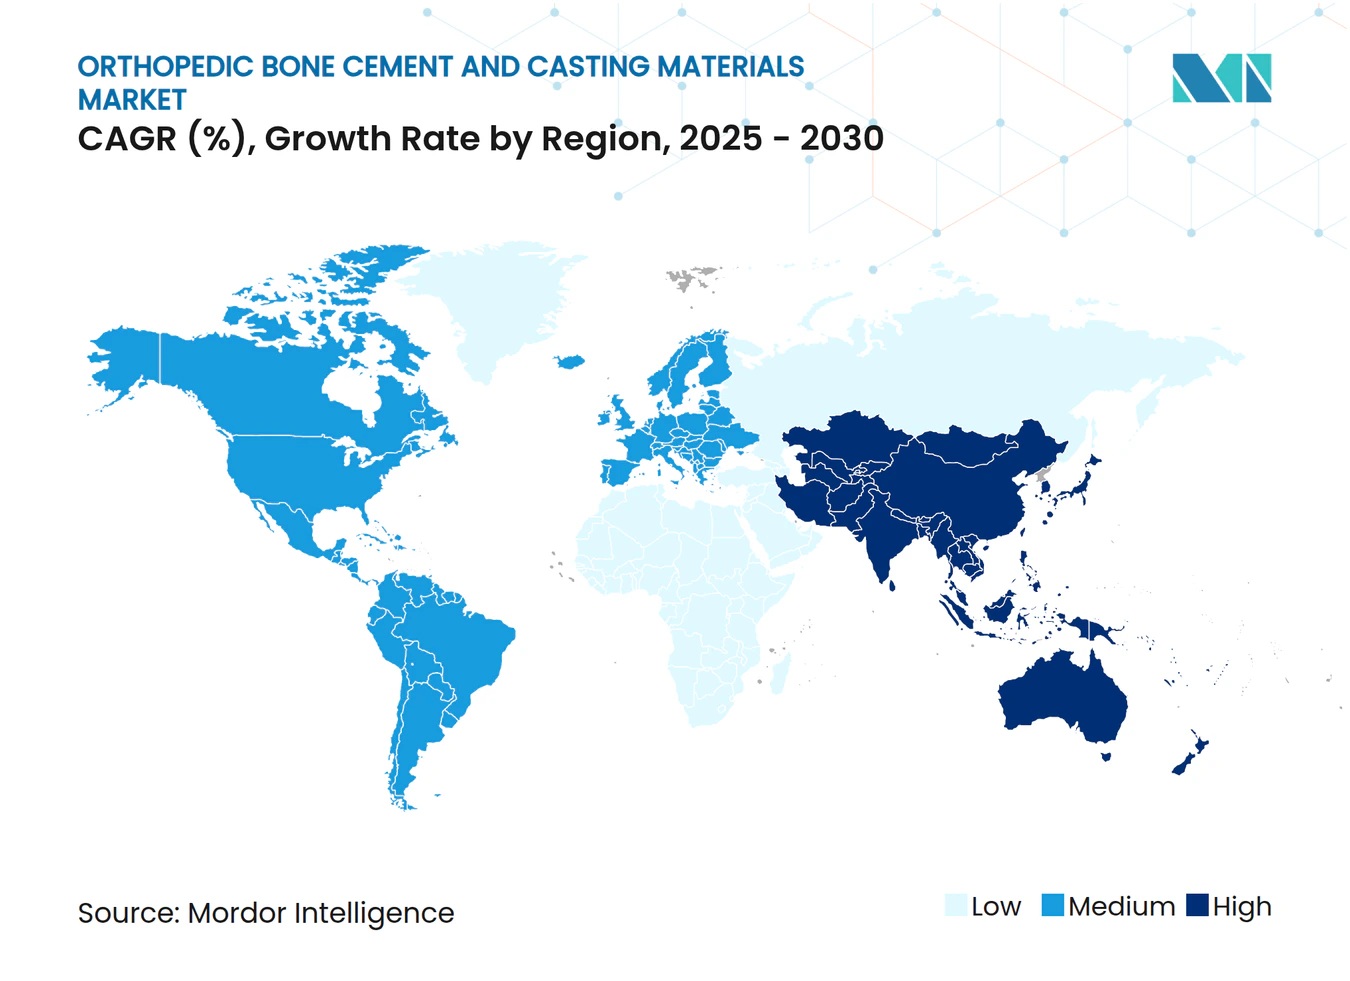
- Por geografia, a América do Norte detinha uma participação de 45,62% em 2024; a região Ásia-Pacífico é a de crescimento mais rápido, com um CAGR de 7,22% de 2024 a 2030.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Número Crescente de Casos de Trauma e Acidentes de Trânsito | +0.8% | Global, com maior impacto em países de baixa e média renda | Médio prazo (2-4 anos) |
| Volume Crescente de Cirurgias de Substituição Articular e da Coluna Vertebral | +1.2% | América do Norte e Europa como primárias, Ásia-Pacífico emergente | Longo prazo (≥ 4 anos) |
| Prevalência Crescente de Osteoporose em Populações Envelhecidas | +1.0% | Global, concentrado em economias desenvolvidas | Longo prazo (≥ 4 anos) |
| Rápida Adoção de Cimentos Ósseos com Antibiótico Incorporado | +0.9% | Global, liderado por demografias propensas a infeções | Médio prazo (2-4 anos) |
| Migração para Centros Cirúrgicos Ambulatoriais: Procura por Cimentos de Cura Rápida | +0.7% | América do Norte como primária, Europa seguindo | Curto prazo (≤ 2 anos) |
| Cimentos Bioativos Imprimíveis em 3D Permitem Personalização | +0.6% | Mercados de saúde avançados inicialmente | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Número Crescente de Casos de Trauma e Acidentes de Trânsito
As lesões musculoesqueléticas variam entre 779 e 1.574 por 100.000 pessoas-ano em países de baixa e média renda, sendo que 59,4% decorrem de acidentes de trânsito.[1] As fraturas dos membros inferiores constituem 67,4% desses casos de trauma que requerem cirurgia. O reforço com cimento reduz a incidência de corte de parafusos em fraturas trocantéricas geriátricas de 5% para 0%, alinhando-se com a preferência cirúrgica. Consequentemente, uma procura geográfica concentrada surge em regiões com infraestrutura de segurança no trânsito subdesenvolvida. A incidência persistente de traumatismos sustenta os volumes de base para o mercado de cimento ósseo ortopédico e materiais de moldagem.
Volume Crescente de Cirurgias de Substituição Articular e da Coluna Vertebral
Espera-se que os procedimentos de artroplastia total do quadril tripliquem de 498.000 em 2020 para 1.429.000 até 2040, enquanto a artroplastia total do joelho poderá ultrapassar 3,4 milhões no mesmo horizonte. No âmbito do Medicare, os casos de quadril e joelho estão projetados para exceder 3,9 milhões de procedimentos até 2060. A fixação cimentada proporciona 90% de sobrevivência entre 15-20 anos, sustentando a confiança profissional. A vertebroplastia e a cifoplastia espinhais ampliam ainda mais a utilização do cimento, particularmente em fraturas de compressão osteoporóticas. Os dados sustentam coletivamente um pilar de crescimento duradouro para o tamanho do mercado de cimento ósseo ortopédico e materiais de moldagem.
Prevalência Crescente de Osteoporose em Populações Envelhecidas
A China sozinha alberga entre 145,86 e 317,54 milhões de adultos com osteoporose, representando até 29,49% de prevalência dependendo dos critérios de diagnóstico. A Fundação Internacional de Osteoporose alerta que a incidência global de fraturas do quadril pode duplicar até 2050, potencialmente atingindo 37 milhões de fraturas de fragilidade anualmente. A deterioração da qualidade óssea exige o uso de reforço com cimento na fixação articular e espinhal, fortalecendo assim a procura por produtos. As economias desenvolvidas suportam o maior impacto à medida que as pirâmides populacionais se invertem, alinhando o consumo de cimento com as tendências de envelhecimento demográfico. O mercado de cimento ósseo ortopédico e materiais de moldagem, portanto, reflete a epidemiologia mais ampla da osteoporose.
Rápida Adoção de Cimentos Ósseos com Antibiótico Incorporado
A infeção periprotética articular permanece uma das principais causas de revisão; a administração local de antibiótico por meio de espaçadores de cimento alcança até 100% de sucesso em cenários de desbridamento e entre 82-100% em revisões de estágio único. As autorizações da FDA ampliaram as indicações, incentivando a adoção global. Formulações de alta dose e multiagente abordam perfis estafilocócicos resistentes quando a rifampicina está contraindicada. Os incentivos económicos para reduzir revisões dispendiosas impulsionam ainda mais a adoção, aumentando a participação de mercado de cimento ósseo ortopédico e materiais de moldagem dos produtos com antibiótico incorporado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Elevado Custo das Cirurgias Ortopédicas | -0.6% | Global, agudo em mercados sensíveis ao custo | Médio prazo (2-4 anos) |
| Síndrome de Implantação de Cimento Ósseo e Outras Complicações | -0.4% | Global, maior em populações idosas | Curto prazo (≤ 2 anos) |
| Obstáculos Regulatórios Rigorosos para Novos Aditivos | -0.3% | Jurisdições regulatórias avançadas | Longo prazo (≥ 4 anos) |
| Preocupação ESG com Emissões de MMA a Influenciar a Aquisição | -0.2% | Europa e América do Norte principalmente | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Custo das Cirurgias Ortopédicas
As pressões económicas restringem a expansão do mercado à medida que os sistemas de saúde enfrentam o aumento dos custos dos procedimentos ortopédicos e a redução das taxas de reembolso, criando barreiras de acesso para populações de pacientes sensíveis ao custo. A França deverá reduzir o reembolso em 5,7% em 2025 e planeia reduções de 25% até 2027, o que poderá levar a escassez de implantes. O encargo económico afeta particularmente os hospitais de rede de segurança social que tratam populações sem seguro, com uma perda média de USD 1.846 por internamento ortopédico devido à cobertura de reembolso inadequada. As pressões de contenção de custos levam os sistemas de saúde a modelos de aquisição baseados em valor que examinam os custos do cimento em relação aos resultados clínicos, potencialmente limitando a adoção de formulações premium. Tais pressões económicas podem adiar procedimentos eletivos e promover aquisições sensíveis ao preço, moderando assim o crescimento do mercado de cimento ósseo ortopédico e materiais de moldagem.
Síndrome de Implantação de Cimento Ósseo e Outras Complicações
As complicações clínicas associadas ao uso de cimento criam barreiras de adoção e preocupações de responsabilidade que influenciam a tomada de decisão cirúrgica e os protocolos de procedimentos. A incidência da síndrome de implantação de cimento ósseo (BCIS) chega a 4,3% e acarreta um risco notável de mortalidade perioperatória.[2] As pesquisas não encontram efeito protetor na exclusão de pacientes com doenças cardíacas, implicando uma suscetibilidade ampla. As preocupações com necrose térmica e toxicidade do monómero levam alguns cirurgiões a optar pela fixação sem cimento, particularmente para grupos mais jovens. Programas de sensibilização e modificações de técnica mitigam parcialmente o risco, mas o perfil de complicações ainda restringe o mercado de cimento ósseo ortopédico e materiais de moldagem.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
Domínio do PMMA Enfrenta Desafio BioativoO PMMA detinha 78,86% da participação no mercado de cimento ósseo ortopédico e materiais de moldagem em 2024, refletindo a familiaridade dos cirurgiões e décadas de dados de resultados. O tamanho do segmento atingiu USD 600 milhões, mas o seu CAGR previsto fica atrás dos rivais bioativos a 4,8%.[3] As misturas de fosfato de cálcio e cerâmica lideram o crescimento a 6,16%, pois promovem a osteointegração e possuem propriedades antibacterianas intrínsecas. As misturas acrílicas ocupam uma posição de transição, oferecendo resistência aprimorada mas diferenciação limitada. Os cimentos reforçados com bio-vidro e nanotântalo melhoram a visibilidade de imagem e a sinalização osteogénica, com ensaios piloto alcançando resistências à compressão superiores a 100 MPa. Ao longo do horizonte de previsão, o PMMA retém volumes maiores, enquanto os novos participantes bioativos progressivamente corroem a participação nos nichos de alto desempenho do mercado de cimento ósseo ortopédico e materiais de moldagem.
Clinicamente, a cura exotérmica do PMMA, o odor do metilmetacrilato e a capacidade limitada de ligação óssea contrastam com a química cerâmica que imita as fases minerais. Os esquemas de reembolso ainda recompensam o menor custo unitário do PMMA, mas os casos propensos a infeção e osteoporóticos levam os cirurgiões a alternativas com antibiótico incorporado ou à base de cálcio. As vias regulatórias permanecem mais claras para o PMMA sob os controlos especiais de Classe II da FDA. Enquanto isso, o Regulamento de Dispositivos Médicos da Europa (MDR) pode acelerar a adoção de novas químicas à medida que os fabricantes harmonizam os pacotes de evidências entre regiões, mantendo a tensão competitiva dentro do mercado de cimento ósseo ortopédico e materiais de moldagem.


Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Viscosidade do Produto:
Formulações de Média Viscosidade Ancoram a Rotina ClínicaOs cimentos de média viscosidade representaram 46,12% do tamanho do mercado de cimento ósseo ortopédico e materiais de moldagem em 2024, avaliados em aproximadamente USD 352 milhões. Os cirurgiões apreciam o tempo de trabalho equilibrado de 4-6 minutos e a profundidade de penetração, adequados tanto para artroplastia quanto para aplicações de trauma. Os produtos de alta viscosidade expandem a um CAGR de 6,68%, preferidos no aumento vertebral e em revisões complexas do joelho, onde a redução de extravasamento mitiga complicações neurológicas. As opções de baixa viscosidade permanecem em nicho, aplicadas quando a infiltração cancellosa profunda é primordial.
Os fabricantes utilizam sistemas de mistura selados para minimizar a porosidade e refinar os perfis de viscosidade — o crescimento de alta viscosidade beneficia da adoção da cifoplastia dada a criação controlada de cavidade com balão. Por outro lado, as linhas de baixa viscosidade enfrentam dificuldades nos centros cirúrgicos ambulatoriais devido aos longos tempos de preparação. Ao longo do horizonte, a segmentação por viscosidade alinha-se estreitamente com mudanças nos ambientes de procedimentos, assegurando relevância contínua para portfólios de produtos diversificados no mercado de cimento ósseo ortopédico e materiais de moldagem.
Por Aplicação:
Joelho Lidera, Quadril AceleraA artroplastia total do joelho detinha uma participação de 38,22%, traduzindo-se em USD 292 milhões em vendas de cimento em 2024. O uso da fixação tibial cimentada com respaldo de diretrizes preserva a dominância do joelho. No entanto, o CAGR de 6,91% da artroplastia do quadril supera o do joelho, à medida que populações envelhecidas mas ativas buscam restauração da mobilidade. Os procedimentos vertebrais, incluindo a cifoplastia, registam expansão constante por meio de programas de gestão da osteoporose, enquanto o reforço em trauma estabiliza a fixação de parafusos em osso fraco.
O consumo de cimento no joelho beneficia da adoção de protocolos de mistura padronizados e mandatos de dopagem com antibiótico em grupos com risco de infeção. O crescimento do quadril reflete designs avançados de haste compatíveis com técnicas cimentadas e não cimentadas, mantendo os volumes de cimento intactos para casos de revisão ou osteoporóticos. Enquanto isso, as alternativas sem cimento estão a ganhar força entre adultos mais jovens, introduzindo uma sub-segmentação matizada que os fornecedores devem navegar para proteger a participação no mercado de cimento ósseo ortopédico e materiais de moldagem.

Nota: As participações de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Utilizador Final:
Hospitais Permanecem como Âncora Perante a Expansão dos Centros Cirúrgicos AmbulatoriaisOs hospitais representaram 60,56% do valor de 2024, totalizando USD 462 milhões. Os centros de trauma integrados e os programas terciários de substituição articular asseguram compras estáveis de cimento. Porém, a receita dos centros cirúrgicos ambulatoriais está prevista para crescer a um CAGR de 7,34% de 2025 a 2030, à medida que os pagadores priorizam o atendimento ambulatorial. As clínicas ortopédicas especializadas, embora menores, capitalizam sobre a procura por implantes personalizados e imagiologia avançada.
Os hospitais favorecem a aquisição em volume e contratos baseados em valor, que pressionam os fornecedores nos preços enquanto asseguram a certeza de volume. Os centros cirúrgicos ambulatoriais requerem formulações de cura rápida e kits de mistura compactos para agilizar a rotatividade. Os fornecedores que oferecem eficiências de embalagem e químicas de presa rápida ganham vantagem competitiva. Coletivamente, o direcionamento adaptativo ao utilizador final apoia a expansão equilibrada no mercado de cimento ósseo ortopédico e materiais de moldagem.
Análise Geográfica
Mercado de Cimento Ósseo Ortopédico e Materiais de Imobilização da América do Norte
A América do Norte contribuiu com 45,62% da receita global em 2024, sustentada pela alta densidade de procedimentos e pelo reembolso Medicare de substituições articulares. Apesar da compressão dos pagamentos, a região mantém liderança tecnológica e fomenta o crescimento dos centros cirúrgicos ambulatoriais. Os episódios de quadril e joelho continuam a crescer, sustentando a demanda por cimento mesmo com as opções sem cimento ganhando cobertura midiática. As aprovações 510(k) da FDA para variantes com antibiótico incorporado consolidam ainda mais os portfólios dos fornecedores.
Mercado de Cimento Ósseo Ortopédico e Materiais de Imobilização da Ásia-Pacífico
A Ásia-Pacífico registra o CAGR mais rápido de 7,22%, impulsionado pela base de 145,86 a 317,54 milhões de pacientes com osteoporose na China. A expansão da cobertura universal na China e na Índia financia um maior volume de cirurgias eletivas, embora a sensibilidade a preços exija uma oferta de produtos em camadas. Os produtores locais fornecem PMMA com boa relação custo-benefício, enquanto as empresas multinacionais introduzem linhas bioativas premium. A harmonização gradual das regulamentações de dispositivos na ASEAN e a reforma da NMPA aceleram os prazos de entrada no mercado.
Mercado de Cimento Ósseo Ortopédico e Materiais de Imobilização da Europa
A Europa apresenta perspectivas mistas sob os rigorosos requisitos do MDR e a austeridade nos reembolsos. Os cortes tarifários planejados de 25% em implantes na França ilustram a pressão sobre os orçamentos hospitalares. Ainda assim, Alemanha, Reino Unido e Escandinávia sustentam altos volumes de revisões de alto padrão, favorecendo cimentos com antibiótico incorporado. Os mandatos de sustentabilidade estimulam a demanda por formulações com baixo teor de COV, impulsionando investimentos em P&D.
Panorama Competitivo
Concentração do Mercado
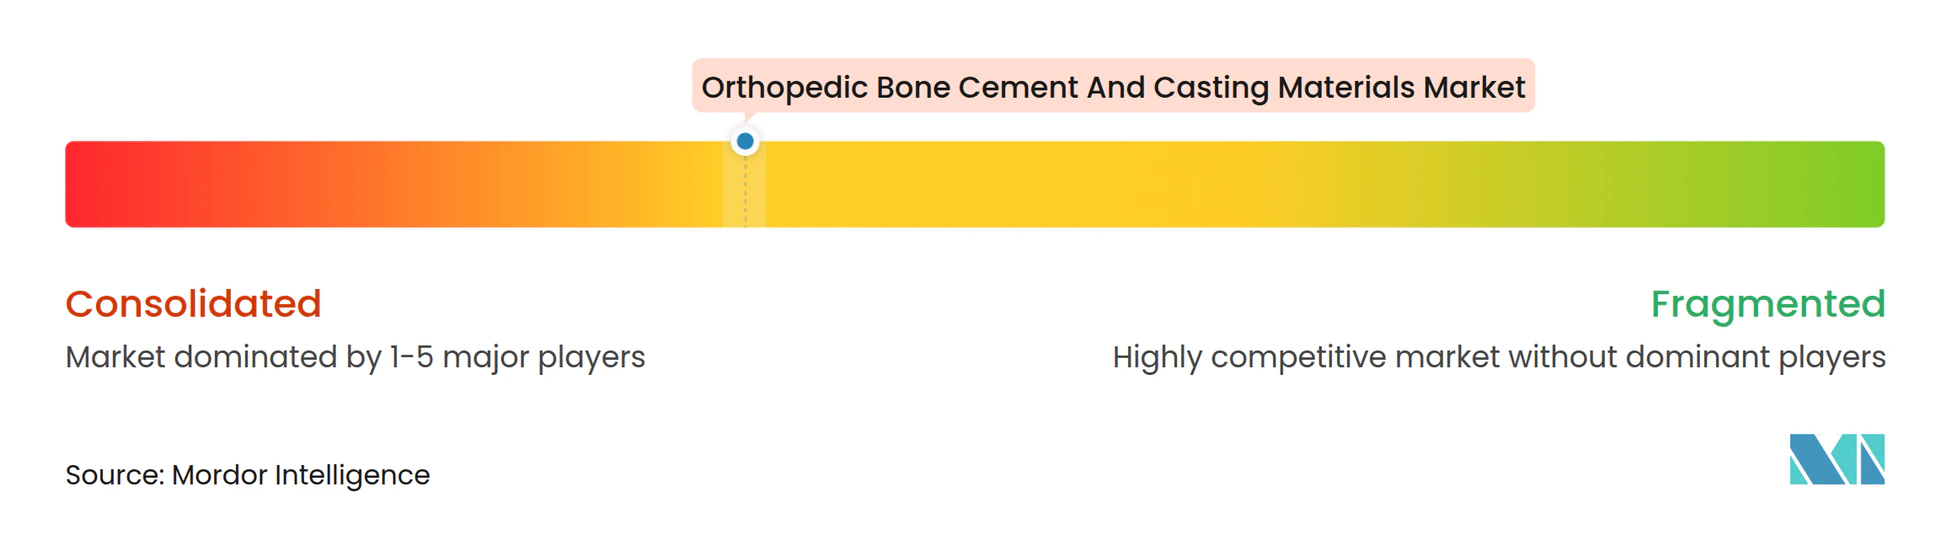
O setor de cimento ósseo ortopédico é moderadamente consolidado. Cinco fornecedores líderes respondem por uma parcela substancial da receita global, refletindo a escala de fabricação estabelecida e a acuidade regulatória. A amplitude do portfólio abrange PMMA padrão, variantes com antibiótico incorporado e misturas de alta viscosidade. O Joelho Parcial Sem Cimento Oxford da Zimmer Biomet obteve o estatuto de dispositivo inovador da FDA em 2024, sublinhando o seu posicionamento dual compatível com e sem cimento. As vendas líquidas de 2024 da empresa cresceram 4,3% em termos anuais para USD 2,023 bilhões, demonstrando impulso sustentado em joelhos e quadris.
A Enovis expandiu a sua presença em reconstrução ao adquirir a LimaCorporate, adicionando implantes de Titânio Trabecular impressos em 3D que se integram com métodos de fixação cimentados e não cimentados. A Smith+Nephew reportou crescimento subjacente de 3,2% da receita ortopédica no primeiro trimestre de 2025, alavancando o Joelho Journey II e a expansão do segmento de Outra Reconstrução. As startups perseguem adjacências de bio-vidro e nano-prata antibacteriana, embora os custos regulatórios possam dificultar a comercialização.
Os temas estratégicos incluem embalagens direcionadas a centros cirúrgicos ambulatoriais, formulações orientadas para ESG e consolas de mistura assistidas por IA visando a precisão de dosagem. Os fornecedores também investem em plataformas de educação de cirurgiões para preservar a fidelização diante da narrativa de implantes sem cimento. No geral, a inovação sustentada e as fusões e aquisições seletivas deverão manter estável a intensidade competitiva, ao mesmo tempo que fomentam tecnologias progressivas no mercado de cimento ósseo ortopédico e materiais de moldagem.
Líderes do Setor de Cimento Ósseo Ortopédico e Materiais de Moldagem
-
Stryker Corporation
-
Synimed SARL
-
Smith & Nephew plc
-
Zimmer Biomet Holdings Inc.
-
Johnson & Johnson (DePuy Synthes)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cimento Ósseo Ortopédico e Materiais de Imobilização Empresas cobertas neste relatório
- Aap Implantate AG
- Arthrex
- BAOT Biomaterials
- Coligne AG
- DJO Global
- Elite-Medical (Sun-Summit)
- Exactech
- G21 s.r.l.
- Heraeus Medical
- Johnson & Johnson
- Medtronic
- Osartis GmbH
- Scanos Medical
- Shanghai Puwei Medical
- Smiths Group
- Stryker
- Subiton Laboratorios S.A.
- Synimed
- Tecres SpA
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Cimento Ósseo Ortopédico e Materiais de Imobilização
- Março de 2025: A Zimmer Biomet lançou os cimentos com antibiótico Tekcem 1G e Tekcem 3G na Índia para fixação de artroplastia primária e de revisão.
- Maio de 2024: A OsteoRemedies LLC recebeu autorização da FDA para expandir o uso do seu cimento ósseo com antibiótico duplo Spectrum GV em procedimentos de artroplastia total do quadril de revisão.
- Abril de 2024: Os casos de artroplastia documentados globalmente utilizando cimento PALACOS ultrapassaram 40 milhões, marcando seis décadas de disponibilidade comercial.
Âmbito do Relatório do Mercado Global de Cimento Ósseo Ortopédico e Materiais de Moldagem
De acordo com o âmbito do relatório, o cimento ósseo pode ser definido como biomateriais obtidos pela mistura de uma fase em pó e uma fase líquida, que podem ser moldados e implantados como pasta e implantados no interior do corpo. O cimento ósseo ortopédico ajuda a suportar e reforçar articulações protéticas e ossos fraturados. O mercado de cimento ósseo ortopédico e materiais de moldagem é segmentado por material (Polimetilmetacrilato, ou PMMA), cerâmica, acrílico e outros materiais, e geografia (América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul). O relatório de mercado também abrange os tamanhos de mercado estimados e as tendências para 17 países diferentes nas principais regiões globalmente. O relatório oferece o valor (em USD milhões) para os segmentos acima.
Visão geral da segmentação
| PMMA |
| Fosfato de Cálcio / Cerâmica |
| Misturas Acrílicas e Co-Polímeros |
| Bio-vidro e Outros Materiais Avançados |
| Baixa Viscosidade |
| Média Viscosidade |
| Alta Viscosidade |
| Artroplastia Total do Quadril |
| Artroplastia Total do Joelho |
| Cifoplastia / Vertebroplastia |
| Fixação de Trauma e Fraturas |
| Hospitais |
| Centros Cirúrgicos Ambulatoriais |
| Clínicas Ortopédicas Especializadas |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | CCG |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Material | PMMA | |
| Fosfato de Cálcio / Cerâmica | ||
| Misturas Acrílicas e Co-Polímeros | ||
| Bio-vidro e Outros Materiais Avançados | ||
| Por Viscosidade do Produto | Baixa Viscosidade | |
| Média Viscosidade | ||
| Alta Viscosidade | ||
| Por Aplicação | Artroplastia Total do Quadril | |
| Artroplastia Total do Joelho | ||
| Cifoplastia / Vertebroplastia | ||
| Fixação de Trauma e Fraturas | ||
| Por Utilizador Final | Hospitais | |
| Centros Cirúrgicos Ambulatoriais | ||
| Clínicas Ortopédicas Especializadas | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | CCG | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado de cimento ósseo ortopédico e materiais de moldagem até 2030?
As previsões situam o mercado em USD 985,54 milhões em 2030 com um CAGR de 5,25%.
Qual material domina atualmente a procura de cimento ósseo ortopédico?
O polimetilmetacrilato detém uma participação de 78,86% devido a décadas de uso clínico.
Por que os centros cirúrgicos ambulatoriais são importantes para a futura procura de cimento?
Os centros cirúrgicos ambulatoriais estão a crescer a um CAGR de 7,34%, e o seu ambiente de alta rotatividade favorece formulações de cimento de cura rápida.
Como os cimentos com antibiótico incorporado influenciarão as taxas de cirurgias de revisão?
A administração local de antibiótico demonstrou até 100% de controlo de infeção em contextos de desbridamento, reduzindo revisões dispendiosas.
Qual região deverá registar o crescimento mais rápido?
A Ásia-Pacífico lidera com um CAGR de 7,22%, impulsionado por grandes populações com osteoporose e crescente capacidade cirúrgica.
Que fatores ambientais estão a moldar o desenvolvimento de produtos?
Os enquadramentos ESG incentivam químicas de baixo teor de COV e com redução de MMA, pressionando os fornecedores a adotar formulações sustentáveis.