
Tamanho e Participação do Mercado de Vidro Revestido Online para Aplicação em Construção
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
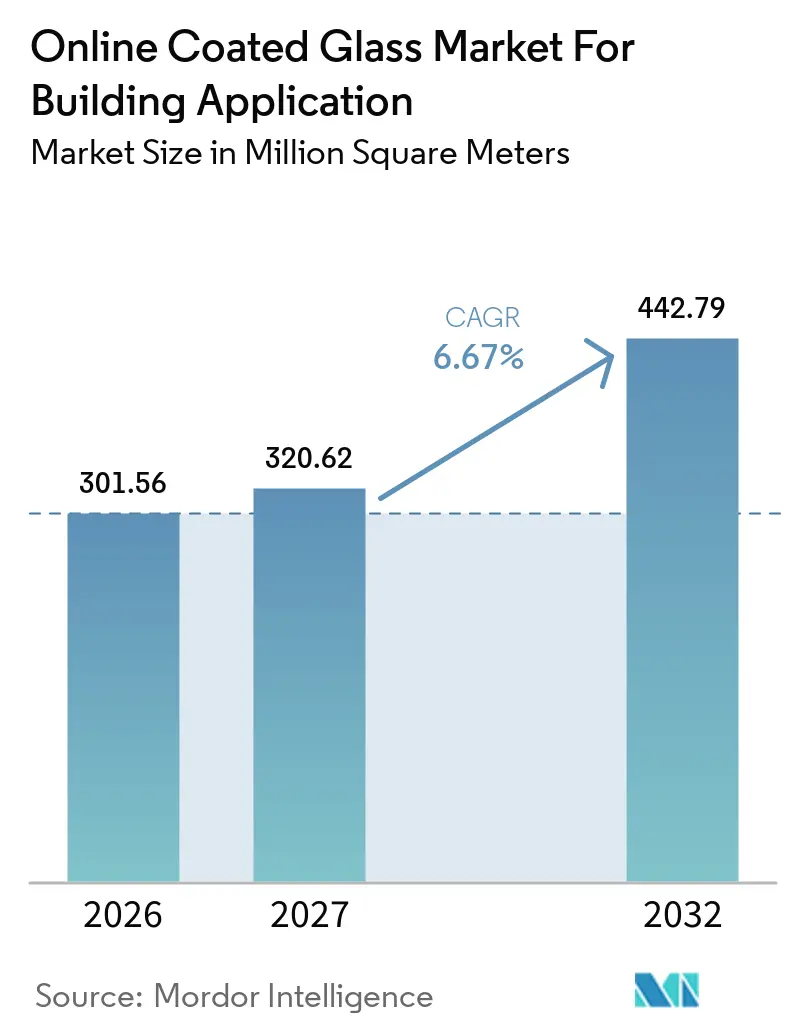
| Volume do Mercado (2027) | 320.62 Milhões de metros quadrados |
| Volume do Mercado (2032) | 442.79 Milhões de metros quadrados |
| Taxa de crescimento (2027 - 2032) | 6.67 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
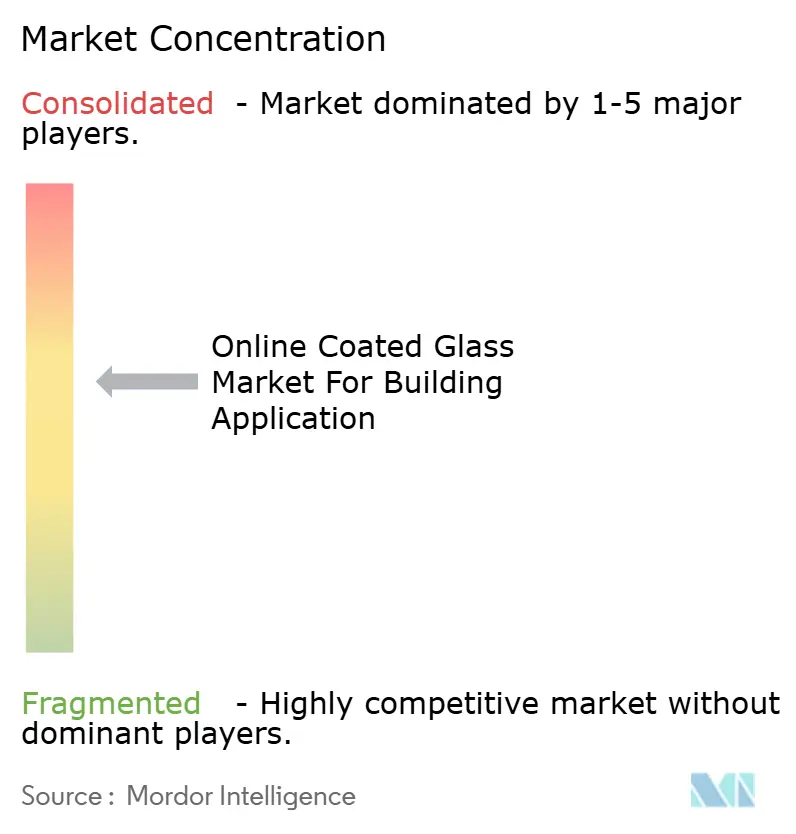
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Revestido Online para Aplicação em Construção pela Mordor Intelligence
O tamanho do mercado de vidro revestido online para aplicação em construção foi estimado em 301,56 milhões de metros quadrados em 2026 e está projetado para crescer de 320,62 milhões de metros quadrados em 2027 para 442,79 milhões de metros quadrados até 2032, a um CAGR de 6,67% durante o período de previsão (2027-2032). O mercado de vidro revestido online para aplicações em construção fornece fachadas comerciais e envoltórias de edifícios envidraçados com revestimentos aplicados durante a produção de vidro float, um processo comumente denominado produção pirolítica ou de revestimento duro. Este processo em linha produz uma superfície durável que suporta tratamento térmico e fabricação, sustenta alta produção em volume e geralmente apresenta um custo unitário inferior ao dos produtos pulverizados por magnetron fora de linha. As regulamentações de desempenho energético nos principais mercados de construção estão aumentando a demanda por vidraças com propriedades documentadas de isolamento térmico e controle solar, enquanto os gastos com eficiência em edificações estão projetados para superar 5,9 bilhões de USD até 2030 para apoiar uma trajetória de emissões líquidas zero. O mercado de vidro revestido online para aplicações em construção também se beneficia da atividade de retrofit, pois o estoque de edificações existentes frequentemente requer melhor desempenho das janelas, particularmente onde os códigos de construção, programas de certificação, metas de energia do portfólio e a idade das esquadrias instaladas influenciam as decisões de renovação. Produtos Low-E de alto desempenho fora de linha permanecem um risco de substituição em aplicações sujeitas a requisitos rigorosos de valor U. No entanto, o vidro de revestimento duro durável mantém um papel prático em envoltórias comerciais e em muitas aplicações de substituição sensíveis ao custo, onde os fabricantes valorizam a resiliência de manuseio do revestimento.
Principais Conclusões do Relatório
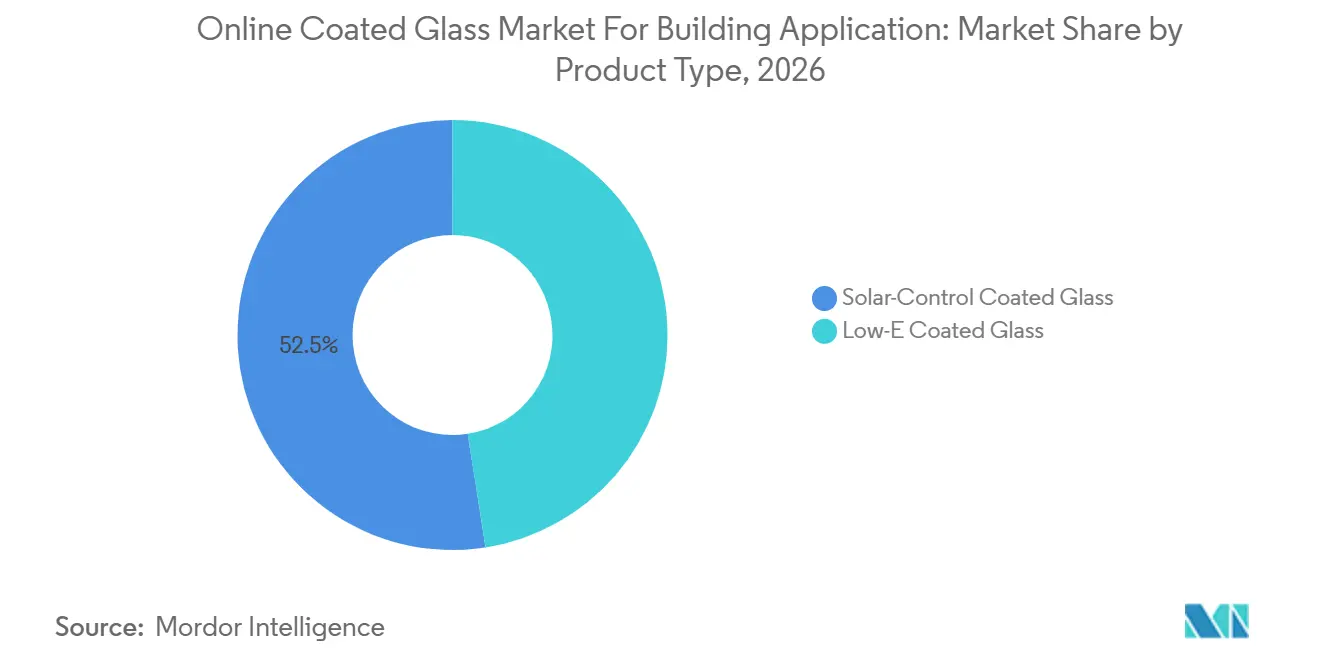
- Por tipo de produto, o Vidro Revestido de Controle Solar detinha 52,45% da participação do mercado de vidro revestido online para aplicação em construção em 2026, enquanto o Vidro Revestido Low-E está projetado para crescer a um CAGR de 7,75% até 2032.
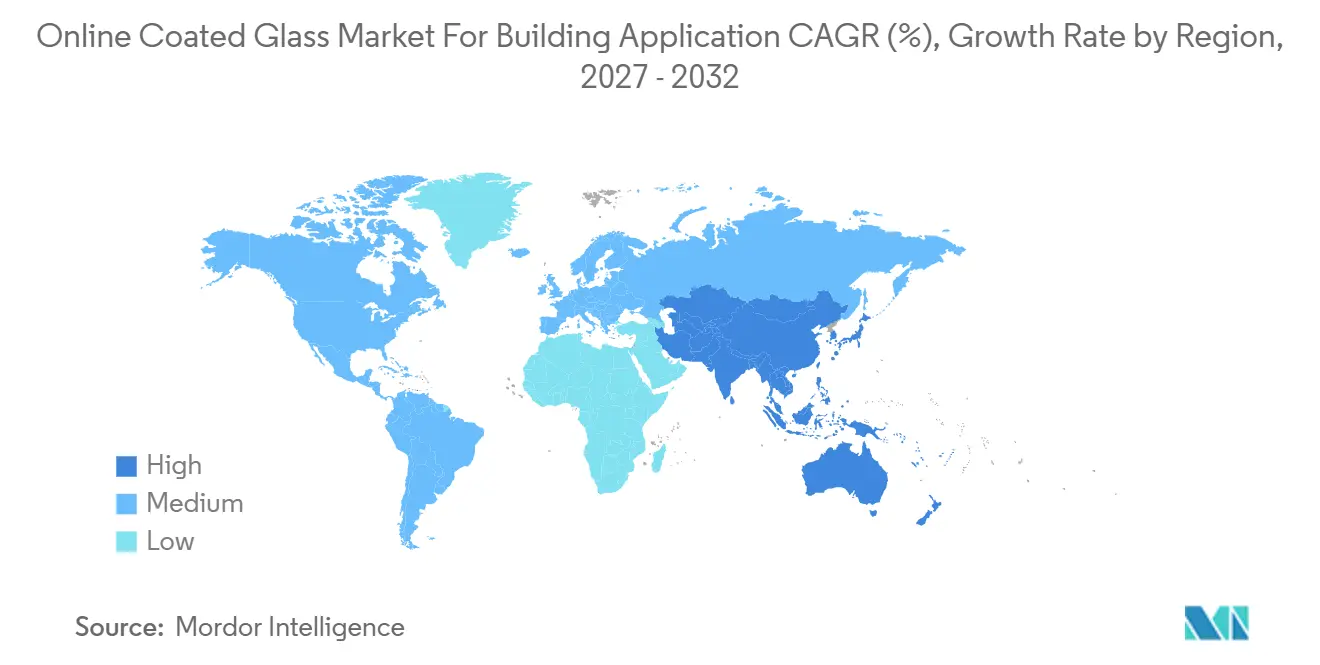
- Por geografia, a Ásia-Pacífico representou 44,11% da participação do mercado de vidro revestido online para aplicações em construção em 2026 e está prevista para expandir a um CAGR de 7,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Insights e Tendências do Mercado de Vidro Revestido Online para Aplicação em Construção
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Rigorização dos Códigos de Desempenho Energético de Edificações | +2.1% | Global, com impulso primário na UE, América do Norte, Coreia do Sul e China | Curto prazo (≤ 2 anos) |
| Certificação de Edificações Verdes e Construção de Emissões Líquidas Zero | +1.8% | Global, concentrado na China Continental, Índia, EUA e Emirados Árabes Unidos | Médio prazo (2-4 anos) |
| Construção Comercial e Expansão de Fachadas | +1.4% | Ásia-Pacífico, com transbordamento para o Oriente Médio e América do Sul | Médio prazo (2-4 anos) |
| Retrofit de Edificações e Substituição de Esquadrias Envelhecidas | +1.2% | América do Norte e Europa, estendendo-se para centros urbanos maduros da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Documentação de Desempenho, Declarações Ambientais de Produto (DAPs) e Conformidade em Aquisições | +0.7% | Global, com maior influência regulatória na UE e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Rigorização dos Códigos de Desempenho Energético de Edificações
Os códigos de energia para edificações de caráter obrigatório são um impulsionador direto da demanda por vidro revestido online em aplicações de construção, pois tornam o desempenho das vidraças um requisito formal de especificação, e não uma atualização opcional de produto. A cidade de Nova York começou a aplicar o Código de Conservação de Energia de Nova York de 2025 (NYCECC) para novos projetos protocolados em 30 de março de 2026, com requisitos mais rigorosos de fator U de esquadrias e coeficiente de ganho de calor solar conforme a ASHRAE 90.1[1]. O Regulamento Delegado da Comissão (UE) 2025/1511 exige que os Estados-Membros da UE calculem os níveis de desempenho energético de custo ótimo para edifícios novos e existentes utilizando períodos de cálculo do ciclo de vida de pelo menos 30 anos, tornando o desempenho das janelas parte de uma avaliação de custo de edificação de longo prazo, e não uma escolha de material de curto prazo. O regulamento fornece valores U de janela de referência ilustrativos de 1,9 W/m²K a 5,7 W/m²K e exige planos de remediação quando os requisitos nacionais se desviam em mais de 15% dos níveis de custo ótimo. O padrão DB37/T5155-2025 de Shandong para edifícios públicos entrou em vigor em maio de 2025, enquanto a Nova Área de Xiong'an exige vidro de economia de energia em novos projetos, indicando que os requisitos de desempenho também estão sendo aplicados por meio de normas de construção regionais na China. Para o mercado de vidro revestido online, o vidro de revestimento duro pode ser temperado em linha sem requisitos de remoção de bordas, apoiando aplicações monolíticas em zonas climáticas onde configurações de painel único em conformidade com os códigos são adequadas e onde a simplicidade de instalação tem valor prático.
Certificação de Edificações Verdes e Construção de Emissões Líquidas Zero
A certificação de edificações verdes apoia o mercado de vidro revestido online para aplicações em construção ao aumentar a demanda por desempenho documentado de materiais, menor consumo de energia operacional e informações sobre produtos que podem ser analisadas durante a certificação de projetos. Mais de 7.500 projetos comerciais receberam certificação LEED globalmente em 2025, cobrindo mais de 147 milhões de metros quadrados brutos. A China Continental liderou os mercados fora dos EUA com 1.939 projetos certificados totalizando 26,6 milhões de metros quadrados brutos, enquanto a Índia teve 611 projetos totalizando 16,1 milhões de metros quadrados brutos, ressaltando a importância desses países na construção comercial certificada. A Índia registrou mais certificações para edifícios existentes do que para novos, apontando para um papel maior de retrofit na construção certificada e criando condições nas quais o vidro de substituição pode ser considerado juntamente com melhorias mais amplas na envoltória. O Vietnã entrou no Top 10 do LEED em 2025, indicando uma adoção mais ampla dos requisitos de edificações verdes nos centros de manufatura do Sudeste Asiático. Para o mercado de vidro revestido online, as declarações ambientais de produto podem fortalecer a adequação do vidro pirolítico, pois os caminhos de materiais do LEED consideram a documentação verificada de produtos, e as superfícies de revestimento duro podem reduzir danos durante a instalação em grandes conjuntos de fachadas cortina.
Construção Comercial e Expansão de Fachadas
A construção comercial na Ásia-Pacífico e no Oriente Médio cria demanda por vidro revestido online em aplicações de construção, particularmente onde os incorporadores utilizam extensas áreas envidraçadas em edifícios com alta ocupação ou longos horários de operação. Torres mistas de grande altura, aeroportos e instalações de trânsito integradas utilizam extensas áreas envidraçadas e requerem desempenho de controle solar para gerenciar a exposição ao calor solar e apoiar condições de conforto interno mais previsíveis. Na Coreia do Sul, o vidro Low-E representou 40% do mercado doméstico de vidro arquitetônico em 2025, à medida que as especificações comerciais e o programa de Edificações de Energia Zero afetaram os requisitos de compra. Essa mudança mostra como os padrões de desempenho de edificações podem influenciar a seleção de vidraças dentro de um ciclo de planejamento curto quando as regras de conformidade são aplicadas a projetos públicos e comerciais. Em janeiro de 2026, a Xinyi Glass assinou um acordo de cooperação com a MODON da Arábia Saudita para uma base de produção de 386 milhões de USD cobrindo vidro float, vidro automotivo e vidro Low-E de economia de energia. A instalação abrange mais de 350.000 metros quadrados e atende aos mercados saudita e regional do Oriente Médio e África, apoiando os objetivos de manufatura avançada e localização industrial da Visão 2030 da Arábia Saudita. Os inquilinos comerciais exigem cada vez mais desempenho verificado de controle solar para modelos de custo de energia e divulgações Ambientais, Sociais e de Governança (ESG), atribuindo maior peso à documentação de desempenho durante a seleção de produtos e reduzindo o papel das decisões de compra baseadas puramente em commodities.
Retrofit de Edificações e Substituição de Esquadrias Envelhecidas
A substituição de janelas em edifícios existentes oferece uma fonte de demanda de longo prazo para o mercado de vidro revestido online, pois o estoque instalado frequentemente apresenta desempenho abaixo dos requisitos atuais de envoltória. O Laboratório Nacional Lawrence Berkeley constatou que as melhorias em janelas comerciais nos EUA poderiam produzir economias medianas de energia no local de 4% a 6% por edifício, com economias de até 26% no quartil de maiores economias. O mesmo trabalho estimou economias anuais de energia no local para edifícios comerciais nos EUA de 0,2 a 0,25 quads com melhorias nacionais de janelas, vinculando a melhoria de vidraças a reduções mensuráveis no consumo de energia no nível do estoque de edificações. O Departamento de Energia dos EUA estima que 40% dos edifícios comerciais e multifamiliares, ou 2,4 milhões de estruturas, ainda possuem janelas de painel único sem ruptura térmica, deixando um grande estoque de edifícios para os quais a substituição pode ser tecnicamente viável. Os produtos de revestimento duro podem acomodar melhor a medição em campo, o corte e a variação de fabricação em projetos de substituição em edifícios ocupados do que as alternativas de revestimento macio, ao mesmo tempo em que simplificam o manuseio durante a renovação. Os requisitos de renovação da UE também estão apoiando pedidos de Pilkington K Glass e produtos pirolíticos comparáveis em trabalhos de substituição residencial e comercial leve.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado do que o Vidro Float Convencional | -1.2% | Global, mais pronunciado no Sul e Sudeste Asiático e na América do Sul | Curto prazo (≤ 2 anos) |
| Intensidade de Capital e Desafios de Rendimento da Linha de Revestimento | -0.9% | Global, com peso particular em mercados com atividade de novos entrantes | Médio prazo (2-4 anos) |
| Risco de Requalificação Após Alterações na Pilha de Revestimento ou no Substrato | -0.7% | Global, particularmente na UE e na América do Norte, onde são exigidas Declarações Ambientais de Produto (DAPs) e documentação de conformidade | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado do que o Vidro Float Convencional
O prêmio de preço em relação ao vidro float padrão permanece uma restrição para o mercado de vidro revestido online para aplicações em construção, particularmente em habitações e desenvolvimentos comerciais sensíveis ao preço na Índia, no Sudeste Asiático e na América do Sul. Os revestimentos pirolíticos por Deposição Química de Vapor (CVD) acrescentam de 25% a 60% ao custo do vidro float não revestido, dependendo da complexidade do revestimento e da espessura do substrato. Esse aumento de custo dificulta a aprovação de melhorias de desempenho quando os orçamentos dos projetos são limitados, e o pacote de vidraças compete com outros custos de construção. Os incorporadores podem priorizar os custos iniciais de aquisição em detrimento das economias de energia ao longo do ciclo de vida, pois as economias de energia são realizadas após a decisão de gasto inicial e podem não ser capturadas diretamente pelo patrocinador do projeto. A Aliança da Indústria de Esquadrias e Vidraças relatou que a demanda por janelas primárias nos EUA caiu 5% em 2025, enquanto a demanda por substituição também recuou. Esse declínio ilustra como condições de construção mais fracas podem limitar a adoção de vidro revestido apesar das regulamentações energéticas favoráveis e de uma grande base de edifícios potenciais para retrofit. Em unidades de vidro isolante, os produtos de revestimento duro podem reduzir a complexidade de fabricação porque não requerem remoção de bordas, embora as economias relacionadas geralmente se acumulem para os fabricantes e não para os incorporadores.
Intensidade de Capital e Desafios de Rendimento da Linha de Revestimento
Os requisitos de capital limitam o ritmo com que os produtores podem adicionar capacidade de revestimento online para o mercado de vidro revestido online para aplicações em construção. O processo pirolítico é executado na fita de vidro float, portanto, uma linha de revestimento nova ou convertida está vinculada ao ciclo de investimento do forno float e não pode ser facilmente separada do planejamento mais amplo do forno, dos cronogramas de manutenção ou das decisões de produção. Um novo forno float típico requer de 100 milhões de USD a 300 milhões de USD, enquanto o equipamento de CVD acrescenta a esse requisito de capital e eleva o limiar financeiro para novos entrantes, particularmente quando um produtor deve simultaneamente estabelecer capacidades locais de fabricação, controle de qualidade e suporte técnico. O Grupo NSG anunciou um investimento de PLN 160 milhões (~40,77 milhões de USD) em uma linha de revestimento por pulverização catódica na instalação de Sandomierz da Pilkington Polska em setembro de 2025, com produção programada para o primeiro trimestre de 2027. A uniformidade do revestimento, a entrega de precursores e a temperatura da fita devem ser rigorosamente controladas, pois desvios podem resultar no rebaixamento ou descarte de toda uma produção, acrescentando risco operacional a um processo já intensivo em capital. Esses requisitos concentram a produção entre os fabricantes de vidro float estabelecidos e tornam a expansão geográfica rápida da capacidade mais difícil, mesmo com o aumento da demanda comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: O Vidro de Controle Solar Lidera Enquanto o Vidro Low-E Cresce Mais Rapidamente
O vidro revestido de controle solar representou 52,45% do volume total em 2026, tornando-se a maior categoria de produto. É amplamente especificado para fachadas cortina comerciais em regiões tropicais e subtropicais, onde a rejeição de calor solar é um requisito primário para a envoltória do edifício. A superfície de revestimento duro é compatível com conjuntos de vidraças estruturais utilizados em grandes desenvolvimentos comerciais, e sua durabilidade térmica é relevante em aplicações expostas à radiação ultravioleta e à ciclagem de umidade ao longo de longos períodos de serviço. O Sudeste Asiático, o Oriente Médio e a costa da China permanecem áreas de demanda importantes, pois os edifícios comerciais nessas regiões frequentemente requerem vidraças de controle solar. O padrão de avaliação de produto verde GB/T 35604-2025 da China, em vigor desde novembro de 2025, estabelece uma estrutura formal de desempenho para vidro revestido de controle solar certificado em aquisições públicas.
O vidro revestido de baixa emissividade (Low-E) está previsto para crescer a um CAGR de 7,75% até 2032, a maior taxa entre as categorias de produto no mercado de vidro revestido online para aplicações em construção. Seu crescimento é apoiado pelos códigos de energia da estação de aquecimento em climas continentais e setentrionais, onde o isolamento térmico é um requisito mais proeminente na envoltória do edifício e os valores U das janelas são rigorosamente examinados. Na Coreia do Sul, o vidro Low-E representou 40% do mercado doméstico de vidro arquitetônico em 2025, à medida que os requisitos de edificações de energia zero influenciaram as especificações para edifícios públicos e comerciais. O vidro Low-E online apresenta uma emissividade um pouco mais alta do que as alternativas de tripla prata fora de linha, mas oferece uma rota econômica para o desempenho de vidraças em conformidade com os códigos para projetos que requerem um equilíbrio prático de desempenho térmico, durabilidade do produto e flexibilidade de fabricação. Esse posicionamento é relevante para retrofits onde os orçamentos e as condições de instalação favorecem configurações monolíticas duráveis em detrimento de unidades de vidro isolante mais complexas, ampliando a gama de aplicações que o mercado de vidro revestido online para aplicações em construção pode atender.

Análise Geográfica
A Ásia-Pacífico representou 44,11% do volume global em 2026 e está projetada para registrar um CAGR de 7,84% até 2032. A região combina um grande pipeline de construção comercial com extensa capacidade de vidro float e revestimento online na China, Índia e Coreia do Sul. Ela serve como o principal centro de demanda e uma importante base de produção para o mercado de vidro revestido online para aplicações em construção, conectando a atividade de construção regional à disponibilidade de oferta global. O Grupo NSG anunciou uma atualização em sua planta de Chiba, no Japão, adicionando uma linha de revestimento por pulverização catódica para vidro Low-E, com produção em massa programada para o terceiro trimestre de 2026. O investimento está alinhado com os programas de Edificações de Energia Zero do Japão e reflete o foco da região em vidraças energeticamente eficientes. O papel da Ásia-Pacífico tanto na oferta quanto na demanda também cria exposição de aquisição quando a produção e o consumo estão concentrados na mesma região.
A Europa e a América do Norte apresentam uma oportunidade de retrofit para o mercado de vidro revestido online para aplicações em construção. A Diretiva de Desempenho Energético de Edifícios da UE exigiu que os Estados-Membros a transpusessem até maio de 2026 e exigirá benchmarks de esquadrias de custo ótimo nos relatórios dos Estados-Membros até junho de 2028. Essa estrutura apoia uma demanda menos dependente dos ciclos de nova construção e coloca maior ênfase no desempenho documentado das janelas, um cenário no qual o mercado de vidro revestido online para aplicações em construção pode atender a trabalhos de renovação. A Agência Internacional de Energia identifica o vidro entre os materiais de construção que competem por investimento na produção de emissões quase zero à medida que o setor busca objetivos de neutralidade de carbono[2]. Nos EUA, as melhorias em janelas comerciais podem contribuir com economias anuais substanciais de energia no local, incentivando os proprietários de edifícios a considerar melhorias na envoltória em seus gastos de portfólio.
O Oriente Médio, a África e a América do Sul estão em estágios mais iniciais de adoção de vidro revestido no mercado de vidro revestido online para aplicações em construção. A Visão 2030 da Arábia Saudita, o desenvolvimento do Complexo de Turismo Integrado de Omã e a atividade comercial contínua nos Emirados Árabes Unidos apoiam a demanda baseada em projetos para produtos de controle solar, particularmente em áreas com alta exposição solar, onde o design de fachadas e o desempenho de resfriamento são considerações importantes. O investimento em oferta localizada está sendo avaliado para atender à demanda regional, à medida que incorporadores e governos colocam maior ênfase na capacidade industrial doméstica, em cadeias de suprimento mais curtas e no acesso a produtos de vidro de maior desempenho. O setor de construção da África do Sul e o pipeline de imóveis comerciais certificados pelo LEED do Brasil criam oportunidades adicionais em projetos comerciais e institucionais premium. No entanto, essas regiões possuem estruturas regulatórias menos abrangentes do que as da Europa e do Nordeste Asiático. Seu padrão de adoção, portanto, permanece mais conectado a grandes desenvolvimentos, padrões de incorporadores comerciais e disponibilidade de suporte técnico localizado do que a um único código de energia de toda a região.
Cenário Competitivo
O mercado de vidro revestido online para aplicações em construção é moderadamente consolidado no nível de produção. Saint-Gobain, AGC Inc. e Grupo NSG detêm capacidade significativa de revestimento pirolítico porque operam ativos integrados de float a revestimento que integram o fornecimento de vidro, as operações de revestimento e a qualificação de produtos. Empresas chinesas, incluindo Xinyi Glass, CSG Holding e Jinjing Group, competem em custo na Ásia-Pacífico e estão se expandindo para o Oriente Médio e a África. Essa estrutura favorece os produtores estabelecidos em aplicações exigentes que requerem documentação técnica consistente, enquanto fornecedores de menor custo encontram oportunidades em regiões onde os clientes comerciais priorizam o custo instalado. Como resultado, o mercado enfrenta tanto a concorrência de alto desempenho quanto a concorrência regional baseada em custo.
A AGC e a Saint-Gobain inauguraram o piloto do forno híbrido Volta em Teplice, República Tcheca, em fevereiro de 2025. As empresas posicionaram esse trabalho como parte do projeto FURnace HYbrid (FURHY) planejado para Avilés, Espanha. O projeto aborda a necessidade de reduzir as emissões do forno enquanto se prepara para declarações de carbono incorporado mais detalhadas sob o Regulamento de Produtos de Construção da UE. O Grupo NSG está investindo na Polônia, Itália e Japão, sinalizando um foco na expansão de capacidade e em aplicações de maior valor antes do ciclo de conformidade europeu. Esses desenvolvimentos indicam que tanto a modernização da manufatura quanto o planejamento regional de capacidade estão moldando o mercado de vidro revestido online para aplicações em construção.
Ainda existe uma oportunidade para o vidro revestido online de desempenho intermediário reduzir a lacuna de desempenho em relação ao vidro Low-E de revestimento macio fora de linha a um preço mais baixo. Cardinal Glass, Şişecam e CSG Holding competem por meio de prazos de entrega, suporte técnico e profundidade de sua documentação ambiental de produto, que pode ser importante onde as equipes de aquisição pública devem comparar informações verificadas de produtos. A Asahi India Glass está posicionada para se beneficiar da crescente demanda da Índia por vidraças comerciais à medida que os maiores produtores expandem a capacidade local de float a revestimento e elevam as expectativas para a manufatura integrada. O vidro inteligente eletrocrômico e termocrômico pode custar de 5 a 10 vezes mais do que o vidro revestido pirolítico, o que limita seu potencial de substituição a aplicações menores e de maior valor durante o período de previsão. Essas condições preservam um papel para o vidro revestido online em projetos de construção que requerem desempenho durável e custos iniciais de vidraças mais gerenciáveis.
Líderes do Mercado de Vidro Revestido Online para Aplicação em Construção
-
Saint-Gobain
-
AGC Inc.
-
Xinyi Glass Holdings Limited
-
Nippon Sheet Glass Co., Ltd.
-
Şişecam
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Abril de 2026: A linha de produção de vidro isolante a vácuo FINEO da AGC Glass Europe em Lodelinsart, Bélgica, entrou em operação no segundo semestre de 2026, quadruplicando a capacidade com prazos de entrega reduzidos para duas semanas e um valor Ug de até 0,44 W/m²K. A expansão tem como alvo a renovação de edifícios históricos que não podem acomodar unidades de vidro isolante mais espessas.
- Janeiro de 2026: A Xinyi Glass assinou um acordo de cooperação de projeto com a MODON da Arábia Saudita para uma base de produção de 386 milhões de USD cobrindo vidro float, vidro automotivo e vidro Low-E de economia de energia. A instalação abrange mais de 350.000 metros quadrados e atende aos mercados saudita e regional do Oriente Médio e África, apoiando os objetivos de manufatura avançada e localização industrial da Visão 2030 da Arábia Saudita.
Escopo do Relatório sobre o Mercado de Vidro Revestido Online para Aplicação em Construção
O vidro revestido online, também conhecido como vidro de revestimento duro ou vidro pirolítico, é um tipo de vidro arquitetônico no qual uma fina camada de óxido metálico é aplicada diretamente à fita de vidro durante o processo de fabricação de vidro float. Esse revestimento é permanentemente ligado à superfície do vidro em altas temperaturas, resultando em um acabamento durável e resistente a arranhões.
O mercado de vidro revestido online para aplicações em construção é segmentado por tipo de produto e geografia. Por tipo de produto, o mercado é segmentado em vidro revestido de controle solar e vidro revestido Low-E. O relatório também abrange o tamanho do mercado e as previsões para vidro revestido online para aplicações em construção em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de Volume (Metros Quadrados).
| Vidro Revestido de Controle Solar |
| Vidro Revestido Low-E |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vidro Revestido de Controle Solar | |
| Vidro Revestido Low-E | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de vidro revestido online para aplicação em construção?
O tamanho do mercado de vidro revestido online para aplicação em construção foi estimado em 301,56 milhões de metros quadrados em 2026 e está projetado para crescer de 320,62 milhões de metros quadrados em 2027 para 442,79 milhões de metros quadrados até 2032, a um CAGR de 6,67% durante o período de previsão (2027-2032).
Qual tipo de produto tem a maior participação na demanda?
O Vidro Revestido de Controle Solar lidera com 52,45% de participação em 2026, apoiado pela demanda de fachadas comerciais em climas mais quentes.
Qual tipo de produto está crescendo mais rapidamente?
O Vidro Revestido Low-E está previsto para crescer a um CAGR de 7,75% até 2032, à medida que as normas de energia da estação de aquecimento se tornam mais rigorosas.
Qual região lidera a demanda global?
A Ásia-Pacífico detinha uma participação de 44,11% em 2026 e deve crescer a um CAGR de 7,84% até 2032.