
Tamanho e Participação do Mercado de Vidro para Construção
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
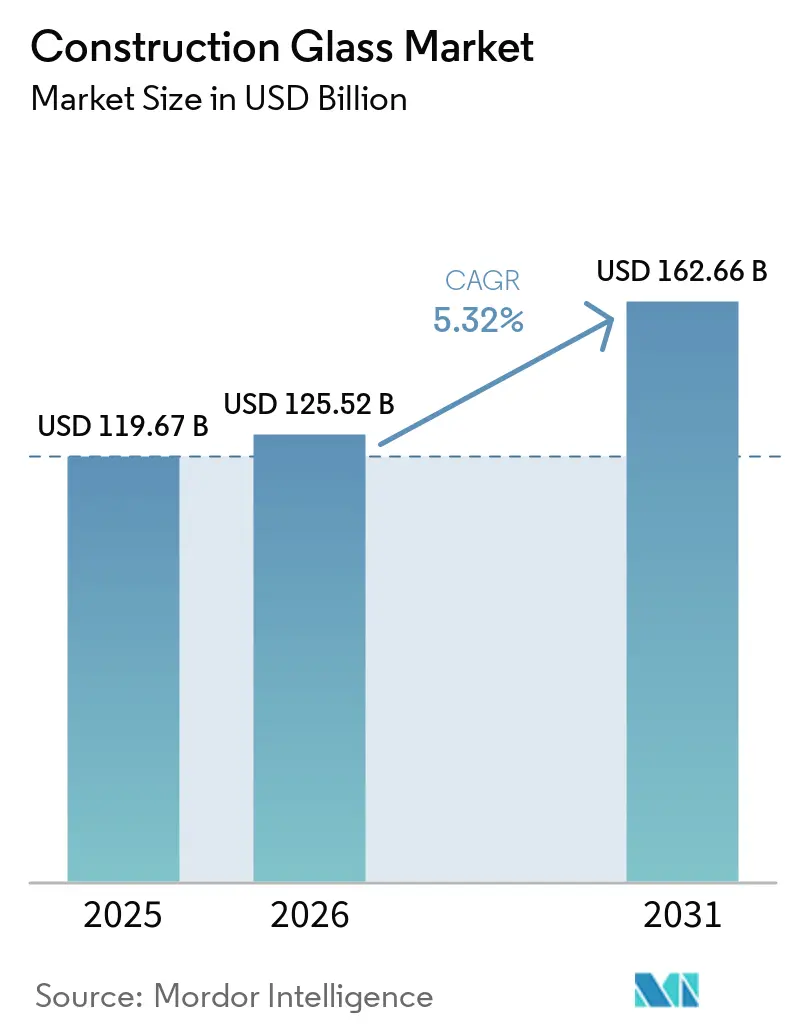
| Tamanho do Mercado (2026) | 125.52 Bilhões de dólares |
| Tamanho do Mercado (2031) | 162.66 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.32 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
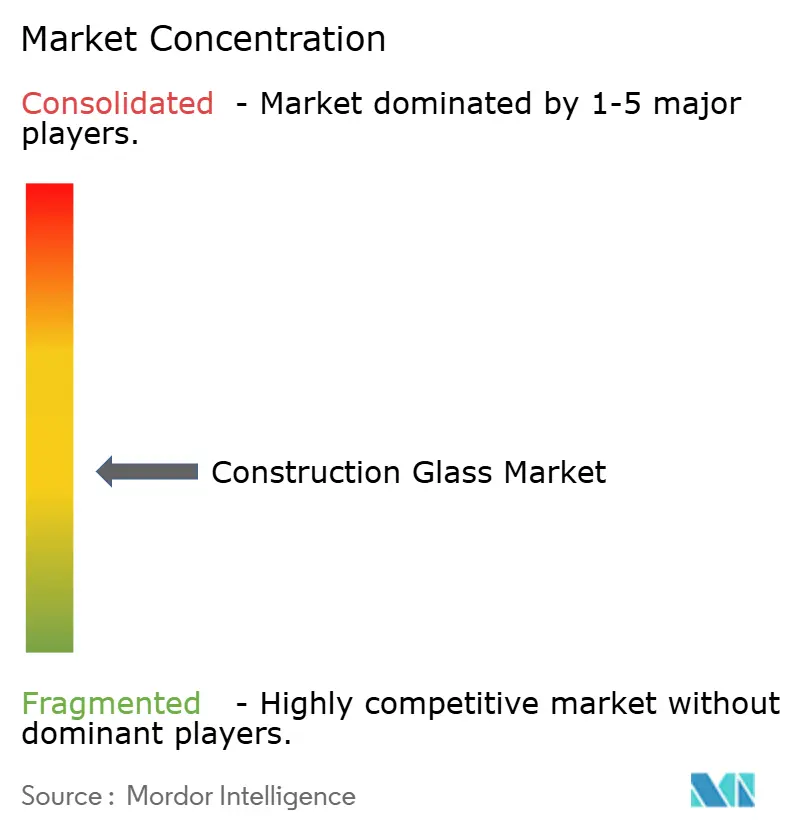
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Vidro para Construção por Mordor Intelligence
O tamanho do mercado de vidro para construção foi avaliado em 119,67 bilhões de USD em 2025 e estima-se que cresça de 125,52 bilhões de USD em 2026 para atingir 162,66 bilhões de USD até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031). O mercado de vidro para construção está se deslocando em direção a unidades de vidro isolante, produtos com revestimento de baixa emissividade e vidro de segurança laminado, à medida que os códigos de construção colocam maior ênfase no desempenho térmico e de segurança. Essa mudança aumenta o valor do vidro por projeto, pois esses produtos requerem processamento e revestimentos adicionais. Os edifícios respondem por 30% a 40% do consumo final global de energia, mantendo a envolvente do edifício central para a política energética e sustentando a demanda por envidraçamento de alto desempenho. As regulamentações na Europa, América do Norte, China e Austrália são cada vez mais baseadas no desempenho das janelas, em vez do tipo de produto. Isso permite que os produtores com linhas de produtos isolantes, revestidos e laminados compitam com base em especificações e capacidade de processamento, em vez de na produção básica de vidro float.
Principais Conclusões do Relatório
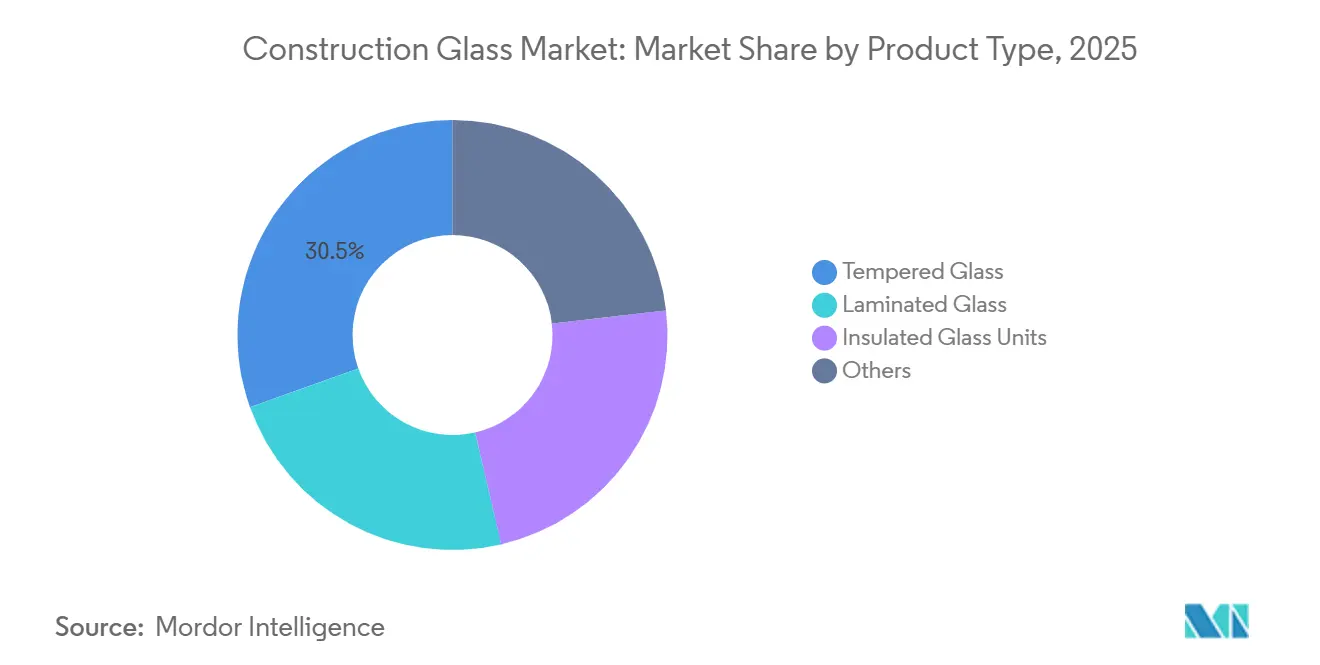
- Por tipo de produto, o vidro temperado representou 30,45% da demanda global de vidro para construção em 2025, enquanto as unidades de vidro isolante têm previsão de crescer a um CAGR de 5,78% até 2031.
- Por processo de fabricação, o processo float representou 85,31% da demanda global de vidro para construção em 2025, enquanto o processo laminado tem previsão de crescer a um CAGR de 5,89% até 2031.
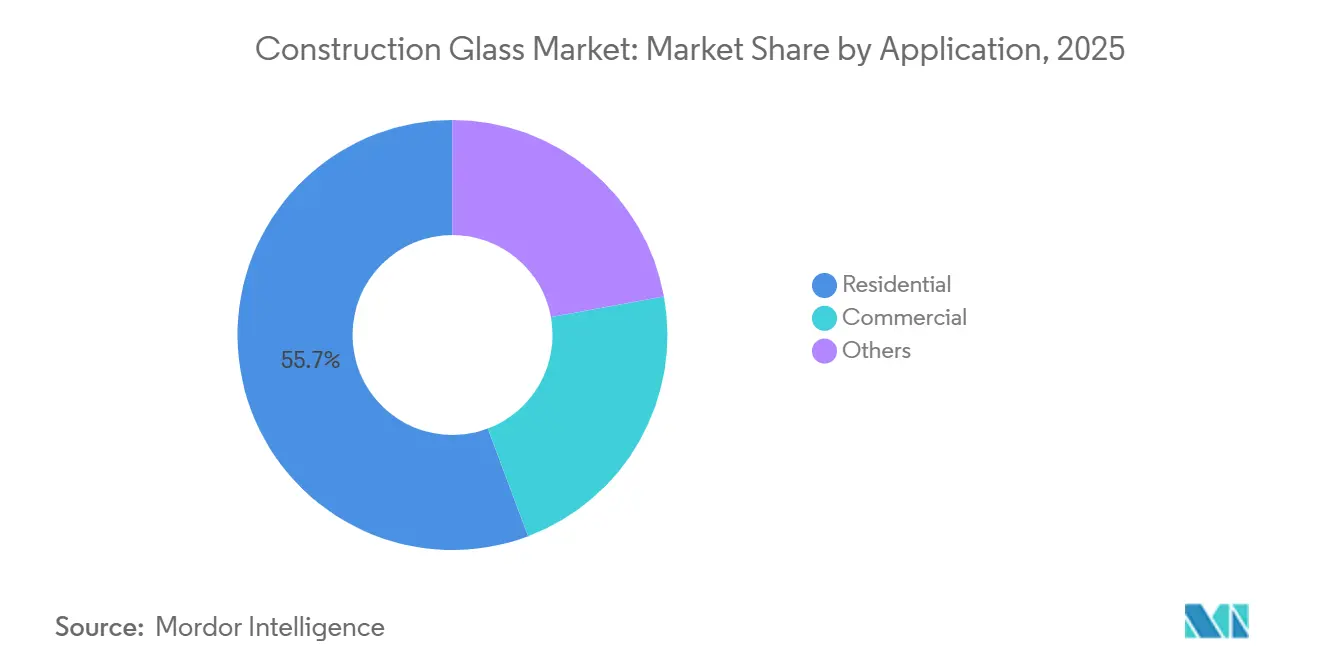
- Por aplicação, a construção residencial representou 55,74% da demanda global de vidro para construção em 2025 e tem previsão de expandir a um CAGR de 6,13% até 2031.
- Por geografia, a Ásia-Pacífico representou 40,12% da demanda global de vidro para construção em 2025 e tem previsão de crescer a um CAGR de 5,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Requisitos de Eficiência Energética para Envolventes de Edifícios | +1.5% | Global, com a maior demanda na Europa, América do Norte e China urbana | Curto prazo (≤ 2 anos) a médio prazo (2-4 anos) |
| Urbanização e Construção de Arranha-Céus na Ásia-Pacífico | +1.2% | Ásia-Pacífico, especialmente China, Índia e ASEAN, com repercussão no Oriente Médio e África | Médio prazo (2-4 anos) a longo prazo (≥ 4 anos) |
| Expansão de Fachadas Comerciais e Paredes Cortina | +0.8% | Global, concentrado nas cidades de Nível 1 da China, América do Norte e países do Conselho de Cooperação do Golfo (GCC) | Médio prazo (2-4 anos) |
| Demanda por Renovação de Edifícios e Substituição de Envidraçamento | +0.6% | Europa, liderada pela Alemanha e França, e América do Norte | Longo prazo (≥ 4 anos) |
| Design de Edifícios Resilientes ao Clima e Resistentes a Impactos | +0.4% | América do Norte costeira e mercados da Ásia-Pacífico sujeitos a tufões | Médio prazo (2-4 anos) a longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Exigências de Eficiência Energética Estão Redesenhando as Normas de Especificação de Vidro
Os códigos de energia para edifícios agora estabelecem requisitos de desempenho vinculativos que limitam o uso de vidro float padrão nos principais mercados de construção. A Diretiva de Desempenho Energético dos Edifícios (EPBD) 2024/1275 revisada entrou em vigor em maio de 2024 e exige que os estados-membros da União Europeia incorporem seus requisitos à legislação nacional até 29 de maio de 2026. A diretiva exige que todos os novos edifícios atendam aos padrões de emissão zero a partir de 2030, aumentando a importância das janelas nos cálculos de energia dos edifícios. A cidade de Nova York começou a aplicar seu Código de Conservação de Energia de 2025 em 30 de março de 2026, fornecendo outro exemplo de regras mais rígidas para a envolvente do edifício[1]Departamento de Edifícios da Cidade de Nova York, "Código de Conservação de Energia de Nova York 2025," Departamento de Edifícios da Cidade de Nova York, nyc.gov. Os Padrões de Eficiência Energética de Edifícios da Califórnia de 2025 se aplicam a novas licenças a partir de 1º de janeiro de 2026 e reforçam os requisitos de caixilharia em todas as zonas climáticas. O mercado de vidro para construção se beneficia quando arquitetos e incorporadores selecionam produtos isolantes ou revestidos no início de um projeto, evitando alterações de especificação durante o projeto ou a construção.
A Urbanização e a Construção de Arranha-Céus na Ásia-Pacífico Geram Demanda Estrutural
O extenso desenvolvimento urbano na China, Índia e países da ASEAN moderou a atividade imobiliária residencial da China em relação aos níveis anteriores, mas projetos comerciais, infraestrutura de transporte e instalações de cidades inteligentes continuam a exigir quantidades significativas de envidraçamento arquitetônico. A expansão da classe média urbana da Índia e os programas habitacionais do governo estão ampliando a base de clientes para fabricantes locais e internacionais. O mercado de vidro para construção na região também está se tornando mais variado, pois aeroportos, estações de trânsito, centros comerciais e edifícios públicos requerem vidro de maior desempenho do que a construção residencial básica. O Japão e a Coreia do Sul mantêm requisitos energéticos rigorosos que apoiam o uso de envidraçamento residencial avançado. Vietnã, Indonésia e Filipinas estão ampliando a base de demanda regional por meio da construção comercial, crescimento urbano e capacidade local limitada para produtos energeticamente eficientes.
A Expansão de Fachadas Comerciais e Paredes Cortina Eleva o Valor Médio do Vidro
Os sistemas de fachada comercial aumentam o valor do vidro em um projeto, pois frequentemente requerem unidades isolantes envidraçadas em fábrica, revestimentos e fabricação precisa. Os sistemas de parede cortina unitizados dependem de qualidade óptica consistente e controle dimensional, o que favorece fabricantes com capacidades de processamento estabelecidas. Os requisitos de desempenho de edifícios europeus estão alterando as especificações de fachadas nos estados-membros por meio do Pacto Verde e regulamentações de construção relacionadas. Os incentivos de desempenho de edifícios nos Estados Unidos apoiam melhorias energeticamente eficientes em propriedades comerciais. Os megaprojetos do GCC, incluindo desenvolvimentos associados à Visão 2030 da Arábia Saudita, requerem vidro arquitetônico de grande formato, controle solar e alta transmitância. Os requisitos de certificação sob a norma EN 13830, a Associação Norte-Americana de Fabricantes Arquitetônicos (AAMA) e os padrões NFRC favorecem ainda mais os fornecedores que podem fornecer produtos testados e de alta especificação para o mercado de vidro para construção, especialmente quando os testes de desempenho são especificados no início do processo de projeto.
A Renovação de Edifícios e a Substituição de Envidraçamento Criam um Piso de Demanda Apoiado por Políticas
O parque edificado existente da Europa cria uma oportunidade contínua de substituição para janelas e envidraçamentos de alto desempenho. Mais de 85% dos edifícios da região foram construídos antes de 2000, colocando a renovação energética no centro da resposta política. O quadro da Diretiva de Desempenho Energético dos Edifícios (EPBD) exige que os estados-membros desenvolvam Planos Nacionais de Renovação de Edifícios, que vinculam a política de construção a um pipeline mais longo para substituição de envidraçamento. A demanda por substituição no mercado de vidro para construção difere da demanda por novas construções porque continua ao longo do ciclo de construção e frequentemente requer uma atualização significativa em relação aos produtos existentes de vidro simples. As unidades de vidro isolante e o vidro laminado se beneficiam desse padrão porque os projetos de substituição geralmente priorizam a redução de perda de calor, o conforto dos ocupantes e a segurança. As redes de instaladores também se tornam mais importantes nesse contexto porque os projetos de renovação estão dispersos por residências e edifícios comerciais existentes, em vez de concentrados em grandes novos empreendimentos.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Operações de Fornos de Alta Intensidade Energética e Custos de Redução de Carbono | -0.7% | Global, com maior pressão na Europa e na China | Curto prazo (≤ 2 anos) a médio prazo (2-4 anos) |
| Volatilidade nos Preços de Barrilha, Areia de Sílica e Energia | -0.5% | Global, incluindo América do Norte, Europa e principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alto Custo de Instalação de Envidraçamento Inteligente e Avançado | -0.4% | Economias emergentes sensíveis ao preço e propriedades comerciais de médio porte em mercados desenvolvidos | Médio prazo (2-4 anos) a longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Operações de Fornos de Alta Intensidade Energética e os Custos de Redução de Carbono Pressionam os Produtores
Os fornos de vidro operam continuamente a temperaturas que variam de 1.200°C a 1.700°C, tornando o consumo de energia um grande custo operacional para os produtores. O mercado de vidro para construção enfrenta pressões de custo adicionais à medida que as regulamentações de emissões exigem investimentos em equipamentos de produção com menor teor de carbono. As campanhas de fornos podem durar uma década ou mais antes que um reparo a frio permita uma grande atualização tecnológica, limitando o ritmo em que os produtores podem modernizar os equipamentos. Os fornos híbridos e eletrificados oferecem um caminho para reduzir as emissões diretas, mas requerem investimento de capital significativo e dependem da disponibilidade de eletricidade de baixo carbono. Saint-Gobain e AGC estão desenvolvendo o forno elétrico híbrido FurHy na planta de vidro float de Avilés, Espanha, com operações previstas para começar no segundo semestre de 2027. Produtores menores podem ter mais dificuldade em financiar projetos semelhantes enquanto mantêm a competitividade de preços e a produção.
A Volatilidade dos Preços de Matérias-Primas e Energia Limita a Previsibilidade de Custos
Barrilha, areia de sílica e energia são insumos de custo essenciais para a produção de vidro plano. As diferenças regionais nos preços da barrilha criam posições de custo desiguais entre os países produtores de vidro, permitindo que produtores com custos de insumos mais baixos ofereçam vidro plano a preços que os concorrentes com custos mais altos não conseguem facilmente igualar. As flutuações nos preços da areia de sílica e da energia também tornam a precificação de longo prazo mais difícil para fabricantes e processadores. Custos de insumos incertos podem atrasar o investimento em capacidade a jusante e tornar os clientes mais cautelosos ao celebrar acordos de fornecimento de longo prazo. Essas condições reduzem a visibilidade de preços no mercado de vidro para construção, mesmo quando a demanda subjacente da construção e da atividade de renovação de edifícios permanece positiva.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
As Unidades Isolantes Ganham Tração em um Mercado Dominado pelo Vidro TemperadoO vidro temperado deteve 30,45% da participação do mercado de vidro para construção em 2025, apoiado pelo seu uso obrigatório em boxes de chuveiro, portas de vidro e janelas de baixa altura. Ele também serve como produto base para fachadas com silicone estrutural, sustentando ampla demanda na construção residencial e comercial. O vidro laminado permaneceu como a segunda maior categoria de produto, ganhando uso em locais sujeitos a furacões e projetos urbanos acusticamente sensíveis. As intercamadas de polivinil butiral (PVB) e ionoplast ajudam a manter a integridade estrutural após a quebra, alinhando-se com os requisitos de zonas de furacões de alta velocidade e práticas de certificação relacionadas para projetos de construção costeira.
As unidades de vidro isolante têm previsão de crescer a um CAGR de 5,78% até 2031, a taxa mais rápida entre os tipos de produto no mercado de vidro para construção, mesmo com a demanda de construção permanecendo desigual entre as regiões. A Diretiva de Desempenho Energético dos Edifícios (EPBD) 2024/1275 e a norma GB 55015-2021 da China estão direcionando a demanda de novas construções e retrofits para unidades de vidro duplo e triplo que atendam a requisitos de valor U mais rigorosos. A demanda por substituição de unidades isolantes está menos vinculada aos ciclos de novas construções, pois as substituições de janelas são impulsionadas pelo uso de energia, conforto e requisitos de código. Cada metro quadrado de uma unidade isolante gera de 3 a 5 vezes a receita de uma área equivalente de vidro float básico, criando uma oportunidade para os produtores migrarem para a fabricação de unidades isolantes em vez de fornecer apenas vidro base.


Por Processo de Fabricação:
A Dominância de Escala do Float Encontra um Mercado Laminado em RessurgimentoO processo float representou 85,31% da demanda global de vidro em 2025, pois produz vidro em fita contínua com a clareza, planicidade e consistência dimensional necessárias para o processamento industrial. O método suporta têmpera, laminação, revestimento e fabricação de vidro isolante em grande escala. Os investimentos modernos em linhas float requerem capital substancial, e uma campanha de forno normalmente opera por 10 a 15 anos antes do reparo a frio, criando uma barreira à entrada e concentrando a produção primária entre fornecedores estabelecidos. Os controles digitais e a inspeção automatizada reforçam ainda mais a posição do processo float.
O processo laminado no mercado de vidro para construção tem previsão de crescer a um CAGR de 5,89% até 2031, impulsionado pela crescente demanda por vidro padronizado, texturizado e translúcido. Esses produtos são usados em divisórias internas, telas decorativas de fachada e envidraçamento de privacidade. Projetos de hotelaria, varejo e residenciais de alto padrão frequentemente requerem variação visual que os produtos float padrão não conseguem fornecer, sustentando um papel para o vidro laminado apesar da maior escala da produção float. O vidro em folha e outros métodos especializados de conformação atendem a aplicações mais restritas de restauração e conservação do patrimônio histórico.
Por Aplicação:
A Amplitude Residencial Compensa a Intensidade ComercialA construção residencial representou 55,74% do tamanho do mercado de vidro para construção em 2025 e tem projeção de crescer a um CAGR de 6,13% até 2031. A escala do segmento reflete o número de habitações ocupadas que requerem janelas e o efeito de aumentos incrementais na área média de envidraçamento por residência. O crescimento é apoiado pela expansão da oferta habitacional em economias emergentes da Ásia-Pacífico e por códigos de energia residencial mais rígidos na Europa e na América do Norte. As janelas com vidro duplo estão se tornando mais comuns em habitações de renda média na Índia e no Sudeste Asiático, onde o vidro simples havia permanecido prevalente anteriormente. Os programas de substituição ampliam a demanda além das residências recém-construídas, tornando o envidraçamento de alto desempenho mais relevante para instaladores e processadores locais.
Os projetos comerciais entregam a maior especificação média de vidro e receita por metro quadrado no mercado de vidro para construção, onde especificações aprimoradas podem afetar significativamente o valor de cada projeto. Escritórios, complexos de varejo, hotéis e edifícios institucionais usam sistemas de parede cortina que podem exigir vidro duplo ou triplo, com projetos especificando cada vez mais valores U mais baixos, controle solar e desempenho de fachada testado. A categoria de outras aplicações inclui edifícios industriais, aeroportos, instalações de trânsito e estruturas públicas com fachadas de controle solar. O vidro fotovoltaico integrado ao edifício permanece uma pequena parcela do mercado por área, mas seu preço de venda mais alto o tornou relevante para projetos de edifícios públicos de emissão líquida zero na Europa e no Japão.
Análise Geográfica
Mercado de Vidro para Construção da APAC
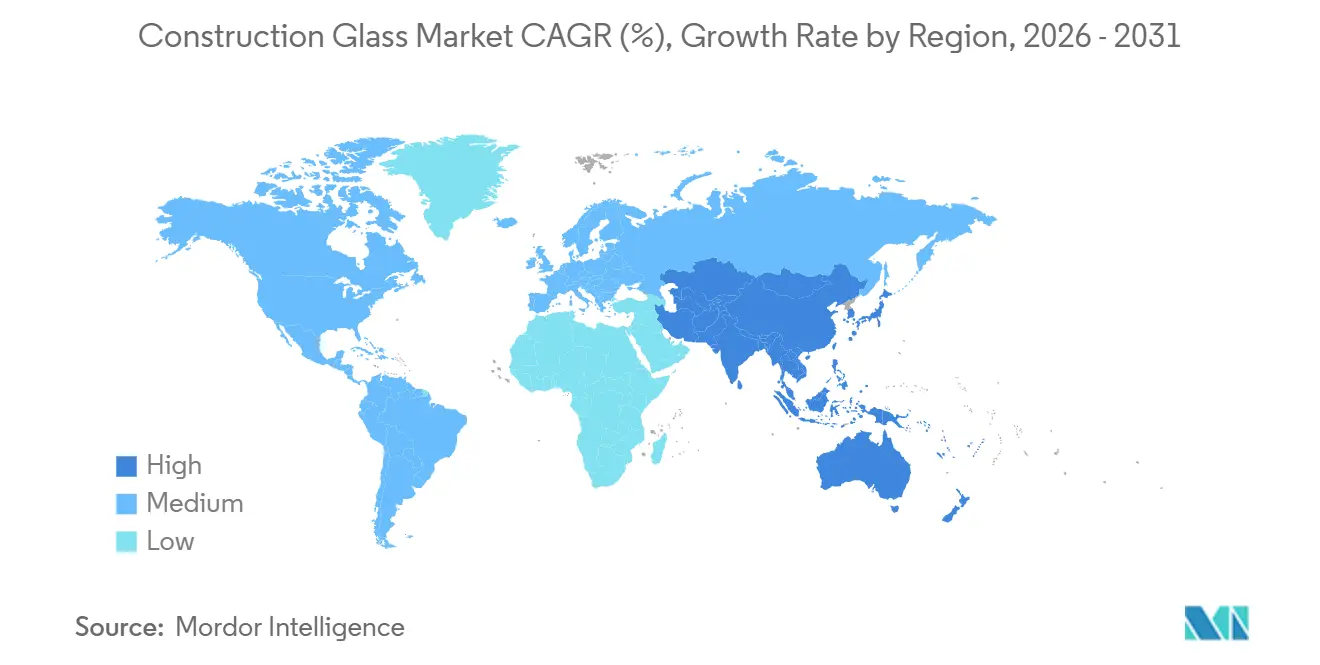
A Ásia-Pacífico representou 40,12% da participação de mercado de vidro para construção em 2025 e prevê-se que cresça a um CAGR de 5,62% até 2031. A China continua sendo o maior produtor e consumidor de vidro plano no mercado de vidro para construção. A construção comercial, a infraestrutura de transporte e a cadeia de suprimentos de painéis solares sustentam a utilização da capacidade, mesmo com a atividade do mercado imobiliário residencial na China tendo se moderado. A expansão da construção na Índia, as iniciativas de cidades inteligentes e os programas habitacionais sustentam uma ampla demanda por vidro arquitetônico. Indonésia, Vietnã, Tailândia e Filipinas oferecem oportunidades adicionais de crescimento por meio da urbanização, da expansão das populações de renda média e da construção comercial em áreas greenfield.
Mercado de Vidro para Construção da América do Norte
A América do Norte ocupou a segunda maior posição regional no mercado de vidro para construção, sustentada pela atividade de construção comercial e reformas de edifícios. A Lei Local 97 da cidade de Nova York, a adoção nacional da norma 90.1-2022 da Sociedade Americana de Engenheiros de Aquecimento, Refrigeração e Ar-Condicionado (ASHRAE) e o Título 24 da Califórnia exigem um desempenho mais rigoroso da envolvente dos edifícios. Os créditos fiscais de eficiência energética previstos na Lei de Redução da Inflação oferecem suporte financeiro para a modernização de janelas em edifícios existentes nos EUA. O Código Nacional de Energia do Canadá, o pipeline de construção comercial do México e os projetos de centros de dados contribuem para a demanda regional.
Mercado de Vidro para Construção da EMEA
O mercado de vidro para construção da Europa está migrando da nova construção para a renovação. O quadro do Plano Nacional de Renovação de Edifícios da Diretiva de Desempenho Energético dos Edifícios (EPBD) está criando um pipeline de atividade de retrofit ao longo da década de 2030. Os países nórdicos aplicam padrões rigorosos de valor U para janelas, o que sustenta a demanda por unidades de vidro triplo. O Oriente Médio e a África continuam sendo mercados menores, mas os megaprojetos do GCC e a construção comercial na África do Sul apresentam oportunidades de crescimento. A Xinyi Glass assinou um acordo de cooperação de projeto para uma base de produção de 386 milhões de USD na Arábia Saudita, refletindo a capacidade da região de apoiar a fabricação local de vidro float e vidro Low-E[2]Xinyi Glass Holdings Limited e MODON, "Xinyi Glass Signs Project Agreement with MODON with an Investment of Approximately USD 386 Million," Xinyi Glass Holdings Limited e MODON, longbridge.com.

Cenário Competitivo
O mercado de vidro para construção é moderadamente fragmentado. AGC Inc., Saint-Gobain, NSG Group, Guardian Glass, Xinyi Glass, CSG Holding e Şişecam detêm capacidade significativa de vidro plano global. Os principais produtores estão se concentrando em fornos de menor emissão de carbono, expansão para regiões de crescimento mais rápido e produtos revestidos, laminados e isolantes de maior valor. Saint-Gobain e AGC estão desenvolvendo conjuntamente um forno 75% eletrificado em Avilés, Espanha, com previsão de reduzir as emissões de dióxido de carbono em 50% em comparação com um forno a gás convencional quando iniciar as operações no final de 2027. A Cardinal Glass Industries emitiu ordens de compra para um sistema de captura de carbono em sua planta de vidro float em Winlock, Washington, com operações previstas para o primeiro trimestre de 2029.
Os produtores chineses, incluindo Xinyi Glass, CSG Holding e China Glass Holdings, competem por meio de escala, capacidade e custos de produção mais baixos. Sua estratégia no mercado de vidro para construção está se estendendo cada vez mais para o vidro revestido de baixa emissividade (Low-E) e o processamento de vidro isolante, onde os fornecedores ocidentais tradicionalmente mantiveram margens mais fortes. A Şişecam expandiu sua base de vidro plano e vidro revestido na Europa e na Turquia, reforçando sua posição em produtos de valor agregado. O mercado de vidro para construção continua a favorecer fornecedores que combinam produção primária eficiente com capacidades de processamento a jusante. Processadores menores podem competir onde têm fortes relacionamentos com instaladores, produtos certificados ou fabricação local especializada.
Os Fundos Apollo anunciaram um acordo para adquirir o NSG Group a um valor empresarial de 3,7 bilhões de USD em março de 2026. O projeto da Xinyi Glass na Arábia Saudita é outro exemplo de produtores posicionando capacidade mais próxima de áreas com demanda de construção em expansão. Esses movimentos indicam que o investimento em capacidade segue tanto a produção de construção quanto a demanda por produtos energeticamente eficientes. A vantagem competitiva no mercado de vidro para construção depende da tecnologia de fornos, acesso a energia acessível, capacidade de processamento a jusante e conformidade com os padrões de construção regionais.
Líderes do Setor de Vidro para Construção
-
Saint-Gobain
-
AGC Inc.
-
Nippon Sheet Glass Co., Ltd
-
Guardian Glass
-
Xinyi Glass Holdings Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Vidro para Construção
- AGC Inc.
- CARDINAL GLASS INDUSTRIES, INC
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- CSG HOLDING CO.,LTD.
- Fuyao Glass Industry Group Co., Ltd.
- Guardian Glass
- Jinjing (Group) Co., Ltd
- Nippon Sheet Glass Co., Ltd
- Saint-Gobain
- SCHOTT AG
- Şişecam
- Taiwan Glass
- Vitro, S.A.B. de C.V.
- Xinyi Glass Holdings Limited

Recent Industry Developments in Mercado de Vidro para Construção
- Junho de 2026: A Xinyi Glass Holdings Limited assinou um acordo de cooperação de projeto com a Autoridade Saudita para Cidades Industriais e Zonas Tecnológicas (MODON) para uma instalação de 386 milhões de USD cobrindo mais de 350.000 m² para produzir vidro float, vidro automotivo e vidro de alta performance de baixa emissividade (Low-E) para economia de energia na Arábia Saudita. O projeto representa a primeira planta de fabricação de vidro automotivo no Reino e um passo na expansão global da Xinyi.
- Janeiro de 2026: O NSG Group lançou o Pilkington Mirai One em toda a Europa, um produto de vidro arquitetônico de baixo carbono que reduz a pegada de carbono de fabricação em aproximadamente 35% em comparação com o vidro float convencional do grupo. O produto pode ser processado para revestimentos, vidro laminado e unidades de vidro isolante (IGUs).


Escopo do Relatório do Mercado Global de Vidro para Construção
O vidro para construção, também conhecido como vidro arquitetônico, é um material duro, transparente ou translúcido utilizado em elementos de construção como janelas, fachadas, portas e divisórias internas. É fabricado principalmente a partir de areia de sílica, barrilha e calcário, e processado por meio de técnicas como têmpera, laminação e revestimento para atender a requisitos estruturais e estéticos específicos para aplicações de construção.
O mercado de vidro para construção é segmentado por tipo de produto, processo de fabricação, aplicação e geografia. Por tipo de produto, o mercado é segmentado em vidro laminado, vidro temperado, unidades de vidro isolante e outros. Por processo de fabricação, o mercado é segmentado em processo float, processo laminado e outros. Por aplicação, o mercado é segmentado em residencial, comercial e outros. O relatório também abrange o tamanho do mercado e as previsões para o vidro para construção em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Vidro Laminado |
| Vidro Temperado |
| Unidades de Vidro Isolante |
| Outros |
| Processo Float |
| Processo Laminado |
| Outros |
| Residencial |
| Comercial |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vidro Laminado | |
| Vidro Temperado | ||
| Unidades de Vidro Isolante | ||
| Outros | ||
| Por Processo de Fabricação | Processo Float | |
| Processo Laminado | ||
| Outros | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Vidro para Construção?
O tamanho do mercado de vidro para construção foi avaliado em 119,67 bilhões de USD em 2025 e estima-se que cresça de 125,52 bilhões de USD em 2026 para atingir 162,66 bilhões de USD até 2031, a um CAGR de 5,32% durante o período de previsão (2026-2031).
Qual produto de vidro para construção está crescendo mais rapidamente?
As unidades de vidro isolante têm projeção de registrar o maior CAGR de produto de 5,78% até 2031, apoiadas por requisitos de desempenho energético mais rigorosos.
Por que as unidades de vidro isolante estão ganhando demanda?
Os códigos de energia e os programas de renovação aumentam a demanda por unidades de vidro duplo e triplo que podem atender a requisitos de valor U mais rigorosos.
Qual aplicação tem a maior demanda por vidro para construção?
A construção residencial representou 55,74% da demanda em 2025 e também tem projeção de crescer mais rapidamente a um CAGR de 6,13% até 2031.
Página atualizada pela última vez em:



