
Größe und Marktanteil des Marktes für online beschichtetes Glas für Gebäudeanwendungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktvolumen (2027) | 320.62 Millionen Quadratmeter |
| Marktvolumen (2032) | 442.79 Millionen Quadratmeter |
| Wachstumsrate (2027 - 2032) | 6.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für online beschichtetes Glas für Gebäudeanwendungen von Mordor Intelligence
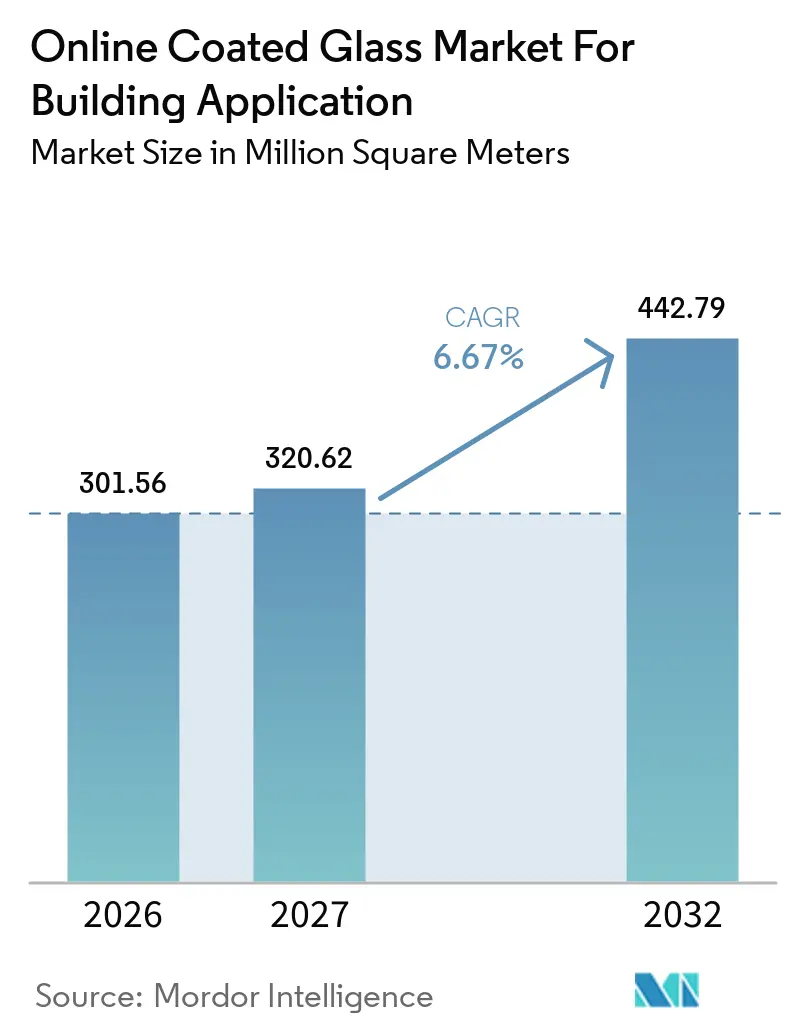
Die Marktgröße für online beschichtetes Glas für Gebäudeanwendungen wurde im Jahr 2026 auf 301,56 Millionen Quadratmeter geschätzt und soll von 320,62 Millionen Quadratmetern im Jahr 2027 auf 442,79 Millionen Quadratmeter bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032). Der Markt für online beschichtetes Glas für Gebäudeanwendungen versorgt kommerzielle Fassaden und verglaste Gebäudehüllen mit Beschichtungen, die während der Floatglas-Produktion aufgetragen werden – ein Verfahren, das allgemein als pyrolytische oder Hartbeschichtungsproduktion bezeichnet wird. Dieses Inline-Verfahren erzeugt eine langlebige Oberfläche, die Wärmebehandlung und Weiterverarbeitung standhält, eine hohe Produktionsleistung unterstützt und im Allgemeinen niedrigere Stückkosten aufweist als offline gesputterte Produkte. Energieleistungsvorschriften in wichtigen Baumärkten steigern die Nachfrage nach Verglasung mit dokumentierten Wärmedämm- und Sonnenschutzeigenschaften, während die Ausgaben für Gebäudeeffizienz bis 2030 voraussichtlich 5,9 Milliarden USD übersteigen werden, um einen Netto-Null-Pfad zu unterstützen. Der Markt für online beschichtetes Glas für Gebäudeanwendungen profitiert auch von Sanierungsaktivitäten, da der bestehende Gebäudebestand häufig eine verbesserte Fensterleistung erfordert, insbesondere dort, wo Bauvorschriften, Zertifizierungsprogramme, Portfolio-Energieziele und das Alter der installierten Verglasung Renovierungsentscheidungen beeinflussen. Leistungsstärkere offline Low-E-Produkte bleiben ein Substitutionsrisiko in Anwendungen, die strengen U-Wert-Anforderungen unterliegen. Dennoch behält langlebiges Hartbeschichtungsglas eine praktische Rolle in kommerziellen Gebäudehüllen und vielen kostensensitiven Ersatzanwendungen, bei denen Verarbeiter die Handhabungsbeständigkeit der Beschichtung schätzen.
Wichtigste Erkenntnisse des Berichts
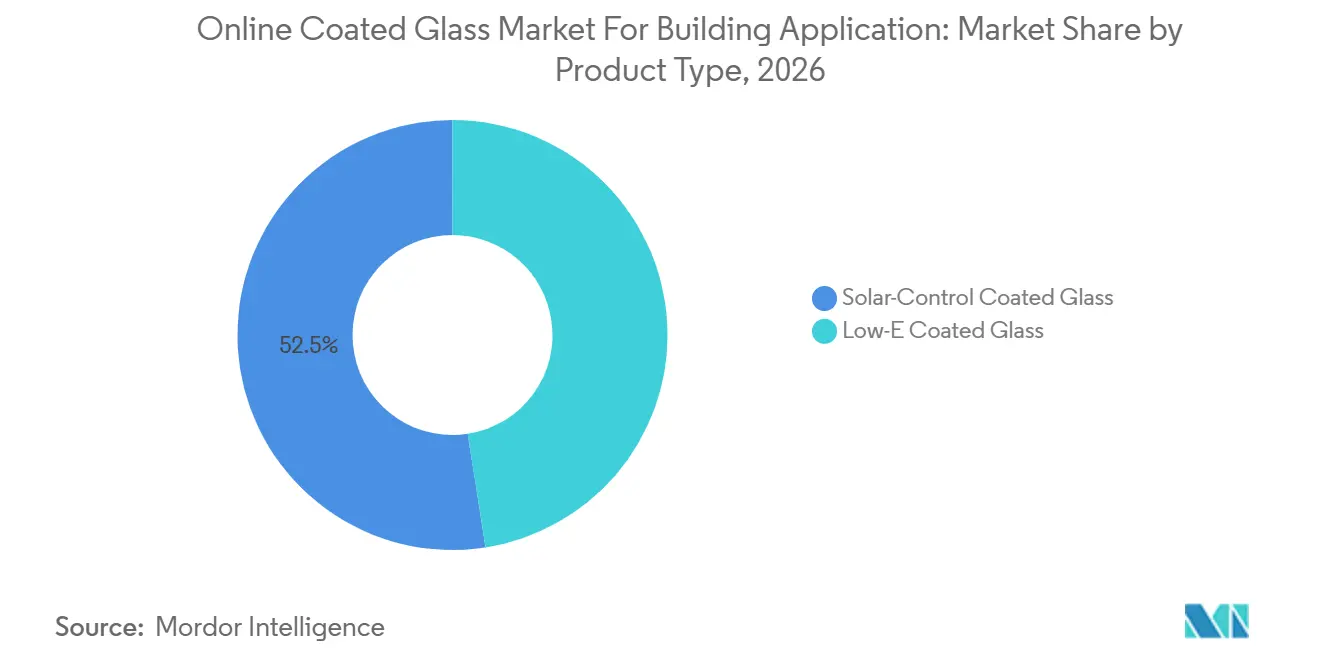
- Nach Produkttyp hielt solarkontrolliertes beschichtetes Glas im Jahr 2026 einen Marktanteil von 52,45 % am Markt für online beschichtetes Glas für Gebäudeanwendungen, während Low-E-beschichtetes Glas bis 2032 voraussichtlich mit einer CAGR von 7,75 % wachsen wird.
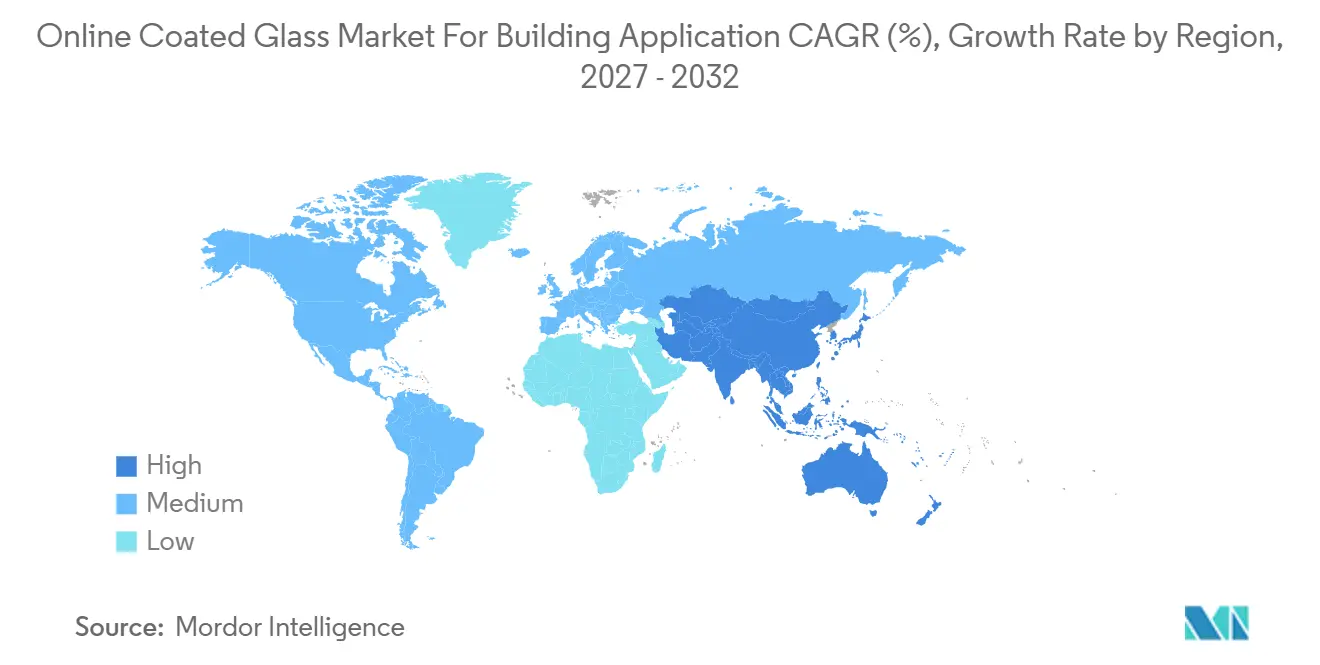
- Nach Geografie entfiel auf Asien-Pazifik im Jahr 2026 ein Marktanteil von 44,11 % am Markt für online beschichtetes Glas für Gebäudeanwendungen, und es wird prognostiziert, dass die Region bis 2032 mit einer CAGR von 7,84 % wächst.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Einblicke und Trends im Markt für online beschichtetes Glas für Gebäudeanwendungen
Analyse der Treiber und ihrer Auswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Gebäudeenergieeffizienz-Vorschriften | +2.1% | Global, mit primärem Aufschwung in der EU, Nordamerika, Südkorea und China | Kurzfristig (≤ 2 Jahre) |
| Grüne Gebäudezertifizierung und Netto-Null-Konstruktion | +1.8% | Global, konzentriert auf das chinesische Festland, Indien, die USA und die VAE | Mittelfristig (2–4 Jahre) |
| Gewerblicher Gebäudebau und Fassadenerweiterung | +1.4% | Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Südamerika | Mittelfristig (2–4 Jahre) |
| Gebäudesanierung und Ersatz veralteter Verglasung | +1.2% | Nordamerika und Europa, mit Ausweitung auf reife städtische Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Leistungsdokumentation, Umweltproduktdeklarationen (EPDs) und Beschaffungskonformität | +0.7% | Global, mit dem stärksten regulatorischen Einfluss in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Gebäudeenergieeffizienz-Vorschriften
Verbindliche Gebäudeenergievorschriften sind ein direkter Treiber der Nachfrage nach online beschichtetem Glas in Gebäudeanwendungen, da sie die Verglasungsleistung zu einer formalen Spezifikationsanforderung machen und nicht zu einem optionalen Produkt-Upgrade. New York City begann am 30. März 2026 mit der Durchsetzung des New York City Energy Conservation Code 2025 (NYCECC) für neue Projektanmeldungen, mit strengeren Anforderungen an den Fenster-U-Wert und den solaren Wärmedurchgangskoeffizienten gemäß ASHRAE 90.1[1]. Die delegierte Verordnung (EU) 2025/1511 der Kommission verpflichtet die EU-Mitgliedstaaten, kostenoptimale Energieeffizienzniveaus für neue und bestehende Gebäude unter Verwendung von Lebenszyklusberechnungszeiträumen von mindestens 30 Jahren zu berechnen, wodurch die Fensterleistung Teil einer langfristigen Gebäudekostenbewertung wird und nicht mehr eine eng gefasste Vorabentscheidung für Materialien. Die Verordnung enthält illustrative Referenz-Fenster-U-Werte von 1,9 W/m²K bis 5,7 W/m²K und verlangt Abhilfepläne, wenn nationale Anforderungen um mehr als 15 % von den kostenoptimalen Niveaus abweichen. Shandongscher DB37/T5155-2025-Standard für öffentliche Gebäude trat im Mai 2025 in Kraft, während das Neue Gebiet Xiong'an energiesparendes Glas in neuen Projekten vorschreibt, was darauf hindeutet, dass Leistungsanforderungen in China auch durch regionale Bauvorschriften angewendet werden. Für den Markt für online beschichtetes Glas kann Hartbeschichtungsglas ohne Kantenlöschungsanforderungen in-line gehärtet werden, was monolithische Anwendungen in Klimazonen unterstützt, in denen vorschriftskonforme Einscheibenkonfigurationen geeignet sind und in denen die Einfachheit der Installation einen praktischen Wert hat.
Grüne Gebäudezertifizierung und Netto-Null-Konstruktion
Die Zertifizierung grüner Gebäude unterstützt den Markt für online beschichtetes Glas für Gebäudeanwendungen, indem sie die Nachfrage nach dokumentierter Materialleistung, geringerem Betriebsenergieverbrauch und Produktinformationen steigert, die während der Projektzertifizierung geprüft werden können. Mehr als 7.500 gewerbliche Projekte erhielten im Jahr 2025 weltweit eine LEED-Zertifizierung und umfassten mehr als 147 Millionen Bruttoquadratmeter. Das chinesische Festland führte die Märkte außerhalb der USA mit 1.939 zertifizierten Projekten mit insgesamt 26,6 Millionen Bruttoquadratmetern an, während Indien 611 Projekte mit insgesamt 16,1 Millionen Bruttoquadratmetern verzeichnete, was die Bedeutung dieser Länder im zertifizierten gewerblichen Bauwesen unterstreicht. Indien verzeichnete mehr Zertifizierungen für bestehende Gebäude als für neue, was auf eine größere Sanierungsrolle im zertifizierten Bauwesen hindeutet und Bedingungen schafft, unter denen Ersatzverglasung neben umfassenderen Hüllenverbesserungen in Betracht gezogen werden kann. Vietnam trat 2025 in die LEED-Top-10 ein, was auf eine breitere Übernahme von Anforderungen an grüne Gebäude in südostasiatischen Fertigungszentren hindeutet. Für den Markt für online beschichtetes Glas können Umweltproduktdeklarationen die Eignung von pyrolytischem Glas stärken, da LEED-Materialpfade verifizierte Produktdokumentation berücksichtigen und Hartbeschichtungsoberflächen Schäden während der Installation an großen Vorhangfassadenverglasungen reduzieren können.
Gewerblicher Gebäudebau und Fassadenerweiterung
Gewerblicher Bau in Asien-Pazifik und dem Nahen Osten schafft Nachfrage nach online beschichtetem Glas in Gebäudeanwendungen, insbesondere dort, wo Entwickler ausgedehnte Glasflächen in Gebäuden mit hoher Belegung oder langen Betriebszeiten einsetzen. Hochhäuser mit gemischter Nutzung, Flughäfen und integrierte Verkehrsanlagen verwenden ausgedehnte Glasflächen und erfordern Sonnenschutzleistung, um die Sonnenwärmebelastung zu bewältigen und vorhersehbarere Innenraumkomfortbedingungen zu unterstützen. In Südkorea machte Low-E-Glas im Jahr 2025 40 % des heimischen Architekturglasmarktes aus, da kommerzielle Spezifikationen und das Nullenergie-Gebäudeprogramm die Einkaufsanforderungen beeinflussten. Diese Verschiebung zeigt, wie Gebäudeleistungsstandards die Verglasungsauswahl innerhalb eines kurzen Planungszyklus beeinflussen können, wenn Compliance-Regeln auf öffentliche und gewerbliche Projekte angewendet werden. Im Januar 2026 unterzeichnete Xinyi Glass eine Kooperationsvereinbarung mit Saudi-Arabiens MODON für eine Produktionsbasis im Wert von 386 Millionen USD, die Floatglas und hochleistungsfähiges Low-E-Glas umfasst, was darauf hindeutet, dass die saudische Lokalisierungspolitik regionale Lieferkapazitäten anzieht. Gewerbliche Mieter verlangen zunehmend verifizierte Sonnenschutzleistung für Energiekostenmodelle und Offenlegungen zu Umwelt, Soziales und Unternehmensführung (ESG), was der Leistungsdokumentation bei der Produktauswahl mehr Gewicht verleiht und die Rolle rein rohstoffbasierter Kaufentscheidungen verringert.
Gebäudesanierung und Ersatz veralteter Verglasung
Der Fenstererneuerung in bestehenden Gebäuden bietet eine langfristige Nachfragequelle für den Markt für online beschichtetes Glas, da der installierte Bestand häufig unter den aktuellen Gebäudehüllenanforderungen liegt. Das Lawrence Berkeley National Laboratory stellte fest, dass gewerbliche Fenstererneuerungen in den USA mediane Standortenergieeinsparungen von 4 % bis 6 % pro Gebäude erzielen könnten, mit Einsparungen von bis zu 26 % im höchsten Einsparungsquartil. Dieselbe Studie schätzte jährliche Standortenergieeinsparungen für US-amerikanische Gewerbegebäude von 0,2 bis 0,25 Quads durch landesweite Fenstererneuerungen und verknüpfte Verglasungsverbesserungen mit messbaren Reduzierungen des Energieverbrauchs auf Gebäudebestandsebene. Das US-Energieministerium schätzt, dass 40 % der Gewerbe- und Mehrfamilienhäuser, also 2,4 Millionen Gebäude, noch immer Einfachverglasung ohne thermische Trennung aufweisen, was einen großen Gebäudebestand hinterlässt, für den ein Austausch technisch machbar sein könnte. Hartbeschichtungsprodukte können Feldmessungen, Schneid- und Verarbeitungsvariationen bei Sanierungsprojekten in bewohnten Gebäuden besser aufnehmen als Weichbeschichtungsalternativen und vereinfachen gleichzeitig die Handhabung während der Renovierung. EU-Sanierungsanforderungen unterstützen auch Bestellungen für Pilkington K Glass und vergleichbare pyrolytische Produkte bei Wohn- und leichten Gewerbesanierungsarbeiten.
Analyse der Hemmnisse und ihrer Auswirkungen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höhere Anfangskosten als bei konventionellem Floatglas | -1.2% | Global, am ausgeprägtesten in Süd- und Südostasien sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Kapitalintensität und Herausforderungen bei der Ausbeute von Beschichtungslinien | -0.9% | Global, mit besonderem Gewicht in Märkten mit Neueinsteiger- Aktivität | Mittelfristig (2–4 Jahre) |
| Risiko der Neuzulassung nach Änderungen des Beschichtungsstapels oder Substrats | -0.7% | Global, insbesondere in der EU und Nordamerika, wo Umweltproduktdeklarationen (EPDs) und Compliance-Dokumentation erforderlich sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höhere Anfangskosten als bei konventionellem Floatglas
Der Preisaufschlag gegenüber Standard-Floatglas bleibt ein Hemmnis für den Markt für online beschichtetes Glas für Gebäudeanwendungen, insbesondere in preissensiblen Wohn- und Gewerbeentwicklungen in Indien, Südostasien und Südamerika. Pyrolytische chemische Gasphasenabscheidungs-Beschichtungen (CVD) erhöhen die Kosten von unbeschichtetem Floatglas um 25 % bis 60 %, abhängig von der Beschichtungskomplexität und der Substratdicke. Diese Kostensteigerung erschwert die Genehmigung von Leistungsverbesserungen, wenn Projektbudgets begrenzt sind und das Verglasungspaket mit anderen Baukosten konkurriert. Entwickler können anfängliche Beschaffungskosten gegenüber Lebenszyklusenergieersparnissen priorisieren, da Energieeinsparungen nach der anfänglichen Ausgabenentscheidung realisiert werden und möglicherweise nicht direkt vom Projektträger erfasst werden. Die Fenestration and Glazing Industry Alliance berichtete, dass die Nachfrage nach Primärfenstern in den USA im Jahr 2025 um 5 % zurückging, während auch die Ersatznachfrage sank. Dieser Rückgang veranschaulicht, wie schwächere Baubedingungen die Einführung von beschichtetem Glas trotz günstiger Energievorschriften und einer großen Basis potenzieller Sanierungsgebäude einschränken können. Bei Isolierglaseinheiten können Hartbeschichtungsprodukte die Verarbeitungskomplexität reduzieren, da sie keine Kantenlöschung erfordern, obwohl die damit verbundenen Einsparungen typischerweise den Verarbeitern und nicht den Entwicklern zugutekommen.
Kapitalintensität und Herausforderungen bei der Ausbeute von Beschichtungslinien
Kapitalanforderungen begrenzen das Tempo, mit dem Hersteller Online-Beschichtungskapazitäten für den Markt für online beschichtetes Glas für Gebäudeanwendungen aufbauen können. Das pyrolytische Verfahren läuft auf dem Floatglas-Band, sodass eine neue oder umgerüstete Beschichtungslinie an den Investitionszyklus des Floatofens gebunden ist und nicht leicht von der übergeordneten Ofenplanung, den Wartungsplänen oder den Produktionsentscheidungen getrennt werden kann. Ein typischer neuer Floatofen erfordert 100 Millionen USD bis 300 Millionen USD, während CVD-Ausrüstung zu diesem Kapitalbedarf beiträgt und die finanzielle Schwelle für Neueinsteiger erhöht, insbesondere wenn ein Hersteller gleichzeitig lokale Verarbeitungs-, Qualitätskontroll- und technische Supportkapazitäten aufbauen muss. Die NSG Group kündigte im September 2025 eine Investition von 160 Millionen PLN (ca. 40,77 Millionen USD) in eine Sputtering-Beschichtungslinie im Pilkington Polska-Werk in Sandomierz an, mit einer für das erste Quartal 2027 geplanten Produktion. Beschichtungsgleichmäßigkeit, Vorläuferlieferung und Bandtemperatur müssen eng kontrolliert werden, da Abweichungen zur Herabstufung oder Verschrottung eines gesamten Produktionslaufs führen können, was einem ohnehin kapitalintensiven Prozess operationelles Risiko hinzufügt. Diese Anforderungen konzentrieren die Produktion bei etablierten Floatglas-Herstellern und erschweren eine schnelle geografische Kapazitätserweiterung, selbst wenn die gewerbliche Nachfrage steigt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Solarkontrollglas führt, während Low-E-Glas schneller wächst
Solarkontrollbeschichtetes Glas machte im Jahr 2026 52,45 % des Gesamtvolumens aus und ist damit die größte Produktkategorie. Es wird häufig für gewerbliche Vorhangfassaden in tropischen und subtropischen Regionen spezifiziert, wo die Ablehnung von Sonnenwärme eine primäre Anforderung an die Gebäudehülle ist. Die Hartbeschichtungsoberfläche ist mit Strukturverglasung kompatibel, die in großen gewerblichen Entwicklungen eingesetzt wird, und ihre thermische Beständigkeit ist relevant in Anwendungen, die über lange Nutzungszeiträume ultravioletter Strahlung und Feuchtigkeitswechseln ausgesetzt sind. Südostasien, der Nahe Osten und die Küstenregionen Chinas bleiben wichtige Nachfragegebiete, da Gewerbegebäude in diesen Regionen häufig Sonnenschutzverglasung erfordern. Chinas GB/T 35604-2025-Standard zur Bewertung grüner Produkte, der ab November 2025 gilt, legt einen formalen Leistungsrahmen für zertifiziertes solarkontrolliertes beschichtetes Glas in der öffentlichen Beschaffung fest.
Niedrigemissivitätsbeschichtetes Glas (Low-E) soll bis 2032 mit einer CAGR von 7,75 % wachsen, der höchsten Rate unter den Produktkategorien im Markt für online beschichtetes Glas für Gebäudeanwendungen. Sein Wachstum wird durch Energievorschriften für die Heizsaison in kontinentalen und nördlichen Klimazonen unterstützt, wo Wärmedämmung eine wichtigere Anforderung an die Gebäudehülle ist und Fenster-U-Werte genau geprüft werden. In Südkorea machte Low-E-Glas im Jahr 2025 40 % des heimischen Architekturglasmarktes aus, da Nullenergie-Gebäudeanforderungen die Spezifikationen für öffentliche und gewerbliche Gebäude beeinflussten. Online Low-E-Glas hat eine etwas höhere Emissivität als offline Triple-Silber-Alternativen, bietet aber einen kosteneffizienten Weg zu vorschriftskonformer Verglasungsleistung für Projekte, die ein praktisches Gleichgewicht aus thermischer Leistung, Produkthaltbarkeit und Verarbeitungsflexibilität erfordern. Diese Positionierung ist relevant für Sanierungen, bei denen Budgets und Installationsbedingungen langlebige monolithische Konfigurationen gegenüber komplexeren Isolierglaseinheiten bevorzugen, was den Anwendungsbereich des Marktes für online beschichtetes Glas für Gebäudeanwendungen erweitert.

Geografische Analyse
Asien-Pazifik machte im Jahr 2026 44,11 % des globalen Volumens aus und soll bis 2032 eine CAGR von 7,84 % verzeichnen. Die Region kombiniert eine große gewerbliche Baupipeline mit umfangreicher Floatglas- und Online-Beschichtungskapazität in China, Indien und Südkorea. Sie dient als primäres Nachfragezentrum und wichtige Produktionsbasis für den Markt für online beschichtetes Glas für Gebäudeanwendungen und verbindet regionale Bautätigkeit mit globaler Lieferverfügbarkeit. Die NSG Group kündigte eine Aufrüstung ihres Werks in Chiba, Japan, an und fügte eine Sputtering-Beschichtungslinie für Low-E-Glas hinzu, wobei die Massenproduktion für das dritte Quartal 2026 geplant ist. Die Investition steht im Einklang mit Japans Nullenergie-Gebäudeprogrammen und spiegelt den regionalen Fokus auf energieeffiziente Verglasung wider. Die Rolle Asien-Pazifiks sowohl in der Versorgung als auch in der Nachfrage schafft auch Beschaffungsrisiken, wenn Produktion und Verbrauch in derselben Region konzentriert sind.
Europa und Nordamerika bieten eine Sanierungschance für den Markt für online beschichtetes Glas für Gebäudeanwendungen. Die EU-Richtlinie zur Gesamtenergieeffizienz von Gebäuden verpflichtete die Mitgliedstaaten, sie bis Mai 2026 umzusetzen, und wird bis Juni 2028 kostenoptimale Verglasungsbenchmarks in der Berichterstattung der Mitgliedstaaten erfordern. Dieser Rahmen unterstützt eine Nachfrage, die weniger von neuen Bauzyklen abhängig ist und größeren Wert auf dokumentierte Fensterleistung legt – ein Umfeld, in dem der Markt für online beschichtetes Glas für Gebäudeanwendungen Sanierungsarbeiten bedienen kann. Die Internationale Energieagentur identifiziert Glas unter den Baumaterialien, die um Investitionen in die nahezu emissionsfreie Produktion konkurrieren, während der Sektor Kohlenstoffneutralitätsziele verfolgt[2]. In den USA können gewerbliche Fenstererneuerungen erhebliche jährliche Standortenergieeinsparungen erzielen und Gebäudeeigentümer dazu veranlassen, Hüllenverbesserungen in ihre Portfolioausgaben einzubeziehen.
Der Nahe Osten, Afrika und Südamerika befinden sich in früheren Phasen der Einführung von beschichtetem Glas im Markt für online beschichtetes Glas für Gebäudeanwendungen. Saudi-Vision 2030, die Entwicklung des integrierten Tourismuskomplexes in Oman und die laufende gewerbliche Aktivität in den VAE unterstützen projektbasierte Nachfrage nach Sonnenschutzprodukten, insbesondere in Gebieten mit hoher Sonneneinstrahlung, wo Fassadengestaltung und Kühlleistung wichtige Überlegungen sind. Lokalisierte Versorgungsinvestitionen werden evaluiert, um die regionale Nachfrage zu decken, da Entwickler und Regierungen größeren Wert auf inländische Industriekapazität, kürzere Lieferketten und Zugang zu höherwertigem Glas legen. Der Bausektor Südafrikas und die LEED-zertifizierte gewerbliche Immobilienpipeline Brasiliens schaffen zusätzliche Chancen in Premium-Gewerbe- und Institutionsprojekten. Diese Regionen verfügen jedoch über weniger umfassende regulatorische Rahmenbedingungen als Europa und Nordostasien. Ihr Einführungsmuster bleibt daher stärker mit großen Entwicklungen, Standards gewerblicher Entwickler und der Verfügbarkeit lokalisierter technischer Unterstützung verbunden als mit einem einzigen regionalen Energiecode.
Wettbewerbslandschaft
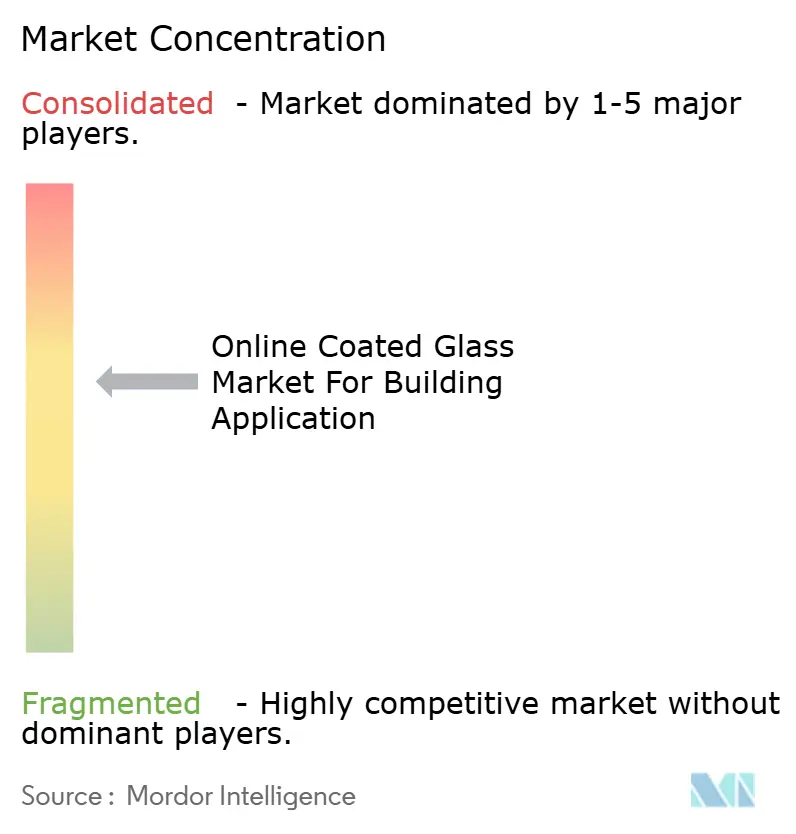
Der Markt für online beschichtetes Glas für Gebäudeanwendungen ist auf Produktionsebene mäßig konsolidiert. Saint-Gobain, AGC Inc. und NSG Group verfügen über bedeutende pyrolytische Beschichtungskapazitäten, da sie integrierte Float-zu-Beschichtungs-Anlagen betreiben, die Glasversorgung, Beschichtungsbetrieb und Produktqualifizierung integrieren. Chinesische Unternehmen, darunter Xinyi Glass, CSG Holding und Jinjing Group, konkurrieren im Asien-Pazifik-Raum über den Preis und expandieren in den Nahen Osten und nach Afrika. Diese Struktur begünstigt etablierte Hersteller in anspruchsvollen Anwendungen, die eine konsistente technische Dokumentation erfordern, während kostengünstigere Anbieter in Regionen Chancen finden, in denen gewerbliche Kunden die Installationskosten priorisieren. Infolgedessen sieht sich der Markt sowohl mit Premium-Leistungswettbewerb als auch mit kostengetriebenem regionalem Wettbewerb konfrontiert.
AGC und Saint-Gobain eröffneten im Februar 2025 den Volta-Hybridofen-Piloten in Teplice, Tschechische Republik. Die Unternehmen positionierten diese Arbeit als Teil des FURnace HYbrid (FURHY)-Projekts, das für Avilés, Spanien, geplant ist. Das Projekt befasst sich mit der Notwendigkeit, Offenemissionen zu reduzieren und sich gleichzeitig auf detailliertere Deklarationen des eingebetteten Kohlenstoffs im Rahmen der EU-Bauproduktenverordnung vorzubereiten. Die NSG Group investiert in Polen, Italien und Japan und signalisiert damit einen Fokus auf Kapazitätserweiterung und höherwertige Anwendungen im Vorfeld des europäischen Compliance-Zyklus. Diese Entwicklungen zeigen, dass sowohl die Modernisierung der Fertigung als auch die regionale Kapazitätsplanung den Markt für online beschichtetes Glas für Gebäudeanwendungen prägen.
Es besteht weiterhin eine Chance für online beschichtetes Glas mit mittlerer Leistung, die Leistungslücke zu offline weichbeschichtetem Low-E-Glas zu einem niedrigeren Preis zu schließen. Cardinal Glass, Şişecam und CSG Holding konkurrieren über Lieferzeiten, technischen Support und die Tiefe ihrer Umweltproduktdokumentation, was wichtig sein kann, wenn öffentliche Beschaffungsteams verifizierte Produktinformationen vergleichen müssen. Asahi India Glass ist gut positioniert, um von Indiens wachsender Nachfrage nach gewerblicher Verglasung zu profitieren, da größere Hersteller lokale Float-zu-Beschichtungs-Kapazitäten ausbauen und die Erwartungen an integrierte Fertigung erhöhen. Elektrochrome und thermochrome Smart-Verglasung kann 5- bis 10-mal mehr kosten als pyrolytisch beschichtetes Glas, was ihr Verdrängungspotenzial während des Prognosezeitraums auf kleinere, höherwertige Anwendungen begrenzt. Diese Bedingungen erhalten eine Rolle für online beschichtetes Glas in Bauprojekten, die langlebige Leistung und besser handhabbare anfängliche Verglasungskosten erfordern.
Marktführer im Markt für online beschichtetes Glas für Gebäudeanwendungen
-
Saint-Gobain
-
AGC Inc.
-
Xinyi Glass Holdings Limited
-
Nippon Sheet Glass Co., Ltd.
-
Şişecam
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- April 2026: AGC Glass Europes FINEO-Vakuumisolierglas-Produktionslinie in Lodelinsart, Belgien, ging in der zweiten Hälfte 2026 in Betrieb und vervierfachte die Kapazität bei auf zwei Wochen reduzierten Lieferzeiten und einem Ug-Wert von bis zu 0,44 W/m²K. Die Erweiterung zielt auf die Sanierung von Denkmälern ab, die keine dickeren Isolierglaseinheiten aufnehmen können.
- Januar 2026: Xinyi Glass unterzeichnete eine Projektkooperationsvereinbarung mit Saudi-Arabiens MODON für eine Produktionsbasis im Wert von 386 Millionen USD, die Floatglas, Automobilglas und energiesparendes Low-E-Glas umfasst. Die Anlage erstreckt sich über mehr als 350.000 Quadratmeter und bedient saudi-arabische und regionale Märkte im Nahen Osten und Afrika und unterstützt die Ziele der Saudi-Vision 2030 für fortschrittliche Fertigung und industrielle Lokalisierung.
Umfang des Berichts über den Markt für online beschichtetes Glas für Gebäudeanwendungen
Online beschichtetes Glas, auch bekannt als hartbeschichtetes oder pyrolytisches Glas, ist eine Art Architekturglas, bei dem eine dünne Schicht aus Metalloxid direkt auf das Glasband während des Float-Herstellungsprozesses aufgetragen wird. Diese Beschichtung ist bei hohen Temperaturen dauerhaft mit der Glasoberfläche verbunden, was zu einer langlebigen und kratzfesten Oberfläche führt.
Der Markt für online beschichtetes Glas für Gebäudeanwendungen ist nach Produkttyp und Geografie segmentiert. Nach Produkttyp ist der Markt in solarkontrolliertes beschichtetes Glas und Low-E-beschichtetes Glas unterteilt. Der Bericht deckt auch die Marktgröße und Prognosen für online beschichtetes Glas für Gebäudeanwendungen in 15 Ländern in den wichtigsten Regionen ab. Die Marktgrößen und Prognosen werden in Volumen (Quadratmeter) angegeben.
| Solarkontrollbeschichtetes Glas |
| Low-E-beschichtetes Glas |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Solarkontrollbeschichtetes Glas | |
| Low-E-beschichtetes Glas | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für online beschichtetes Glas für Gebäudeanwendungen?
Die Marktgröße für online beschichtetes Glas für Gebäudeanwendungen wurde im Jahr 2026 auf 301,56 Millionen Quadratmeter geschätzt und soll von 320,62 Millionen Quadratmetern im Jahr 2027 auf 442,79 Millionen Quadratmeter bis 2032 wachsen, bei einer CAGR von 6,67 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp hat den größten Nachfrageanteil?
Solarkontrollbeschichtetes Glas führt mit einem Anteil von 52,45 % im Jahr 2026, unterstützt durch die Nachfrage nach gewerblichen Fassaden in wärmeren Klimazonen.
Welcher Produkttyp wächst am schnellsten?
Low-E-beschichtetes Glas soll bis 2032 mit einer CAGR von 7,75 % wachsen, da Energievorschriften für die Heizsaison strenger werden.
Welche Region führt die globale Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 44,11 % und soll bis 2032 mit einer CAGR von 7,84 % wachsen.