
Tamaño y Participación del Mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
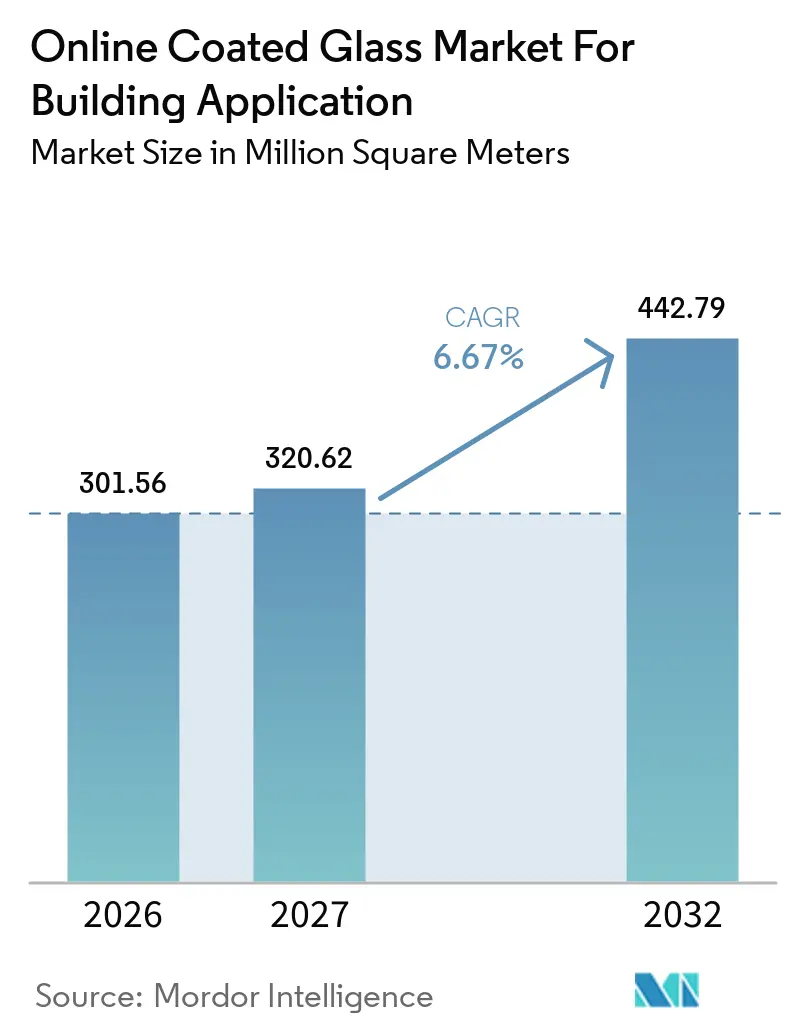
| Volumen del Mercado (2027) | 320.62 Millones de metros cuadrados |
| Volumen del Mercado (2032) | 442.79 Millones de metros cuadrados |
| Tasa de crecimiento (2027 - 2032) | 6.67 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
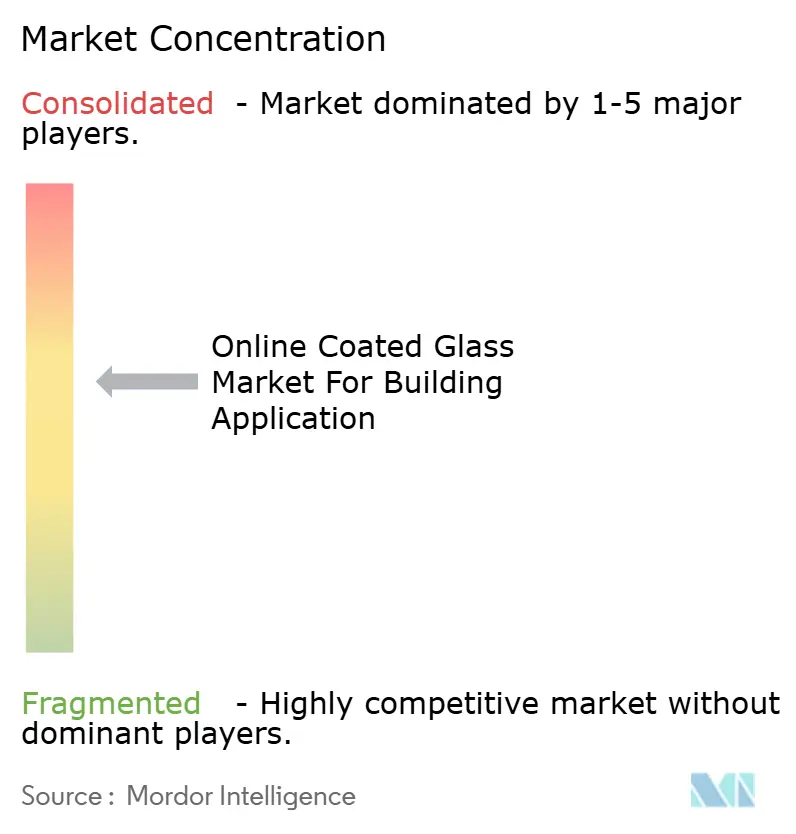
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios por Mordor Intelligence
El tamaño del mercado de vidrio recubierto en línea para aplicaciones en edificios se estimó en 301,56 millones de metros cuadrados en 2026 y se proyecta que crezca de 320,62 millones de metros cuadrados en 2027 a 442,79 millones de metros cuadrados en 2032, a una CAGR del 6,67% durante el período de pronóstico (2027-2032). El mercado de vidrio recubierto en línea para aplicaciones en edificios abastece fachadas comerciales y envolventes de edificios acristalados con recubrimientos aplicados durante la producción de vidrio flotado, un proceso comúnmente denominado producción pirolítica o de recubrimiento duro. Este proceso en línea produce una superficie duradera que soporta el tratamiento térmico y la fabricación, admite una producción de alto volumen y generalmente tiene un costo unitario más bajo que los productos pulverizados fuera de línea. Las regulaciones de rendimiento energético en los principales mercados de construcción están aumentando la demanda de acristalamiento con propiedades documentadas de aislamiento térmico y control solar, mientras que el gasto en eficiencia de edificios se proyecta que supere los 5,9 billones de USD en 2030 para apoyar una vía hacia la neutralidad de carbono. El mercado de vidrio recubierto en línea para aplicaciones en edificios también se beneficia de la actividad de renovación, ya que el parque de edificios existente a menudo requiere un mejor rendimiento de las ventanas, particularmente donde los códigos de construcción, los programas de certificación, los objetivos de energía de la cartera y la antigüedad de la carpintería instalada influyen en las decisiones de renovación. Los productos Low-E fuera de línea de mayor rendimiento siguen siendo un riesgo de sustitución en aplicaciones sujetas a requisitos estrictos de valor U. Sin embargo, el acristalamiento de recubrimiento duro duradero conserva un papel práctico en las envolventes comerciales y en muchas aplicaciones de reemplazo sensibles al costo, donde los fabricantes valoran la resistencia al manejo del recubrimiento.
Conclusiones Clave del Informe
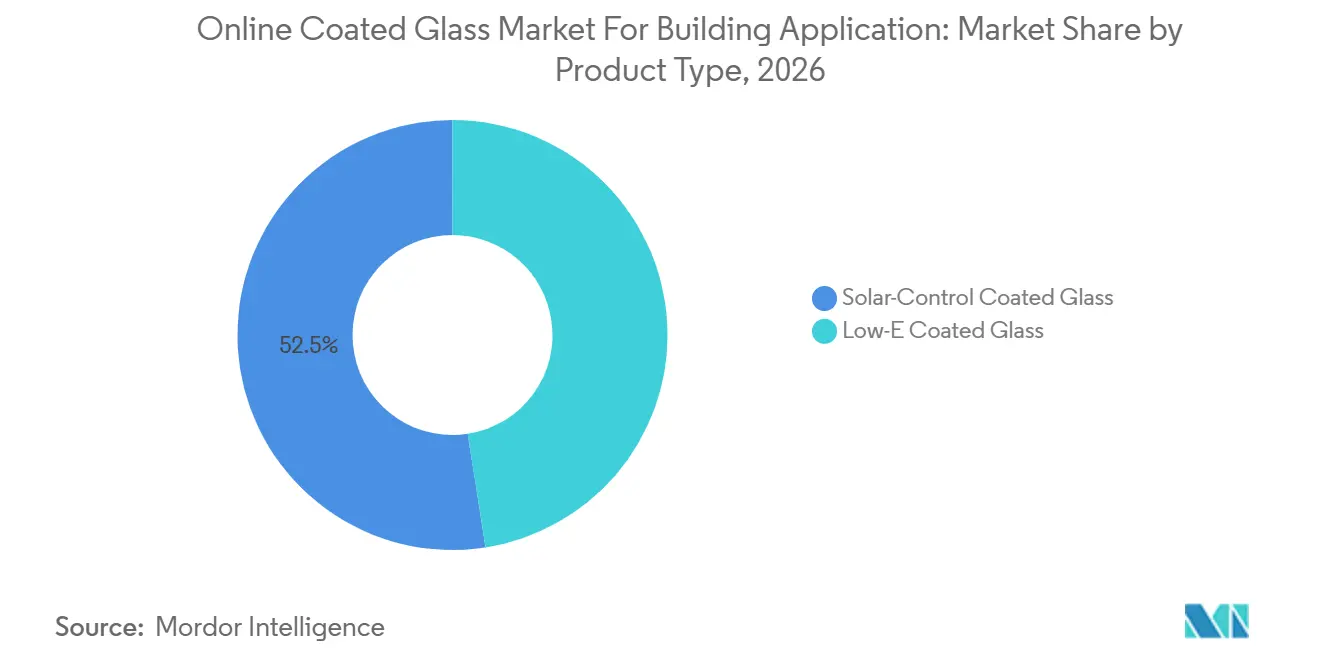
- Por tipo de producto, el Vidrio Recubierto de Control Solar representó el 52,45% de la participación del mercado de vidrio recubierto en línea para aplicaciones en edificios en 2026, mientras que se proyecta que el Vidrio Recubierto Low-E crezca a una CAGR del 7,75% hasta 2032.
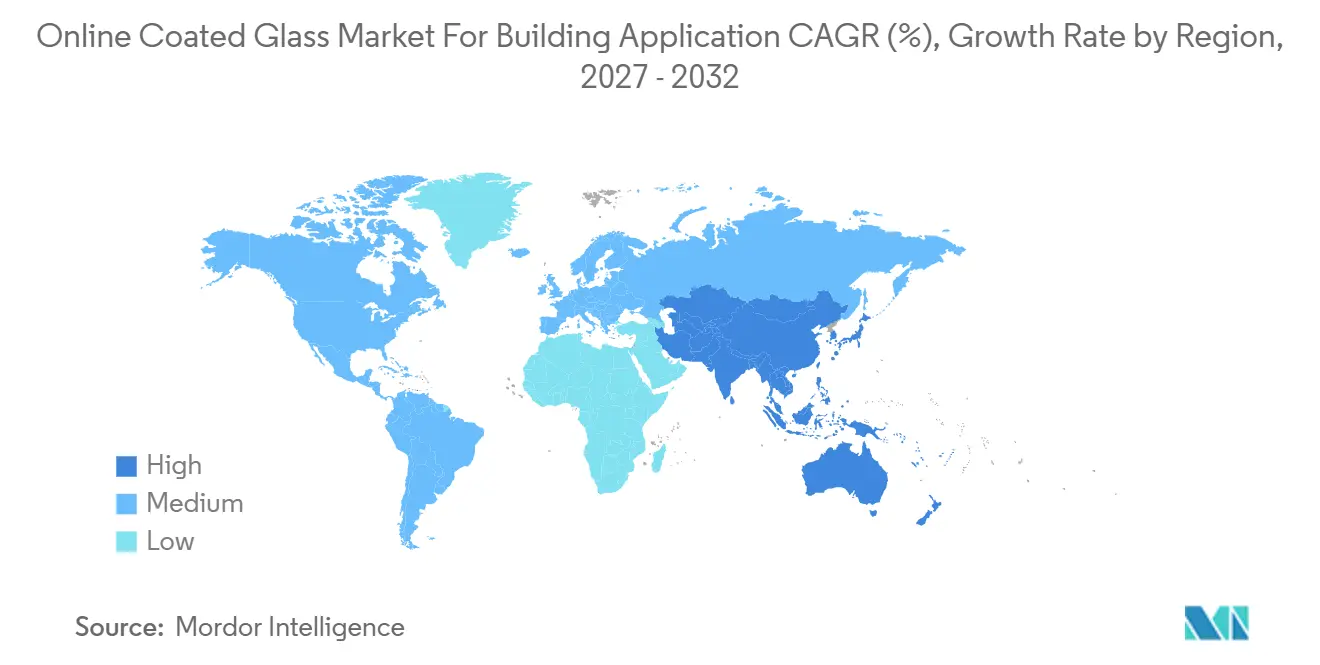
- Por geografía, Asia-Pacífico representó el 44,11% de la participación del mercado de vidrio recubierto en línea para aplicaciones en edificios en 2026 y se prevé que se expanda a una CAGR del 7,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Perspectivas y Tendencias del Mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Códigos de Rendimiento Energético de los Edificios | +2.1% | Global, con impulso principal en la UE, América del Norte, Corea del Sur y China | Corto plazo (≤ 2 años) |
| Certificación de Edificios Verdes y Construcción de Cero Emisiones Netas | +1.8% | Global, concentrado en China continental, India, EE. UU. y los EAU | Mediano plazo (2-4 años) |
| Construcción de Edificios Comerciales y Expansión de Fachadas | +1.4% | Asia-Pacífico, con repercusión en Oriente Medio y América del Sur | Mediano plazo (2-4 años) |
| Renovación de Edificios y Reemplazo de Carpintería Envejecida | +1.2% | América del Norte y Europa, extendiéndose hacia los centros urbanos maduros de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Documentación de Rendimiento, Declaraciones Ambientales de Producto (DAP) y Cumplimiento de Adquisiciones | +0.7% | Global, con la mayor influencia regulatoria en la UE y América del Norte | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Códigos de Rendimiento Energético de los Edificios
Los códigos de energía de edificios obligatorios son un impulsor directo de la demanda de vidrio recubierto en línea en aplicaciones de construcción, porque convierten el rendimiento del acristalamiento en un requisito formal de especificación en lugar de una mejora de producto opcional. La ciudad de Nueva York comenzó a aplicar el Código de Conservación de Energía de la Ciudad de Nueva York 2025 (NYCECC) para nuevas presentaciones de proyectos el 30 de marzo de 2026, con requisitos más estrictos de factor U de carpintería y coeficiente de ganancia de calor solar según ASHRAE 90.1[1]. El Reglamento Delegado de la Comisión (UE) 2025/1511 exige a los Estados miembros de la UE que calculen los niveles de rendimiento energético de costo óptimo para edificios nuevos y existentes utilizando períodos de cálculo del ciclo de vida de al menos 30 años, lo que convierte el rendimiento de las ventanas en parte de una evaluación de costos del edificio a más largo plazo en lugar de una elección de material inicial limitada. El reglamento proporciona valores U de ventana de referencia ilustrativos de 1,9 W/m²K a 5,7 W/m²K y exige planes de corrección cuando los requisitos nacionales se desvían en más del 15% de los niveles de costo óptimo. La norma DB37/T5155-2025 de Shandong para edificios públicos entró en vigor en mayo de 2025, mientras que la Nueva Área de Xiong'an exige vidrio de ahorro energético en nuevos proyectos, lo que indica que los requisitos de rendimiento también se están aplicando a través de normas de construcción regionales en China. Para el mercado de vidrio recubierto en línea, el vidrio de recubrimiento duro puede templarse en línea sin requisitos de eliminación de bordes, lo que favorece las aplicaciones monolíticas en zonas climáticas donde las configuraciones de un solo panel conformes con el código son adecuadas y donde la simplicidad de instalación tiene un valor práctico.
Certificación de Edificios Verdes y Construcción de Cero Emisiones Netas
La certificación de edificios verdes apoya el mercado de vidrio recubierto en línea para aplicaciones en edificios al aumentar la demanda de rendimiento documentado de los materiales, menor uso de energía operacional e información del producto que puede revisarse durante la certificación del proyecto. Más de 7.500 proyectos comerciales recibieron la certificación LEED a nivel mundial en 2025, cubriendo más de 147 millones de metros cuadrados brutos. China continental lideró los mercados fuera de EE. UU. con 1.939 proyectos certificados que totalizaron 26,6 millones de metros cuadrados brutos, mientras que India tuvo 611 proyectos que totalizaron 16,1 millones de metros cuadrados brutos, lo que subraya la importancia de estos países en la construcción comercial certificada. India registró más certificaciones para edificios existentes que para nuevos, lo que apunta a un mayor papel de la renovación en la construcción certificada y crea condiciones en las que el acristalamiento de reemplazo puede considerarse junto con mejoras más amplias de la envolvente. Vietnam entró en el Top 10 de LEED en 2025, lo que indica una adopción más amplia de los requisitos de edificios verdes en los centros de fabricación del Sudeste Asiático. Para el mercado de vidrio recubierto en línea, las declaraciones ambientales de producto pueden reforzar la idoneidad del vidrio pirolítico porque las vías de materiales LEED consideran la documentación verificada del producto, y las superficies de recubrimiento duro pueden reducir los daños durante la instalación en grandes conjuntos de muros cortina.
Construcción de Edificios Comerciales y Expansión de Fachadas
La construcción comercial en Asia-Pacífico y Oriente Medio genera demanda de vidrio recubierto en línea en aplicaciones de construcción, particularmente donde los promotores utilizan extensas áreas acristaladas en edificios con alta ocupación o largas horas de operación. Las torres de uso mixto de gran altura, los aeropuertos y las instalaciones de tránsito integradas utilizan extensas áreas acristaladas y requieren rendimiento de control solar para gestionar la exposición al calor solar y apoyar condiciones de confort interior más predecibles. En Corea del Sur, el vidrio Low-E representó el 40% del mercado nacional de vidrio arquitectónico en 2025, ya que las especificaciones comerciales y el programa de Edificios de Energía Cero afectaron los requisitos de compra. Este cambio muestra cómo las normas de rendimiento de los edificios pueden influir en la selección del acristalamiento dentro de un ciclo de planificación corto cuando las normas de cumplimiento se aplican a proyectos públicos y comerciales. En enero de 2026, Xinyi Glass firmó un acuerdo de cooperación con MODON de Arabia Saudita para una base de producción de 386 millones de USD que incluye vidrio flotado y vidrio Low-E de alto rendimiento, lo que indica que la política de localización saudita está atrayendo capacidad de suministro regional. Los inquilinos comerciales requieren cada vez más un rendimiento de control solar verificado para los modelos de costos de energía y las divulgaciones Ambientales, Sociales y de Gobernanza (ASG), lo que otorga mayor peso a la documentación de rendimiento durante la selección de productos y reduce el papel de las decisiones de compra basadas puramente en productos básicos.
Renovación de Edificios y Reemplazo de Carpintería Envejecida
El reemplazo de ventanas en edificios existentes ofrece una fuente de demanda a más largo plazo para el mercado de vidrio recubierto en línea, ya que el parque instalado a menudo tiene un rendimiento inferior a los requisitos actuales de la envolvente. El Laboratorio Nacional Lawrence Berkeley encontró que las mejoras de ventanas comerciales en EE. UU. podrían producir ahorros de energía en el sitio de entre el 4% y el 6% por edificio, con ahorros de hasta el 26% en el cuartil de mayores ahorros. El mismo trabajo estimó ahorros anuales de energía en el sitio de edificios comerciales de EE. UU. de 0,2 a 0,25 cuadrillones de BTU por mejoras de ventanas a nivel nacional, vinculando la mejora del acristalamiento a reducciones medibles en el consumo de energía a nivel del parque de edificios. El Departamento de Energía de EE. UU. estima que el 40% de los edificios comerciales y multifamiliares, o 2,4 millones de estructuras, todavía tienen ventanas de un solo panel sin rotura de puente térmico, lo que deja un gran parque de edificios para los cuales el reemplazo puede ser técnicamente factible. Los productos de recubrimiento duro pueden adaptarse mejor a la medición en campo, el corte y la variación de fabricación en proyectos de reemplazo en edificios ocupados que las alternativas de recubrimiento blando, al tiempo que simplifican el manejo durante la renovación. Los requisitos de renovación de la UE también están apoyando los pedidos de Pilkington K Glass y productos pirolíticos comparables en trabajos de reemplazo residencial y comercial ligero.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Costo Inicial que el Vidrio Flotado Convencional | -1.2% | Global, más pronunciado en el Sur y Sudeste Asiático y América del Sur | Corto plazo (≤ 2 años) |
| Intensidad de Capital y Desafíos de Rendimiento de la Línea de Recubrimiento | -0.9% | Global, con particular peso en mercados con actividad de nuevos participantes | Mediano plazo (2-4 años) |
| Riesgo de Recalificación tras Cambios en la Pila de Recubrimiento o el Sustrato | -0.7% | Global, particularmente en la UE y América del Norte, donde se requieren Declaraciones Ambientales de Producto (DAP) y documentación de cumplimiento | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Costo Inicial que el Vidrio Flotado Convencional
La prima de precio sobre el vidrio flotado estándar sigue siendo una restricción para el mercado de vidrio recubierto en línea para aplicaciones en edificios, particularmente en desarrollos habitacionales y comerciales sensibles al precio en India, el Sudeste Asiático y América del Sur. Los recubrimientos pirolíticos de Deposición Química en Fase Vapor (CVD) añaden entre un 25% y un 60% al costo del vidrio flotado sin recubrir, dependiendo de la complejidad del recubrimiento y el grosor del sustrato. Este aumento de costos dificulta la aprobación de mejoras de rendimiento cuando los presupuestos del proyecto son limitados y el paquete de acristalamiento compite con otros costos de construcción. Los promotores pueden priorizar los costos de adquisición iniciales sobre los ahorros de energía durante el ciclo de vida, ya que los ahorros de energía se realizan después de la decisión de gasto inicial y pueden no ser capturados directamente por el patrocinador del proyecto. La Alianza de la Industria de Carpintería y Acristalamiento informó que la demanda de ventanas de primera calidad en EE. UU. disminuyó un 5% en 2025, mientras que la demanda de reemplazo también cayó. Esta disminución ilustra cómo las condiciones de construcción más débiles pueden limitar la adopción del vidrio recubierto a pesar de las regulaciones energéticas favorables y una gran base de edificios potenciales para renovar. En las unidades de vidrio aislante, los productos de recubrimiento duro pueden reducir la complejidad de fabricación porque no requieren eliminación de bordes, aunque los ahorros relacionados generalmente se acumulan para los fabricantes en lugar de los promotores.
Intensidad de Capital y Desafíos de Rendimiento de la Línea de Recubrimiento
Los requisitos de capital limitan el ritmo al que los productores pueden añadir capacidad de recubrimiento en línea para el mercado de vidrio recubierto en línea para aplicaciones en edificios. El proceso pirolítico se ejecuta sobre la cinta de vidrio flotado, por lo que una línea de recubrimiento nueva o convertida está vinculada al ciclo de inversión del horno de flotado y no puede separarse fácilmente de la planificación más amplia del horno, los programas de mantenimiento o las decisiones de producción. Un nuevo horno de flotado típico requiere entre 100 millones y 300 millones de USD, mientras que el equipo de CVD se suma a este requisito de capital y eleva el umbral financiero para los nuevos participantes, particularmente cuando un productor debe establecer simultáneamente capacidades locales de fabricación, control de calidad y soporte técnico. NSG Group anunció una inversión de 160 millones de PLN (~40,77 millones de USD) en una línea de recubrimiento por pulverización catódica en la instalación de Pilkington Polska en Sandomierz en septiembre de 2025, con producción programada para el primer trimestre de 2027. La uniformidad del recubrimiento, la entrega del precursor y la temperatura de la cinta deben controlarse estrictamente, ya que las desviaciones pueden resultar en la degradación o el desecho de toda una producción, añadiendo riesgo operacional a un proceso ya intensivo en capital. Estos requisitos concentran la producción entre los fabricantes de vidrio flotado establecidos y dificultan la expansión geográfica rápida de la capacidad, incluso cuando la demanda comercial aumenta.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: el Vidrio de Control Solar Lidera mientras el Vidrio Low-E Crece más Rápido
El vidrio recubierto de control solar representó el 52,45% del volumen total en 2026, convirtiéndolo en la categoría de producto más grande. Se especifica ampliamente para muros cortina comerciales en regiones tropicales y subtropicales, donde el rechazo del calor solar es un requisito primario para la envolvente del edificio. La superficie de recubrimiento duro es compatible con los conjuntos de acristalamiento estructural utilizados en grandes desarrollos comerciales, y su durabilidad térmica es relevante en aplicaciones expuestas a radiación ultravioleta y ciclos de humedad durante largos períodos de servicio. El Sudeste Asiático, Oriente Medio y la costa de China siguen siendo importantes áreas de demanda, ya que los edificios comerciales en estas regiones frecuentemente requieren acristalamiento de control solar. La norma de evaluación de productos verdes GB/T 35604-2025 de China, vigente desde noviembre de 2025, establece un marco formal de rendimiento para el vidrio recubierto de control solar certificado en la contratación pública.
Se prevé que el vidrio recubierto de baja emisividad (Low-E) crezca a una CAGR del 7,75% hasta 2032, la tasa más alta entre las categorías de productos en el mercado de vidrio recubierto en línea para aplicaciones en edificios. Su crecimiento está respaldado por los códigos de energía de la temporada de calefacción en climas continentales y del norte, donde el aislamiento térmico es un requisito más prominente en la envolvente del edificio y los valores U de las ventanas se examinan de cerca. En Corea del Sur, el vidrio Low-E representó el 40% del mercado nacional de vidrio arquitectónico en 2025, ya que los requisitos de edificios de energía cero influyeron en las especificaciones para edificios públicos y comerciales. El vidrio Low-E en línea tiene una emisividad algo mayor que las alternativas de triple plata fuera de línea, pero ofrece una vía rentable hacia el rendimiento de acristalamiento conforme con el código para proyectos que requieren un equilibrio práctico de rendimiento térmico, durabilidad del producto y flexibilidad de fabricación. Este posicionamiento es relevante para las renovaciones donde los presupuestos y las condiciones de instalación favorecen las configuraciones monolíticas duraderas sobre las unidades de vidrio aislante más complejas, ampliando el rango de aplicaciones que el mercado de vidrio recubierto en línea para aplicaciones en edificios puede atender.

Análisis Geográfico
Asia-Pacífico representó el 44,11% del volumen global en 2026 y se proyecta que registre una CAGR del 7,84% hasta 2032. La región combina una gran cartera de construcción comercial con una amplia capacidad de vidrio flotado y recubrimiento en línea en China, India y Corea del Sur. Sirve como el principal centro de demanda y una importante base de producción para el mercado de vidrio recubierto en línea para aplicaciones en edificios, conectando la actividad de construcción regional con la disponibilidad de suministro global. NSG Group anunció una mejora en su planta de Chiba en Japón, añadiendo una línea de recubrimiento por pulverización catódica para vidrio Low-E, con producción en masa programada para el tercer trimestre de 2026. La inversión se alinea con los programas de Edificios de Energía Cero de Japón y refleja el enfoque de la región en el acristalamiento energéticamente eficiente. El papel de Asia-Pacífico tanto en la oferta como en la demanda también crea exposición en la adquisición cuando la producción y el consumo se concentran en la misma región.
Europa y América del Norte presentan una oportunidad de renovación para el mercado de vidrio recubierto en línea para aplicaciones en edificios. La Directiva de Rendimiento Energético de los Edificios de la UE requirió que los Estados miembros la transpusieran antes de mayo de 2026 y exigirá referencias de carpintería de costo óptimo en los informes de los Estados miembros antes de junio de 2028. Este marco apoya una demanda que depende menos de los ciclos de nueva construcción y pone mayor énfasis en el rendimiento documentado de las ventanas, un entorno en el que el mercado de vidrio recubierto en línea para aplicaciones en edificios puede atender trabajos de renovación. La Agencia Internacional de Energía identifica el vidrio entre los materiales de construcción que compiten por la inversión en producción de casi cero emisiones a medida que el sector persigue objetivos de neutralidad de carbono[2]. En EE. UU., las mejoras de ventanas comerciales pueden contribuir a ahorros sustanciales anuales de energía en el sitio, lo que alienta a los propietarios de edificios a considerar mejoras de la envolvente en el gasto de su cartera.
Oriente Medio, África y América del Sur se encuentran en etapas más tempranas de adopción del vidrio recubierto en el mercado de vidrio recubierto en línea para aplicaciones en edificios. La Visión 2030 de Arabia Saudita, el desarrollo del Complejo de Turismo Integrado de Omán y la actividad comercial en curso en los EAU apoyan la demanda basada en proyectos de productos de control solar, particularmente en áreas con alta exposición solar, donde el diseño de fachadas y el rendimiento de refrigeración son consideraciones importantes. Se está evaluando la inversión en suministro localizado para satisfacer la demanda regional, ya que los promotores y los gobiernos ponen mayor énfasis en la capacidad industrial doméstica, cadenas de suministro más cortas y acceso a productos de vidrio de mayor rendimiento. El sector de la construcción de Sudáfrica y la cartera de bienes raíces comerciales certificados LEED de Brasil crean oportunidades adicionales en proyectos comerciales e institucionales de primera calidad. Sin embargo, estas regiones tienen marcos regulatorios menos completos que los de Europa y el Noreste de Asia. Su patrón de adopción, por lo tanto, sigue estando más conectado a los principales desarrollos, los estándares de los promotores comerciales y la disponibilidad de soporte técnico localizado que a un único código de energía de toda la región.
Panorama Competitivo
El mercado de vidrio recubierto en línea para aplicaciones en edificios está moderadamente consolidado a nivel de producción. Saint-Gobain, AGC Inc. y NSG Group poseen una capacidad de recubrimiento pirolítico significativa porque operan activos integrados de flotado a recubrimiento que integran el suministro de vidrio, las operaciones de recubrimiento y la calificación de productos. Las empresas chinas, incluidas Xinyi Glass, CSG Holding y Jinjing Group, compiten en costos en Asia-Pacífico y se están expandiendo hacia Oriente Medio y África. Esta estructura favorece a los productores establecidos en aplicaciones exigentes que requieren documentación técnica consistente, mientras que los proveedores de menor costo encuentran oportunidades en regiones donde los clientes comerciales priorizan el costo instalado. Como resultado, el mercado enfrenta tanto competencia de rendimiento premium como competencia regional liderada por costos.
AGC y Saint-Gobain inauguraron el piloto del horno híbrido Volta en Teplice, República Checa, en febrero de 2025. Las empresas posicionaron este trabajo como parte del proyecto Horno Híbrido (FURHY) planificado para Avilés, España. El proyecto aborda la necesidad de reducir las emisiones del horno mientras se prepara para declaraciones de carbono incorporado más detalladas bajo el Reglamento de Productos de Construcción de la UE. NSG Group está invirtiendo en Polonia, Italia y Japón, lo que señala un enfoque en la expansión de capacidad y aplicaciones de mayor valor antes del ciclo de cumplimiento europeo. Estos desarrollos indican que tanto la modernización de la fabricación como la planificación de capacidad regional están dando forma al mercado de vidrio recubierto en línea para aplicaciones en edificios.
Todavía existe una oportunidad para que el vidrio recubierto en línea de rendimiento medio reduzca la brecha de rendimiento con el vidrio Low-E de recubrimiento blando fuera de línea a un precio más bajo. Cardinal Glass, Şişecam y CSG Holding compiten a través de los plazos de entrega, el soporte técnico y la profundidad de su documentación ambiental de producto, que puede ser importante donde los equipos de contratación pública deben comparar información verificada del producto. Asahi India Glass está posicionada para beneficiarse de la creciente demanda de India de acristalamiento comercial a medida que los productores más grandes expanden la capacidad local de flotado a recubrimiento y elevan las expectativas de fabricación integrada. El acristalamiento inteligente electrocrómico y termocrómico puede costar entre 5 y 10 veces más que el vidrio recubierto pirolítico, lo que limita su potencial de desplazamiento a aplicaciones más pequeñas y de mayor valor durante el período de pronóstico. Estas condiciones preservan un papel para el vidrio recubierto en línea en proyectos de construcción que requieren un rendimiento duradero y costos de acristalamiento iniciales más manejables.
Líderes del Mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios
-
Saint-Gobain
-
AGC Inc.
-
Xinyi Glass Holdings Limited
-
Nippon Sheet Glass Co., Ltd.
-
Şişecam
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Abril de 2026: La línea de producción de vidrio aislante de vacío FINEO de AGC Glass Europe en Lodelinsart, Bélgica, entró en funcionamiento en el segundo semestre de 2026, cuadruplicando la capacidad con plazos de entrega reducidos a dos semanas y un valor Ug de hasta 0,44 W/m²K. La expansión tiene como objetivo la renovación de edificios patrimoniales que no pueden acomodar unidades de vidrio aislante más gruesas.
- Enero de 2026: Xinyi Glass firmó un acuerdo de cooperación de proyecto con MODON de Arabia Saudita para una base de producción de 386 millones de USD que abarca vidrio flotado, vidrio automotriz y vidrio de ahorro energético Low-E. La instalación abarca más de 350.000 metros cuadrados y atiende los mercados saudita y regional de Oriente Medio y África, apoyando los objetivos de fabricación avanzada y localización industrial de la Visión 2030 de Arabia Saudita.
Alcance del Informe sobre el Mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios
El vidrio recubierto en línea, también conocido como vidrio de recubrimiento duro o pirolítico, es un tipo de vidrio arquitectónico en el que una fina capa de óxido metálico se aplica directamente a la cinta de vidrio durante el proceso de fabricación de vidrio flotado. Este recubrimiento está unido permanentemente a la superficie del vidrio a altas temperaturas, lo que resulta en un acabado duradero y resistente a los arañazos.
El mercado de vidrio recubierto en línea para aplicaciones en edificios está segmentado por tipo de producto y geografía. Por tipo de producto, el mercado está segmentado en vidrio recubierto de control solar y vidrio recubierto Low-E. El informe también cubre el tamaño del mercado y los pronósticos para el vidrio recubierto en línea para aplicaciones en edificios en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de Volumen (Metros Cuadrados).
| Vidrio Recubierto de Control Solar |
| Vidrio Recubierto Low-E |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Vidrio Recubierto de Control Solar | |
| Vidrio Recubierto Low-E | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de Vidrio Recubierto en Línea para Aplicaciones en Edificios?
El tamaño del mercado de vidrio recubierto en línea para aplicaciones en edificios se estimó en 301,56 millones de metros cuadrados en 2026 y se proyecta que crezca de 320,62 millones de metros cuadrados en 2027 a 442,79 millones de metros cuadrados en 2032, a una CAGR del 6,67% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto tiene la mayor participación en la demanda?
El Vidrio Recubierto de Control Solar lidera con una participación del 52,45% en 2026, respaldado por la demanda de fachadas comerciales en climas más cálidos.
¿Qué tipo de producto está creciendo más rápido?
Se prevé que el Vidrio Recubierto Low-E crezca a una CAGR del 7,75% hasta 2032 a medida que las normas de energía de la temporada de calefacción se vuelven más estrictas.
¿Qué región lidera la demanda global?
Asia-Pacífico tuvo una participación del 44,11% en 2026 y se espera que crezca a una CAGR del 7,84% hasta 2032.