
建築用途向けオンラインコーテッドガラス市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
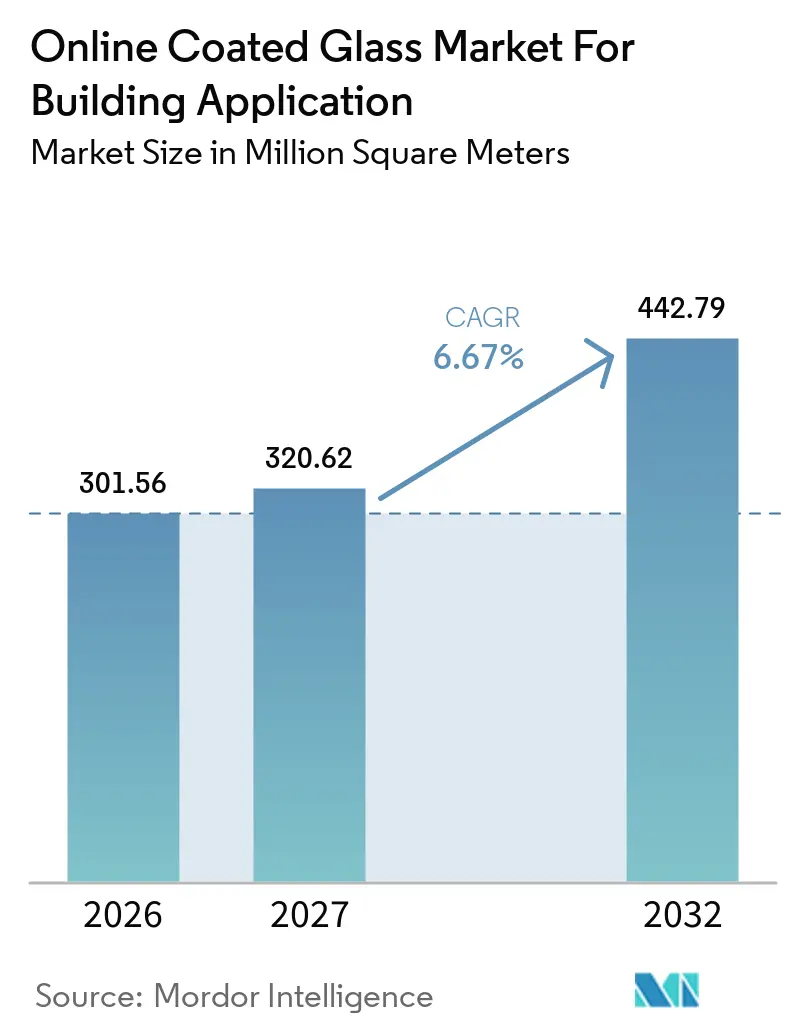
| 市場取引高 (2027) | 320.62 百万平方メートル |
| 市場取引高 (2032) | 442.79 百万平方メートル |
| 成長率 (2027 - 2032) | 6.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
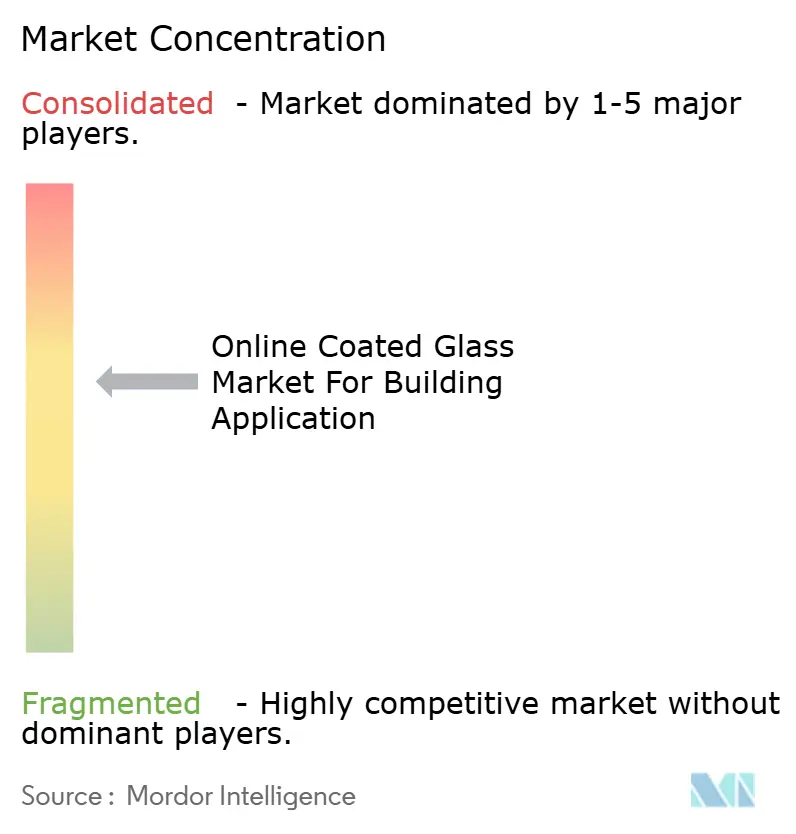
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建築用途向けオンラインコーテッドガラス市場の分析
建築用途向けオンラインコーテッドガラスの市場規模は2026年に3億156万平方メートルと推定され、2027年の3億2,062万平方メートルから2032年には4億4,279万平方メートルへと、予測期間(2027年~2032年)においてCAGR 6.67%で成長する見込みです。建築用途向けオンラインコーテッドガラス市場は、フロートガラス製造工程中にコーティングを施した製品を商業用ファサードおよびガラス張り建築外皮に供給するものであり、このプロセスは一般にパイロリティック(硬質コーティング)製造と呼ばれています。このインライン工程は耐久性のある表面を生み出し、熱処理および加工に耐え、大量生産を可能にし、オフライン・スパッタリング製品よりも一般的に単位コストが低くなります。主要建設市場における省エネ規制が、熱断熱性および太陽熱制御性能の文書化されたグレージングへの需要を高めており、建築物の省エネ支出はネットゼロ経路を支援するために2030年までに5.9 トリリオン 米ドルを超えると予測されています。建築用途向けオンラインコーテッドガラス市場は、既存の建築ストックが特に建築基準、認証プログラム、ポートフォリオのエネルギー目標、および設置済み建具の経年劣化が改修決定に影響を与える場合に、改善された窓性能を必要とすることが多いため、改修活動からも恩恵を受けています。より高性能なオフラインLow-E製品は、厳格なU値要件が課される用途において代替リスクとして残ります。しかし、耐久性のある硬質コーティンググレージングは、コーティングの取り扱い耐性を重視する加工業者にとって、商業用外皮および多くのコスト重視の交換用途において実用的な役割を維持しています。
主要レポートのポイント
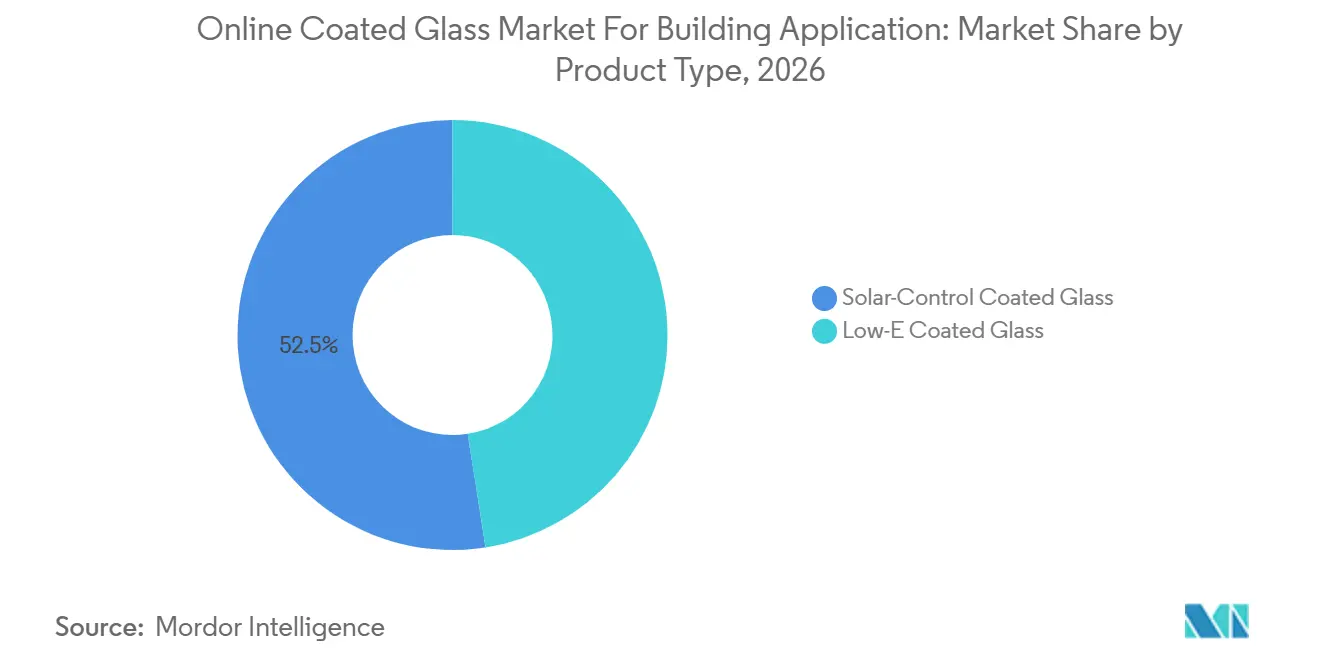
- 製品タイプ別では、太陽熱制御コーテッドガラスが2026年の建築用途向けオンラインコーテッドガラス市場シェアの52.45%を占め、Low-Eコーテッドガラスは2032年にかけてCAGR 7.75%で成長する見込みです。
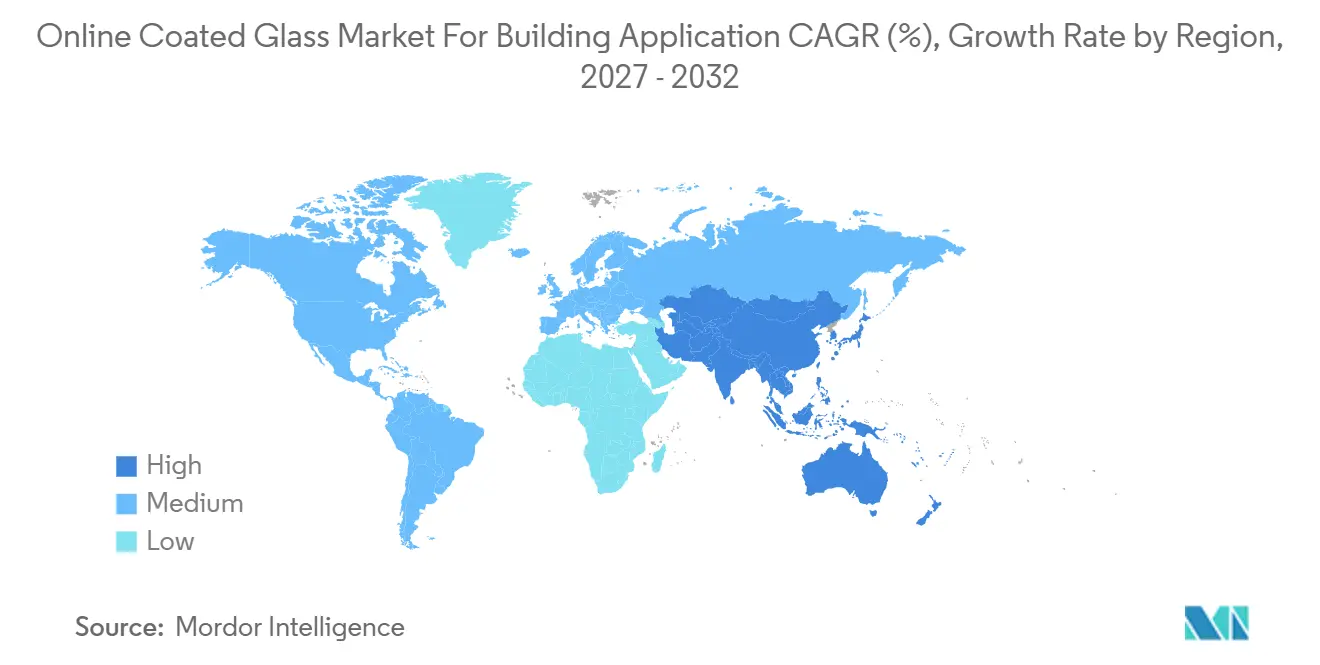
- 地域別では、アジア太平洋が2026年の建築用途向けオンラインコーテッドガラス市場シェアの44.11%を占め、2032年にかけてCAGR 7.84%で拡大する予測です。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
建築用途向けオンラインコーテッドガラス市場のインサイトとトレンド
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築物エネルギー性能基準の強化 | +2.1% | EU、北米、韓国、中国を主な牽引力とするグローバル | 短期(2年以内) |
| グリーンビルディング認証およびネットゼロ建設 | +1.8% | 中国本土、インド、米国、UAEに集中するグローバル | 中期(2年~4年) |
| 商業建築建設およびファサードの拡大 | +1.4% | アジア太平洋、中東および南米への波及あり | 中期(2年~4年) |
| 建築物の改修および老朽化した建具の交換 | +1.2% | 北米および欧州、成熟したアジア太平洋都市圏への拡大 | 長期(4年以上) |
| 性能文書化、環境製品宣言(EPD)および調達コンプライアンス | +0.7% | EUおよび北米で最も強い規制的影響力を持つグローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
建築物エネルギー性能基準の強化
義務的な建築物エネルギー基準は、グレージング性能を任意の製品アップグレードではなく正式な仕様要件とするため、建築用途向けオンラインコーテッドガラスの需要に対する直接的なドライバーです。ニューヨーク市は2026年3月30日から新規プロジェクト申請に対して2025年ニューヨーク市エネルギー保全基準(NYCECC)の施行を開始し、ASHRAE 90.1に基づくより厳格な建具U値および太陽熱取得係数要件を設けています[1]。欧州委員会委任規則(EU)2025/1511は、EU加盟国に対し、少なくとも30年のライフサイクル計算期間を用いて新築および既存建築物のコスト最適エネルギー性能水準を算出することを義務付けており、窓性能を狭い初期材料選択ではなく長期的な建築コスト評価の一部としています。同規則は1.9 W/m²Kから5.7 W/m²Kの例示的な参照窓U値を提供し、国家要件がコスト最適水準から15%以上乖離する場合には是正計画を要求しています。山東省のDB37/T5155-2025公共建築基準は2025年5月に施行され、雄安新区では新規プロジェクトに省エネガラスの使用を義務付けており、中国においても性能要件が地域の建設規則を通じて適用されていることを示しています。オンラインコーテッドガラス市場にとって、硬質コーティングガラスはエッジ削除要件なしにインラインで強化処理が可能であり、コード準拠の単板構成が適切な気候帯および設置の簡便性が実用的価値を持つ用途における単板アプリケーションをサポートします。
グリーンビルディング認証およびネットゼロ建設
グリーンビルディング認証は、文書化された材料性能、より低い運用エネルギー使用量、およびプロジェクト認証時に審査可能な製品情報への需要を高めることで、建築用途向けオンラインコーテッドガラス市場を支援しています。2025年には世界で7,500件以上の商業プロジェクトがLEED認証を取得し、1億4,700万平方メートル超の延床面積をカバーしました。中国本土は米国外の市場をリードし、2,600万平方メートル超の延床面積を持つ1,939件の認証プロジェクトを記録し、インドは1,610万平方メートル超の延床面積を持つ611件のプロジェクトを記録しており、認証商業建設におけるこれらの国々の重要性を示しています。インドでは新築よりも既存建築物の認証件数が多く、認証建設における改修の役割が大きいことを示し、交換用グレージングがより広範な外皮改善と並行して検討される条件を生み出しています。ベトナムは2025年にLEEDトップ10に入り、東南アジアの製造拠点におけるグリーンビルディング要件の採用が広がっていることを示しています。オンラインコーテッドガラス市場にとって、LEEDの材料経路が検証済み製品文書を考慮するため、環境製品宣言はパイロリティックガラスの適合性を強化でき、硬質コーティング表面は大型カーテンウォールアセンブリの設置時の損傷を低減できます。
商業建築建設およびファサードの拡大
アジア太平洋および中東における商業建設は、特に開発業者が高い占有率または長い稼働時間を持つ建物に広範なガラス張り面積を使用する場合に、建築用途向けオンラインコーテッドガラスへの需要を生み出しています。高層複合用途タワー、空港、および統合交通施設は広範なガラス張り面積を使用し、太陽熱暴露を管理してより予測可能な室内快適性条件をサポートするための太陽熱制御性能を必要とします。韓国では、商業仕様およびゼロエネルギービルディングプログラムが購買要件に影響を与えた結果、2025年にLow-Eガラスが国内建築用ガラス市場の40%を占めました。この変化は、建築性能基準がコンプライアンス規則を公共および商業プロジェクトに適用る際に、短い計画サイクル内でグレージング選択に影響を与えることができることを示しています。2026年1月、Xinyi Glassはサウジアラビアのモドン(MODON)とフロートガラス、高性能Low-Eガラスを含む3億8,600万 米ドルの生産拠点に関する協力協定に署名し、サウジアラビアの地域化政策が地域の供給能力を引き付けていることを示しています。商業テナントはエネルギーコストモデルおよびESG(環境・社会・ガバナンス)開示のために検証済みの太陽熱制御性能をますます要求しており、製品選択時の性能文書化に対する重みが増し、純粋にコモディティベースの購買決定の役割が低下しています。
建築物の改修および老朽化した建具の交換
既存建築物における窓の交換は、設置済みストックが現在の外皮要件を下回る性能であることが多いため、オンラインコーテッドガラス市場にとって長期的な需要源となります。ローレンス・バークレー国立研究所は、米国における商業用窓のアップグレードが建物ごとに中央値で4%から6%のサイト・エネルギー節約を生み出し、最高節約四分位では最大26%の節約が可能であることを発見しました。同研究は、全国的な窓のアップグレードによる米国商業建築の年間サイト・エネルギー節約を0.2から0.25クワッドと推定し、グレージング改善を建築ストックレベルでのエネルギー消費の測定可能な削減と結びつけています。米国エネルギー省は、商業および集合住宅建物の40%、すなわち240万棟が依然として単板・非熱的断熱窓を有していると推定しており、交換が技術的に実現可能な建物の大きなストックが残っています。硬質コーティング製品は、軟質コーティング代替品よりも、居住中の建物の交換プロジェクトにおける現場測定、切断、および加工のばらつきに対応しやすく、改修時の取り扱いを簡素化します。EU改修要件も、住宅および軽商業の交換工事においてPilkington K Glassおよび同等のパイロリティック製品への注文を支援しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のフロートガラスよりも高い初期コスト | -1.2% | 南アジア・東南アジアおよび南米で最も顕著なグローバル | 短期(2年以内) |
| 資本集約性およびコーティングラインの歩留まり課題 | -0.9% | 新規参入活動が活発な市場で特に重要なグローバル | 中期(2年~4年) |
| コーティングスタックまたは基板変更後の再認定リスク | -0.7% | 環境製品宣言(EPD)およびコンプライアンス文書が要求されるEUおよび北米で特に重要なグローバル | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
従来のフロートガラスよりも高い初期コスト
標準フロートガラスに対する価格プレミアムは、特にインド、東南アジア、南米の価格感応度の高い住宅および商業開発において、建築用途向けオンラインコーテッドガラス市場の制約要因として残っています。パイロリティック化学気相成長(CVD)コーティングは、コーティングの複雑さおよび基板の厚さに応じて、未コーティングフロートガラスのコストに25%から60%を加算します。このコスト増加は、プロジェクト予算が制約されている場合に性能アップグレードの承認を困難にし、グレージングパッケージが他の建設コストと競合します。開発業者は、エネルギー節約が初期支出決定後に実現され、プロジェクトスポンサーによって直接取得されない可能性があるため、ライフサイクルエネルギー節約よりも初期調達コストを優先す場合があります。建具・グレージング産業連盟は、米国における主要窓需要が2025年に5%減少し、交換需要も減少したと報告しました。この減少は、有利なエネルギー規制および大規模な潜在的改修建物ベースにもかかわらず、建設条件の悪化がコーテッドガラスの普及を制限する可能性があることを示しています。断熱ガラスユニットにおいて、硬質コーティング製品はエッジ削除が不要なため加工の複雑さを低減できますが、関連する節約は通常、開発業者ではなく加工業者に帰属します。
資本集約性およびコーティングラインの歩留まり課題
資本要件は、建築用途向けオンラインコーテッドガラス市場においてメーカーがオンラインコーティング能力を追加できるペースを制限しています。パイロリティックプロセスはフロートガラスリボン上で稼働するため、新規または改造コーティングラインはフロート炉の投資サイクルに結びついており、より広範な炉計画、メンテナンススケジュール、または生産決定から容易に切り離すことができません。典型的な新規フロート炉には1億 米ドルから3億 米ドルが必要であり、CVD設備はこの資本要件に加算され、特にメーカーが地域の加工、品質管理、および技術サポート能力を同時に確立しなければならない場合に、新規参入者の財務的ハードルを引き上げます。NSGグループは2025年9月にポーランドのPilkington Polskaのサンドミエシュ施設へのスパッタリングコーティングラインへの1億6,000万ポーランドズロチ(約4,077万 米ドル)の投資を発表し、生産は2027年第1四半期に予定されています。コーティングの均一性、前駆体供給、およびリボン温度は厳密に管理される必要があり、偏差が生じると生産ロット全体のダウングレードまたは廃棄につながり、すでに資本集約的なプロセスに運用リスクを加えます。これらの要件は、商業需要が増加する中でも、生産を確立されたフロートガラスメーカーに集中させ、能力の急速な地理的拡大をより困難にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:太陽熱制御ガラスがリードし、Low-Eガラスがより速く成長
太陽熱制御コーテッドガラスは2026年の総数量の52.45%を占め、最大の製品カテゴリーとなっています。熱帯および亜熱帯地域の商業用カーテンウォールに広く採用されており、太陽熱遮蔽が建築外皮の主要要件となっています。硬質コーティング表面は大型商業開発に使用される構造グレージングアセンブリと互換性があり、その熱耐久性は長いサービス期間にわたって紫外線放射および湿度サイクルにさらされる用途に関連しています。東南アジア、中東、および中国沿岸部は重要な需要地域として残っており、これらの地域の商業建築は太陽熱制御グレージングを頻繁に必要とします。2025年11月から有効な中国のGB/T 35604-2025グリーン製品評価基準は、公共調達における認証太陽熱制御コーテッドガラスの正式な性能フレームワークを確立しています。
低放射率(Low-E)コーテッドガラスは、建築用途向けオンラインコーテッドガラス市場の製品カテゴリーの中で最高の成長率となる2032年にかけてCAGR 7.75%で成長する見込みです。その成長は、熱断熱性が建築外皮においてより重要な要件となり、窓U値が厳密に精査される大陸性および北方気候における暖房シーズンのエネルギー基準によって支援されています。韓国では、ゼロエネルギービルディング要件が公共および商業建築の仕様に影響を与えた結果、2025年にLow-Eガラスが国内建築用ガラス市場の40%を占めました。オンラインLow-Eガラスはオフラインのトリプルシルバー代替品よりもやや高い放射率を持ちますが、熱性能、製品耐久性、および加工柔軟性の実用的なバランスを必要とするプロジェクトに対してコスト効率の高いコード準拠グレージング性能への経路を提供します。このポジショニングは、予算および設置条件がより複雑な断熱ガラスユニットよりも耐久性のある単板構成を好む改修において関連性があり、建築用途向けオンラインコーテッドガラス市場が対応できる用途の範囲を広げています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋は2026年の世界数量の44.11%を占め、2032年にかけてCAGR 7.84%を記録する見込みです。同地域は、中国、インド、韓国における大規模な商業建設パイプラインと広範なフロートガラスおよびオンラインコーティング能力を組み合わせています。建築用途向けオンラインコーテッドガラス市場の主要需要センターおよび主要生産拠点として機能し、地域の建設活動をグローバルな供給可用性と結びつけています。NSGグループは日本の千葉工場のアップグレードを発表し、Low-Eガラス用スパッタリングコーティングラインを追加し、量産は2026年第3四半期に予定されています。この投資は日本のゼロエネルギービルディングプログラムと一致しており、省エネグレージングへの地域の注力を反映しています。アジア太平洋の供給と需要の両面での役割は、生産と消費が同一地域に集中する場合に調達リスクも生み出します。
欧州および北米は、建築用途向けオンラインコーテッドガラス市場に改修機会を提供しています。EU建築物エネルギー性能指令は加盟国に2026年5月までの国内法化を義務付け、2028年6月までに加盟国報告においてコスト最適建具ベンチマークを要求します。このフレームワークは新築サイクルへの依存度が低く、文書化された窓性能をより重視する需要を支援しており、建築用途向けオンラインコーテッドガラス市場が改修工事に対応できる環境を整えています。国際エネルギー機関は、建設セクターが炭素中立目標を追求する中で、ガラスをニアゼロエミッション生産への投資をめぐって競合する建築材料の一つとして特定しています[2]。米国では、商業用窓のアップグレードが相当な年間サイト・エネルギー節約に貢献でき、建物オーナーがポートフォリオ支出において外皮改善を検討することを促しています。
中東、アフリカ、および南米は、建築用途向けオンラインコーテッドガラス市場におけるコーテッドガラスの採用の初期段階にあります。サウジビジョン2030、オマンの統合観光複合施設開発、およびUAEにおける継続的な商業活動は、特に太陽熱暴露が高く、ファサードデザインおよび冷却性能が重要な考慮事項となる地域において、太陽熱制御製品へのプロジェクトベースの需要を支援しています。開発業者および政府が国内産業能力、より短いサプライチェーン、および高性能ガラス製品へのアクセスをより重視するにつれて、地域需要を満たすための地域化された供給投資が評価されています。南アフリカの建設セクターおよびブラジルのLEED認証商業不動産パイプラインは、プレミアム商業および機関プロジェクトにおける追加機会を生み出しています。しかし、これらの地域は欧州および北東アジアよりも包括的な規制フレームワークを持っていません。したがって、これらの地域の採用パターンは、単一の地域全体のエネルギー基準よりも、主要開発、商業開発業者の基準、および地域化された技術サポートの可用性とより密接に結びついています。
競合環境
建築用途向けオンラインコーテッドガラス市場は、生産レベルでは中程度に集約されています。Saint-Gobain、AGC Inc.、およびNSGグループは、ガラス供給、コーティング操業、および製品認定を統合した一貫フロートからコーティングまでの資産を運営しているため、重要なパイロリティックコーティング能力を保有しています。Xinyi Glass、CSGホールディング、および晶晶グループを含む中国企業は、アジア太平洋においてコストで競争し、中東およびアフリカへの拡大を進めています。この構造は、一貫した技術文書化を必要とする要求の高い用途において確立されたメーカーを有利にし、低コストサプライヤーは商業顧客が設置コストを優先する地域で機会を見出しています。その結果、市場はプレミアム性能競争とコスト主導の地域競争の両方に直面しています。
AGCとSaint-Gobainは2025年2月にチェコ共和国テプリツェでヴォルタ・ハイブリッド炉パイロットを開幕しました。両社はこの取り組みをスペインのアビレスで計画されているFURnace HYbrid(FURHY)プロジェクトの一部として位置付けました。このプロジェクトは、EU建設製品規則に基づくより詳細な内包炭素宣言に向けた準備をしながら炉の排出量を削減する必要性に対応しています。NSGグループはポーランド、イタリア、日本全体で投資を行っており、欧州コンプライアンスサイクルを前に能力拡大と高付加価値用途への注力を示しています。これらの動向は、製造の近代化と地域能力計画の両方が建築用途向けオンラインコーテッドガラス市場を形成していることを示しています。
中性能オンラインコーテッドガラスがオフライン軟質コーティングLow-Eガラスとの性能差をより低価格で縮小する機会がまだあります。Cardinal Glass、Şişecam、およびCSGホールディングは、リードタイム、技術サポート、および環境製品文書の充実度を通じて競争しており、公共調達チームが検証済み製品情報を比較しなければならない場合に重要となります。Asahi India Glassは、大手メーカーが地域のフロートからコーティングまでの能力を拡大し、一貫製造への期待を高めるにつれて、インドの商業グレージングへの需要増加から恩恵を受ける位置にあります。エレクトロクロミックおよびサーモクロミックスマートグレージングはパイロリティックコーテッドガラスの5倍から10倍のコストがかかる可能性があり、予測期間中のより小規模な高付加価値用途への代替可能性を制限しています。これらの条件は、耐久性のある性能とより管理しやすい初期グレージングコストを必要とする建築プロジェクトにおいて、オンラインコーテッドガラスの役割を維持しています。
建築用途向けオンラインコーテッドガラス市場のリーダー企業
-
Saint-Gobain
-
AGC Inc.
-
Xinyi Glass Holdings Limited
-
Nippon Sheet Glass Co., Ltd.
-
Şişecam
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:ベルギーのロデランサールにあるAGC Glass EuropeのFINEO真空断熱ガラス生産ラインが2026年下半期に稼働し、リードタイムを2週間に短縮しながら能力を4倍に拡大し、Ug値は最大0.44 W/m²Kを達成しました。この拡張は、より厚い断熱ガラスユニットを収容できないヘリテージビルの改修を対象としています。
- 2026年1月:Xinyi Glassはサウジアラビアのモドン(MODON)とフロートガラス、自動車用ガラス、Low-E省エネガラスを含む3億8,600万 米ドルの生産拠点に関するプロジェクト協力協定に署名しました。施設は35万平方メートル超に及び、サウジアラビアよび中東・アフリカ地域市場にサービスを提供し、サウジビジョン2030の先進製造および産業地域化目標を支援しています。
建築用途向けオンラインコーテッドガラス市場レポートの調査範囲
オンラインコーテッドガラスは、硬質コーティングまたはパイロリティックガラスとも呼ばれ、フロート製造工程中にガラスリボンに直接金属酸化物の薄層を施した建築用ガラスの一種です。このコーティングは高温でガラス表面に永久的に結合され、耐久性と耐傷性のある仕上げをもたらします。
建築用途向けオンラインコーテッドガラス市場は、製品タイプおよび地域別にセグメント化されています。製品タイプ別では、市場は太陽熱制御コーテッドガラスおよびLow-Eコーテッドガラスにセグメント化されています。レポートはまた、主要地域の15カ国における建築用途向けオンラインコーテッドガラスの市場規模と予測もカバーしています。市場規模と予測は数量(平方メートル)で提供されます。
| 太陽熱制御コーテッドガラス |
| Low-Eコーテッドガラス |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 太陽熱制御コーテッドガラス | |
| Low-Eコーテッドガラス | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
建築用途向けオンラインコーテッドガラス市場の現在の市場規模は?
建築用途向けオンラインコーテッドガラスの市場規模は2026年に3億156万平方メートルと推定され、2027年の3億2,062万平方メートルから2032年には4億4,279万平方メートルへと、予測期間(2027年~2032年)においてCAGR 6.67%で成長する見込みです。
最大の需要シェアを持つ製品タイプはどれですか?
太陽熱制御コーテッドガラスが2026年に52.45%のシェアでリードしており、温暖な気候における商業ファサード需要に支えられています。
最も速く成長している製品タイプはどれですか?
Low-Eコーテッドガラスは、暖房シーズンのエネルギー規制が厳格化するにつれて、2032年にかけてCAGR 7.75%で成長する見込みです。
どの地域がグローバル需要をリードしていますか?
アジア太平洋は2026年に44.11%のシェアを保有し、2032年にかけてCAGR 7.84%で成長する見込みです。