
Tamanho e Participação do Mercado de Vidro Revestido Offline para Aplicação em Construção
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Volume do Mercado (2027) | 0.7 Bilhões de metros quadrados |
| Volume do Mercado (2032) | 1.01 Bilhões de metros quadrados |
| Taxa de crescimento (2027 - 2032) | 7.73 % |
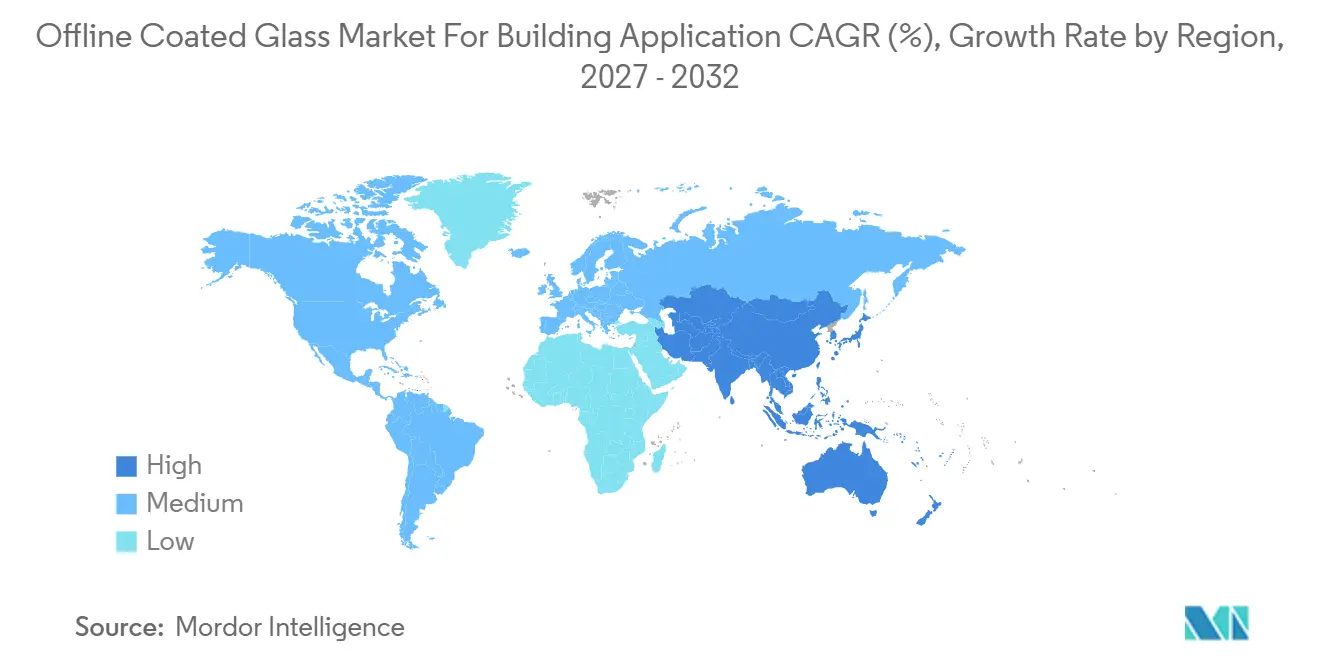
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
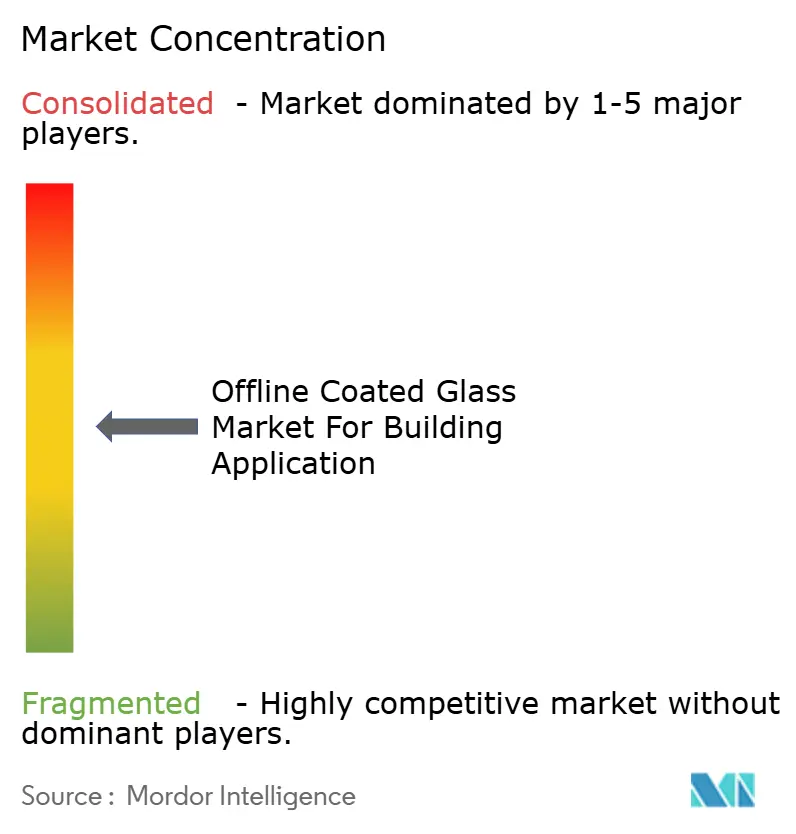
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Vidro Revestido Offline para Aplicação em Construção por Mordor Intelligence
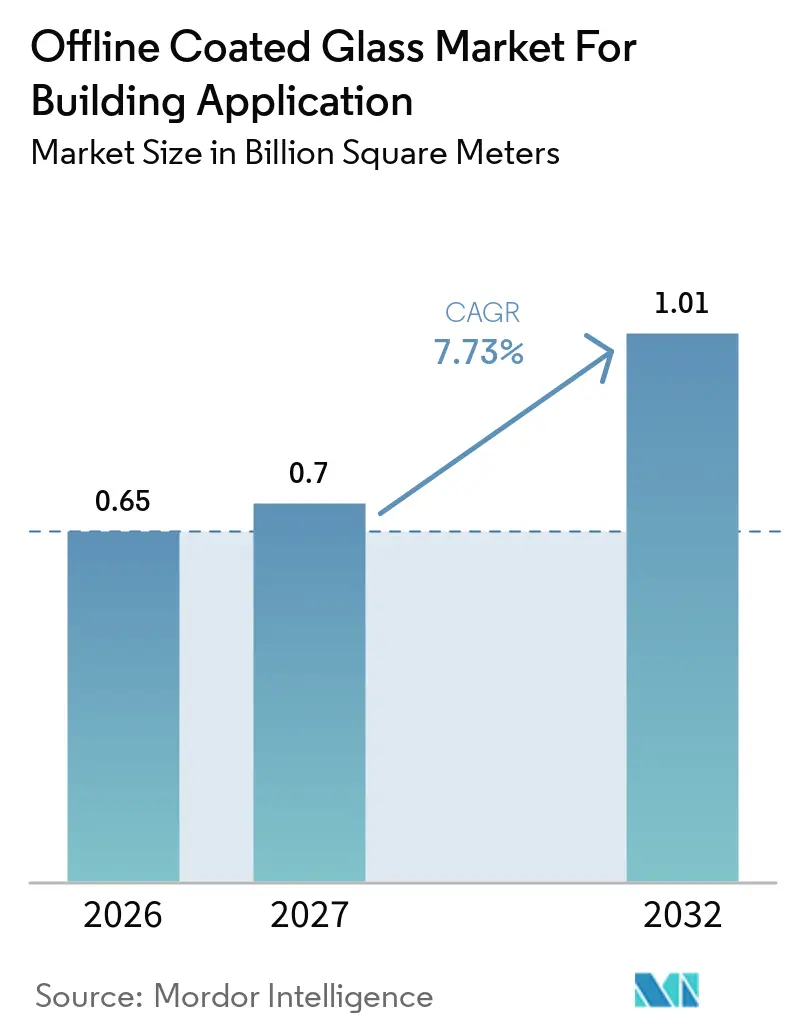
O Mercado de Vidro Revestido Offline para Aplicações em Construção foi estimado em 0,65 bilhões de metros quadrados em 2026 e está projetado para crescer de 0,70 bilhões de metros quadrados em 2027 para 1,01 bilhões de metros quadrados até 2032, a um CAGR de 7,73% durante o período de previsão (2027-2032). O mercado de vidro revestido offline para aplicações em construção é sustentado pela deposição a vácuo por pulverização catódica magnetron (MSVD), que aplica camadas múltiplas precisas de prata em vidro float frio sob alto vácuo. Esse processo oferece desempenho de emissividade e ganho de calor solar que os revestimentos pirolíticos não conseguem igualar em espessuras comparáveis. As regulamentações de energia na América do Norte, Europa e Ásia-Pacífico estabelecem metas de valor U e ganho de calor solar que sustentam a demanda por este produto. Como resultado, o vidro revestido offline para aplicações em construção passou de uma especificação premium para uma compra orientada por conformidade em muitos projetos. A atividade de renovação, padrões de construção mais rigorosos e o uso mais amplo de envidraçamento de maior desempenho em fachadas comerciais sustentam ainda mais a demanda.
Principais Conclusões do Relatório
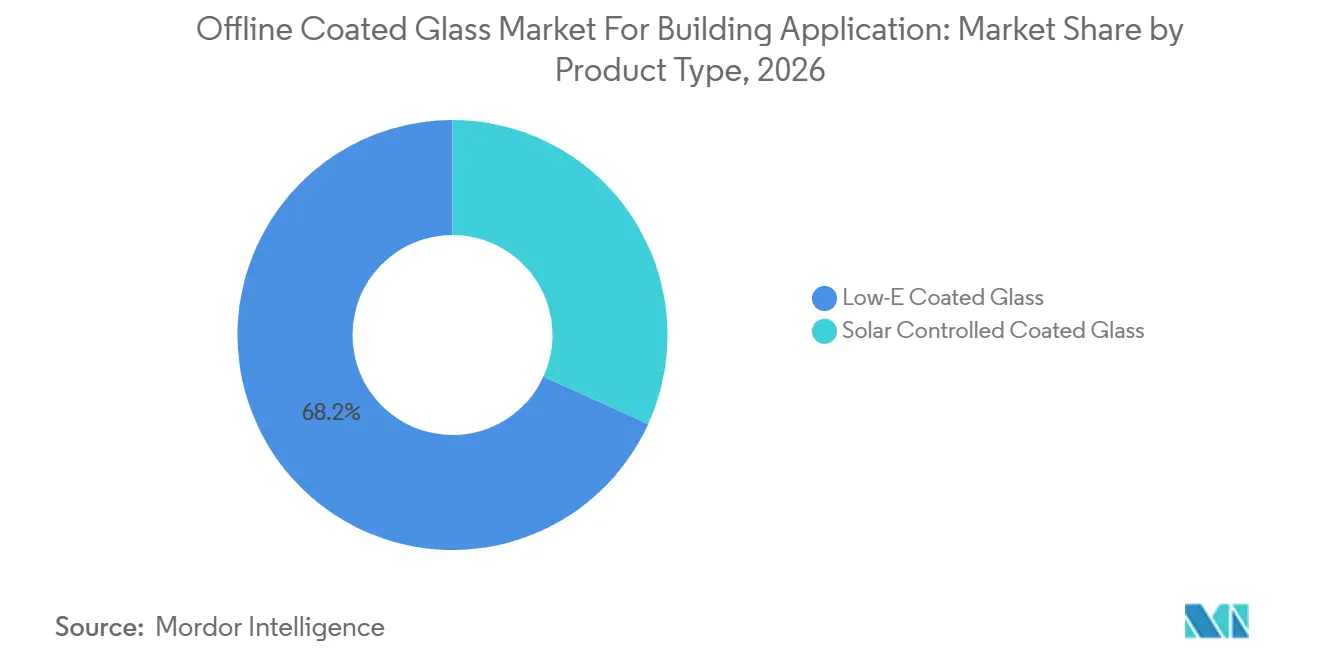
- Por tipo de produto, o vidro revestido Low-E detinha 68,21% da participação de mercado em 2026, enquanto o vidro revestido de controle solar está projetado para crescer a um CAGR de 8,34% até 2032.
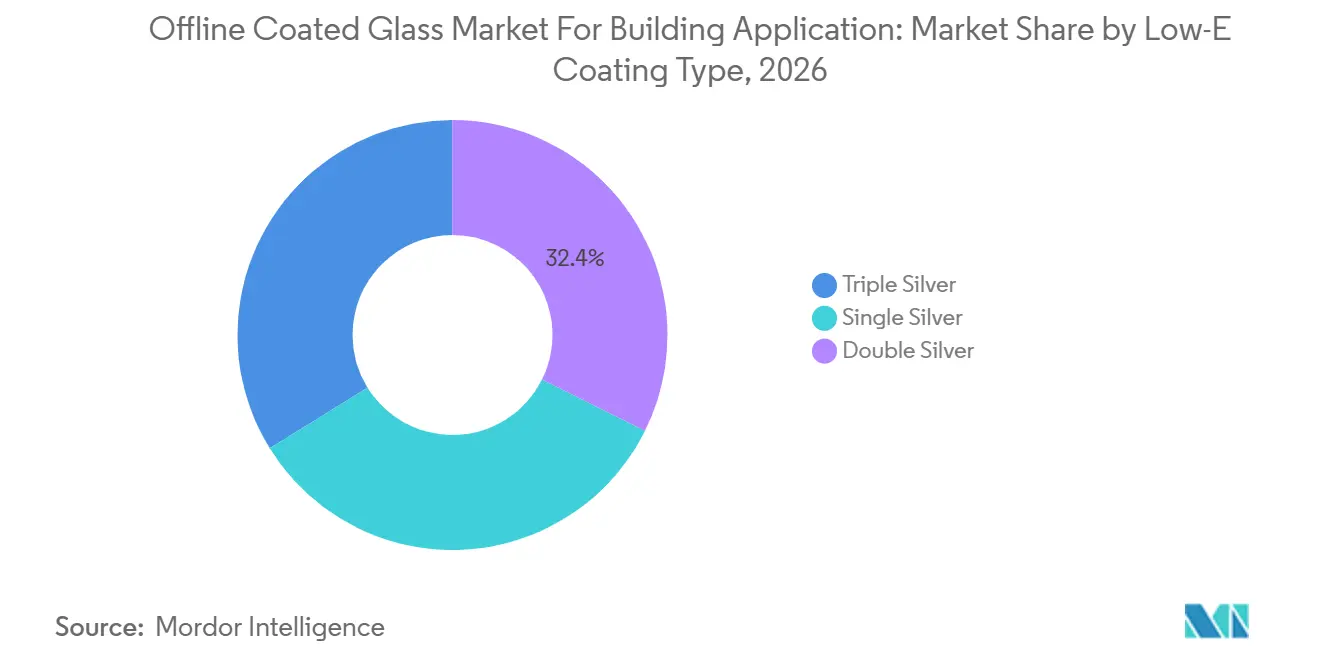
- Por tipo de revestimento Low-E, a prata dupla detinha 32,35% da participação de mercado em 2026, enquanto a prata tripla está projetada para crescer a um CAGR de 8,77% até 2032.
- Por geografia, a Ásia-Pacífico detinha 45,78% da participação de mercado em 2026 e está projetada para crescer a um CAGR de 8,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Insights e Tendências do Mercado de Vidro Revestido Offline para Aplicação em Construção
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento dos Códigos de Energia para Envoltória de Edificações | +2.0% | Global, mais forte na América do Norte, Europa e China | Curto prazo (≤ 2 anos) |
| Demanda por Retrofit Comercial e Renovação para Emissão Zero | +1.5% | Núcleo da UE, com efeitos na América do Norte e em países selecionados da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Crescimento do Envidraçamento de Desempenho de Prata Dupla e Prata Tripla | +1.2% | Global | Médio prazo (2-4 anos) |
| Expansão da Construção com Eficiência Energética na Ásia-Pacífico | +1.8% | Ásia-Pacífico, especialmente China, Índia e ASEAN, com efeitos no Oriente Médio e África | Curto prazo (≤ 2 anos) e médio prazo (2-4 anos) |
| Deposição a Vácuo por Pulverização Catódica Magnetron (MSVD) em Formato Jumbo e Otimização de Pilha Óptica | +0.8% | Global, liderado pela construção comercial de arranha-céus | Médio prazo (2-4 anos) e longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento dos Códigos de Energia para Envoltória de Edificações
O alinhamento regulatório nos principais mercados de construção é um fator central da demanda por vidro revestido offline em aplicações de construção. O Código Internacional de Conservação de Energia de 2024 endureceu os requisitos prescritivos de fator U para fenestração para 0,30 W/m²K nas Zonas Climáticas 5-8, um limite que as unidades de vidro isolante de revestimento duro podem ter dificuldade em atender sem medidas adicionais. Os Padrões de Eficiência Energética de Edificações da Califórnia de 2025, em vigor a partir de 1º de janeiro de 2026, estabelecem fatores U tão baixos quanto 0,30 em zonas costeiras e um máximo universal de 0,40. A Diretiva de Desempenho Energético de Edifícios revisada exige que os países da UE transponham suas disposições até maio de 2026 e determina a renovação dos 16% dos edifícios não residenciais com pior desempenho até 2030. A orientação da Comissão Europeia identifica a substituição de envidraçamentos desatualizados por alternativas de alto desempenho para melhorar os valores U e os valores g. Esses requisitos aumentam a importância do desempenho do revestimento nas especificações de projetos e reduzem o espaço para alternativas não verificadas.
Demanda por Retrofit Comercial e Renovação para Emissão Zero
Edifícios comerciais mais antigos criam um pipeline de renovação que sustenta o mercado de vidro revestido offline para aplicações em construção além de um único ciclo de nova construção. Dados da Comissão Europeia indicam que 85% dos edifícios da UE foram construídos antes de 2000, e 75% apresentam baixo desempenho energético. Esse parque edificado tem uma necessidade significativa de melhorias na envoltória, incluindo substituição de janelas e fachadas. O projeto Xenobe do Japão, concluído em março de 2025, recebeu a certificação Zero Energy Building (ZEB) Ready para um edifício comercial de 57 anos[1]. O projeto projetou uma redução anual de CO₂ de 58%, ou 137 toneladas métricas, por meio de trabalhos na envoltória do edifício, incluindo melhorias no envidraçamento. Os projetos de retrofit fornecem uma fonte mais estável de pedidos do que a nova construção residencial, pois os proprietários de edifícios devem atender aos requisitos de eficiência operacional e de ativos mesmo durante períodos de construção mais fracos.
Crescimento do Envidraçamento de Desempenho de Prata Dupla e Prata Tripla
A mudança de arquiteturas de prata simples para prata multicamada está alterando o mix de produtos no mercado de vidro revestido offline para aplicações em construção. Os revestimentos de prata tripla combinam baixa transmissão de infravermelho com transmissão de luz visível utilizável, tornando-os adequados para projetos de fachada exigentes. A CSG Glass reporta transmitância de infravermelho abaixo de 0,06 gIR para seus produtos de Baixa Emissividade (Low-E) de prata tripla. Esse desempenho ajuda os edifícios a controlar o ganho de calor sem depender de vidro tingido profundamente reflexivo. Os revestimentos de maior desempenho também são adequados para projetos que exigem baixos valores U e baixo ganho de calor solar simultaneamente. O prêmio de produto resultante pode compensar parcialmente a exposição aos custos da prata e incentivar os produtores a direcionar a capacidade de revestimento para produtos de prata dupla e prata tripla.
Expansão da Construção com Eficiência Energética na Ásia-Pacífico
As regulamentações de construção na Ásia-Pacífico estão cada vez mais definindo o desempenho dos materiais com maior precisão. O Padrão de Avaliação de Materiais de Construção Verde atualizado da China para janelas e portas entrou em vigor em 1º de fevereiro de 2026, introduzindo parâmetros de desempenho mais rigorosos para fenestração em edifícios verdes certificados. O Código de Construção para Conservação de Energia da Índia está sendo adotado por desenvolvimentos comerciais menores e de uso misto, ampliando o mercado endereçável para envidraçamento eficiente. Pesquisa da Asahi India Glass examinou a pulverização catódica magnetron de grande área para revestimentos de controle solar refletores de calor usados em vidro de fachada arquitetônica. O trabalho avaliou os revestimentos em relação às normas ISO 9050, Conselho Nacional de Classificação de Fenestração (NFRC) e EN 410, indicando um foco regional no desempenho óptico verificado. Essas condiões sustentam o mercado de vidro revestido offline para aplicações em construção na China, Índia e ASEAN, à medida que os construtores colocam maior ênfase no controle solar e na eficiência energética.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital das Linhas de Revestimento a Vácuo | -1.5% | Global, mais restritivo para entrantes em mercados emergentes | Longo prazo (≥ 4 anos) |
| Volatilidade nos Custos de Prata, Índio, Estanho e Energia | -1.0% | Global, mais aguda onde o fornecimento local de prata e índio é limitado | Curto prazo (≤ 2 anos) |
| Oxidação Pré-Têmpera e Sensibilidade ao Manuseio | -0.5% | Global, mais pronunciada onde as cadeias logísticas são longas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital das Linhas de Revestimento a Vácuo
Os equipamentos de Deposição a Vácuo por Pulverização Catódica Magnetron (MSVD) representam um segmento de alta intensidade de capital na cadeia de valor do vidro plano. As linhas de revestimento carregam custos fixos substanciais e requisitos técnicos exigentes, tornando a alta utilização essencial. A necessidade de manter o rendimento dificulta que processadores regionais menores entrem no mercado sem volume contratual assegurado. Os fornecedores estabelecidos podem distribuir a produção por vários países e níveis de produtos e integrar a produção de vidro float, revestimento, processamento e suporte de especificação ao cliente. Essa estrutura favorece os participantes integrados e sustenta as barreiras de entrada no mercado de vidro revestido offline para aplicações em construção.
Volatilidade nos Custos de Prata, Índio, Estanho e Energia
Os custos de prata, índio, estanho e energia apresentam riscos contínuos de margem para produtores e processadores. A prata serve como camada refletora de infravermelho nos revestimentos Low-E, o que significa que as flutuações de preço afetam diretamente os custos de insumos de revestimento. O índio, usado em certas camadas de óxido dielétrico, adiciona exposição a cadeias de fornecimento restritas. As linhas de MSVD requerem operação sustentada em câmara de vácuo com altas cargas elétricas, tornando as mudanças nas tarifas de serviços públicos um fator significativo nos custos de processamento unitário, particularmente para processadores não integrados. A oxidação pré-têmpera das camadas de prata encurta as janelas de manuseio e adiciona requisitos logísticos, o que pode desfavorecer fabricantes com cadeias de entrega mais longas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: Revestimentos Low-E, Âncora da Especificação Comercial Global
O vidro revestido Low-E representou 68,21% da participação de mercado de vidro revestido offline para aplicações em construção em 2026. Isso reflete seu amplo uso em unidades de vidro isolante para fachadas comerciais e janelas residenciais em todas as zonas climáticas. O Código Internacional de Conservação de Energia (IECC) de 2024 e as vias de conformidade com a ASHRAE fortalecem o caso para produtos Low-E de revestimento suave em muitas aplicações de vidro duplo nos EUA, pois essas regras favorecem produtos que podem atender ao desempenho térmico prescrito dentro de uma configuração padrão de vidro isolante. A documentação de desempenho do Conselho Nacional de Classificação de Fenestração (NFRC) também suporta a rastreabilidade para licenças em conformidade com o código, o que pode favorecer fornecedores estabelecidos com dados de teste certificados e qualidade de revestimento confiável.
O vidro revestido de controle solar tem o maior crescimento projetado dentro deste segmento, com um CAGR de 8,34% durante 2027-2032. O mercado de vidro revestido offline para esta aplicação está se expandindo, com a redução do ganho de calor solar como o principal requisito de projeto. Os usos típicos incluem fachadas de arranha-céus em climas quentes, terminais de aeroportos e coberturas comerciais. Pesquisa da Asahi India Glass descobriu que revestimentos de controle solar por pulverização catódica magnetron de grande área podem fornecer redução de calor solar e neutralidade de cor para aplicações de fachada[2]. A demanda é particularmente relevante nos mercados da ASEAN e do Golfo, onde as cargas de resfriamento são significativas e o acesso à luz do dia permanece importante. O segmento também se beneficia dos limites de ganho de calor solar, que tornam o envidraçamento reflexivo e tingido menos atraente para alguns projetos.

Por Tipo de Revestimento Low-E: A Prata Tripla Reescreve a Economia do Vidro Premium
A prata dupla detinha 32,35% do segmento de tipo de revestimento Low-E em 2026. Ela permanece a base de volume da produção de MSVD porque oferece melhores valores U e controle solar do que a prata simples a um prêmio de custo mais gerenciável, tornando-a uma escolha comum em projetos comerciais de nível médio e programas de substituição de vidro duplo residencial. A prata simples continua a atender habitações sensíveis ao custo e climas temperados onde as regulamentações locais têm requisitos térmicos menos exigentes. Seu papel é mais limitado em projetos onde os padrões exigem valores U muito baixos e coeficientes de ganho de calor solar. O mercado de vidro revestido offline para aplicações em construção está, portanto, gradualmente se deslocando para produtos com pilhas de prata mais avançadas.
A prata tripla é o tipo de revestimento de crescimento mais rápido, com um CAGR de 8,77% de 2027 a 2032. O mercado de vidro revestido offline para prata tripla está crescendo à medida que projetos premium buscam simultaneamente baixos valores U, baixo ganho de calor solar e alta transmissão de luz visível. A CSG Glass identifica produtos de prata tripla com transmitância de infravermelho abaixo de 0,06 gIR. Essa configuração atende às especificações de edifícios de emissão zero e paredes cortina de alto desempenho, onde a perda substancial de luz do dia é inaceitável. Também suporta melhor realização de preços do que revestimentos de menor desempenho quando os compradores priorizam resultados verificados de envoltória. As mudanças regulatórias continuam a estreitar as condições sob as quais a prata simples sozinha pode atender aos requisitos de construção.
Análise Geográfica
A Ásia-Pacífico detinha 45,78% da participação de mercado de vidro revestido offline para aplicações em construção em 2026 e está projetada para crescer a um CAGR de 8,62% durante 2027-2032. Os padrões de construção verde cada vez mais rigorosos da China estão elevando os requisitos de desempenho de materiais e fenestração, sustentando especificações de vidro revestido de maior qualidade. A Índia é um importante centro de demanda, pois o Código de Construção para Conservação de Energia está sendo estendido a desenvolvimentos comerciais menores e de uso misto. O crescimento em habitação premium e imóveis comerciais também está expandindo o uso de envidraçamento Low-E. O Japão contribui por meio de atividade de retrofit e sua via de certificação Zero Energy Building (ZEB) Ready, com a renovação Xenobe servindo como exemplo de uma atualização certificada de um edifício comercial mais antigo.
A América do Norte e a Europa têm ambientes regulatórios maduros para o mercado de vidro revestido offline em aplicações de construção. O ciclo de adoção do Código Internacional de Conservação de Energia (IECC) de 2024 fortaleceu a demanda por produtos de revestimento suave na construção e nos trabalhos de substituição nos EUA. Os padrões da Califórnia de 2025 endurecem os requisitos térmicos prescritivos para licenças protocoladas a partir de 1º de janeiro de 2026. Na Europa, a Diretiva de Desempenho Energético de Edifícios (EPBD) tem como alvo edifícios não residenciais de baixo desempenho e medidas de renovação. A alta proporção de parque edificado ineficiente da UE sustenta a demanda por melhorias em fachadas e janelas. Os mercados nórdicos mantêm uma linha de base de alto desempenho, onde os produtos de prata dupla e prata tripla atendem às especificações estabelecidas para climas frios.
A América do Sul, o Oriente Médio e a África representam áreas menores, mas crescentes, de demanda. O Brasil sustenta a demanda por meio de projetos comerciais que utilizam especificações de construção verde. Os mercados do Golfo requerem produtos de controle solar devido às altas necessidades de resfriamento e ao uso generalizado de envidraçamento de fachada. A disponibilidade de fornecimento e o prazo de entrega permanecem fatores de compra importantes nessas regiões. Os produtores que podem fornecer vidros revestidos confiáveis podem melhorar sua posição junto a fabricantes com opções limitadas de fornecimento local. O mercado de vidro revestido offline para aplicações em construção tem, portanto, uma oportunidade de se expandir em mercados onde as especificações de projetos avançam mais rapidamente do que a capacidade local de revestimento.
Cenário Competitivo
O mercado de vidro revestido offline para aplicações em construção é moderadamente fragmentado. AGC Inc., Saint-Gobain e Guardian Industries operam globalmente por meio de fabricação integrada de vidro float e vidro revestido, com relacionamentos estabelecidos com os principais empreiteiros de fachadas e canais de especificação. Xinyi Glass, CSG Holding, Şişecam e Jinjing Group competem em escala regional, com custos de fabricação mais baixos e capacidade crescente de revestimento multicamada. Esses fornecedores têm diferentes pontos fortes geográficos, mas compartilham expertise técnica em pilhas de revestimento e controle de qualidade. A concentração de mercado é discutida após a lista de citações, pois nenhuma figura combinada de participação de players está disponível.
A concorrência está se movendo além da capacidade básica de produção. Os equipamentos de MSVD em formato jumbo atendem a projetos arquitetônicos que requerem painéis de parede cortina ininterruptos e grandes fachadas de arranha-céus. Substratos maiores reduzem as interrupções visíveis de montantes e criam oportunidades no design de edifícios premium. O design de pilha óptica também é um fator competitivo, pois os arquitetos exigem cor neutra, ganho solar controlado e luz do dia adequada simultaneamente. A pesquisa em revestimentos de controle solar seletivo reflete a importância do design de revestimento sobre o volume de produção isoladamente. Esses fatores tornam a capacidade técnica relevante para a concorrência no mercado de vidro revestido offline para aplicações em construção.
Os produtores integrados estão posicionados para gerenciar a exposição a commodities e os requisitos de manuseio. Sua escala suporta fornecimento, revestimento, processamento e entrega regional dentro de uma única rede operacional. Os processadores menores enfrentam maior pressão quando os custos de prata ou energia sobem, ou quando o vidro revestido requer manuseio rápido antes da têmpera. A necessidade de manter a qualidade do revestimento durante o transporte reforça o valor de um fornecimento local confiável. As oportunidades de crescimento permanecem na América do Sul e na África Subsaariana, onde o fornecimento de MSVD é limitado. O equilíbrio competitivo provavelmente dependerá do desempenho entregue, da confiabilidade do fornecimento e da capacidade de atender às especificações de produtos baseadas em código.
Líderes do Mercado de Vidro Revestido Offline para Aplicação em Construção
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd.
-
Vitro, S.A.B. de C.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Agosto de 2026: A AGC Glass Europe anunciou um investimento para atualizar seu revestidor magnetron em Lodelinsart, Bélgica. A atualização, operacional no terceiro trimestre de 2026, amplia a gama de vidros revestidos da planta para novas arquiteturas de alto desempenho e melhora a flexibilidade de fabricação para produtos revestidos multicamada complexos. A AGC descreve Lodelinsart como uma fonte reconhecida de revestimentos de baixa emissividade e controle solar à base de prata.
- Junho de 2026: Junho de 2026 – A Şişecam comissionou sua linha de vidro revestido de 7 milhões de metros quadrados por ano em Tarsus, Mersin, elevando sua capacidade global de vidro revestido para 48,1 milhões de metros quadrados em 7 linhas de produção, com foco na demanda de vidro arquitetônico europeu.
Escopo do Relatório sobre o Mercado de Vidro Revestido Offline para Aplicação em Construção
O vidro revestido offline é um tipo de vidro arquitetônico no qual filmes metálicos e de óxido metálico são aplicados à superfície do vidro após a conclusão do processo de fabricação do vidro float, tipicamente usando um método de pulverização catódica a vácuo magnetron (PVD).
O mercado de vidro revestido offline para aplicações em construção é segmentado por tipo de produto, tipo de revestimento Low-E e geografia. Por tipo de produto, o mercado é segmentado em vidro revestido de controle solar e vidro revestido Low-E. Por tipo de revestimento Low-E, o mercado é segmentado em prata simples, prata dupla e prata tripla. O relatório também cobre o tamanho do mercado e as previsões para vidro revestido offline para aplicações em construção em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de Volume (Metros Quadrados).
| Vidro Revestido de Controle Solar |
| Vidro Revestido Low-E |
| Prata Simples |
| Prata Dupla |
| Prata Tripla |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Vidro Revestido de Controle Solar | |
| Vidro Revestido Low-E | ||
| Por Tipo de Revestimento Low-E | Prata Simples | |
| Prata Dupla | ||
| Prata Tripla | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Vidro Revestido Offline para Aplicação em Construção?
O Mercado de Vidro Revestido Offline para Aplicações em Construção foi estimado em 0,65 bilhões de metros quadrados em 2026 e está projetado para crescer de 0,70 bilhões de metros quadrados em 2027 para 1,01 bilhões de metros quadrados até 2032, a um CAGR de 7,73% durante o período de previsão (2027-2032).
Qual tipo de produto lidera este setor?
O vidro revestido Low-E lidera com uma participação de 68,21% em 2026 porque é amplamente utilizado em unidades de vidro isolante.
Qual tipo de revestimento está crescendo mais rapidamente?
A prata tripla está prevista para crescer a um CAGR de 8,77% até 2032, à medida que os projetos buscam simultaneamente baixos valores U e baixo ganho de calor solar.
Qual região tem a perspectiva de demanda mais forte?
A Ásia-Pacífico detém uma participação de 45,78% em 2026 e está prevista para se expandir a um CAGR de 8,62% até 2032.