
Taille et part du marché du verre revêtu en ligne pour application dans le bâtiment
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Volume du Marché (2027) | 320.62 Millions de mètres carrés |
| Volume du Marché (2032) | 442.79 Millions de mètres carrés |
| Taux de croissance (2027 - 2032) | 6.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
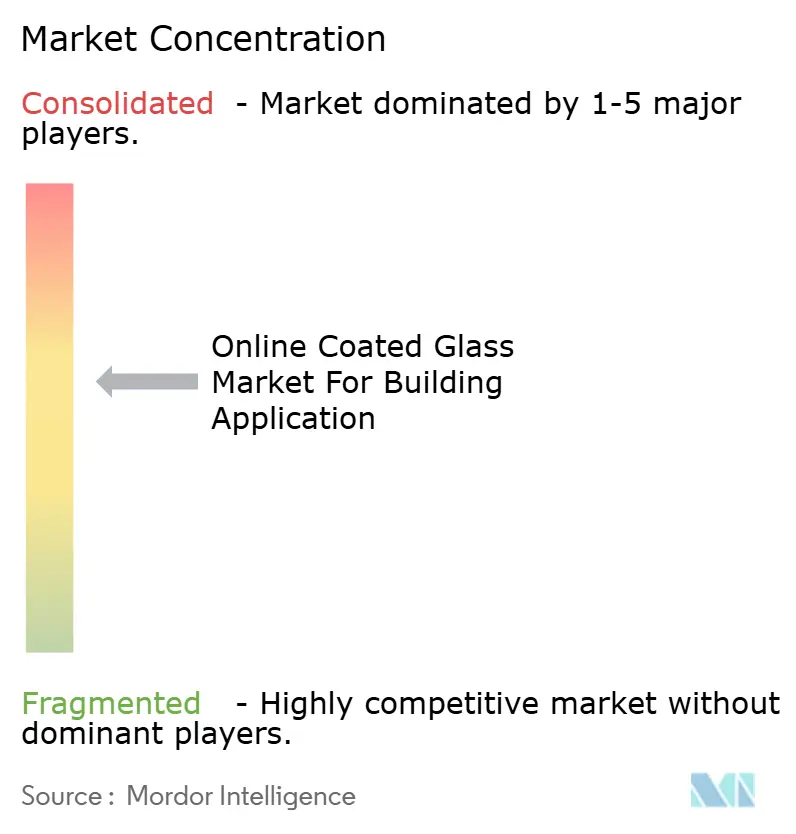
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
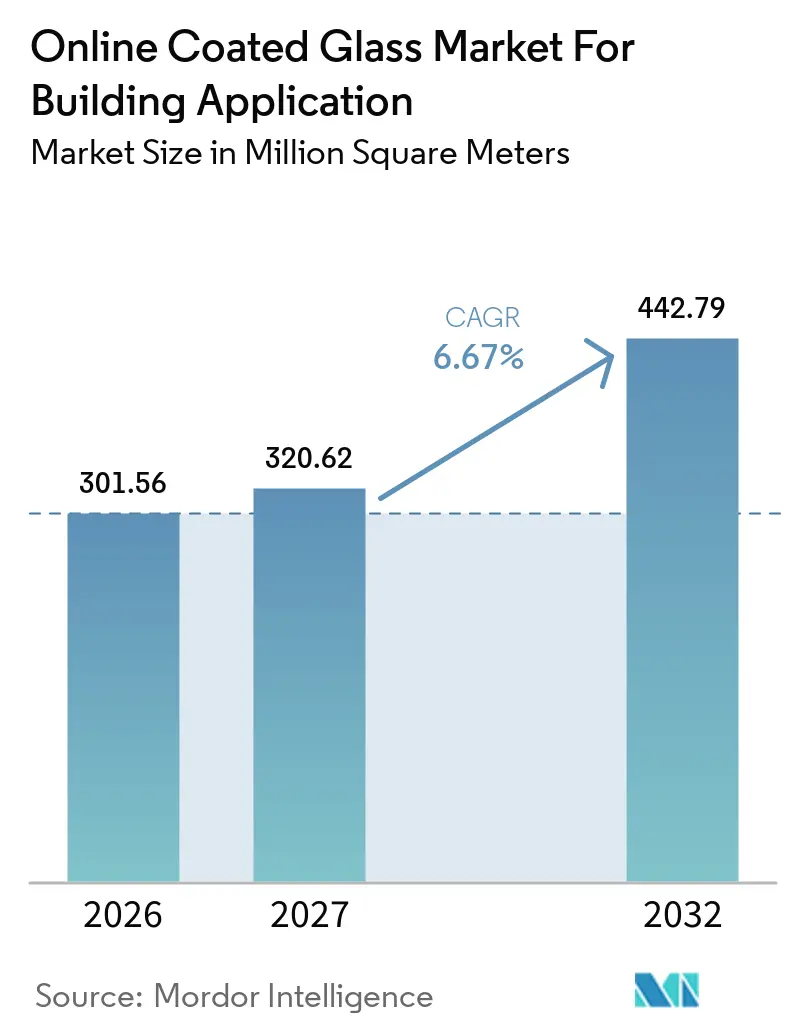
Analyse du marché du verre revêtu en ligne pour application dans le bâtiment par Mordor Intelligence
La taille du marché du verre revêtu en ligne pour application dans le bâtiment a été estimée à 301,56 millions de mètres carrés en 2026 et devrait croître de 320,62 millions de mètres carrés en 2027 à 442,79 millions de mètres carrés d'ici 2032, à un CAGR de 6,67 % durant la période de prévision (2027-2032). Le marché du verre revêtu en ligne pour applications dans le bâtiment approvisionne les façades commerciales et les enveloppes de bâtiments vitrées avec des revêtements appliqués lors de la production de verre flotté, un procédé communément désigné sous le nom de production pyrolytique ou à revêtement dur. Ce procédé en ligne produit une surface durable qui résiste au traitement thermique et à la fabrication, soutient une production à haut volume et présente généralement un coût unitaire inférieur à celui des produits déposés par pulvérisation cathodique hors ligne. Les réglementations sur la performance énergétique dans les principaux marchés de la construction accroissent la demande de vitrages dotés de propriétés documentées d'isolation thermique et de contrôle solaire, tandis que les dépenses en matière d'efficacité des bâtiments devraient dépasser 5,9 milliards USD d'ici 2030 pour soutenir une trajectoire vers la neutralité carbone. Le marché du verre revêtu en ligne pour applications dans le bâtiment bénéficie également de l'activité de rénovation, car le parc immobilier existant nécessite souvent une amélioration des performances des fenêtres, notamment lorsque les codes du bâtiment, les programmes de certification, les objectifs énergétiques des portefeuilles et l'âge de la menuiserie installée influencent les décisions de rénovation. Les produits à faible émissivité hors ligne plus performants demeurent un risque de substitution dans les applications soumises à des exigences strictes en matière de coefficient de transmission thermique (valeur U). Néanmoins, le vitrage à revêtement dur conserve un rôle pratique dans les enveloppes commerciales et de nombreuses applications de remplacement sensibles aux coûts, où les fabricants apprécient la résistance à la manipulation du revêtement.
Principaux enseignements du rapport
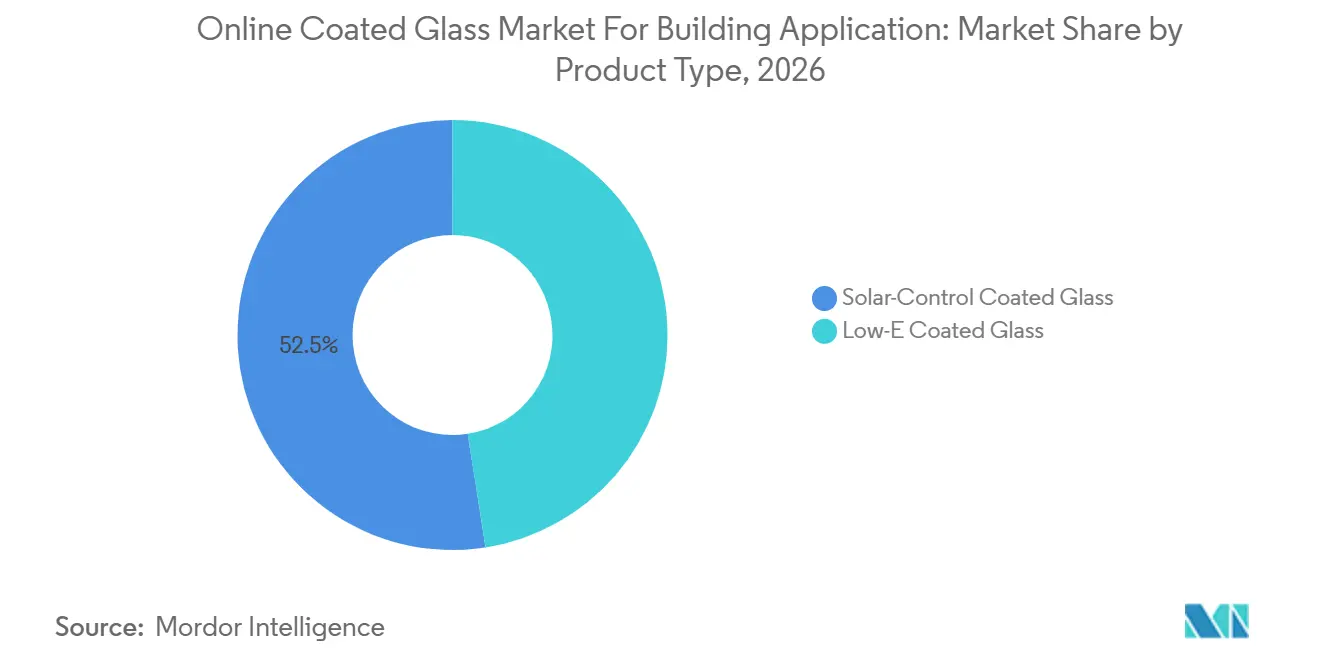
- Par type de produit, le verre revêtu à contrôle solaire détenait 52,45 % de la part de marché du verre revêtu en ligne pour application dans le bâtiment en 2026, tandis que le verre revêtu à faible émissivité devrait croître à un CAGR de 7,75 % jusqu'en 2032.
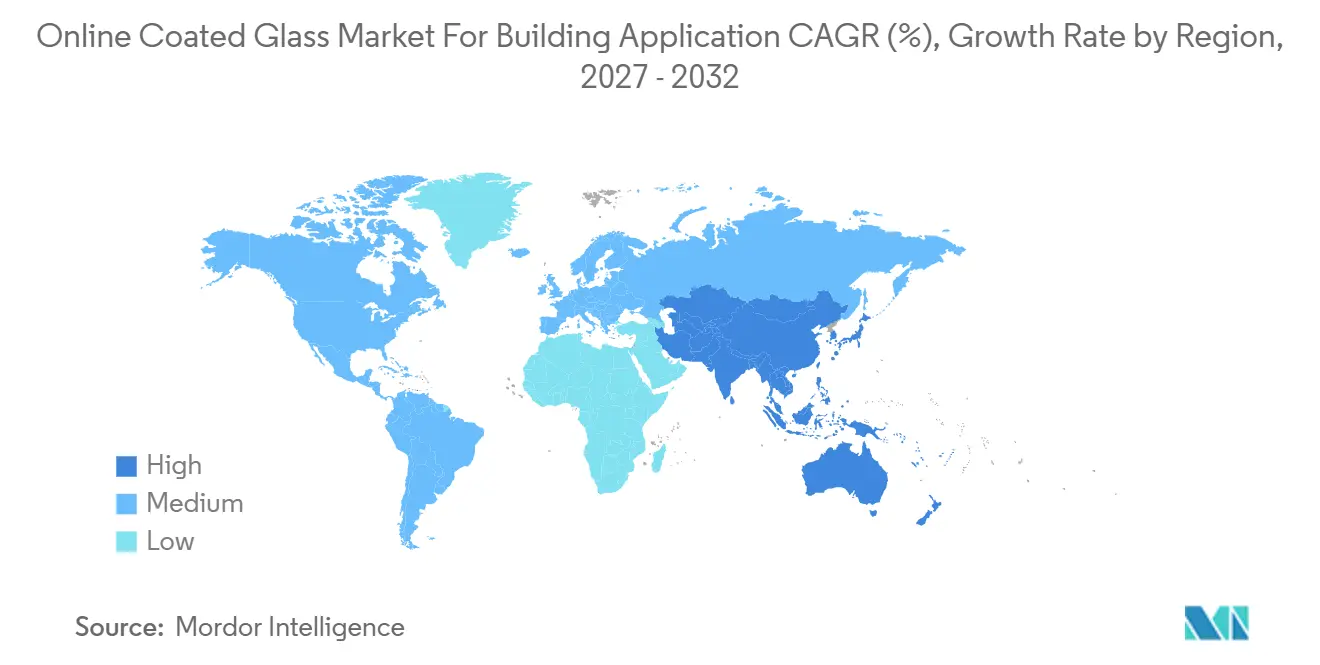
- Par géographie, l'Asie-Pacifique représentait 44,11 % de la part de marché du verre revêtu en ligne pour applications dans le bâtiment en 2026 et devrait se développer à un CAGR de 7,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Perspectives et tendances du marché du verre revêtu en ligne pour application dans le bâtiment
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des codes de performance énergétique des bâtiments | +2.1% | Mondial, avec une impulsion principale dans l'UE, l'Amérique du Nord, la Corée du Sud et la Chine | Court terme (≤ 2 ans) |
| Certification de bâtiment vert et construction à émissions nettes nulles | +1.8% | Mondial, concentré en Chine continentale, en Inde, aux États-Unis et aux Émirats arabes unis | Moyen terme (2-4 ans) |
| Construction de bâtiments commerciaux et expansion des façades | +1.4% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Amérique du Sud | Moyen terme (2-4 ans) |
| Rénovation des bâtiments et remplacement de la menuiserie vieillissante | +1.2% | Amérique du Nord et Europe, s'étendant aux centres urbains matures d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Documentation des performances, déclarations environnementales de produits (DEP) et conformité aux achats | +0.7% | Mondial, avec l'influence réglementaire la plus forte dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des codes de performance énergétique des bâtiments
Les codes de performance énergétique des bâtiments obligatoires constituent un moteur direct de la demande de verre revêtu en ligne dans les applications de bâtiment, car ils font de la performance du vitrage une exigence formelle de spécification plutôt qu'une mise à niveau optionnelle du produit. New York a commencé à appliquer le Code de conservation de l'énergie de la ville de New York 2025 (NYCECC) pour les nouveaux dépôts de projets le 30 mars 2026, avec des exigences plus strictes en matière de coefficient de transmission thermique (valeur U) et de coefficient de gain de chaleur solaire pour la menuiserie conformément à l'ASHRAE 90.1[1]. Le règlement délégué de la Commission (UE) 2025/1511 exige des États membres de l'UE qu'ils calculent les niveaux de performance énergétique optimaux en termes de coûts pour les bâtiments neufs et existants en utilisant des périodes de calcul du cycle de vie d'au moins 30 ans, faisant de la performance des fenêtres une partie d'une évaluation des coûts du bâtiment à plus long terme plutôt qu'un choix de matériaux initial limité. Le règlement fournit des valeurs U de référence illustratives pour les fenêtres allant de 1,9 W/m²K à 5,7 W/m²K et exige des plans de remédiation lorsque les exigences nationales s'écartent de plus de 15 % des niveaux optimaux en termes de coûts. La norme DB37/T5155-2025 du Shandong pour les bâtiments publics est entrée en vigueur en mai 2025, tandis que la nouvelle zone de Xiong'an exige du verre à économie d'énergie dans les nouveaux projets, indiquant que les exigences de performance sont également appliquées par le biais de règles de construction régionales en Chine. Pour le marché du verre revêtu en ligne, le verre à revêtement dur peut être trempé en ligne sans exigences de suppression des bords, ce qui favorise les applications monolithiques dans les zones climatiques où les configurations à vitrage simple conformes aux codes sont adaptées et où la simplicité d'installation présente une valeur pratique.
Certification de bâtiment vert et construction à émissions nettes nulles
La certification de bâtiment vert soutient le marché du verre revêtu en ligne pour applications dans le bâtiment en augmentant la demande de performance documentée des matériaux, d'une consommation d'énergie opérationnelle plus faible et d'informations sur les produits pouvant être examinées lors de la certification des projets. Plus de 7 500 projets commerciaux ont reçu la certification LEED à l'échelle mondiale en 2025, couvrant plus de 147 millions de mètres carrés bruts. La Chine continentale a dominé les marchés hors États-Unis avec 1 939 projets certifiés totalisant 26,6 millions de mètres carrés bruts, tandis que l'Inde comptait 611 projets totalisant 16,1 millions de mètres carrés bruts, soulignant l'importance de ces pays dans la construction commerciale certifiée. L'Inde a enregistré plus de certifications pour les bâtiments existants que pour les nouveaux, ce qui indique un rôle plus important de la rénovation dans la construction certifiée et crée des conditions dans lesquelles le vitrage de remplacement peut être envisagé parallèlement à des améliorations plus larges de l'enveloppe. Le Vietnam est entré dans le top 10 LEED en 2025, indiquant une adoption plus large des exigences de bâtiment vert dans les centres de fabrication d'Asie du Sud-Est. Pour le marché du verre revêtu en ligne, les déclarations environnementales de produits peuvent renforcer l'adéquation du verre pyrolytique, car les voies d'accès aux matériaux LEED prennent en compte la documentation vérifiée des produits, et les surfaces à revêtement dur peuvent réduire les dommages lors de l'installation sur de grands ensembles de murs-rideaux.
Construction de bâtiments commerciaux et expansion des façades
La construction commerciale en Asie-Pacifique et au Moyen-Orient crée une demande de verre revêtu en ligne dans les applications de bâtiment, notamment lorsque les promoteurs utilisent de vastes surfaces vitrées dans des bâtiments à forte occupation ou à longues heures de fonctionnement. Les tours mixtes de grande hauteur, les aéroports et les installations de transit intégrées utilisent de vastes surfaces vitrées et nécessitent des performances de contrôle solaire pour gérer l'exposition au rayonnement solaire et soutenir des conditions de confort intérieur plus prévisibles. En Corée du Sud, le verre à faible émissivité représentait 40 % du marché intérieur du verre architectural en 2025, car les spécifications commerciales et le programme de bâtiment à énergie zéro ont influencé les exigences d'achat. Ce changement montre comment les normes de performance des bâtiments peuvent influencer la sélection du vitrage dans un cycle de planification court lorsque les règles de conformité sont appliquées aux projets publics et commerciaux. En janvier 2026, Xinyi Glass a signé un accord de coopération avec MODON d'Arabie saoudite pour une base de production de 386 millions USD comprenant du verre flotté et du verre à faible émissivité haute performance, indiquant que la politique de localisation saoudienne attire des capacités d'approvisionnement régionales. Les locataires commerciaux exigent de plus en plus des performances de contrôle solaire vérifiées pour les modèles de coûts énergétiques et les divulgations environnementales, sociales et de gouvernance (ESG), accordant plus de poids à la documentation des performances lors de la sélection des produits et réduisant le rôle des décisions d'achat purement basées sur les produits de base.
Rénovation des bâtiments et remplacement de la menuiserie vieillissante
Le remplacement des fenêtres dans les bâtiments existants offre une source de demande à plus long terme pour le marché du verre revêtu en ligne, car le parc installé présente souvent des performances inférieures aux exigences actuelles de l'enveloppe. Le Lawrence Berkeley National Laboratory a constaté que les mises à niveau des fenêtres commerciales aux États-Unis pourraient produire des économies d'énergie médianes sur site de 4 % à 6 % par bâtiment, avec des économies allant jusqu'à 26 % dans le quartile des économies les plus élevées. Le même travail a estimé les économies annuelles d'énergie sur site des bâtiments commerciaux américains à 0,2 à 0,25 quads grâce aux mises à niveau des fenêtres à l'échelle nationale, reliant l'amélioration du vitrage à des réductions mesurables de la consommation d'énergie au niveau du parc immobilier. Le Département américain de l'énergie estime que 40 % des bâtiments commerciaux et multifamiliaux, soit 2,4 millions de structures, ont encore des fenêtres à vitrage simple sans rupture de pont thermique, laissant un grand parc de bâtiments pour lesquels le remplacement peut être techniquement réalisable. Les produits à revêtement dur peuvent mieux s'adapter aux variations de mesure sur le terrain, de découpe et de fabrication dans les projets de remplacement en bâtiment occupé que les alternatives à revêtement souple, tout en simplifiant la manutention lors de la rénovation. Les exigences de rénovation de l'UE soutiennent également les commandes de Pilkington K Glass et de produits pyrolytiques comparables dans les travaux de remplacement résidentiel et commercial léger.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial plus élevé que le verre flotté conventionnel | -1.2% | Mondial, le plus prononcé en Asie du Sud et du Sud-Est et en Amérique du Sud | Court terme (≤ 2 ans) |
| Intensité capitalistique et défis de rendement des lignes de revêtement | -0.9% | Mondial, avec un poids particulier dans les marchés à activité de nouveaux entrants | Moyen terme (2-4 ans) |
| Risque de requalification après modification de la composition du revêtement ou du substrat | -0.7% | Mondial, particulièrement dans l'UE et en Amérique du Nord, où la déclaration environnementale de produit (DEP) et la documentation de conformité sont requises | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût initial plus élevé que le verre flotté conventionnel
La prime de prix par rapport au verre flotté standard demeure une contrainte pour le marché du verre revêtu en ligne pour applications dans le bâtiment, notamment dans les logements et les développements commerciaux sensibles aux prix en Inde, en Asie du Sud-Est et en Amérique du Sud. Les revêtements par dépôt chimique en phase vapeur (CVD) pyrolytique ajoutent 25 % à 60 % au coût du verre flotté non revêtu, selon la complexité du revêtement et l'épaisseur du substrat. Cette augmentation des coûts rend difficile l'approbation des mises à niveau de performance lorsque les budgets des projets sont contraints et que le lot de vitrage est en concurrence avec d'autres coûts de construction. Les promoteurs peuvent privilégier les coûts d'approvisionnement initiaux par rapport aux économies d'énergie sur le cycle de vie, car les économies d'énergie sont réalisées après la décision de dépense initiale et peuvent ne pas être directement captées par le maître d'ouvrage. La Fenestration and Glazing Industry Alliance a signalé que la demande de fenêtres neuves aux États-Unis a diminué de 5 % en 2025, tandis que la demande de remplacement a également baissé. Ce déclin illustre comment des conditions de construction plus faibles peuvent limiter l'adoption du verre revêtu malgré des réglementations énergétiques favorables et une large base de bâtiments potentiels à rénover. Dans les unités de vitrage isolant, les produits à revêtement dur peuvent réduire la complexité de fabrication car ils ne nécessitent pas de suppression des bords, bien que les économies associées reviennent généralement aux fabricants plutôt qu'aux promoteurs.
Intensité capitalistique et défis de rendement des lignes de revêtement
Les exigences en capital limitent le rythme auquel les producteurs peuvent ajouter des capacités de revêtement en ligne pour le marché du verre revêtu en ligne pour applications dans le bâtiment. Le procédé pyrolytique s'exécute sur le ruban de verre flotté, de sorte qu'une ligne de revêtement nouvelle ou convertie est liée au cycle d'investissement du four flotté et ne peut pas être facilement séparée de la planification plus large du four, des calendriers de maintenance ou des décisions de production. Un nouveau four flotté typique nécessite entre 100 millions USD et 300 millions USD, tandis que l'équipement CVD s'ajoute à cette exigence en capital et relève le seuil financier pour les nouveaux entrants, notamment lorsqu'un producteur doit simultanément établir des capacités locales de fabrication, de contrôle qualité et de support technique. NSG Group a annoncé un investissement de 160 millions PLN (~40,77 millions USD) dans une ligne de revêtement par pulvérisation cathodique à l'installation Pilkington Polska de Sandomierz en septembre 2025, avec une production prévue pour le premier trimestre 2027. L'uniformité du revêtement, la distribution des précurseurs et la température du ruban doivent être étroitement contrôlées, car les écarts peuvent entraîner le déclassement ou la mise au rebut d'une production entière, ajoutant un risque opérationnel à un procédé déjà à forte intensité capitalistique. Ces exigences concentrent la production parmi les fabricants de verre flotté établis et rendent l'expansion géographique rapide des capacités plus difficile, même lorsque la demande commerciale augmente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : le verre à contrôle solaire est en tête tandis que le verre à faible émissivité croît plus rapidement
Le verre revêtu à contrôle solaire représentait 52,45 % du volume total en 2026, ce qui en fait la plus grande catégorie de produits. Il est largement spécifié pour les murs-rideaux commerciaux dans les régions tropicales et subtropicales, où le rejet de la chaleur solaire est une exigence primaire pour l'enveloppe du bâtiment. La surface à revêtement dur est compatible avec les assemblages de vitrage structurel utilisés dans les grands développements commerciaux, et sa durabilité thermique est pertinente dans les applications exposées aux rayonnements ultraviolets et aux cycles d'humidité sur de longues périodes de service. L'Asie du Sud-Est, le Moyen-Orient et la Chine côtière restent des zones de demande importantes, car les bâtiments commerciaux dans ces régions nécessitent fréquemment un vitrage à contrôle solaire. La norme d'évaluation des produits verts GB/T 35604-2025 de la Chine, en vigueur depuis novembre 2025, établit un cadre de performance formel pour le verre revêtu à contrôle solaire certifié dans les marchés publics.
Le verre revêtu à faible émissivité (Low-E) devrait croître à un CAGR de 7,75 % jusqu'en 2032, le taux le plus élevé parmi les catégories de produits du marché du verre revêtu en ligne pour applications dans le bâtiment. Sa croissance est soutenue par les codes énergétiques de la saison de chauffage dans les climats continentaux et nordiques, où l'isolation thermique est une exigence plus importante dans l'enveloppe du bâtiment et où les valeurs U des fenêtres sont étroitement scrutées. En Corée du Sud, le verre à faible émissivité représentait 40 % du marché intérieur du verre architectural en 2025, car les exigences de bâtiment à énergie zéro ont influencé les spécifications pour les bâtiments publics et commerciaux. Le verre à faible émissivité en ligne présente une émissivité légèrement plus élevée que les alternatives à triple couche d'argent hors ligne, mais il offre une voie rentable vers des performances de vitrage conformes aux codes pour les projets qui nécessitent un équilibre pratique entre performance thermique, durabilité du produit et flexibilité de fabrication. Ce positionnement est pertinent pour les rénovations où les budgets et les conditions d'installation favorisent des configurations monolithiques durables plutôt que des unités de vitrage isolant plus complexes, élargissant la gamme d'applications que le marché du verre revêtu en ligne pour applications dans le bâtiment peut servir.

Analyse géographique
L'Asie-Pacifique représentait 44,11 % du volume mondial en 2026 et devrait enregistrer un CAGR de 7,84 % jusqu'en 2032. La région combine un important pipeline de construction commerciale avec une vaste capacité de verre flotté et de revêtement en ligne en Chine, en Inde et en Corée du Sud. Elle constitue le principal centre de demande et une base de production majeure pour le marché du verre revêtu en ligne pour applications dans le bâtiment, reliant l'activité de construction régionale à la disponibilité de l'offre mondiale. NSG Group a annoncé une mise à niveau de son usine de Chiba au Japon, ajoutant une ligne de revêtement par pulvérisation cathodique pour le verre à faible émissivité, avec une production en série prévue pour le troisième trimestre 2026. L'investissement s'aligne sur les programmes de bâtiment à énergie zéro du Japon et reflète l'accent mis par la région sur le vitrage à haute efficacité énergétique. Le rôle de l'Asie-Pacifique dans l'offre et la demande crée également une exposition aux achats lorsque la production et la consommation sont concentrées dans la même région.
L'Europe et l'Amérique du Nord présentent une opportunité de rénovation pour le marché du verre revêtu en ligne pour applications dans le bâtiment. La directive européenne sur la performance énergétique des bâtiments exigeait que les États membres la transposent avant mai 2026 et exigera des références de menuiserie optimales en termes de coûts dans les rapports des États membres d'ici juin 2028. Ce cadre soutient une demande moins dépendante des cycles de nouvelle construction et met davantage l'accent sur la performance documentée des fenêtres, un contexte dans lequel le marché du verre revêtu en ligne pour applications dans le bâtiment peut servir les travaux de rénovation. L'Agence internationale de l'énergie identifie le verre parmi les matériaux de construction en concurrence pour les investissements dans une production à émissions quasi nulles, alors que le secteur poursuit ses objectifs de neutralité carbone[2]. Aux États-Unis, les mises à niveau des fenêtres commerciales peuvent contribuer à des économies annuelles substantielles d'énergie sur site, encourageant les propriétaires de bâtiments à envisager des améliorations de l'enveloppe dans leurs dépenses de portefeuille.
Le Moyen-Orient, l'Afrique et l'Amérique du Sud en sont à des stades plus précoces d'adoption du verre revêtu dans le marché du verre revêtu en ligne pour applications dans le bâtiment. La Vision 2030 de l'Arabie saoudite, le développement du complexe touristique intégré d'Oman et l'activité commerciale en cours aux Émirats arabes unis soutiennent une demande basée sur des projets pour des produits à contrôle solaire, notamment dans les zones à forte exposition solaire, où la conception des façades et les performances de refroidissement sont des considérations importantes. Des investissements dans l'approvisionnement localisé sont à l'étude pour répondre à la demande régionale, car les promoteurs et les gouvernements accordent une plus grande importance à la capacité industrielle nationale, à des chaînes d'approvisionnement plus courtes et à l'accès à des produits verriers plus performants. Le secteur de la construction en Afrique du Sud et le pipeline immobilier commercial certifié LEED au Brésil créent des opportunités supplémentaires dans les projets commerciaux et institutionnels haut de gamme. Cependant, ces régions disposent de cadres réglementaires moins complets que ceux de l'Europe et de l'Asie du Nord-Est. Leur schéma d'adoption reste donc davantage lié aux grands développements, aux normes des promoteurs commerciaux et à la disponibilité d'un support technique localisé qu'à un code énergétique unique à l'échelle régionale.
Paysage concurrentiel
Le marché du verre revêtu en ligne pour applications dans le bâtiment est modérément consolidé au niveau de la production. Saint-Gobain, AGC Inc. et NSG Group détiennent une capacité de revêtement pyrolytique significative car ils exploitent des actifs intégrés du verre flotté au revêtement qui intègrent l'approvisionnement en verre, les opérations de revêtement et la qualification des produits. Les entreprises chinoises, notamment Xinyi Glass, CSG Holding et Jinjing Group, sont compétitives sur les coûts en Asie-Pacifique et s'étendent au Moyen-Orient et en Afrique. Cette structure favorise les producteurs établis dans les applications exigeantes qui nécessitent une documentation technique cohérente, tandis que les fournisseurs à moindre coût trouvent des opportunités dans les régions où les clients commerciaux privilégient le coût installé. En conséquence, le marché fait face à la fois à une concurrence sur les performances haut de gamme et à une concurrence régionale axée sur les coûts.
AGC et Saint-Gobain ont inauguré le pilote de four hybride Volta à Teplice, en République tchèque, en février 2025. Les entreprises ont positionné ce travail dans le cadre du projet FURnace HYbrid (FURHY) prévu à Avilés, en Espagne. Le projet répond à la nécessité de réduire les émissions des fours tout en se préparant à des déclarations de carbone incorporé plus détaillées dans le cadre du règlement européen sur les produits de construction. NSG Group investit en Pologne, en Italie et au Japon, signalant un accent sur l'expansion des capacités et les applications à plus haute valeur ajoutée avant le cycle de conformité européen. Ces développements indiquent que la modernisation de la fabrication et la planification régionale des capacités façonnent le marché du verre revêtu en ligne pour applications dans le bâtiment.
Il existe encore une opportunité pour le verre revêtu en ligne à performance intermédiaire de réduire l'écart de performance avec le verre à faible émissivité à revêtement souple hors ligne à un prix inférieur. Cardinal Glass, Şişecam et CSG Holding se démarquent par leurs délais de livraison, leur support technique et la profondeur de leur documentation environnementale de produit, qui peut être importante lorsque les équipes d'achat public doivent comparer des informations de produits vérifiées. Asahi India Glass est bien positionnée pour bénéficier de la demande croissante de l'Inde en matière de vitrage commercial, à mesure que les grands producteurs développent leur capacité locale de verre flotté à revêtement et élèvent les attentes en matière de fabrication intégrée. Le vitrage intelligent électrochromique et thermochromique peut coûter 5 à 10 fois plus cher que le verre revêtu pyrolytique, ce qui limite son potentiel de substitution à des applications plus petites et à plus haute valeur ajoutée pendant la période de prévision. Ces conditions préservent un rôle pour le verre revêtu en ligne dans les projets de bâtiment qui nécessitent des performances durables et des coûts de vitrage initiaux plus gérables.
Leaders du marché du verre revêtu en ligne pour application dans le bâtiment
-
Saint-Gobain
-
AGC Inc.
-
Xinyi Glass Holdings Limited
-
Nippon Sheet Glass Co., Ltd.
-
Şişecam
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : La ligne de production de verre isolant sous vide FINEO d'AGC Glass Europe à Lodelinsart, en Belgique, est entrée en service au second semestre 2026, quadruplant la capacité avec des délais de livraison réduits à deux semaines et une valeur Ug allant jusqu'à 0,44 W/m²K. L'expansion cible la rénovation des bâtiments patrimoniaux qui ne peuvent pas accueillir des unités de vitrage isolant plus épaisses.
- Janvier 2026 : Xinyi Glass a signé un accord de coopération de projet avec MODON d'Arabie saoudite pour une base de production de 386 millions USD couvrant le verre flotté, le verre automobile et le verre à économie d'énergie à faible émissivité. L'installation s'étend sur plus de 350 000 mètres carrés et dessert les marchés saoudien et régional du Moyen-Orient et de l'Afrique, soutenant les objectifs de fabrication avancée et de localisation industrielle de la Vision 2030 de l'Arabie saoudite.
Périmètre du rapport sur le marché du verre revêtu en ligne pour application dans le bâtiment
Le verre revêtu en ligne, également connu sous le nom de verre à revêtement dur ou verre pyrolytique, est un type de verre architectural sur lequel une fine couche d'oxyde métallique est appliquée directement sur le ruban de verre lors du procédé de fabrication du verre flotté. Ce revêtement est lié de manière permanente à la surface du verre à haute température, ce qui donne une finition durable et résistante aux rayures.
Le marché du verre revêtu en ligne pour applications dans le bâtiment est segmenté par type de produit et par géographie. Par type de produit, le marché est segmenté en verre revêtu à contrôle solaire et en verre revêtu à faible émissivité. Le rapport couvre également la taille du marché et les prévisions pour le verre revêtu en ligne pour applications dans le bâtiment dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de volume (mètres carrés).
| Verre revêtu à contrôle solaire |
| Verre revêtu à faible émissivité |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Verre revêtu à contrôle solaire | |
| Verre revêtu à faible émissivité | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du verre revêtu en ligne pour application dans le bâtiment ?
La taille du marché du verre revêtu en ligne pour application dans le bâtiment a été estimée à 301,56 millions de mètres carrés en 2026 et devrait croître de 320,62 millions de mètres carrés en 2027 à 442,79 millions de mètres carrés d'ici 2032, à un CAGR de 6,67 % durant la période de prévision (2027-2032).
Quel type de produit détient la plus grande part de la demande ?
Le verre revêtu à contrôle solaire est en tête avec une part de 52,45 % en 2026, soutenu par la demande de façades commerciales dans les climats plus chauds.
Quel type de produit connaît la croissance la plus rapide ?
Le verre revêtu à faible émissivité devrait croître à un CAGR de 7,75 % jusqu'en 2032, à mesure que les règles énergétiques de la saison de chauffage se renforcent.
Quelle région est en tête de la demande mondiale ?
L'Asie-Pacifique détenait une part de 44,11 % en 2026 et devrait croître à un CAGR de 7,84 % jusqu'en 2032.