
Tamanho e Participação do Mercado Imobiliário de Omã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7.06 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.51 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.20 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.31 % |
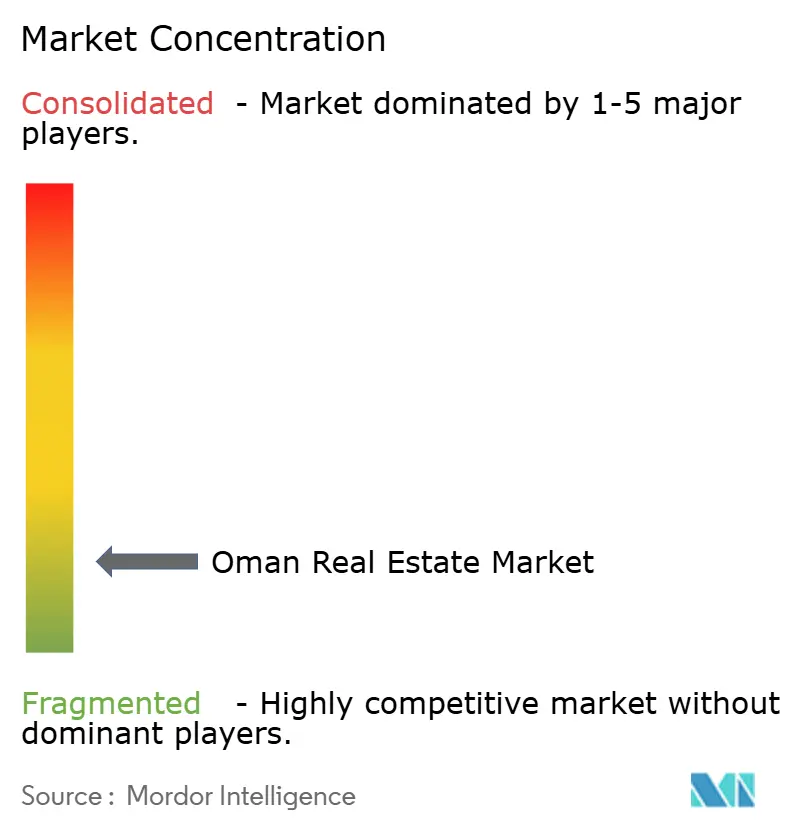
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Imobiliário de Omã pela Mordor Intelligence
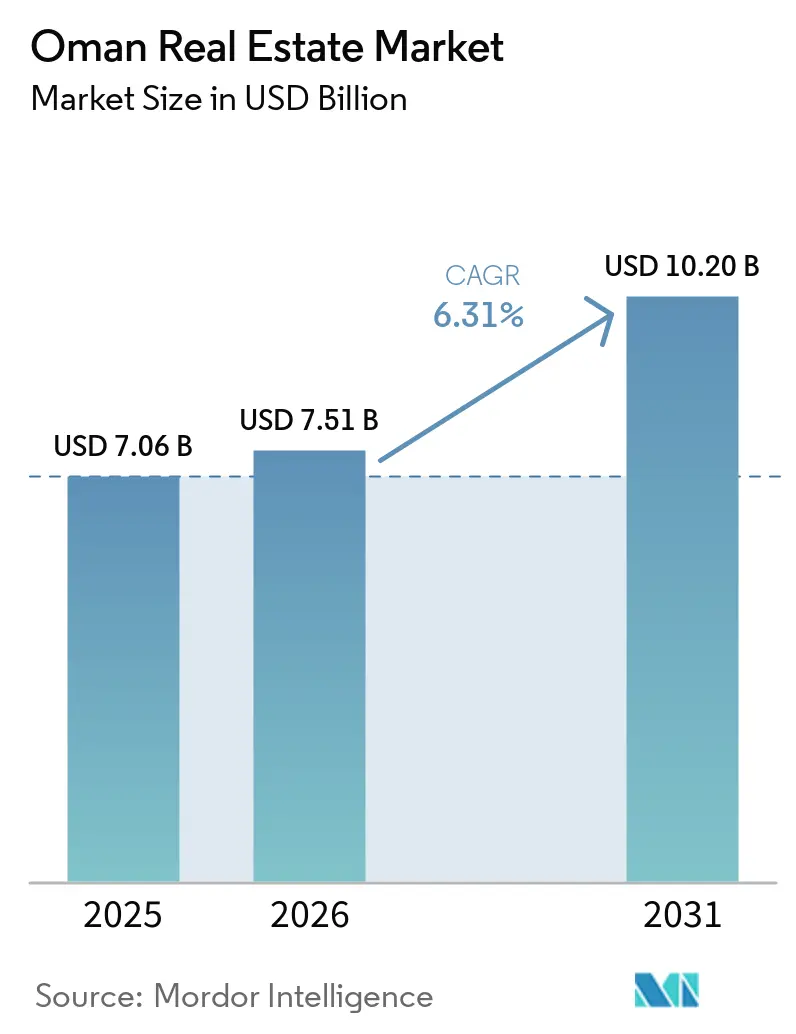
O tamanho do Mercado Imobiliário de Omã deve crescer de 7,06 bilhões de USD em 2025 para 7,51 bilhões de USD em 2026 e tem previsão de atingir 10,20 bilhões de USD até 2031 a um CAGR de 6,31% no período 2026-2031.
A Visão Omã 2040 continua a direcionar investimentos para atividades não petrolíferas, turismo, logística e comunidades urbanas planejadas. O Índice de Preços Imobiliários subiu 15,9% em relação ao ano anterior no primeiro trimestre de 2026, o que aponta para uma demanda mais sólida em todas as categorias e localizações de propriedades. O Decreto Real nº 79/2025 introduziu um quadro regulatório unificado, incluindo contas de garantia para projetos na planta e requisitos de licenciamento para corretores e avaliadores. O Decreto Real nº 56/2026 estabeleceu um registro digital de propriedades e conferiu às escrituras eletrônicas o mesmo status legal que os documentos em papel. Essas mudanças melhoram a transparência das transações, embora a nova oferta em complexos turísticos integrados aumente a importância da qualidade de entrega, marcas consolidadas e serviços comunitários completos.
Principais Conclusões do Relatório
- Por tipo de propriedade de venda, o imóvel residencial detinha 83,6% da participação do mercado imobiliário de Omã em 2025 e registrou o maior CAGR projetado de 7,03% até 2031.
- Por cidade de venda, Mascate detinha 50,4% da participação do mercado imobiliário de Omã em 2025, enquanto Dhofar tem previsão de crescimento a um CAGR de 7,22% até 2031.
- Por tipo de propriedade de aluguel, o imóvel comercial representava 55,2% do tamanho do mercado imobiliário de Omã em 2025, enquanto o imóvel residencial para aluguel tem previsão de crescimento a um CAGR de 6,91% até 2031.
- Por cidade de aluguel, Mascate representava 58,3% do tamanho do mercado imobiliário de Omã em 2025, enquanto Dhofar tem previsão de crescimento a um CAGR de 7,43% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Imobiliário de Omã
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Os complexos turísticos integrados estão expandindo a oferta residencial premium e de uso misto | +1.8% | Nacional, concentrado em Mascate, Dhofar e corredores costeiros | Médio prazo (2-4 anos) |
| Marcos regulatórios de propriedade estrangeira e investimento vinculado à residência | +1.0% | Compradores globais, principalmente do Conselho de Cooperação do Golfo, Europa e Sul da Ásia | Médio prazo (2-4 anos) |
| Cidade Sultan Haitham e comunidades urbanas planejadas | +0.9% | Grande Mascate, com efeitos em Seeb e Al Batinah | Médio prazo (2-4 anos) |
| Expansão do turismo apoiando imóveis de hospitalidade | +0.7% | Dhofar, Governadoria de Mascate, Musandam e outras áreas costeiras | Longo prazo (≥ 4 anos) |
| Diversificação industrial aumentando a demanda por logística e armazéns | +0.5% | Sohar, Duqm e Salalah | Longo prazo (≥ 4 anos) |
| Demanda por locais de trabalho modernos de Classe A | +0.3% | Distritos comerciais de Mascate, Madinat Al Irfan e polos emergentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Complexos Turísticos Integrados e Propriedade Estrangeira Expandindo a Base de Compradores
Os Complexos Turísticos Integrados, ou CTIs, estão aumentando a oferta de residências premium e projetos de uso misto no mercado imobiliário de Omã. Os projetos ativos incluem Al Mouj, The Sustainable City Yiti, AIDA, Jebel Sifah, Muscat Hills e Hawana Salalah, enquanto Al Qurum e Al Bustan foram anunciados como novos desenvolvimentos de CTI[1]. A amplitude deste pipeline oferece aos compradores mais opções em ambientes à beira-mar, urbanos, de resort e com foco em sustentabilidade, ao mesmo tempo que atribui maior peso à capacidade de cada projeto de estabelecer uma posição clara. O programa de residência para investidores oferece um visto de 5 anos para um investimento qualificado de 650.000 USD e um visto de 10 anos para um investimento qualificado de 1,3 milhão de USD, sendo as aquisições em CTIs a principal via de acesso[2]. O Visto de Proprietário, introduzido em junho de 2026, adicionou uma via de residência sem valor mínimo de propriedade. O novo quadro de registro e titulação reduz as preocupações legais e relacionadas a transações para compradores estrangeiros. Os projetos, portanto, competem de forma mais direta com base em históricos de conclusão, marcas de operadores, comodidades e confiança dos compradores do que apenas no preço.
Cidade Sultan Haitham Criando uma Base de Demanda Urbana Mais Ampla
A Cidade Sultan Haitham adiciona oferta residencial ao mesmo tempo que cria demanda por serviços, escritórios e instalações comunitárias na Grande Mascate. O plano diretor abrange 14,8 milhões de metros quadrados e foi projetado para 100.000 residentes em 19 bairros. O investimento havia superado 6,2 bilhões de USD em abril de 2026, com 70% das duas primeiras fases de licitação em execução e mais de 1.700 residências vendidas. Três subestações com capacidade combinada de 160 megavolt-amperes foram comissionadas em setembro de 2026, e os primeiros residentes do Hay Al Wafaa são esperados até o final de 2026. A cidade inclui escolas, hospitais, uma universidade e áreas comerciais em seus bairros. Essa estrutura apoia o mercado imobiliário de Omã porque a demanda habitacional e a atividade comercial podem se desenvolver juntas, em vez de em fases separadas.
Turismo e Investimento Industrial Apoiando Múltiplos Tipos de Propriedades
O turismo está apoiando hotéis, resorts, residências de marca e habitações para trabalhadores em todo Omã. O TUI Group e o OMRAN Group formaram uma joint venture para 5 hotéis em Dhofar, com inauguração prevista para o inverno de 2028, conectando o desenvolvimento hoteleiro à distribuição internacional[3]. A Muriya Tourism Development planeja adicionar 1.000 quartos de hotel em Hawana Salalah e Jebel Sifah ao longo de 3 a 5 anos, com investimento acumulado superior a 750 milhões de USD. Essa abordagem abrange acomodações de luxo, de médio porte com marca e de ecoturismo, ampliando os tipos de demanda por hospedagem e residências em desenvolvimento. A diversificação industrial também apoia armazéns e instalações logísticas em Sohar, Duqm e Salalah. O Porto e Zona Franca de SOHAR registrou um aumento de 19% em relação ao ano anterior no espaço de armazém arrendado durante o primeiro semestre de 2026. O mercado imobiliário de Omã está, portanto, ganhando fontes de demanda além do desenvolvimento residencial premium, embora os projetos de hospitalidade e logística tenham ciclos diferentes de inquilinos e investimentos.
Locais de Trabalho Modernos Elevando o Padrão dos Ativos Comerciais
A demanda por escritórios eficientes de Classe A está remodelando o desenvolvimento comercial em Mascate. Os ocupantes de escritórios estão valorizando mais a localização, o desempenho energético, a qualidade do edifício e os espaços flexíveis. Os escritórios premium no Al Mouj Business Park e em Madinat Al Irfan alcançaram aluguéis de 18 a 31 USD por metro quadrado por mês, com ocupação acima de 85%. Isso apoia o desenvolvimento seletivo de novos locais de trabalho em distritos comerciais estabelecidos e emergentes. Também cria pressão sobre edifícios mais antigos que não conseguem atender aos requisitos de inquilinos multinacionais. Os formatos de espaço de trabalho flexível adicionam outra fonte de demanda de locação à medida que pequenas empresas e empresas internacionais expandem sua presença. O mercado imobiliário de Omã se beneficia desse ciclo de atualização, mas os retornos permanecem vinculados à qualidade dos ativos e à gestão eficaz dos edifícios.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de propriedade estrangeira fora das áreas designadas | -0.7% | Nacional, especialmente Musandam, Al Buraimi e áreas fora dos CTIs | Longo prazo (≥ 4 anos) |
| Propriedades de padrão secundário enfrentando demanda mais fraca dos ocupantes | -0.5% | Distritos secundários de Mascate e outras áreas de Omã | Médio prazo (2-4 anos) |
| Incerteza geopolítica regional afetando o sentimento | -0.5% | Nacional, com maior exposição em locais de hospitalidade | Curto prazo (≤ 2 anos) |
| Liquidez limitada em determinados segmentos de propriedades | -0.3% | Musandam, outras áreas de Omã e estoque comercial secundário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Limites de Propriedade e Liquidez de Mercado Restringindo a Participação Estrangeira
A propriedade plena estrangeira permanece concentrada em CTIs e zonas econômicas especiais selecionadas, o que restringe a gama de ativos disponíveis para compradores internacionais. Isso deixa muitas áreas residenciais fora do marco de propriedade estrangeira. Al Batinah Norte registrou 2,3 bilhões de USD em negociações imobiliárias em 2024, mas grande parte do estoque habitacional provincial mais amplo não está aberto ao investimento estrangeiro em propriedade plena. O Ministério da Habitação e Planejamento Urbano mantém influência significativa sobre as localizações e tipos de projetos que se qualificam para a designação de CTI. As obrigações de conformidade para os incorporadores, incluindo requisitos de licenciamento e garantia, fortalecem a proteção dos compradores, mas podem aumentar o tempo de aprovação e os custos de desenvolvimento para empresas menores. A menor atividade de transações em alguns segmentos provinciais e comerciais secundários também dificulta a descoberta de preços. O mercado imobiliário de Omã pode, portanto, ver o capital estrangeiro permanecer concentrado em projetos premium e designados, enquanto compradores domésticos e regionais sustentam mais da demanda em outros lugares.
Estoque Secundário e Incerteza Regional Limitando a Demanda de Curto Prazo
Propriedades mais antigas estão enfrentando demanda mais fraca à medida que inquilinos e compradores preferem novas comunidades integradas e edifícios de melhor desempenho. Os locais de escritórios premium em Mascate alcançaram aluguéis de 18 a 31 USD por metro quadrado por mês, enquanto os distritos secundários alcançaram de 10 a 13 USD por metro quadrado por mês e frequentemente dependiam de incentivos. Os ativos residenciais secundários em locais suburbanos também enfrentam concorrência de comunidades recém-entregues. Propriedades com melhores credenciais ambientais podem alcançar prêmios de aluguel, o que amplia a divisão entre o estoque moderno e os ativos que precisam de reinvestimento. A incerteza geopolítica regional pode afetar as reservas de turismo, o sentimento de investimento e o timing das transações, especialmente para ativos vinculados à hospitalidade. Os proprietários de edifícios envelhecidos podem precisar de reinvestimento significativo para permanecer competitivos. Esses fatores não eliminam a demanda do mercado imobiliário de Omã, mas tornam a seleção de ativos e a localização mais importantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade, Modelo de Venda, Propriedade Residencial Lidera por meio de CTIs e Entrega de Cidades Planejadas
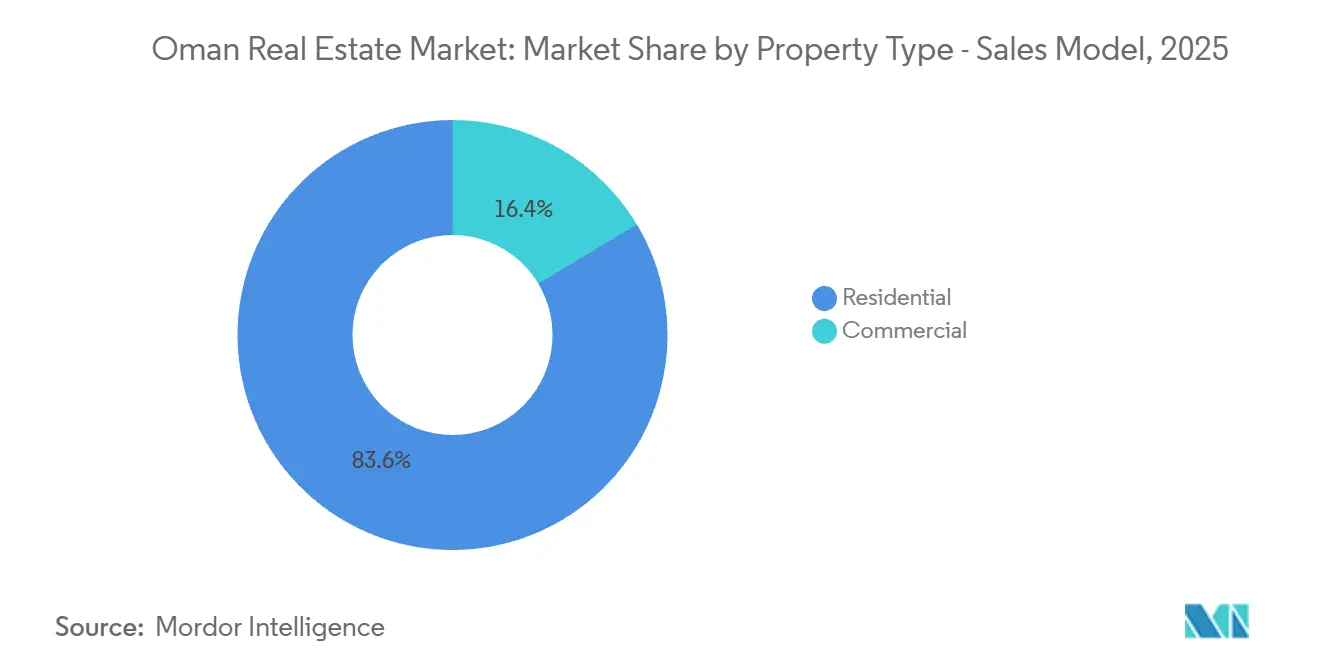
O imóvel residencial detinha 83,6% do valor de vendas em 2025, tornando-o o maior segmento de vendas no mercado imobiliário de Omã. Também tem previsão de ser o segmento de vendas de crescimento mais rápido, com um CAGR de 7,03% até 2031. Os desenvolvimentos de CTIs, comunidades planejadas e a disponibilidade de propriedades qualificadas para residência de investidores apoiam essa posição. A Cidade Sultan Haitham adiciona uma fonte substancial de nova oferta residencial e é projetada em torno de um modelo de comunidade integrada. Apartamentos e condomínios permanecem importantes nas áreas de CTI, enquanto vilas e casas em terrenos atraem famílias que buscam mais espaço e compradores que utilizam vias de residência de alto valor.
O imóvel comercial representou a atividade de vendas restante, incluindo escritórios, varejo, logística, industrial e ativos de hospitalidade. A demanda por armazéns se fortaleceu no primeiro semestre de 2026, com o Porto e Zona Franca de SOHAR registrando um aumento de 19% no espaço de armazém arrendado. Os novos CTIs em Al Qurum e Al Bustan adicionam mais oferta residencial e de uso misto. O mercado de vendas também se beneficia de regras mais claras para projetos na planta sob o Decreto Real nº 79/2025. O imóvel industrial tem uma base de demanda diferente, vinculada a zonas francas e atividade econômica em corredores logísticos. Essa combinação limita a dependência do setor imobiliário de Omã de um único tipo de usuário final, mesmo que o imóvel residencial permaneça a principal fonte de valor de vendas.


Por Cidade, Modelo de Venda, Mascate Detém a Maior Base Enquanto Dhofar Cresce Mais Rápido
Mascate detinha 50,4% do valor de vendas em 2025, conferindo-lhe a posição de liderança no mercado imobiliário de Omã. A capital se beneficia de sua grande base urbana, CTIs mais estabelecidos, desenvolvimento urbano apoiado pelo governo e concentração de estoque em propriedade plena. Os preços de terrenos residenciais em Mascate subiram 43,6% em relação ao ano anterior no primeiro trimestre de 2026. A Cidade Sultan Haitham, Al Qurum e Al Bustan reforçam o pipeline de projetos da cidade. Os escritórios de Classe A e os distritos de uso misto estabelecidos também apoiam sua ampla base de investidores. Mascate, portanto, combina profundidade residencial com demanda comercial que outras localidades ainda estão construindo.
Dhofar tem previsão de crescer a um CAGR de 7,22% até 2031, tornando-a a geografia de vendas de crescimento mais rápido. O pipeline de investimentos em turismo e desenvolvimento urbano da governadoria é grande em relação à sua base atual. Os 5 hotéis planejados pelo TUI e a expansão planejada de 1.000 quartos pela Muriya adicionam capacidade de acomodação e apoiam a demanda residencial relacionada. Musandam também atraiu a participação inicial de incorporadores e credores por meio do Palm Hills. Outras áreas de Omã ganham apoio da atividade industrial de Sohar e da demanda habitacional doméstica em cidades como Nizwa.
Por Tipo de Propriedade, Modelo de Aluguel, Propriedade Comercial Lidera, Enquanto Aluguéis Residenciais Crescem Mais Rápido
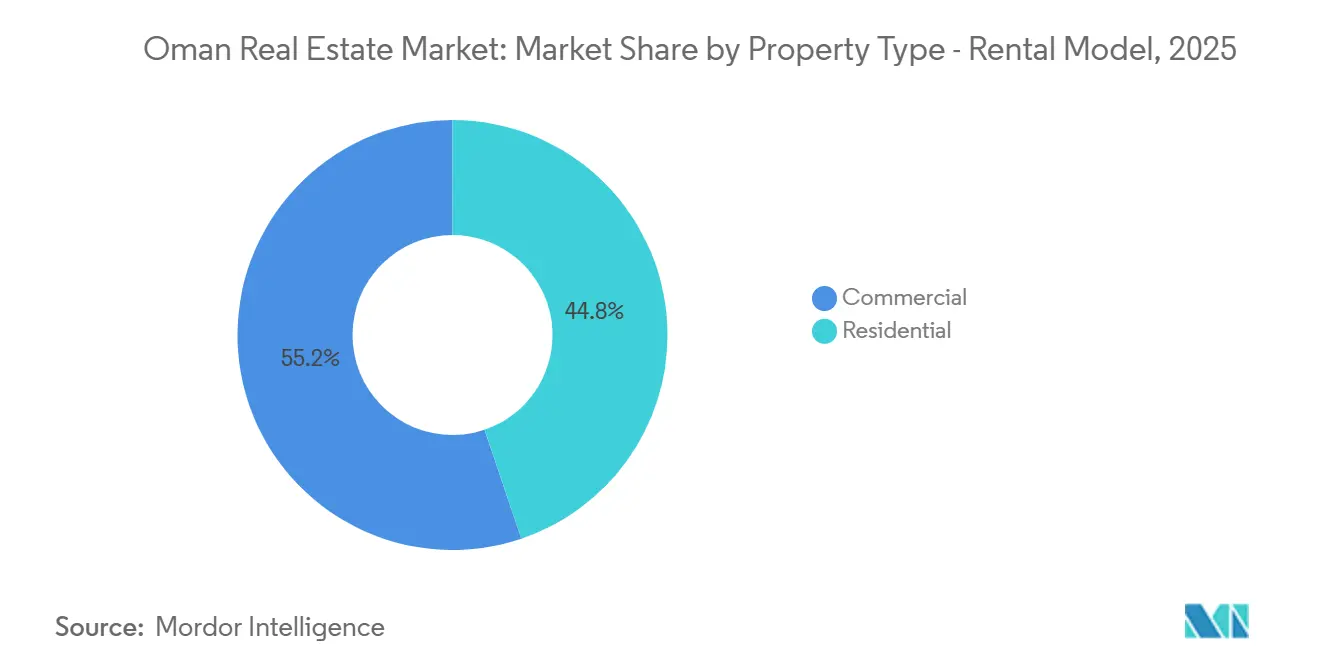
O imóvel comercial detinha 55,2% do valor de aluguel em 2025, tornando-o o maior segmento de aluguel no mercado imobiliário de Omã. Os escritórios de Classe A em Mascate e as instalações logísticas nos principais corredores industriais fornecem a base central de aluguel. Armazéns e ativos logísticos alcançaram rendimentos brutos de 9,4%, em comparação com 8,5% para escritórios de Classe A e 8,8% para imóveis de varejo. Isso reflete a demanda de inquilinos industriais em Sohar e Duqm, juntamente com a demanda seletiva por escritórios de alta qualidade. Escritórios, espaços de varejo, armazéns, edifícios industriais e propriedades de hospitalidade contribuem para a renda de aluguel comercial.
O imóvel residencial tem previsão de ser o segmento de aluguel de crescimento mais rápido, com um CAGR de 6,91% até 2031: o turismo, a logística e outros empregos não petrolíferos apoiam a demanda por habitação para trabalhadores. As localizações de CTIs atendem a inquilinos corporativos e expatriados sênior que buscam comunidades gerenciadas e instalações de estilo de vida. Os bairros urbanos convencionais continuam a oferecer opções orientadas ao valor para a força de trabalho em geral. Os diferentes pontos de preço entre as áreas de CTI e não CTI mostram que a demanda por aluguel não se limita à habitação de luxo. Isso cria espaço para operadores que podem fornecer oferta confiável de renda média perto de locais de emprego, mantendo acesso prático a transporte e serviços.
Análise Geográfica
Mascate detinha 50,4% do valor de vendas e 58,3% do valor de aluguel em 2025, tornando-a a maior geografia em ambos os modelos do mercado imobiliário de Omã. Sua posição se baseia no planejamento apoiado pelo governo, no inventário de propriedade plena em CTIs, na atividade comercial e em seu papel como principal centro urbano do país. O total de negociações imobiliárias em Mascate atingiu 3,3 bilhões de USD em 2024. O primeiro semestre de 2026 registrou cerca de 34.000 contratos de venda em todo o país, com o valor das transações atingindo 3,7 bilhões de USD. A Cidade Sultan Haitham, Al Qurum e Al Bustan reforçam o pipeline de desenvolvimento de Mascate. Escritórios de maior qualidade também atraem ocupantes multinacionais para as áreas comerciais estabelecidas da cidade.
Dhofar é a cidade de crescimento mais rápido no mercado imobiliário de Omã, com previsão de crescimento das vendas a um CAGR de 7,22% e dos aluguéis a um CAGR de 7,43% até 2031. A governadoria está construindo uma base mais ampla de atividades de turismo, hospitalidade, habitação e logística. TUI e OMRAN estão desenvolvendo 5 hotéis para inauguração no inverno de 2028, enquanto a Muriya planeja 1.000 quartos de hotel adicionais em Hawana Salalah e Jebel Sifah. Esse pipeline pode apoiar a demanda por acomodação além do período tradicional de turismo sazonal. A posição logística de Salalah também fornece uma fonte separada de demanda imobiliária. O caminho de desenvolvimento depende da execução dos projetos e da manutenção da confiança de visitantes e investidores.
Musandam permanece uma localização menor e em estágio inicial, mas os preços de terrenos residenciais subiram 17,6% no primeiro trimestre de 2026. O projeto Palm Hills obteve acordos de financiamento com 8 credores para cerca de 650 unidades. Sua localização costeira e potencial de turismo marítimo fornecem um caso de crescimento focado. Outras áreas de Omã ampliam a base geográfica por meio de Al Batinah Norte, Sohar, Duqm, Salalah e centros domésticos como Nizwa. Al Batinah Norte registrou 2,3 bilhões de USD em negociações imobiliárias em 2024. Sohar e Duqm são especialmente relevantes para logística, instalações industriais e habitação para trabalhadores. O mercado imobiliário de Omã, portanto, permanece centrado em Mascate, mas tem bases de demanda cada vez mais distintas em todo o país.
Cenário Competitivo
O mercado imobiliário de Omã é moderadamente fragmentado, sem nenhum incorporador com participação dominante demonstrada em todas as categorias de propriedades e localizações. Incorporadores vinculados ao governo, como OMRAN Group, Al Mouj Muscat e Muriya Tourism Development, têm acesso a grandes projetos de turismo e uso misto. Incorporadores domésticos e regionais privados competem por mandatos na Cidade Sultan Haitham e em CTIs emergentes. A conformidade com as regras de garantia, licenciamento e associações de proprietários favorece empresas com recursos financeiros mais sólidos e controles de projetos. Esse marco pode reduzir o risco para os compradores, mas também pode dificultar a competição de entrantes com capital insuficiente. Pontuação de concentração de mercado: 3 de 10, porque o material de origem não identifica nenhuma participação combinada divulgada para os principais incorporadores e descreve a concorrência como moderadamente fragmentada, em vez de concentrada.
O OMRAN Group tem uma posição proeminente porque participa do desenvolvimento turístico, projetos de terrenos e parcerias hoteleiras. Em setembro de 2025, o OMRAN Group e o TUI Group concordaram em formar uma joint venture para 5 hotéis em Dhofar, enquanto o OMRAN adquiriu uma participação de 1,4% no TUI Group. Em março de 2026, o OMRAN assinou um acordo de 390 milhões de USD para o CTI Al Bustan, que inclui um hotel Four Seasons, residências de marca, uma marina e um iate clube. O OMRAN também fez parceria com a Diamond Developers no The Sustainable City Yiti. Esses movimentos vinculam o desenvolvimento residencial às operações hoteleiras, à demanda turística e à gestão de longo prazo do local.
Os entrantes regionais estão aumentando a pressão competitiva por locais premium e contratos de desenvolvimento urbano. A Retal Urban Development assinou um acordo de 800 milhões de USD em julho de 2026 para atuar como incorporadora líder em áreas da Cidade Sultan Haitham, cobrindo mais de 2.000 residências. A LEO Development e a Rove Hotels também concordaram em trabalhar em projetos em CTIs, zonas francas e áreas econômicas especiais em junho de 2026. Al Mouj Muscat, Muscat Hills Development, Orascom Development Holding e Saraya Bandar Jissah continuam a aprofundar seus portfólios costeiros e de CTIs. Incorporadores menores, incluindo WUJHA Real Estate, Bayan Investment and Development e Malik Developments, atendem à demanda fora de CTIs e de médio mercado. O setor imobiliário de Omã provavelmente recompensará os incorporadores que combinam entrega confiável, proteções claras para os compradores e um modelo operacional adequado a cada base de demanda local.
Líderes do Setor Imobiliário de Omã
-
Al Mouj Muscat
-
Al Raid Group
-
WUJHA Real Estate
-
Al-Taher Group
-
Maysan Properties SAOC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Fundo da OPEP aprovou até 40 milhões de USD para o The Sustainable City Yiti, Distrito Plaza. O financiamento apoia a joint venture do OMRAN Group e da Diamond Developers, e a primeira entrega de unidade residencial está planejada para dezembro de 2027.
- Setembro de 2026: O VA Group obteve direitos de longo prazo sobre o terreno do Muttrah Waterfront, cobrindo 18,5 hectares, em parceria com o OMRAN Group. O projeto combina componentes residenciais, de lazer, culturais e de varejo.
- Julho de 2026: A Retal Urban Development Company assinou um acordo de 800 milhões de USD com o Ministério da Habitação e Planejamento Urbano. A Retal atua como incorporadora líder nas áreas 3, 15 e 17 da Cidade Sultan Haitham, cobrindo 1,3 milhão de metros quadrados e mais de 2.000 unidades residenciais.


Escopo do Relatório do Mercado Imobiliário de Omã
| Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terrenos | |
| Comercial | Escritório |
| Varejo | |
| Logística | |
| Outros Imóveis Comerciais, Incluindo Industrial e Hospitalidade |
| Mascate |
| Dhofar |
| Musandam |
| Restante de Omã |
| Por Tipo de Propriedade (Modelo de Aluguel) | Residencial | Apartamentos e Condomínios |
| Vilas e Casas em Terrenos | ||
| Comercial | Escritório | |
| Varejo | ||
| Logística | ||
| Outros Imóveis Comerciais, Incluindo Industrial e Hospitalidade | ||
| Por Cidade | Mascate | |
| Dhofar | ||
| Musandam | ||
| Restante de Omã | ||


Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado imobiliário de Omã?
O mercado imobiliário de Omã tem projeção de crescimento de 7,51 bilhões de USD em 2026 para 10,2 bilhões de USD até 2031, a um CAGR de 6,31%.
Qual tipo de propriedade lidera as vendas em Omã?
O imóvel residencial liderou as vendas com uma participação de 83,6% em 2025 e tem previsão de crescimento a um CAGR de 7,03% até 2031.
Qual cidade tem a maior base imobiliária em Omã?
Mascate liderou ambos os modelos em 2025, detendo 50,4% do valor de vendas e 58,3% do valor de aluguel.
Por que Dhofar está crescendo mais rápido do que outras localidades?
Dhofar é apoiada por investimentos em hotéis, turismo, habitação e logística, com previsão de crescimento das vendas a um CAGR de 7,22% e dos aluguéis a um CAGR de 7,43%.
Quais mudanças a Lei do Registro Imobiliário introduziu?
O Decreto Real nº 56/2026 estabeleceu um registro digital de propriedades e reconheceu as escrituras eletrônicas.
Qual tipo de imóvel para aluguel está crescendo mais rápido em Omã?
O imóvel residencial para aluguel tem previsão de crescimento a um CAGR de 6,91% até 2031, apoiado pela demanda por habitação para trabalhadores.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
