
Taille et part du marché immobilier d'Oman
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7.06 Milliards de dollars |
| Taille du Marché (2026) | 7.51 Milliards de dollars |
| Taille du Marché (2031) | 10.20 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.31 % |
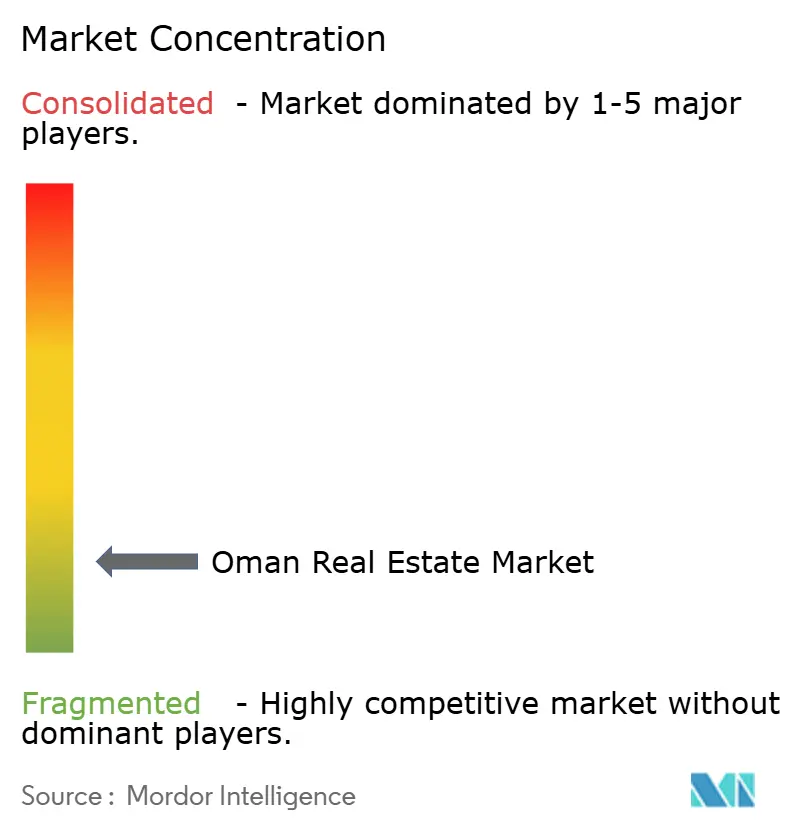
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché immobilier d'Oman par Mordor Intelligence
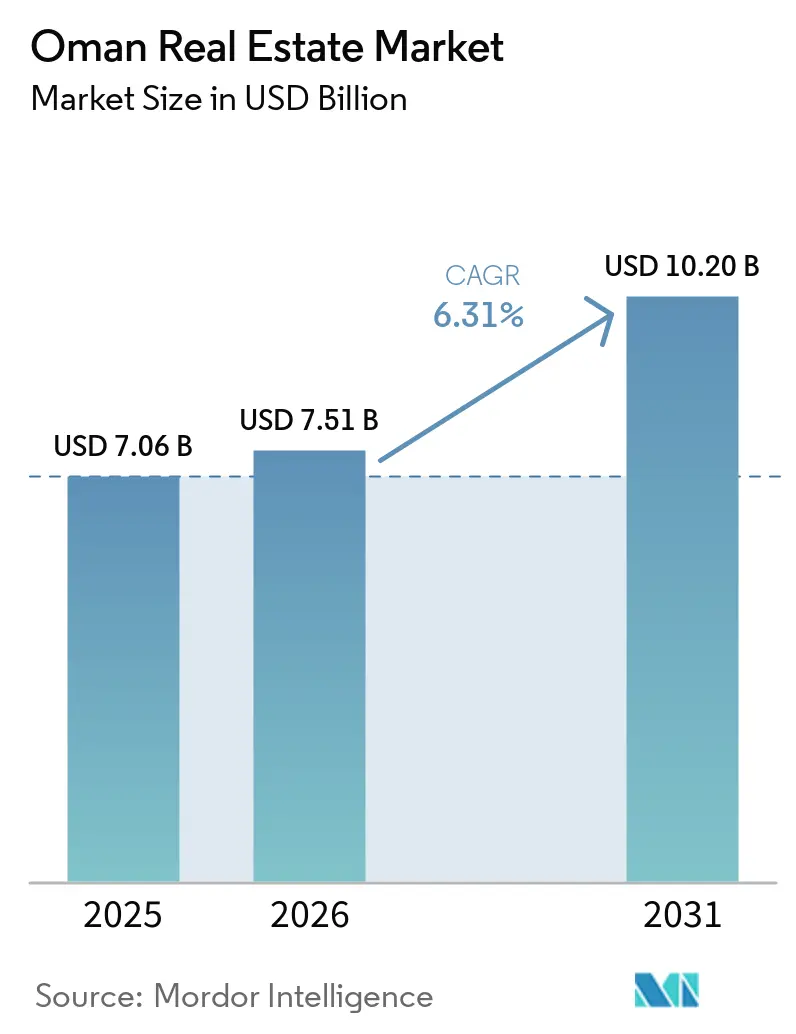
La taille du marché immobilier d'Oman devrait passer de 7,06 milliards USD en 2025 à 7,51 milliards USD en 2026 et atteindre 10,20 milliards USD d'ici 2031, à un CAGR de 6,31 % sur la période 2026-2031.
La Vision Oman 2040 continue d'orienter les investissements vers les activités hors pétrole, le tourisme, la logistique et les communautés urbaines planifiées. L'indice des prix de l'immobilier a progressé de 15,9 % en glissement annuel au premier trimestre 2026, ce qui témoigne d'une demande plus soutenue dans toutes les catégories de biens et dans toutes les zones géographiques. Le décret royal n° 79/2025 a introduit un cadre réglementaire unifié, comprenant des comptes séquestres pour les ventes sur plan et des exigences de licence pour les courtiers et les évaluateurs. Le décret royal n° 56/2026 a établi un registre foncier numérique et a conféré aux titres de propriété électroniques le même statut juridique que les documents papier. Ces changements améliorent la transparence des transactions, bien que la nouvelle offre dans les complexes touristiques intégrés renforce l'importance de la qualité de livraison, des marques établies et des services communautaires complets.
Points clés du rapport
- Par type de bien vendu, l'immobilier résidentiel détenait 83,6 % de la part du marché immobilier d'Oman en 2025 et affichait le CAGR prévisionnel le plus élevé, à 7,03 % jusqu'en 2031.
- Par ville de vente, Mascate détenait 50,4 % de la part du marché immobilier d'Oman en 2025, tandis que Dhofar devrait croître à un CAGR de 7,22 % jusqu'en 2031.
- Par type de bien locatif, l'immobilier commercial représentait 55,2 % de la taille du marché immobilier d'Oman en 2025, tandis que l'immobilier résidentiel locatif devrait croître à un CAGR de 6,91 % jusqu'en 2031.
- Par ville locative, Mascate représentait 58,3 % de la taille du marché immobilier d'Oman en 2025, tandis que Dhofar devrait croître à un CAGR de 7,43 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché immobilier d'Oman
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les complexes touristiques intégrés élargissent l'offre résidentielle haut de gamme et à usage mixte | +1.8% | National, concentré à Mascate, Dhofar et les corridors côtiers | Moyen terme (2-4 ans) |
| Cadres d'investissement liés à la propriété étrangère et à la résidence | +1.0% | Acheteurs internationaux, principalement en provenance du Conseil de coopération du Golfe, d'Europe et d'Asie du Sud | Moyen terme (2-4 ans) |
| Sultan Haitham City et les communautés urbaines planifiées | +0.9% | Grand Mascate, avec des effets à Seeb et Al Batinah | Moyen terme (2-4 ans) |
| L'expansion du tourisme soutenant l'immobilier hôtelier | +0.7% | Dhofar, gouvernorat de Mascate, Musandam et autres zones côtières | Long terme (≥ 4 ans) |
| La diversification industrielle accroît la demande en logistique et entrepôts | +0.5% | Sohar, Duqm et Salalah | Long terme (≥ 4 ans) |
| Demande de lieux de travail modernes de catégorie A | +0.3% | Quartiers d'affaires de Mascate, Madinat Al Irfan et pôles émergents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les complexes touristiques intégrés et la propriété étrangère élargissent la base d'acheteurs
Les complexes touristiques intégrés, ou CTI, accroissent l'offre de logements haut de gamme et de projets à usage mixte sur le marché immobilier d'Oman. Les projets actifs comprennent Al Mouj, The Sustainable City Yiti, AIDA, Jebel Sifah, Muscat Hills et Hawana Salalah, tandis qu'Al Qurum et Al Bustan ont été annoncés comme de nouveaux développements CTI[1]. L'ampleur de ce pipeline offre aux acheteurs un plus grand choix entre des cadres en bord de mer, urbains, de villégiature et axés sur la durabilité, tout en accordant plus de poids à la capacité de chaque projet à établir un positionnement clair. Le programme de résidence pour investisseurs offre un visa de 5 ans pour un investissement qualifiant de 650 000 USD et un visa de 10 ans pour un investissement qualifiant de 1,3 million USD, les achats dans les CTI constituant la principale voie d'accès[2]. Le visa propriétaire, introduit en juin 2026, a ajouté une voie de résidence sans valeur minimale de propriété. Le nouveau cadre de registre et de titres réduit les préoccupations juridiques et transactionnelles pour les acheteurs étrangers. Les projets se concurrencent donc plus directement sur les antécédents d'achèvement, les marques d'opérateurs, les équipements et la confiance des acheteurs que sur le seul prix.
Sultan Haitham City crée une base de demande urbaine plus large
Sultan Haitham City ajoute de l'offre résidentielle tout en créant une demande de services, de bureaux et d'équipements communautaires dans le Grand Mascate. Le plan directeur couvre 14,8 millions de mètres carrés et est conçu pour accueillir 100 000 résidents répartis dans 19 quartiers. Les investissements avaient dépassé 6,2 milliards USD en avril 2026, avec 70 % des deux premières phases d'appels d'offres en cours d'exécution et plus de 1 700 logements vendus. Trois sous-stations d'une capacité combinée de 160 mégavolts-ampères ont été mises en service en septembre 2026, et les premiers résidents de Hay Al Wafaa sont attendus d'ici fin 2026. La ville comprend des écoles, des hôpitaux, une université et des zones commerciales au sein de ses quartiers. Cette structure soutient le marché immobilier d'Oman, car la demande de logements et l'activité commerciale peuvent se développer conjointement plutôt qu'en phases séparées.
Le tourisme et l'investissement industriel soutiennent plusieurs types de biens
Le tourisme soutient les hôtels, les complexes hôteliers, les résidences de marque et les logements pour la main-d'œuvre à travers l'Oman. TUI Group et OMRAN Group ont formé une coentreprise pour 5 hôtels à Dhofar, visant une ouverture à l'hiver 2028 et reliant le développement hôtelier à la distribution internationale[3]. Muriya Tourism Development prévoit d'ajouter 1 000 chambres d'hôtel à Hawana Salalah et Jebel Sifah sur 3 à 5 ans, soutenu par un investissement cumulé supérieur à 750 millions USD. Cette approche couvre l'hébergement de luxe, de milieu de gamme de marque et d'écotourisme, élargissant ainsi les types de demande en matière d'hébergement et de résidence en cours de développement. La diversification industrielle soutient également les entrepôts et les installations logistiques à Sohar, Duqm et Salalah. Le port et la zone franche de SOHAR ont enregistré une hausse de 19 % en glissement annuel de l'espace d'entrepôt loué au cours du premier semestre 2026. Le marché immobilier d'Oman gagne donc des sources de demande au-delà du développement résidentiel haut de gamme, même si les projets hôteliers et logistiques ont des cycles de locataires et d'investissement différents.
Des lieux de travail modernes rehaussent le niveau des actifs commerciaux
La demande de bureaux de catégorie A efficaces remodèle le développement commercial à Mascate. Les occupants de bureaux accordent davantage de valeur à l'emplacement, à la performance énergétique, à la qualité des bâtiments et aux espaces flexibles. Les bureaux haut de gamme d'Al Mouj Business Park et de Madinat Al Irfan ont atteint des loyers de 18 à 31 USD par mètre carré par mois, avec un taux d'occupation supérieur à 85 %. Cela soutient le développement sélectif de nouveaux lieux de travail dans les quartiers d'affaires établis et émergents. Cela crée également une pression sur les bâtiments plus anciens qui ne peuvent pas répondre aux exigences des locataires multinationaux. Les formats d'espaces de travail flexibles constituent une autre source de demande locative à mesure que les petites entreprises et les entreprises internationales développent leur présence. Le marché immobilier d'Oman bénéficie de ce cycle de modernisation, mais les rendements restent liés à la qualité des actifs et à une gestion efficace des bâtiments.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Restrictions de propriété étrangère en dehors des zones désignées | -0.7% | National, notamment Musandam, Al Buraimi et les zones hors CTI | Long terme (≥ 4 ans) |
| Biens de catégorie secondaire confrontés à une demande locative plus faible | -0.5% | Quartiers secondaires de Mascate et autres zones d'Oman | Moyen terme (2-4 ans) |
| Incertitude géopolitique régionale affectant le sentiment | -0.5% | National, avec une exposition plus grande dans les zones d'hébergement touristique | Court terme (≤ 2 ans) |
| Liquidité limitée dans certains segments immobiliers | -0.3% | Musandam, autres zones d'Oman et stock commercial secondaire | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les restrictions de propriété et la liquidité du marché limitent la participation étrangère
La propriété en pleine propriété pour les étrangers reste concentrée dans les CTI et certaines zones économiques spéciales, ce qui réduit la gamme d'actifs disponibles pour les acheteurs internationaux. Cela laisse de nombreuses zones résidentielles en dehors du cadre de propriété étrangère. Al Batinah Nord a enregistré 2,3 milliards USD de transactions immobilières en 2024, mais une grande partie du parc de logements provinciaux plus large n'est pas ouverte à l'investissement étranger en pleine propriété. Le ministère du Logement et de l'Urbanisme conserve une influence significative sur les emplacements et les types de projets qui bénéficient de la désignation CTI. Les obligations de conformité pour les promoteurs, notamment les exigences de licence et de séquestre, renforcent la protection des acheteurs mais peuvent augmenter les délais d'approbation et les coûts de développement pour les petites entreprises. La faible activité transactionnelle dans certains segments commerciaux provinciaux et secondaires rend également la découverte des prix plus difficile. Le marché immobilier d'Oman pourrait donc voir les capitaux étrangers rester concentrés dans des projets haut de gamme et désignés, tandis que les acheteurs nationaux et régionaux supportent davantage la demande ailleurs.
Le stock secondaire et l'incertitude régionale limitent la demande à court terme
Les biens plus anciens font face à une demande plus faible, car les locataires et les acheteurs privilégient les nouvelles communautés intégrées et les bâtiments plus performants. Les emplacements de bureaux haut de gamme à Mascate ont atteint des loyers de 18 à 31 USD par mètre carré par mois, tandis que les quartiers secondaires ont atteint 10 à 13 USD par mètre carré par mois et ont souvent eu recours à des incitations. Les actifs résidentiels secondaires dans les zones suburbaines font également face à la concurrence des nouvelles communautés livrées. Les biens présentant de meilleures performances environnementales peuvent atteindre des primes locatives, ce qui élargit le fossé entre le stock moderne et les actifs nécessitant un réinvestissement. L'incertitude géopolitique régionale peut affecter les réservations touristiques, le sentiment des investisseurs et le calendrier des transactions, en particulier pour les actifs liés à l'hôtellerie. Les propriétaires de bâtiments vieillissants peuvent avoir besoin d'un réinvestissement important pour rester compétitifs. Ces facteurs ne suppriment pas la demande sur le marché immobilier d'Oman, mais ils rendent la sélection des actifs et l'emplacement plus importants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de bien, modèle de vente, l'immobilier résidentiel en tête grâce aux livraisons CTI et aux villes planifiées
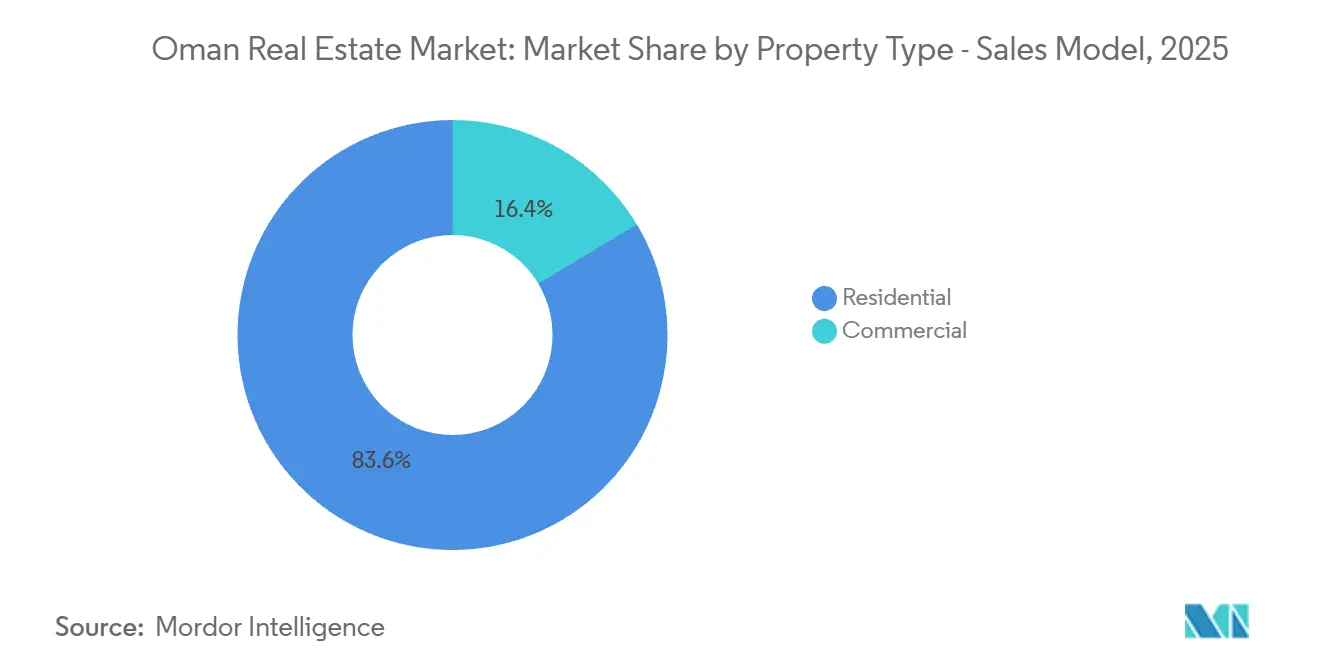
L'immobilier résidentiel représentait 83,6 % de la valeur des ventes en 2025, ce qui en fait le plus grand segment de vente du marché immobilier d'Oman. Il devrait également être le segment de vente à la croissance la plus rapide, avec un CAGR de 7,03 % jusqu'en 2031. Les développements CTI, les communautés planifiées et la disponibilité de biens qualifiants pour la résidence des investisseurs soutiennent cette position. Sultan Haitham City ajoute une source substantielle de nouvelle offre résidentielle et est conçue autour d'un modèle de communauté intégrée. Les appartements et les copropriétés restent importants dans les zones CTI, tandis que les villas et les maisons avec terrain séduisent les ménages à la recherche de plus d'espace et les acheteurs utilisant des voies de résidence à haute valeur ajoutée.
L'immobilier commercial représentait le reste de l'activité de vente, comprenant les bureaux, le commerce de détail, la logistique, l'industrie et les actifs hôteliers. La demande d'entrepôts s'est renforcée au premier semestre 2026, le port et la zone franche de SOHAR ayant enregistré une augmentation de 19 % de l'espace d'entrepôt loué. Les nouveaux CTI d'Al Qurum et d'Al Bustan ajoutent davantage d'offre résidentielle et à usage mixte. Le marché des ventes bénéficie également de règles plus claires pour les projets sur plan en vertu du décret royal n° 79/2025. L'immobilier industriel a une base de demande différente, liée aux zones franches et à l'activité économique dans les corridors logistiques. Cette combinaison limite la dépendance du secteur immobilier d'Oman à un seul type d'utilisateur final, même si l'immobilier résidentiel reste la principale source de valeur des ventes.

Par ville, modèle de vente, Mascate détient la plus grande base tandis que Dhofar croît plus vite
Mascate détenait 50,4 % de la valeur des ventes en 2025, lui conférant la position de leader sur le marché immobilier d'Oman. La capitale bénéficie de sa grande base urbaine, de ses CTI plus établis, du développement urbain soutenu par le gouvernement et de la concentration du stock en pleine propriété. Les prix des terrains résidentiels à Mascate ont augmenté de 43,6 % en glissement annuel au premier trimestre 2026. Sultan Haitham City, Al Qurum et Al Bustan renforcent le pipeline de projets de la ville. Les bureaux de catégorie A et les quartiers à usage mixte établis soutiennent également sa large base d'investisseurs. Mascate combine donc une profondeur résidentielle avec une demande commerciale que d'autres emplacements sont encore en train de développer.
Dhofar devrait croître à un CAGR de 7,22 % jusqu'en 2031, ce qui en fait la zone géographique de vente à la croissance la plus rapide. Le pipeline d'investissements touristiques et urbains du gouvernorat est important par rapport à sa base actuelle. Les 5 hôtels prévus par TUI et l'expansion prévue de 1 000 chambres par Muriya ajoutent de la capacité d'hébergement et soutiennent la demande résidentielle connexe. Musandam a également attiré une participation précoce de promoteurs et de prêteurs via Palm Hills. Les autres zones d'Oman bénéficient de l'activité industrielle de Sohar et de la demande de logements domestiques dans des villes telles que Nizwa.
Par type de bien, modèle locatif, l'immobilier commercial en tête, tandis que les loyers résidentiels croissent plus vite
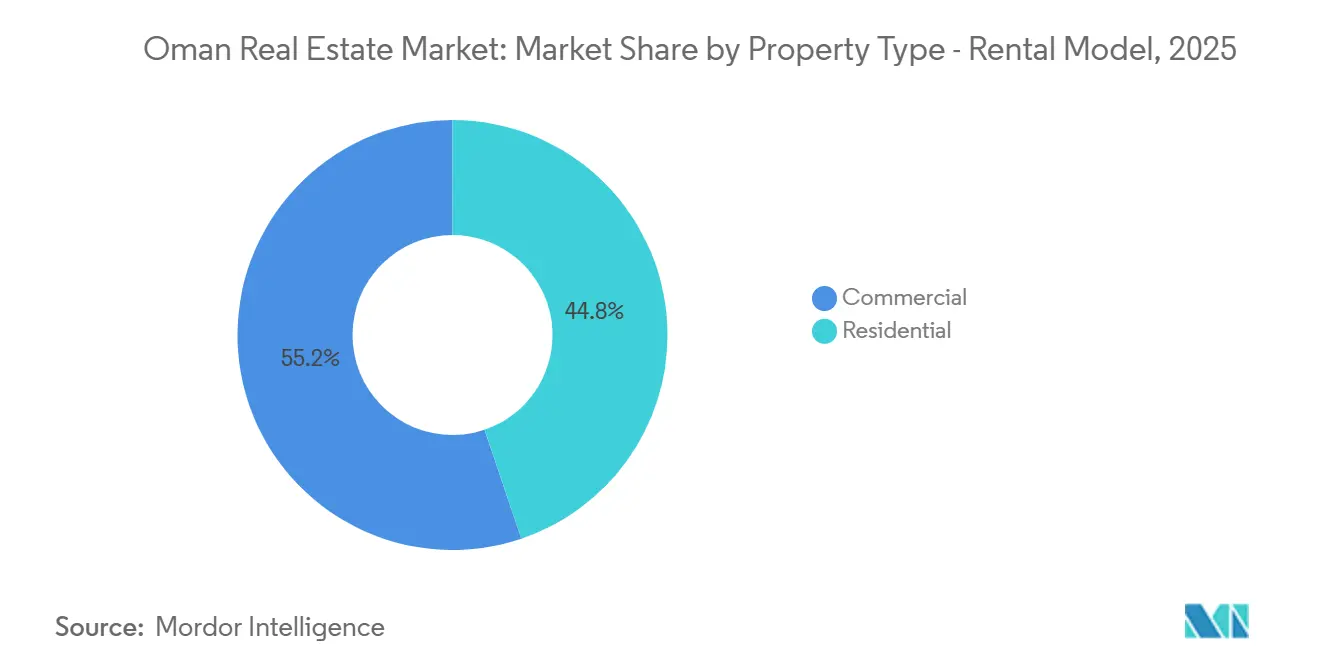
L'immobilier commercial représentait 55,2 % de la valeur locative en 2025, ce qui en fait le plus grand segment locatif du marché immobilier d'Oman. Les bureaux de catégorie A à Mascate et les installations logistiques dans les principaux corridors industriels constituent la base locative principale. Les entrepôts et les actifs logistiques ont atteint des rendements bruts de 9,4 %, contre 8,5 % pour les bureaux de catégorie A et 8,8 % pour l'immobilier de commerce de détail. Cela reflète la demande des locataires industriels à Sohar et Duqm, ainsi qu'une demande sélective pour des bureaux de haute qualité. Les bureaux, les espaces commerciaux, les entrepôts, les bâtiments industriels et les biens hôteliers contribuent tous aux revenus locatifs commerciaux.
L'immobilier résidentiel devrait être le segment locatif à la croissance la plus rapide, avec un CAGR de 6,91 % jusqu'en 2031 : le tourisme, la logistique et d'autres emplois hors pétrole soutiennent la demande de logements pour la main-d'œuvre. Les emplacements CTI servent les locataires d'entreprise et les expatriés seniors à la recherche de communautés gérées et d'équipements de style de vie. Les quartiers urbains conventionnels continuent d'offrir des options axées sur la valeur pour la main-d'œuvre plus large. Les différents niveaux de prix entre les zones CTI et non-CTI montrent que la demande locative ne se limite pas aux logements de luxe. Cela crée de la place pour les opérateurs capables de fournir une offre fiable à revenus moyens à proximité des lieux d'emploi tout en maintenant un accès pratique aux transports et aux services.
Analyse géographique
Mascate détenait 50,4 % de la valeur des ventes et 58,3 % de la valeur locative en 2025, ce qui en fait la principale zone géographique dans les deux modèles du marché immobilier d'Oman. Sa position repose sur la planification soutenue par le gouvernement, l'inventaire en pleine propriété des CTI, l'activité commerciale et son rôle de principal centre urbain du pays. Le total des transactions immobilières à Mascate a atteint 3,3 milliards USD en 2024. Le premier semestre 2026 a enregistré environ 34 000 contrats de vente à l'échelle nationale, avec une valeur transactionnelle atteignant 3,7 milliards USD. Sultan Haitham City, Al Qurum et Al Bustan renforcent le pipeline de développement de Mascate. Les bureaux de meilleure qualité attirent également les occupants multinationaux vers les zones d'affaires établies de la ville.
Dhofar est la ville à la croissance la plus rapide du marché immobilier d'Oman, avec des ventes prévues à un CAGR de 7,22 % et des locations à 7,43 % jusqu'en 2031. Le gouvernorat développe une base plus large d'activités touristiques, hôtelières, résidentielles et logistiques. TUI et OMRAN développent 5 hôtels pour une ouverture à l'hiver 2028, tandis que Muriya prévoit 1 000 chambres d'hôtel supplémentaires à Hawana Salalah et Jebel Sifah. Ce pipeline peut soutenir la demande d'hébergement au-delà de la période touristique saisonnière traditionnelle. La position logistique de Salalah constitue également une source distincte de demande immobilière. La trajectoire de développement dépend de l'exécution des projets et du maintien de la confiance des visiteurs et des investisseurs.
Musandam reste un emplacement plus petit et à un stade plus précoce, mais les prix des terrains résidentiels ont augmenté de 17,6 % au premier trimestre 2026. Le projet Palm Hills a obtenu des accords de financement avec 8 prêteurs pour environ 650 unités. Son emplacement côtier et son potentiel de tourisme maritime offrent un cas de croissance ciblé. Les autres zones d'Oman élargissent la base géographique à travers Al Batinah Nord, Sohar, Duqm, Salalah et des centres domestiques tels que Nizwa. Al Batinah Nord a enregistré 2,3 milliards USD de transactions immobilières en 2024. Sohar et Duqm sont particulièrement pertinents pour la logistique, les locaux industriels et les logements pour la main-d'œuvre. Le marché immobilier d'Oman reste donc centré sur Mascate, mais dispose de bases de demande de plus en plus distinctes à travers le pays.
Paysage concurrentiel
Le marché immobilier d'Oman est modérément fragmenté, aucun promoteur ne détenant une part dominante dans toutes les catégories de biens et tous les emplacements. Les promoteurs liés au gouvernement tels que OMRAN Group, Al Mouj Muscat et Muriya Tourism Development ont accès aux principaux projets touristiques et à usage mixte. Les promoteurs privés nationaux et régionaux se disputent les mandats dans Sultan Haitham City et les CTI émergents. La conformité aux règles de séquestre, de licence et d'association de propriétaires favorise les entreprises disposant de ressources financières et de contrôles de projet plus solides. Ce cadre peut réduire le risque pour les acheteurs, mais il peut également rendre plus difficile la concurrence pour les entrants sous-capitalisés. Score de concentration du marché : 3 sur 10, car les sources ne révèlent aucune part combinée divulguée pour les principaux promoteurs et décrivent la concurrence comme modérément fragmentée plutôt que concentrée.
OMRAN Group occupe une position de premier plan car il participe au développement touristique, aux projets fonciers et aux partenariats hôteliers. En septembre 2025, OMRAN Group et TUI Group ont convenu de former une coentreprise pour 5 hôtels à Dhofar, tandis qu'OMRAN a acquis une participation de 1,4 % dans TUI Group. En mars 2026, OMRAN a signé un accord de 390 millions USD pour le CTI Al Bustan, qui comprend un hôtel Four Seasons, des résidences de marque, une marina et un yacht-club. OMRAN a également noué un partenariat avec Diamond Developers pour The Sustainable City Yiti. Ces initiatives relient le développement résidentiel aux opérations hôtelières, à la demande touristique et à la gestion à long terme des lieux.
Les entrants régionaux accroissent la pression concurrentielle pour les sites haut de gamme et les contrats de développement urbain. Retal Urban Development a signé un accord de 800 millions USD en juillet 2026 pour agir en tant que promoteur principal dans des zones de Sultan Haitham City, couvrant plus de 2 000 logements. LEO Development et Rove Hotels ont également convenu de travailler sur des projets dans des CTI, des zones franches et des zones économiques spéciales en juin 2026. Al Mouj Muscat, Muscat Hills Development, Orascom Development Holding et Saraya Bandar Jissah continuent d'approfondir leurs portefeuilles côtiers et CTI. Les promoteurs plus petits, notamment WUJHA Real Estate, Bayan Investment and Development et Malik Developments, répondent à la demande hors CTI et de milieu de marché. Le secteur immobilier d'Oman devrait récompenser les promoteurs qui combinent une livraison crédible, des protections claires pour les acheteurs et un modèle opérationnel adapté à chaque base de demande locale.
Leaders du secteur immobilier d'Oman
-
Al Mouj Muscat
-
Al Raid Group
-
WUJHA Real Estate
-
Al-Taher Group
-
Maysan Properties SAOC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : le Fonds de l'OPEP a approuvé jusqu'à 40 millions USD pour The Sustainable City Yiti, Plaza District. Le financement soutient la coentreprise OMRAN Group et Diamond Developers, et la première remise d'unité résidentielle est prévue pour décembre 2027.
- Septembre 2026 : VA Group a obtenu des droits fonciers à long terme pour le front de mer de Muttrah, couvrant 18,5 hectares, en partenariat avec OMRAN Group. Le projet combine des composantes résidentielles, de loisirs, culturelles et commerciales.
- Juillet 2026 : Retal Urban Development Company a signé un accord de 800 millions USD avec le ministère du Logement et de l'Urbanisme. Retal agit en tant que promoteur principal pour les zones 3, 15 et 17 de Sultan Haitham City, couvrant 1,3 million de mètres carrés et plus de 2 000 unités résidentielles.
Périmètre du rapport sur le marché immobilier d'Oman
| Résidentiel | Appartements et copropriétés |
| Villas et maisons avec terrain | |
| Commercial | Bureaux |
| Commerce de détail | |
| Logistique | |
| Autres biens commerciaux, y compris industriels et hôteliers |
| Mascate |
| Dhofar |
| Musandam |
| Reste d'Oman |
| Par type de bien (modèle locatif) | Résidentiel | Appartements et copropriétés |
| Villas et maisons avec terrain | ||
| Commercial | Bureaux | |
| Commerce de détail | ||
| Logistique | ||
| Autres biens commerciaux, y compris industriels et hôteliers | ||
| Par ville | Mascate | |
| Dhofar | ||
| Musandam | ||
| Reste d'Oman | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché immobilier d'Oman ?
Le marché immobilier d'Oman devrait passer de 7,51 milliards USD en 2026 à 10,2 milliards USD d'ici 2031, à un CAGR de 6,31 %.
Quel type de bien est en tête des ventes en Oman ?
L'immobilier résidentiel a dominé les ventes avec une part de 83,6 % en 2025 et devrait croître à un CAGR de 7,03 % jusqu'en 2031.
Quelle ville dispose de la plus grande base immobilière en Oman ?
Mascate a dominé les deux modèles en 2025, détenant 50,4 % de la valeur des ventes et 58,3 % de la valeur locative.
Pourquoi Dhofar croît-il plus vite que les autres emplacements ?
Dhofar est soutenu par des investissements hôteliers, touristiques, résidentiels et logistiques, avec des ventes prévues à un CAGR de 7,22 % et des locations à 7,43 % CAGR.
Quels changements la loi sur le registre immobilier a-t-elle introduits ?
Le décret royal n° 56/2026 a établi un registre foncier numérique et reconnu les titres de propriété électroniques.
Quel type de bien locatif connaît la croissance la plus rapide en Oman ?
L'immobilier résidentiel locatif devrait croître à un CAGR de 6,91 % jusqu'en 2031, soutenu par la demande de logements pour la main-d'œuvre.