
Oman Immobilienmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 7.06 Milliarden US-Dollar |
| Marktgröße (2026) | 7.51 Milliarden US-Dollar |
| Marktgröße (2031) | 10.20 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.31 % |
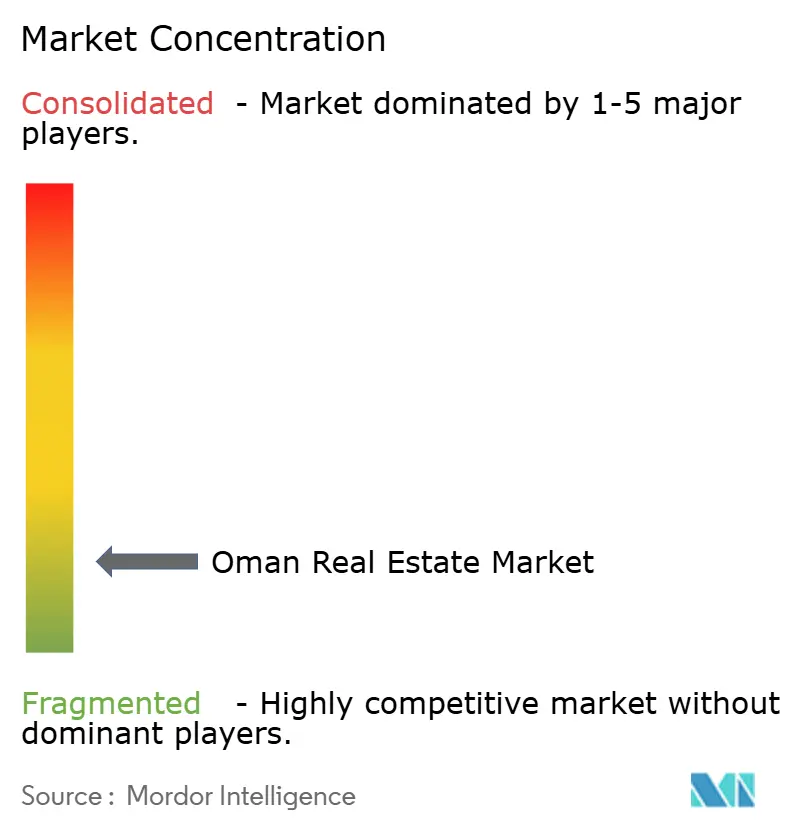
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Oman Immobilienmarkt Analyse von Mordor Intelligence
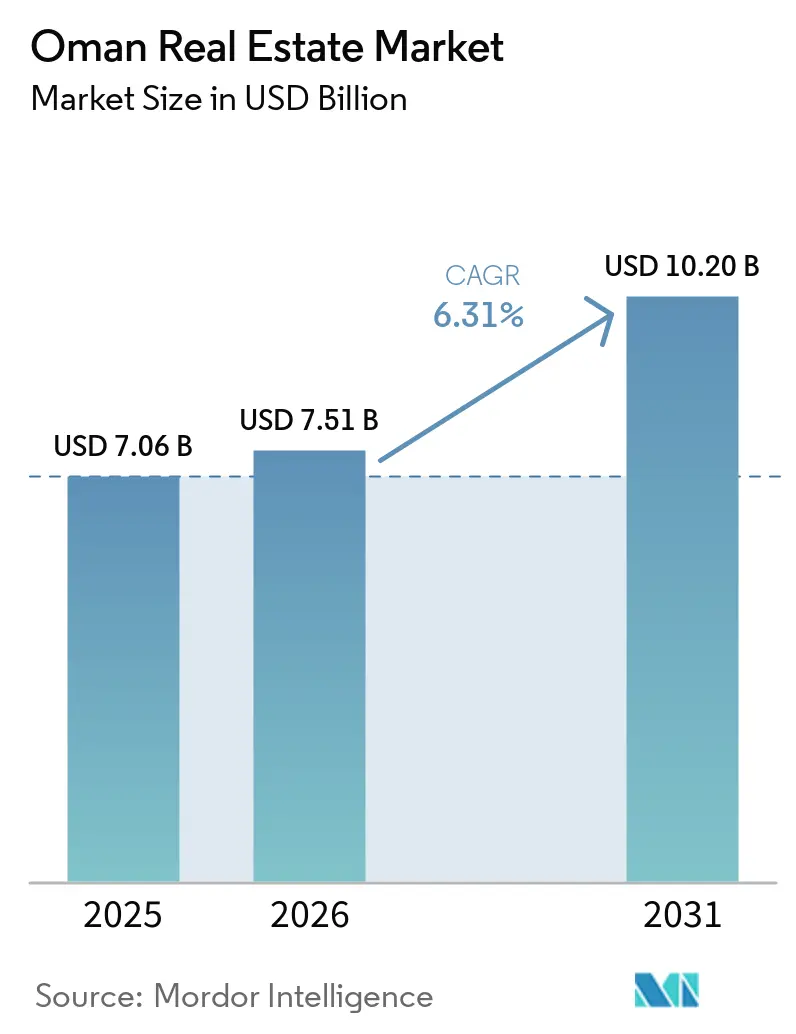
Die Größe des Oman Immobilienmarkts soll von 7,06 Milliarden USD im Jahr 2025 auf 7,51 Milliarden USD im Jahr 2026 wachsen und bis 2031 bei einem CAGR von 6,31 % über 2026–2031 einen Wert von 10,20 Milliarden USD erreichen.
Oman Vision 2040 lenkt weiterhin Investitionen in Nicht-Öl-Aktivitäten, Tourismus, Logistik und geplante Stadtgemeinschaften. Der Immobilienpreisindex stieg im ersten Quartal 2026 um 15,9 % im Jahresvergleich, was auf eine festere Nachfrage über alle Immobilienkategorien und Standorte hinweg hindeutet. Königliches Dekret Nr. 79/2025 führte einen einheitlichen Regulierungsrahmen ein, einschließlich Treuhandkonten für Vorverkaufsprojekte sowie Lizenzierungsanforderungen für Makler und Gutachter. Königliches Dekret Nr. 56/2026 richtete ein digitales Immobilienregister ein und verlieh elektronischen Eigentumsurkunden denselben Rechtsstatus wie Papierdokumenten. Diese Änderungen verbessern die Transaktionssichtbarkeit, obwohl das neue Angebot in integrierten Tourismuskomplexen die Bedeutung von Lieferqualität, etablierten Marken und vollständigen Gemeinschaftsdienstleistungen erhöht.
Wichtigste Erkenntnisse des Berichts
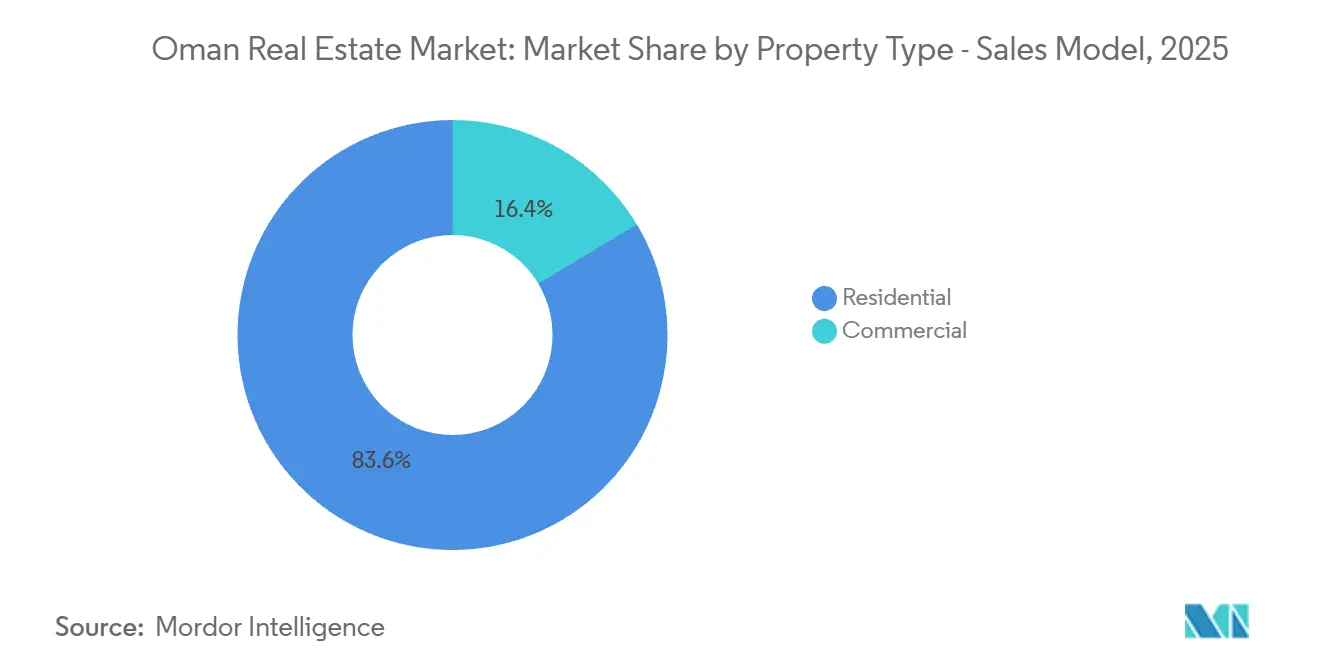
- Nach Verkaufsimmobilientyp hielt Wohnimmobilien im Jahr 2025 einen Marktanteil von 83,6 % am Oman Immobilienmarkt und verzeichnete den höchsten prognostizierten CAGR von 7,03 % bis 2031.
- Nach Verkaufsstadt hielt Maskat im Jahr 2025 einen Marktanteil von 50,4 % am Oman Immobilienmarkt, während Dhofar bis 2031 mit einem CAGR von 7,22 % wachsen soll.
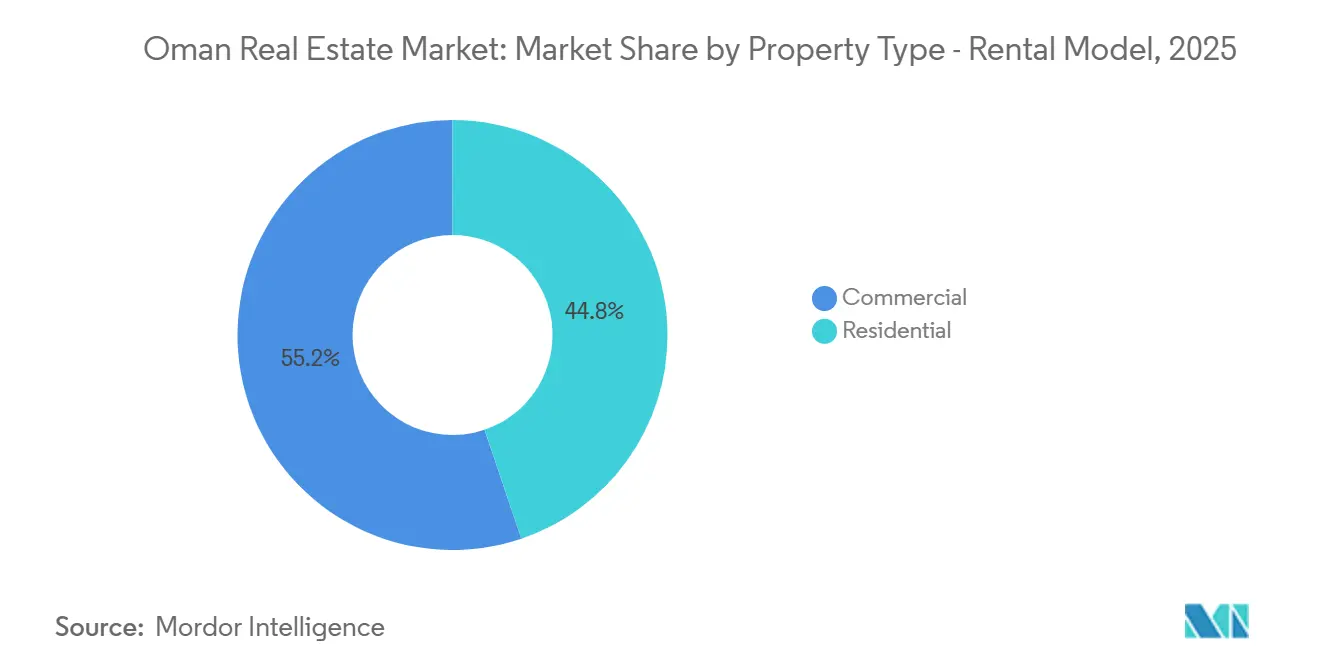
- Nach Mietimmobilientyp machten Gewerbeimmobilien im Jahr 2025 55,2 % der Oman Immobilienmarktgröße aus, während Mietwohnimmobilien bis 2031 mit einem CAGR von 6,91 % wachsen sollen.
- Nach Mietstadt machte Maskat im Jahr 2025 58,3 % der Oman Immobilienmarktgröße aus, während Dhofar bis 2031 mit einem CAGR von 7,43 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Oman Immobilienmarkt Trends und Erkenntnisse
Treiber Auswirkungsanalyse*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integrierte Tourismuskomplexe erweitern das Angebot an Premium-Wohn- und Mischnutzungsimmobilien | +1.8% | National, konzentriert in Maskat, Dhofar und Küstenkorridoren | Mittelfristig (2–4 Jahre) |
| Ausländisches Eigentum und aufenthaltsgebundene Investitionsrahmen | +1.0% | Globale Käufer, hauptsächlich aus dem Golf-Kooperationsrat, Europa und Südasien | Mittelfristig (2–4 Jahre) |
| Sultan Haitham City und geplante Stadtgemeinschaften | +0.9% | Großraum Maskat, mit Auswirkungen in Seeb und Al Batinah | Mittelfristig (2–4 Jahre) |
| Tourismusexpansion zur Unterstützung von Gastgewerbeimmobilien | +0.7% | Dhofar, Gouvernement Maskat, Musandam und andere Küstengebiete | Langfristig (≥ 4 Jahre) |
| Industrielle Diversifizierung erhöht die Nachfrage nach Logistik und Lagerhaltung | +0.5% | Sohar, Duqm und Salalah | Langfristig (≥ 4 Jahre) |
| Nachfrage nach modernen Büroflächen der Klasse A | +0.3% | Maskater Geschäftsviertel, Madinat Al Irfan und aufstrebende Zentren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integrierte Tourismuskomplexe und ausländisches Eigentum erweitern die Käuferbasis
Integrierte Tourismuskomplexe, auch ITCs genannt, erhöhen das Angebot an Premium-Wohnungen und Mischnutzungsprojekten im Oman Immobilienmarkt. Zu den aktiven Projekten gehören Al Mouj, The Sustainable City Yiti, AIDA, Jebel Sifah, Muscat Hills und Hawana Salalah, während Al Qurum und Al Bustan als weitere ITC-Entwicklungen angekündigt wurden[1]. Die Breite dieser Pipeline gibt Käufern mehr Auswahl in Wasserfront-, Stadt-, Resort- und nachhaltigkeitsorientierten Umgebungen, während sie gleichzeitig mehr Gewicht auf die Fähigkeit jedes Projekts legt, eine klare Position zu etablieren. Das Investoren-Aufenthaltsprogramm bietet ein 5-Jahres-Visum für eine qualifizierende Investition von 650.000 USD und ein 10-Jahres-Visum für eine qualifizierende Investition von 1,3 Millionen USD, wobei ITC-Käufe als Hauptweg dienen[2]. Das im Juni 2026 eingeführte Eigentümervisum fügte einen Aufenthaltsweg ohne Mindestimmobilienwert hinzu. Der neuere Register- und Titelrahmen reduziert rechtliche und transaktionsbezogene Bedenken für ausländische Käufer. Projekte konkurrieren daher stärker auf der Grundlage von Fertigstellungsrekorden, Betreibermarken, Annehmlichkeiten und Käufervertrauen als allein auf dem Preis.
Sultan Haitham City schafft eine breitere städtische Nachfragebasis
Sultan Haitham City fügt Wohnangebot hinzu und schafft gleichzeitig Nachfrage nach Dienstleistungen, Büros und Gemeinschaftseinrichtungen im Großraum Maskat. Der Masterplan umfasst 14,8 Millionen Quadratmeter und ist für 100.000 Einwohner in 19 Stadtvierteln ausgelegt. Die Investitionen hatten bis April 2026 6,2 Milliarden USD überschritten, wobei 70 % der ersten 2 Ausschreibungsphasen in der Ausführung waren und mehr als 1.700 Wohnungen verkauft wurden. Drei Umspannwerke mit einer kombinierten Kapazität von 160 Megavoltampere wurden im September 2026 in Betrieb genommen, und die ersten Hay Al Wafaa-Bewohner werden bis Ende 2026 erwartet. Die Stadt umfasst Schulen, Krankenhäuser, eine Universität und Gewerbeflächen in ihren Stadtvierteln. Diese Struktur unterstützt den Oman Immobilienmarkt, da Wohnungsnachfrage und gewerbliche Aktivität gemeinsam statt in getrennten Phasen entwickelt werden können.
Tourismus- und Industrieinvestitionen unterstützen mehrere Immobilientypen
Der Tourismus unterstützt Hotels, Resorts, Markenresidenzen und Arbeitnehmerwohnungen in ganz Oman. TUI Group und OMRAN Group gründeten ein Gemeinschaftsunternehmen für 5 Hotels in Dhofar, das auf eine Eröffnung im Winter 2028 abzielt und die Hotelentwicklung mit internationalem Vertrieb verbindet[3]. Muriya Tourism Development plant, über 3–5 Jahre 1.000 Hotelzimmer in Hawana Salalah und Jebel Sifah hinzuzufügen, unterstützt durch kumulierte Investitionen von über 750 Millionen USD. Dieser Ansatz umfasst Luxus-, Marken-Mittelklasse- und Ökotourismus-Unterkünfte und erweitert damit die Arten der entwickelten Beherbergungs- und Wohnnachfrage. Die industrielle Diversifizierung unterstützt auch Lagerhäuser und Logistikeinrichtungen in Sohar, Duqm und Salalah. SOHAR Port and Freezone meldete im ersten Halbjahr 2026 einen Anstieg der vermieteten Lagerfläche um 19 % im Jahresvergleich. Der Oman Immobilienmarkt gewinnt daher Nachfragequellen jenseits der Premium-Wohnentwicklung, obwohl Gastgewerbe- und Logistikprojekte unterschiedliche Mieter- und Investitionszyklen aufweisen.
Moderne Arbeitsplätze erhöhen den Standard für Gewerbeimmobilien
Die Nachfrage nach effizienten Büroflächen der Klasse A verändert die gewerbliche Entwicklung in Maskat. Büronutzer legen mehr Wert auf Lage, Energieeffizienz, Gebäudequalität und flexible Flächen. Premium-Büros im Al Mouj Business Park und Madinat Al Irfan erzielten Mieten von 18 bis 31 USD pro Quadratmeter pro Monat, mit einer Auslastung von über 85 %. Dies unterstützt selektive neue Arbeitsplatzentwicklungen in etablierten und aufstrebenden Geschäftsvierteln. Es erzeugt auch Druck auf ältere Gebäude, die die Anforderungen multinationaler Mieter nicht erfüllen können. Flexible Arbeitsflächenformate fügen eine weitere Quelle der Mieternachfrage hinzu, da kleine und internationale Unternehmen ihre Präsenz ausbauen. Der Oman Immobilienmarkt profitiert von diesem Modernisierungszyklus, aber die Renditen bleiben an die Qualität der Vermögenswerte und ein effektives Gebäudemanagement gebunden.
Hemmnisse Auswirkungsanalyse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Beschränkungen des ausländischen Eigentums außerhalb ausgewiesener Gebiete | -0.7% | National, insbesondere Musandam, Al Buraimi und Gebiete außerhalb von ITCs | Langfristig (≥ 4 Jahre) |
| Sekundäre Immobilien mit schwächerer Mietnachfrage | -0.5% | Sekundäre Maskater Stadtteile und andere Gebiete Omans | Mittelfristig (2–4 Jahre) |
| Regionale geopolitische Unsicherheit beeinflusst die Stimmung | -0.5% | National, mit stärkerer Exposition in Gastgewerbestandorten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Liquidität in ausgewählten Immobiliensegmenten | -0.3% | Musandam, andere Gebiete Omans und sekundäre Gewerbeimmobilien | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Eigentumsbeschränkungen und Marktliquidität schränken die ausländische Beteiligung ein
Das ausländische Volleigentum bleibt auf ITCs und ausgewählte Sonderwirtschaftszonen konzentriert, was die Bandbreite der für internationale Käufer verfügbaren Vermögenswerte einschränkt. Dies lässt viele Wohngebiete außerhalb des ausländischen Eigentumsrahmens. Al Batinah Nord verzeichnete 2024 Immobilientransaktionen im Wert von 2,3 Milliarden USD, aber ein Großteil des breiteren provinziellen Wohnungsbestands ist nicht für ausländisches Volleigentum zugänglich. Das Ministerium für Wohnungsbau und Stadtplanung behält erheblichen Einfluss auf die Standorte und Projekttypen, die für die ITC-Bezeichnung in Frage kommen. Compliance-Verpflichtungen für Entwickler, einschließlich Lizenzierungs- und Treuhandanforderungen, stärken den Käuferschutz, können aber die Genehmigungszeit und Entwicklungskosten für kleinere Unternehmen erhöhen. Geringere Transaktionsaktivität in einigen provinziellen und sekundären Gewerbesegmenten erschwert auch die Preisfindung. Der Oman Immobilienmarkt könnte daher ausländisches Kapital weiterhin in Premium-Designierten Projekten konzentriert sehen, während inländische und regionale Käufer einen größeren Teil der Nachfrage anderswo tragen.
Sekundärer Bestand und regionale Unsicherheit begrenzen die kurzfristige Nachfrage
Ältere Immobilien sehen sich einer schwächeren Nachfrage gegenüber, da Mieter und Käufer neue integrierte Gemeinschaften und leistungsfähigere Gebäude bevorzugen. Premium-Maskater Bürostandorte erzielten Mieten von 18 bis 31 USD pro Quadratmeter pro Monat, während sekundäre Stadtteile 10 bis 13 USD pro Quadratmeter pro Monat erzielten und oft auf Anreize angewiesen waren. Sekundäre Wohnimmobilien in Vorortlagen stehen ebenfalls im Wettbewerb mit neu gelieferten Gemeinschaften. Immobilien mit höheren Umweltzertifizierungen können Mietaufschläge erzielen, was die Kluft zwischen modernem Bestand und Vermögenswerten, die Reinvestitionen benötigen, vergrößert. Regionale geopolitische Unsicherheit kann Tourismusbuchungen, Investitionsstimmung und Transaktionszeitpunkte beeinflussen, insbesondere für gastgewerblich verknüpfte Vermögenswerte. Eigentümer alternder Gebäude müssen möglicherweise erhebliche Reinvestitionen tätigen, um wettbewerbsfähig zu bleiben. Diese Faktoren entziehen dem Oman Immobilienmarkt keine Nachfrage, machen aber die Auswahl von Vermögenswerten und Standorten wichtiger.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp, Verkaufsmodell, Wohnimmobilien führen durch ITC- und Planstadtlieferung
Wohnimmobilien hielten 2025 83,6 % des Verkaufswerts und sind damit das größte Verkaufssegment im Oman Immobilienmarkt. Es wird auch prognostiziert, das am schnellsten wachsende Verkaufssegment zu sein, mit einem CAGR von 7,03 % bis 2031. ITC-Entwicklungen, geplante Gemeinschaften und die Verfügbarkeit qualifizierender Immobilien für den Investorenaufenthalt unterstützen diese Position. Sultan Haitham City fügt eine erhebliche Quelle neuen Wohnangebots hinzu und ist um ein integriertes Gemeinschaftsmodell herum konzipiert. Wohnungen und Eigentumswohnungen bleiben in ITC-Gebieten wichtig, während Villen und Einfamilienhäuser Haushalte ansprechen, die mehr Platz suchen, und Käufer, die hochwertige Aufenthaltswege nutzen.
Gewerbeimmobilien machten die verbleibende Verkaufsaktivität aus, einschließlich Büros, Einzelhandel, Logistik, Industrie und Gastgewerbeimmobilien. Die Lagernachfrage stärkte sich im ersten Halbjahr 2026, als SOHAR Port and Freezone einen Anstieg der vermieteten Lagerfläche um 19 % meldete. Neue ITCs in Al Qurum und Al Bustan fügen weiteres Wohn- und Mischnutzungsangebot hinzu. Der Verkaufsmarkt profitiert auch von klareren Regeln für Vorverkaufsprojekte gemäß Königlichem Dekret Nr. 79/2025. Industrieimmobilien haben eine andere Nachfragebasis, die an Freizonen und wirtschaftliche Aktivität in Logistikkorridoren gebunden ist. Diese Mischung begrenzt die Abhängigkeit der Oman Immobilienbranche von einem einzigen Endnutzertyp, auch wenn Wohnimmobilien die Hauptquelle des Verkaufswerts bleiben.


Nach Stadt, Verkaufsmodell, Maskat hält die größte Basis, während Dhofar schneller wächst
Maskat hielt 2025 50,4 % des Verkaufswerts und nimmt damit die führende Position im Oman Immobilienmarkt ein. Die Hauptstadt profitiert von ihrer großen städtischen Basis, etablierteren ITCs, staatlich geförderter Stadtentwicklung und Konzentration von Volleigentumsbestand. Die Wohngrundstückspreise in Maskat stiegen im ersten Quartal 2026 um 43,6 % im Jahresvergleich. Sultan Haitham City, Al Qurum und Al Bustan stärken die Projektpipeline der Stadt. Büroflächen der Klasse A und etablierte Mischnutzungsviertel unterstützen ebenfalls ihre breite Investorenbasis. Maskat kombiniert daher Wohntiefe mit gewerblicher Nachfrage, die andere Standorte noch aufbauen.
Dhofar soll bis 2031 mit einem CAGR von 7,22 % wachsen und ist damit die am schnellsten wachsende Verkaufsgeografie. Die Tourismus- und Stadtinvestitionspipeline des Gouvernements ist im Verhältnis zu seiner aktuellen Basis groß. TUIs geplante 5 Hotels und Muriyas geplante 1.000-Zimmer-Erweiterung fügen Unterkunftskapazität hinzu und unterstützen die damit verbundene Wohnnachfrage. Musandam hat auch frühe Entwickler- und Kreditgeberbeteiligung durch Palm Hills angezogen. Andere Gebiete Omans erhalten Unterstützung durch Sohars Industrieaktivität und inländische Wohnungsnachfrage in Städten wie Nizwa.
Nach Immobilientyp, Mietmodell, Gewerbeimmobilien führen, während Wohnmieten schneller wachsen
Gewerbeimmobilien hielten 2025 55,2 % des Mietwerts und sind damit das größte Mietsegment im Oman Immobilienmarkt. Büroflächen der Klasse A in Maskat und Logistikeinrichtungen in großen Industriekorridoren bilden die Kernmietbasis. Lagerhäuser und Logistikvermögenswerte erzielten Bruttorenditen von 9,4 %, verglichen mit 8,5 % für Büroflächen der Klasse A und 8,8 % für Einzelhandelsimmobilien. Dies spiegelt die Industriemieternachfrage in Sohar und Duqm sowie die selektive Nachfrage nach hochwertigen Büros wider. Büros, Einzelhandelsflächen, Lagerhäuser, Industriegebäude und Gastgewerbeimmobilien tragen alle zum gewerblichen Mieteinkommen bei.
Wohnimmobilien sollen das am schnellsten wachsende Mietsegment sein, mit einem CAGR von 6,91 % bis 2031: Tourismus, Logistik und andere Nicht-Öl-Beschäftigung unterstützen die Nachfrage nach Arbeitnehmerwohnungen. ITC-Standorte bedienen Unternehmensmieter und leitende Expatriates, die verwaltete Gemeinschaften und Lifestyle-Einrichtungen suchen. Konventionelle städtische Viertel bieten weiterhin wertorientierte Optionen für die breitere Belegschaft. Die unterschiedlichen Preispunkte in ITC- und Nicht-ITC-Gebieten zeigen, dass die Mieternachfrage nicht auf Luxuswohnungen beschränkt ist. Dies schafft Raum für Betreiber, die zuverlässiges mittleres Einkommensniveau in der Nähe von Beschäftigungsstandorten anbieten können, während sie einen praktischen Zugang zu Verkehr und Dienstleistungen aufrechterhalten.
Geografische Analyse
Maskat hielt 2025 50,4 % des Verkaufswerts und 58,3 % des Mietwerts und ist damit die größte Geografie in beiden Modellen des Oman Immobilienmarkts. Seine Position beruht auf staatlich geförderter Planung, ITC-Volleigentumsbestand, gewerblicher Aktivität und seiner Rolle als wichtigstes städtisches Zentrum des Landes. Der gesamte Immobilienhandel in Maskat erreichte 2024 3,3 Milliarden USD. Das erste Halbjahr 2026 verzeichnete landesweit rund 34.000 Kaufverträge, wobei der Transaktionswert 3,7 Milliarden USD erreichte. Sultan Haitham City, Al Qurum und Al Bustan stärken Maskats Entwicklungspipeline. Hochwertigere Büros ziehen auch multinationale Nutzer in die etablierten Geschäftsbereiche der Stadt.
Dhofar ist die am schnellsten wachsende Stadt im Oman Immobilienmarkt, mit Verkaufsprognosen von 7,22 % CAGR und Mieten von 7,43 % CAGR bis 2031. Das Gouvernement baut eine breitere Basis aus Tourismus-, Gastgewerbe-, Wohnungs- und Logistikaktivitäten auf. TUI und OMRAN entwickeln 5 Hotels für eine Eröffnung im Winter 2028, während Muriya 1.000 zusätzliche Hotelzimmer in Hawana Salalah und Jebel Sifah plant. Diese Pipeline kann die Unterkunftsnachfrage über die traditionelle saisonale Tourismusperiode hinaus unterstützen. Salalahs Logistikposition bietet auch eine separate Quelle der Immobiliennachfrage. Der Entwicklungspfad hängt von der Projektausführung und der Aufrechterhaltung des Besucher- und Investorenvertrauens ab.
Musandam bleibt ein kleinerer und früherer Standort, aber die Wohngrundstückspreise stiegen im ersten Quartal 2026 um 17,6 %. Das Palm Hills-Projekt sicherte sich Finanzierungsvereinbarungen mit 8 Kreditgebern für rund 650 Einheiten. Seine Küstenlage und das Potenzial für Meerestourismus bieten einen fokussierten Wachstumsfall. Andere Gebiete Omans verbreitern die geografische Basis durch Al Batinah Nord, Sohar, Duqm, Salalah und inländische Zentren wie Nizwa. Al Batinah Nord verzeichnete 2024 Immobilientransaktionen im Wert von 2,3 Milliarden USD. Sohar und Duqm sind besonders relevant für Logistik, Industrieimmobilien und Arbeitnehmerwohnungen. Der Oman Immobilienmarkt bleibt daher auf Maskat zentriert, hat aber zunehmend unterschiedliche Nachfragequellen im ganzen Land.
Wettbewerbslandschaft
Der Oman Immobilienmarkt ist mäßig fragmentiert, wobei kein Entwickler einen dominanten Anteil über alle Immobilienkategorien und Standorte hinweg hält. Staatlich verbundene Entwickler wie OMRAN Group, Al Mouj Muscat und Muriya Tourism Development haben Zugang zu großen Tourismus- und Mischnutzungsprojekten. Private inländische und regionale Entwickler konkurrieren um Aufträge in Sultan Haitham City und aufstrebenden ITCs. Die Einhaltung von Treuhand-, Lizenzierungs- und Eigentümervereinbarungsregeln begünstigt Unternehmen mit stärkeren finanziellen Ressourcen und Projektkontrolle. Dieser Rahmen kann das Käuferrisiko reduzieren, kann es aber auch für unterkapitalisierte Neueinsteiger schwieriger machen, zu konkurrieren. Marktkonzentrationsindex: 3 von 10, da das Quellmaterial keinen offengelegten kombinierten Anteil für führende Entwickler ausweist und den Wettbewerb als mäßig fragmentiert statt konzentriert beschreibt.
OMRAN Group hat eine prominente Position, da sie an Tourismusentwicklung, Landprojekten und Hotelpartnerschaften beteiligt ist. Im September 2025 vereinbarten OMRAN Group und TUI Group die Gründung eines Gemeinschaftsunternehmens für 5 Hotels in Dhofar, während OMRAN einen Anteil von 1,4 % an TUI Group erwarb. Im März 2026 unterzeichnete OMRAN ein 390-Millionen-USD-Abkommen für das Al Bustan ITC, das ein Four Seasons Hotel, Markenresidenzen, eine Marina und einen Yachtclub umfasst. OMRAN hat auch mit Diamond Developers für The Sustainable City Yiti zusammengearbeitet. Diese Schritte verbinden Wohnentwicklung mit Hotelbetrieb, Tourismusnachfrage und langfristigem Standortmanagement.
Regionale Neueinsteiger erhöhen den Wettbewerbsdruck für Premium-Standorte und städtische Entwicklungsverträge. Retal Urban Development unterzeichnete im Juli 2026 ein 800-Millionen-USD-Abkommen, um als Hauptentwickler für Gebiete in Sultan Haitham City zu fungieren, das mehr als 2.000 Wohnungen umfasst. LEO Development und Rove Hotels vereinbarten im Juni 2026 ebenfalls, an Projekten in ITCs, Freizonen und Sonderwirtschaftsgebieten zu arbeiten. Al Mouj Muscat, Muscat Hills Development, Orascom Development Holding und Saraya Bandar Jissah vertiefen weiterhin ihre Küsten- und ITC-Portfolios. Kleinere Entwickler, darunter WUJHA Real Estate, Bayan Investment and Development und Malik Developments, bedienen Nicht-ITC- und Mittelmarkt-Nachfrage. Die Oman Immobilienbranche wird wahrscheinlich Entwickler belohnen, die glaubwürdige Lieferung, klaren Käuferschutz und ein Betriebsmodell kombinieren, das zur jeweiligen lokalen Nachfragebasis passt.
Oman Immobilienbranche Marktführer
-
Al Mouj Muscat
-
Al Raid Group
-
WUJHA Real Estate
-
Al-Taher Group
-
Maysan Properties SAOC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Der OPEC-Fonds genehmigte bis zu 40 Millionen USD für The Sustainable City Yiti, Plaza District. Die Finanzierung unterstützt das Gemeinschaftsunternehmen von OMRAN Group und Diamond Developers, und die erste Übergabe von Wohneinheiten ist für Dezember 2027 geplant.
- September 2026: VA Group sicherte sich langfristige Landrechte für die Muttrah Waterfront, die 18,5 Hektar umfasst, in Partnerschaft mit OMRAN Group. Das Projekt kombiniert Wohn-, Freizeit-, Kultur- und Einzelhandelskomponenten.
- Juli 2026: Retal Urban Development Company unterzeichnete ein 800-Millionen-USD-Abkommen mit dem Ministerium für Wohnungsbau und Stadtplanung. Retal fungiert als Hauptentwickler für die Gebiete 3, 15 und 17 in Sultan Haitham City, die 1,3 Millionen Quadratmeter und mehr als 2.000 Wohneinheiten umfassen.


Oman Immobilienmarkt Berichtsumfang
| Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | |
| Gewerbeimmobilien | Büro |
| Einzelhandel | |
| Logistik | |
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Gastgewerbe |
| Maskat |
| Dhofar |
| Musandam |
| Rest von Oman |
| Nach Immobilientyp (Mietmodell) | Wohnimmobilien | Wohnungen und Eigentumswohnungen |
| Villen und Einfamilienhäuser | ||
| Gewerbeimmobilien | Büro | |
| Einzelhandel | ||
| Logistik | ||
| Sonstige Gewerbeimmobilien, einschließlich Industrie und Gastgewerbe | ||
| Nach Stadt | Maskat | |
| Dhofar | ||
| Musandam | ||
| Rest von Oman | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Oman Immobilienmarkt?
Der Oman Immobilienmarkt soll von 7,51 Milliarden USD im Jahr 2026 auf 10,2 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,31 %.
Welcher Immobilientyp führt die Verkäufe in Oman an?
Wohnimmobilien führten die Verkäufe mit einem Anteil von 83,6 % im Jahr 2025 an und sollen bis 2031 mit einem CAGR von 7,03 % wachsen.
Welche Stadt hat die größte Immobilienbasis in Oman?
Maskat führte 2025 beide Modelle an und hielt 50,4 % des Verkaufswerts und 58,3 % des Mietwerts.
Warum wächst Dhofar schneller als andere Standorte?
Dhofar wird durch Hotel-, Tourismus-, Wohnungs- und Logistikinvestitionen unterstützt, mit Verkaufsprognosen von 7,22 % CAGR und Mieten von 7,43 % CAGR.
Welche Änderungen hat das Immobilienregistergesetz vorgenommen?
Königliches Dekret Nr. 56/2026 richtete ein digitales Immobilienregister ein und erkannte elektronische Eigentumsurkunden an.
Welcher Mietimmobilientyp wächst in Oman am schnellsten?
Mietwohnimmobilien sollen bis 2031 mit einem CAGR von 6,91 % wachsen, unterstützt durch die Nachfrage nach Arbeitnehmerwohnungen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
