
Tamaño y participación del mercado inmobiliario de Omán
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
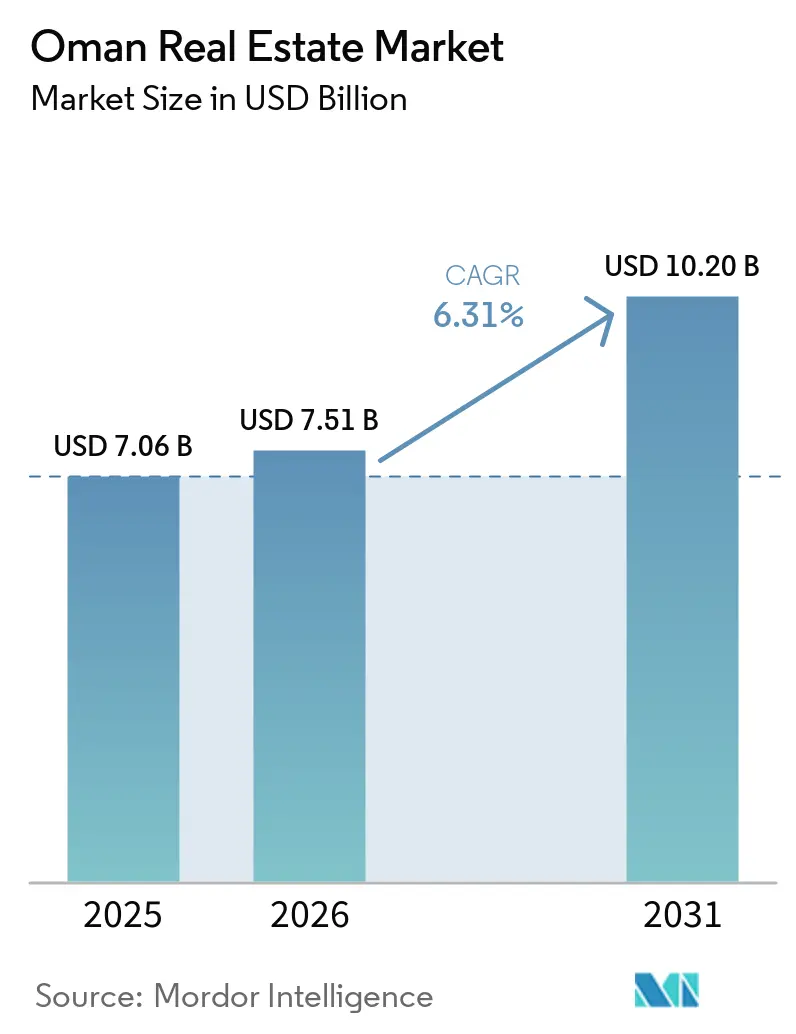
| Tamaño del mercado en el año base (2025) | 7.06 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.51 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.20 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.31 % |
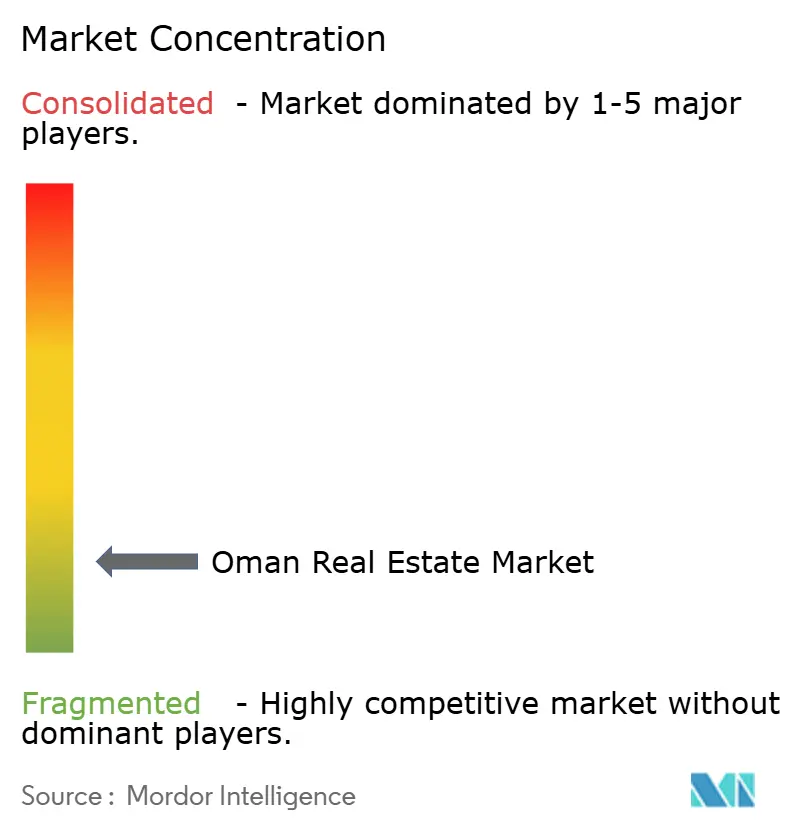
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado inmobiliario de Omán por Mordor Intelligence
Se espera que el tamaño del mercado inmobiliario de Omán crezca de 7,06 mil millones de USD en 2025 a 7,51 mil millones de USD en 2026 y se prevé que alcance los 10,20 mil millones de USD en 2031 a una CAGR del 6,31% durante 2026-2031.
La Visión 2040 de Omán continúa dirigiendo la inversión hacia actividades no petroleras, turismo, logística y comunidades urbanas planificadas. El Índice de Precios Inmobiliarios aumentó un 15,9% interanual en el primer trimestre de 2026, lo que apunta a una demanda más sólida en todas las categorías de propiedades y ubicaciones. El Decreto Real N.° 79/2025 introdujo un marco regulatorio unificado, que incluye cuentas de depósito en garantía para proyectos sobre plano y requisitos de licencia para corredores y tasadores. El Decreto Real N.° 56/2026 estableció un registro digital de propiedades y otorgó a los títulos de propiedad electrónicos el mismo estatus legal que los documentos en papel. Estos cambios mejoran la visibilidad de las transacciones, aunque la nueva oferta en complejos turísticos integrados aumenta la importancia de la calidad de entrega, las marcas consolidadas y los servicios comunitarios completos.
Conclusiones clave del informe
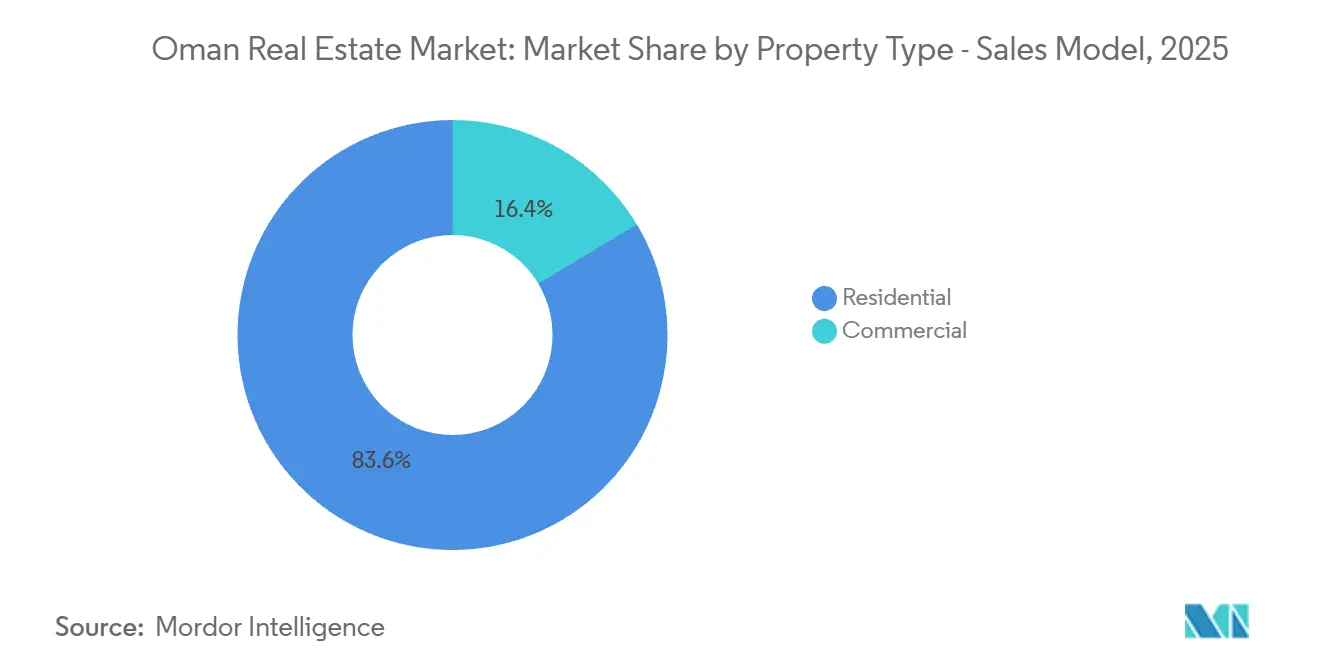
- Por tipo de propiedad en el modelo de ventas, la propiedad residencial representó el 83,6% de la participación del mercado inmobiliario de Omán en 2025 y registró la CAGR proyectada más alta del 7,03% hasta 2031.
- Por ciudad en el modelo de ventas, Mascate representó el 50,4% de la participación del mercado inmobiliario de Omán en 2025, mientras que se prevé que Dofar crezca a una CAGR del 7,22% hasta 2031.
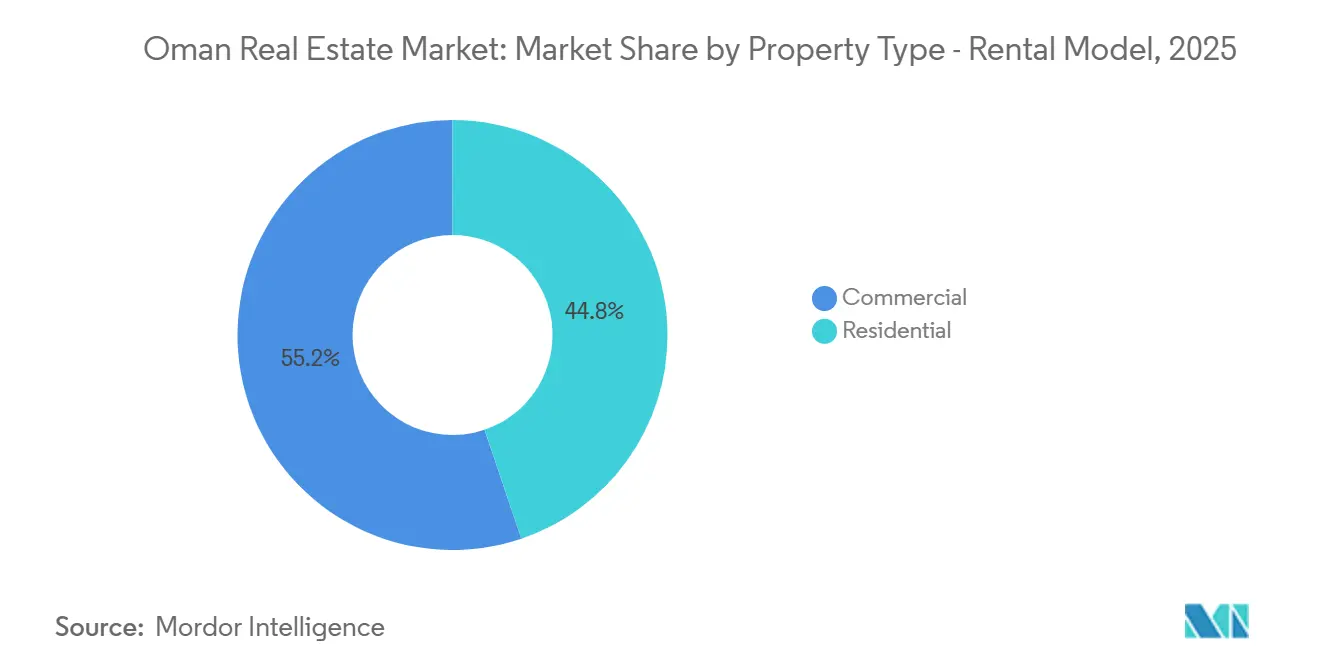
- Por tipo de propiedad en el modelo de alquiler, la propiedad comercial representó el 55,2% del tamaño del mercado inmobiliario de Omán en 2025, mientras que se prevé que la propiedad residencial en alquiler crezca a una CAGR del 6,91% hasta 2031.
- Por ciudad en el modelo de alquiler, Mascate representó el 58,3% del tamaño del mercado inmobiliario de Omán en 2025, mientras que se prevé que Dofar crezca a una CAGR del 7,43% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado inmobiliario de Omán
Análisis del impacto de los impulsores*
| Impulsores | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Los complejos turísticos integrados están ampliando la oferta residencial premium y de uso mixto | +1.8% | Nacional, concentrado en Mascate, Dofar y corredores costeros | Mediano plazo (2-4 años) |
| Marcos de inversión vinculados a la propiedad extranjera y la residencia | +1.0% | Compradores globales, principalmente del Consejo de Cooperación del Golfo, Europa y Asia del Sur | Mediano plazo (2-4 años) |
| Sultan Haitham City y comunidades urbanas planificadas | +0.9% | Gran Mascate, con efectos en Seeb y Al Batinah | Mediano plazo (2-4 años) |
| Expansión del turismo que apoya la propiedad hotelera | +0.7% | Dofar, Gobernación de Mascate, Musandam y otras zonas costeras | Largo plazo (≥ 4 años) |
| Diversificación industrial que incrementa la demanda de logística y almacenes | +0.5% | Sohar, Duqm y Salalah | Largo plazo (≥ 4 años) |
| Demanda de espacios de trabajo modernos de Categoría A | +0.3% | Distritos de negocios de Mascate, Madinat Al Irfan y centros emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los complejos turísticos integrados y la propiedad extranjera amplían la base de compradores
Los Complejos Turísticos Integrados, o CTI, están aumentando la oferta de viviendas premium y proyectos de uso mixto en el mercado inmobiliario de Omán. Los proyectos activos incluyen Al Mouj, The Sustainable City Yiti, AIDA, Jebel Sifah, Muscat Hills y Hawana Salalah, mientras que Al Qurum y Al Bustan fueron anunciados como nuevos desarrollos de CTI[1]. La amplitud de este pipeline ofrece a los compradores más opciones en entornos frente al mar, urbanos, de resort y orientados a la sostenibilidad, al tiempo que otorga mayor peso a la capacidad de cada proyecto para establecer una posición clara. El programa de residencia para inversores ofrece una visa de 5 años para una inversión calificada de 650.000 USD y una visa de 10 años para una inversión calificada de 1,3 mil millones de USD, siendo las compras en CTI la vía principal[2]. La Visa de Propietario, introducida en junio de 2026, añadió una vía de residencia sin un valor mínimo de propiedad. El nuevo marco de registro y titulación reduce las preocupaciones legales y relacionadas con las transacciones para los compradores extranjeros. Por lo tanto, los proyectos compiten de manera más directa en registros de finalización, marcas de operadores, servicios y confianza del comprador que únicamente en precio.
Sultan Haitham City crea una base de demanda urbana más amplia
Sultan Haitham City añade oferta residencial al tiempo que crea demanda de servicios, oficinas e instalaciones comunitarias en el Gran Mascate. El plan maestro abarca 14,8 millones de metros cuadrados y está diseñado para 100.000 residentes en 19 barrios. La inversión había superado los 6,2 mil millones de USD en abril de 2026, con el 70% de las primeras 2 fases de licitación en ejecución y más de 1.700 viviendas vendidas. Tres subestaciones con una capacidad combinada de 160 megavoltamperios fueron puestas en servicio en septiembre de 2026, y se espera que los primeros residentes de Hay Al Wafaa lleguen a finales de 2026. La ciudad incluye escuelas, hospitales, una universidad y áreas comerciales dentro de sus barrios. Esta estructura apoya el mercado inmobiliario de Omán porque la demanda de vivienda y la actividad comercial pueden desarrollarse juntas en lugar de en fases separadas.
El turismo y la inversión industrial apoyan múltiples tipos de propiedades
El turismo está apoyando hoteles, resorts, residencias de marca y viviendas para trabajadores en todo Omán. TUI Group y OMRAN Group formaron una empresa conjunta para 5 hoteles en Dofar, con apertura prevista para el invierno de 2028 y que conecta el desarrollo hotelero con la distribución internacional[3]. Muriya Tourism Development planea añadir 1.000 habitaciones de hotel en Hawana Salalah y Jebel Sifah en un plazo de 3 a 5 años, respaldado por una inversión acumulada superior a 750 millones de USD. Este enfoque abarca alojamiento de lujo, de marca de gama media y de ecoturismo, por lo que amplía los tipos de demanda de alojamiento y residencial que se están desarrollando. La diversificación industrial también apoya almacenes e instalaciones logísticas en Sohar, Duqm y Salalah. SOHAR Port and Freezone registró un aumento interanual del 19% en el espacio de almacén arrendado durante el primer semestre de 2026. El mercado inmobiliario de Omán está, por tanto, ganando fuentes de demanda más allá del desarrollo residencial premium, aunque los proyectos de hostelería y logística tienen diferentes ciclos de inquilinos e inversión.
Los espacios de trabajo modernos elevan el estándar de los activos comerciales
La demanda de oficinas eficientes de Categoría A está remodelando el desarrollo comercial en Mascate. Los ocupantes de oficinas valoran cada vez más la ubicación, el rendimiento energético, la calidad del edificio y los espacios flexibles. Las oficinas premium en Al Mouj Business Park y Madinat Al Irfan alcanzaron rentas de 18 a 31 USD por metro cuadrado al mes, con una ocupación superior al 85%. Esto apoya el desarrollo selectivo de nuevos espacios de trabajo en distritos de negocios consolidados y emergentes. También crea presión sobre los edificios más antiguos que no pueden satisfacer los requisitos de los inquilinos multinacionales. Los formatos de espacio de trabajo flexible añaden otra fuente de demanda de arrendamiento a medida que las pequeñas empresas e internacionales amplían su presencia. El mercado inmobiliario de Omán se beneficia de este ciclo de actualización, pero los rendimientos siguen vinculados a la calidad de los activos y a una gestión eficaz de los edificios.
Análisis del impacto de las restricciones*
| Restricciones | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Restricciones de propiedad extranjera fuera de las zonas designadas | -0.7% | Nacional, especialmente Musandam, Al Buraimi y zonas fuera de los CTI | Largo plazo (≥ 4 años) |
| Propiedades de categoría secundaria que enfrentan una demanda de ocupantes más débil | -0.5% | Distritos secundarios de Mascate y otras zonas de Omán | Mediano plazo (2-4 años) |
| Incertidumbre geopolítica regional que afecta al sentimiento | -0.5% | Nacional, con mayor exposición en ubicaciones de hostelería | Corto plazo (≤ 2 años) |
| Liquidez limitada en determinados segmentos de propiedades | -0.3% | Musandam, otras zonas de Omán y activos comerciales secundarios | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los límites de propiedad y la liquidez del mercado restringen la participación extranjera
La propiedad en plena propiedad para extranjeros sigue concentrada en los CTI y determinadas zonas económicas especiales, lo que reduce el rango de activos disponibles para los compradores internacionales. Esto deja muchas zonas residenciales fuera del marco de propiedad extranjera. Al Batinah Norte registró 2,3 mil millones de USD en operaciones inmobiliarias en 2024, pero gran parte del parque de viviendas provinciales más amplio no está abierto a la inversión extranjera en plena propiedad. El Ministerio de Vivienda y Planificación Urbana mantiene una influencia significativa sobre las ubicaciones y los tipos de proyectos que califican para la designación de CTI. Las obligaciones de cumplimiento para los promotores, incluidos los requisitos de licencia y depósito en garantía, refuerzan la protección del comprador, pero pueden aumentar el tiempo de aprobación y los costos de desarrollo para las empresas más pequeñas. La menor actividad transaccional en algunos segmentos provinciales y comerciales secundarios también dificulta el descubrimiento de precios. El mercado inmobiliario de Omán puede, por tanto, ver cómo el capital extranjero permanece concentrado en proyectos premium designados, mientras que los compradores nacionales y regionales asumen una mayor parte de la demanda en otros lugares.
El parque secundario y la incertidumbre regional limitan la demanda a corto plazo
Las propiedades más antiguas enfrentan una demanda más débil a medida que inquilinos y compradores prefieren nuevas comunidades integradas y edificios de mejor rendimiento. Las ubicaciones de oficinas premium de Mascate alcanzaron rentas de 18 a 31 USD por metro cuadrado al mes, mientras que los distritos secundarios alcanzaron de 10 a 13 USD por metro cuadrado al mes y a menudo dependían de incentivos. Los activos residenciales secundarios en ubicaciones suburbanas también enfrentan competencia de comunidades recién entregadas. Las propiedades con mejores credenciales medioambientales pueden lograr primas de alquiler, lo que amplía la brecha entre el parque moderno y los activos que necesitan reinversión. La incertidumbre geopolítica regional puede afectar a las reservas turísticas, el sentimiento inversor y el calendario de transacciones, especialmente para los activos vinculados a la hostelería. Los propietarios de edificios envejecidos pueden necesitar una reinversión significativa para seguir siendo competitivos. Estos factores no eliminan la demanda del mercado inmobiliario de Omán, pero hacen que la selección de activos y la ubicación sean más importantes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de propiedad, modelo de ventas, la propiedad residencial lidera gracias a la entrega de CTI y ciudades planificadas
La propiedad residencial representó el 83,6% del valor de ventas en 2025, convirtiéndola en el mayor segmento de ventas del mercado inmobiliario de Omán. También se prevé que sea el segmento de ventas de más rápido crecimiento, con una CAGR del 7,03% hasta 2031. Los desarrollos de CTI, las comunidades planificadas y la disponibilidad de propiedades calificadas para la residencia de inversores respaldan esta posición. Sultan Haitham City añade una fuente sustancial de nueva oferta residencial y está diseñada en torno a un modelo de comunidad integrada. Los apartamentos y condominios siguen siendo importantes en las zonas de CTI, mientras que las villas y viviendas unifamiliares atraen a los hogares que buscan más espacio y a los compradores que utilizan vías de residencia de alto valor.
La propiedad comercial representó la actividad de ventas restante, incluidas oficinas, comercio minorista, logística, activos industriales y de hostelería. La demanda de almacenes se fortaleció en el primer semestre de 2026, ya que SOHAR Port and Freezone registró un aumento del 19% en el espacio de almacén arrendado. Los nuevos CTI en Al Qurum y Al Bustan añaden más oferta residencial y de uso mixto. El mercado de ventas también se beneficia de normas más claras para los proyectos sobre plano en virtud del Decreto Real N.° 79/2025. La propiedad industrial tiene una base de demanda diferente, vinculada a las zonas francas y la actividad económica en los corredores logísticos. Esta combinación limita la dependencia del sector inmobiliario de Omán de un único tipo de usuario final, incluso cuando la propiedad residencial sigue siendo la principal fuente de valor de ventas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por ciudad, modelo de ventas, Mascate mantiene la mayor base mientras Dofar crece más rápido
Mascate representó el 50,4% del valor de ventas en 2025, lo que le otorga la posición líder en el mercado inmobiliario de Omán. La capital se beneficia de su gran base urbana, CTI más consolidados, desarrollo urbano respaldado por el gobierno y concentración de activos en plena propiedad. Los precios del suelo residencial en Mascate aumentaron un 43,6% interanual en el primer trimestre de 2026. Sultan Haitham City, Al Qurum y Al Bustan refuerzan el pipeline de proyectos de la ciudad. Las oficinas de Categoría A y los distritos de uso mixto consolidados también apoyan su amplia base de inversores. Mascate, por tanto, combina profundidad residencial con demanda comercial que otras ubicaciones aún están construyendo.
Se prevé que Dofar crezca a una CAGR del 7,22% hasta 2031, convirtiéndola en la geografía de ventas de más rápido crecimiento. El pipeline de inversión turística y urbana de la gobernación es grande en relación con su base actual. Los 5 hoteles planificados por TUI y la expansión planificada de 1.000 habitaciones de Muriya añaden capacidad de alojamiento y apoyan la demanda residencial relacionada. Musandam también ha atraído la participación temprana de promotores y prestamistas a través de Palm Hills. Otras zonas de Omán se benefician de la actividad industrial de Sohar y la demanda de vivienda doméstica en ciudades como Nizwa.
Por tipo de propiedad, modelo de alquiler, la propiedad comercial lidera mientras los alquileres residenciales crecen más rápido
La propiedad comercial representó el 55,2% del valor de alquiler en 2025, convirtiéndola en el mayor segmento de alquiler del mercado inmobiliario de Omán. Las oficinas de Categoría A en Mascate y las instalaciones logísticas en los principales corredores industriales proporcionan la base de alquiler principal. Los almacenes y activos logísticos alcanzaron rendimientos brutos del 9,4%, en comparación con el 8,5% para las oficinas de Categoría A y el 8,8% para las propiedades comerciales minoristas. Esto refleja la demanda de inquilinos industriales en Sohar y Duqm, junto con la demanda selectiva de oficinas de alta calidad. Las oficinas, los espacios comerciales minoristas, los almacenes, los edificios industriales y las propiedades de hostelería contribuyen todos a los ingresos por alquiler comercial.
Se prevé que la propiedad residencial sea el segmento de alquiler de más rápido crecimiento, con una CAGR del 6,91% hasta 2031: el turismo, la logística y otros empleos no petroleros apoyan la demanda de vivienda para trabajadores. Las ubicaciones de CTI sirven a inquilinos corporativos y expatriados de alto nivel que buscan comunidades gestionadas e instalaciones de estilo de vida. Los barrios urbanos convencionales continúan proporcionando opciones orientadas al valor para la fuerza laboral en general. Los diferentes puntos de precio entre las zonas de CTI y las que no lo son muestran que la demanda de alquiler no se limita a la vivienda de lujo. Esto crea espacio para los operadores que pueden proporcionar una oferta fiable de ingresos medios cerca de los lugares de empleo, manteniendo al mismo tiempo un acceso práctico al transporte y los servicios.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mascate representó el 50,4% del valor de ventas y el 58,3% del valor de alquiler en 2025, convirtiéndola en la mayor geografía en ambos modelos del mercado inmobiliario de Omán. Su posición se basa en la planificación respaldada por el gobierno, el inventario en plena propiedad de los CTI, la actividad comercial y su papel como principal centro urbano del país. El total de operaciones inmobiliarias en Mascate alcanzó los 3,3 mil millones de USD en 2024. El primer semestre de 2026 registró alrededor de 34.000 contratos de venta a nivel nacional, con un valor de transacción que alcanzó los 3,7 mil millones de USD. Sultan Haitham City, Al Qurum y Al Bustan refuerzan el pipeline de desarrollo de Mascate. Las oficinas de mayor calidad también atraen a ocupantes multinacionales hacia las zonas de negocios consolidadas de la ciudad.
Dofar es la ciudad de más rápido crecimiento en el mercado inmobiliario de Omán, con ventas previstas para crecer a una CAGR del 7,22% y alquileres al 7,43% CAGR hasta 2031. La gobernación está construyendo una base más amplia de actividad turística, hotelera, residencial y logística. TUI y OMRAN están desarrollando 5 hoteles para una apertura en el invierno de 2028, mientras que Muriya planea 1.000 habitaciones de hotel adicionales en Hawana Salalah y Jebel Sifah. Este pipeline puede apoyar la demanda de alojamiento más allá del período turístico estacional tradicional. La posición logística de Salalah también proporciona una fuente separada de demanda de propiedades. El camino de desarrollo depende de la ejecución de los proyectos y del mantenimiento de la confianza de visitantes e inversores.
Musandam sigue siendo una ubicación más pequeña y en etapa más temprana, pero los precios del suelo residencial aumentaron un 17,6% en el primer trimestre de 2026. El proyecto Palm Hills aseguró acuerdos de financiación con 8 prestamistas para alrededor de 650 unidades. Su ubicación costera y el potencial del turismo marino proporcionan un caso de crecimiento enfocado. Otras zonas de Omán amplían la base geográfica a través de Al Batinah Norte, Sohar, Duqm, Salalah y centros nacionales como Nizwa. Al Batinah Norte registró 2,3 mil millones de USD en operaciones inmobiliarias en 2024. Sohar y Duqm son especialmente relevantes para la logística, las instalaciones industriales y la vivienda para trabajadores. El mercado inmobiliario de Omán, por tanto, sigue centrado en Mascate, pero tiene bases de demanda cada vez más diferenciadas en todo el país.
Panorama competitivo
El mercado inmobiliario de Omán está moderadamente fragmentado, sin que ningún promotor muestre una participación dominante en todas las categorías de propiedades y ubicaciones. Los promotores vinculados al gobierno, como OMRAN Group, Al Mouj Muscat y Muriya Tourism Development, tienen acceso a los principales proyectos turísticos y de uso mixto. Los promotores privados nacionales y regionales compiten por mandatos en Sultan Haitham City y los CTI emergentes. El cumplimiento de las normas de depósito en garantía, licencias y asociaciones de propietarios favorece a las empresas con mayores recursos financieros y controles de proyectos. Este marco puede reducir el riesgo para el comprador, pero también puede dificultar la competencia de los participantes con menor capitalización. Puntuación de concentración del mercado: 3 sobre 10, porque el material fuente no identifica ninguna participación combinada divulgada para los principales promotores y describe la competencia como moderadamente fragmentada en lugar de concentrada.
OMRAN Group tiene una posición destacada porque participa en el desarrollo turístico, proyectos de suelo y asociaciones hoteleras. En septiembre de 2025, OMRAN Group y TUI Group acordaron formar una empresa conjunta para 5 hoteles en Dofar, mientras que OMRAN adquirió una participación del 1,4% en TUI Group. En marzo de 2026, OMRAN firmó un acuerdo de 390 millones de USD para el CTI Al Bustan, que incluye un hotel Four Seasons, residencias de marca, una marina y un club náutico. OMRAN también se ha asociado con Diamond Developers en The Sustainable City Yiti. Estos movimientos vinculan el desarrollo residencial con las operaciones hoteleras, la demanda turística y la gestión del lugar a largo plazo.
Los participantes regionales están aumentando la presión competitiva por los sitios premium y los contratos de desarrollo urbano. Retal Urban Development firmó un acuerdo de 800 millones de USD en julio de 2026 para actuar como promotor principal de zonas en Sultan Haitham City, abarcando más de 2.000 viviendas. LEO Development y Rove Hotels también acordaron trabajar en proyectos en CTI, zonas francas y zonas económicas especiales en junio de 2026. Al Mouj Muscat, Muscat Hills Development, Orascom Development Holding y Saraya Bandar Jissah continúan ampliando sus carteras costeras y de CTI. Los promotores más pequeños, incluidos WUJHA Real Estate, Bayan Investment and Development y Malik Developments, atienden la demanda fuera de los CTI y del mercado de gama media. El sector inmobiliario de Omán probablemente recompensará a los promotores que combinen una entrega creíble, protecciones claras para el comprador y un modelo operativo adecuado a cada base de demanda local.
Líderes del sector inmobiliario de Omán
-
Al Mouj Muscat
-
Al Raid Group
-
WUJHA Real Estate
-
Al-Taher Group
-
Maysan Properties SAOC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes del sector
- Septiembre de 2026: el Fondo de la OPEP aprobó hasta 40 millones de USD para The Sustainable City Yiti, Distrito Plaza. La financiación apoya la empresa conjunta de OMRAN Group y Diamond Developers, y la primera entrega de unidades residenciales está prevista para diciembre de 2027.
- Septiembre de 2026: VA Group aseguró derechos de suelo a largo plazo para Muttrah Waterfront, que abarca 18,5 hectáreas, en asociación con OMRAN Group. El proyecto combina componentes residenciales, de ocio, culturales y comerciales minoristas.
- Julio de 2026: Retal Urban Development Company firmó un acuerdo de 800 millones de USD con el Ministerio de Vivienda y Planificación Urbana. Retal actúa como promotor principal de las zonas 3, 15 y 17 en Sultan Haitham City, abarcando 1,3 millones de metros cuadrados y más de 2.000 unidades residenciales.


Alcance del informe del mercado inmobiliario de Omán
| Residencial | Apartamentos y condominios |
| Villas y viviendas unifamiliares | |
| Comercial | Oficinas |
| Comercio minorista | |
| Logística | |
| Otras propiedades comerciales, incluidas industriales y de hostelería |
| Mascate |
| Dofar |
| Musandam |
| Resto de Omán |
| Por tipo de propiedad (modelo de alquiler) | Residencial | Apartamentos y condominios |
| Villas y viviendas unifamiliares | ||
| Comercial | Oficinas | |
| Comercio minorista | ||
| Logística | ||
| Otras propiedades comerciales, incluidas industriales y de hostelería | ||
| Por ciudad | Mascate | |
| Dofar | ||
| Musandam | ||
| Resto de Omán | ||


Preguntas clave respondidas en el informe
¿Cuál es el pronóstico para el mercado inmobiliario de Omán?
Se proyecta que el mercado inmobiliario de Omán aumente de 7,51 mil millones de USD en 2026 a 10,2 mil millones de USD en 2031, a una CAGR del 6,31%.
¿Qué tipo de propiedad lidera las ventas en Omán?
La propiedad residencial lideró las ventas con una participación del 83,6% en 2025 y se prevé que crezca a una CAGR del 7,03% hasta 2031.
¿Qué ciudad tiene la mayor base inmobiliaria en Omán?
Mascate lideró ambos modelos en 2025, con el 50,4% del valor de ventas y el 58,3% del valor de alquiler.
¿Por qué Dofar crece más rápido que otras ubicaciones?
Dofar está respaldada por inversiones hoteleras, turísticas, residenciales y logísticas, con ventas previstas para crecer a una CAGR del 7,22% y alquileres al 7,43% CAGR.
¿Qué cambios introdujo la Ley del Registro Inmobiliario?
El Decreto Real N.° 56/2026 estableció un registro digital de propiedades y reconoció los títulos de propiedad electrónicos.
¿Qué tipo de propiedad en alquiler crece más rápido en Omán?
Se prevé que la propiedad residencial en alquiler crezca a una CAGR del 6,91% hasta 2031, respaldada por la demanda de vivienda para trabajadores.


 Sus datos están seguros y nunca se venden ni se comparten.
