
Tamanho e Participação do Mercado de Revestimentos para Vidro Plano
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.47 Bilhões de dólares |
| Tamanho do Mercado (2031) | 9.71 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 16.78 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Revestimentos para Vidro Plano por Mordor Intelligence
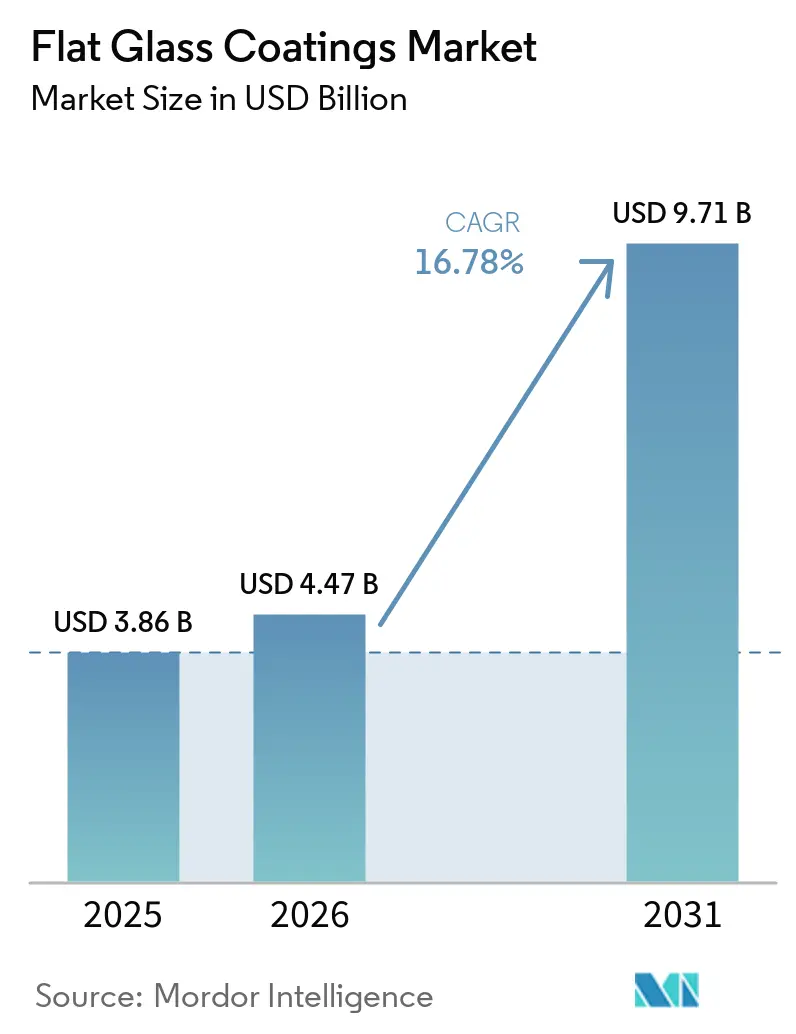
Espera-se que o tamanho do mercado de revestimentos para vidro plano aumente de 3,86 bilhões de USD em 2025 para 4,47 bilhões de USD em 2026 e atinja 9,71 bilhões de USD até 2031, a um CAGR de 16,78% durante 2026 e 2031. A construção com eficiência energética, a expansão da energia fotovoltaica solar e o envidraçamento automotivo mais complexo estão aumentando a demanda por revestimentos funcionais para vidro. Os edifícios respondem por quase 30% da demanda global de energia, o que mantém os sistemas de janelas eficientes como elemento central nas decisões de investimento em construção[1]. Os produtos de baixa emissividade e controle solar estão posicionados para se beneficiar porque contribuem para reduzir as perdas de energia enquanto agregam valor funcional ao vidro plano. Os fornecedores também estão expandindo a capacidade integrada de revestimento, o que pode melhorar o controle sobre a qualidade do produto, o rendimento e o valor do revestimento dentro da cadeia de suprimentos de vidro. A exposição ao custo da prata continua sendo uma restrição importante, pois as camadas de baixa emissividade dependem de filmes finos de prata, e os processadores menores têm menos opções para gerenciar as variações nos preços dos insumos.
Principais Conclusões do Relatório
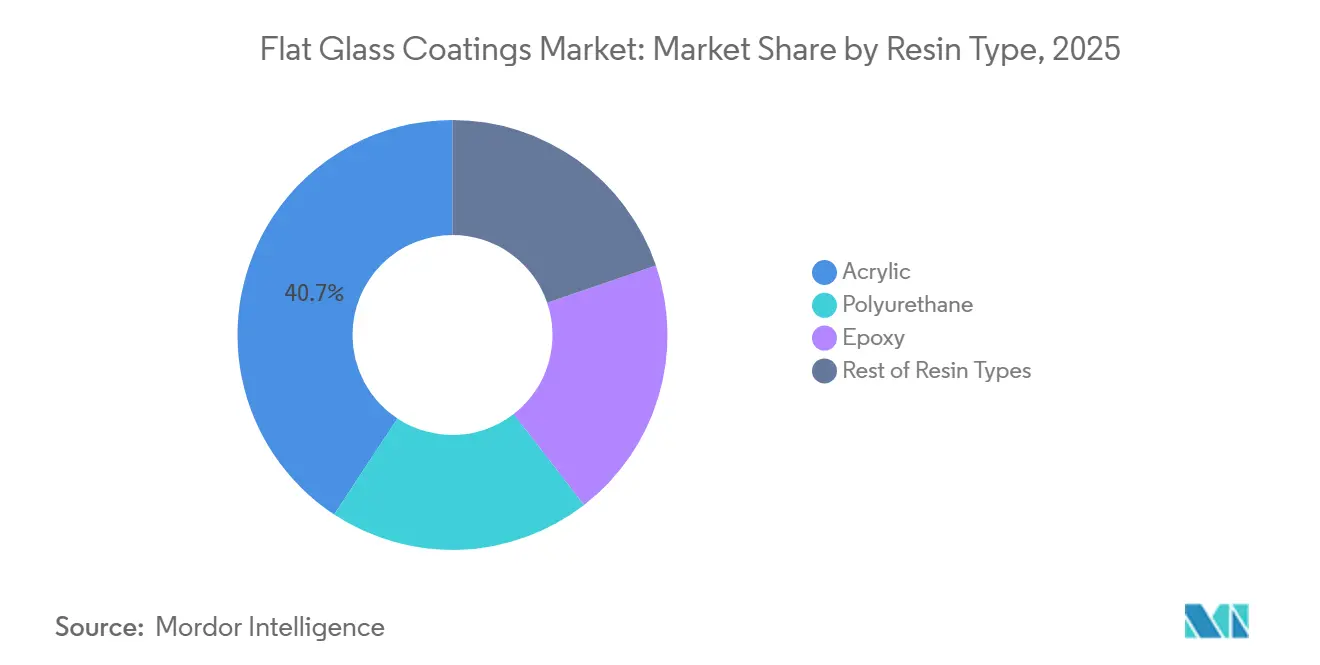
- Por tipo de resina, o acrílico detinha 40,72% da participação do mercado de revestimentos para vidro plano em 2025, enquanto o poliuretano registrou o maior CAGR projetado de 17,85% até 2031.
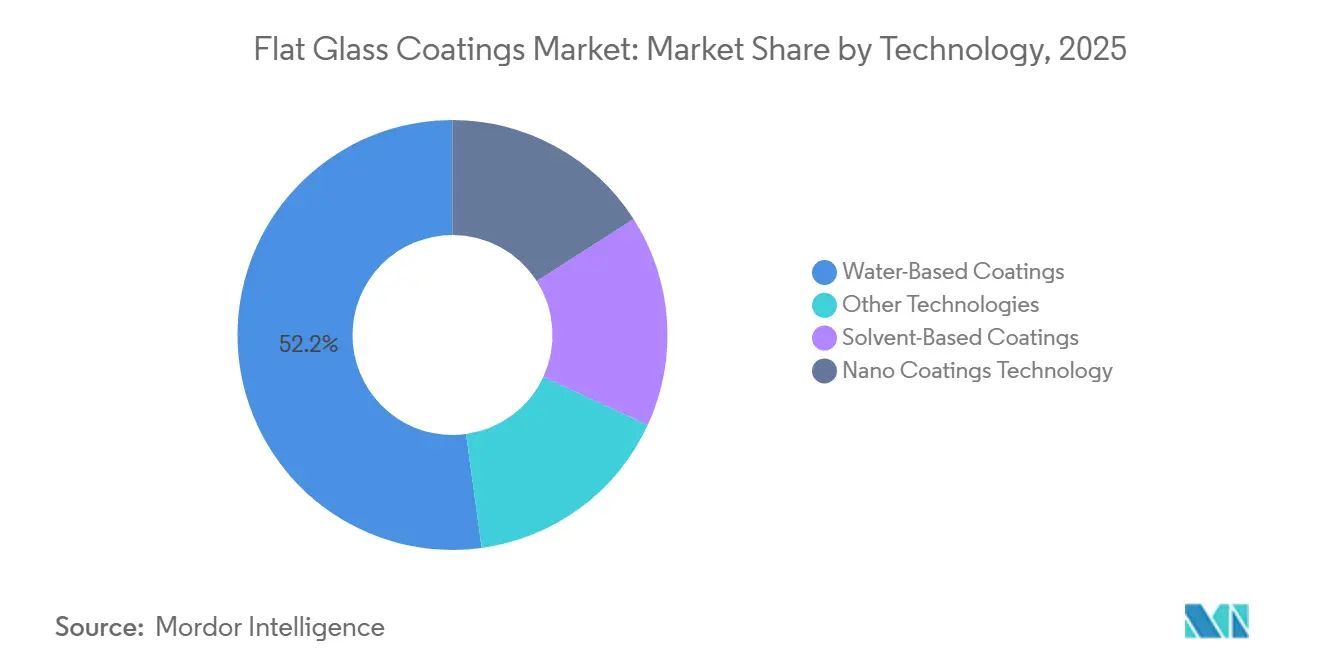
- Por tecnologia, os revestimentos à base de água detinham 52,17% da participação de receita em 2025, enquanto a tecnologia de nanorrevestimentos registrou o maior CAGR projetado de 18,43% até 2031.
- Por aplicação, os revestimentos para espelhos detinham 45,53% da participação de receita em 2025, enquanto o setor automotivo e de transporte registrou o maior CAGR projetado de 19,36% até 2031.
- Por geografia, a Ásia-Pacífico detinha 56,16% da participação de receita em 2025 e tem previsão de crescimento a um CAGR de 18,62% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Revestimentos para Vidro Plano
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Códigos de Construção Verde e Envidraçamento com Eficiência Energética | +4.5% | Global, com aplicação concentrada na Europa, China e América do Norte | Médio prazo (2-4 anos) |
| Expansão da Energia Fotovoltaica Solar e Demanda por Vidro Antirreflexo | +3.8% | Global, particularmente China, Índia, Europa e Estados Unidos | Médio prazo (2-4 anos) |
| Adoção de Envidraçamento Automotivo Avançado | +3.2% | Global, concentrado na Ásia-Pacífico, Europa e América do Norte | Curto prazo (≤ 2 anos) |
| Construção e Desenvolvimento de Infraestrutura na Ásia-Pacífico | +2.8% | Núcleo da Ásia-Pacífico, com expansão para o Oriente Médio | Longo prazo (≥ 4 anos) |
| Integração da Linha de Revestimento com a Fabricação de Vidro | +1.8% | Global, com atividade inicial na China, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Códigos de Construção Verde e Envidraçamento com Eficiência Energética
O mercado de revestimentos para vidro plano é apoiado por regulamentações de construção que tornam o desempenho energético um requisito de aquisição. A Diretiva de Desempenho Energético de Edifícios revisada entrou em vigor em maio de 2024 e exige implementação nacional até maio de 2026. Esse marco favorece o envidraçamento que pode ajudar a atender aos padrões de edifícios de emissões quase nulas. O Departamento de Energia dos Estados Unidos afirma que os revestimentos de baixa emissividade podem reduzir as perdas de energia em 30-50%, acrescentando 10-15% ao custo das janelas [2]. Essa economia apoia o uso do mercado de revestimentos para vidro plano em projetos de renovação comercial, onde os custos operacionais influenciam a especificação do envidraçamento. Os sistemas LEED, BREEAM e o sistema Três Estrelas da China também vinculam o desempenho dos edifícios aos resultados de certificação, o que confere ao envidraçamento revestido um papel mais claro no projeto.
Expansão da Energia Fotovoltaica Solar e Demanda por Vidro Antirreflexo
O mercado de revestimentos para vidro plano ganha demanda de módulos solares que utilizam vidro com revestimento antirreflexo. A Agência Internacional de Energia projeta quase 4.600 GW de adições de capacidade renovável durante 2025-2030, com sistemas fotovoltaicos solares representando cerca de 80% dessa expansão. O vidro frontal antirreflexo afeta a quantidade de luz solar que chega à célula fotovoltaica. A adoção de módulos bifaciais aumenta a área revestida necessária porque capturam luz em ambos os lados do painel. Uma patente norte-americana de 2025 descreve um revestimento de banda larga de camada única com propriedades super-hidrofílicas antiembaçamento e estabilidade climática, reduzindo a necessidade de camadas funcionais separadas. A China continua sendo um importante centro de produção de vidro solar para o mercado de revestimentos para vidro plano, enquanto compradores em outras regiões buscam mais de uma fonte para reduzir a exposição à concentração de fornecimento.
Adoção de Envidraçamento Automotivo Avançado
O mercado de revestimentos para vidro plano se beneficia dos veículos elétricos que exigem superfícies de vidro maiores e mais funcionais. As vendas globais de veículos elétricos atingiram 17,1 milhões de unidades em 2024. Os tetos panorâmicos em veículos elétricos premium podem ultrapassar 1 metro quadrado, em comparação com 0,2-0,3 metros quadrados para tetos solares convencionais. Esse design aumenta a área de vidro revestido utilizada em cada veículo no mercado de revestimentos para vidro plano. O envidraçamento automotivo também deve gerenciar o calor solar, a luz ultravioleta e a transparência para os sensores de sistemas avançados de assistência ao condutor. Os requisitos de homologação automotiva continuam a elevar o padrão técnico para para-brisas laminados com revestimento de reflexão solar fornecidos aos fabricantes de veículos.
Construção e Desenvolvimento de Infraestrutura na Ásia-Pacífico
O mercado de revestimentos para vidro plano está se expandindo na Ásia-Pacífico à medida que a infraestrutura e a construção comercial aumentam a demanda por envidraçamento de alto desempenho. O orçamento do ano fiscal 2024-25 da Índia aumentou as despesas de capital em infraestrutura em mais de 11% em relação ao ano anterior. Estradas, aeroportos, ferrovias e projetos urbanos criam demanda por vidro comercial e institucional no mercado de revestimentos para vidro plano. A Índia ainda importa 40-50% do vidro revestido de alto desempenho utilizado na construção comercial, o que deixa espaço para investimento em capacidade local de revestimento. A China continua a sustentar a demanda por vidro revestido por meio da construção comercial, projetos de cidades inteligentes e infraestrutura de fabricação de veículos de nova energia.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos Voláteis de Matérias-Primas e Energia | -1.5% | Global, afetando particularmente os fabricantes da Ásia-Pacífico com acesso limitado a instrumentos de proteção | Curto prazo (≤ 2 anos) |
| Restrições a Compostos Orgânicos Voláteis em Revestimentos à Base de Solvente | -1.2% | América do Norte e Europa, com aplicação emergente na China e na Coreia do Sul | Médio prazo (2-4 anos) |
| Ciclos de Qualificação para Aplicações Automotivas e Solares | -0.9% | Global, com atrito pronunciado nas cadeias de suprimentos automotivas na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos Voláteis de Matérias-Primas e Energia
O mercado de revestimentos para vidro plano enfrenta pressão nos custos de insumos porque a prata é um material funcional de filme fino em camadas de baixa emissividade depositadas por pulverização catódica magnetron. A fabricação de pasta fotovoltaica utilizou 6.577 toneladas de prata em 2024, equivalente a 19% do fornecimento global de prata. A demanda da fabricação solar pode, portanto, aumentar a pressão sobre a prata utilizada nas operações de revestimento. Areia de sílica, barrilha, dióxido de titânio e precursores de óxido metálico também afetam os custos de produção de revestimentos e vidro. A fusão de vidro e a pulverização catódica a vácuo consomem energia substancial, tornando os processadores sensíveis aos custos de eletricidade industrial. Os revestidores regionais menores no mercado de revestimentos para vidro plano estão mais expostos porque projetos de construção a preço fixo podem limitar sua capacidade de repassar os aumentos de custos.
Restrições a Compostos Orgânicos Voláteis em Revestimentos à Base de Solvente
O mercado de revestimentos para vidro plano é afetado por controles mais rígidos sobre compostos orgânicos voláteis nas formulações de revestimento. A Agência de Proteção Ambiental dos Estados Unidos finalizou emendas aos padrões nacionais de compostos orgânicos voláteis para revestimentos em aerossol em janeiro de 2025. Essas regras acrescentam às exigências de conformidade que os sistemas à base de solvente enfrentam. Os produtos à base de água geralmente requerem menos reformulação para atender a limites mais rigorosos. Certos revestimentos de fundo para espelhos e revestimentos automotivos ainda dependem de penetração superficial assistida por solvente ou desempenho de adesão especializado. Os produtores que atendem regiões regulamentadas e menos regulamentadas podem precisar de linhas de produção duplas, aumentando os custos de estoque e administrativos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina: O Acrílico Fornece Volume, Enquanto o Poliuretano Atende Usos de Maior Desempenho
O acrílico detinha 40,72% da participação de receita em 2025, sustentado pela eficiência de custo, estabilidade ultravioleta e compatibilidade com sistemas de dispersão à base de água. Continua sendo amplamente utilizado em aplicações de vidro arquitetônico e decorativo que requerem grandes volumes. O poliuretano tem projeção de crescimento a um CAGR de 17,85% até 2031, a maior taxa entre os tipos de resina. Seu equilíbrio de flexibilidade, dureza e resistência às intempéries apoia o uso em tetos de veículos elétricos, vidro solar laminado e elementos de fachada exterior. O setor de revestimentos para vidro plano utiliza o epóxi principalmente para vedação de bordas e revestimento de fundo de espelhos, onde a resistência química e à umidade importa mais do que a flexibilidade. O epóxi continua a atender aplicações industriais e solares, embora permaneça uma parte menor da composição de resinas.
Outros tipos de resina incluem alquídicos, poliéster e químicas híbridas de sol-gel. Esses materiais são utilizados em produtos multifuncionais que combinam propriedades termocrômicas ou eletrocrômicas com a matriz de resina. Um estudo de 2026 publicado no AIChE Journal relatou um revestimento antimancha transparente à base de água utilizando sol de nanossílica e nanopartículas poliméricas para autolimpeza e resfriamento radiativo passivo. Esse desenvolvimento de materiais apoia aplicações onde a química convencional de acrílico ou poliuretano não fornece todas as funções necessárias. Os sistemas de poliuretano de 2 componentes à base de água estão se tornando mais relevantes à medida que os fornecedores respondem aos requisitos de compostos orgânicos voláteis. Essa mudança pode reduzir a diferença de custo com o acrílico em especificações automotivas e arquitetônicas premium. O mercado de revestimentos para vidro plano, portanto, mantém o acrílico para usos de grande volume, enquanto o poliuretano ganha relevância em aplicações onde as condições de desempenho são mais exigentes.


Por Tecnologia: Os Revestimentos à Base de Água Lideram Enquanto os Nanorrevestimentos Ganham Impulso
Os revestimentos à base de água detinham 52,17% da participação de receita em 2025. Sua posição reflete o endurecimento dos requisitos ambientais que desestimulam formulações com alto teor de compostos orgânicos voláteis em regiões regulamentadas. Esses revestimentos funcionam com muitos processos de vidro arquitetônico e equipamentos comumente utilizados. Também apoiam os requisitos de certificação de construção verde que influenciam as aquisições comerciais. Os revestimentos à base de solvente continuam relevantes para revestimentos de fundo especializados para espelhos, aplicações industriais e substratos que requerem adesão assistida por solvente. No entanto, seu uso está sob pressão à medida que os custos de conformidade aumentam e os fabricantes gerenciam sistemas de produção separados.
A tecnologia de nanorrevestimentos tem projeção de expansão a um CAGR de 18,43% até 2031, a taxa mais rápida entre as categorias de tecnologia. A tecnologia suporta funções antirreflexo, autolimpeza, antiembaçamento, repelente à água e de rejeição de calor que os sistemas de revestimento padrão podem não fornecer em conjunto. A implantação atual está concentrada em vidro fotovoltaico solar, fachadas de alto padrão e vidro automotivo. Um estudo de 2026 publicado na revista Nanotechnology demonstrou litografia por nanoimprensa ultravioleta de rolo a rolo para replicar estruturas antirreflexo de olho de traça em grandes áreas. Essa abordagem aborda uma barreira de escala de produção para nanoestruturas antirreflexo. Outras tecnologias, incluindo deposição química de vapor assistida por plasma e variantes de deposição física de vapor, continuam relevantes em usos de alta especificação, mas requerem investimento de capital significativo. O mercado de revestimentos para vidro plano se beneficia de produtos à base de água em escala, enquanto os sistemas de nanorrevestimento atendem aplicações com requisitos de desempenho mais especializados.
Por Aplicação: Os Revestimentos para Espelhos Lideram a Demanda Atual Enquanto o Setor Automotivo e de Transporte Cresce Mais Rapidamente
Os revestimentos para espelhos detinham 45,53% da participação de receita em 2025. Sua escala reflete a ampla base instalada de vidro float revestido utilizado em interiores arquitetônicos, banheiros, ambientes de varejo e propriedades de hospitalidade. A demanda por substituição sustenta o consumo contínuo nesses usos finais. As aplicações de energia solar crescem com as instalações fotovoltaicas e requerem vidro antirreflexo que direciona mais luz para as células. A adoção de módulos bifaciais aumenta as necessidades de vidro revestido por painel porque ambas as superfícies de vidro podem contribuir para a captação de energia. As aplicações arquitetônicas incluem revestimentos de baixa emissividade, controle solar e antirreflexo utilizados em fachadas comerciais e institucionais.
O setor automotivo e de transporte tem projeção de expansão a um CAGR de 19,36% até 2031, o maior entre as aplicações no mercado de revestimentos para vidro plano. O design de veículos elétricos está aumentando a área de vidro utilizada nos sistemas de teto e cabine. Um teto panorâmico pode ultrapassar 1 metro quadrado por veículo, em comparação com 0,2-0,3 metros quadrados para um teto solar convencional. Isso aumenta o valor do revestimento por veículo sem exigir um aumento proporcional na produção de veículos. Os requisitos de homologação automotiva definem as expectativas de desempenho para para-brisas laminados com revestimento de reflexão solar. Os usos decorativos continuam a atender a demanda de hospitalidade, varejo e residencial. Outras aplicações incluem displays eletrônicos e usos de transporte além de veículos rodoviários.
Análise Geográfica
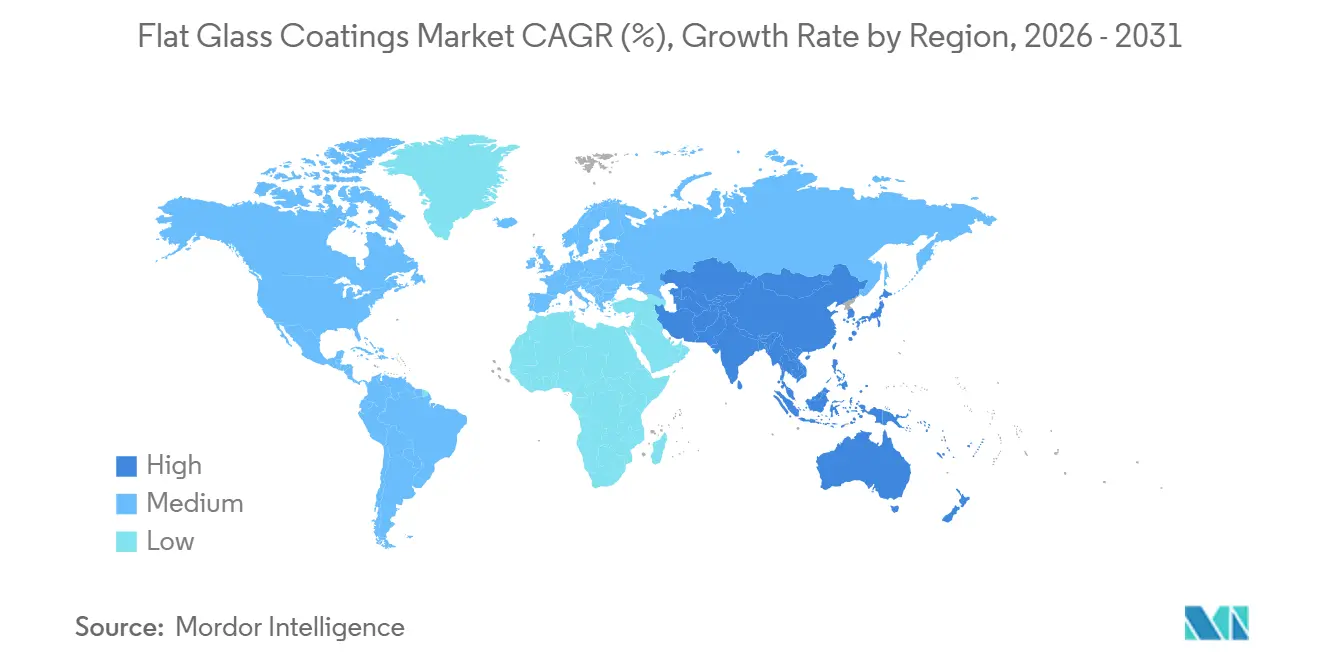
A Ásia-Pacífico detinha 56,16% da participação do mercado de revestimentos para vidro plano em 2025 e tem projeção de crescimento a um CAGR de 18,62% até 2031. A China sustenta a demanda regional por meio de sua grande base de fabricação de vidro plano, produção de veículos elétricos e pipeline fotovoltaico. As regulamentações de construção do país e a atividade de construção comercial também aumentam a demanda por envidraçamento revestido. As despesas de capital em infraestrutura da Índia no ano fiscal 2024-25 aumentaram mais de 11% em relação ao ano anterior. Isso sustenta a demanda de transporte, desenvolvimento urbano e projetos comerciais, enquanto as importações de vidro revestido de alto desempenho criam uma abertura para investimento em fabricação local.
A América do Norte é o 2º maior mercado regional no mercado de revestimentos para vidro plano. A demanda vem de requisitos de fachadas com eficiência energética, regras mais rígidas sobre compostos orgânicos voláteis e atividade de renovação comercial. O Departamento de Energia dos Estados Unidos identifica os revestimentos para janelas como uma medida que pode reduzir as perdas de energia em 30-50%. As atualizações do código de energia do Canadá apoiam o envidraçamento de alto desempenho, enquanto a base de fabricação automotiva do México sustenta a demanda por vidro automotivo revestido. A mudança de janelas de vidro simples para unidades de vidro isolante pode aumentar o número de superfícies revestidas em um conjunto de janela de substituição.
A Europa é a 3ª maior posição regional, com a Alemanha sustentada pela fabricação automotiva, requisitos de envidraçamento industrial e demanda por vidro arquitetônico de baixa emissividade. A diretiva de edifícios revisada da União Europeia fortalece a base política para o envidraçamento com eficiência energética, enquanto o NSG Group está investindo PLN 160 milhões em sua linha de pulverização catódica em Sandomierz para produção programada para o 1º trimestre de 2027. A América do Sul, o Oriente Médio e a África são regiões menores no mercado de revestimentos para vidro plano. A atividade de construção do Brasil e os grandes projetos de construção da Arábia Saudita sustentam a demanda por revestimentos de controle solar em ambientes com alta carga solar.

Cenário Competitivo
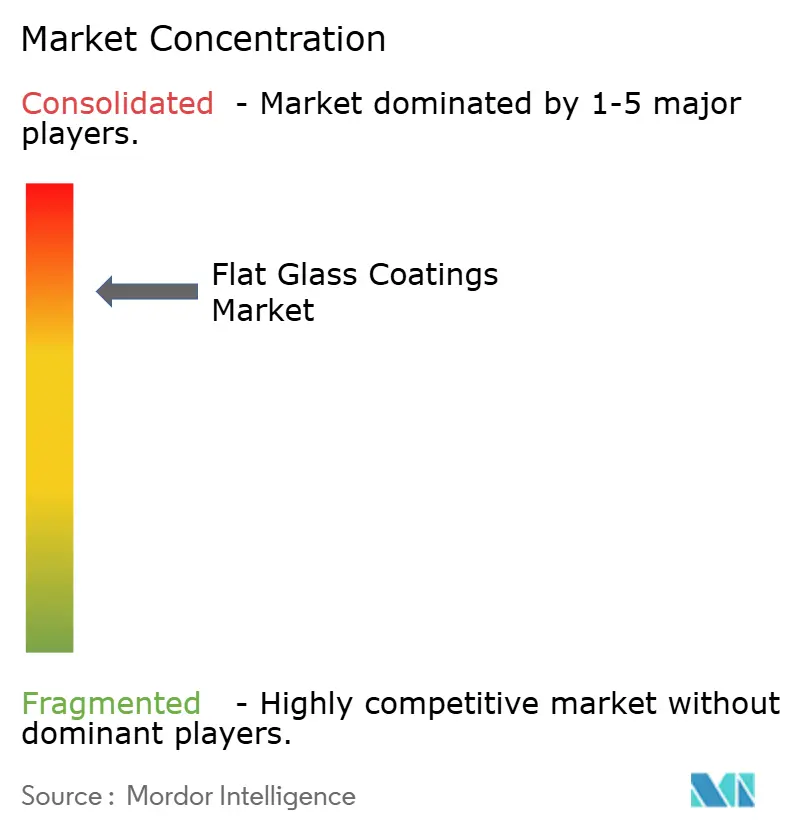
O mercado de revestimentos para vidro plano é moderadamente consolidado, com as 5 principais empresas detendo 80% da receita global em 2025. Guardian Glass, NSG Group, The Sherwin-Williams Company, Fenzi Group e Ferro Corporation formam o grupo líder, enquanto especialistas regionais em revestimentos, entrantes em nanotecnologia e fabricantes integrados de vidro competem nos nichos de aplicação restantes. Os principais fornecedores estão buscando integração vertical em materiais ou fabricação de vidro e expandindo para nanorrevestimentos e formulações de grau para veículos elétricos. O investimento de PLN 160 milhões do NSG Group em uma linha de pulverização catódica automatizada na Polônia é um movimento direto para expandir a capacidade de revestimento avançado para a demanda europeia. A linha está programada para iniciar a produção no 1º trimestre de 2027.
A concorrência também se concentra em sistemas de espelhos com melhorias ambientais e abordagens circulares que reduzem a dependência de prata primária. O Fenzi Group apresentou seu portfólio de revestimentos para espelhos e selantes para vidro isolante por meio da Fenzi China Paints and Sealants na China Glass 2026. Esse movimento reflete o valor de ofertas regionais personalizadas para fabricantes chineses. Os especialistas chineses em nanorrevestimentos estão escalando revestimentos antirreflexo de sílica porosa sol-gel para vidro solar, aumentando a pressão sobre os fornecedores estabelecidos que atendem essas aplicações. Os fornecedores com tecnologia estabelecida, redes de serviço local e capacidade de produção estão melhor posicionados para atender às especificações exigentes dos projetos.
A propriedade intelectual continua relevante no desenvolvimento de revestimentos de controle solar e antirreflexo, e a Guardian Glass registrou WO2026083269A1 em abril de 2026 para um artigo revestido antirreflexo destinado a reduzir o uso de camadas dielétricas de alto índice. O design pode reduzir os requisitos de processamento para vidro de baixa refletividade. A Vitro recebeu as Patentes norte-americanas 12560747 e 12623959 em 2025 para designs de revestimentos de controle solar que utilizam estruturas multicamadas de liga de níquel-cromo. Esses registros mostram o investimento contínuo em produtos diferenciados de controle solar.
Líderes do Setor de Revestimentos para Vidro Plano
-
PPG Industries, Inc.
-
Guardian Industries, LLC
-
Nippon Sheet Glass Co., Ltd.
-
The Sherwin-Williams Company
-
FENZI S.p.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: Os Fundos Apollo anunciaram um acordo definitivo para adquirir o NSG Group (Nippon Sheet Glass) em uma transação avaliada em aproximadamente 3,7 bilhões de USD em valor empresarial, o maior investimento de capital privado da Apollo no Japão até o momento. Espera-se que o negócio acelere o investimento de capital na modernização da tecnologia de revestimento e na capacidade de vidro arquitetônico sob propriedade privada.
- Setembro de 2025: O NSG Group anunciou um investimento de PLN 160 milhões (43,7 milhões de USD) em uma linha de revestimento por pulverização catódica totalmente automatizada em sua instalação Pilkington Polska em Sandomierz, Polônia, com início de produção previsto para o 1º trimestre de 2027 e atendendo à crescente demanda europeia por vidro arquitetônico antes dos prazos de implementação nacional da Diretiva de Desempenho Energético de Edifícios.


Escopo do Relatório Global do Mercado de Revestimentos para Vidro Plano
Os Revestimentos para Vidro Plano são revestimentos especializados aplicados a superfícies de vidro plano para aprimorar propriedades como isolamento térmico, controle solar, transmissão de luz, refletividade, durabilidade, resistência a arranhões e aparência estética. São comumente aplicados a produtos de vidro plano arquitetônico, automotivo, solar e outros produtos industriais de vidro plano.
O Mercado de Revestimentos para Vidro Plano é segmentado por tipo de resina, tecnologia, aplicação e geografia. Por tipo de resina, o mercado é segmentado em acrílico, poliuretano, epóxi e demais tipos de resina. Por tecnologia, o mercado é segmentado em revestimentos à base de água, revestimentos à base de solvente, tecnologia de nanorrevestimentos e outras tecnologias. Por aplicação, o mercado é segmentado em revestimentos para espelhos, energia solar, arquitetônico, automotivo e transporte, decorativo e outras aplicações. Por geografia, o mercado é segmentado em Ásia-Pacífico, América do Norte, Europa, América do Sul, Oriente Médio e África. O relatório também abrange o tamanho e as previsões do mercado de revestimentos para vidro plano em 15 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Acrílico |
| Poliuretano |
| Epóxi |
| Demais Tipos de Resina |
| Revestimentos à Base de Água |
| Revestimentos à Base de Solvente |
| Tecnologia de Nanorrevestimentos |
| Outras Tecnologias |
| Revestimentos para Espelhos |
| Energia Solar |
| Arquitetônico |
| Automotivo e Transporte |
| Decorativo |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Acrílico | |
| Poliuretano | ||
| Epóxi | ||
| Demais Tipos de Resina | ||
| Por Tecnologia | Revestimentos à Base de Água | |
| Revestimentos à Base de Solvente | ||
| Tecnologia de Nanorrevestimentos | ||
| Outras Tecnologias | ||
| Por Aplicação | Revestimentos para Espelhos | |
| Energia Solar | ||
| Arquitetônico | ||
| Automotivo e Transporte | ||
| Decorativo | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual e previsto do mercado de revestimentos para vidro plano?
O mercado de revestimentos para vidro plano tem projeção de crescimento de 4,47 bilhões de USD em 2026 para 9,71 bilhões de USD até 2031, registrando um CAGR de 16,78%. A demanda é sustentada pelos requisitos de eficiência energética em construção, vidro fotovoltaico solar e envidraçamento automotivo mais complexo. Os fornecedores de revestimentos também estão aumentando a capacidade para atender a especificações de envidraçamento de maior valor.
Qual tipo de resina liderou a receita de revestimentos para vidro plano?
O acrílico liderou a composição de resinas com uma participação de 40,72% em 2025. O poliuretano tem projeção de crescimento mais rápido a um CAGR de 17,85% até 2031 porque é adequado para usos automotivos, solares e de fachada resistentes às intempéries. O epóxi continua relevante na vedação de bordas e revestimento de fundo de espelhos, onde a resistência à umidade é necessária.
Qual tecnologia de revestimento está crescendo mais rapidamente?
A tecnologia de nanorrevestimentos tem projeção de crescimento a um CAGR de 18,43% até 2031. Ela suporta funções antirreflexo, antiembaçamento, autolimpeza, repelente à água e de rejeição de calor em vidro solar, arquitetônico e automotivo. Os revestimentos à base de água permaneceram como a principal categoria de tecnologia com uma participação de 52,17% em 2025.
Qual região lidera a demanda por revestimentos para vidro plano?
A Ásia-Pacífico liderou com 56,16% de participação em 2025 e tem projeção de crescimento a um CAGR de 18,62% até 2031. A fabricação de vidro, a produção solar e a atividade de veículos elétricos da China sustentam a escala da região. O desenvolvimento de infraestrutura da Índia e as necessidades de vidro de alto desempenho importado sustentam a demanda regional adicional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

