
Tamaño y Participación del Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Volumen del Mercado (2027) | 0.7 Mil millones de metros cuadrados |
| Volumen del Mercado (2032) | 1.01 Mil millones de metros cuadrados |
| Tasa de crecimiento (2027 - 2032) | 7.73 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios por Mordor Intelligence
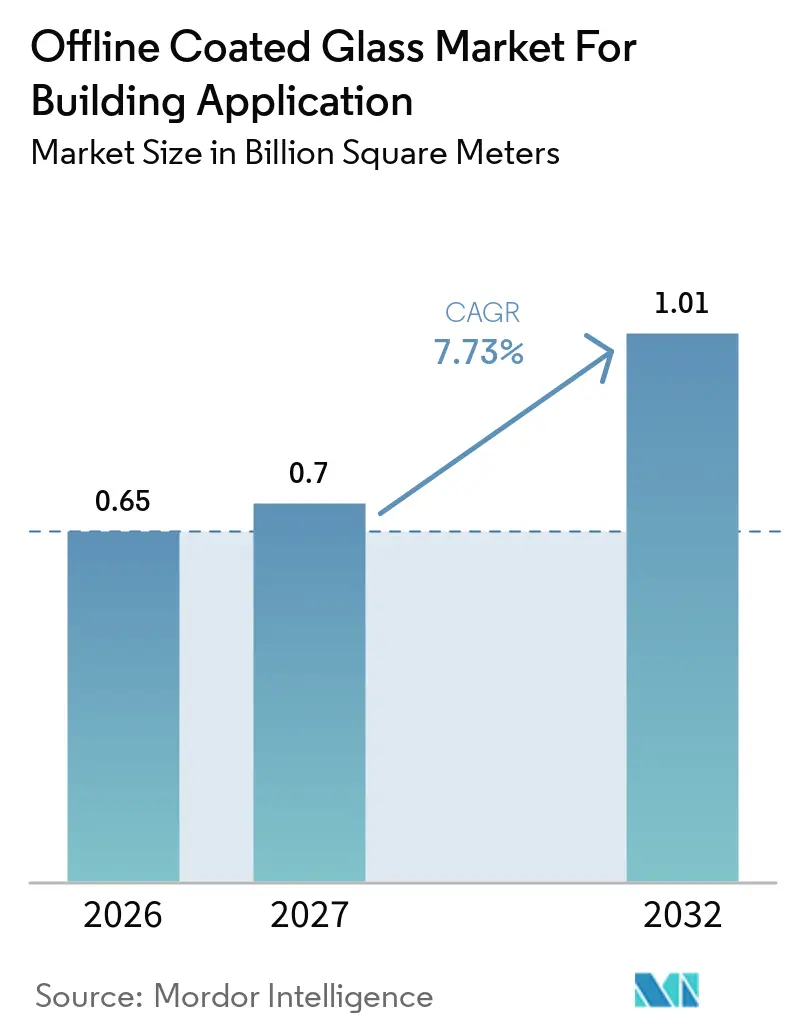
El Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios fue estimado en 0,65 mil millones de metros cuadrados en 2026 y se proyecta que crezca desde 0,70 mil millones de metros cuadrados en 2027 hasta 1,01 mil millones de metros cuadrados en 2032, a una CAGR del 7,73% durante el período de pronóstico (2027-2032). El mercado de vidrio recubierto offline para aplicaciones en edificios está respaldado por la deposición al vacío por pulverización catódica magnetrónica (MSVD, por sus siglas en inglés), que aplica capas múltiples precisas de plata sobre vidrio flotado frío en alto vacío. Este proceso ofrece un rendimiento de emisividad y ganancia de calor solar que los recubrimientos pirolíticos no pueden igualar a espesores comparables. Las regulaciones energéticas en América del Norte, Europa y Asia-Pacífico establecen objetivos de valor U y ganancia de calor solar que respaldan la demanda de este producto. Como resultado, el vidrio recubierto offline para aplicaciones en edificios ha pasado de ser una especificación premium a una compra impulsada por el cumplimiento normativo en muchos proyectos. La actividad de renovación, las normas de construcción más estrictas y el uso más amplio de acristalamientos de mayor rendimiento en fachadas comerciales respaldan aún más la demanda.
Conclusiones Clave del Informe
- Por tipo de producto, el vidrio recubierto Low-E representó el 68,21% de la participación de mercado en 2026, mientras que se proyecta que el vidrio recubierto de control solar crezca a una CAGR del 8,34% hasta 2032.
- Por tipo de recubrimiento Low-E, la plata doble representó el 32,35% de la participación de mercado en 2026, mientras que se proyecta que la plata triple crezca a una CAGR del 8,77% hasta 2032.
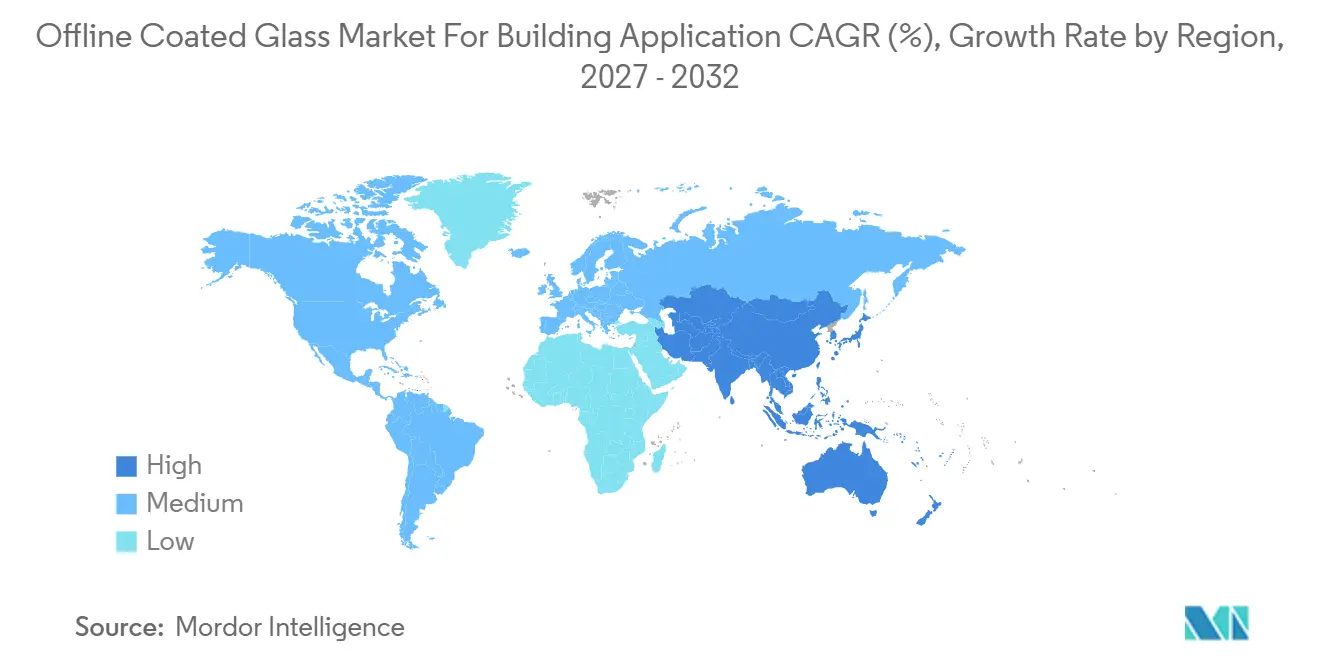
- Por geografía, Asia-Pacífico representó el 45,78% de la participación de mercado en 2026 y se proyecta que crezca a una CAGR del 8,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Perspectivas y Tendencias del Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de los Códigos de Eficiencia Energética de la Envolvente del Edificio | +2.0% | Global, con mayor intensidad en América del Norte, Europa y China | Corto plazo (≤ 2 años) |
| Demanda de Retrofits Comerciales y Renovaciones para Cero Emisiones Netas | +1.5% | Núcleo de la UE, con efectos en América del Norte y países seleccionados de Asia-Pacífico | Mediano plazo (2-4 años) |
| Crecimiento del Acristalamiento de Alto Rendimiento con Plata Doble y Plata Triple | +1.2% | Global | Mediano plazo (2-4 años) |
| Expansión de la Construcción Eficiente en Energía en Asia-Pacífico | +1.8% | Asia-Pacífico, especialmente China, India y ASEAN, con efectos en Oriente Medio y África | Corto plazo (≤ 2 años) y mediano plazo (2-4 años) |
| Deposición al Vacío por Pulverización Catódica Magnetrónica (MSVD) en Formato Jumbo y Optimización de la Pila Óptica | +0.8% | Global, liderado por la construcción de rascacielos comerciales | Mediano plazo (2-4 años) y largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de los Códigos de Eficiencia Energética de la Envolvente del Edificio
La armonización regulatoria en los principales mercados de construcción es un impulsor central de la demanda de vidrio recubierto offline en aplicaciones en edificios. El Código Internacional de Conservación de Energía de 2024 endureció los requisitos prescriptivos de factor U para ventanas a 0,30 W/m²K para las Zonas Climáticas 5-8, un umbral que las unidades de vidrio aislante de recubrimiento duro pueden tener dificultades para cumplir sin medidas adicionales. Los Estándares de Eficiencia Energética en Edificios de California de 2025, vigentes desde el 1 de enero de 2026, establecen factores U tan bajos como 0,30 en zonas costeras y un máximo universal de 0,40. La Directiva revisada sobre el Rendimiento Energético de los Edificios exige que los países de la UE transpongan sus disposiciones antes de mayo de 2026 y ordena la renovación del 16% de los edificios no residenciales con peor rendimiento para 2030. La orientación de la Comisión Europea identifica la sustitución del acristalamiento obsoleto por alternativas de alto rendimiento para mejorar los valores U y los valores g. Estos requisitos aumentan la importancia del rendimiento del recubrimiento en las especificaciones de los proyectos y reducen el margen para alternativas no verificadas.
Demanda de Retrofits Comerciales y Renovaciones para Cero Emisiones Netas
Los edificios comerciales más antiguos crean una cartera de renovaciones que respalda el mercado de vidrio recubierto offline para aplicaciones en edificios más allá de un único ciclo de nueva construcción. Los datos de la Comisión Europea indican que el 85% de los edificios de la UE fueron construidos antes del año 2000, y el 75% tienen un rendimiento energético deficiente. Este parque inmobiliario tiene una necesidad significativa de mejoras en la envolvente, incluida la sustitución de ventanas y fachadas. El proyecto Xenobe de Japón, completado en marzo de 2025, recibió la certificación de Edificio de Energía Cero (ZEB) Listo para un edificio comercial de 57 años[1]. El proyecto proyectó una reducción anual de CO₂ del 58%, o 137 toneladas métricas, mediante trabajos en la envolvente del edificio, incluidas mejoras en el acristalamiento. Los proyectos de retrofit proporcionan una fuente de pedidos más estable que la nueva construcción residencial, ya que los propietarios de edificios deben abordar la eficiencia operativa y los requisitos de los activos incluso durante períodos de construcción más débiles.
Crecimiento del Acristalamiento de Alto Rendimiento con Plata Doble y Plata Triple
El cambio de arquitecturas de plata simple a plata multicapa está modificando la combinación de productos en el mercado de vidrio recubierto offline para aplicaciones en edificios. Los recubrimientos de plata triple combinan una baja transmisión infrarroja con una transmisión de luz visible utilizable, lo que los hace adecuados para diseños de fachadas exigentes. CSG Glass reporta una transmitancia infrarroja inferior a 0,06 gIR para sus productos de Baja Emisividad (Low-E) de plata triple. Este rendimiento ayuda a los edificios a controlar la ganancia de calor sin depender de vidrio tintado profundamente reflectante. Los recubrimientos de mayor rendimiento también son adecuados para proyectos que requieren valores U bajos y baja ganancia de calor solar simultáneamente. La prima de producto resultante puede compensar parcialmente la exposición a los costos de la plata y alentar a los productores a desplazar la capacidad de recubrimiento hacia productos de plata doble y plata triple.
Expansión de la Construcción Eficiente en Energía en Asia-Pacífico
Las regulaciones de construcción en Asia-Pacífico están definiendo cada vez más el rendimiento de los materiales con mayor precisión. El Estándar de Evaluación de Materiales de Construcción Verde actualizado de China para ventanas y puertas entró en vigor el 1 de febrero de 2026, introduciendo parámetros de rendimiento más estrictos para la ventanería en edificios verdes certificados. El Código de Construcción para la Conservación de Energía de India está siendo adoptado por desarrollos comerciales y de uso mixto más pequeños, ampliando el mercado potencial para el acristalamiento eficiente. Una investigación de Asahi India Glass examinó la pulverización catódica magnetrónica de gran área para recubrimientos de control solar reflectantes del calor utilizados en vidrio de fachada arquitectónica. El trabajo evaluó los recubrimientos según las normas ISO 9050, el Consejo Nacional de Clasificación de Ventanas (NFRC) y EN 410, lo que indica un enfoque regional en el rendimiento óptico verificado. Estas condiciones respaldan el mercado de vidrio recubierto offline para aplicaciones en edificios en China, India y ASEAN, a medida que los constructores otorgan mayor importancia al control solar y la eficiencia energética.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital de las Líneas de Recubrimiento al Vacío | -1.5% | Global, más restrictivo para los nuevos participantes en mercados emergentes | Largo plazo (≥ 4 años) |
| Volatilidad en los Costos de Plata, Indio, Estaño y Energía | -1.0% | Global, más agudo donde el suministro local de plata e indio es limitado | Corto plazo (≤ 2 años) |
| Oxidación Previa al Templado y Sensibilidad en la Manipulación | -0.5% | Global, más pronunciado donde las cadenas logísticas son largas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital de las Líneas de Recubrimiento al Vacío
El equipo de Deposición al Vacío por Pulverización Catódica Magnetrónica (MSVD) representa un segmento de alta intensidad de capital en la cadena de valor del vidrio plano. Las líneas de recubrimiento conllevan costos fijos sustanciales y exigentes requisitos técnicos, lo que hace que una alta utilización sea esencial. La necesidad de mantener el rendimiento dificulta que los procesadores regionales más pequeños ingresen al mercado sin un volumen de contratos asegurado. Los proveedores establecidos pueden distribuir la producción entre múltiples países y niveles de productos, e integrar la producción de vidrio flotado, el recubrimiento, el procesamiento y el soporte de especificaciones para clientes. Esta estructura favorece a los participantes integrados y sostiene las barreras de entrada en el mercado de vidrio recubierto offline para aplicaciones en edificios.
Volatilidad en los Costos de Plata, Indio, Estaño y Energía
Los costos de la plata, el indio, el estaño y la energía presentan riesgos de margen continuos para los productores y procesadores. La plata sirve como capa reflectante infrarroja en los recubrimientos Low-E, lo que significa que las fluctuaciones de precios afectan directamente los costos de los insumos de recubrimiento. El indio, utilizado en ciertas capas de óxido dieléctrico, añade exposición a cadenas de suministro restringidas. Las líneas MSVD requieren una operación sostenida en una cámara de vacío con altas cargas eléctricas, lo que convierte los cambios en las tarifas de servicios públicos en un factor significativo en los costos de procesamiento unitario, particularmente para los procesadores no integrados. La oxidación previa al templado de las capas de plata acorta las ventanas de manipulación y añade requisitos logísticos, lo que puede perjudicar a los fabricantes con cadenas de entrega más largas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: Los Recubrimientos Low-E Anclan la Especificación Comercial a Nivel Global
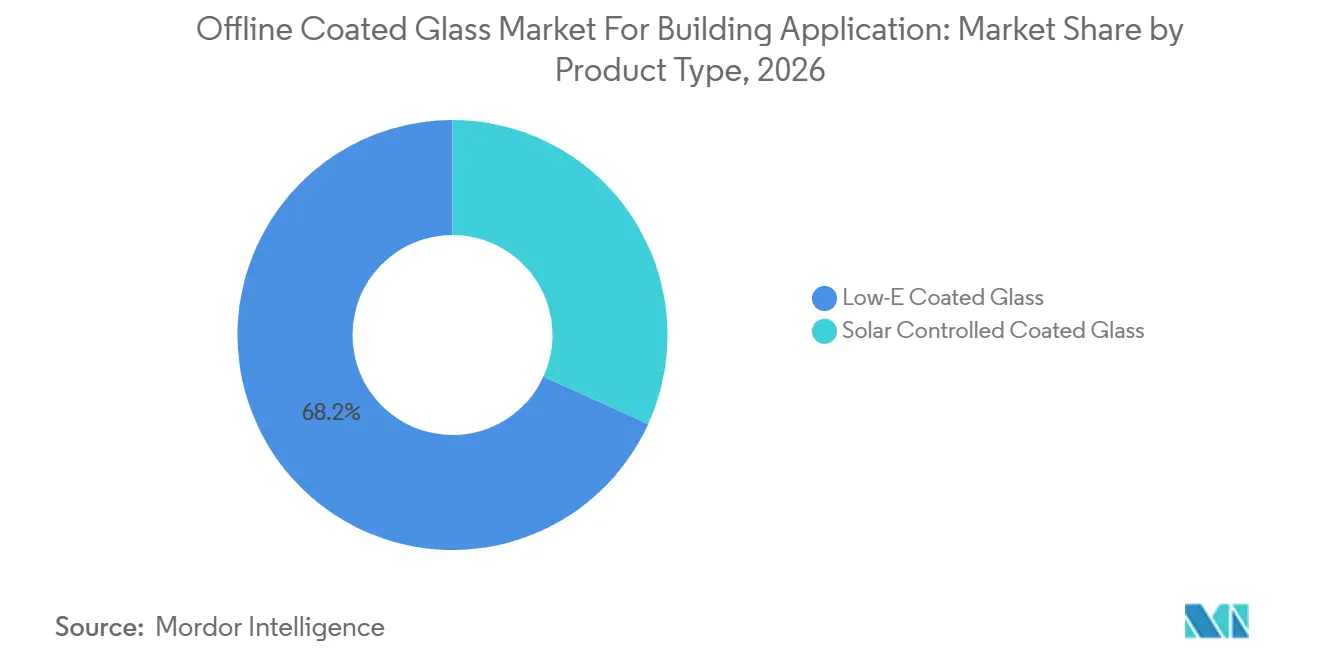
El vidrio recubierto Low-E representó el 68,21% de la participación del mercado de vidrio recubierto offline para aplicaciones en edificios en 2026. Esto refleja su amplio uso en unidades de vidrio aislante para fachadas comerciales y ventanas residenciales en todas las zonas climáticas. Las vías de cumplimiento del Código Internacional de Conservación de Energía (IECC) de 2024 y ASHRAE refuerzan el caso de los productos Low-E de recubrimiento suave en muchas aplicaciones de doble acristalamiento en los EE. UU., ya que estas normas favorecen los productos que pueden cumplir el rendimiento térmico prescrito dentro de una configuración estándar de vidrio aislante. La documentación de rendimiento del Consejo Nacional de Clasificación de Ventanas (NFRC) también respalda la trazabilidad para permisos conformes con los códigos, lo que puede favorecer a los proveedores establecidos con datos de prueba certificados y calidad de recubrimiento confiable.
El vidrio recubierto de control solar tiene el mayor crecimiento proyectado dentro de este segmento, con una CAGR del 8,34% durante 2027-2032. El mercado de vidrio recubierto offline para esta aplicación se está expandiendo, con la reducción de la ganancia de calor solar como el principal requisito de diseño. Los usos típicos incluyen fachadas de rascacielos en climas cálidos, terminales de aeropuertos y marquesinas comerciales. Una investigación de Asahi India Glass encontró que los recubrimientos de control solar pulverizados por magnetrón de gran área pueden proporcionar reducción del calor solar y neutralidad de color para aplicaciones de fachada[2]. La demanda es particularmente relevante en los mercados de ASEAN y del Golfo, donde las cargas de refrigeración son significativas y el acceso a la luz natural sigue siendo importante. El segmento también se beneficia de los límites de ganancia de calor solar, que hacen que el acristalamiento reflectante y tintado sea menos atractivo para algunos proyectos.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Recubrimiento Low-E: La Plata Triple Reescribe la Economía del Vidrio Premium
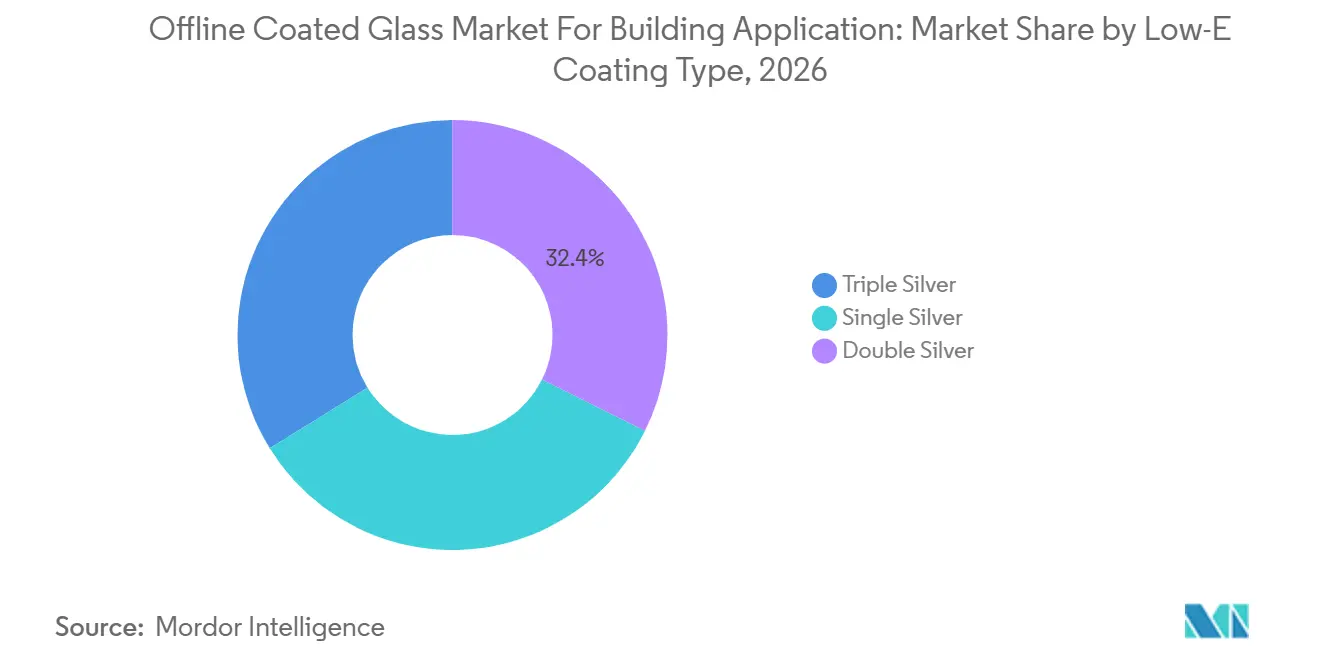
La plata doble representó el 32,35% del segmento de tipo de recubrimiento Low-E en 2026. Sigue siendo la base de volumen de la producción MSVD porque ofrece mejores valores U y control solar que la plata simple a una prima de costo más manejable, lo que la convierte en una opción común en proyectos comerciales de nivel medio y programas de reemplazo de doble acristalamiento residencial. La plata simple continúa sirviendo a la vivienda sensible al costo y a los climas templados donde las regulaciones locales tienen requisitos térmicos menos exigentes. Su papel es más limitado en proyectos donde las normas requieren valores U muy bajos y coeficientes de ganancia de calor solar. El mercado de vidrio recubierto offline para aplicaciones en edificios está, por lo tanto, desplazándose gradualmente hacia productos con pilas de plata más avanzadas.
La plata triple es el tipo de recubrimiento de más rápido crecimiento, con una CAGR del 8,77% de 2027 a 2032. El mercado de vidrio recubierto offline para plata triple está creciendo a medida que los proyectos premium buscan simultáneamente valores U bajos, baja ganancia de calor solar y alta transmisión de luz visible. CSG Glass identifica productos de plata triple con transmitancia infrarroja inferior a 0,06 gIR. Esta configuración cumple con las especificaciones de edificios de cero emisiones netas y muros cortina de alto rendimiento, donde una pérdida sustancial de luz natural es inaceptable. También respalda una mejor realización de precios que los recubrimientos de menor rendimiento cuando los compradores priorizan los resultados verificados de la envolvente. Los cambios regulatorios continúan reduciendo las condiciones bajo las cuales la plata simple por sí sola puede cumplir los requisitos de construcción.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 45,78% de la participación del mercado de vidrio recubierto offline para aplicaciones en edificios en 2026 y se proyecta que crezca a una CAGR del 8,62% durante 2027-2032. El endurecimiento de las normas de construcción verde de China está elevando los requisitos de rendimiento de materiales y ventanería, respaldando especificaciones de vidrio recubierto de mayor calidad. India es un importante centro de demanda, ya que el Código de Construcción para la Conservación de Energía se está extendiendo a desarrollos comerciales y de uso mixto más pequeños. El crecimiento en viviendas premium y bienes raíces comerciales también está ampliando el uso del acristalamiento Low-E. Japón contribuye a través de la actividad de retrofit y su vía de certificación de Edificio de Energía Cero (ZEB) Listo, con la renovación Xenobe como ejemplo de una actualización certificada de un edificio comercial más antiguo.
América del Norte y Europa tienen entornos regulatorios maduros para el mercado de vidrio recubierto offline en aplicaciones en edificios. El ciclo de adopción del Código Internacional de Conservación de Energía (IECC) de 2024 ha fortalecido la demanda de productos de recubrimiento suave en la construcción y los trabajos de reemplazo en los EE. UU. Los estándares de California de 2025 endurecen los requisitos térmicos prescriptivos para los permisos presentados a partir del 1 de enero de 2026. En Europa, la Directiva sobre el Rendimiento Energético de los Edificios (EPBD) tiene como objetivo los edificios no residenciales de bajo rendimiento y las medidas de renovación. La alta proporción de parque inmobiliario ineficiente de la UE respalda la demanda de mejoras en fachadas y ventanas. Los mercados nórdicos mantienen una línea de base de alto rendimiento, donde los productos de plata doble y plata triple cumplen con las especificaciones establecidas para climas fríos.
América del Sur, Oriente Medio y África representan áreas de demanda más pequeñas pero en crecimiento. Brasil respalda la demanda a través de proyectos comerciales que utilizan especificaciones de construcción verde. Los mercados del Golfo requieren productos de control solar debido a los altos requisitos de refrigeración y el uso generalizado de acristalamiento de fachada. La disponibilidad de suministro y el tiempo de entrega siguen siendo factores de compra importantes en estas regiones. Los productores que pueden proporcionar láminas recubiertas confiables pueden mejorar su posición con los fabricantes que tienen opciones de abastecimiento local limitadas. El mercado de vidrio recubierto offline para aplicaciones en edificios tiene, por lo tanto, la oportunidad de expandirse en mercados donde las especificaciones de los proyectos avanzan más rápido que la capacidad de recubrimiento local.
Panorama Competitivo
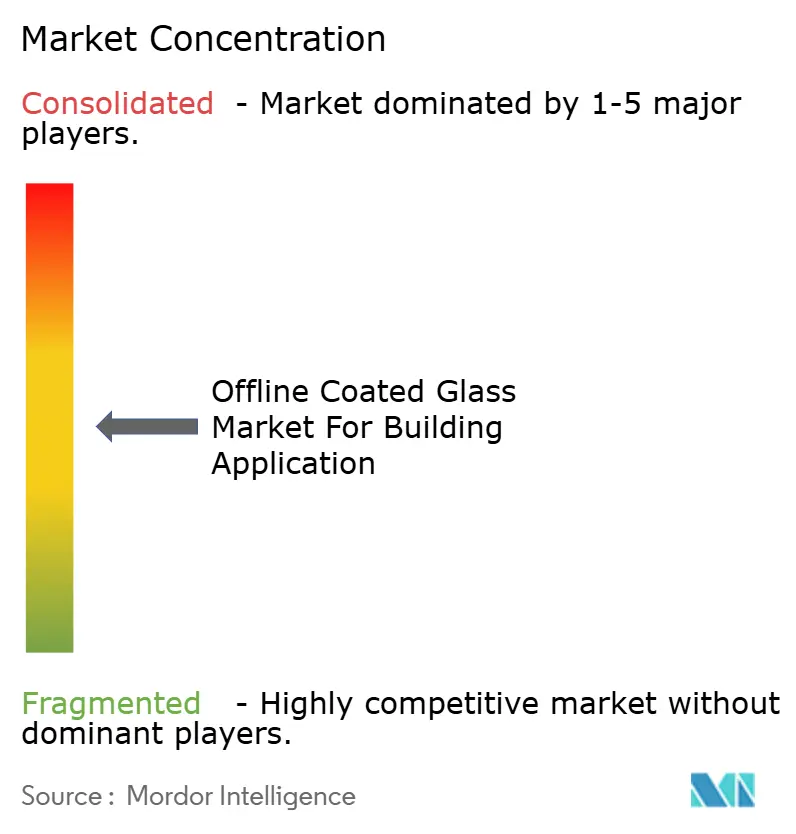
El mercado de vidrio recubierto offline para aplicaciones en edificios está moderadamente fragmentado. AGC Inc., Saint-Gobain y Guardian Industries operan a nivel global a través de la fabricación integrada de vidrio flotado y vidrio recubierto, con relaciones establecidas con los principales contratistas de fachadas y canales de especificación. Xinyi Glass, CSG Holding, Şişecam y Jinjing Group compiten a escala regional, con menores costos de fabricación y una capacidad de recubrimiento multicapa en expansión. Estos proveedores tienen diferentes fortalezas geográficas, pero comparten experiencia técnica en pilas de recubrimiento y control de calidad. La concentración del mercado se analiza después de la lista de citas, ya que no se dispone de una cifra combinada de participación de los actores.
La competencia está avanzando más allá de la capacidad de producción básica. El equipo MSVD en formato jumbo sirve a proyectos arquitectónicos que requieren paneles de muro cortina ininterrumpidos y grandes fachadas de rascacielos. Los sustratos más grandes reducen las interrupciones visibles de los montantes y crean oportunidades en el diseño de edificios premium. El diseño de la pila óptica también es un factor competitivo, ya que los arquitectos requieren color neutro, ganancia solar controlada y luz natural adecuada simultáneamente. La investigación sobre recubrimientos de control solar selectivos refleja la importancia del diseño del recubrimiento por encima del volumen de producción por sí solo. Estos factores hacen que la capacidad técnica sea relevante para la competencia en el mercado de vidrio recubierto offline para aplicaciones en edificios.
Los productores integrados están posicionados para gestionar la exposición a materias primas y los requisitos de manipulación. Su escala respalda el abastecimiento, el recubrimiento, el procesamiento y la entrega regional dentro de una única red operativa. Los procesadores más pequeños enfrentan mayor presión cuando los costos de la plata o la energía aumentan, o cuando el vidrio recubierto requiere una manipulación rápida antes del templado. La necesidad de mantener la calidad del recubrimiento durante el transporte refuerza el valor de un suministro local confiable. Las oportunidades de crecimiento permanecen en América del Sur y África Subsahariana, donde el abastecimiento de MSVD es limitado. El equilibrio competitivo probablemente dependerá del rendimiento en la entrega, la confiabilidad del suministro y la capacidad de cumplir con las especificaciones de productos basadas en códigos.
Líderes del Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd.
-
Vitro, S.A.B. de C.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Agosto de 2026: AGC Glass Europe anunció una inversión para actualizar su recubridora magnetrónica en Lodelinsart, Bélgica. La actualización, operativa en el tercer trimestre de 2026, amplía la gama de vidrio recubierto de la planta a nuevas arquitecturas de alto rendimiento y mejora la flexibilidad de fabricación para productos recubiertos multicapa complejos. AGC describe Lodelinsart como una fuente reconocida de recubrimientos de baja emisividad y control solar basados en plata.
- Junio de 2026: Junio de 2026 – Şişecam puso en marcha su línea de vidrio recubierto de 7 millones de metros cuadrados por año en Tarsus, Mersin, llevando su capacidad global de vidrio recubierto a 48,1 millones de metros cuadrados en 7 líneas de producción, con un enfoque en la demanda de vidrio arquitectónico europeo.
Alcance del Informe sobre el Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios
El vidrio recubierto offline es un tipo de vidrio arquitectónico en el que se aplican películas metálicas y de óxido metálico a la superficie del vidrio después de que se completa el proceso de fabricación del vidrio flotado, típicamente mediante un método de pulverización catódica magnetrónica al vacío (PVD).
El mercado de vidrio recubierto offline para aplicaciones en edificios está segmentado por tipo de producto, tipo de recubrimiento Low-E y geografía. Por tipo de producto, el mercado está segmentado en vidrio recubierto de control solar y vidrio recubierto Low-E. Por tipo de recubrimiento Low-E, el mercado está segmentado en plata simple, plata doble y plata triple. El informe también cubre el tamaño del mercado y los pronósticos para el vidrio recubierto offline para aplicaciones en edificios en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de Volumen (Metros Cuadrados).
| Vidrio Recubierto de Control Solar |
| Vidrio Recubierto Low-E |
| Plata Simple |
| Plata Doble |
| Plata Triple |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Vidrio Recubierto de Control Solar | |
| Vidrio Recubierto Low-E | ||
| Por Tipo de Recubrimiento Low-E | Plata Simple | |
| Plata Doble | ||
| Plata Triple | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios?
El Mercado de Vidrio Recubierto Offline para Aplicaciones en Edificios fue estimado en 0,65 mil millones de metros cuadrados en 2026 y se proyecta que crezca desde 0,70 mil millones de metros cuadrados en 2027 hasta 1,01 mil millones de metros cuadrados en 2032, a una CAGR del 7,73% durante el período de pronóstico (2027-2032).
¿Qué tipo de producto lidera este sector?
El vidrio recubierto Low-E lidera con una participación del 68,21% en 2026 porque se utiliza ampliamente en unidades de vidrio aislante.
¿Qué tipo de recubrimiento está creciendo más rápido?
Se prevé que la plata triple crezca a una CAGR del 8,77% hasta 2032, ya que los proyectos buscan simultáneamente valores U bajos y baja ganancia de calor solar.
¿Qué región tiene las perspectivas de demanda más sólidas?
Asia-Pacífico tiene una participación del 45,78% en 2026 y se prevé que se expanda a una CAGR del 8,62% hasta 2032.