
建築用途向けオフラインコーテッドガラス市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場取引高 (2027) | 0.7 十億平方メートル |
| 市場取引高 (2032) | 1.01 十億平方メートル |
| 成長率 (2027 - 2032) | 7.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建築用途向けオフラインコーテッドガラス市場の分析
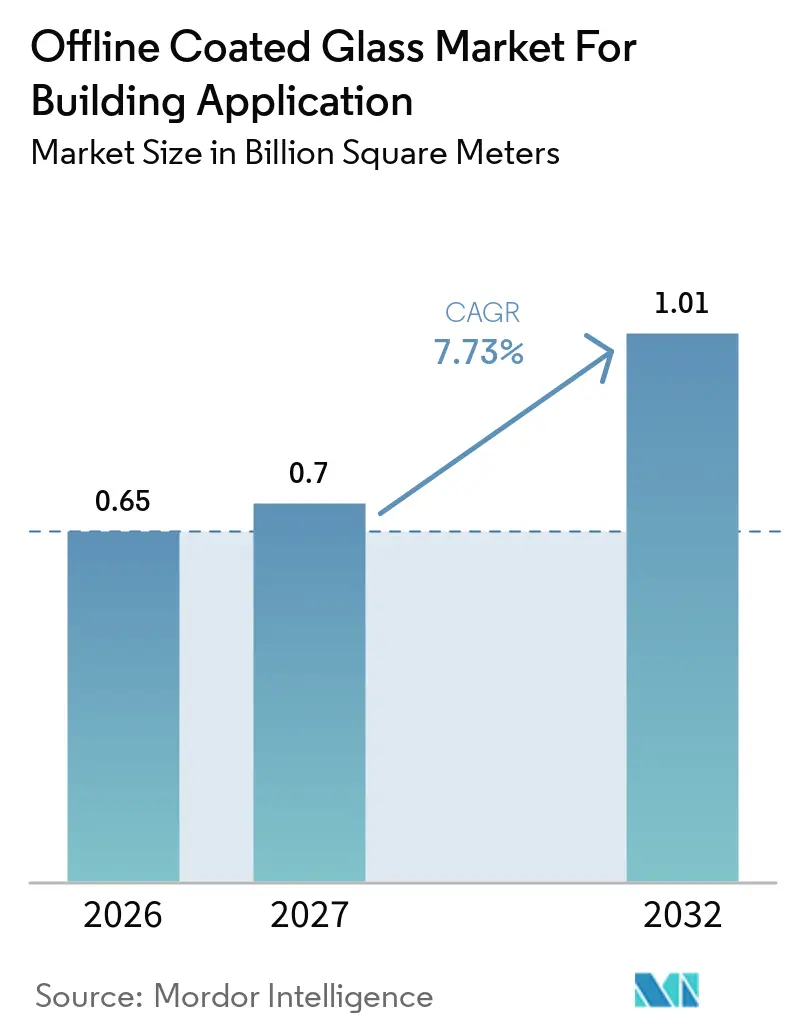
建築用途向けオフラインコーテッドガラス市場は2026年に6,500 ミリオン平方メートルと推定され、2027年の7,000 ミリオン平方メートルから2032年には10,100 ミリオン平方メートルへと、予測期間(2027年~2032年)においてCAGR 7.73%で成長する見込みです。建築用途向けオフラインコーテッドガラス市場は、高真空下で冷間フロートガラスに精密な多層シルバースタックを施すマグネトロンスパッタリング真空蒸着(MSVD)によって支えられています。このプロセスは、同等の膜厚においてパイロリティックコーィングでは実現できない放射率および日射熱取得性能を実現します。北米、欧州、アジア太平洋地域のエネルギー規制は、U値および日射熱取得に関する目標値を設定しており、この製品への需要を支えています。その結果、建築用途向けオフラインコーテッドガラスは、多くのプロジェクトにおいてプレミアム仕様品からコンプライアンス主導の購買品へと移行しています。改修活動、より厳格な建築基準、および商業用ファサードにおける高性能グレージングの幅広い採用が、さらに需要を支えています。
主要レポートのポイント
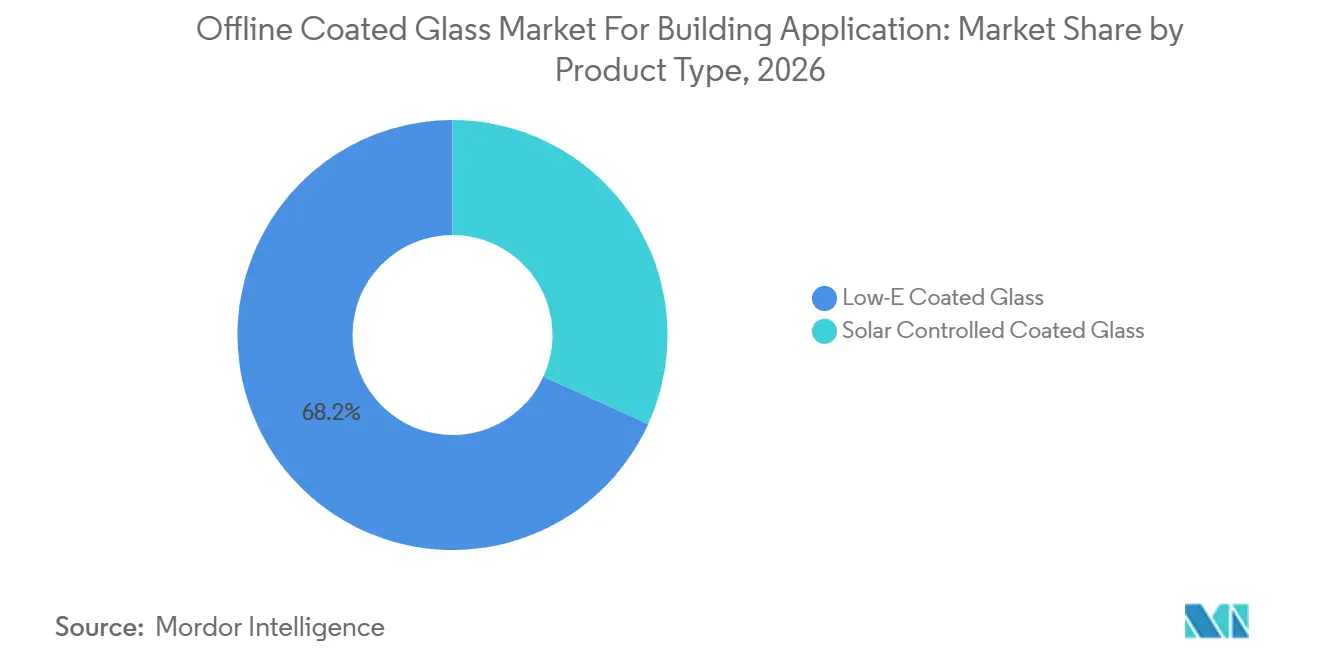
- 製品タイプ別では、Low-Eコーテッドガラスが2026年に市場シェアの68.21%を占め、太陽熱制御コーテッドガラスは2032年にかけてCAGR 8.34%で成長する見込みです。
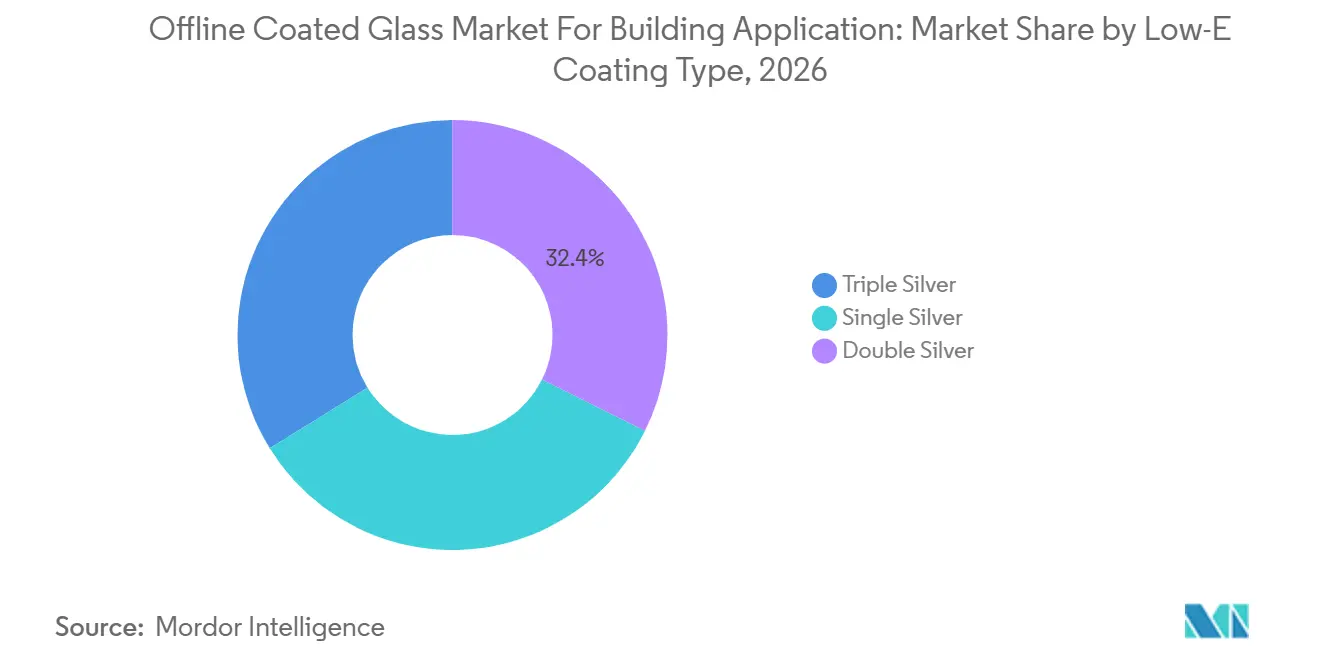
- Low-Eコーティングタイプ別では、ダブルシルバーが2026年に市場シェアの32.35%を占め、トリプルシルバーは2032年にかけてCAGR 8.77%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に市場シェアの45.78%を占め、2032年にかけてCAGR 8.62%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
建築用途向けオラインコーテッドガラス市場のインサイトとトレンド
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 建築外皮エネルギーコードの強化 | +2.0% | グローバル、特に北米、欧州、中国で顕著 | 短期(2年以内) |
| 商業用改修およびネットゼロ改修需要 | +1.5% | EUコア、北米および一部のアジア太平洋諸国への波及効果あり | 中期(2年~4年) |
| ダブルシルバーおよびトリプルシルバー高性能グレージングの成長 | +1.2% | グローバル | 中期(2年~4年) |
| アジア太平洋地域における省エネ建設の拡大 | +1.8% | アジア太平洋、特に中国、インド、ASEANおよび中東・アフリカへの波及効果あり | 短期(2年以内)および中期(2年~4年) |
| ジャンボフォーマットマグネトロンスパッタリング真空蒸着(MSVD)および光学スタック最適化 | +0.8% | グローバル、商業用高層建設が牽引 | 中期(2年~4年)および長期(4年以上) |
| 情報源: Mordor Intelligence | |||
建築外皮エネルギーコードの強化
主要建設市場における規制の整合化は、建築用途向けオフラインコーテッドガラスの需要の中心的な促進要因です。2024年国際エネギー保全コードは、気候ゾーン5~8における規定の開口部U値要件を0.30 W/m²Kに強化しており、これはハードコート断熱ガラスユニットが追加措置なしには達成困難な閾値です。2026年1月1日に発効したカリフォルニア州の2025年建築エネルギー効率基準は、沿岸地域でU値を0.30まで、全域で最大0.40に設定しています。改訂された建築物エネルギー性能指令は、EU加盟国に対して2026年5月までの規定の国内法化を求め、2030年までに非住宅建築物の下位16%の改修を指示しています。欧州委員会のガイダンスは、U値およびg値を改善するために旧式グレージングを高性能代替品に交換することを推奨しています。これらの要件は、プロジェクト仕様におけるコーティング性能の重要性を高め、未検証の代替品の採用余地を縮小させています。
商業用改修およびネットゼロ改修需要
既存の商業用建築物は、単一の新築サイクルを超えて建築用途向けオフラインコーテッドガラス市場を支える改修パイプラインを形成しています。欧州委員会のデータによると、EU建築物の85%は2000年以前に建設されており、75%はエネルギー性能が低い状態にあります。この建築ストックは、窓やファサードの交換を含む外皮改善の大きな需要を抱えています。2025年3月に完成した日本のXenobeプロジェクトは、築57年の商業ビルに対してゼロエネルギービルディング(ZEB)レディ認証を取得しました[1]。同プロジェクトは、グレージングのアップグレードを含む建築外皮工事により、年間CO₂排出量を58%(137メートルトン)削減すると予測しています。改修プロジェクトは、建築物オーナーが建設低迷期においても運用効率や資産要件に対応しなければならないため、新規住宅建設よりも安定した受注源となります。
ダブルシルバーおよびトリプルシルバー高性能グレージングの成長
シングルシルバーから多層シルバー構造への移行は、建築用途向けフラインコーテッドガラス市場の製品ミックスを変化させています。トリプルシルバーコーティングは、低赤外線透過率と実用的な可視光透過率を両立させており、要求の厳しいファサードデザインに適しています。CSG Glassは、トリプルシルバー低放射率(Low-E)製品の赤外線透過率が0.06 gIR未満であると報告しています。この性能により、建築物は深い反射性着色ガラスに頼ることなく熱取得を制御できます。高性能コーティングはまた、低U値と低日射熱取得を同時に必要とするプロジェクトにも適しています。その結果生じる製品プレミアムは、シルバーコストへのエクスポージャーを部分的に相殺し、生産者がコーティング能力をダブルシルバーおよびトリプルシルバー製品へとシフトする動機となります。
アジア太平洋地域における省エネ建設の拡大
アジア太平洋地域の建設規制は、材料性能をより精密に定義するようになっています。中国の窓・ドア向け更新グリーン建材評価基準は2026年2月1日に発効し、認定グリーン建築の開口部に対してより厳格な性能パラメータを導入しました。インのエネルギー保全建築コードは、より小規模な商業用および複合用途開発にも採用が広がっており、効率的なグレージングの対象市場を拡大しています。旭インドガラスによる研究では、建築ファサードガラスに使用される熱反射太陽熱制御コーティング向けの大面積マグネトロンスパッタリングが検討されました。この研究では、ISO 9050、全米フェネストレーション評価評議会(NFRC)、およびEN 410規格に対してコーティングを評価しており、検証済み光学性能への地域的な注目を示しています。これらの条件は、建設業者が太陽熱制御とエネルギー効率をより重視するようになる中、中国、インド、ASEANにおける建築用途向けオフラインコーテッドガラス市場を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 真空コーティングラインの高い資本集約性 | -1.5% | グローバル、新興市場参入者に最も制約的 | 長期(4年以上) |
| シルバー、インジウム、スズ、エネルギーコストの変動性 | -1.0% | グローバル、現地のシルバーおよびインジウム供給が限られ地域で最も深刻 | 短期(2年以内) |
| 強化前酸化およびハンドリング感度 | -0.5% | グローバル、物流チェーンが長い地域で最も顕著 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
真空コーティングラインの高い資本集約性
マグネトロンスパッタリング真空蒸着(MSVD)設備は、フラットガラスバリューチェーンにおける資本集約的なセグメントを代表しています。コーティングラインは多大な固定費と高度な技術要件を伴い、高い稼働率の維持が不可欠です。スループットを維持する必要性から、より小規模な地域プロセッサーが確保された契約量なしに市場参入することは困難です。確立されたサプライヤーは、複数の国および製品ティアにわたって生産量を分散させ、フロートガラス製造、コーティング、加工、および顧客仕様サポートを統合することができます。この構造は統合参加者に有利に働き、建築用途向けオフラインコーテッドガラス市場への参入障壁を維持しています。
シルバー、インジウム、スズ、エネルギーコストの変動性
シルバー、インジウム、スズ、およびエネルギーコストは、生産者およびプロセッサーにとって継続的なマージンリスクをもたらします。シルバーはLow-Eコーティングにおける赤外線反射層として機能するため、価格変動はコーティング投入コストに直接影響します。特定の誘電体酸化物層に使用されるインジウムは、制約されたサプライチェーンへのエクスポージャーを加えます。MSVDラインは高電気負荷で真空チャンバー内での持続的な稼働を必要とするため、公共料金の変動は単位処理コストにおける重要な要因となり、特に非統合プロセッサーにとって顕著です。シルバー層の強化前酸化はハンドリング可能時間を短縮し、物流要件を追加するため、より長い配送チェーンを持つ加工業者に不利に働く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:Low-Eコーティング、グローバルで商業仕様の中核を担う
Low-Eコーテッドガラスは、2026年の建築用途向けオフラインコーテッドガラス市場シェアの68.21%を占めました。これは、気候ゾーンをまたいだ商業用ファサードおよび住宅用窓向け断熱ガラスユニットにおける幅広い使用を反映しています。2024年国際エネルギー保全コード(IECC)およびASHRAEのコンプライアンス経路は、これらの規則が標準的な断熱ガラス構成内で規定の熱性能を満たせる製品を優遇するため、多くの米国複層ガラス用途においてソフトコートLow-E製品の採用を強化しています。全米フェネストレーション評価評議会(NFRC)の性能文書化は、コード準拠許可の追跡可能性を支援し、認定試験データと信頼性の高いコーティング品質を持つ確立されたサプライヤーに有利に働く可能性があります。
太陽熱制御コーテッドガラスは、このセグメント内で最も高い成長予測を示しており、2027年~2032年のCAGRは8.34%です。この用途向けオフラインコーテッドガラス市場は、日射熱取得の低減を主要な設計要件として拡大しています。典型的な用途には、高温気候の高層ビルファサード、空港ターミナル、および商業用キャノピーが含まれます。旭インドガラスによる研究では、大面積マグネトロンスパッタリング太陽熱制御コーティングがファサード用途に対して日射熱低減と色中立性を提供できることが確認されました[2]。需要は特に、冷房負荷が大きく採光が重要なASEANおよびガルフ市場で顕著です。このセグメントはまた、反射性および着色グレージングを一部のプロジェクトで採用しにくくする日射熱取得制限の恩恵も受けています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
Low-Eコーティングタイプ別:トリプルシルバーがプレミアムガラスの経済性を塗り替える
ダブルシルバーは2026年のLow-Eコーティングタイプセグメントの32.35%を占めました。シングルシルバーよりも優れたU値と太陽熱制御を、より管理しやすいコストプレミアムで提供するため、中級商業プロジェクトおよび住宅用複層ガラス交換プログラムにおける一般的な選択肢として、MSVDアウトプットの数量基盤であり続けています。シングルシルバーは、地域規制の熱要件がそれほど厳しくないコスト重視の住宅および温帯気候向けに引き続き使用されています。その役割は、非常に低いU値と日射熱取得係数を必要とする規格のプロジェクトではより限定的です。建築用途向けオフラインコーテッドガラス市場は、したがって、より高度なシルバースタックを持つ製品へと徐々にシフトしています。
トリプルシバーは最も成長の速いコーティングタイプであり、2027年から2032年にかけてCAGR 8.77%を記録します。トリプルシルバー向けオフラインコーテッドガラス市場は、プレミアムプロジェクトが低U値、低日射熱取得、および高可視光透過率を同時に求めるにつれて成長しています。CSG Glassは、赤外線透過率が0.06 gIR未満のトリプルシルバー製品を特定しています。この構成は、大幅な採光損失が許容されないネットゼロ建築仕様および高性能カーテンウォールの要件を満たします。また、購入者が検証済みの外皮性能を優先する場合、低性能コーティングよりも優れた価格実現を支援します。規制の変化により、シングルシルバーのみで建築要件を満たせる条件は引き続き狭まっています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
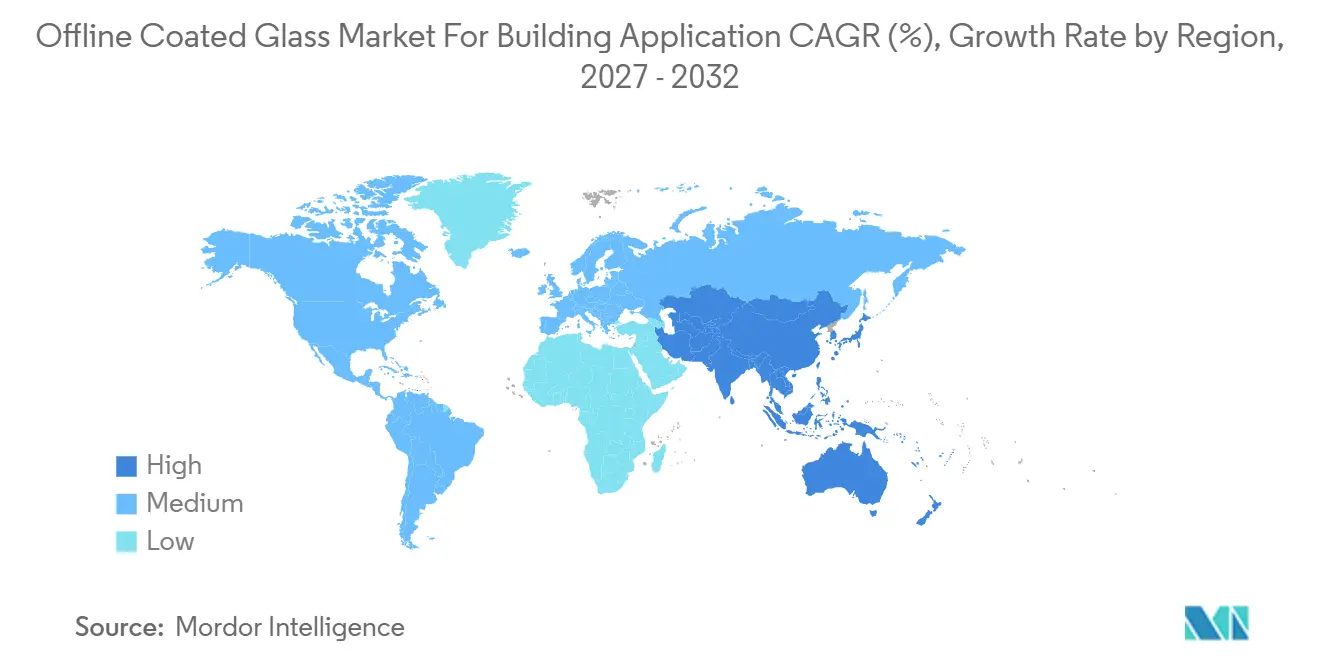
アジア太平洋は2026年の建築用途向けオフラインコーテッドガラス市場シェアの45.78%を占め、2027年~2032年にかけてCAGR 8.62%で成長する見込みです。中国のグリーン建築基準の強化は、材料および開口部の性能要件を引き上げており、より高品質なコーテッドガラス仕様を支えています。インドは重要な需要センターであり、エネルギー保全建築コードがより小規模な商業用および複合用途開発にも拡大されています。プレミアム住宅および商業用不動産の成長もLow-Eグレージングの使用を拡大しています。日本は改修活動とゼロエネルギービルディング(ZEB)レディ経路を通じて貢献しており、Xenobe改修はより古い商業ビルの認定アップグレードの事例として挙げられます。
北米と欧州は、建築用途向オフラインコーテッドガラス市場において成熟した規制環境を有しています。2024年国際エネルギー保全コード(IECC)の採用サイクルは、米国の建設および交換工事におけるソフトコート製品への需要を強化しました。カリフォルニア州の2025年基準は、2026年1月1日以降に申請された許可に対する規定の熱要件を強化しています。欧州では、建築物エネルギー性能指令(EPBD)が低性能非住宅建築物と改修措置を対象としています。非効率なEU建築ストックの高い割合は、ファサードおよび窓のアップグレードへの需要を支えています。北欧市場は高性能ベースラインを維持しており、ダブルシルバーおよびトリプルシルバー製品が確立された寒冷気候仕様を満たしています。
南米、中東、アフリカは、より小規模ながら成長する需要地域を代表しています。ブラジルはグリーン建築仕様を使用する商業プロジェクトを通じて需要を支えています。ガルフ市場は、高い冷房要件とファサードグレージングの広範な使用により、太陽熱制御製品を必要としています。供給可用性と納期は、これらの地域における重な購買要因であり続けています。信頼性の高いコーテッドライトを提供できる生産者は、現地調達オプションが限られた加工業者との関係を強化できる可能性があります。建築用途向けオフラインコーテッドガラス市場は、したがって、プロジェクト仕様が現地コーティング能力よりも速く進歩する市場において拡大する機会を有しています。
競合ランドスケープ
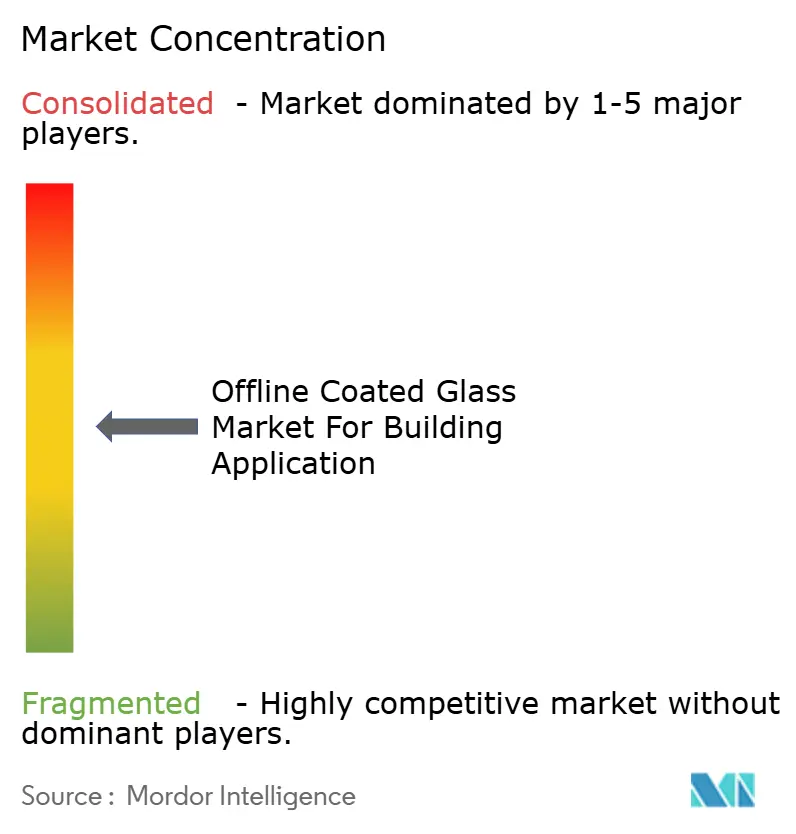
建築用途向けオフラインコーテッドガラス市場は、中程度に分散しています。AGC Inc.、Saint-Gobain、およびGuardian Industriesは、主要なファサード請負業者および仕様チャネルとの確立された関係を持ち、統合されたフロートガラスおよびコーテッドガラス製造を通じてグローバルに事業を展開しています。Xinyi Glass、CSG Holding、Şişecam、およびJinjing Groupは、より低い製造コストと拡大する多層コーティング能力を持ち、地域規模で競合しています。これらのサプライヤーは異なる地理的強みを持ちますが、コーティングスタックと品質管理における技術的専門知識を共有しています。市場集中度については、プレーヤーの合算シェア数値が入手できないため、引用リストの後に記載しています。
競争は基本的な生産能力を超えて進化しています。ジャンボフォーマットMSVD設備は、途切れのないカーテンウォールパネルと大型高層ファサードを必要とする建築プロジェクトに対応しています。より大きな基板はマリオンによる視覚的な中断を減らし、プレミアム建築デザインにおける機会を創出します。光学スタック設計も競争要因であり、建築家は中立的な色、制御された日射取得、および十分な採光を同時に要求します。選択的太陽熱制御コーティングに関する研究は、生産量だけでなくコーティング設計の重要性を反映しています。これらの要因により、建築用途向けオフラインコーテッドガラス市場における競争において技術的能力が重要となっています。
統合生産者は、コモディティエクスポージャーとハンドリング要件を管理する立場にあります。そのスケールは、単一の運営ネットワーク内での調達、コーティング、加工、および地域配送を支援します。より小規模なプロセッサーは、シルバーやエネルギーコストが上昇した場合、またはコーテッドガラスが強化前に迅速なハンドリングを必要とする場合に、より大きな圧力に直面します。輸送中のコーティング品質を維持する必要性は、信頼性の高い現地供給の価値を強化します。南米およびサブサハラアフリカには成長機会が残っており、これらの地域ではMSVD調達が限られています。競争バランスは、納品性能、供給信頼性、およびコードベースの製品仕様を満たす能力に依存する可能性が高いです。
建築用途向けオフラインコーテッドガラス市場のリーダー企業
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd.
-
Vitro, S.A.B. de C.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:AGC Glass Europeは、ベルギーのLodelinsartにあるマグネトロンコーターのアップグレードへの投資を発表しました。2026年第3四半期に稼働するこのアップグレードにより、同工場のコーテッドガラスの範囲が新しい高性能アーキテクチャに拡大され、複雑な多層コーテッド製品の製造柔軟性が向上します。AGCはLodelinsartをシルバーベースの低放射率および太陽熱制御コーティングの認定供給源として位置づけています。
- 2026年6月:Şişecamはトルコのメルシン州タルスス市に年間700万平方メートルのコーテッドガラスラインを稼働させ、グローバルなコーテッドガラス能力を7本の生産ラインで4,810万平方メートルに拡大しました。欧州の建築用ガラス需要への対応に重点を置いています。
建築用途向けオフラインコーテッドガラス市場レポートの調査範囲
オフラインコーテッドガラスは、フロートガラス製造プロセスが完了した後に、通常は真空マグネトロンスパッタリング(PVD)法を使用して、ガラス表面に金属および金属酸化物膜を施した建築用ガラスの一種です。
建築用途向けオフラインコーテッドガラス市場は、製品タイプ、Low-Eコーティングタイプ、および地域別にセグメント化されています。製品タイプ別では、市場は太陽熱制御コーテッドガラスとLow-Eコーテッドガラスにセグメント化されています。Low-Eコーティングタイプ別では、市場はシングルシルバー、ダブルシルバー、およびトリプルシルバーにセグメント化されています。レポートはまた、主要地域の15カ国における建築用途向けオフラインコーテッドガラスの市場規模と予測もカバーしています。市場規模と予測は数量(平方メートル)で提供されます。
| 太陽熱制御コーテッドガラス |
| Low-Eコーテッドガラス |
| シングルシルバー |
| ダブルシルバー |
| トリプルシルバー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 太陽熱制御コーテッドガラス | |
| Low-Eコーテッドガラス | ||
| Low-Eコーティングタイプ別 | シングルシルバー | |
| ダブルシルバー | ||
| トリプルシルバー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
建築用途向けオフラインコーテッドガラス市場の現在の市場規模はどのくらいですか?
建築用途向けオフラインコーテッドガラス市場は2026年に6,500 ミリオン平方メートルと推定され、2027年の7,000 ミリオン平方メートルから2032年には10,100 ミリオン平方メートルへと、予測期間(2027年~2032年)においてCAGR 7.73%で成長する見込みです。
どの製品タイプがこのセクターをリードしていますか?
Low-Eコーテッドガラスは、断熱ガラスユニットに広く使用されているため、2026年に68.21%のシェアでリードしています。
どのコーティングタイプが最も速く成長していますか?
トリプルシルバーは、プロジェクトが低U値と低日射熱取得を同時に求めるにつれて、2032年にかけてCAGR 8.77%で成長すると予測されています。
どの地域が最も強い需要見通しを持っていますか?
アジア太平洋は2026年に45.78%のシェアを占め、2032年にかけてCAGR 8.62%に拡大すると予測されています。