
Taille et Part du Marché du Verre Offline Revêtu pour Application dans le Bâtiment
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Volume du Marché (2027) | 0.7 Milliards de mètres carrés |
| Volume du Marché (2032) | 1.01 Milliards de mètres carrés |
| Taux de croissance (2027 - 2032) | 7.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Verre Offline Revêtu pour Application dans le Bâtiment par Mordor Intelligence
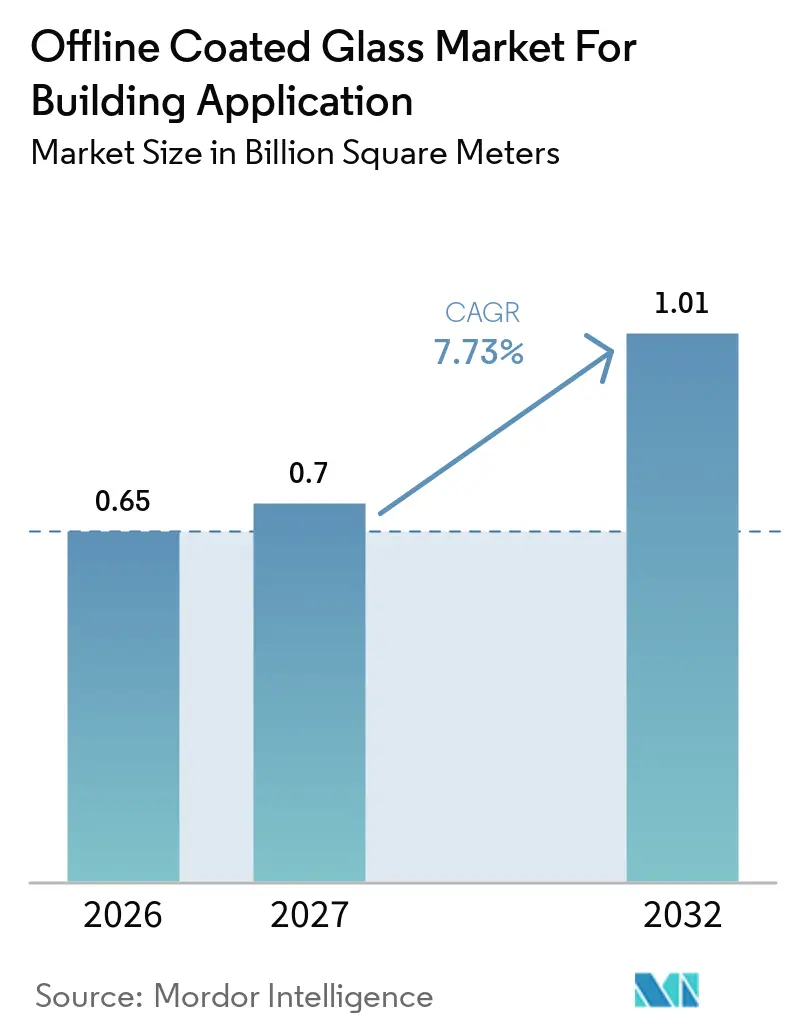
Le marché du verre offline revêtu pour applications dans le bâtiment a été estimé à 0,65 milliard de mètres carrés en 2026 et devrait croître de 0,70 milliard de mètres carrés en 2027 à 1,01 milliard de mètres carrés d'ici 2032, à un CAGR de 7,73 % durant la période de prévision (2027-2032). Le marché du verre offline revêtu pour applications dans le bâtiment est soutenu par le dépôt sous vide par pulvérisation cathodique magnétron (MSVD), qui applique des empilements multicouches d'argent précis sur du verre float froid sous vide poussé. Ce procédé offre des performances d'émissivité et de gain de chaleur solaire que les revêtements pyrolytiques ne peuvent égaler à des épaisseurs comparables. Les réglementations énergétiques en Amérique du Nord, en Europe et en Asie-Pacifique fixent des objectifs de valeur U et de gain de chaleur solaire qui soutiennent la demande pour ce produit. En conséquence, le verre offline revêtu pour applications dans le bâtiment est passé d'une spécification haut de gamme à un achat dicté par la conformité réglementaire sur de nombreux projets. L'activité de rénovation, des normes de construction plus strictes et une utilisation plus large du vitrage haute performance dans les façades commerciales soutiennent davantage la demande.
Principaux Enseignements du Rapport
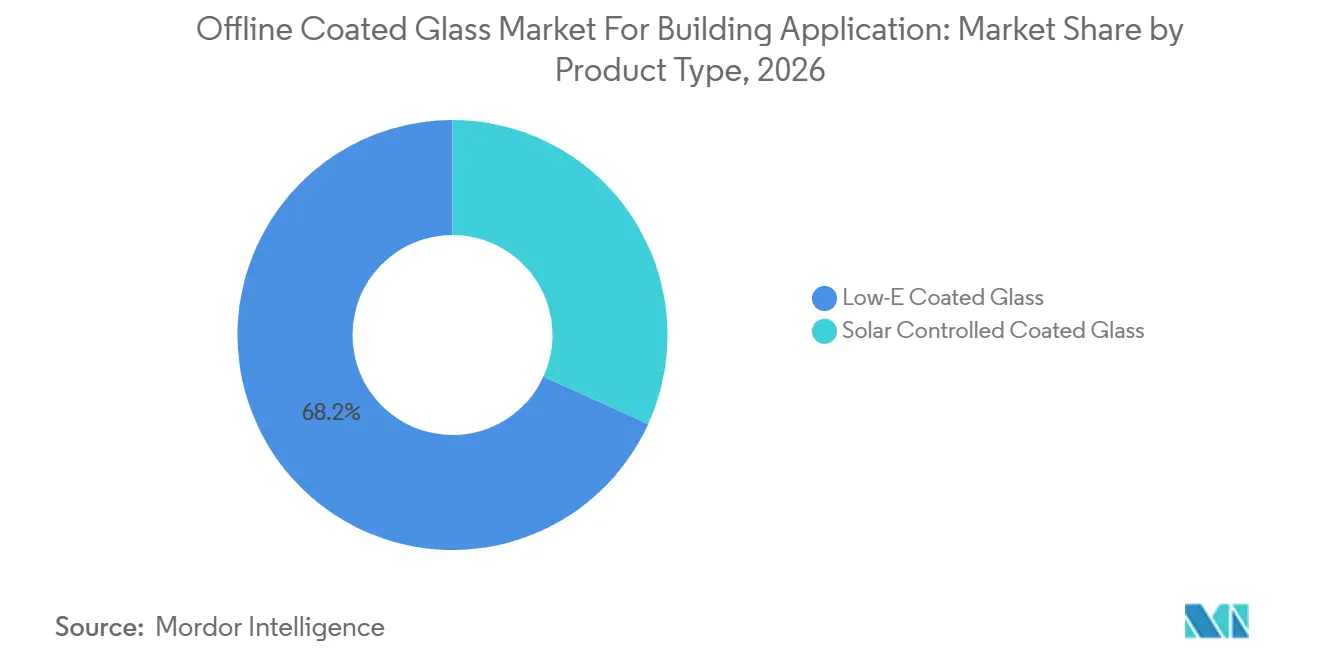
- Par type de produit, le verre revêtu Low-E détenait 68,21 % de la part de marché en 2026, tandis que le verre revêtu à contrôle solaire devrait croître à un CAGR de 8,34 % jusqu'en 2032.
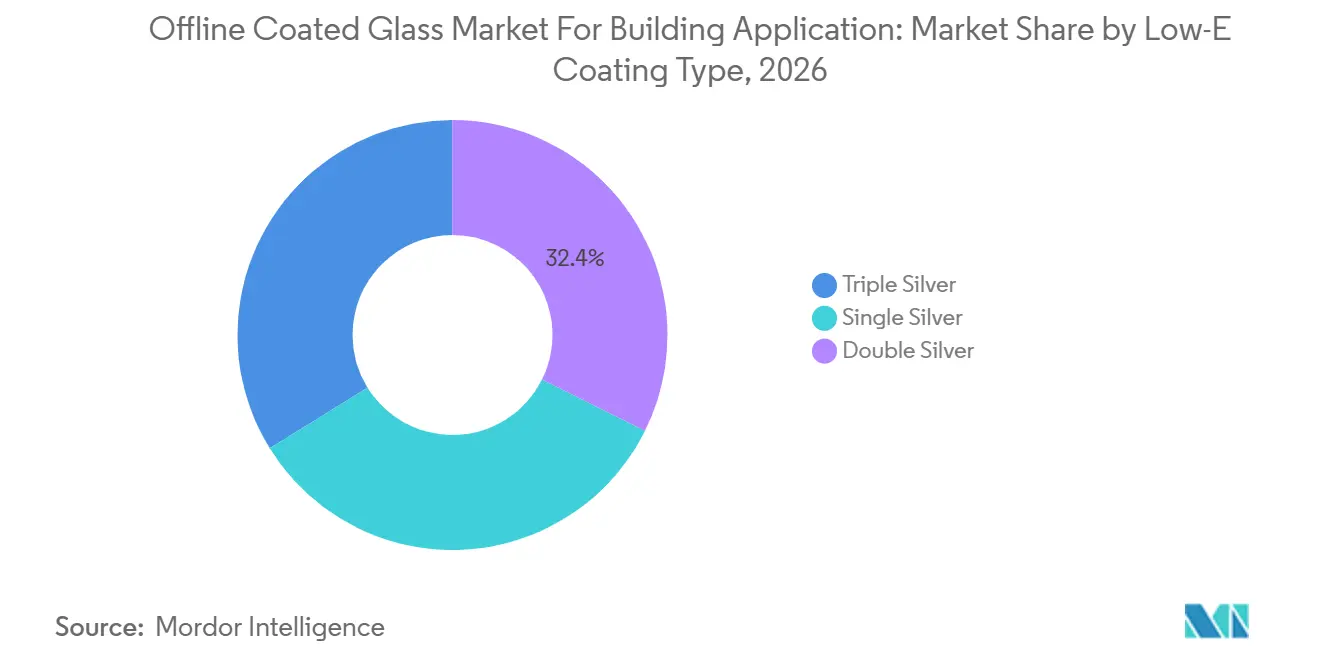
- Par type de revêtement Low-E, l'argent double détenait 32,35 % de la part de marché en 2026, tandis que l'argent triple devrait croître à un CAGR de 8,77 % jusqu'en 2032.
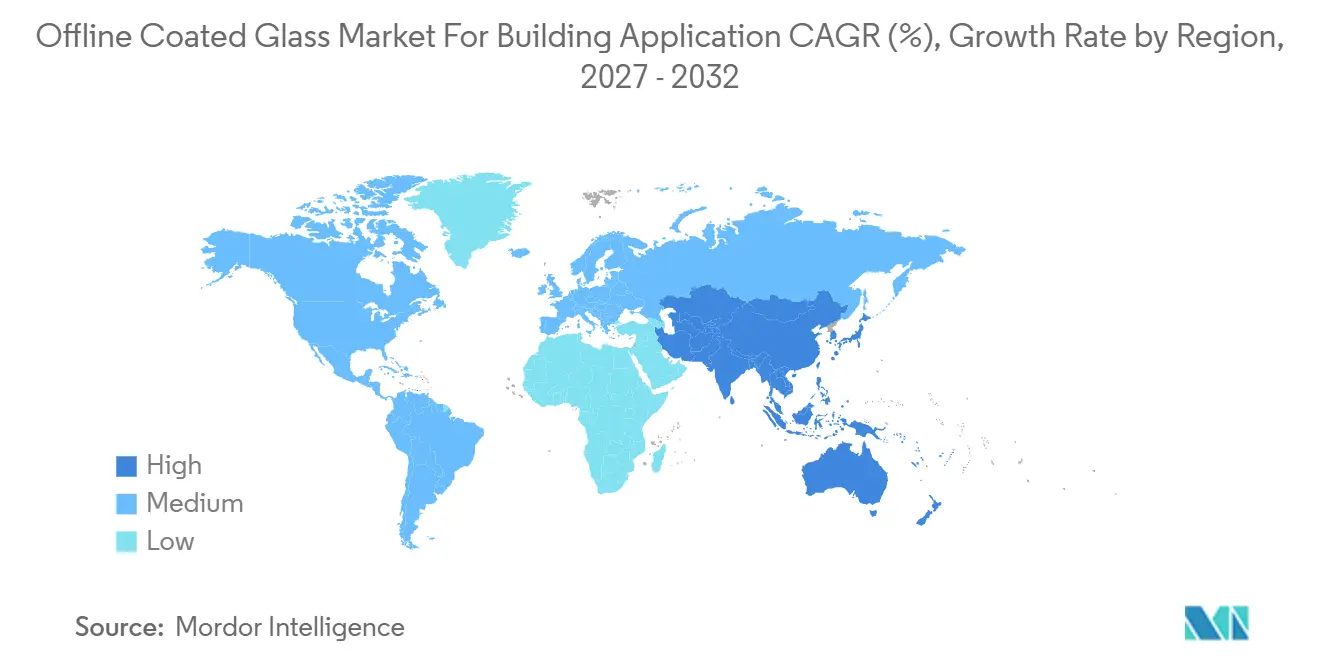
- Par géographie, l'Asie-Pacifique détenait 45,78 % de la part de marché en 2026 et devrait croître à un CAGR de 8,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Perspectives et Tendances du Marché du Verre Offline Revêtu pour Application dans le Bâtiment
Analyse de l'Impact des Moteurs*
| Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Renforcement des Codes Énergétiques pour l'Enveloppe des Bâtiments | +2.0% | Mondial, plus fort en Amérique du Nord, en Europe et en Chine | Court terme (≤ 2 ans) |
| Demande de Rénovation Commerciale et de Réhabilitation Zéro Énergie | +1.5% | Cœur de l'UE, avec des effets en Amérique du Nord et dans certains pays d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Croissance du Vitrage Haute Performance à Argent Double et Argent Triple | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion de la Construction Écoénergétique en Asie-Pacifique | +1.8% | Asie-Pacifique, notamment la Chine, l'Inde et l'ASEAN, avec des effets au Moyen-Orient et en Afrique | Court terme (≤ 2 ans) et moyen terme (2-4 ans) |
| Équipements MSVD Grand Format et Optimisation des Empilements Optiques | +0.8% | Mondial, porté par la construction commerciale de grande hauteur | Moyen terme (2-4 ans) et long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des Codes Énergétiques pour l'Enveloppe des Bâtiments
L'harmonisation réglementaire entre les principaux marchés de la construction est un moteur central de la demande de verre offline revêtu pour applications dans le bâtiment. Le Code International de Conservation de l'Énergie 2024 a renforcé les exigences prescriptives en matière de facteur U pour la fenestration à 0,30 W/m²K pour les zones climatiques 5-8, un seuil que les unités de vitrage isolant à revêtement dur peuvent avoir du mal à atteindre sans mesures supplémentaires. Les Normes d'Efficacité Énergétique des Bâtiments de Californie 2025, en vigueur depuis le 1er janvier 2026, fixent des facteurs U aussi bas que 0,30 dans les zones côtières et un maximum universel de 0,40. La Directive révisée sur la Performance Énergétique des Bâtiments exige que les pays de l'UE transposent ses dispositions d'ici mai 2026 et prévoit la rénovation des 16 % de bâtiments non résidentiels les moins performants d'ici 2030. Les orientations de la Commission européenne identifient le remplacement du vitrage obsolète par des alternatives haute performance pour améliorer les valeurs U et les valeurs g. Ces exigences accroissent l'importance des performances de revêtement dans les spécifications de projet et réduisent la marge pour des alternatives non vérifiées.
Demande de Rénovation Commerciale et de Réhabilitation Zéro Énergie
Les bâtiments commerciaux anciens constituent un gisement de rénovation qui soutient le marché du verre offline revêtu pour applications dans le bâtiment au-delà d'un seul cycle de construction neuve. Les données de la Commission européenne indiquent que 85 % des bâtiments de l'UE ont été construits avant 2000, et que 75 % présentent de mauvaises performances énergétiques. Ce parc immobilier a un besoin important d'améliorations de l'enveloppe, notamment le remplacement des fenêtres et des façades. Le projet Xenobe au Japon, achevé en mars 2025, a obtenu la certification Bâtiment à Énergie Zéro (ZEB) Ready pour un bâtiment commercial vieux de 57 ans[1]. Le projet prévoyait une réduction annuelle des émissions de CO₂ de 58 %, soit 137 tonnes métriques, grâce aux travaux sur l'enveloppe du bâtiment, y compris la mise à niveau du vitrage. Les projets de rénovation constituent une source de commandes plus régulière que la construction résidentielle neuve, car les propriétaires de bâtiments doivent répondre aux exigences d'efficacité opérationnelle et d'actifs même durant les périodes de construction plus faibles.
Croissance du Vitrage Haute Performance à Argent Double et Argent Triple
Le passage de l'argent simple aux architectures multicouches à argent modifie la composition des produits sur le marché du verre offline revêtu pour applications dans le bâtiment. Les revêtements à argent triple combinent une faible transmission infrarouge avec une transmission de lumière visible utilisable, les rendant adaptés aux conceptions de façades exigeantes. CSG Glass rapporte une transmittance infrarouge inférieure à 0,06 gIR pour ses produits à faible émissivité (Low-E) à argent triple. Ces performances aident les bâtiments à contrôler le gain de chaleur sans recourir à un verre teinté fortement réfléchissant. Les revêtements haute performance conviennent également aux projets qui nécessitent simultanément de faibles valeurs U et un faible gain de chaleur solaire. La prime de produit qui en résulte peut en partie compenser l'exposition aux coûts de l'argent et inciter les producteurs à orienter leur capacité de revêtement vers des produits à argent double et argent triple.
Expansion de la Construction Écoénergétique en Asie-Pacifique
Les réglementations de construction en Asie-Pacifique définissent de plus en plus les performances des matériaux avec une plus grande précision. La norme d'évaluation des matériaux de construction verts mise à jour par la Chine pour les fenêtres et les portes est entrée en vigueur le 1er février 2026, introduisant des paramètres de performance plus stricts pour la fenestration dans les bâtiments verts certifiés. Le Code de Conservation de l'Énergie dans les Bâtiments de l'Inde est adopté par des développements commerciaux et à usage mixte de plus petite taille, élargissant le marché adressable pour le vitrage efficace. Des recherches menées par Asahi India Glass ont examiné la pulvérisation cathodique magnétron à grande surface pour les revêtements à contrôle solaire réfléchissant la chaleur utilisés sur le verre de façade architecturale. Les travaux ont évalué les revêtements selon les normes ISO 9050, Conseil National de Notation de la Fenestration (NFRC) et EN 410, indiquant une attention régionale portée aux performances optiques vérifiées. Ces conditions soutiennent le marché du verre offline revêtu pour applications dans le bâtiment en Chine, en Inde et dans l'ASEAN, alors que les constructeurs accordent une plus grande importance au contrôle solaire et à l'efficacité énergétique.
Analyse de l'Impact des Freins*
| Freins | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intensité Capitalistique Élevée des Lignes de Revêtement sous Vide | -1.5% | Mondial, plus restrictif pour les entrants sur les marchés émergents | Long terme (≥ 4 ans) |
| Volatilité des Coûts de l'Argent, de l'Indium, de l'Étain et de l'Énergie | -1.0% | Mondial, plus aiguë là où l'approvisionnement local en argent et en indium est limité | Court terme (≤ 2 ans) |
| Oxydation Avant Trempe et Sensibilité à la Manutention | -0.5% | Mondial, plus prononcé là où les chaînes logistiques sont longues | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité Capitalistique Élevée des Lignes de Revêtement sous Vide
Les équipements de dépôt sous vide par pulvérisation cathodique magnétron (MSVD) représentent un segment à forte intensité capitalistique de la chaîne de valeur du verre plat. Les lignes de revêtement comportent des coûts fixes substantiels et des exigences techniques élevées, rendant un taux d'utilisation élevé indispensable. La nécessité de maintenir le débit rend difficile l'entrée sur le marché pour les transformateurs régionaux de plus petite taille sans volume contractuel sécurisé. Les fournisseurs établis peuvent répartir leur production entre plusieurs pays et niveaux de produits et intégrer la production de verre float, le revêtement, la transformation et le support aux spécifications clients. Cette structure favorise les acteurs intégrés et maintient des barrières à l'entrée sur le marché du verre offline revêtu pour applications dans le bâtiment.
Volatilité des Coûts de l'Argent, de l'Indium, de l'Étain et de l'Énergie
Les coûts de l'argent, de l'indium, de l'étain et de l'énergie présentent des risques permanents sur les marges pour les producteurs et les transformateurs. L'argent sert de couche réfléchissante infrarouge dans les revêtements Low-E, ce qui signifie que les fluctuations de prix affectent directement les coûts des intrants de revêtement. L'indium, utilisé dans certaines couches d'oxyde diélectrique, ajoute une exposition aux chaînes d'approvisionnement contraintes. Les lignes MSVD nécessitent un fonctionnement continu dans une chambre à vide à des charges électriques élevées, faisant des variations de tarifs d'utilité un facteur significatif dans les coûts de traitement unitaires, en particulier pour les transformateurs non intégrés. L'oxydation avant trempe des couches d'argent raccourcit les fenêtres de manutention et ajoute des exigences logistiques, ce qui peut désavantager les fabricants disposant de chaînes de livraison plus longues.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit : Les Revêtements Low-E Ancrent la Spécification Commerciale à l'Échelle Mondiale
Le verre revêtu Low-E représentait 68,21 % de la part de marché du verre offline revêtu pour applications dans le bâtiment en 2026. Cela reflète son utilisation généralisée dans les unités de vitrage isolant pour les façades commerciales et les fenêtres résidentielles dans toutes les zones climatiques. Le Code International de Conservation de l'Énergie (IECC) 2024 et les voies de conformité ASHRAE renforcent l'argumentaire en faveur des produits Low-E à revêtement souple dans de nombreuses applications à double vitrage aux États-Unis, car ces règles favorisent les produits capables de satisfaire aux performances thermiques prescrites dans une configuration standard d'unité de vitrage isolant. La documentation de performance du Conseil National de Notation de la Fenestration (NFRC) soutient également la traçabilité pour les permis conformes aux codes, ce qui peut favoriser les fournisseurs établis disposant de données d'essai certifiées et d'une qualité de revêtement fiable.
Le verre revêtu à contrôle solaire affiche la croissance projetée la plus élevée au sein de ce segment, à un CAGR de 8,34 % durant 2027-2032. Le marché du verre offline revêtu pour cette application est en expansion, avec la réduction du gain de chaleur solaire comme principale exigence de conception. Les utilisations typiques comprennent les façades de gratte-ciels en climat chaud, les terminaux d'aéroports et les auvents commerciaux. Des recherches menées par Asahi India Glass ont montré que les revêtements à contrôle solaire déposés par pulvérisation cathodique magnétron à grande surface peuvent assurer une réduction de la chaleur solaire et une neutralité chromatique pour les applications de façades[2]. La demande est particulièrement pertinente dans les marchés de l'ASEAN et du Golfe, où les charges de climatisation sont importantes et l'accès à la lumière du jour reste primordial. Le segment bénéficie également des limites de gain de chaleur solaire, qui rendent le vitrage réfléchissant et teinté moins attractif pour certains projets.

Par Type de Revêtement Low-E : L'Argent Triple Réécrit l'Économie du Verre Haut de Gamme
L'argent double détenait 32,35 % du segment par type de revêtement Low-E en 2026. Il reste la base volumique de la production MSVD car il offre de meilleures valeurs U et un meilleur contrôle solaire que l'argent simple à une prime de coût plus gérable, en faisant un choix courant dans les projets commerciaux de milieu de gamme et les programmes de remplacement de double vitrage résidentiel. L'argent simple continue de servir le logement sensible aux coûts et les climats tempérés où les réglementations locales ont des exigences thermiques moins contraignantes. Son rôle est plus limité dans les projets où les normes exigent de très faibles valeurs U et coefficients de gain de chaleur solaire. Le marché du verre offline revêtu pour applications dans le bâtiment se déplace donc progressivement vers des produits avec des empilements d'argent plus avancés.
L'argent triple est le type de revêtement à la croissance la plus rapide, avec un CAGR de 8,77 % de 2027 à 2032. Le marché du verre offline revêtu pour l'argent triple est en croissance, les projets haut de gamme recherchant simultanément de faibles valeurs U, un faible gain de chaleur solaire et une transmission élevée de lumière visible. CSG Glass identifie des produits à argent triple avec une transmittance infrarouge inférieure à 0,06 gIR. Cette configuration répond aux spécifications des bâtiments à énergie nette zéro et des murs-rideaux haute performance, où une perte de lumière du jour substantielle est inacceptable. Elle soutient également une meilleure réalisation des prix que les revêtements moins performants lorsque les acheteurs privilégient des résultats d'enveloppe vérifiés. Les changements réglementaires continuent de réduire les conditions dans lesquelles l'argent simple seul peut satisfaire aux exigences des bâtiments.
Analyse Géographique
L'Asie-Pacifique détenait 45,78 % de la part de marché du verre offline revêtu pour applications dans le bâtiment en 2026 et devrait croître à un CAGR de 8,62 % durant 2027-2032. Le renforcement des normes de construction verte en Chine relève les exigences de performance des matériaux et de la fenestration, soutenant des spécifications de verre revêtu de meilleure qualité. L'Inde est un centre de demande important, le Code de Conservation de l'Énergie dans les Bâtiments étant étendu aux développements commerciaux et à usage mixte de plus petite taille. La croissance du logement haut de gamme et de l'immobilier commercial élargit également l'utilisation du vitrage Low-E. Le Japon contribue par l'activité de rénovation et sa voie de certification Bâtiment à Énergie Zéro (ZEB) Ready, la rénovation Xenobe servant d'exemple de mise à niveau certifiée d'un bâtiment commercial plus ancien.
L'Amérique du Nord et l'Europe disposent d'environnements réglementaires matures pour le marché du verre offline revêtu pour applications dans le bâtiment. Le cycle d'adoption du Code International de Conservation de l'Énergie (IECC) 2024 a renforcé la demande de produits à revêtement souple dans la construction et les travaux de remplacement aux États-Unis. Les normes californiennes 2025 renforcent les exigences thermiques prescriptives pour les permis déposés à partir du 1er janvier 2026. En Europe, la Directive sur la Performance Énergétique des Bâtiments (DPEB) cible les bâtiments non résidentiels peu performants et les mesures de rénovation. La forte proportion de parc immobilier inefficace dans l'UE soutient la demande de mises à niveau des façades et des fenêtres. Les marchés nordiques maintiennent un niveau de performance élevé, où les produits à argent double et argent triple répondent aux spécifications établies pour les climats froids.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent des zones de demande plus petites mais en croissance. Le Brésil soutient la demande par des projets commerciaux utilisant des spécifications de construction verte. Les marchés du Golfe nécessitent des produits à contrôle solaire en raison des besoins élevés en climatisation et de l'utilisation généralisée du vitrage de façade. La disponibilité de l'approvisionnement et les délais de livraison restent des facteurs d'achat importants dans ces régions. Les producteurs capables de fournir des lites revêtus fiables peuvent améliorer leur position auprès des fabricants disposant d'options d'approvisionnement local limitées. Le marché du verre offline revêtu pour applications dans le bâtiment a donc une opportunité de se développer sur des marchés où les spécifications de projet progressent plus vite que la capacité de revêtement locale.
Paysage Concurrentiel
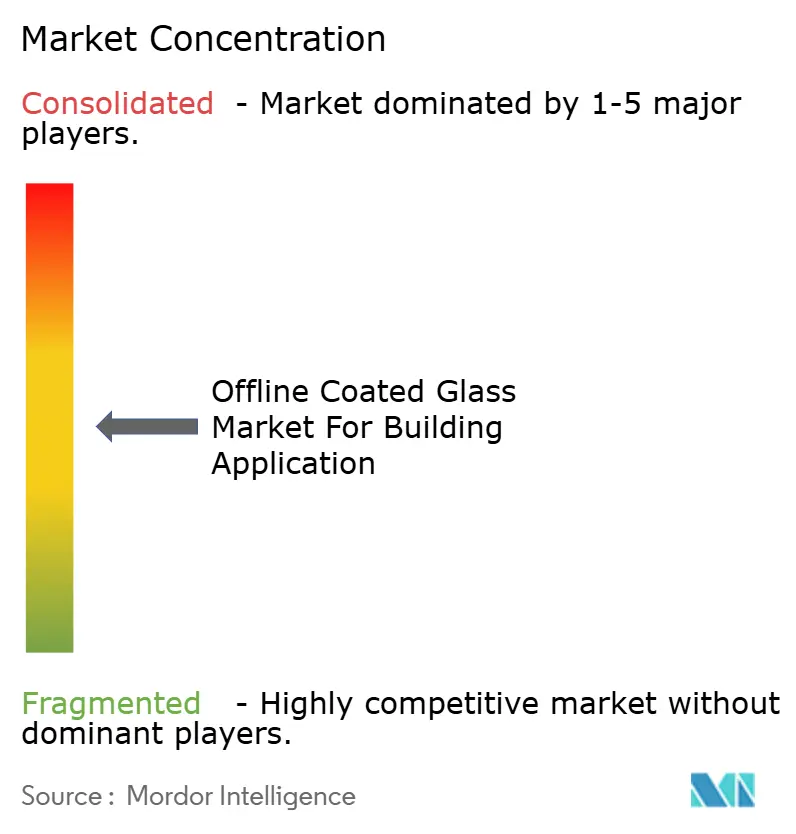
Le marché du verre offline revêtu pour applications dans le bâtiment est modérément fragmenté. AGC Inc., Saint-Gobain et Guardian Industries opèrent à l'échelle mondiale grâce à une fabrication intégrée de verre float et de verre revêtu, avec des relations établies avec les principaux entrepreneurs de façades et les canaux de spécification. Xinyi Glass, CSG Holding, Şişecam et Jinjing Group sont en concurrence à l'échelle régionale, avec des coûts de fabrication plus bas et une capacité croissante de revêtement multicouche. Ces fournisseurs ont des forces géographiques différentes mais partagent une expertise technique dans les empilements de revêtement et le contrôle qualité. La concentration du marché est abordée après la liste des citations, car aucun chiffre combiné de part des acteurs n'est disponible.
La concurrence va au-delà de la simple capacité de production. Les équipements MSVD grand format servent les projets architecturaux nécessitant des panneaux de murs-rideaux ininterrompus et de grandes façades de gratte-ciels. Les substrats plus grands réduisent les interruptions visibles dues aux meneaux et créent des opportunités dans la conception de bâtiments haut de gamme. La conception des empilements optiques est également un facteur concurrentiel, car les architectes exigent simultanément une couleur neutre, un gain solaire contrôlé et une lumière du jour adéquate. La recherche sur les revêtements à contrôle solaire sélectif reflète l'importance de la conception du revêtement par rapport au seul volume de production. Ces facteurs rendent la capacité technique pertinente pour la concurrence sur le marché du verre offline revêtu pour applications dans le bâtiment.
Les producteurs intégrés sont positionnés pour gérer l'exposition aux matières premières et les exigences de manutention. Leur échelle soutient l'approvisionnement, le revêtement, la transformation et la livraison régionale au sein d'un seul réseau opérationnel. Les transformateurs de plus petite taille subissent une pression accrue lorsque les coûts de l'argent ou de l'énergie augmentent, ou lorsque le verre revêtu nécessite une manutention rapide avant la trempe. La nécessité de maintenir la qualité du revêtement durant le transport renforce la valeur d'un approvisionnement local fiable. Des opportunités de croissance subsistent en Amérique du Sud et en Afrique subsaharienne, où l'approvisionnement en MSVD est limité. L'équilibre concurrentiel dépendra probablement des performances à la livraison, de la fiabilité de l'approvisionnement et de la capacité à satisfaire aux spécifications de produits basées sur les codes.
Leaders du Marché du Verre Offline Revêtu pour Application dans le Bâtiment
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd.
-
Vitro, S.A.B. de C.V.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements Récents du Secteur
- Août 2026 : AGC Glass Europe a annoncé un investissement pour moderniser son revêteur magnétron à Lodelinsart, en Belgique. La modernisation, opérationnelle au troisième trimestre 2026, étend la gamme de verre revêtu de l'usine à de nouvelles architectures haute performance et améliore la flexibilité de fabrication pour les produits revêtus multicouches complexes. AGC décrit Lodelinsart comme une source reconnue de revêtements à faible émissivité à base d'argent et de revêtements à contrôle solaire.
- Juin 2026 : Juin 2026 – Şişecam a mis en service sa ligne de verre revêtu de 7 millions de mètres carrés par an à Tarsus, Mersin, portant sa capacité mondiale de verre revêtu à 48,1 millions de mètres carrés sur 7 lignes de production, avec un accent sur la demande de verre architectural européen.
Périmètre du Rapport sur le Marché du Verre Offline Revêtu pour Application dans le Bâtiment
Le verre offline revêtu est un type de verre architectural dans lequel des films métalliques et d'oxydes métalliques sont appliqués sur la surface du verre après que le processus de fabrication du verre float est terminé, généralement par une méthode de pulvérisation cathodique magnétron sous vide (PVD).
Le marché du verre offline revêtu pour applications dans le bâtiment est segmenté par type de produit, type de revêtement Low-E et géographie. Par type de produit, le marché est segmenté en verre revêtu à contrôle solaire et verre revêtu Low-E. Par type de revêtement Low-E, le marché est segmenté en argent simple, argent double et argent triple. Le rapport couvre également la taille du marché et les prévisions pour le verre offline revêtu pour applications dans le bâtiment dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de volume (mètres carrés).
| Verre Revêtu à Contrôle Solaire |
| Verre Revêtu Low-E |
| Argent Simple |
| Argent Double |
| Argent Triple |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays Nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Produit | Verre Revêtu à Contrôle Solaire | |
| Verre Revêtu Low-E | ||
| Par Type de Revêtement Low-E | Argent Simple | |
| Argent Double | ||
| Argent Triple | ||
| Par Géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays Nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille actuelle du marché du verre offline revêtu pour application dans le bâtiment ?
Le marché du verre offline revêtu pour applications dans le bâtiment a été estimé à 0,65 milliard de mètres carrés en 2026 et devrait croître de 0,70 milliard de mètres carrés en 2027 à 1,01 milliard de mètres carrés d'ici 2032, à un CAGR de 7,73 % durant la période de prévision (2027-2032).
Quel type de produit domine ce secteur ?
Le verre revêtu Low-E est en tête avec une part de 68,21 % en 2026 car il est largement utilisé dans les unités de vitrage isolant.
Quel type de revêtement connaît la croissance la plus rapide ?
L'argent triple devrait croître à un CAGR de 8,77 % jusqu'en 2032, les projets recherchant simultanément de faibles valeurs U et un faible gain de chaleur solaire.
Quelle région présente les meilleures perspectives de demande ?
L'Asie-Pacifique détient une part de 45,78 % en 2026 et devrait atteindre un CAGR de 8,62 % jusqu'en 2032.