
Größe und Marktanteil des Marktes für Offline-Beschichtetes Glas für Gebäudeanwendungen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktvolumen (2027) | 0.7 Milliarden Quadratmeter |
| Marktvolumen (2032) | 1.01 Milliarden Quadratmeter |
| Wachstumsrate (2027 - 2032) | 7.73 % |
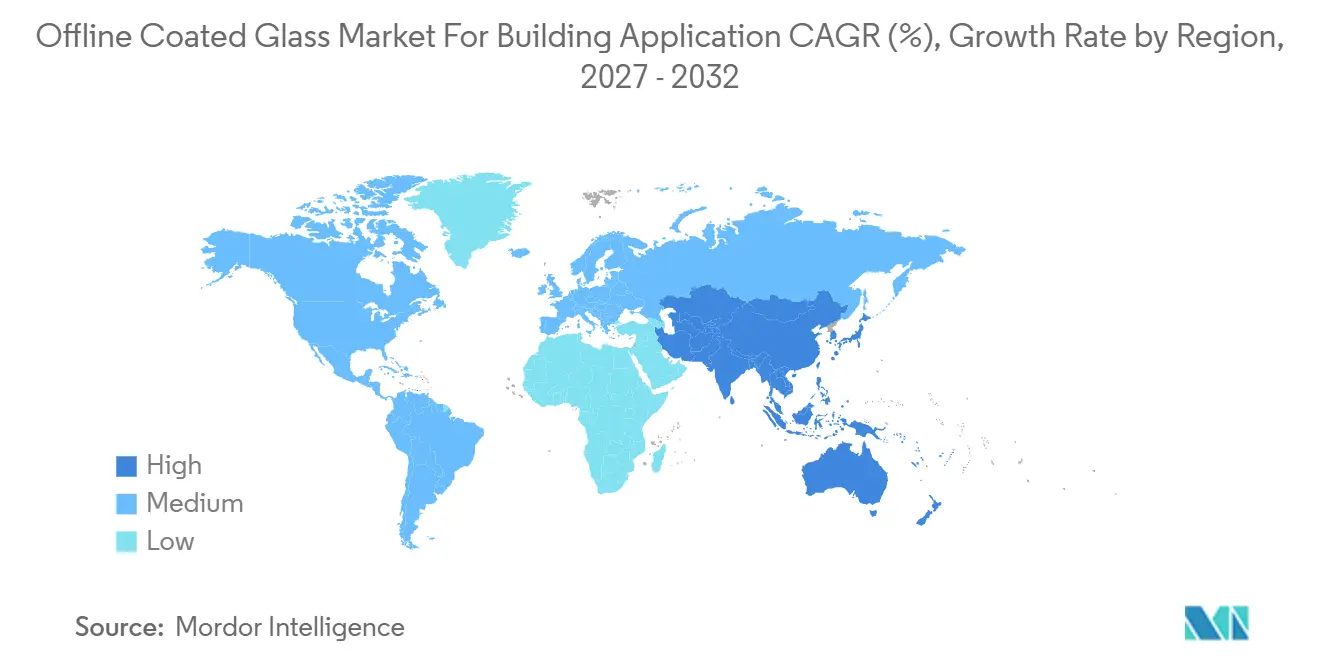
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
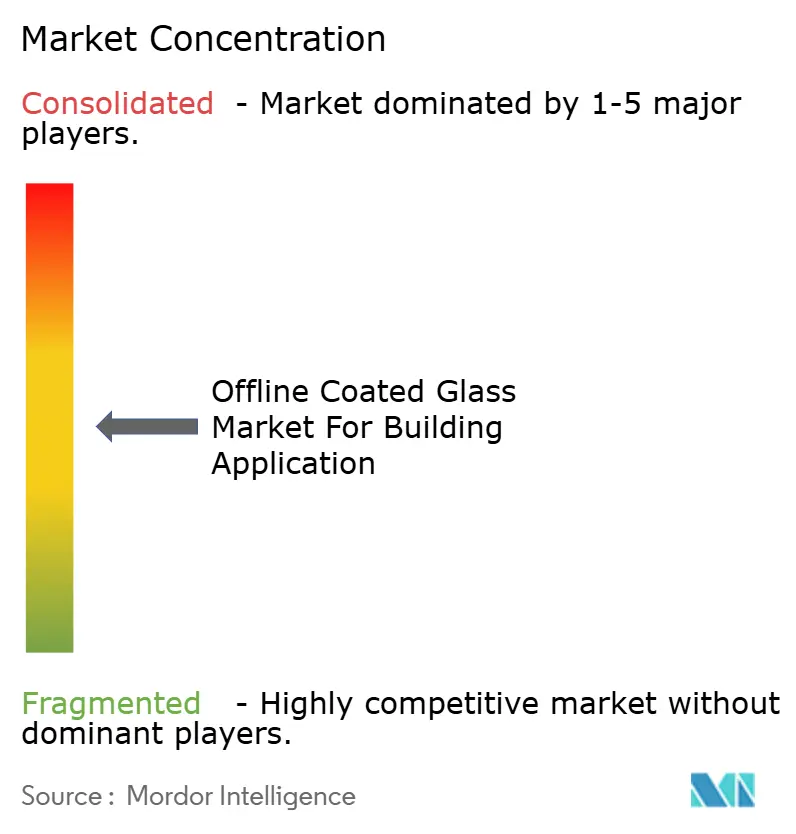
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Offline-Beschichtetes Glas für Gebäudeanwendungen von Mordor Intelligence
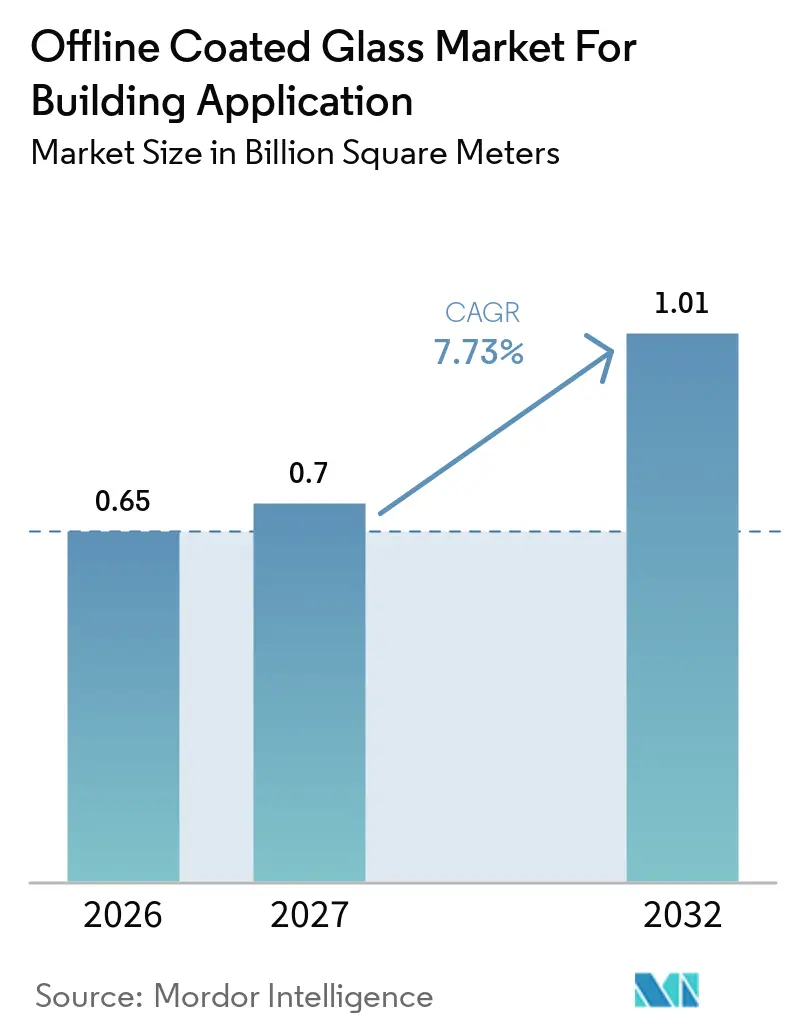
Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen wurde im Jahr 2026 auf 0,65 Milliarden Quadratmeter geschätzt und soll von 0,70 Milliarden Quadratmetern im Jahr 2027 auf 1,01 Milliarden Quadratmeter bis 2032 wachsen, bei einer CAGR von 7,73 % während des Prognosezeitraums (2027–2032). Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen wird durch die Magnetron-Sputtering-Vakuumabscheidung (MSVD) unterstützt, die präzise Mehrschicht-Silberstapel auf kaltes Floatglas unter Hochvakuum aufbringt. Dieses Verfahren liefert Emissivitäts- und Solarwärmegewinnungsleistungen, die pyrolytische Beschichtungen bei vergleichbaren Schichtdicken nicht erreichen können. Energievorschriften in Nordamerika, Europa und Asien-Pazifik legen U-Wert- und Solarwärmegewinnungsziele fest, die die Nachfrage nach diesem Produkt stützen. Infolgedessen hat sich Offline-Beschichtetes Glas für Gebäudeanwendungen von einer Premium-Spezifikation zu einem compliance-getriebenen Kauf bei vielen Projekten entwickelt. Renovierungsaktivitäten, strengere Baustandards und der breitere Einsatz von Hochleistungsverglasung in kommerziellen Fassaden stützen die Nachfrage zusätzlich.
Wesentliche Erkenntnisse des Berichts
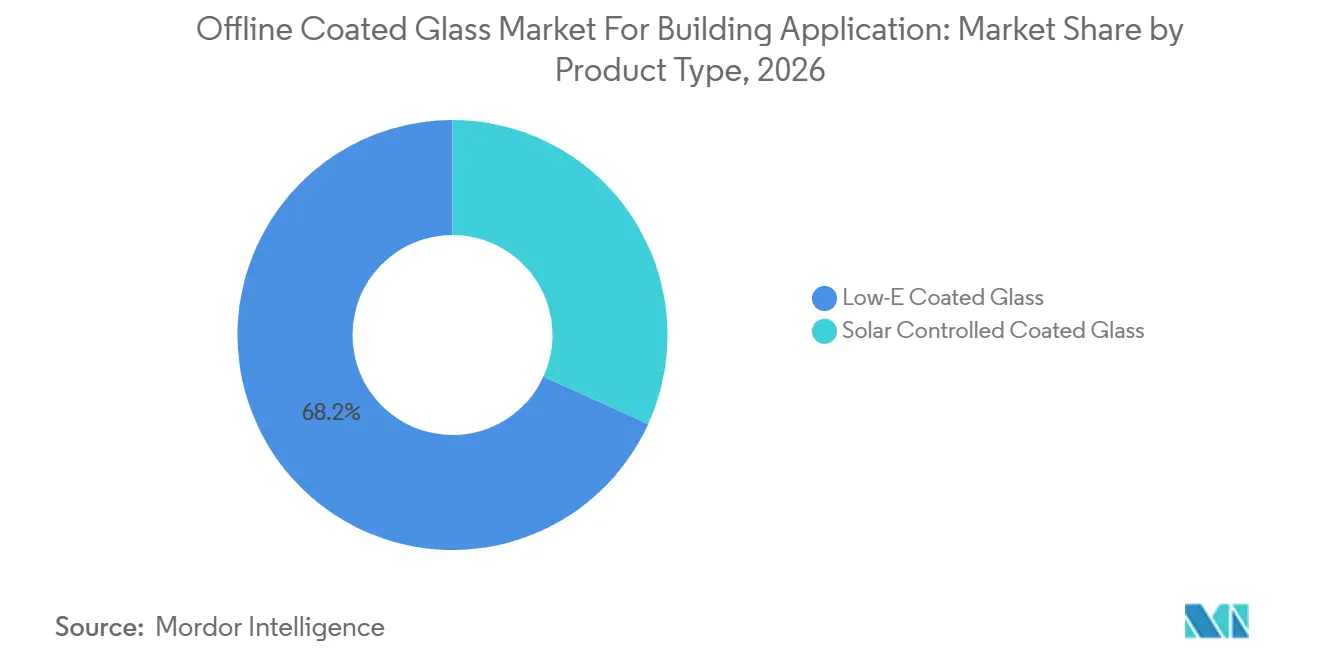
- Nach Produkttyp hielt Low-E-Beschichtetes Glas im Jahr 2026 einen Marktanteil von 68,21 %, während Sonnenschutzbeschichtetes Glas bis 2032 voraussichtlich mit einer CAGR von 8,34 % wachsen wird.
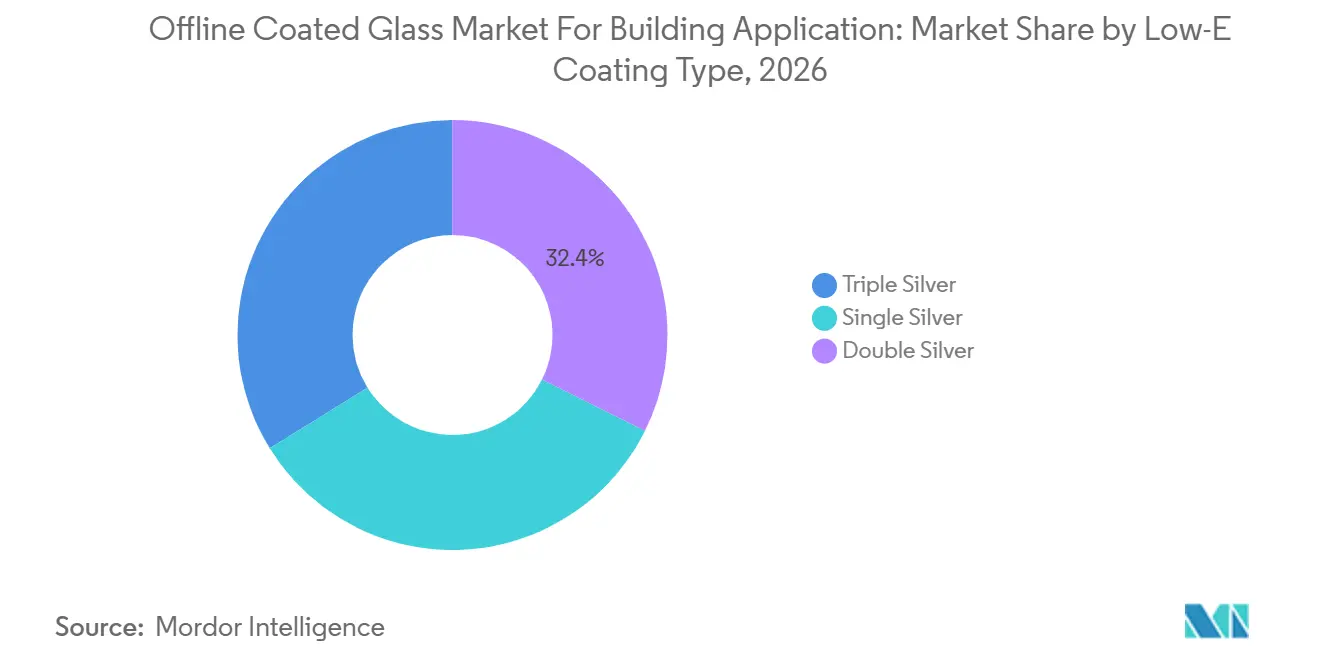
- Nach Low-E-Beschichtungstyp hielt Doppelsilber im Jahr 2026 einen Marktanteil von 32,35 %, während Dreifachsilber bis 2032 voraussichtlich mit einer CAGR von 8,77 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 45,78 % und soll bis 2032 mit einer CAGR von 8,62 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Erkenntnisse und Trends im Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der Energievorschriften für Gebäudehüllen | +2.0% | Global, am stärksten in Nordamerika, Europa und China | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach gewerblicher Sanierung und Netto-Null-Renovierung | +1.5% | EU-Kernländer, mit Auswirkungen in Nordamerika und ausgewählten Ländern des Asien-Pazifik-Raums | Mittelfristig (2–4 Jahre) |
| Wachstum von Doppelsilber- und Dreifachsilber-Hochleistungsverglasung | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Ausbau energieeffizienter Bauweise in Asien-Pazifik | +1.8% | Asien-Pazifik, insbesondere China, Indien und ASEAN, mit Auswirkungen im Nahen Osten und Afrika | Kurzfristig (≤ 2 Jahre) und mittelfristig (2–4 Jahre) |
| Großformat-Magnetron-Sputtering-Vakuumabscheidung (MSVD) und Optimierung optischer Schichtstapel | +0.8% | Global, angeführt vom gewerblichen Hochhausbau | Mittelfristig (2–4 Jahre) und langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der Energievorschriften für Gebäudehüllen
Die regulatorische Angleichung in den wichtigsten Baumärkten ist ein zentraler Treiber der Nachfrage nach Offline-Beschichtetem Glas für Gebäudeanwendungen. Der Internationale Energieeinsparcode 2024 verschärfte die vorgeschriebenen U-Wert-Anforderungen für Fenster auf 0,30 W/m²K für Klimazonen 5–8, einen Schwellenwert, den Hartbeschichtungs-Isolierglaseinheiten ohne zusätzliche Maßnahmen kaum erfüllen können. Kaliforniens Energieeffizienzstandards für Gebäude 2025, die ab dem 1. Januar 2026 gelten, setzen U-Werte von bis zu 0,30 in Küstengebieten und ein universelles Maximum von 0,40 fest. Die überarbeitete Richtlinie zur Gesamtenergieeffizienz von Gebäuden verpflichtet die EU-Länder, ihre Bestimmungen bis Mai 2026 umzusetzen, und fordert die Renovierung der 16 % am schlechtesten abschneidenden Nichtwohngebäude bis 2030. Die Leitlinien der Europäischen Kommission empfehlen den Ersatz veralteter Verglasung durch Hochleistungsalternativen zur Verbesserung von U-Werten und g-Werten. Diese Anforderungen erhöhen die Bedeutung der Beschichtungsleistung in Projektspezifikationen und verringern den Spielraum für nicht verifizierte Alternativen.
Nachfrage nach gewerblicher Sanierung und Netto-Null-Renovierung
Ältere Gewerbegebäude schaffen eine Renovierungspipeline, die den Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen über einen einzelnen Neubau-Zyklus hinaus stützt. Daten der Europäischen Kommission zeigen, dass 85 % der EU-Gebäude vor dem Jahr 2000 errichtet wurden und 75 % eine schlechte Energieeffizienz aufweisen. Dieser Gebäudebestand hat einen erheblichen Bedarf an Hüllenverbesserungen, einschließlich Fenster- und Fassadenaustausch. Das Xenobe-Projekt in Japan, das im März 2025 abgeschlossen wurde, erhielt die Zertifizierung als Zero Energy Building (ZEB) Ready für ein 57 Jahre altes Gewerbegebäude[1]. Das Projekt prognostizierte eine jährliche CO₂-Reduktion von 58 % bzw. 137 Tonnen durch Gebäudehüllenmaßnahmen, einschließlich Verglasungsverbesserungen. Sanierungsprojekte bieten eine stabilere Auftragsquelle als der Neubau von Wohngebäuden, da Gebäudeeigentümer auch in schwächeren Bauphasen Betriebseffizienz und Anforderungen an den Vermögenswert berücksichtigen müssen.
Wachstum von Doppelsilber- und Dreifachsilber-Hochleistungsverglasung
Der Wechsel von Einfachsilber- zu Mehrschichtsilber-Architekturen verändert den Produktmix im Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen. Dreifachsilber-Beschichtungen kombinieren geringe Infrarotdurchlässigkeit mit nutzbarer Sichtlichttransmission und eignen sich damit für anspruchsvolle Fassadendesigns. CSG Glass berichtet von einer Infrarotdurchlässigkeit unter 0,06 gIR für seine Dreifachsilber-Niedrigemissions- (Low-E-)Produkte. Diese Leistung hilft Gebäuden, die Wärmeaufnahme zu kontrollieren, ohne auf stark reflektierendes getöntes Glas angewiesen zu sein. Hochleistungsbeschichtungen eignen sich auch für Projekte, die gleichzeitig niedrige U-Werte und geringe Solarwärmegewinnung erfordern. Der daraus resultierende Produktaufschlag kann die Exposition gegenüber Silberkosten teilweise ausgleichen und Hersteller dazu veranlassen, die Beschichtungskapazität auf Doppelsilber- und Dreifachsilber-Produkte zu verlagern.
Ausbau energieeffizienter Bauweise in Asien-Pazifik
Bauvorschriften im Asien-Pazifik-Raum definieren Materialleistungen zunehmend mit größerer Präzision. Chinas aktualisierter Bewertungsstandard für grüne Baumaterialien für Fenster und Türen trat am 1. Februar 2026 in Kraft und führte strengere Leistungsparameter für Fenster in zertifizierten Grüngebäuden ein. Indiens Energieeinsparcode für Gebäude wird von kleineren gewerblichen und gemischt genutzten Entwicklungen übernommen, was den adressierbaren Markt für effiziente Verglasung erweitert. Forschungen von Asahi India Glass untersuchten großflächiges Magnetron-Sputtering für wärmereflektierende Sonnenschutzbeschichtungen, die auf architektonischem Fassadenglas eingesetzt werden. Die Arbeit bewertete Beschichtungen anhand der Normen ISO 9050, National Fenestration Rating Council (NFRC) und EN 410, was auf einen regionalen Fokus auf verifizierte optische Leistung hinweist. Diese Bedingungen stützen den Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen in China, Indien und ASEAN, da Bauherren größeren Wert auf Sonnenschutz und Energieeffizienz legen.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität von Vakuumbeschichtungslinien | -1.5% | Global, am restriktivsten für Marktteilnehmer in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Volatilität bei Silber-, Indium-, Zinn- und Energiekosten | -1.0% | Global, am stärksten ausgeprägt, wo das lokale Silber- und Indiumangebot begrenzt ist | Kurzfristig (≤ 2 Jahre) |
| Oxidation vor dem Tempern und Handhabungsempfindlichkeit | -0.5% | Global, am stärksten ausgeprägt, wo Logistikketten lang sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität von Vakuumbeschichtungslinien
Magnetron-Sputtering-Vakuumabscheidungs- (MSVD-)Anlagen stellen ein kapitalintensives Segment der Flachglas-Wertschöpfungskette dar. Beschichtungslinien verursachen erhebliche Fixkosten und stellen hohe technische Anforderungen, was eine hohe Auslastung unerlässlich macht. Die Notwendigkeit, den Durchsatz aufrechtzuerhalten, erschwert es kleineren regionalen Verarbeitern, ohne gesichertes Vertragsvolumen in den Markt einzutreten. Etablierte Anbieter können ihre Produktion auf mehrere Länder und Produktsegmente verteilen und Floatglas-Produktion, Beschichtung, Verarbeitung sowie Kundensupport integrieren. Diese Struktur begünstigt integrierte Marktteilnehmer und erhält Markteintrittsbarrieren im Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen aufrecht.
Volatilität bei Silber-, Indium-, Zinn- und Energiekosten
Silber-, Indium-, Zinn- und Energiekosten stellen für Hersteller und Verarbeiter anhaltende Margenrisiken dar. Silber dient als infrarotreflektierende Schicht in Low-E-Beschichtungen, sodass Preisschwankungen die Beschichtungseingabekosten direkt beeinflussen. Indium, das in bestimmten dielektrischen Oxidschichten verwendet wird, erhöht die Exposition gegenüber eingeschränkten Lieferketten. MSVD-Linien erfordern einen dauerhaften Betrieb in einer Vakuumkammer bei hohen elektrischen Lasten, was Änderungen der Energiepreise zu einem wesentlichen Faktor bei den Stückverarbeitungskosten macht, insbesondere für nicht integrierte Verarbeiter. Die Oxidation von Silberschichten vor dem Tempern verkürzt die Handhabungsfenster und erhöht die Logistikanforderungen, was Hersteller mit längeren Lieferketten benachteiligen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Low-E-Beschichtungen als globaler Anker für gewerbliche Spezifikationen
Low-E-Beschichtetes Glas machte im Jahr 2026 68,21 % des Marktanteils für Offline-Beschichtetes Glas für Gebäudeanwendungen aus. Dies spiegelt seinen breiten Einsatz in Isolierglaseinheiten für gewerbliche Fassaden und Wohnfenster in verschiedenen Klimazonen wider. Der Internationale Energieeinsparcode (IECC) 2024 und die ASHRAE-Konformitätspfade stärken die Argumentation für Weichbeschichtungs-Low-E-Produkte in vielen US-amerikanischen Doppelscheiben-Anwendungen, da diese Vorschriften Produkte bevorzugen, die die vorgeschriebene Wärmeleistung innerhalb einer Standard-Isolierglaskonfiguration erfüllen können. Die Leistungsdokumentation des National Fenestration Rating Council (NFRC) unterstützt auch die Rückverfolgbarkeit für normkonforme Genehmigungen, was etablierte Anbieter mit zertifizierten Testdaten und zuverlässiger Beschichtungsqualität begünstigen kann.
Sonnenschutzbeschichtetes Glas weist das höchste prognostizierte Wachstum innerhalb dieses Segments auf, mit einer CAGR von 8,34 % im Zeitraum 2027–2032. Der Markt für Offline-Beschichtetes Glas für diese Anwendung wächst, wobei die Reduzierung des Solarwärmegewinns die primäre Designanforderung darstellt. Typische Anwendungen umfassen Hochhausfassaden in heißen Klimazonen, Flughafenterminals und gewerbliche Überdachungen. Forschungen von Asahi India Glass ergaben, dass großflächige magnetron-gesputterte Sonnenschutzbeschichtungen Solarwärmereduzierung und Farbneutralität für Fassadenanwendungen bieten können[2]. Die Nachfrage ist besonders relevant in ASEAN- und Golfmärkten, wo Kühllasten erheblich sind und der Tageslichteinfall wichtig bleibt. Das Segment profitiert auch von Grenzen für den Solarwärmegewinn, die reflektierendes und getöntes Glas für einige Projekte weniger attraktiv machen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Low-E-Beschichtungstyp: Dreifachsilber schreibt die Premiumglas-Ökonomie neu
Doppelsilber hielt im Jahr 2026 einen Anteil von 32,35 % am Low-E-Beschichtungstyp-Segment. Es bleibt die Volumenbasis der MSVD-Produktion, da es bessere U-Werte und Sonnenschutz als Einfachsilber bei einem überschaubareren Kostenaufschlag bietet, was es zu einer gängigen Wahl in mittleren gewerblichen Projekten und Wohngebäude-Doppelscheiben-Austauschprogrammen macht. Einfachsilber bedient weiterhin kostensensible Wohngebäude und gemäßigte Klimazonen, in denen lokale Vorschriften weniger anspruchsvolle Wärmeanforderungen stellen. Seine Rolle ist in Projekten begrenzter, bei denen Standards sehr niedrige U-Werte und Solarwärmegewinnungskoeffizienten erfordern. Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen verlagert sich daher schrittweise hin zu Produkten mit fortschrittlicheren Silberstapeln.
Dreifachsilber ist der am schnellsten wachsende Beschichtungstyp mit einer CAGR von 8,77 % von 2027 bis 2032. Der Markt für Offline-Beschichtetes Glas für Dreifachsilber wächst, da Premiumprojekte gleichzeitig niedrige U-Werte, geringen Solarwärmegewinn und hohe Sichtlichttransmission anstreben. CSG Glass identifiziert Dreifachsilber-Produkte mit einer Infrarotdurchlässigkeit unter 0,06 gIR. Diese Konfiguration erfüllt Netto-Null-Gebäudespezifikationen und Hochleistungs-Vorhangfassaden, bei denen erhebliche Tageslichteinbußen nicht akzeptabel sind. Sie unterstützt auch eine bessere Preisrealisierung als leistungsschwächere Beschichtungen, wenn Käufer verifizierten Hüllenergebnissen Priorität einräumen. Regulatorische Änderungen schränken weiterhin die Bedingungen ein, unter denen Einfachsilber allein die Gebäudeanforderungen erfüllen kann.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 45,78 % am Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen und soll im Zeitraum 2027–2032 mit einer CAGR von 8,62 % wachsen. Chinas verschärfte Grüngebäude-Standards erhöhen die Material- und Fensterleistungsanforderungen und unterstützen hochwertigere Beschichtungsglassspezifikationen. Indien ist ein wichtiges Nachfragezentrum, da der Energieeinsparcode für Gebäude auf kleinere gewerbliche und gemischt genutzte Entwicklungen ausgeweitet wird. Das Wachstum im Premiumwohnungsbau und in der gewerblichen Immobilienbranche erweitert auch den Einsatz von Low-E-Verglasung. Japan trägt durch Sanierungsaktivitäten und seinen Zero Energy Building (ZEB) Ready-Pfad bei, wobei die Xenobe-Renovierung als Beispiel für eine zertifizierte Aufwertung eines älteren Gewerbegebäudes dient.
Nordamerika und Europa verfügen über ausgereifte regulatorische Umgebungen für den Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen. Der Einführungszyklus des Internationalen Energieeinsparcode (IECC) 2024 hat die Nachfrage nach Weichbeschichtungsprodukten im US-amerikanischen Bau- und Austauschbereich gestärkt. Kaliforniens Standards 2025 verschärfen die vorgeschriebenen Wärmeanforderungen für Genehmigungen, die ab dem 1. Januar 2026 eingereicht werden. In Europa zielt die Richtlinie zur Gesamtenergieeffizienz von Gebäuden (EPBD) auf leistungsschwache Nichtwohngebäude und Renovierungsmaßnahmen ab. Der hohe Anteil ineffizienter EU-Gebäude stützt die Nachfrage nach Fassaden- und Fensteraustausch. Nordische Märkte halten einen Hochleistungsstandard aufrecht, bei dem Doppelsilber- und Dreifachsilber-Produkte etablierte Kaltklima-Spezifikationen erfüllen.
Südamerika, der Nahe Osten und Afrika stellen kleinere, aber wachsende Nachfragebereiche dar. Brasilien stützt die Nachfrage durch gewerbliche Projekte, die Grüngebäude-Spezifikationen verwenden. Golfmärkte benötigen Sonnenschutzprodukte aufgrund hoher Kühlanforderungen und des weit verbreiteten Einsatzes von Fassadenverglasung. Lieferverfügbarkeit und Lieferzeit bleiben wichtige Einkaufsfaktoren in diesen Regionen. Hersteller, die zuverlässige beschichtete Glasscheiben liefern können, können ihre Position bei Verarbeitern verbessern, die über begrenzte lokale Bezugsquellen verfügen. Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen hat daher die Möglichkeit, in Märkten zu wachsen, in denen Projektspezifikationen schneller voranschreiten als die lokale Beschichtungskapazität.
Wettbewerbslandschaft
Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen ist mäßig fragmentiert. AGC Inc., Saint-Gobain und Guardian Industries sind weltweit durch integrierte Floatglas- und Beschichtungsglasherstellung tätig und verfügen über etablierte Beziehungen zu großen Fassadenunternehmen und Spezifikationskanälen. Xinyi Glass, CSG Holding, Şişecam und Jinjing Group konkurrieren auf regionaler Ebene mit niedrigeren Herstellungskosten und wachsender Mehrschichtbeschichtungskompetenz. Diese Anbieter haben unterschiedliche geografische Stärken, teilen jedoch technisches Fachwissen in Beschichtungsstapeln und Qualitätskontrolle. Die Marktkonzentration wird nach der Zitatliste erörtert, da keine kombinierte Marktteilnehmer-Anteilszahl verfügbar ist.
Der Wettbewerb geht über die grundlegende Produktionskapazität hinaus. Großformat-MSVD-Anlagen bedienen Architekturprojekte, die unterbrechungsfreie Vorhangfassadenplatten und große Hochhausfassaden erfordern. Größere Substrate reduzieren sichtbare Unterbrechungen durch Pfosten und schaffen Möglichkeiten im Premiumgebäudedesign. Das Design optischer Schichtstapel ist ebenfalls ein Wettbewerbsfaktor, da Architekten gleichzeitig neutrale Farbe, kontrollierten Solargewinn und ausreichend Tageslicht benötigen. Forschungen zu selektiven Sonnenschutzbeschichtungen spiegeln die Bedeutung des Beschichtungsdesigns gegenüber dem reinen Produktionsvolumen wider. Diese Faktoren machen technische Kompetenz für den Wettbewerb im Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen relevant.
Integrierte Hersteller sind gut positioniert, um Rohstoffexposition und Handhabungsanforderungen zu managen. Ihre Größe unterstützt Beschaffung, Beschichtung, Verarbeitung und regionale Lieferung innerhalb eines einzigen Betriebsnetzwerks. Kleinere Verarbeiter stehen unter größerem Druck, wenn Silber- oder Energiekosten steigen oder wenn beschichtetes Glas vor dem Tempern schnell gehandhabt werden muss. Die Notwendigkeit, die Beschichtungsqualität während des Transports aufrechtzuerhalten, verstärkt den Wert einer zuverlässigen lokalen Versorgung. Wachstumschancen bestehen in Südamerika und Subsahara-Afrika, wo MSVD-Bezugsquellen begrenzt sind. Das Wettbewerbsgleichgewicht wird wahrscheinlich von der gelieferten Leistung, der Versorgungszuverlässigkeit und der Fähigkeit abhängen, normbasierte Produktspezifikationen zu erfüllen.
Marktführer im Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen
-
Saint-Gobain
-
AGC Inc.
-
Guardian Industries
-
Nippon Sheet Glass Co., Ltd.
-
Vitro, S.A.B. de C.V.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- August 2026: AGC Glass Europe kündigte eine Investition zur Aufrüstung seines Magnetron-Beschichters in Lodelinsart, Belgien, an. Die Aufrüstung, die bis zum dritten Quartal 2026 in Betrieb genommen wird, erweitert das Beschichtungsglassortiment des Werks um neue Hochleistungsarchitekturen und verbessert die Fertigungsflexibilität für komplexe Mehrschichtbeschichtungsprodukte. AGC bezeichnet Lodelinsart als anerkannte Quelle für silberbasierte Niedrigemissions- und Sonnenschutzbeschichtungen.
- Juni 2026: Şişecam nahm seine Beschichtungsglasslinie mit einer Kapazität von 7 Millionen Quadratmetern pro Jahr in Tarsus, Mersin, in Betrieb und erhöhte damit seine globale Beschichtungsglaskapazität auf 48,1 Millionen Quadratmeter über 7 Produktionslinien, mit Fokus auf die europäische Architekturglasnachfrage.
Berichtsumfang zum Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen
Offline-Beschichtetes Glas ist eine Art Architekturglas, bei dem metallische und metalloxidische Schichten auf die Glasoberfläche aufgebracht werden, nachdem der Floatglas-Herstellungsprozess abgeschlossen ist, typischerweise mittels eines Vakuum-Magnetron-Sputtering- (PVD-)Verfahrens.
Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen ist nach Produkttyp, Low-E-Beschichtungstyp und Geografie segmentiert. Nach Produkttyp ist der Markt in Sonnenschutzbeschichtetes Glas und Low-E-Beschichtetes Glas unterteilt. Nach Low-E-Beschichtungstyp ist der Markt in Einfachsilber, Doppelsilber und Dreifachsilber unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Offline-Beschichtetes Glas für Gebäudeanwendungen in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Volumen (Quadratmeter) angegeben.
| Sonnenschutzbeschichtetes Glas |
| Low-E-Beschichtetes Glas |
| Einfachsilber |
| Doppelsilber |
| Dreifachsilber |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Sonnenschutzbeschichtetes Glas | |
| Low-E-Beschichtetes Glas | ||
| Nach Low-E-Beschichtungstyp | Einfachsilber | |
| Doppelsilber | ||
| Dreifachsilber | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der aktuelle Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen?
Der Markt für Offline-Beschichtetes Glas für Gebäudeanwendungen wurde im Jahr 2026 auf 0,65 Milliarden Quadratmeter geschätzt und soll von 0,70 Milliarden Quadratmetern im Jahr 2027 auf 1,01 Milliarden Quadratmeter bis 2032 wachsen, bei einer CAGR von 7,73 % während des Prognosezeitraums (2027–2032).
Welcher Produkttyp führt diesen Sektor an?
Low-E-Beschichtetes Glas führt mit einem Marktanteil von 68,21 % im Jahr 2026, da es weit verbreitet in Isolierglaseinheiten eingesetzt wird.
Welcher Beschichtungstyp wächst am schnellsten?
Dreifachsilber soll bis 2032 mit einer CAGR von 8,77 % wachsen, da Projekte gleichzeitig niedrige U-Werte und geringen Solarwärmegewinn anstreben.
Welche Region hat die stärksten Nachfrageaussichten?
Asien-Pazifik hält im Jahr 2026 einen Marktanteil von 45,78 % und soll bis 2032 mit einer CAGR von 8,62 % wachsen.