
Tamanho e Participação do Mercado de Suplementos Nutricionais
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 189.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 261.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.60 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | América do Norte |
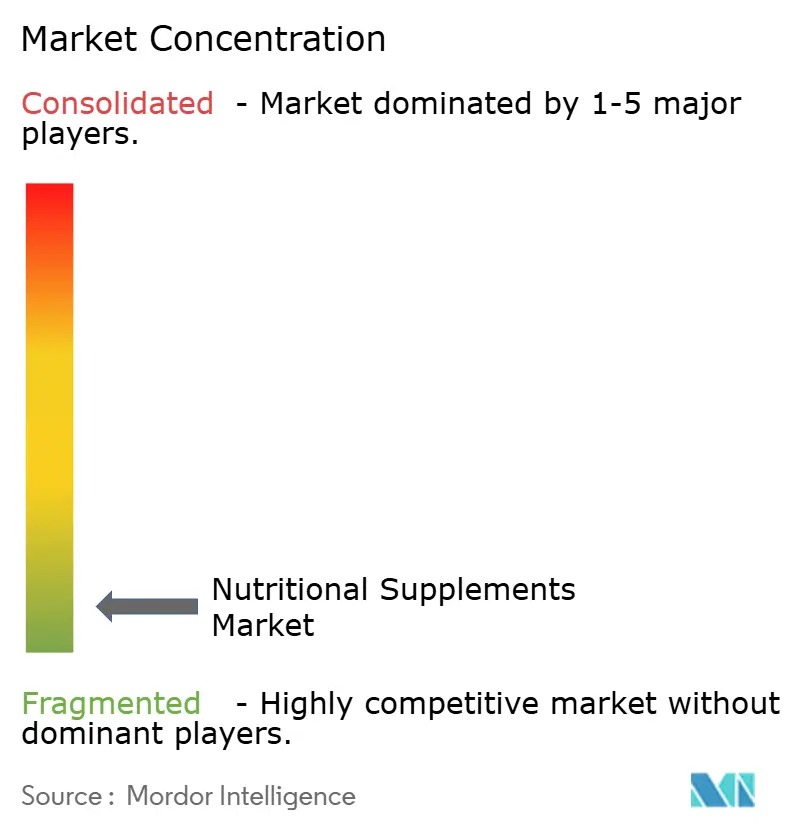
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Suplementos Nutricionais por Mordor Intelligence
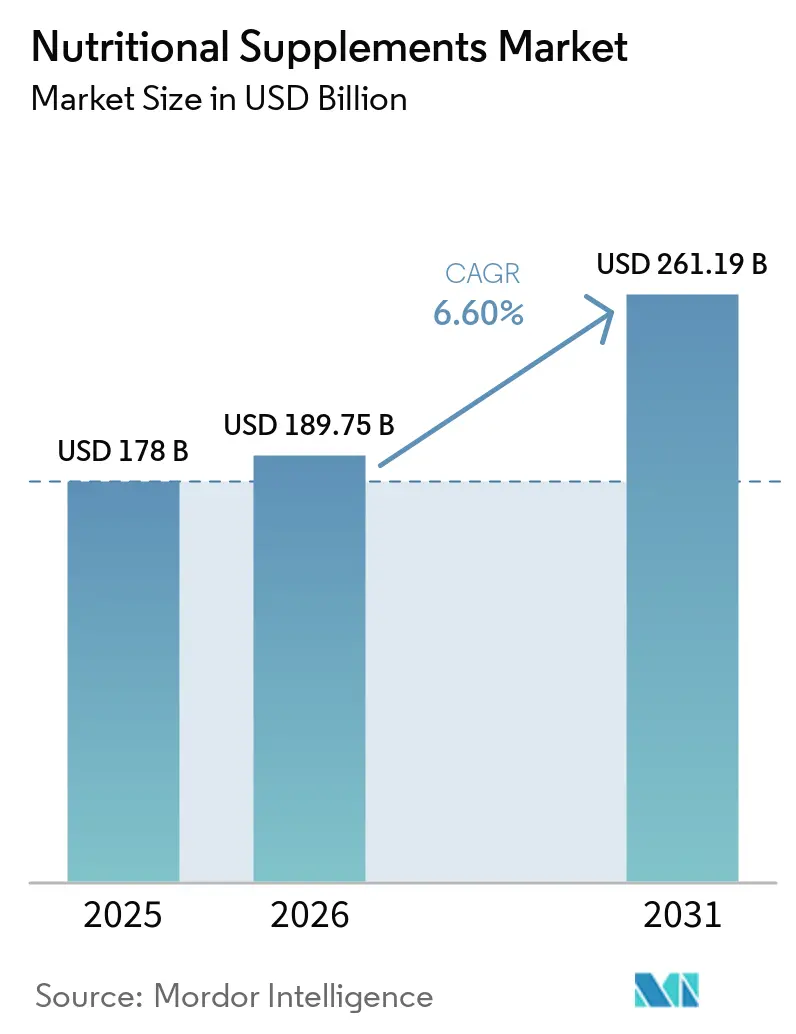
O mercado de suplementos nutricionais foi avaliado em 178,00 bilhões de USD em 2025 e estima-se que cresça de 189,75 bilhões de USD em 2026 para 261,19 bilhões de USD até 2031, a um CAGR de 6,60% durante o período de previsão 2026-2031. O uso por parte dos consumidores migrou de compras ocasionais relacionadas ao condicionamento físico para a gestão rotineira da saúde. Os Institutos Nacionais de Saúde observaram que a categoria de suplementos dos Estados Unidos inclui mais de 100.000 produtos, o que amplia a escolha do consumidor, mas também cria uma base de fornecedores fragmentada. A demanda está se expandindo na Ásia-Pacífico e na América Latina à medida que a conscientização sobre saúde cresce entre os consumidores de renda média. A urbanização, o aumento da renda disponível e o maior acesso a informações relacionadas ao condicionamento físico estão levando mais consumidores nessas regiões a buscar produtos de nutrição esportiva e suplementos dietéticos. O mercado de nutrição esportiva e suplementos dietéticos também está atraindo investimentos de grandes grupos de bens de consumo que buscam adquirir marcas premium, estabelecer relacionamentos diretos com os compradores e expandir as capacidades de formulação. Esses investidores veem o mercado como uma oportunidade de crescimento de longo prazo, especialmente à medida que as preferências dos consumidores se deslocam para produtos funcionais e orientados à saúde.
Principais Conclusões do Relatório
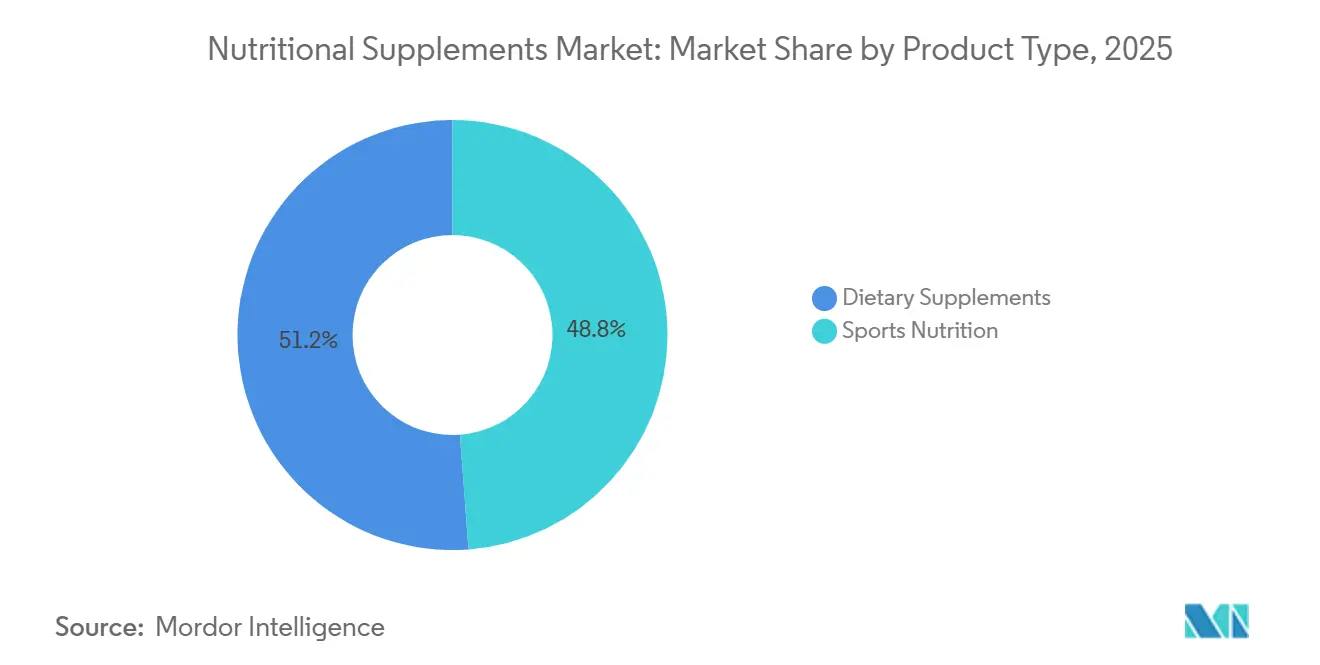
- Por tipo de produto, a nutrição esportiva representou 48,81% da participação do mercado de suplementos nutricionais em 2025, enquanto os suplementos dietéticos têm previsão de crescer a um CAGR de 8,53% até 2031.
- Por grupo de consumidores, as formulações unissex representaram 55,23% das vendas globais em 2025, enquanto o segmento de crianças tem projeção de crescer a um CAGR de 8,95% até 2031.
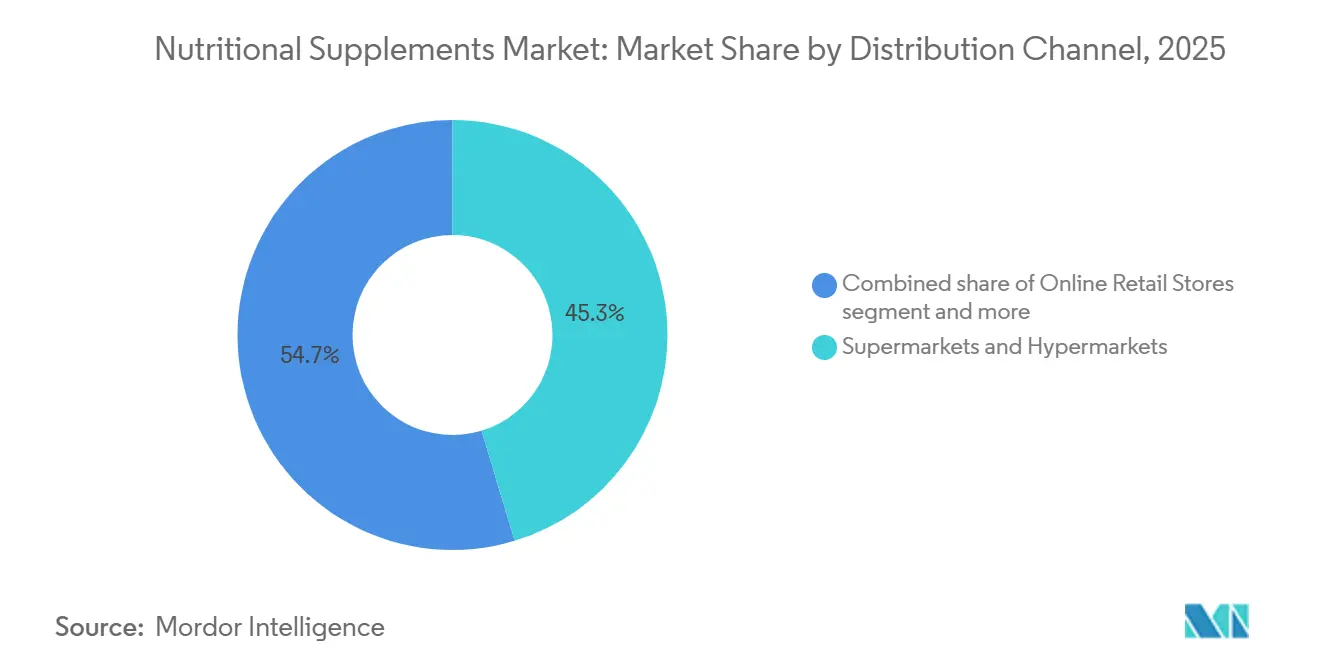
- Por canal de distribuição, supermercados e hipermercados representaram 45,33% das vendas globais em 2025, enquanto as lojas de varejo online têm previsão de crescer a um CAGR de 9,71% até 2031.
- Por geografia, a América do Norte representou 28,68% das vendas globais em 2025, enquanto a Europa tem previsão de crescer a um CAGR de 8,08% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente foco do consumidor em saúde preventiva e bem-estar | +1.3% | Global, com ganhos de curto prazo concentrados na América do Norte e Europa Ocidental; expansão para o Sudeste Asiático e América Latina | Médio prazo (2 a 4 anos) |
| Demanda crescente por vitaminas e minerais | +1.0% | Global; mais pronunciada na América do Norte, Europa e mercados da Ásia-Pacífico em rápida urbanização | Curto prazo (≤ 2 anos) |
| Formulações com rótulo limpo, à base de plantas e sustentáveis | +0.8% | América do Norte e União Europeia; adoção inicial na Austrália, Japão e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Expansão da nutrição esportiva e ativa | +1.1% | Global, liderada pela América do Norte; maior velocidade de adoção no Sudeste Asiático, Índia e Europa Oriental | Médio prazo (2 a 4 anos) |
| Expansão de suplementos funcionais e específicos para condições de saúde | +0.9% | América do Norte, Europa Ocidental; expansão para o Conselho de Cooperação do Golfo e Coreia do Sul | Longo prazo (≥ 4 anos) |
| Rápido crescimento de formatos de suplementos convenientes | +0.7% | Global; adoção de gomas concentrada na América do Norte, Europa e Ásia Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Foco do Consumidor em Saúde Preventiva e Bem-Estar
A crescente atenção à saúde preventiva e ao bem-estar geral está incentivando os consumidores a adotarem uma abordagem mais proativa em relação à nutrição, à gestão do risco de doenças e ao envelhecimento saudável, sustentando a demanda por suplementos nutricionais. Essa tendência é reforçada pela escala dos gastos com saúde nos mercados desenvolvidos, com os gastos totais do Reino Unido com saúde atingindo aproximadamente 460,61 bilhões de USD em 2025, tanto em termos nominais quanto reais, de acordo com o Escritório de Estatísticas Nacionais[1]. À medida que os consumidores e os sistemas de saúde colocam maior ênfase na manutenção da saúde e no atendimento às necessidades nutricionais antes que problemas graves de saúde surjam, a demanda está se expandindo por vitaminas, minerais, probióticos, produtos de ômega-3 e outros suplementos posicionados em torno de imunidade, energia, saúde óssea, bem-estar cognitivo e envelhecimento saudável.
Formulações com Rótulo Limpo, à Base de Plantas e Sustentáveis
A crescente preferência dos consumidores por suplementos nutricionais com rótulo limpo, de origem vegetal e de fontes sustentáveis está incentivando os fabricantes a reformular produtos em torno de ingredientes naturais, rotulagem transparente, alternativas veganas e fornecimento ambientalmente responsável. Essa tendência é particularmente forte entre os consumidores mais jovens, pois a Geração Z e os millennials estão dispostos a pagar cerca de 20 a 30% a mais por produtos que apresentam alegações como orgânico, natural, alto teor de proteína e sem ingredientes artificiais[2]. Essa disposição de pagar um prêmio está incentivando as marcas de suplementos a desenvolverem proteínas de origem vegetal, formulações botânicas, produtos não transgênicos e ingredientes de fontes sustentáveis, ao mesmo tempo em que enfatizam a transparência e a rastreabilidade dos ingredientes. À medida que os consumidores associam cada vez mais as formulações limpas à saúde, qualidade e consumo responsável, esses atributos estão se tornando diferenciadores-chave e apoiando a premiumização em todo o mercado de suplementos nutricionais.
Expansão da Nutrição Esportiva e Ativa
O aumento da participação em esportes e atividades físicas individuais está expandindo a base de consumidores de suplementos de nutrição esportiva e ativa, incluindo proteínas, aminoácidos, creatina, eletrólitos e produtos de recuperação. Nos Estados Unidos, a parcela da população que participa de esportes individuais aumentou de 42,1% em 2023 para 42,5% em 2025, de acordo com a Associação da Indústria de Esportes e Condicionamento Físico (SFIA)[3]. Essa base de participação mais ampla está incentivando os consumidores a incorporar suplementos nutricionais em suas rotinas de exercícios e bem-estar. À medida que mais indivíduos se engajam em programas de condicionamento físico estruturados e esportes recreativos, a demanda por produtos que apoiam resistência, força e recuperação está crescendo tanto entre atletas competitivos quanto entre entusiastas casuais do condicionamento físico. O crescente interesse no desenvolvimento muscular, desempenho, recuperação, hidratação e estilos de vida ativos está criando oportunidades adicionais para produtos de suplementos nutricionais voltados ao esporte. Os fabricantes estão respondendo expandindo seus portfólios de produtos para atender às necessidades específicas de desempenho e recuperação, reforçando ainda mais o papel dos suplementos nutricionais na gestão do estilo de vida ativo.
Expansão de Suplementos Funcionais e Específicos para Condições de Saúde
O crescente interesse dos consumidores em resultados de saúde direcionados está impulsionando a demanda por suplementos nutricionais funcionais e específicos para condições de saúde, projetados para atender a necessidades específicas em vez de fornecer apenas nutrição geral. Os consumidores estão cada vez mais buscando produtos para saúde digestiva, função cognitiva, saúde óssea e articular, bem-estar cardiovascular, imunidade, sono, gerenciamento do estresse, saúde feminina, saúde masculina, envelhecimento saudável e controle de peso. Essa mudança está incentivando os fabricantes a desenvolver formulações especializadas com ingredientes direcionados, permitindo que as marcas diferenciem seus produtos e atraiam grupos específicos de consumidores. A expansão do bem-estar personalizado e do autocuidado preventivo está apoiando ainda mais a demanda por suplementos posicionados em torno de objetivos de saúde específicos e fases da vida.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alegações de saúde enganosas ou exageradas | -0.5% | Global; fiscalização mais ativa na América do Norte e na União Europeia; escrutínio emergente na Europa Oriental | Curto prazo (≤ 2 anos) |
| Volatilidade de matérias-primas e restrições de insumos sustentáveis | -0.7% | Global, mais aguda na Europa e na América do Norte, onde o fornecimento de proteína de soro de leite é mais restrito | Curto prazo (≤ 2 anos) |
| Altos custos de produtos e sensibilidade ao preço | -0.4% | Afeta principalmente a América do Sul, o Oriente Médio e África, e o Sudeste Asiático; pressão secundária nos segmentos de consumidores de menor renda nos Estados Unidos | Médio prazo (2 a 4 anos) |
| Estruturas regulatórias rigorosas e fragmentadas | -0.5% | Global; mais complexo na União Europeia e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alegações de Saúde Enganosas ou Exageradas
O uso de alegações de saúde enganosas, exageradas ou insuficientemente fundamentadas pode restringir o mercado de suplementos nutricionais ao reduzir a confiança dos consumidores e aumentar o escrutínio regulatório. Alegações relacionadas à imunidade, controle de peso, antienvelhecimento, desempenho cognitivo ou prevenção de doenças podem criar expectativas irreais quando não adequadamente sustentadas por evidências científicas. Isso pode levar os reguladores a impor requisitos mais rigorosos sobre rotulagem de produtos, publicidade e comunicações de marketing, aumentando os custos de conformidade para os fabricantes. Além disso, a exposição repetida a alegações exageradas pode tornar os consumidores mais céticos quanto à eficácia dos suplementos, particularmente para ingredientes e produtos emergentes, potencialmente limitando a adoção e enfraquecendo a confiança na categoria mais ampla de suplementos nutricionais.
Volatilidade de Matérias-Primas e Restrições de Insumos Sustentáveis
As flutuações na disponibilidade, qualidade e fornecimento de matérias-primas essenciais podem restringir o mercado de suplementos nutricionais, tornando mais difícil para os fabricantes manter qualidade consistente do produto e fornecimento confiável. O setor depende de uma gama diversificada de insumos, incluindo extratos botânicos, vitaminas, minerais, ingredientes de origem marinha, probióticos, proteínas vegetais e compostos especiais, alguns dos quais são sensíveis às condições agrícolas, limitações de fornecimento e requisitos de sustentabilidade. A crescente preferência dos consumidores por ingredientes orgânicos, à base de plantas, de origem ética e rastreáveis está aumentando a pressão sobre os fabricantes para estabelecer cadeias de suprimentos confiáveis e sustentáveis. Esses desafios podem aumentar os custos de aquisição, controle de qualidade, certificação e formulação, ao mesmo tempo em que potencialmente limitam a disponibilidade de certos ingredientes premium e afetam a capacidade dos fabricantes de manter preços consistentes e disponibilidade de produtos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Proteína Esportiva Ancora a Receita enquanto os Suplementos Dietéticos AceleramA nutrição esportiva representou 48,81% do mercado geral em 2025, tornando-se o segmento de maior geração de receita. Dentro desse segmento, o pó de proteína esportiva, as bebidas prontas para consumo proteicas e as barras de proteína representam as subcategorias de maior volume. As barras de proteína estão ganhando força como um formato para consumo em movimento que abrange tanto a nutrição esportiva quanto os alimentos funcionais. Os produtos esportivos não proteicos, incluindo pré-treinos, creatina, eletrólitos e aminoácidos de cadeia ramificada (BCAAs), estão registrando crescimento notável, impulsionado pela adoção crescente da creatina como ingrediente de bem-estar mainstream além dos atletas de elite.
O segmento de suplementos alimentares, embora atualmente menor, tem previsão de crescer a um CAGR de 8,53% até 2031, superando a nutrição esportiva. Vitaminas e minerais, probióticos e prebióticos, e formulações de colágeno estão atraindo uma base de consumidores mais ampla entre os diferentes grupos demográficos. Os suplementos herbais e os ácidos graxos (ômegas-3) contribuem de forma significativa para o volume geral, enquanto a subcategoria de colágeno se beneficia do crescente interesse em produtos de beleza de dentro para fora e de evidências clínicas que apoiam a saúde articular, particularmente entre o grupo etário de 35 a 55 anos.
Por Grupo de Consumidores:
Formulações Unissex Lideram em Escala enquanto a Nutrição Infantil AceleraAs formulações unissex representaram 55,23% do segmento de grupo de consumidores em 2025, refletindo a convenção histórica de design da maioria das linhas de proteína esportiva, creatina e suplementos multinutrientes. Esse posicionamento de apelo amplo permite que as marcas alcancem economias de escala em embalagens e unidades de manutenção de estoque (SKUs), ao mesmo tempo em que atendem à maioria da população adulta ativa. Como resultado, os produtos unissex permanecem a escolha padrão para a maioria dos fabricantes de suplementos, particularmente em categorias onde os resultados de desempenho não são significativamente diferenciados por gênero.
O grupo de consumidores infantis tem previsão de crescer a um CAGR de 8,95% até 2031, o mais rápido de qualquer grupo de consumidores, à medida que os pais aplicam a mesma lógica de saúde preventiva à nutrição pediátrica que impulsiona seu próprio uso de suplementos. Essa tendência é apoiada pela crescente conscientização sobre as lacunas nutricionais nas dietas das crianças e pelo aumento das recomendações de pediatras para suplementação. O uso de suplementos entre crianças é um comportamento de consumo estabelecido entre as famílias nos Estados Unidos, sustentando a demanda contínua por formulações de suplementos adequadas à idade, à medida que os pais buscam produtos adaptados às necessidades nutricionais das crianças.
Por Canal de Distribuição:
Supermercados Lideram enquanto os Canais Online Redefinem a DescobertaSupermercados e hipermercados representaram 45,33% do total de vendas do mercado em 2025, apoiados por ampla cobertura geográfica, preços promocionais e a tendência do consumidor de combinar compras de suplementos com as compras rotineiras de supermercado. Farmácias e drogarias representam um canal de alta confiança, particularmente para suplementos específicos para condições de saúde e vitaminas, onde a credibilidade do ambiente de saúde influencia as decisões de compra. Lojas especializadas e de alimentos saudáveis atendem a consumidores conscientes da saúde e compradores de formatos premium, oferecendo às marcas uma plataforma de experimentação e construção de marca desproporcional à participação de volume do canal.
Apesar do domínio dos canais de massa em termos de valor, o varejo online tem previsão de crescer a um CAGR de 9,71% até 2031, a taxa mais rápida entre todos os canais de distribuição. Os modelos de compra por assinatura estão melhorando a retenção de clientes e reduzindo o atrito nas compras repetidas, enquanto as ferramentas de personalização baseadas em inteligência artificial estão permitindo que as plataformas combinem os consumidores com produtos alinhados aos seus objetivos de saúde específicos. Ao mesmo tempo, o comércio social liderado por influenciadores está remodelando a forma como os consumidores descobrem suplementos, encurtando o caminho da conscientização à compra e expandindo o alcance tanto de marcas estabelecidas quanto de novos participantes do mercado.

Análise Geográfica
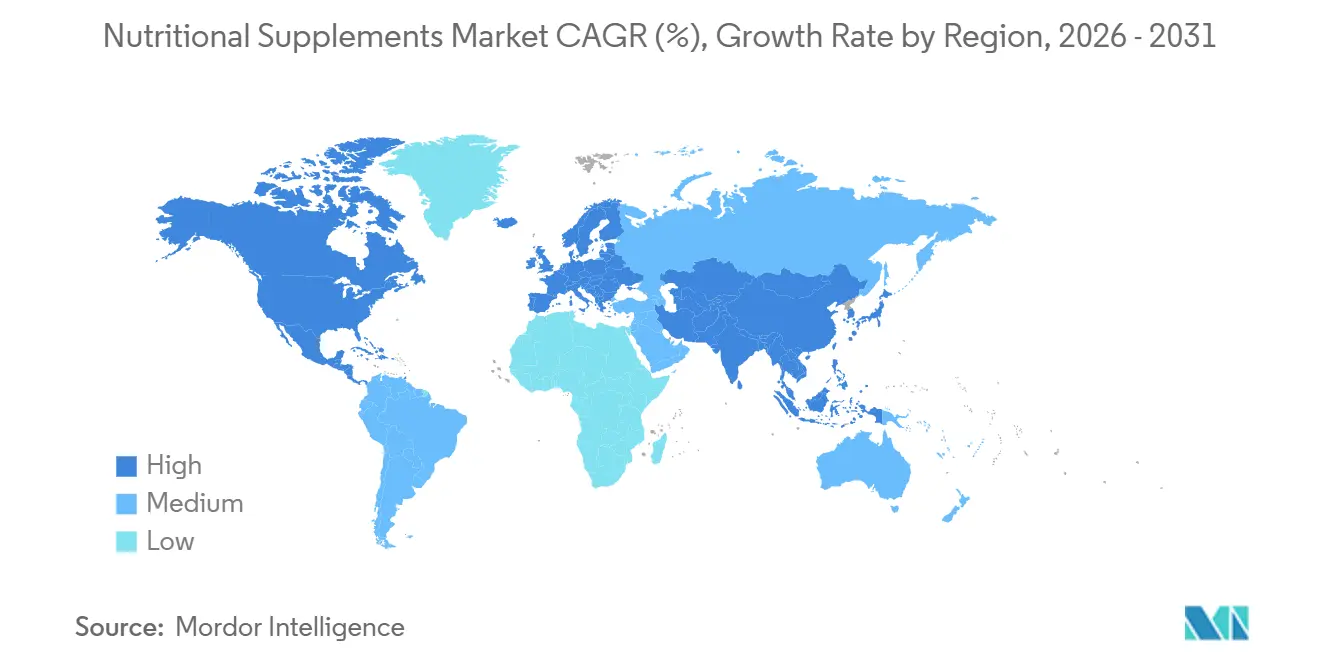
Mercado de Suplementos Nutricionais da América do Norte
A América do Norte continua sendo a maior geografia do mercado, detendo uma participação de 28,68% em 2025, sustentada por hábitos de consumo de suplementos bem estabelecidos, alta renda disponível e uma infraestrutura de varejo madura. Os Estados Unidos são impulsionados pela inovação em formatos de proteína, descoberta por meio do comércio social e pela adoção generalizada de creatina, colágeno e magnésio. Canadá e México contribuem com volumes expressivos na América do Norte, com o México demonstrando impulso particular em nutrição esportiva à medida que a cultura de academia se expande nos centros urbanos. A agenda de modernização regulatória da Administração de Alimentos e Medicamentos para 2026, incluindo a orientação finalizada sobre Novos Ingredientes Dietéticos, a reforma do Geralmente Reconhecido como Seguro e as atualizações das Boas Práticas de Fabricação (BPF), introduz tanto custos de conformidade quanto um ambiente competitivo mais definido, que beneficia os fabricantes com maior capitalização.
Mercado de Suplementos Nutricionais da Europa
A Europa é a geografia de crescimento mais rápido, com previsão de CAGR de 8,08% até 2031. Esse crescimento reflete a transição contínua da região de uma saúde reativa para uma nutrição preventiva, bem como a escala de inovação em formatos de nutrição esportiva e ativa. O Reino Unido foi classificado como o principal país europeu em lançamentos de produtos de nutrição esportiva nos últimos dois anos, com Alemanha, Espanha, Países Baixos e Itália logo em seguida, de acordo com dados da Innova Market Insights de junho de 2026. As marcas europeias de nutrição esportiva enfrentam um desafio específico: os lançamentos de nutrição para desempenho com alegações naturais caíram de 29% em 2023 para 19% em 2025 na Alemanha, indicando que o posicionamento "natural" sem respaldo clínico está perdendo tração comercial, mesmo com o aumento da demanda dos consumidores por produtos genuinamente com rótulo limpo.
Mercado de Suplementos Nutricionais da Ásia-Pacífico e África
A Ásia-Pacífico apresenta o cenário de demanda estruturalmente mais diverso, com China, Japão, Índia, Coreia do Sul e Indonésia operando sob condições regulatórias, culturais e de varejo distintas. A África do Sul ancora a demanda por suplementos na África, que permanece um mercado em estágio inicial, mas em rápida expansão, beneficiando-se da urbanização, do crescente interesse pela saúde e do crescimento de marcas internacionais de suplementos por meio do comércio eletrônico. No entanto, restrições de infraestrutura e tarifas de importação continuam a limitar a penetração de mercado em mercados de menor renda na Nigéria, Marrocos e Egito.
Cenário Competitivo
O mercado de suplementos nutricionais é altamente fragmentado, sem que nenhum player detenha uma participação dominante. Conglomerados globais como Nestlé S.A., Abbott Laboratories, Bayer AG e Haleon plc competem ao lado de marcas especializadas, incluindo GNC Holdings, NOW Health Group, Vitabiotics e Jamieson Wellness. As abordagens estratégicas estão divergindo: os grandes players estão buscando aquisições para garantir o valor de marcas premium e capacidades digitais, enquanto os especialistas de médio porte estão se concentrando em categorias de ingredientes de nicho, como NAD+, monoidrato de creatina e peptídeos de colágeno, para construir posições defensáveis que os players maiores não conseguem replicar facilmente. Essa divergência reflete mudanças estruturais mais amplas no mercado, onde a confiança na marca, a personalização e a transparência dos ingredientes estão influenciando cada vez mais as decisões de compra em todos os segmentos de consumidores.
A tecnologia está emergindo como um diferenciador-chave em um mercado que historicamente competiu em formulação e preço. Os avanços no rastreamento biométrico, na análise de biomarcadores e no perfil genético estão permitindo que as empresas avancem além dos produtos padronizados em direção a protocolos de suplementação individualizados. A aquisição pela Herbalife, em 2025, da HBL Link BioScience, que utiliza dados biométricos, de biomarcadores e genéticos para formular suplementos nutricionais personalizados em escala, juntamente com sua aquisição da plataforma de saúde digital Pro2col, representa um exemplo concreto de um grande player incumbente se reposicionando como uma empresa de nutrição de precisão. Esses movimentos sinalizam uma mudança mais ampla no setor, onde a infraestrutura de dados e o engajamento digital estão se tornando tão importantes quanto a formulação do produto para determinar o posicionamento competitivo.
As oportunidades de espaço em branco são mais visíveis na nutrição pediátrica clinicamente validada (onde os formatos de goma dominam os lançamentos de novos produtos), nos suplementos complementares a agonistas do receptor GLP-1 (uma subcategoria nascente, mas que está se materializando rapidamente, impulsionada pela crescente adoção de medicamentos agonistas do receptor GLP-1) e na nutrição ativa específica para idosos (onde as marcas historicamente têm atendido de forma insuficiente ao grupo com 55 anos ou mais, apesar da forte disposição para pagar). Em cada uma dessas áreas, a lacuna entre a demanda dos consumidores e as ofertas de produtos disponíveis permanece ampla, apresentando oportunidades significativas para marcas que consigam combinar credibilidade clínica com formatos acessíveis e marketing direcionado.
Líderes do Setor de Suplementos Nutricionais
-
Amway Corporation
-
Herbalife Ltd.
-
Nestle S.A.
-
Abbott Laboratories
-
Bayer AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Suplementos Nutricionais Empresas cobertas neste relatório
- Amway Corporation
- Herbalife Ltd.
- Nestle S.A.
- Abbott Laboratories
- Haleon plc
- Bayer AG
- Glanbia PLC
- Otsuka Holdings Co. Ltd.
- Suntory Holdings Ltd.
- Church and Dwight Co. Inc.
- Reckitt Benckiser Group PLC
- NOW Health Group Inc.
- Vitabiotics Ltd.
- H&H Group
- Jamieson Wellness Inc.
- GNC Holdings, LLC
- Nature's Sunshine Products, Inc.
- Nestle Health Science
- Nutrabolt
- Fonterra Co-operative Group Limited
Desenvolvimentos industriais recentes em Mercado de Suplementos Nutricionais
- Julho de 2026: Premier Protein lançou o Premier Protein Ultimate, um novo shake proteico pronto para beber que fornece 42 g de proteína em uma garrafa de 14 onças, juntamente com 220 calorias, 2 g de açúcar e vitaminas C e E. Disponível em quatro sabores, o produto expande o portfólio de nutrição esportiva e ativa da marca e atende à crescente demanda dos consumidores por opções convenientes e com maior teor de proteína.
- Junho de 2026: Applied Nutrition expandiu suas operações nos EUA adquirindo os ativos do Nutrablend Group por 16 milhões de USD. A aquisição inclui uma instalação de fabricação de 107.000 pés quadrados em Buffalo, Nova York, juntamente com duas marcas próprias.
- Abril de 2026: Unilever assinou um acordo para adquirir a Grüns, uma empresa americana de vitaminas, minerais e suplementos (VMS) em rápido crescimento, com forte posição na categoria de suplementos verdes. A Grüns oferece uma goma de suporte nutricional diário contendo mais de 60 ingredientes, incluindo frutas e vegetais orgânicos, vitaminas, minerais e fibra prebiótica. A empresa também expandiu para produtos voltados à nutrição infantil, suporte cognitivo, imunidade e energia.
Escopo do Relatório Global do Mercado de Suplementos Nutricionais
Suplementos nutricionais são produtos formulados para complementar uma dieta normal, fornecendo fontes concentradas de nutrientes ou outras substâncias com efeitos nutricionais ou fisiológicos, incluindo vitaminas, minerais, proteínas, aminoácidos, ácidos graxos e compostos botânicos ou outros bioativos. Eles são tipicamente consumidos na forma de comprimidos, cápsulas, pós, líquidos ou gomas.
O mercado de suplementos nutricionais é segmentado por tipo de produto, grupo de consumidores, canal de distribuição e geografia. Por tipo de produto, o mercado é segmentado em nutrição esportiva e suplementos dietéticos. Por grupo de consumidores, o mercado é segmentado em homens, mulheres, unissex e crianças/infantil. Por canal de distribuição, o mercado é segmentado em supermercados e hipermercados, lojas de varejo online e outros canais de distribuição. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. O relatório fornece o tamanho do mercado e as previsões em termos de valor (USD) para todos os segmentos acima.
Visão geral da segmentação
| Nutrição Esportiva | Pó de Proteína Esportiva |
| Bebida Proteica Pronta para Consumo | |
| Barras de Proteína | |
| Produtos Esportivos Não Proteicos | |
| Suplementos Dietéticos | Vitaminas e Minerais |
| Colágeno | |
| Ácidos Graxos | |
| Suplementos Herbais | |
| Enzimas | |
| Prebióticos e Probióticos | |
| Outros Tipos de Produto |
| Homens |
| Mulheres |
| Unissex |
| Crianças |
| Supermercados e Hipermercados |
| Farmácias e Drogarias |
| Lojas de Varejo Online |
| Lojas Especializadas e de Alimentos Saudáveis |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Suécia | |
| Bélgica | |
| Polônia | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Tailândia | |
| Singapura | |
| Indonésia | |
| Coreia do Sul | |
| Austrália | |
| Nova Zelândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Emirados Árabes Unidos |
| África do Sul | |
| Arábia Saudita | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Tipo de Produto | Nutrição Esportiva | Pó de Proteína Esportiva |
| Bebida Proteica Pronta para Consumo | ||
| Barras de Proteína | ||
| Produtos Esportivos Não Proteicos | ||
| Suplementos Dietéticos | Vitaminas e Minerais | |
| Colágeno | ||
| Ácidos Graxos | ||
| Suplementos Herbais | ||
| Enzimas | ||
| Prebióticos e Probióticos | ||
| Outros Tipos de Produto | ||
| Por Grupo de Consumidores | Homens | |
| Mulheres | ||
| Unissex | ||
| Crianças | ||
| Por Canal de Distribuição | Supermercados e Hipermercados | |
| Farmácias e Drogarias | ||
| Lojas de Varejo Online | ||
| Lojas Especializadas e de Alimentos Saudáveis | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Suécia | ||
| Bélgica | ||
| Polônia | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Tailândia | ||
| Singapura | ||
| Indonésia | ||
| Coreia do Sul | ||
| Austrália | ||
| Nova Zelândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| África do Sul | ||
| Arábia Saudita | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de suplementos nutricionais até 2031?
O mercado tem projeção de atingir 261,19 bilhões de USD até 2031, crescendo a um CAGR de 6,60% a partir de 2026.
Qual categoria de produto tem a maior base de vendas?
A nutrição esportiva deteve 48,81% das vendas por tipo de produto em 2025, apoiada por pós de proteína, bebidas prontas para consumo, barras, creatina e produtos de hidratação.
Qual canal de distribuição está crescendo mais rapidamente?
As lojas de varejo online têm previsão de registrar um CAGR de 9,71% até 2031, apoiadas por assinaturas, engajamento direto com o consumidor e maior descoberta de produtos.
Qual região atualmente detém a maior participação de vendas?
A América do Norte deteve 28,68% das vendas globais em 2025, apoiada pelo uso estabelecido de suplementos, forte acesso ao varejo e alto gasto dos consumidores.