
Taille et part du marché des compléments nutritionnels
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 189.75 Milliards de dollars |
| Taille du Marché (2031) | 261.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.60 % |
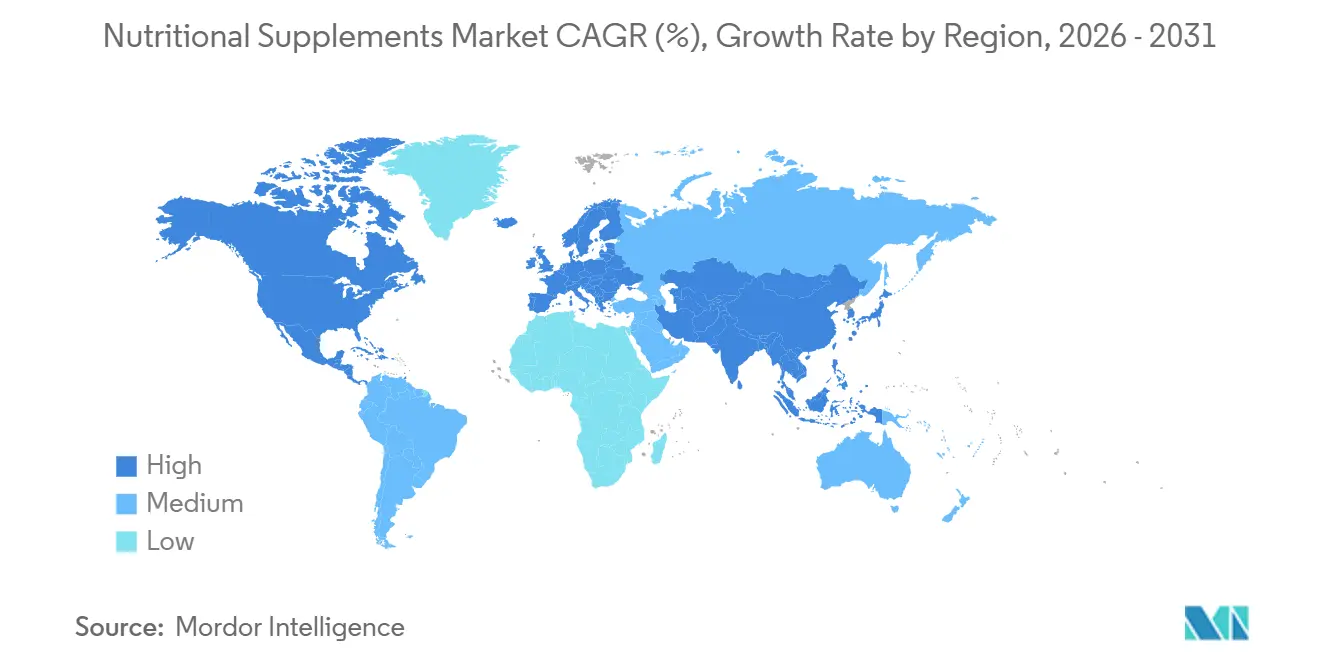
| Marché à la Croissance la Plus Rapide | Europe |
| Plus Grand Marché | Amérique du Nord |
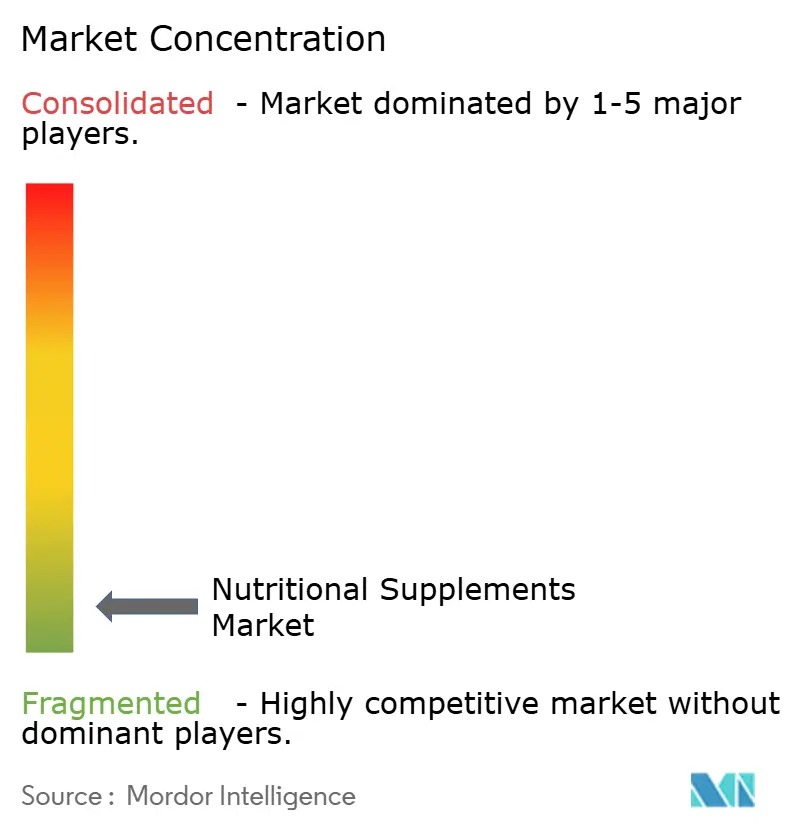
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des compléments nutritionnels par Mordor Intelligence
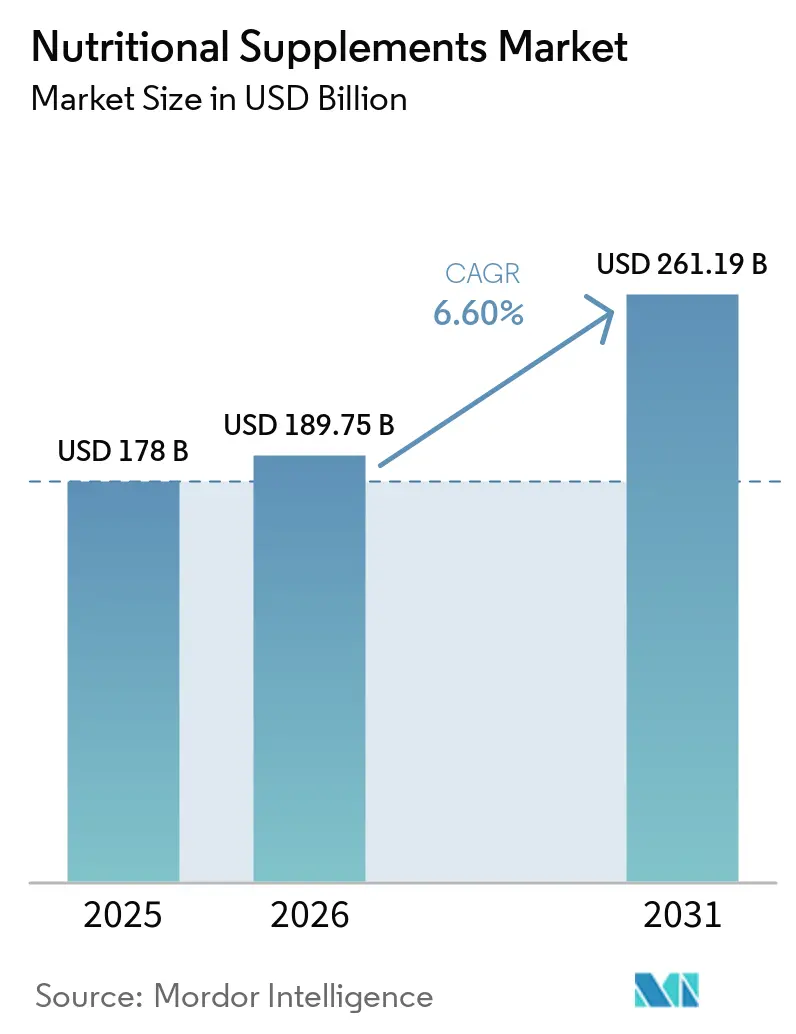
Le marché des compléments nutritionnels était évalué à 178,00 milliards USD en 2025 et devrait croître de 189,75 milliards USD en 2026 à 261,19 milliards USD d'ici 2031, à un CAGR de 6,60 % durant la période de prévision 2026-2031. L'utilisation par les consommateurs a évolué des achats occasionnels liés à la forme physique vers une gestion routinière de la santé. Les National Institutes of Health ont noté que la catégorie des compléments aux États-Unis comprend plus de 100 000 produits, ce qui favorise un large choix pour les consommateurs mais crée également une base de fournisseurs fragmentée. La demande s'étend en Asie-Pacifique et en Amérique latine à mesure que la sensibilisation à la santé augmente parmi les consommateurs à revenus intermédiaires. L'urbanisation, la hausse des revenus disponibles et un meilleur accès aux informations liées à la forme physique poussent davantage de consommateurs dans ces régions à rechercher des produits de nutrition sportive et de compléments alimentaires. Le marché de la nutrition sportive et des compléments alimentaires attire également des investissements de la part de grands groupes de biens de consommation cherchant à acquérir des marques premium, à établir des relations directes avec les acheteurs et à développer leurs capacités de formulation. Ces investisseurs considèrent le marché comme une opportunité de croissance à long terme, notamment à mesure que les préférences des consommateurs se tournent vers des produits fonctionnels et axés sur la santé.
Points clés du rapport
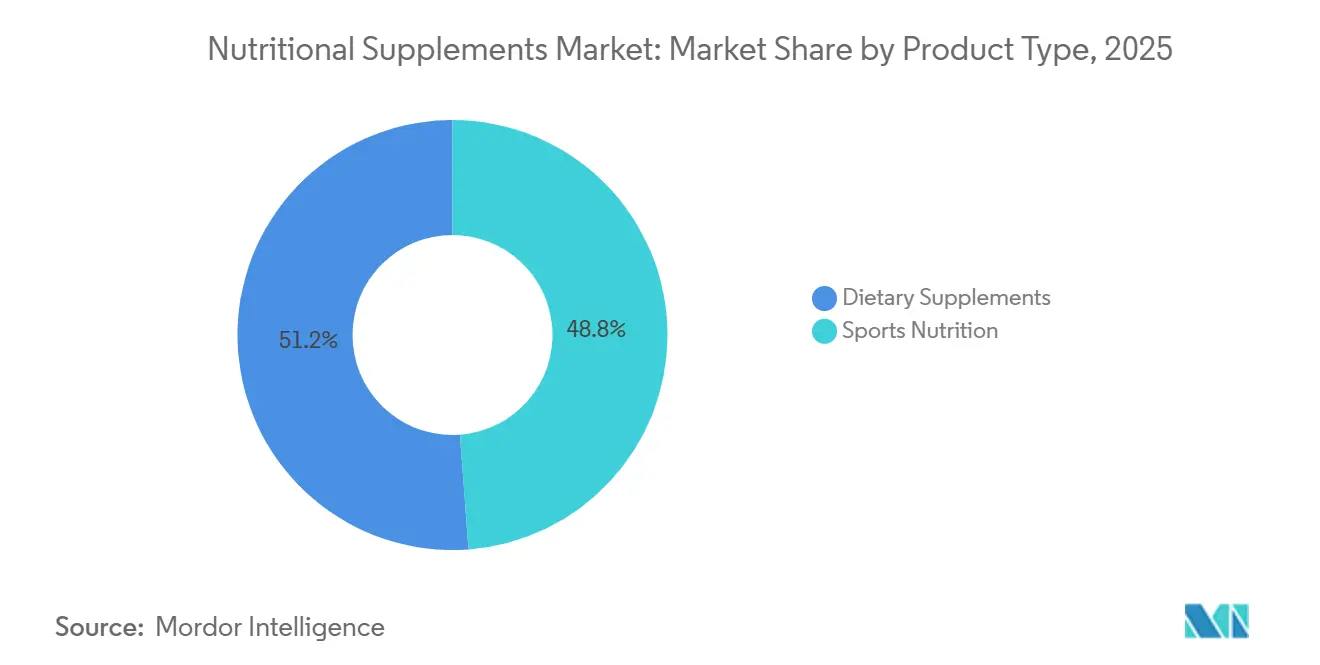
- Par type de produit, la nutrition sportive représentait 48,81 % de la part du marché des compléments nutritionnels en 2025, tandis que les compléments alimentaires devraient croître à un CAGR de 8,53 % jusqu'en 2031.
- Par groupe de consommateurs, les formulations mixtes représentaient 55,23 % des ventes mondiales en 2025, tandis que le segment des enfants devrait croître à un CAGR de 8,95 % jusqu'en 2031.
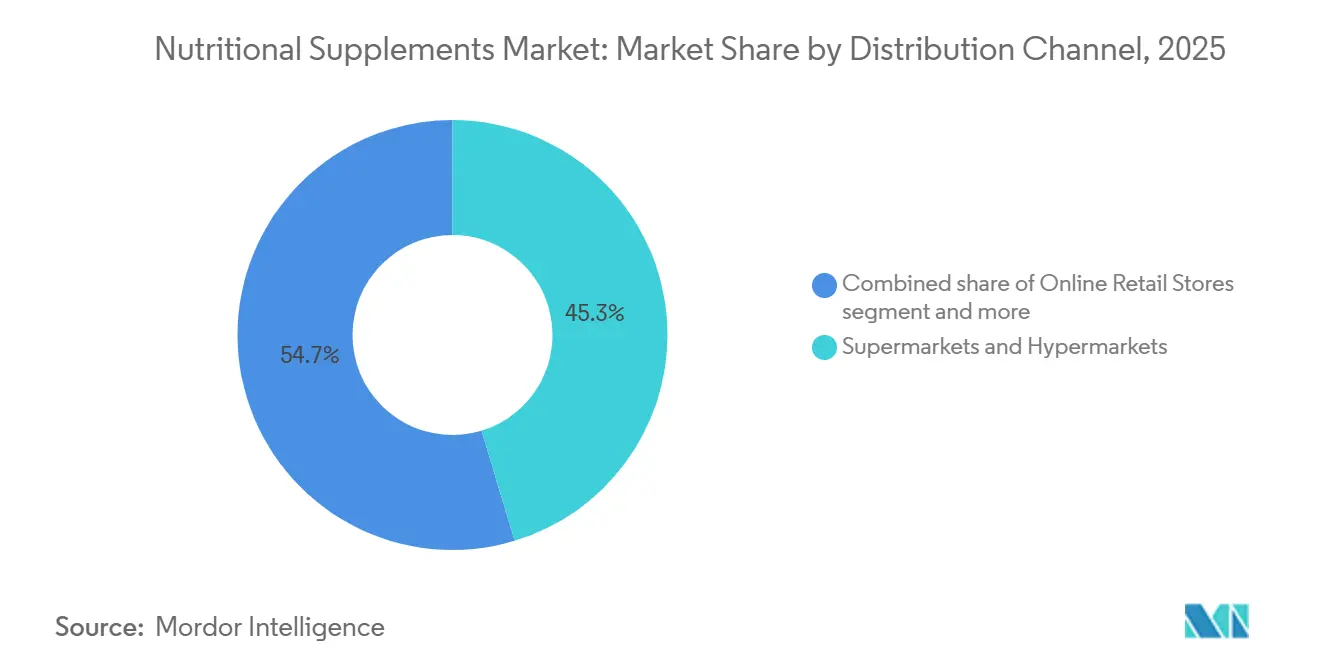
- Par canal de distribution, les supermarchés et hypermarchés représentaient 45,33 % des ventes mondiales en 2025, tandis que les magasins de vente au détail en ligne devraient croître à un CAGR de 9,71 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord représentait 28,68 % des ventes mondiales en 2025, tandis que l'Europe devrait croître à un CAGR de 8,08 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intérêt croissant des consommateurs pour la santé préventive et le bien-être | +1.3% | Mondial, avec des gains à court terme concentrés en Amérique du Nord et en Europe occidentale ; extension vers l'Asie du Sud-Est et l'Amérique latine | Moyen terme (2 à 4 ans) |
| Demande croissante de vitamines et de minéraux | +1.0% | Mondial ; plus prononcé en Amérique du Nord, en Europe et dans les marchés d'Asie-Pacifique en rapide urbanisation | Court terme (≤ 2 ans) |
| Formulations à étiquette propre, d'origine végétale et durables | +0.8% | Amérique du Nord et Union européenne ; adoption précoce en Australie, au Japon et en Corée du Sud | Moyen terme (2 à 4 ans) |
| Expansion de la nutrition sportive et active | +1.1% | Mondial, porté par l'Amérique du Nord ; vitesse d'adoption la plus rapide en Asie du Sud-Est, en Inde et en Europe de l'Est | Moyen terme (2 à 4 ans) |
| Expansion des compléments fonctionnels et spécifiques à certaines pathologies | +0.9% | Amérique du Nord, Europe occidentale ; extension vers le Conseil de coopération du Golfe et la Corée du Sud | Long terme (≥ 4 ans) |
| Croissance rapide des formats de compléments pratiques | +0.7% | Mondial ; adoption des gommes concentrée en Amérique du Nord, en Europe et en Asie de l'Est | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Intérêt croissant des consommateurs pour la santé préventive et le bien-être
L'attention croissante portée aux soins de santé préventifs et au bien-être général incite les consommateurs à adopter une approche plus proactive en matière de nutrition, de gestion des risques de maladies et de vieillissement en bonne santé, soutenant ainsi la demande de compléments nutritionnels. Cette tendance est renforcée par l'ampleur des dépenses de santé dans les marchés développés, les dépenses totales de santé du Royaume-Uni atteignant environ 460,61 milliards USD en 2025 en termes nominaux et réels, selon l'Office for National Statistics[1]. À mesure que les consommateurs et les systèmes de santé accordent une plus grande importance au maintien de la santé et à la prise en charge des besoins nutritionnels avant l'apparition de problèmes de santé graves, la demande s'élargit pour les vitamines, les minéraux, les probiotiques, les produits à base d'oméga-3 et d'autres compléments positionnés autour de l'immunité, de l'énergie, de la santé osseuse, du bien-être cognitif et du vieillissement en bonne santé.
Formulations à étiquette propre, à base de plantes et durables
La préférence croissante des consommateurs pour les compléments nutritionnels à étiquette propre, d'origine végétale et issus de sources durables incite les fabricants à reformuler leurs produits autour d'ingrédients naturels, d'un étiquetage transparent, d'alternatives véganes et d'un approvisionnement respectueux de l'environnement. Cette tendance est particulièrement forte chez les jeunes consommateurs, la génération Z et les millennials étant prêts à payer environ 20 à 30 % de plus pour des produits portant des mentions telles que biologique, naturel, riche en protéines et sans ingrédients artificiels[2]. Cette volonté de payer une prime encourage les marques de compléments à développer des protéines d'origine végétale, des formulations botaniques, des produits non-OGM et des ingrédients issus de sources durables, tout en mettant l'accent sur la transparence et la traçabilité des ingrédients. À mesure que les consommateurs associent de plus en plus les formulations propres à la santé, à la qualité et à une consommation responsable, ces attributs deviennent des facteurs de différenciation clés et soutiennent la premiumisation sur l'ensemble du marché des compléments nutritionnels.
Expansion de la nutrition sportive et active
La participation croissante aux sports et aux activités de remise en forme individuelles élargit la base de consommateurs pour les compléments de nutrition sportive et active, notamment les protéines, les acides aminés, la créatine, les électrolytes et les produits de récupération. Aux États-Unis, la part de la population participant à des sports individuels est passée de 42,1 % en 2023 à 42,5 % en 2025, selon la Sports & Fitness Industry Association (SFIA)[3]. Cette base de participation plus large encourage les consommateurs à intégrer des compléments nutritionnels dans leurs routines d'exercice et de bien-être. À mesure que davantage de personnes s'engagent dans des programmes de remise en forme structurés et des sports de loisir, la demande de produits soutenant l'endurance, la force et la récupération augmente, tant chez les athlètes de compétition que chez les amateurs de fitness occasionnels. L'intérêt croissant pour le développement musculaire, la performance, la récupération, l'hydratation et les modes de vie actifs crée des opportunités supplémentaires pour les produits de compléments nutritionnels orientés vers le sport. Les fabricants répondent en élargissant leurs portefeuilles de produits pour répondre à des besoins spécifiques en matière de performance et de récupération, renforçant ainsi le rôle des compléments nutritionnels dans la gestion d'un mode de vie actif.
Expansion des compléments fonctionnels et spécifiques à certaines pathologies
L'intérêt croissant des consommateurs pour des résultats de santé ciblés stimule la demande de compléments nutritionnels fonctionnels et spécifiques à certaines pathologies, conçus pour répondre à des besoins précis plutôt que de fournir uniquement une nutrition générale. Les consommateurs recherchent de plus en plus des produits pour la santé digestive, la fonction cognitive, la santé des os et des articulations, le bien-être cardiovasculaire, l'immunité, le sommeil, la gestion du stress, la santé féminine, la santé masculine, le vieillissement en bonne santé et la gestion du poids. Cette évolution encourage les fabricants à développer des formulations spécialisées avec des ingrédients ciblés, permettant aux marques de différencier leurs produits et de séduire des groupes de consommateurs spécifiques. L'expansion du bien-être personnalisé et des soins préventifs autonomes soutient davantage la demande de compléments positionnés autour d'objectifs de santé spécifiques et de stades de vie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Allégations de santé trompeuses ou exagérées | -0.5% | Mondial ; application la plus active en Amérique du Nord et dans l'Union européenne ; surveillance émergente en Europe de l'Est | Court terme (≤ 2 ans) |
| Volatilité des matières premières et contraintes d'approvisionnement durable | -0.7% | Mondial, plus aigu en Europe et en Amérique du Nord où l'offre de protéines de lactosérum est la plus tendue | Court terme (≤ 2 ans) |
| Coûts élevés des produits et sensibilité aux prix | -0.4% | Affecte principalement l'Amérique du Sud, le Moyen-Orient et l'Afrique, et l'Asie du Sud-Est ; pression secondaire dans les segments de consommateurs à revenus plus faibles aux États-Unis | Moyen terme (2 à 4 ans) |
| Cadres réglementaires stricts et fragmentés | -0.5% | Mondial ; le plus complexe dans l'Union européenne et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allégations de santé trompeuses ou exagérées
L'utilisation d'allégations de santé trompeuses, exagérées ou insuffisamment étayées peut freiner le marché des compléments nutritionnels en réduisant la confiance des consommateurs et en accroissant le contrôle réglementaire. Les allégations relatives à l'immunité, à la gestion du poids, à l'anti-âge, aux performances cognitives ou à la prévention des maladies peuvent créer des attentes irréalistes lorsqu'elles ne sont pas suffisamment étayées par des preuves scientifiques. Cela peut inciter les régulateurs à imposer des exigences plus strictes en matière d'étiquetage des produits, de publicité et de communications marketing, augmentant ainsi les coûts de conformité pour les fabricants. De plus, une exposition répétée à des allégations exagérées peut rendre les consommateurs plus sceptiques quant à l'efficacité des compléments, en particulier pour les ingrédients et produits émergents, ce qui pourrait limiter l'adoption et affaiblir la confiance dans la catégorie des compléments nutritionnels dans son ensemble.
Volatilité des matières premières et contraintes liées aux intrants durables
Les fluctuations de la disponibilité, de la qualité et de l'approvisionnement en matières premières clés peuvent freiner le marché des compléments nutritionnels en rendant plus difficile pour les fabricants le maintien d'une qualité de produit constante et d'un approvisionnement fiable. Le secteur dépend d'une gamme diversifiée d'intrants, notamment des extraits botaniques, des vitamines, des minéraux, des ingrédients d'origine marine, des probiotiques, des protéines végétales et des composés spéciaux, dont certains sont sensibles aux conditions agricoles, aux limitations d'approvisionnement et aux exigences de durabilité. La préférence croissante des consommateurs pour des ingrédients biologiques, d'origine végétale, issus de sources éthiques et traçables accroît la pression sur les fabricants pour qu'ils établissent des chaînes d'approvisionnement fiables et durables. Ces défis peuvent augmenter les coûts d'approvisionnement, de contrôle qualité, de certification et de formulation, tout en limitant potentiellement la disponibilité de certains ingrédients premium et en affectant la capacité des fabricants à maintenir des prix et une disponibilité des produits constants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les protéines sportives ancrent les revenus tandis que les compléments alimentaires s'accélèrentLa nutrition sportive représentait 48,81 % du marché global en 2025, ce qui en fait le segment générant les revenus les plus élevés. Au sein de ce segment, les poudres de protéines sportives, les boissons protéinées prêtes à consommer et les barres protéinées représentent les sous-catégories les plus volumineuses. Les barres protéinées gagnent du terrain en tant que format nomade qui couvre à la fois la nutrition sportive et les aliments fonctionnels. Les produits sportifs non protéinés, notamment les pré-entraînements, la créatine, les électrolytes et les acides aminés à chaîne ramifiée (BCAA), enregistrent une croissance notable, portée par l'adoption croissante de la créatine en tant qu'ingrédient de bien-être grand public au-delà des athlètes de haut niveau.
Le segment des compléments alimentaires, bien qu'actuellement plus modeste, devrait croître à un CAGR de 8,53 % jusqu'en 2031, dépassant la nutrition sportive. Les vitamines et minéraux, les probiotiques et prébiotiques, ainsi que les formulations à base de collagène attirent une base de consommateurs plus large à travers les différentes catégories démographiques. Les compléments à base de plantes et les acides gras (oméga-3) contribuent de manière significative au volume global, tandis que la sous-catégorie du collagène bénéficie d'un intérêt croissant pour les produits de beauté de l'intérieur et des preuves cliniques soutenant la santé articulaire, notamment chez la cohorte des 35 à 55 ans.
Par groupe de consommateurs :
les formulations mixtes dominent à grande échelle tandis que la nutrition pour enfants s'accélèreLes formulations unisexes représentaient 55,23 % du segment des groupes de consommateurs en 2025, reflétant la convention de conception historique de la plupart des gammes de protéines sportives, de créatine et de compléments multi-nutriments. Ce positionnement à large attrait permet aux marques de réaliser des économies d'échelle en matière d'emballage et d'unités de gestion des stocks (SKU) tout en s'adressant à la majorité de la population adulte active. En conséquence, les produits unisexes restent le choix par défaut pour la plupart des fabricants de compléments, en particulier dans les catégories où les résultats de performance ne sont pas significativement différenciés selon le genre.
Le groupe de consommateurs enfants/enfants devrait croître à un CAGR de 8,95 % jusqu'en 2031, le plus rapide de tous les groupes de consommateurs, car les parents appliquent la même logique de santé préventive à la nutrition pédiatrique qui guide leur propre consommation de compléments. Cette tendance est soutenue par une sensibilisation croissante aux carences nutritionnelles dans l'alimentation des enfants et par des recommandations pédiatriques accrues en faveur de la supplémentation. L'utilisation de compléments chez les enfants est un comportement de consommation établi parmi les familles aux États-Unis, soutenant une demande soutenue pour des formulations de compléments adaptées à l'âge, les parents recherchant des produits adaptés aux besoins nutritionnels des enfants.
Par canal de distribution :
les supermarchés en tête tandis que les canaux en ligne redéfinissent la découverteLes supermarchés et hypermarchés représentaient 45,33 % du total des ventes du marché en 2025, soutenus par une large couverture géographique, des prix promotionnels et la tendance des consommateurs à regrouper leurs achats de compléments avec leurs courses habituelles. Les pharmacies et parapharmacies représentent un canal de confiance élevée, en particulier pour les compléments spécifiques à certaines pathologies et les vitamines, où la crédibilité du cadre médical influence les décisions d'achat. Les magasins spécialisés et les magasins d'aliments naturels servent les consommateurs soucieux de leur santé et les acheteurs de formats premium, offrant aux marques une plateforme d'essai et de construction de marque disproportionnée par rapport à la part de volume du canal.
Malgré la domination des canaux de masse en termes de valeur, la vente au détail en ligne devrait croître à un CAGR de 9,71 % jusqu'en 2031, le taux le plus rapide parmi tous les canaux de distribution. Les modèles d'achat par abonnement améliorent la fidélisation des clients et réduisent les frictions liées aux achats répétés, tandis que les outils de personnalisation basés sur l'intelligence artificielle permettent aux plateformes de mettre en relation les consommateurs avec des produits alignés sur leurs objectifs de santé spécifiques. Dans le même temps, le commerce social porté par les influenceurs remodèle la façon dont les consommateurs découvrent les compléments, raccourcissant le parcours de la prise de conscience à l'achat et élargissant la portée des marques établies comme des nouveaux entrants sur le marché.

Analyse géographique
Marché des Compléments Nutritionnels en Amérique du Nord
L'Amérique du Nord reste la plus grande zone géographique du marché, détenant une part de 28,68 % en 2025, soutenue par des habitudes de consommation de compléments bien établies, un revenu disponible élevé et une infrastructure de distribution mature. Les États-Unis sont portés par l'innovation dans les formats de protéines, la découverte via le commerce social et l'adoption généralisée de la créatine, du collagène et du magnésium. Le Canada et le Mexique contribuent à des volumes significatifs en Amérique du Nord, le Mexique affichant un élan particulier dans la nutrition sportive à mesure que la culture des salles de sport se développe dans les centres urbains. L'agenda de modernisation réglementaire 2026 de la Food and Drug Administration, incluant la finalisation des directives sur les Nouveaux Ingrédients Diététiques, la réforme du statut Généralement Reconnu comme Sûr et les mises à jour des Bonnes Pratiques de Fabrication (BPF), introduit à la fois des coûts de conformité et un environnement concurrentiel mieux défini qui profite aux fabricants bien capitalisés.
Marché des Compléments Nutritionnels en Europe
L'Europe est la zone géographique à la croissance la plus rapide, avec un CAGR prévu de 8,08 % jusqu'en 2031. Cette croissance reflète la transition en cours de la région d'une approche de santé réactive vers une nutrition préventive, ainsi que l'ampleur de l'innovation dans les formats de nutrition sportive et active. Le Royaume-Uni s'est classé premier pays européen pour les lancements de produits de nutrition sportive au cours des deux dernières années, suivi de près par l'Allemagne, l'Espagne, les Pays-Bas et l'Italie, selon les données d'Innova Market Insights de juin 2026. Les marques européennes de nutrition sportive font face à un défi particulier : les lancements de nutrition de performance avec des allégations naturelles ont diminué de 29 % en 2023 à 19 % en 2025 en Allemagne, indiquant que le positionnement « naturel » sans justification clinique perd de son attrait commercial, même si la demande des consommateurs pour de véritables produits à étiquette propre s'intensifie.
Marché des Compléments Nutritionnels en Asie-Pacifique et en Afrique
L'Asie-Pacifique présente le paysage de demande structurellement le plus diversifié, la Chine, le Japon, l'Inde, la Corée du Sud et l'Indonésie opérant chacun dans des conditions réglementaires, culturelles et de distribution distinctes. L'Afrique du Sud ancre la demande de compléments en Afrique, un marché encore à un stade précoce mais en expansion rapide, bénéficiant de l'urbanisation, d'une sensibilisation croissante à la santé et du développement des marques internationales de compléments via le commerce électronique. Cependant, les contraintes d'infrastructure et les droits d'importation continuent de limiter la pénétration du marché dans les marchés à faibles revenus du Nigéria, du Maroc et de l'Égypte.
Paysage concurrentiel
Le marché des compléments nutritionnels est très fragmenté, aucun acteur unique ne détenant une part dominante. Des conglomérats mondiaux tels que Nestlé S.A., Abbott Laboratories, Bayer AG et Haleon plc sont en concurrence aux côtés de marques spécialisées telles que GNC Holdings, NOW Health Group, Vitabiotics et Jamieson Wellness. Les approches stratégiques divergent : les grands acteurs poursuivent des acquisitions pour sécuriser la valeur des marques premium et les capacités numériques, tandis que les spécialistes de taille intermédiaire se concentrent sur des catégories d'ingrédients de niche telles que le NAD+, le monohydrate de créatine et les peptides de collagène pour construire des positions défendables que les acteurs plus importants ne peuvent pas facilement reproduire. Cette divergence reflète des changements structurels plus larges sur le marché, où la confiance dans la marque, la personnalisation et la transparence des ingrédients influencent de plus en plus les décisions d'achat dans tous les segments de consommateurs.
La technologie émerge comme un facteur de différenciation clé dans un marché qui a historiquement été concurrentiel sur la formulation et le prix. Les avancées en matière de suivi biométrique, d'analyse des biomarqueurs et de profilage génétique permettent aux entreprises de dépasser les produits standardisés pour aller vers des protocoles de supplémentation individualisés. L'acquisition par Herbalife en 2025 de HBL Link BioScience, qui utilise des données biométriques, de biomarqueurs et génétiques pour formuler des compléments nutritionnels personnalisés à grande échelle, ainsi que son acquisition de la plateforme de santé numérique Pro2col, représente un exemple concret d'un acteur majeur se repositionnant en tant qu'entreprise de nutrition de précision. Ces mouvements signalent un changement industriel plus large où l'infrastructure de données et l'engagement numérique deviennent aussi importants que la formulation des produits pour déterminer le positionnement concurrentiel.
Les opportunités d'espaces vierges sont les plus visibles dans la nutrition pédiatrique cliniquement validée (où les formats gélifiés dominent les nouveaux lancements de produits), les compléments d'accompagnement aux agonistes des récepteurs GLP-1 (une sous-catégorie naissante mais se matérialisant rapidement, portée par l'adoption croissante des médicaments agonistes des récepteurs GLP-1) et la nutrition active spécifique aux seniors (où les marques ont historiquement mal servi la cohorte des 55 ans et plus malgré une forte volonté de payer). Dans chacun de ces domaines, l'écart entre la demande des consommateurs et les offres de produits disponibles reste important, présentant des opportunités significatives pour les marques capables de combiner crédibilité clinique avec des formats accessibles et un marketing ciblé.
Leaders du secteur des compléments nutritionnels
-
Amway Corporation
-
Herbalife Ltd.
-
Nestle S.A.
-
Abbott Laboratories
-
Bayer AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Compléments Nutritionnels Entreprises couvertes dans ce rapport
- Amway Corporation
- Herbalife Ltd.
- Nestle S.A.
- Abbott Laboratories
- Haleon plc
- Bayer AG
- Glanbia PLC
- Otsuka Holdings Co. Ltd.
- Suntory Holdings Ltd.
- Church and Dwight Co. Inc.
- Reckitt Benckiser Group PLC
- NOW Health Group Inc.
- Vitabiotics Ltd.
- H&H Group
- Jamieson Wellness Inc.
- GNC Holdings, LLC
- Nature's Sunshine Products, Inc.
- Nestle Health Science
- Nutrabolt
- Fonterra Co-operative Group Limited
Développements industriels récents dans Marché des Compléments Nutritionnels
- Juillet 2026 : Premier Protein a lancé Premier Protein Ultimate, un nouveau shake protéiné prêt à boire fournissant 42 g de protéines dans une bouteille de 14 onces, ainsi que 220 calories, 2 g de sucre et des vitamines C et E. Disponible en quatre saveurs, le produit élargit le portefeuille de nutrition sportive et active de la marque et répond à la demande croissante des consommateurs pour des options pratiques et plus riches en protéines.
- Juin 2026 : Applied Nutrition a élargi ses opérations aux États-Unis en acquérant les actifs de Nutrablend Group pour 16 millions USD. L'acquisition comprend une installation de fabrication de 107 000 pieds carrés à Buffalo, dans l'État de New York, ainsi que deux marques internes.
- Avril 2026 : Unilever a signé un accord pour acquérir Grüns, une entreprise américaine de vitamines, minéraux et compléments (VMS) en forte croissance, avec une position solide dans la catégorie des compléments à base de légumes verts. Grüns propose une gomme de soutien nutritionnel quotidien contenant plus de 60 ingrédients, notamment des fruits et légumes biologiques, des vitamines, des minéraux et des fibres prébiotiques. La société a également élargi sa gamme à des produits ciblant la nutrition des enfants, le soutien cognitif, l'immunité et l'énergie.
Portée du rapport mondial sur le marché des compléments nutritionnels
Les compléments nutritionnels sont des produits formulés pour compléter une alimentation normale en fournissant des sources concentrées de nutriments ou d'autres substances ayant des effets nutritionnels ou physiologiques, notamment des vitamines, des minéraux, des protéines, des acides aminés, des acides gras et des composés botaniques ou autres composés bioactifs. Ils sont généralement consommés sous forme de comprimés, de gélules, de poudres, de liquides ou de gommes.
Le marché des compléments nutritionnels est segmenté par type de produit, groupe de consommateurs, canal de distribution et géographie. Par type de produit, le marché est segmenté en nutrition sportive et compléments alimentaires. Par groupe de consommateurs, le marché est segmenté en hommes, femmes, mixte et enfants/enfants en bas âge. Par canal de distribution, le marché est segmenté en supermarchés et hypermarchés, boutiques de vente en ligne et autres canaux de distribution. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique. Le rapport fournit la taille du marché et les prévisions en termes de valeur (USD) pour tous les segments susmentionnés.
Aperçu de la segmentation
| Nutrition sportive | Poudre de protéines sportives |
| Boisson protéinée prête à consommer | |
| Barres protéinées | |
| Produits sportifs non protéinés | |
| Compléments alimentaires | Vitamines et minéraux |
| Collagène | |
| Acides gras | |
| Compléments à base de plantes | |
| Enzymes | |
| Prébiotiques et probiotiques | |
| Autre type de produit |
| Hommes |
| Femmes |
| Mixte |
| Enfants |
| Supermarchés et hypermarchés |
| Pharmacies et parapharmacies |
| Magasins de vente au détail en ligne |
| Magasins spécialisés et magasins d'aliments naturels |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Suède | |
| Belgique | |
| Pologne | |
| Pays-Bas | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Thaïlande | |
| Singapour | |
| Indonésie | |
| Corée du Sud | |
| Australie | |
| Nouvelle-Zélande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Afrique du Sud | |
| Arabie saoudite | |
| Nigeria | |
| Égypte | |
| Maroc | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Type de produit | Nutrition sportive | Poudre de protéines sportives |
| Boisson protéinée prête à consommer | ||
| Barres protéinées | ||
| Produits sportifs non protéinés | ||
| Compléments alimentaires | Vitamines et minéraux | |
| Collagène | ||
| Acides gras | ||
| Compléments à base de plantes | ||
| Enzymes | ||
| Prébiotiques et probiotiques | ||
| Autre type de produit | ||
| Par groupe de consommateurs | Hommes | |
| Femmes | ||
| Mixte | ||
| Enfants | ||
| Par canal de distribution | Supermarchés et hypermarchés | |
| Pharmacies et parapharmacies | ||
| Magasins de vente au détail en ligne | ||
| Magasins spécialisés et magasins d'aliments naturels | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Suède | ||
| Belgique | ||
| Pologne | ||
| Pays-Bas | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Thaïlande | ||
| Singapour | ||
| Indonésie | ||
| Corée du Sud | ||
| Australie | ||
| Nouvelle-Zélande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Afrique du Sud | ||
| Arabie saoudite | ||
| Nigeria | ||
| Égypte | ||
| Maroc | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du secteur des compléments nutritionnels d'ici 2031 ?
Le marché devrait atteindre 261,19 milliards USD d'ici 2031, avec un CAGR de 6,60 % à partir de 2026.
Quelle catégorie de produits dispose de la plus grande base de ventes ?
La nutrition sportive représentait 48,81 % des ventes par type de produit en 2025, soutenue par les poudres de protéines, les produits prêts à consommer, les barres, la créatine et les produits d'hydratation.
Quel canal de distribution connaît la croissance la plus rapide ?
Les magasins de vente au détail en ligne devraient enregistrer un CAGR de 9,71 % jusqu'en 2031, soutenus par les abonnements, l'engagement direct avec les consommateurs et une découverte plus large des produits.
Quelle région détient actuellement la plus grande part des ventes ?
L'Amérique du Nord détenait 28,68 % des ventes mondiales en 2025, soutenue par une consommation de compléments établie, un accès solide à la vente au détail et des dépenses de consommation élevées.