
栄養補助食品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 189.75 十億米ドル |
| 市場規模 (2031) | 261.19 十億米ドル |
| 成長率 (2026 - 2031) | 6.60 % |
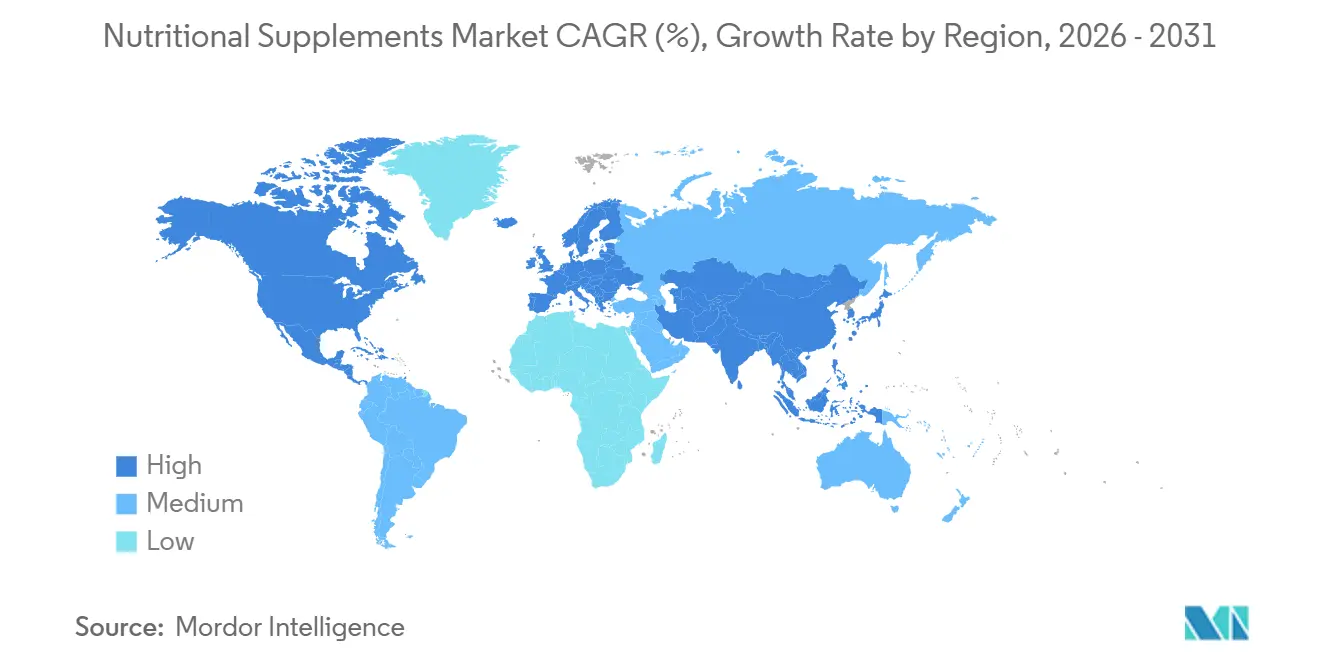
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
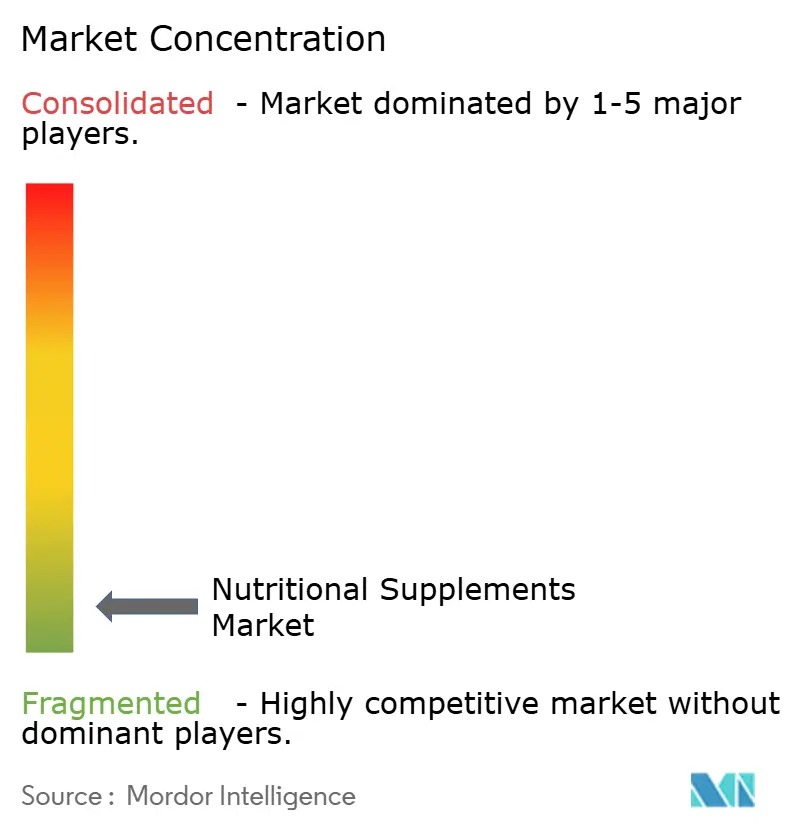
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる栄養補助食品市場分析
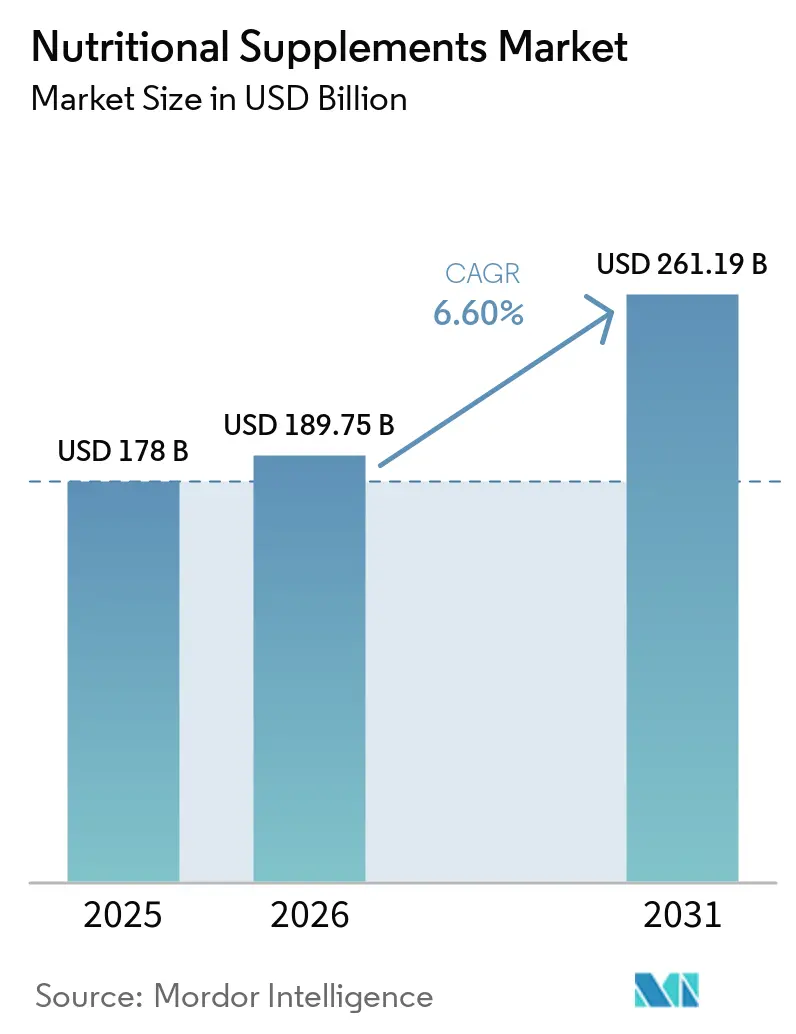
栄養補助食品市場は2025年に1,780億米ドルと評価され、2026年の1,897.5億米ドルから2031年には2,611.9億米ドルに成長すると推定され、予測期間2026年〜2031年のCAGRは6.60%です。消費者の利用は、散発的なフィットネス購入から日常的な健康管理へとシフトしています。米国国立衛生研究所は、米国の栄養補助食品カテゴリーには10万種類以上の製品が含まれると指摘しており、消費者の幅広い選択肢を支える一方で、サプライヤーベースの断片化をもたらしています。中間所得層の消費者の間で健康意識が高まるにつれ、アジア太平洋地域およびラテンアメリカでの需要が拡大しています。都市化、可処分所得の増加、フィットネス関連情報へのアクセス向上が、これらの地域でより多くの消費者をスポーツ栄養および栄養補助食品の探索へと促しています。スポーツ栄養および栄養補助食品市場はまた、プレミアムブランドの買収、購買者との直接関係の構築、製剤能力の拡大を目指す大手消費財グループからの投資を集めています。これらの投資家は、特に消費者の嗜好が機能性・健康志向製品へとシフトするにつれ、この市場を長期的な成長機会と見なしています。
レポートの主要ポイント
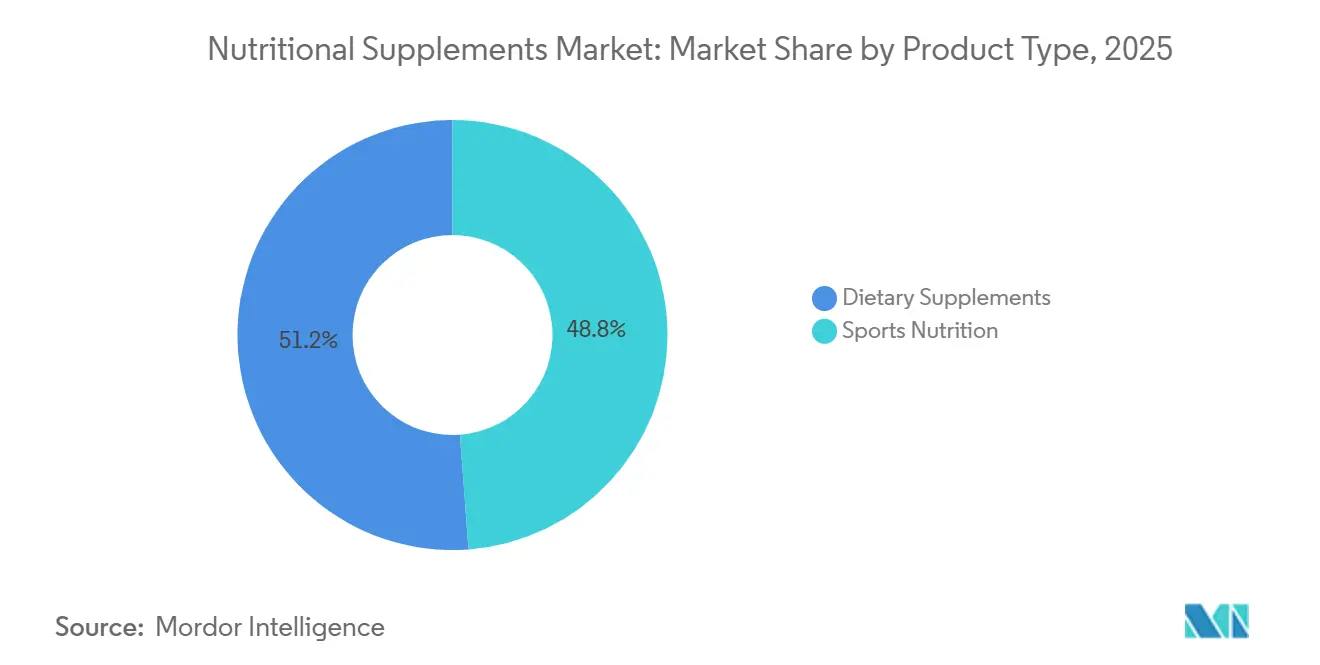
- 製品タイプ別では、スポーツ栄養食品が2025年の栄養補助食品市場シェアの48.81%を占め、栄養補助食品は2031年までにCAGR 8.53%で成長すると予測されています。
- 消費者グループ別では、ユニセックス処方が2025年の世界売上の55.23%を占め、キッズ・子供セグメントは2031年までにCAGR 8.95%で成長すると予測されています。
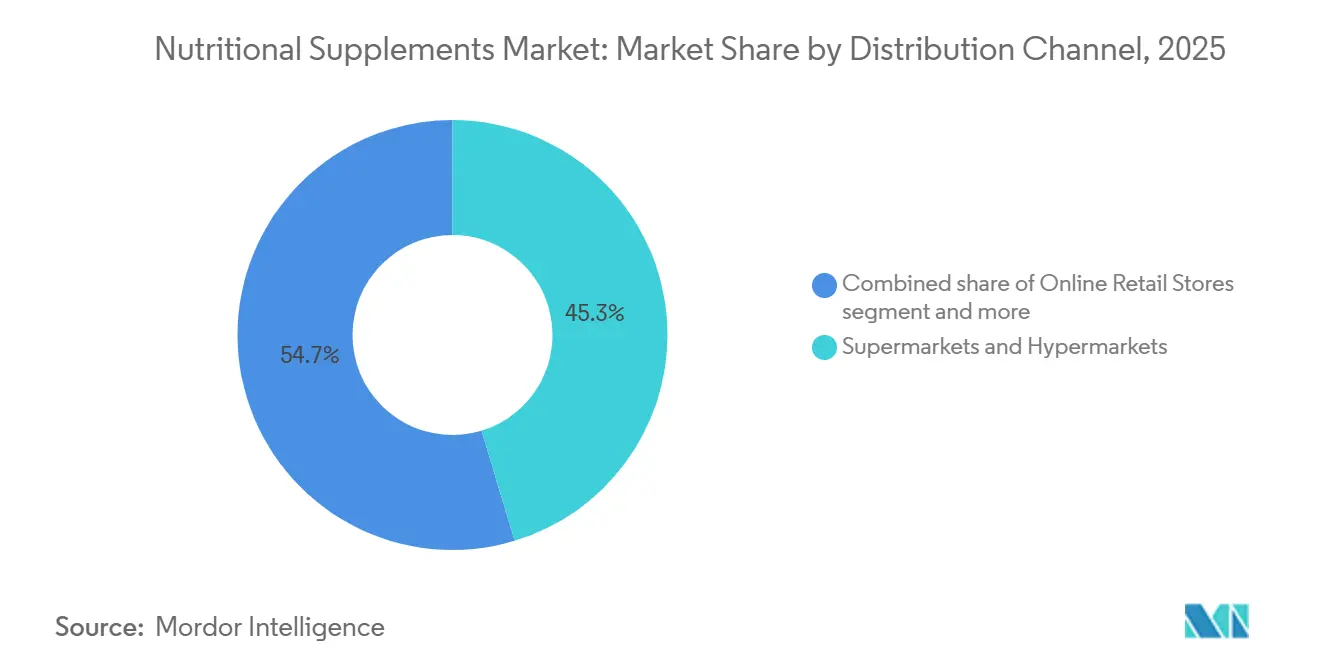
- 流通チャネル別では、スーパーマーケット・ハイパーマーケットが2025年の世界売上の45.33%を占め、オンライン小売店は2031年までにCAGR 9.71%で成長すると予測されています。
- 地域別では、北米が2025年の世界売上の28.68%を占め、欧州は2031年までにCAGR 8.08%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防的健康とウェルネスへの消費者の関心の高まり | +1.3% | 世界全体、特に北米および西欧での短期的な成長が顕著;東南アジアおよびラテンアメリカへの波及効果 | 中期(2~4年) |
| ビタミンおよびミネラルへの需要の増加 | +1.0% | 世界全体;北米、欧州、および急速に都市化が進むアジア太平洋市場で最も顕著 | 短期(2年以内) |
| クリーンラベル、植物由来および持続可能な処方 | +0.8% | 北米および欧州連合;オーストラリア、日本、韓国での早期用 | 中期(2~4年) |
| スポーツおよびアクティブ栄養の拡大 | +1.1% | 世界全体、北米が主導;東南アジア、インド、東欧での採用速度が最も速い | 中期(2~4年) |
| 機能性および症状特化型栄養補助食品の拡大 | +0.9% | 北米、西欧;GCC(湾岸協力会議)および韓国への波及効果 | 長期(4年以上) |
| 便利な栄養補助食品フォーマットの急速な成長 | +0.7% | 世界全体;グミの採用は北米、欧州、東アジアに集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
予防的健康とウェルネスへの消費者関心の高まり
予防医療と全体的なウェルネスへの関心の高まりにより、消費者は栄養管理、疾病リスク管理、健康的な加齢に対してより積極的なアプローチを採用するようになっており、栄養補助食品への需要を支えている。この傾向は、先進国市場における医療費の規模によっても裏付けられており、英国家統計局によると、英国の医療費総額は2025年に名目・実質ベースともに約460.61 ビリオン 米ドルに達している[1]。消費者および医療システムが深刻な健康問題が生じる前に健康を維持し栄養ニーズに対処することをより重視するようになるにつれ、免疫、エネルギー、骨の健康、認知的ウェルネス、健康的な加齢をテーマに展開されるビタミン、ミネラル、プロバイオティクス、オメガ3製品、その他のサプリメントへの需要が拡大している。
クリーンラベル、植物由来、および持続可能な製剤
クリーンラベル、植物由来、および持続可能な原料調達による栄養補助食品に対する消費者の嗜好の高まりにより、メーカーは天然原料、透明性の高いラベル表示、ビーガン代替品、および環境に配慮した調達を中心に製品を再処方するよう促されている。この傾向は特に若い消費者の間で顕著であり、Z世代とミレニアル世代は、オーガニック、ナチュラル、高タンパク、人工原料不使用といった表示を持つ製品に対して約20〜30%高い価格を支払う意向がある[2]。このプレミアム価格を支払う意向により、サプリメントブランドは植物性タンパク質、植物由来処方、非遺伝子組み換え製品、および持続可能な原料を開発し、原料の透明性とトレーサビリティを強調するよう促されている。消費者がクリーンな処方を健康、品質、および責任ある消費と結びつけるようになるにつれ、これらの属性は主要な差別化要因となり、栄養補助食品市場全体のプレミアム化を支えている。
スポーツおよびアクティブ栄養の拡大
スポーツおよび個人フィットネス活動への参加の増加が、プロテイン、アミノ酸、クレアチン、電解質、リカバリー製品を含むスポーツおよびアクティブ栄養補助食品の消費者基盤を拡大しています。スポーツ・フィットネス産業協会(SFIA)によると、米国では個人スポーツに参加する人口の割合が2023年の42.1%から2025年には42.5%に増加しました[3]。この幅広い参加者基盤が、消費者に栄養補助食品を運動およびウェルネスルーティンに取り入れることを促しています。より多くの個人が体系的なフィットネスプログラムやレクリエーションスポーツに参加するにつれ、持久力、筋力、リカバリーをサポートする製品への需要が、競技アスリートとカジュアルなフィットネス愛好家の双方で高まっています。筋肉発達、パフォーマンス、リカバリー、水分補給、アクティブなライフスタイルへの関心の高まりが、スポーツ志向の栄養補助食品に追加の機会を生み出しています。メーカーは特定のパフォーマンスおよびリカバリーニーズに対応するために製品ポートフォリオを拡大することで応じており、アクティブなライフスタイル管理における栄養補助食品の役割をさらに強化しています。
機能性および症状特化型栄養補助食品の拡大
特定の健康アウトカムを目指す消費者の関心の高まりにより、一般的な栄養補給だけでなく特定のニーズに対応するよう設計された機能性および症状特化型栄養補助食品への需要が高まっています。消費者は消化器の健康、認知機能、骨・関節の健康、心血管系のウェルネス、免疫、睡眠、ストレス管理、女性の健康、男性の健康、健康的な加齢、および体重管理に関する製品をますます求めています。このシフトにより、メーカーはターゲット成分を用いた特化型処方を開発するよう促されており、ブランドが製品を差別化し特定の消費者グループにアピールすることを可能にしています。パーソナライズされたウェルネスおよび予防的セルフケアの拡大が、特定の健康目標やライフステージを訴求した栄養補助食品への需要をさらに支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 誤解を招く、または誇張された健康強調表示 | -0.5% | グローバル;北米および欧州連合で最も活発な規制執行;東欧での新興の精査 | 短期(2年以内) |
| 原材料の価格変動と持続可能な原料調達の制約 | -0.7% | 世界全体、ホエイプロテインの供給が最も逼迫している欧州および北米で最も深刻 | 短期(2年以内) |
| 高い製品コストと価格感応度 | -0.4% | 主に南米、中東・アフリカ、東南アジアに影響を与え、米国の低所得消費者層にも二次的な影響を及ぼす | 中期(2~4年) |
| 厳格かつ分断された規制の枠組み | -0.5% | グローバル;欧州連合およびアジア太平洋で最も雑 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
誤解を招く、または誇張された健康強調表示
誤解を招く、誇張された、または十分に裏付けられていない健康強調表示の使用は、消費者の信頼を低下させ規制当局の監視を強化することで、栄養補助食品市場を抑制する可能性があります。免疫、体重管理、アンチエイジング、認知パフォーマンス、または疾病予防に関する表示は、科学的根拠によって十分に裏付けられていない場合、非現実的な期待を生み出す可能性があります。これにより、規制当局が製品ラベル、広告、およびマーケティングコミュニケーションに対してより厳格な要件を課し、メーカーのコンプライアンスコストが増加する可能性があります。さらに、誇張された表示への繰り返しの露出は、特に新興成分や製品に対する消費者の栄養補助食品の有効性への懐疑心を高め、採用を制限し、栄養補助食品カテゴリー全体への信頼を損なう可能性があります。
原材料の価格変動と持続可能な投入物の制約
主要原材料の入手可能性、品質、および調達における変動は、メーカーが一貫した製品品質と安定した供給を維持することをより困難にすることで、栄養補助食品市場を抑制する可能性があります。この産業は、植物エキス、ビタミン、ミネラル、海洋由来成分、プロバイオティクス、植物性タンパク質、および特殊化合物など、農業条件、調達の制限、および持続可能性要件に敏感なものを含む多様な原料に依存しています。オーガニック、植物由来、倫理的に調達された、トレーサブルな成分への消費者の嗜好の高まりにより、メーカーは信頼性が高く持続可能なサプライチェーンを確立するよう圧力が高まっています。これらの課題は、調達、品質管理、認証、および処方コストを増加させる一方で、特定のプレミアム成分の入手可能性を制限し、メーカーが一貫した価格設定と製品供給を維持する能力に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スポーツプロテインが収益を牽引し、栄養補助食品が加速スポーツ栄養は2025年の市場全体の48.81%をめ、最大の収益創出セグメントとなっている。このセグメント内では、スポーツ用プロテインパウダー、プロテインRTD(飲料)、およびプロテインバーが最も販売量の多いサブカテゴリーを占めている。プロテインバーは、スポーツ栄養と機能性食品の両方にまたがる外出先向けフォーマットとして支持を集めている。プレワークアウト、クレアチン、電解質、および分岐鎖アミノ酸(BCAA)を含むスポーツ非タンパク質製品は、エリートアスリートを超えた主流のウェルネス原料としてのクレアチンの採用拡大に牽引され、顕著な成長を記録している。
栄養補助食品セグメントは現時点では規模が小さいものの、2031年までにCAGR 8.53%で成長し、スポーツ栄養を上回ると予測されている。ビタミン・ミネラル、プロバイオティクス・プレバイオティクス、およびコラーゲン処方は、人口統計を超えた幅広い消費者層を引き付けている。ハーブサプリメントおよび脂肪酸(オメガ3)は全体の販売量に大きく貢献しており、コラーゲンサブカテゴリーは、特に35〜55歳のコホートにおける関節の健康を支持する臨床的エビデンスとビューティーフロムウィズイン製品への関心の高まりから恩恵を受けている。
消費者グループ別:
ユニセックス処方がスケールをリードし、キッズ栄養が加速ユニセックス処方は2025年の消費者グループセグメントの55.23%を占めており、ほとんどのスポーツ用プロテイン、クレアチン、およびマルチ栄養素サプリメントラインの従来の設計慣行を反映している。この幅広い訴求力を持つポジショニングにより、ブランドはパッケージングおよびSKU(最小管理単位)の規模の経済を実現しながら、活動的な成人人口の大多数に対応することができる。その結果、ユニセックス製品は、特に性別によってパフォーマンス成果が大きく異なるわけではないカテゴリーにおいて、ほとんどのサプリメントメーカーのデフォルトの選択肢であり続けている。
子ども・児童の消費者グループは、2031年までにCAGR 8.95%で成長すると予測されており、あらゆる消費者グループの中で最も高い成長率となっている。これは、親が自身のサプリメント使用を促す予防的健康の論理を小児栄養にも適用するようになっているためである。この傾向は、子どもの食事における栄養不足への認識の高まりと、サプリメント補給に関する小児科医の推奨の増加によって支えられている。子どものサプリメント使用は米国の家庭における確立された消費者行動であり、親が子どもの栄養ニーズに合わせた製品を求める中で、年齢に適したサプリメント処方への持続的な需要を支えている。
流通チャネル別:
スーパーマーケットがリードし、オンラインチャネルが発見を再定義スーパーマーケット・ハイパーマーケットは2025年の市場総売上の45.33%を占め、広範な地理的カバレッジ、プロモーション価格設定、および消費者が栄養補助食品の購入を日常的な食料品の買い物と組み合わせる傾向によって支えられています。薬局・ドラッグストアは、特に症状特化型栄養補助食品やビタミンにおいて信頼性の高いチャネルであり、医療環境の信頼性が購買決定に影響を与えています。専門店・健康食品店は健康意識の高い消費者とプレミアムフォーマットの購買者にサービスを提供し、チャネルの販売量シェアに不釣り合いなほど大きなトライアルとブランド構築のプラットフォームをブランドに提供しています。
金額ベースでのマスチャネルの優位性にもかかわらず、オンライン小売は2031年までにCAGR 9.71%で成長すると予測されており、すべての流通チャネルの中で最も速い成長率です。サブスクリプションベースの購入モデルが顧客維持率を向上させ、リピート購入の摩擦を低減している一方、AI駆動のパーソナライゼーションツールにより、プラットフォームは消費者を特定の健康目標に合った製品とマッチングさせることができます。同時に、インフルエンサー主導のソーシャルコマースが消費者の栄養補助食品の発見方法を再形成し、認知から購入までの経路を短縮し、確立されたブランドと新興市場参入者の両方のリーチを拡大しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に入手可能
地域分析
北米栄養補助食品市場
北米は市場最大の地域であり、2025年に28.68%のシェアを占めている。これは、確立されたサプリメント消費習慣、高い可処分所得、および成熟した小売インフラによって支えられている。米国は、プロテインフォーマットの革新、ソーシャルコマースによる発見、そしてクレアチン、コラーゲン、マグネシウムの主流採用によって牽引されている。カナダとメキシコも北米において相当な販売量を占めており、メキシコは都市部でジム文化が拡大するにつれ、スポーツ栄養分野で特に勢いを見せている。2026年の食品医薬品局(FDA)規制近代化アジェンダには、新規食品成分(New Dietary Ingredient)ガイダンスの最終化、一般的に安全と認められる(Generally Recognized As Safe)改革、および適正製造規範(GMP)の更新が含まれており、コンプライアンスコストの増加と、資本力のある製造業者に有利な、より明確な競争環境の両方をもたらしている。
欧州栄養補助食品市場
欧州は最も成長が速い地域であり、2031年までのCAGRは8.08%と予測されている。この成長は、事後対応型医療から予防的栄養への地域的な移行の継続、ならびにスポーツおよびアクティブ栄養フォーマッにおける革新の規模を反映している。2026年6月のイノバ・マーケット・インサイツのデータによると、英国は過去2年間においてスポーツ栄養製品の発売数で欧州トップの国としてランクされており、ドイツ、スペイン、オランダ、イタリアがそれに続いている。欧州のスポーツ栄養ブランドは独自の課題に直面している。ドイツにおけるナチュラル訴求を伴うパフォーマンス栄養製品の発売比率は2023年の29%から2025年には19%に低下しており、消費者による真のクリーンラベル製品への需要が高まる中でも、臨床的裏付けのない「ナチュラル」ポジショニングは商業的な牽引力を失いつつあることを示している。
アジア太平洋・アフリカ栄養補助食品市場
アジア太平洋地域は最も構造的に多様な需要環境を呈しており、中国、日本、インド、韓国、インドネシアはそれぞれ異なる規制、文化、および小売条件のもとで市場が形成されている。南アフリカはアフリカにおけるサプリメント需要の中核を担っており、アフリカ市場は都市化、健康意識の高まり、およびeコマースを通じた国際サプリメントブランドの成長により、初期段階ながら急速に拡大している市場である。しかしながら、インフラの制約と輸入関税は、ナイジェリア、モロッコ、エジプトなど低所得市場における市場浸透を引き続き制限している。
競合環境
栄養補助食品市場は高度に断片化されており、支配的なシェアを持つ単一のプレーヤーは存在しない。Nestlé S.A.、Abbott Laboratories、Bayer AG、Haleon plcなどのグローバルコングロマリットが、GNC Holdings、NOW Health Group、Vitabiotics、Jamieson Wellnessなどの専門ブランドと競合している。戦略的アプローチは分岐しており、大手プレーヤーはプレミアムブランドエクイティとデジタル能力を確保するための買収を追求している一方、中堅専門企業はNAD+、クレアチン一水和物、コラーゲンペプチドなどのニッチな原料カテゴリーに注力し、大手プレーヤーが容易に模倣できない防御可能なポジションを構築している。この分岐は、ブランドの信頼性、パーソナライゼーション、および原料の透明性が消費者セグメント全体の購買決定にますます影響を与えている市場における、より広範な構造的変化を反映している。
テクノロジーは、歴史的に処方と価格で競争してきた市場において、主要な差別化要因として台頭している。バイオメトリクストラッキング、バイオマーカー分析、および遺伝子プロファイリングの進歩により、企業は標準化された製品を超えて個別化されたサプリメントプロトコルへと移行することが可能になっている。Herbalife社による2025年のHBL Link BioScience(バイオメトリクス、バイオマーカー、および遺伝子データを使用して個別化された栄養補助食品を大規模に処方する企業)の買収、およびデジタルヘルスプラットフォームPro2colの買収は、大手既存企業が精密栄養企業として再ポジショニングする具体的な事例を示している。これらの動きは、製品処方と同様にデータインフラとデジタルエンゲージメントが競争上のポジショニングを決定する上で重要になりつつある、業界全体のより広範なシフトを示唆している。
ホワイトスペースの機会は、臨床的に検証された小児栄養(グミフォーマットが新製品発を主導している分野)、GLP-1コンパニオンサプリメント(GLP-1受容体アゴニスト薬の採用拡大に牽引された、新興だが急速に具体化しつつあるサブカテゴリー)、およびシニア向けアクティブ栄養(ブランドが支払い意欲の高さにもかかわらず歴史的に55歳以上のコホートへの対応が不十分であった分野)において最も顕著に見られる。これらの各分野において、消費者需要と利用可能な製品提供の間のギャップは依然として大きく、臨床的信頼性とアクセスしやすいフォーマットおよびターゲットを絞ったマーケティングを組み合わせることができるブランドにとって、意義深い機会をもたらしている。
栄養補助食品産業のリーダー企業
-
Amway Corporation
-
Herbalife Ltd.
-
Nestle S.A.
-
Abbott Laboratories
-
Bayer AG
- 注:主要企業の掲載順は順位を示すものではありません。
栄養補助食品市場 このレポートでカバーされる企業
- Amway Corporation
- Herbalife Ltd.
- Nestle S.A.
- Abbott Laboratories
- Haleon plc
- Bayer AG
- Glanbia PLC
- Otsuka Holdings Co. Ltd.
- Suntory Holdings Ltd.
- Church and Dwight Co. Inc.
- Reckitt Benckiser Group PLC
- NOW Health Group Inc.
- Vitabiotics Ltd.
- H&H Group
- Jamieson Wellness Inc.
- GNC Holdings, LLC
- Nature's Sunshine Products, Inc.
- Nestle Health Science
- Nutrabolt
- Fonterra Co-operative Group Limited
最近の産業開発事情 栄養補助食品市場
- 2026年7月:Premier Proteinは、14オンスボトルに42gのタンパク質、220カロリー、2gの糖分、ビタミンCおよびEを含む新しいレディ・トゥ・ドリンク型プロテインシェイク「Premier Protein Ultimate」を発売しました。4種類のフレーバーで展開されるこの製品は、ブランドのスポーツおよびアクティブ栄養ポートフォリオを拡大し、便利で高タンパクな選択肢への消費者需要の高まりに対しています。
- 2026年6月:Applied Nutritionは、Nutrablend Groupの資産を1,600万米ドルで取得することにより、米国事業を拡大しました。この買収には、ニューヨーク州バッファローにある10万7,000平方フィートの製造施設と2つの自社ブランドが含まれています。
- 2026年4月:Unileverは、グリーンズ栄養補助食品カテゴリーで強固なポジションを持つ急成長中の米国のビタミン、ミネラル、栄養補助食品(VMS)企業であるGrünsを買収する契約に署名しました。Grünsは、有機果物・野菜、ビタミン、ミネラル、プレバイオティクス食物繊維を含む60種類以上の成分を含む毎日の栄養サポートグミを提供しています。同社はまた、子供の栄養、認知サポート、免疫、エネルギーをターゲットとした製品にも展開を拡大しています。
世界の栄養補助食品市場レポートの範囲
栄養補助食品とは、ビタミン、ミネラル、タンパク質、アミノ酸、脂肪酸、植物性またはその他の生理活性化合物を含む、栄養または生理的効果を持つ栄養素またはその他の物質の濃縮源を提供することにより、通常の食事を補完するために製剤化された製品です。通常、錠剤、カプセル、粉末、液体、またはグミの形態で摂取されます。
栄養補助食品市場は、製品タイプ消費者グループ、流通チャネル、地域別にセグメント化されています。製品タイプ別では、市場はスポーツ栄養と栄養補助食品にセグメント化されています。消費者グループ別では、市場は男性、女性、ユニセックス、キッズ/子供にセグメント化されています。流通チャネル別では、市場はスーパーマーケットおよびハイパーマーケット、オンライン小売店、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東およびアフリカにセグメント化されています。レポートは上記のすべてのセグメントについて、金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| スポーツ栄養食品 | スポーツプロテインパウダー |
| プロテインRTD(飲料) | |
| プロテインバー | |
| スポーツ非プロテイン製品 | |
| 栄養補助食品 | ビタミンおよびミネラル |
| コラーゲン | |
| 脂肪酸 | |
| ハーブサプライメント | |
| 酵素 | |
| プレバイオティクスおよびプロバイオティクス | |
| その他の製品タイプ |
| 男性 |
| 女性 |
| ユニセックス |
| キッズ・子供 |
| スーパーマーケット・ハイパーマーケット |
| 薬局・ドラッグストア |
| オンライン小売店 |
| 専門店・健康食品店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ | スポーツ栄養食品 | スポーツプロテインパウダー |
| プロテインRTD(飲料) | ||
| プロテインバー | ||
| スポーツ非プロテイン製品 | ||
| 栄養補助食品 | ビタミンおよびミネラル | |
| コラーゲン | ||
| 脂肪酸 | ||
| ハーブサプライメント | ||
| 酵素 | ||
| プレバイオティクスおよびプロバイオティクス | ||
| その他の製品タイプ | ||
| 消費者グループ別 | 男性 | |
| 女性 | ||
| ユニセックス | ||
| キッズ・子供 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| 薬局・ドラッグストア | ||
| オンライン小売店 | ||
| 専門店・健康食品店 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年における栄養補助食品セクターの予測値は?
市場は2026年からCAGR 6.60%で成長し、2031年までに2,611.9億米ドルに達すると予測されています。
最も大きな販売基盤を持つ製品カテゴリーはどれですか?
スポーツ栄養食品は2025年の製品タイプ別売上の48.81%を占め、プロテインパウダー、レディトゥドリンク製品、バー、クレアチン、および水分補給製品によって支えられています。
最も速く成長している流通チャネルはどれですか?
オンライン小売店は、サブスクリプション、消費者との直接エンゲージメント、および幅広い製品発見によって支えられ、2031年までにCAGR 9.71%を記録すると予測されています。
現在最大の販売シェアを持つ地域はどこですか?
北米は2025年の世界売上の28.68%を保持しており、確立された栄養補助食品の使用、強固な小売アクセス、および高い消費者支出によって支えられています。