
Marktgröße und Marktanteil für Nahrungsergänzungsmittel
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 189.75 Milliarden US-Dollar |
| Marktgröße (2031) | 261.19 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.60 % |
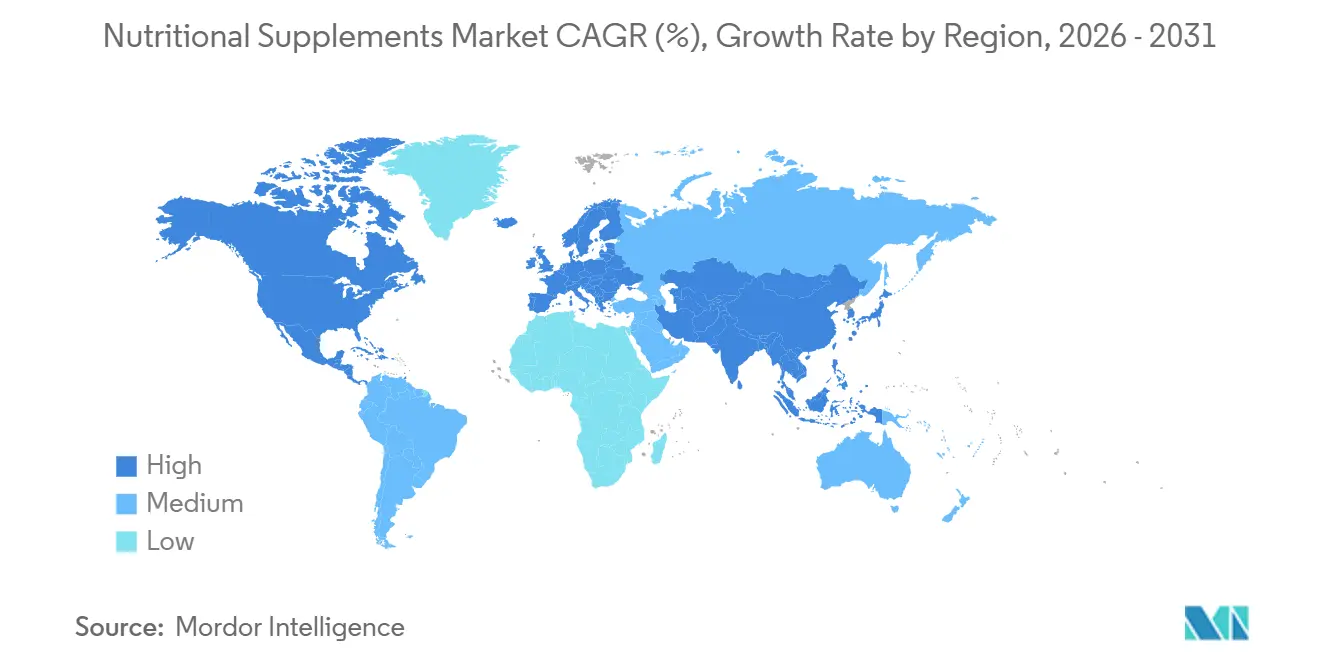
| Schnellstwachsender Markt | Europa |
| Größter Markt | Nordamerika |
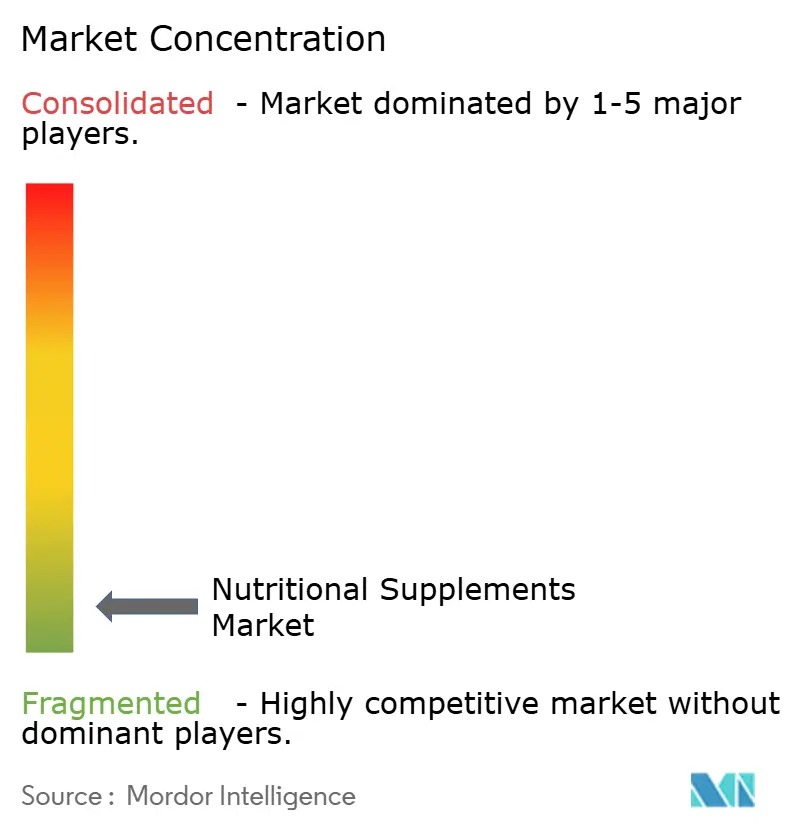
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Nahrungsergänzungsmittel von Mordor Intelligence
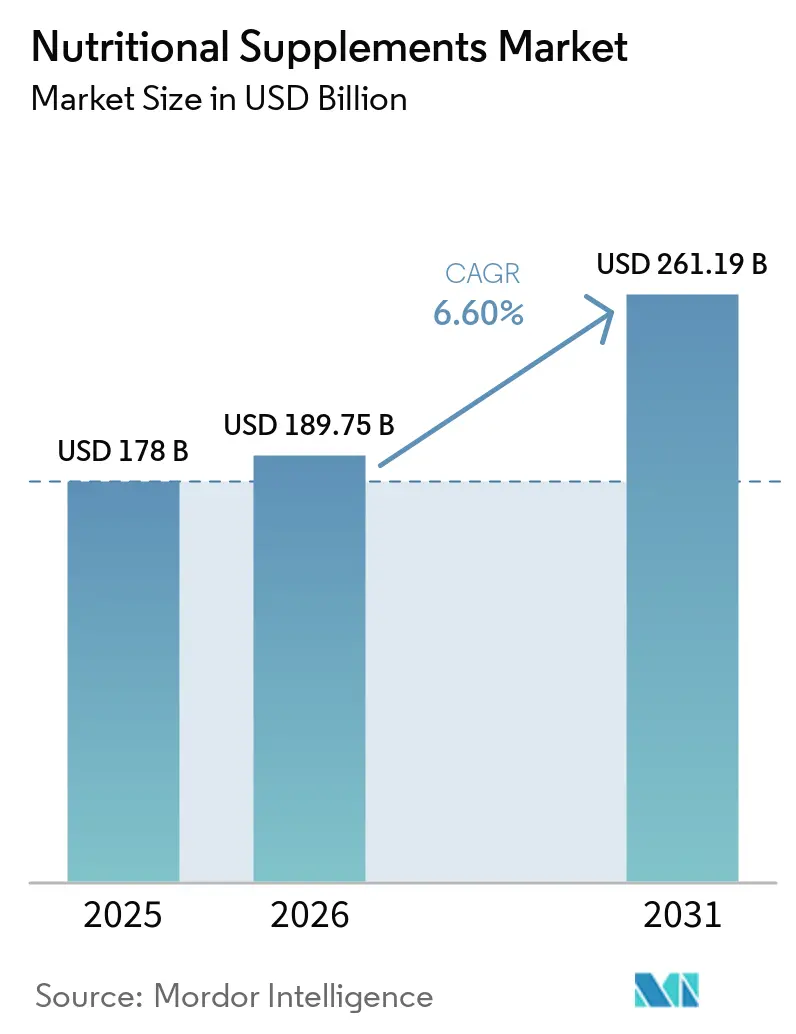
Der Nahrungsergänzungsmittelmarkt wurde im Jahr 2025 auf 178,00 Milliarden USD geschätzt und wird voraussichtlich von 189,75 Milliarden USD im Jahr 2026 auf 261,19 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,60 % während des Prognosezeitraums 2026–2031. Die Nutzung durch Verbraucher hat sich von gelegentlichen Fitnesskäufen hin zum routinemäßigen Gesundheitsmanagement verlagert. Die National Institutes of Health stellten fest, dass die Kategorie der Nahrungsergänzungsmittel in den Vereinigten Staaten mehr als 100.000 Produkte umfasst, was eine breite Verbraucherauswahl unterstützt, aber auch eine fragmentierte Lieferantenbasis schafft. Die Nachfrage wächst im asiatisch-pazifischen Raum und in Lateinamerika, da das Gesundheitsbewusstsein unter Verbrauchern mit mittlerem Einkommen steigt. Urbanisierung, steigende verfügbare Einkommen und ein besserer Zugang zu fitnessbezogenen Informationen veranlassen immer mehr Verbraucher in diesen Regionen, Sporternährungs- und Nahrungsergänzungsprodukte zu suchen. Der Markt für Sporternährung und Nahrungsergänzungsmittel zieht auch Investitionen von größeren Konsumgüterkonzernen an, die Premium-Marken erwerben, direkte Beziehungen zu Käufern aufbauen und Formulierungskapazitäten ausbauen möchten. Diese Investoren betrachten den Markt als langfristige Wachstumschance, insbesondere da sich die Verbraucherpräferenzen hin zu funktionellen und gesundheitsorientierten Produkten verschieben.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp entfiel auf Sporternährung im Jahr 2025 ein Marktanteil von 48,81 % am Markt für Nahrungsergänzungsmittel, während Nahrungsergänzungsmittel bis 2031 voraussichtlich mit einer CAGR von 8,53 % wachsen werden.
- Nach Verbrauchergruppe entfielen auf Unisex-Formulierungen im Jahr 2025 55,23 % des weltweiten Umsatzes, während das Segment Kinder voraussichtlich bis 2031 mit einer CAGR von 8,95 % wachsen wird.
- Nach Vertriebskanal entfielen auf Supermärkte und Verbrauchermärkte im Jahr 2025 45,33 % des weltweiten Umsatzes, während Online-Einzelhandelsgeschäfte bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen werden.
- Nach Geografie entfiel auf Nordamerika im Jahr 2025 ein Anteil von 28,68 % am weltweiten Umsatz, während Europa bis 2031 voraussichtlich mit einer CAGR von 8,08 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsendes Verbraucherinteresse an präventiver Gesundheit und Wohlbefinden | +1.3% | Global, mit konzentrierten kurzfristigen Gewinnen in Nordamerika und Westeuropa; Ausstrahlungseffekte auf Südostasien und Lateinamerika | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Vitaminen und Mineralstoffen | +1.0% | Global; am ausgeprägtesten in Nordamerika, Europa und den sich rasch urbanisierenden Märkten des asiatisch-pazifischen Raums | Kurzfristig (≤ 2 Jahre) |
| Clean-Label-, pflanzenbasierte und nachhaltige Formulierungen | +0.8% | Nordamerika und Europäische Union; frühe Einführung in Australien, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Expansion von Sport- und Aktivernährung | +1.1% | Global, angeführt von Nordamerika; schnellste Einführungsgeschwindigkeit in Südostasien, Indien und Osteuropa | Mittelfristig (2–4 Jahre) |
| Expansion von funktionellen und zustandsspezifischen Nahrungsergänzungsmitteln | +0.9% | Nordamerika, Westeuropa; Ausstrahlungseffekte auf den Golf-Kooperationsrat und Südkorea | Langfristig (≥ 4 Jahre) |
| Schnelles Wachstum praktischer Nahrungsergänzungsformate | +0.7% | Global; Gummibärchen-Einführung konzentriert in Nordamerika, Europa und Ostasien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsendes Verbraucherinteresse an präventiver Gesundheit und Wellness
Die wachsende Aufmerksamkeit für präventive Gesundheitsversorgung und allgemeines Wohlbefinden veranlasst Verbraucher, einen proaktiveren Ansatz in Bezug auf Ernährung, Krankheitsrisikomanagement und gesundes Altern zu verfolgen, was die Nachfrage nach Nahrungsergänzungsmitteln stützt. Dieser Trend wird durch das Ausmaß der Gesundheitsausgaben in entwickelten Märkten verstärkt: Die gesamten Gesundheitsausgaben des Vereinigten Königreichs beliefen sich laut dem Office for National Statistics im Jahr 2025 sowohl in nominaler als auch in realer Betrachtung auf rund 460,61 Milliarden USD[1]. Da Verbraucher und Gesundheitssysteme zunehmend Wert darauf legen, die Gesundheit zu erhalten und Ernährungsbedürfnisse zu decken, bevor ernsthafte Gesundheitsprobleme entstehen, wächst die Nachfrage nach Vitaminen, Mineralstoffen, Probiotika, Omega-3-Produkten und anderen Nahrungsergänzungsmitteln, die auf Immunität, Energie, Knochengesundheit, kognitive Gesundheit und gesundes Altern ausgerichtet sind.
Clean-Label-, pflanzenbasierte und nachhaltige Formulierungen
Die wachsende Verbraucherpräferenz für Clean-Label-, pflanzenbasierte und nachhaltig bezogene Nahrungsergänzungsmittel veranlasst Hersteller, Produkte auf Basis natürlicher Zutaten, transparenter Kennzeichnung, veganer Alternativen und ökologisch verantwortungsvoller Beschaffung zu reformulieren. Dieser Trend ist besonders stark unter jüngeren Verbrauchern ausgeprägt: Generation Z und Millennials sind bereit, rund 20–30 % mehr für Produkte zu zahlen, die Angaben wie biologisch, natürlich, proteinreich und ohne künstliche Zutaten tragen[2]. Diese Bereitschaft, einen Aufpreis zu zahlen, ermutigt Nahrungsergänzungsmarken, pflanzenbasierte Proteine, botanische Formulierungen, nicht gentechnisch veränderte Produkte und nachhaltig bezogene Zutaten zu entwickeln und dabei Zutaten-Transparenz und Rückverfolgbarkeit zu betonen. Da Verbraucher saubere Formulierungen zunehmend mit Gesundheit, Qualität und verantwortungsvollem Konsum verbinden, werden diese Eigenschaften zu wichtigen Differenzierungsmerkmalen und unterstützen die Premiumisierung im Markt für Nahrungsergänzungsmittel.
Expansion der Sport- und Aktivernährung
Die zunehmende Beteiligung an Sport und individuellen Fitnessaktivitäten erweitert die Verbraucherbasis für Sport- und Aktivernährungsergänzungsmittel, einschließlich Protein, Aminosäuren, Kreatin, Elektrolyte und Erholungsprodukte. In den Vereinigten Staaten stieg der Anteil der Bevölkerung, der an Individualsportarten teilnimmt, laut der Sports & Fitness Industry Association (SFIA) von 42,1 % im Jahr 2023 auf 42,5 % im Jahr 2025[3]. Diese breitere Teilnehmerbasis ermutigt Verbraucher, Nahrungsergänzungsmittel in ihre Sport- und Wellnessroutinen zu integrieren. Da immer mehr Personen an strukturierten Fitnessprogrammen und Freizeitsportarten teilnehmen, steigt die Nachfrage nach Produkten, die Ausdauer, Kraft und Erholung unterstützen, sowohl bei Leistungssportlern als auch bei Freizeitsportlern. Das wachsende Interesse an Muskelaufbau, Leistung, Erholung, Hydration und aktiven Lebensstilen schafft zusätzliche Möglichkeiten für sportorientierte Nahrungsergänzungsprodukte. Hersteller reagieren darauf, indem sie ihre Produktportfolios erweitern, um spezifische Leistungs- und Erholungsbedürfnisse zu erfüllen, und stärken damit weiter die Rolle von Nahrungsergänzungsmitteln im aktiven Lifestyle-Management.
Expansion funktioneller und zustandsspezifischer Nahrungsergänzungsmittel
Das wachsende Verbraucherinteresse an gezielten Gesundheitsergebnissen treibt die Nachfrage nach funktionellen und zustandsspezifischen Nahrungsergänzungsmitteln an, die darauf ausgelegt sind, spezifische Bedürfnisse zu erfüllen, anstatt nur allgemeine Ernährung zu liefern. Verbraucher suchen zunehmend nach Produkten für Verdauungsgesundheit, kognitive Funktion, Knochen- und Gelenkgesundheit, kardiovaskuläres Wohlbefinden, Immunität, Schlaf, Stressmanagement, Frauengesundheit, Männergesundheit, gesundes Altern und Gewichtsmanagement. Diese Verschiebung ermutigt Hersteller, spezialisierte Formulierungen mit gezielten Inhaltsstoffen zu entwickeln, was es Marken ermöglicht, ihre Produkte zu differenzieren und spezifische Verbrauchergruppen anzusprechen. Die Ausweitung von personalisiertem Wohlbefinden und präventiver Selbstfürsorge unterstützt weiter die Nachfrage nach Nahrungsergänzungsmitteln, die auf spezifische Gesundheitsziele und Lebensphasen ausgerichtet sind.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Irreführende oder übertriebene Gesundheitsaussagen | -0.5% | Global; Durchsetzung am aktivsten in Nordamerika und der Europäischen Union; aufkommende Kontrolle in Osteuropa | Kurzfristig (≤ 2 Jahre) |
| Rohstoffvolatilität und Einschränkungen bei nachhaltigen Inputs | -0.7% | Global, am akutesten in Europa und Nordamerika, wo das Angebot an Molkenprotein am engsten ist | Kurzfristig (≤ 2 Jahre) |
| Hohe Produktkosten und Preissensibilität | -0.4% | Betrifft in erster Linie Südamerika, den Nahen Osten und Afrika sowie Südostasien; sekundärer Druck in einkommensschwächeren Verbrauchersegmenten der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Strenge und fragmentierte regulatorische Rahmenbedingungen | -0.5% | Global; am komplexesten in der Europäischen Union und im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Irreführende oder übertriebene Gesundheitsaussagen
Die Verwendung irreführender, übertriebener oder unzureichend belegter Gesundheitsaussagen kann den Markt für Nahrungsergänzungsmittel hemmen, indem das Verbrauchervertrauen geschwächt und die regulatorische Kontrolle verschärft wird. Aussagen zu Immunität, Gewichtsmanagement, Anti-Aging, kognitiver Leistung oder Krankheitsprävention können unrealistische Erwartungen wecken, wenn sie nicht ausreichend durch wissenschaftliche Erkenntnisse gestützt werden. Dies kann Regulierungsbehörden dazu veranlassen, strengere Anforderungen an Produktkennzeichnung, Werbung und Marketingkommunikation zu stellen, was die Compliance-Kosten für Hersteller erhöht. Darüber hinaus kann die wiederholte Konfrontation mit übertriebenen Aussagen Verbraucher gegenüber der Wirksamkeit von Nahrungsergänzungsmitteln skeptischer machen, insbesondere bei neuen Inhaltsstoffen und Produkten, was die Einführung potenziell einschränkt und das Vertrauen in die gesamte Kategorie der Nahrungsergänzungsmittel schwächt.
Rohstoffvolatilität und Einschränkungen bei nachhaltigen Einsatzstoffen
Schwankungen in der Verfügbarkeit, Qualität und Beschaffung wichtiger Rohstoffe können den Markt für Nahrungsergänzungsmittel hemmen, indem es für Hersteller schwieriger wird, eine konsistente Produktqualität und eine zuverlässige Versorgung aufrechtzuerhalten. Die Branche ist auf eine vielfältige Palette von Inputs angewiesen, darunter botanische Extrakte, Vitamine, Mineralstoffe, meeresbasierte Inhaltsstoffe, Probiotika, Pflanzenproteine und Spezialverbindungen, von denen einige empfindlich auf landwirtschaftliche Bedingungen, Beschaffungsbeschränkungen und Nachhaltigkeitsanforderungen reagieren. Die wachsende Verbraucherpräferenz für biologische, pflanzenbasierte, ethisch bezogene und rückverfolgbare Inhaltsstoffe erhöht den Druck auf Hersteller, zuverlässige und nachhaltige Lieferketten aufzubauen. Diese Herausforderungen können die Beschaffungs-, Qualitätskontroll-, Zertifizierungs- und Formulierungskosten erhöhen und gleichzeitig die Verfügbarkeit bestimmter Premium-Inhaltsstoffe einschränken sowie die Fähigkeit der Hersteller beeinträchtigen, konsistente Preise und Produktverfügbarkeit aufrechtzuerhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
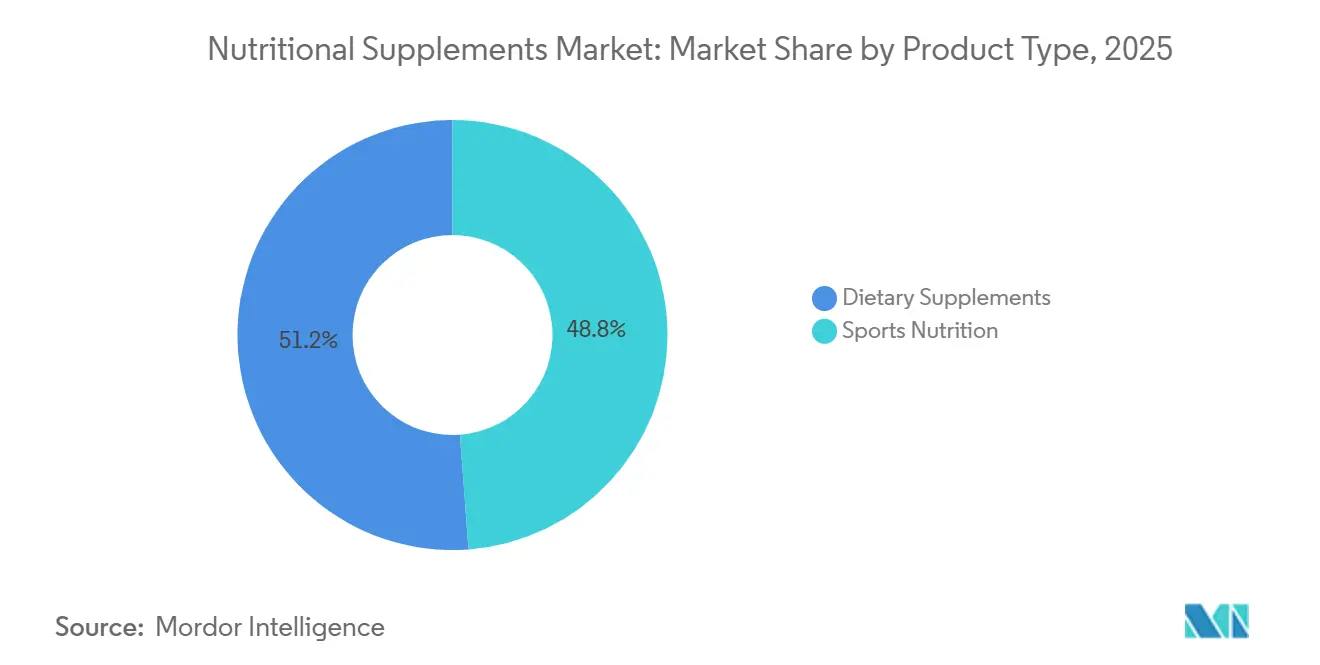
Sportprotein verankert den Umsatz, während Nahrungsergänzungsmittel an Fahrt gewinnenSporternährung machte 2025 48,81 % des Gesamtmarktes aus und war damit das umsatzstärkste Segment. Innerhalb dieses Segments stellen Sportproteinpulver, trinkfertige Proteingetränke und Proteinriegel die volumenstärksten Unterkategorien dar. Proteinriegel gewinnen als Format für unterwegs an Bedeutung, das sowohl Sporternährung als auch funktionelle Lebensmittel umfasst. Sportliche Nicht-Protein-Produkte, darunter Pre-Workout-Präparate, Kreatin, Elektrolyte und verzweigtkettige Aminosäuren (BCAAs), verzeichnen ein bemerkenswertes Wachstum, das durch die zunehmende Akzeptanz von Kreatin als Mainstream-Wellnesszutat über Leistungssportler hinaus angetrieben wird.
Das Segment der Nahrungsergänzungsmittel ist zwar derzeit kleiner, wird aber bis 2031 mit einer CAGR von 8,53 % wachsen und damit die Sporternährung übertreffen. Vitamine und Mineralstoffe, Probiotika und Präbiotika sowie Kollagenformulierungen sprechen eine breitere Verbraucherbasis über verschiedene demografische Gruppen hinweg an. Kräuterpräparate und Fettsäuren (Omega-3) tragen wesentlich zum Gesamtvolumen bei, während die Kollagen-Unterkategorie von dem wachsenden Interesse an Beauty-from-Within-Produkten und klinischen Belegen zur Unterstützung der Gelenkgesundheit profitiert, insbesondere bei der Altersgruppe der 35- bis 55-Jährigen.
Nach Verbrauchergruppe:
Unisex-Formulierungen führen die Skalierung an, während Kinderernährung an Fahrt gewinntUnisex-Formulierungen machten 2025 55,23 % des Verbrauchergruppensegments aus und spiegeln die historische Designkonvention der meisten Sportprotein-, Kreatin- und Multi-Nährstoff-Nahrungsergänzungslinien wider. Diese auf breite Anziehungskraft ausgerichtete Positionierung ermöglicht es Marken, Verpackungs- und Lagerhaltungseinheiten-Skaleneffekte (SKU) zu erzielen und gleichzeitig den Großteil der aktiven erwachsenen Bevölkerung anzusprechen. Infolgedessen bleiben Unisex-Produkte die Standardwahl für die meisten Nahrungsergänzungsmittelhersteller, insbesondere in Kategorien, in denen Leistungsergebnisse nicht wesentlich nach Geschlecht differenziert werden.
Die Verbrauchergruppe der Kinder wird bis 2031 mit einer CAGR von 8,95 % wachsen – die höchste Rate aller Verbrauchergruppen –, da Eltern dieselbe präventive Gesundheitslogik auf die Kinderernährung anwenden, die ihren eigenen Nahrungsergänzungsmittelkonsum antreibt. Dieser Trend wird durch ein wachsendes Bewusstsein für Ernährungslücken in der Ernährung von Kindern und verstärkte Empfehlungen von Kinderärzten zur Nahrungsergänzung unterstützt. Die Verwendung von Nahrungsergänzungsmitteln bei Kindern ist ein etabliertes Verbraucherverhalten unter Familien in den Vereinigten Staaten und stützt die anhaltende Nachfrage nach altersgerechten Nahrungsergänzungsformulierungen, da Eltern nach auf die Ernährungsbedürfnisse von Kindern zugeschnittenen Produkten suchen.
Nach Vertriebskanal:
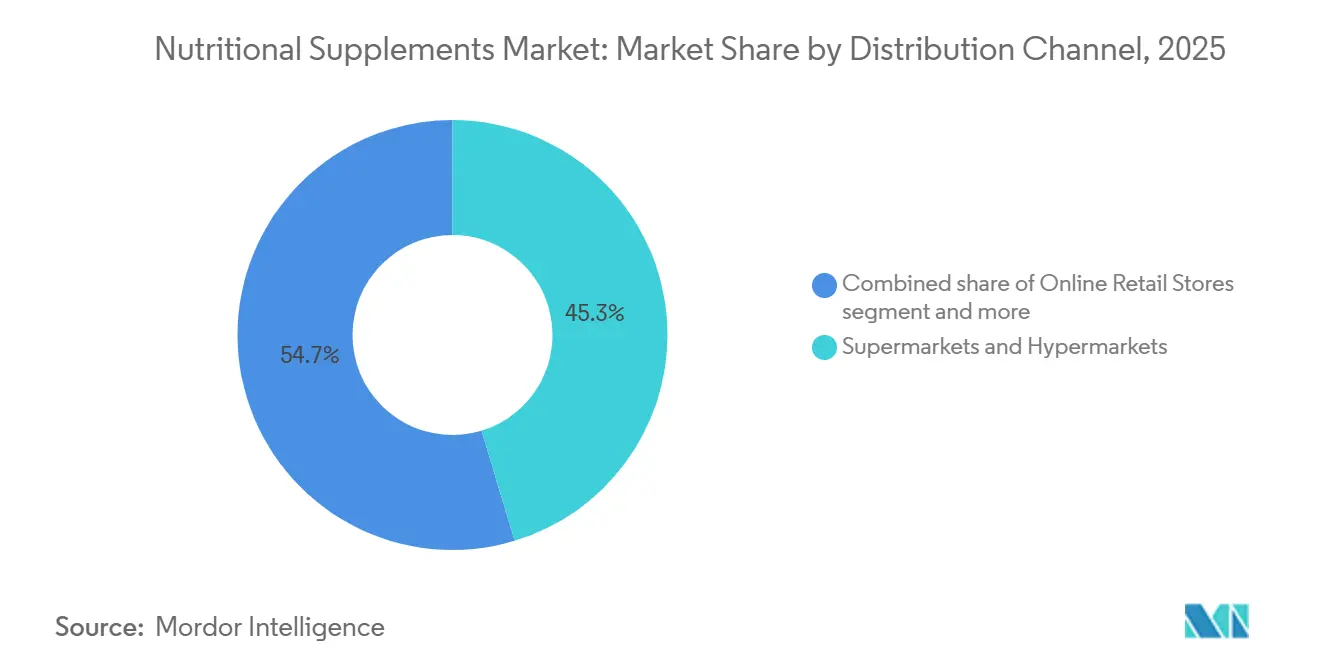
Supermärkte führen, während Online-Kanäle die Produktentdeckung neu definierenSupermärkte und Verbrauchermärkte machten im Jahr 2025 45,33 % des gesamten Marktabsatzes aus, unterstützt durch eine breite geografische Abdeckung, Aktionspreise und die Tendenz der Verbraucher, Nahrungsergänzungskäufe mit dem regulären Lebensmitteleinkauf zu bündeln. Apotheken und Drogerien stellen einen vertrauenswürdigen Kanal dar, insbesondere für zustandsspezifische Nahrungsergänzungsmittel und Vitamine, bei denen die Glaubwürdigkeit des Gesundheitsumfelds Kaufentscheidungen beeinflusst. Fachgeschäfte und Reformhäuser bedienen gesundheitsbewusste Verbraucher und Käufer von Premium-Formaten und bieten Marken eine Test- und Markenaufbau-Plattform, die im Verhältnis zum Volumenanteil des Kanals unverhältnismäßig groß ist.
Trotz der Dominanz der Massenkanäle in Wertbegriffen wird der Online-Einzelhandel bis 2031 voraussichtlich mit einer CAGR von 9,71 % wachsen, der schnellsten Rate unter allen Vertriebskanälen. Abonnementbasierte Kaufmodelle verbessern die Kundenbindung und verringern die Reibung bei Wiederholungskäufen, während KI-gesteuerte Personalisierungstools Plattformen in die Lage versetzen, Verbraucher mit Produkten zu verbinden, die auf ihre spezifischen Gesundheitsziele abgestimmt sind. Gleichzeitig verändert der von Influencern geführte Social Commerce, wie Verbraucher Nahrungsergänzungsmittel entdecken, verkürzt den Weg von der Bekanntheit zum Kauf und erweitert die Reichweite sowohl etablierter Marken als auch neuerer Marktteilnehmer.
Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Geografische Analyse
Markt für Nahrungsergänzungsmittel in Nordamerika
Nordamerika bleibt die größte Region im Markt mit einem Anteil von 28,68 % im Jahr 2025, gestützt durch fest etablierte Konsumgewohnheiten bei Nahrungsergänzungsmitteln, ein hohes verfügbares Einkommen und eine ausgereifte Einzelhandelsinfrastruktur. Die Vereinigten Staaten werden durch Innovationen bei Proteinformaten, die Entdeckung über Social Commerce sowie die Verbreitung von Kreatin, Kollagen und Magnesium im Mainstream angetrieben. Kanada und Mexiko tragen in Nordamerika ein bedeutendes Volumen bei, wobei Mexiko insbesondere im Bereich Sporternährung an Dynamik gewinnt, da die Fitnesskultur in städtischen Zentren wächst. Die Modernisierungsagenda der Food and Drug Administration für 2026, einschließlich der finalisierten Leitlinien zu neuen Nahrungsinhaltsstoffen, der Reform der allgemein als sicher anerkannten Stoffe sowie der Aktualisierungen der Guten Herstellungspraxis (GMP), bringt sowohl Compliance-Kosten als auch ein klar definiertes Wettbewerbsumfeld mit sich, das kapitalstarken Herstellern zugutekommt.
Markt für Nahrungsergänzungsmittel in Europa
Europa ist die am schnellsten wachsende Region mit einer prognostizierten CAGR von 8,08 % bis 2031. Dieses Wachstum spiegelt den anhaltenden Wandel der Region von reaktiver Gesundheitsversorgung hin zu präventiver Ernährung sowie das Ausmaß der Innovationen im Bereich Sport- und Aktivernährungsformate wider. Das Vereinigte Königreich belegte laut Daten von Innova Market Insights vom Juni 2026 in den vergangenen zwei Jahren den ersten Platz in Europa bei der Einführung von Sporternährungsprodukten, gefolgt von Deutschland, Spanien, den Niederlanden und Italien. Europäische Sporternährungsmarken stehen vor einer besonderen Herausforderung: Der Anteil von Produkteinführungen im Bereich Leistungsernährung mit natürlichen Aussagen sank in Deutschland von 29 % im Jahr 2023 auf 19 % im Jahr 2025, was darauf hindeutet, dass eine „natürliche” Positionierung ohne klinische Belege an kommerziellem Zugkraft verliert – selbst während die Verbrauchernachfrage nach echten Clean-Label-Produkten zunimmt.
Markt für Nahrungsergänzungsmittel in Asien-Pazifik und Afrika
Asien-Pazifik weist die strukturell vielfältigste Nachfragelandschaft auf, wobei China, Japan, Indien, Südkorea und Indonesien jeweils unter unterschiedlichen regulatorischen, kulturellen und handelsbezogenen Bedingungen agieren. Südafrika ist der Ankerpunkt der Nachfrage nach Nahrungsergänzungsmitteln in Afrika, das ein noch frühes, aber sich schnell entwickelndes Marktumfeld darstellt und von Urbanisierung, wachsendem Gesundheitsbewusstsein sowie dem Wachstum internationaler Nahrungsergänzungsmarken über den E-Commerce profitiert. Infrastrukturelle Einschränkungen und Einfuhrzölle begrenzen jedoch weiterhin die Marktdurchdringung in einkommensschwächeren Märkten in Nigeria, Marokko und Ägypten.
Wettbewerbslandschaft
Der Markt für Nahrungsergänzungsmittel ist stark fragmentiert, wobei kein einzelner Anbieter einen dominanten Marktanteil hält. Globale Konzerne wie Nestlé S.A., Abbott Laboratories, Bayer AG und Haleon plc konkurrieren neben Spezialmarken wie GNC Holdings, NOW Health Group, Vitabiotics und Jamieson Wellness. Die strategischen Ansätze divergieren: Große Anbieter verfolgen Akquisitionen, um Premium-Markenwert und digitale Fähigkeiten zu sichern, während mittelgroße Spezialisten sich auf Nischen-Zutatenkategorien wie NAD+, Kreatinmonohydrat und Kollagenpeptide konzentrieren, um verteidigungsfähige Positionen aufzubauen, die größere Anbieter nicht leicht replizieren können. Diese Divergenz spiegelt breitere strukturelle Verschiebungen im Markt wider, bei denen Markenvertrauen, Personalisierung und Zutaten-Transparenz die Kaufentscheidungen in den Verbrauchersegmenten zunehmend beeinflussen.
Technologie entwickelt sich zu einem wichtigen Differenzierungsmerkmal in einem Markt, der historisch auf Formulierung und Preis konkurriert hat. Fortschritte in der biometrischen Erfassung, Biomarker-Analyse und genetischen Profilierung ermöglichen es Unternehmen, über standardisierte Produkte hinaus zu individualisierten Nahrungsergänzungsprotokollen überzugehen. Herbalifes Akquisition von HBL Link BioScience im Jahr 2025, das biometrische, Biomarker- und genetische Daten nutzt, um personalisierte Nahrungsergänzungsmittel in großem Maßstab zu formulieren, sowie die Akquisition der digitalen Gesundheitsplattform Pro2col stellen ein konkretes Beispiel für einen großen etablierten Anbieter dar, der sich als Unternehmen für Präzisionsernährung neu positioniert. Diese Schritte signalisieren eine breitere Branchenverschiebung, bei der Dateninfrastruktur und digitales Engagement bei der Bestimmung der Wettbewerbspositionierung ebenso wichtig werden wie die Produktformulierung.
Weiße Flecken auf der Landkarte sind am deutlichsten in klinisch validierter Kinderernährung (wo Gummibärchen-Formate neue Produkteinführungen dominieren), GLP-1-Begleitnahrungsergänzungsmitteln (eine noch junge, aber sich rasch materialisierende Unterkategorie, die durch die wachsende Akzeptanz von GLP-1-Rezeptoragonisten-Medikamenten angetrieben wird) und seniorenspezifischer aktiver Ernährung (wo Marken die Kohorte der über 55-Jährigen trotz hoher Zahlungsbereitschaft historisch unterversorgt haben) sichtbar. In jedem dieser Bereiche bleibt die Lücke zwischen Verbrauchernachfrage und verfügbaren Produktangeboten groß und bietet bedeutende Chancen für Marken, die klinische Glaubwürdigkeit mit zugänglichen Formaten und gezieltem Marketing verbinden können.
Marktführer im Bereich Nahrungsergänzungsmittel
-
Amway Corporation
-
Herbalife Ltd.
-
Nestle S.A.
-
Abbott Laboratories
-
Bayer AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Nahrungsergänzungsmittel Unternehmen in diesem Bericht
- Amway Corporation
- Herbalife Ltd.
- Nestle S.A.
- Abbott Laboratories
- Haleon plc
- Bayer AG
- Glanbia PLC
- Otsuka Holdings Co. Ltd.
- Suntory Holdings Ltd.
- Church and Dwight Co. Inc.
- Reckitt Benckiser Group PLC
- NOW Health Group Inc.
- Vitabiotics Ltd.
- H&H Group
- Jamieson Wellness Inc.
- GNC Holdings, LLC
- Nature's Sunshine Products, Inc.
- Nestle Health Science
- Nutrabolt
- Fonterra Co-operative Group Limited
Neueste Industrielle Entwicklungen in Markt für Nahrungsergänzungsmittel
- Juli 2026: Premier Protein führte Premier Protein Ultimate ein, einen neuen trinkfertigen Proteinshake, der 42 g Protein in einer 14-Unzen-Flasche liefert, zusammen mit 220 Kalorien, 2 g Zucker sowie den Vitaminen C und E. Das in vier Geschmacksrichtungen erhältliche Produkt erweitert das Sport- und Aktivernährungsportfolio der Marke und adressiert die wachsende Verbrauchernachfrage nach praktischen, proteinreicheren Optionen.
- Juni 2026: Applied Nutrition erweiterte seine US-amerikanischen Aktivitäten durch den Erwerb der Vermögenswerte der Nutrablend Group für 16 Millionen USD. Die Akquisition umfasst eine 107.000 Quadratfuß große Produktionsstätte in Buffalo, New York, sowie zwei hauseigene Marken.
- April 2026: Unilever unterzeichnete eine Vereinbarung zur Übernahme von Grüns, einem schnell wachsenden US-amerikanischen Unternehmen für Vitamine, Mineralstoffe und Nahrungsergänzungsmittel mit einer starken Position in der Kategorie der Grünpflanzen-Nahrungsergänzungsmittel. Grüns bietet ein tägliches Nährstoffunterstützungs-Gummibärchen an, das mehr als 60 Zutaten enthält, darunter biologische Früchte und Gemüse, Vitamine, Mineralstoffe und präbiotische Ballaststoffe. Das Unternehmen hat sein Angebot auch auf Produkte ausgeweitet, die auf die Kinderernährung, kognitive Unterstützung, Immunität und Energie abzielen.
Berichtsumfang des globalen Marktes für Nahrungsergänzungsmittel
Nahrungsergänzungsmittel sind Produkte, die dazu formuliert wurden, eine normale Ernährung durch die Bereitstellung konzentrierter Quellen von Nährstoffen oder anderen Substanzen mit ernährungsphysiologischen oder physiologischen Wirkungen zu ergänzen, einschließlich Vitaminen, Mineralstoffen, Proteinen, Aminosäuren, Fettsäuren sowie botanischen oder anderen bioaktiven Verbindungen. Sie werden typischerweise in Form von Tabletten, Kapseln, Pulvern, Flüssigkeiten oder Gummibärchen konsumiert.
Der Nahrungsergänzungsmittelmarkt ist nach Produkttyp, Verbrauchergruppe, Vertriebskanal und Geografie segmentiert. Nach Produkttyp ist der Markt in Sporternährung und Nahrungsergänzungsmittel segmentiert. Nach Verbrauchergruppe ist der Markt in Männer, Frauen, Unisex und Kinder segmentiert. Nach Vertriebskanal ist der Markt in Supermärkte und Hypermärkte, Online-Einzelhandelsgeschäfte und andere Vertriebskanäle segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, den asiatisch-pazifischen Raum, Südamerika sowie den Nahen Osten und Afrika segmentiert. Der Bericht liefert Marktgröße und Prognosen in Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Sporternährung | Sportproteinpulver |
| Protein-Fertiggetränk | |
| Proteinriegel | |
| Sportnichtproteinprodukte | |
| Nahrungsergänzungsmittel | Vitamine und Mineralstoffe |
| Kollagen | |
| Fettsäuren | |
| Kräuterergänzungsmittel | |
| Enzyme | |
| Präbiotika und Probiotika | |
| Sonstiger Produkttyp |
| Männer |
| Frauen |
| Unisex |
| Kinder |
| Supermärkte und Verbrauchermärkte |
| Apotheken und Drogerien |
| Online-Einzelhandelsgeschäfte |
| Fachgeschäfte und Reformhäuser |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Schweden | |
| Belgien | |
| Polen | |
| Niederlande | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Thailand | |
| Singapur | |
| Indonesien | |
| Südkorea | |
| Australien | |
| Neuseeland | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Saudi-Arabien | |
| Nigeria | |
| Ägypten | |
| Marokko | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Produkttyp | Sporternährung | Sportproteinpulver |
| Protein-Fertiggetränk | ||
| Proteinriegel | ||
| Sportnichtproteinprodukte | ||
| Nahrungsergänzungsmittel | Vitamine und Mineralstoffe | |
| Kollagen | ||
| Fettsäuren | ||
| Kräuterergänzungsmittel | ||
| Enzyme | ||
| Präbiotika und Probiotika | ||
| Sonstiger Produkttyp | ||
| Nach Verbrauchergruppe | Männer | |
| Frauen | ||
| Unisex | ||
| Kinder | ||
| Nach Vertriebskanal | Supermärkte und Verbrauchermärkte | |
| Apotheken und Drogerien | ||
| Online-Einzelhandelsgeschäfte | ||
| Fachgeschäfte und Reformhäuser | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Schweden | ||
| Belgien | ||
| Polen | ||
| Niederlande | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Thailand | ||
| Singapur | ||
| Indonesien | ||
| Südkorea | ||
| Australien | ||
| Neuseeland | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Saudi-Arabien | ||
| Nigeria | ||
| Ägypten | ||
| Marokko | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Sektor für Nahrungsergänzungsmittel bis 2031 erreichen?
Der Markt wird voraussichtlich bis 2031 einen Wert von 261,19 Milliarden USD erreichen und ab 2026 mit einer CAGR von 6,60 % wachsen.
Welche Produktkategorie hat die größte Umsatzbasis?
Sporternährung hielt im Jahr 2025 48,81 % des Produkttyp-Umsatzes, unterstützt durch Proteinpulver, Fertiggetränke, Riegel, Kreatin und Hydratationsprodukte.
Welcher Vertriebskanal wächst am schnellsten?
Online-Einzelhandelsgeschäfte werden bis 2031 voraussichtlich eine CAGR von 9,71 % verzeichnen, unterstützt durch Abonnements, direkte Verbraucherinteraktion und eine breitere Produktentdeckung.
Welche Region hat derzeit den größten Umsatzanteil?
Nordamerika hielt im Jahr 2025 28,68 % des weltweiten Umsatzes, unterstützt durch etablierten Nahrungsergänzungskonsum, starken Einzelhandelszugang und hohe Verbraucherausgaben.