
Tamanho e Participação do Mercado de Sacos de Lixo da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
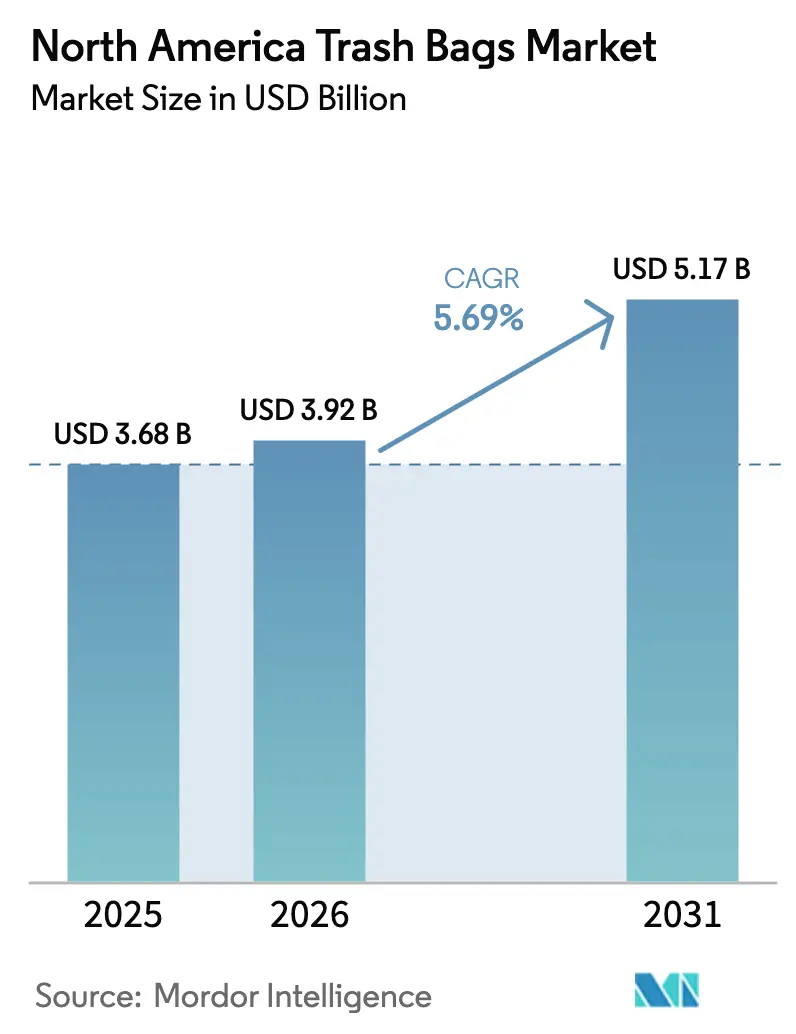
| Tamanho do mercado no ano base (2025) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.92 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.17 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.69 % |
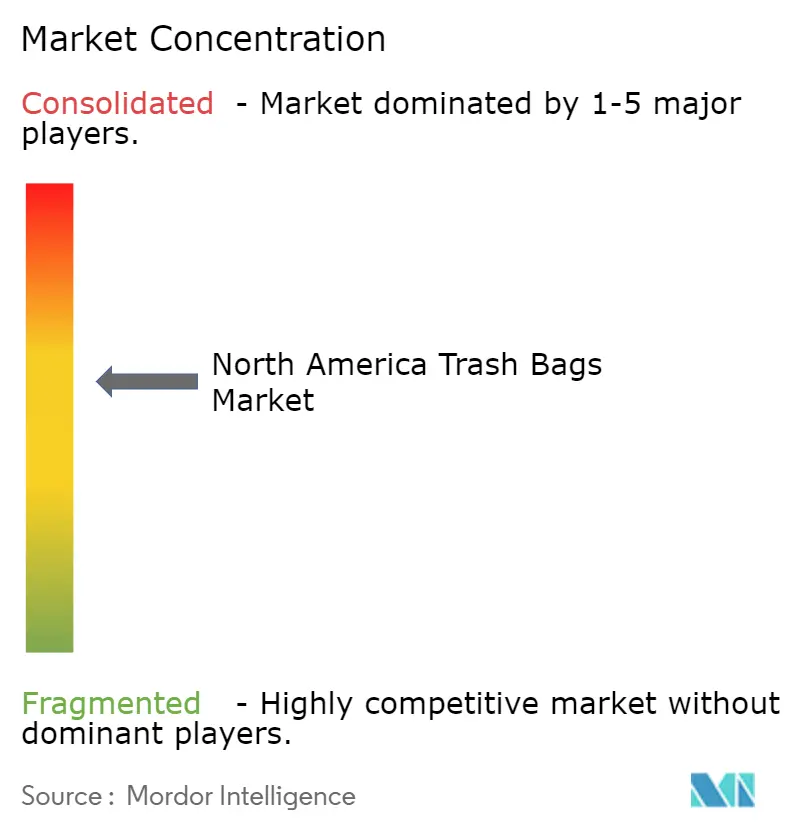
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sacos de Lixo da América do Norte por Mordor Intelligence
O tamanho do mercado de sacos de lixo da América do Norte está projetado para expandir de USD 3,68 bilhões em 2025 e USD 3,92 bilhões em 2026 para USD 5,17 bilhões até 2031, registrando um CAGR de 5,69% entre 2026 e 2031. Mandatos estaduais rigorosos de desvio de aterros sanitários, compromissos de resíduo zero de empresas da Fortune 500 e o crescente volume de encomendas provenientes de operações de comércio eletrônico estão elevando o consumo de revestimentos em residências, escritórios, centros de distribuição e canteiros de obras. Sacos com código de cores e certificados pela ASTM D6400 estão sendo rapidamente escoados nas prateleiras do varejo, à medida que Califórnia, Nova York e Massachusetts impõem limites de desvio de 50% que favorecem SKUs compostáveis premium. As instalações corporativas estão migrando para revestimentos de alta transparência com conteúdo reciclado que suportam rigorosos protocolos de triagem, enquanto programas de pagamento por descarte em mais de 7.000 municípios dos EUA estimulam a demanda constante por sacos com marca municipal. Em conjunto, essas tendências posicionam os conversores capazes de equilibrar desempenho, sustentabilidade e custo para conquistar contratos de fornecimento de longo prazo no mercado de sacos de lixo da América do Norte.
Principais Conclusões do Relatório
- Por usuário final, o segmento residencial capturou 45,67% da participação do mercado de sacos de lixo da América do Norte em 2025, enquanto o segmento industrial avança a um CAGR de 6,03% até 2031.
- Por tipo de produto, o polietileno de baixa densidade liderou com 41,23% de participação em 2025, enquanto as variantes biodegradáveis e compostáveis crescem a um CAGR de 7,12% até 2031.
- Por capacidade, os sacos de cozinha de 8 a 30 galões detinham 37,55% de participação em 2025, e os sacos para empreiteiros de 30 a 55 galões estão projetados para expandir a um CAGR de 5,87% no período 2026-2031.
- Por fonte de material, o plástico virgem representou 51,32% de participação em 2025, enquanto as resinas de base biológica estão no caminho para um CAGR de 7,07% até 2031.
- Por canal de vendas, o varejo offline assegurou 70,29% de participação em 2025, enquanto as plataformas online avançam com um CAGR de 6,43% até 2031.
- Por geografia, os Estados Unidos dominaram com 63,84% de participação em 2025, enquanto o México é o país de crescimento mais rápido com um CAGR de 6,07% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Sacos de Lixo da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão do fluxo de resíduos residenciais e metas estaduais de desvio de aterros sanitários | +1.8% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Compromissos de resíduo zero de instalações da Fortune 500 | +1.4% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Rápida rotatividade de embalagens de comércio eletrônico elevando o volume de lixo comercial | +1.2% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Programas municipais de pagamento por descarte acelerando o consumo de sacos | +1.0% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Resinas de alto teor reciclado e alta transparência viabilizando precificação premium | +0.7% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Adoção de revestimentos antimicrobianos em saúde e serviços de alimentação | +0.5% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão do Fluxo de Resíduos Residenciais e Metas Estaduais de Desvio de Aterros Sanitários
Os resíduos domésticos nos Estados Unidos atingiram 292 milhões de toneladas em 2024, e o afluxo populacional para áreas metropolitanas está elevando as taxas de descarte per capita. A SB 1383 da Califórnia e regras comparáveis em Nova York e Massachusetts agora obrigam os municípios a coletar resíduos orgânicos separadamente, criando demanda consolidada por revestimentos compostáveis em conformidade com a ASTM D6400.[1]Departamento de Recursos de Reciclagem e Recuperação da Califórnia, "Regulamentos SB 1383," calrecycle.ca.gov Os departamentos de compras municipais especificam cada vez mais sacos multicamadas com indicações de cores que evitam a contaminação cruzada durante a coleta na calçada. Os conversores respondem com novas linhas de coextrusão que incorporam faixas de pigmento sem comprometer a reciclabilidade, uma mudança de capital que favorece os incumbentes que já gastam mais de USD 5 milhões por ano em P&D. À medida que metas de desvio semelhantes se propagam para as províncias canadenses, o mercado de sacos de lixo da América do Norte ganha uma trajetória de crescimento duradoura ancorada na certeza regulatória.
Compromissos de Resíduo Zero de Instalações da Fortune 500
Mais de 180 empresas da Fortune 500 agora visam a certificação TRUE ou UL de resíduo zero, que exige taxas de desvio acima de 90% e segregação em pelo menos cinco fluxos de materiais.[2]Conselho Empresarial de Resíduo Zero dos EUA, "Certificação de Resíduo Zero," uszwbc.org Para simplificar as auditorias, as plantas estão migrando para revestimentos transparentes que permitem aos triadores verificar o conteúdo sem abrir os sacos, reduzindo a contaminação e o tempo de trabalho na unidade de Lima, Ohio, da Procter and Gamble em 12% em 2025. A General Motors incorporou etiquetas RFID em sacos translúcidos de 60 galões para rastrear resíduos até as células de produção, possibilitando treinamento direcionado de operadores e menos cargas mal triadas. Os distribuidores de produtos de limpeza e higiene institucional relatam prêmios de preço de 20-30% para esses SKUs com recursos avançados, criando margem para os conversores que dominam a dosagem de aditivos e a impressão em linha. O universo crescente de compromissos corporativos, portanto, assegura um segmento premium duradouro dentro do mercado de sacos de lixo da América do Norte.
Rápida Rotatividade de Embalagens de Comércio Eletrônico Elevando o Volume de Lixo Comercial
Os centros de distribuição norte-americanos processaram 18,3 bilhões de encomendas em 2025, gerando aproximadamente 4,2 milhões de toneladas de papelão, filme esticável e material de preenchimento que requerem limpeza diária para atender aos códigos de incêndio.[3]Associação Nacional de Proteção contra Incêndio, "Conformidade com o Código de Incêndio," nfpa.org Somente o hub da Amazon em Bessemer, Alabama, consome cerca de 22.000 sacos para empreiteiros por semana para lidar com resíduos de embalagens de pedidos no mesmo dia e no dia seguinte. O Walmart exige pelo menos 30% de conteúdo pós-consumo nos sacos utilizados em sua rede de comércio eletrônico sob a iniciativa Project Gigaton. Para garantir matéria-prima reciclada, a Inteplast comissionou uma linha de lavagem de USD 75 milhões capaz de transformar 150 milhões de libras de filme pós-consumo em pellets para extrusão de sacos de lixo. A alta velocidade de encomendas, portanto, se traduz diretamente em demanda sustentada por sacos para empreiteiros e sustenta o investimento em conteúdo reciclado no mercado de sacos de lixo da América do Norte.
Programas Municipais de Pagamento por Descarte Acelerando o Consumo de Sacos
As portarias de pagamento por descarte operavam em 7.142 municípios dos EUA ao final de 2025, acima de 6.890 um ano antes, e cada programa exige que os domicílios comprem revestimentos com marca que incorporam taxas de descarte. Worcester, Massachusetts, registrou um aumento de 34% nas vendas de sacos certificados e uma queda de 19% no volume de aterros sanitários dentro de 12 meses após o lançamento do programa de pagamento por descarte, comprovando que os sinais de preço influenciam o comportamento do consumidor. Portland, Maine, oferece sacos de 15 e 30 galões a preços diferenciados, orientando os moradores para o descarte no tamanho certo e impulsionando os volumes unitários de pequena capacidade. Os documentos de licitação frequentemente insistem em produção doméstica, limites mínimos de conteúdo reciclado e resistência à ruptura verificada pela ISO, elevando as barreiras para importações de baixa qualidade. À medida que mais municípios adotam o pagamento por descarte para adiar os custos de aterros sanitários, a demanda de base confiável se acumula para os conversores regionais no mercado de sacos de lixo da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de matérias-primas de polietileno e bioplásticos | -1.1% | Estados Unidos, Canadá, México | Curto prazo (≤ 2 anos) |
| Proibições de plásticos de uso único e leis de responsabilidade estendida do produtor | -0.9% | Canadá, Estados Unidos | Médio prazo (2-4 anos) |
| Canibalização de SKUs no varejo por iniciativas de sacolas reutilizáveis | -0.4% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Escrutínio das emissões logísticas restringindo a importação de revestimentos de baixa qualidade | -0.3% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Matérias-Primas de Polietileno e Bioplásticos
Os preços à vista do PEBD oscilaram entre USD 0,52 e USD 0,68 por libra em 2025 após perturbações causadas por furacões e paralisações de craqueadores na Costa do Golfo.[4]Berry Global, "Inovação em Manufatura," berryglobal.com Sem cláusulas de repasse, os conversores de marcas próprias absorvem esses picos, corroendo margens que normalmente ficam abaixo de 12%. Os insumos de bioplásticos mostraram-se ainda mais instáveis, com a resina de ácido polilático subindo de USD 1,85 para USD 2,31 por libra à medida que a seca no Centro-Oeste reduziu os rendimentos de dextrose. As empresas de médio porte agora mantêm de 60 a 90 dias de estoque para proteger-se da volatilidade, imobilizando capital de giro que poderia financiar atualizações de coextrusão ou testes laboratoriais. Saltos repentinos de custos, portanto, comprometem a rentabilidade de curto prazo em todo o mercado de sacos de lixo da América do Norte.
Proibições de Plásticos de Uso Único e Leis de Responsabilidade Estendida do Produtor
Os Regulamentos de Proibição de Plásticos de Uso Único do Canadá proíbem sacos de caixa com menos de 75 mícrons, a menos que contenham pelo menos 20% de resina pós-consumo, eliminando uma fonte de revestimentos reutilizados para lixo doméstico.[5]Meio Ambiente e Mudanças Climáticas Canadá, "Regulamentos de Proibição de Plásticos de Uso Único," canada.ca A proibição estadual de sacos plásticos de Nova York reduziu o fornecimento de caixas de supermercado em aproximadamente 90%, provocando uma queda de 14% nas unidades de sacos de lixo comprados em lojas, à medida que os consumidores reutilizavam sacolas mais espessas. A Colúmbia Britânica e Ontário agora exigem que os produtores paguem 100% dos custos de reciclagem municipal, acrescentando até CAD 0,06 (USD 0,05) por saco em ecoterras que estimulam a redução de espessura. As equipes de conformidade devem rastrear dezenas de isenções locais, aumentando a proliferação de SKUs e o risco de estoque. Coletivamente, essas medidas restringem o crescimento do volume e comprimem as margens no mercado de sacos de lixo da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Usuário Final: O Impulso Industrial Supera a Demanda Doméstica
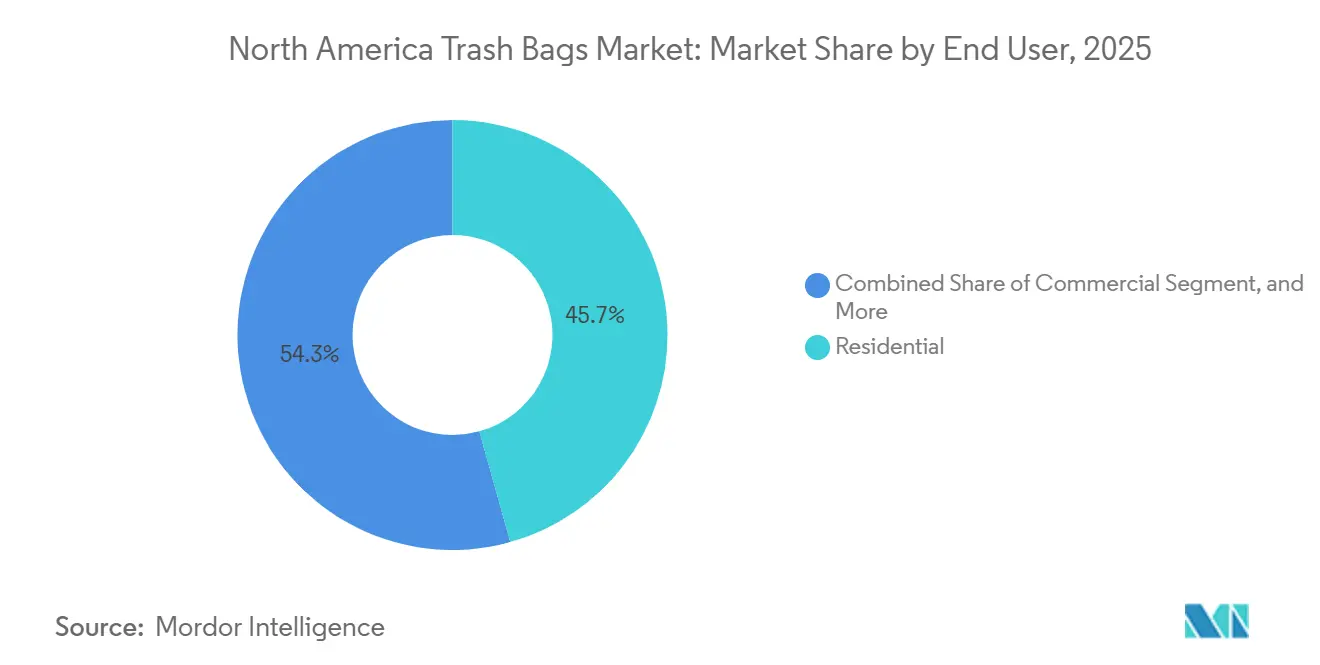
O segmento residencial capturou 45,67% da participação do mercado de sacos de lixo da América do Norte em 2025, beneficiando-se de programas de coleta na calçada amplamente difundidos que mantêm as compras semanais de sacos de cozinha estáveis. Os usuários industriais estão previstos para expandir a um CAGR de 6,03% até 2031, elevando sua parcela do tamanho do mercado de sacos de lixo da América do Norte à medida que as atualizações de pontes, estradas e sistemas de água financiadas pelo governo federal criam fluxos de entulho que requerem revestimentos de serviço pesado. Os empreiteiros especificam sacos de 30 a 55 galões projetados para resistir a forças de perfuração acima de 400 psi, e as equipes de compras pagam prêmios de 25-35% por produtos verificados segundo os padrões de desempenho da ASTM. Escritórios comerciais, estabelecimentos de varejo e locais de hospitalidade representaram aproximadamente 32% do volume de 2025, com a ocupação se recuperando para 68% e sustentando a demanda por revestimentos de limpeza que frequentemente apresentam aditivos antimicrobianos.
Os operadores de serviços de alimentação dentro do segmento comercial preferem sacos certificados pelos protocolos antimicrobianos da NSF, um nicho que atraiu USD 18 milhões em financiamento de capital de risco durante 2025. As instalações industriais também recorrem a revestimentos transparentes incorporados com etiquetas RFID para que os auditores de resíduo zero possam rastrear a contaminação até células de trabalho específicas, uma inovação que garante contratos de longo prazo apesar dos prêmios de preço. A demanda residencial permanece estável, mas enfrenta substituição gradual por contêineres reutilizáveis distribuídos em programas de doação municipais. No geral, o usuário final industrial está posicionado para contribuir com a maior receita incremental para o tamanho do mercado de sacos de lixo da América do Norte ao longo do horizonte de previsão.


Por Tipo de Produto: As Linhas Compostáveis Lideram a Curva de Crescimento
O polietileno de baixa densidade (PEBD) reteve 41,23% das vendas de 2025, sustentado pela familiaridade com as ferramentas e pela capacidade de incorporar até 40% de resina pós-consumo sem desvio de calibre. O polietileno de alta densidade (PEAD) mantém relevância em ambientes de armazém e empreiteiros onde a rigidez e as barreiras de umidade são valorizadas, mas seu avanço fica atrás do PEBD e dos compostáveis. Os revestimentos biodegradáveis e compostáveis estão projetados para crescer a um CAGR de 7,12%, o mais rápido entre os tipos de produtos, à medida que a SB 1383 da Califórnia e regras semelhantes obrigam legalmente os sacos de coleta de resíduos orgânicos a atender aos padrões ASTM D6400 ou EN 13432.
As formulações de ácido polilático e mistura de amido custam 50-80% mais do que o PEBD, mas desfrutam de compras cativas em jurisdições regulamentadas, ampliando gradualmente sua fatia da participação do mercado de sacos de lixo da América do Norte. O PEAD convencional enfrenta erosão incremental onde varejistas e municípios firmam acordos de redução de plástico com grupos ambientais. Ainda assim, a flexibilidade, a resistência de selagem e a vantagem de custo do PEBD preservam sua liderança nos canais domésticos e comerciais leves, garantindo uma mistura de tipos de produtos equilibrada, mas em mudança, até 2031.
Por Capacidade: Os Sacos para Empreiteiros Capturam o Impulso da Infraestrutura
Os revestimentos de cozinha de 8 a 30 galões detinham 37,55% da participação do mercado de sacos de lixo da América do Norte em 2025, refletindo sua ubiquidade nos ciclos de descarte doméstico rotineiros. Esses sacos geralmente apresentam fechamentos com cordão, aditivos neutralizadores de odor e estruturas de duas ou três camadas que equilibram desempenho com preço. Os revestimentos para empreiteiros de 30 a 55 galões estão no caminho para um CAGR de 5,87%, impulsionados por gastos em construção não residencial que subiram para USD 1,03 trilhão em 2025.
Armazéns e equipes de renovação preferem sacos de 3,0 mil com reforços laterais, uma especificação que impulsionou um aumento de 14% nas vendas de 45 a 55 galões em distribuidores industriais durante o primeiro semestre de 2025. Os revestimentos de tambor acima de 55 galões suportam limpezas de fabricação e transferências de resíduos a granel, enquanto os tamanhos de sacos de banheiro abaixo de 8 galões crescem lentamente em hospitalidade e saúde. A combinação de capacidades está, portanto, se inclinando para tamanhos de empreiteiros e tambores, sublinhando como o financiamento de infraestrutura e a expansão de centros de distribuição adicionam volume ao tamanho do mercado de sacos de lixo da América do Norte.
Por Fonte de Material: O Conteúdo Reciclado e de Base Biológica Ganha Tração
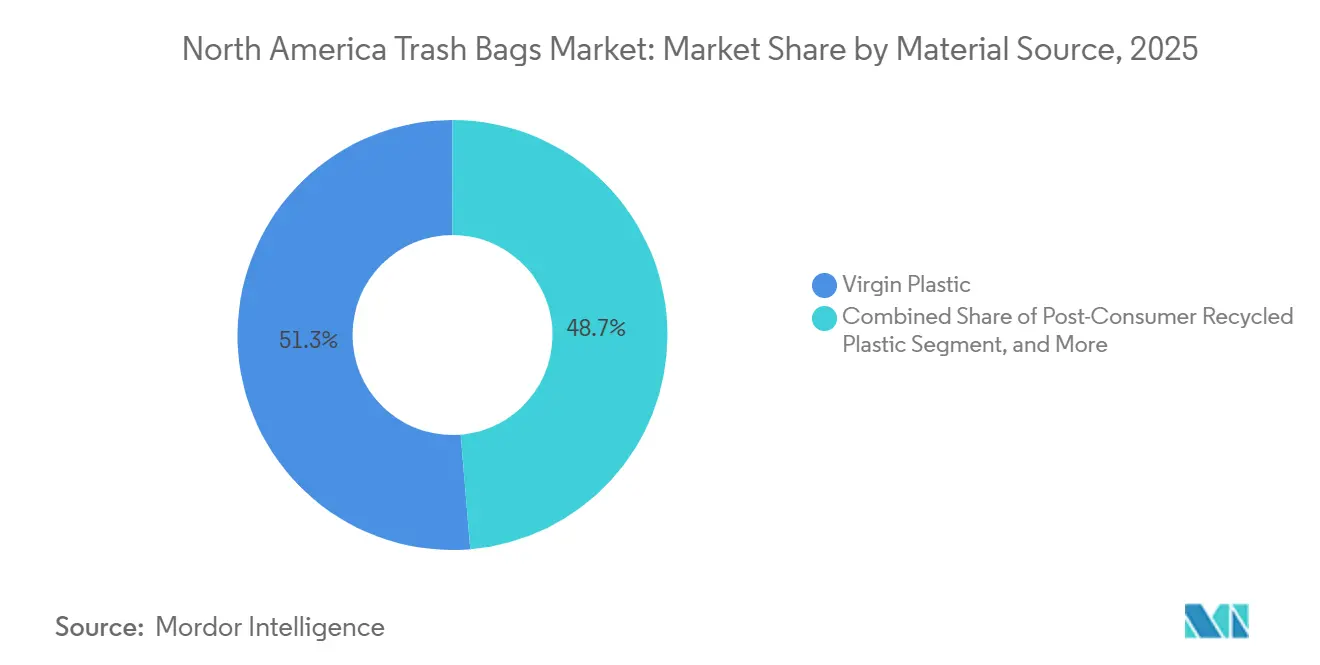
O PEBD e o PEAD virgens juntos comandaram 51,32% das remessas em 2025 graças às taxas de fluxo de fusão consistentes que garantem transparência e integridade de selagem. Os pellets de reciclado pós-consumo (RPC) representaram 28% do fornecimento, uma participação impulsionada pelo comissionamento de uma linha de lavagem de USD 75 milhões que alimenta 150 milhões de libras de RPC na extrusão a cada ano. As misturas híbridas que combinam resina virgem e reciclada atendem a compradores de marcas próprias que precisam de tolerância de calibre rigorosa sem pagar prêmios totais de virgem.
As resinas de base biológica estão previstas para registrar um CAGR de 7,07% à medida que os compromissos da iniciativa Science Based Targets corporativa estimulam os proprietários de marcas a especificar revestimentos de ácido polilático ou polihidroxialcanoato. A NatureWorks adicionou 150 milhões de libras de capacidade de PLA em 2025 para suportar sacos compostáveis certificados pela ASTM, sinalizando confiança no potencial de crescimento do segmento. O custo permanece um obstáculo — o PLA é negociado acima de USD 2 por libra —, mas os municípios com programas obrigatórios de resíduos orgânicos criam demanda insensível ao preço que gradualmente diversifica o fornecimento de matérias-primas em toda a participação do mercado de sacos de lixo da América do Norte.
Por Canal de Vendas: As Assinaturas Digitais Conquistam o Reabastecimento Doméstico Constante
O varejo offline, abrangendo supermercados, lojas de mercadorias em massa e ferragens, reteve 70,29% das vendas de 2025, pois os compradores colocavam revestimentos nos carrinhos durante as compras semanais, frequentemente escolhendo multipacks de marcas próprias com preços até 25% abaixo das marcas nacionais. Displays em pontas de gôndola e cupons de resgate imediato mantêm a velocidade unitária alta, e estações de amostras nas lojas educam os consumidores sobre atualizações de cordão e controle de odor.
As plataformas online estão crescendo a um CAGR de 6,43%, aproveitando modelos de assinatura e economia que reduzem de 5 a 15% os preços de tabela e garantem o reabastecimento na porta a cada quatro a oito semanas. As marcas compostáveis diretas ao consumidor contornam as taxas de posicionamento em prateleira e reinvestem as economias em publicidade em mídias sociais, enquanto os portais de produtos de limpeza e higiene institucional atendem compradores em grandes volumes com fichas técnicas e preços por palete. O varejo offline permanecerá dominante até 2031, mas a participação incremental do canal continua migrando para o online, refletindo o prêmio de conveniência que os domicílios e as pequenas empresas atribuem aos pedidos automatizados dentro do tamanho do mercado de sacos de lixo da América do Norte.
Análise Geográfica
Os Estados Unidos geraram 63,84% do tamanho do mercado de sacos de lixo da América do Norte em 2025, impulsionados por mais de 7.000 programas de pagamento por descarte que exigem que os moradores comprem revestimentos com marca municipal. As regras estaduais de desvio de aterros sanitários na Califórnia, Nova York e Massachusetts exigem sacos compostáveis ou com código de cores, dando aos conversores com certificações ASTM uma vantagem de precificação. Os fundos da Lei de Investimento em Infraestrutura e Empregos são direcionados para projetos de pontes e ferrovias, elevando a demanda por sacos para empreiteiros, enquanto a rede de distribuição de 1.100 locais da Amazon impulsiona o volume comercial. As proibições de plásticos de uso único criam complexidade de SKUs, mas abrem espaço de margem para compostáveis premium que atendem aos limites locais.
O México está projetado para registrar um CAGR de 6,07% até 2031, o mais rápido entre os pares regionais. A Lei Geral para a Prevenção e Gestão Integral de Resíduos de 2024 exige que os municípios com mais de 500.000 habitantes implementem a separação de fontes com código de cores até 2027, ampliando instantaneamente a base endereçável para sacos certificados. A Cidade do México já obriga as cozinhas comerciais a usar revestimentos compostáveis para resíduos orgânicos, e o investimento estrangeiro direto em infraestrutura de gestão de resíduos atingiu USD 1,8 bilhão em 2025. As redes informais de reciclagem moderam a penetração nos distritos de menor renda, mas a rápida urbanização em Monterrey e Guadalajara compensa esse obstáculo.
O Canadá forneceu aproximadamente 12% da receita de 2025, ancorado por estruturas de responsabilidade estendida do produtor que transferem os custos de conformidade para os fabricantes e exigem mínimos de conteúdo reciclado. A Colúmbia Britânica exige 35% de conteúdo pós-consumo até 2026, enquanto o modelo de pagamento integral pelo produtor de Ontário acrescenta CAD 0,04 (USD 0,03) por saco em taxas, motivando a redução de espessura e maior precisão de calibre. Os invernos frios complicam a logística de compostáveis, mas os projetos-piloto de Toronto e Vancouver mostram sucesso inicial com revestimentos certificados pelo BPI, posicionando os fornecedores de base biológica para ganhos graduais. Essas regras provinciais divergentes diversificam o cenário regulatório, mas coletivamente reforçam o tema de sustentabilidade que orienta as perspectivas de participação do mercado de sacos de lixo da América do Norte.
Panorama regulatório
As especificações de sacos de lixo na América do Norte estão cada vez mais moldadas pela desvio de orgânicos, mandatos de conteúdo reciclado e regras sobre plásticos de uso único que afetam a forma como os consumidores adquirem sacos. Nos Estados Unidos, estruturas estaduais e locais de desvio de aterro, como a SB 1383 da Califórnia, estão impulsionando a aquisição de sacos compostáveis certificados pela ASTM D6400 e sistemas de separação na fonte codificados por cores. Programas de pagamento por descarte (PAYT) em mais de 7.000 municípios também reforçam a demanda por sacos com marca municipal, com requisitos definidos de desempenho e rotulagem.
No Canadá, a Environment and Climate Change Canada aplica os Single-Use Plastics Prohibition Regulations, e o Tribunal Federal de Apelação confirmou a inclusão dos Plastic Manufactured Items no Anexo 1 do Canadian Environmental Protection Act em 30 de janeiro de 2026, reforçando a autoridade federal para restrições a plásticos. Estruturas provinciais de responsabilidade estendida do produtor, incluindo requisitos de conteúdo da Colúmbia Britânica e modelos de pagamento pelo produtor de Ontário, adicionam taxas ecológicas e pressão para redução de peso que influenciam a seleção de resina, o controle de espessura e as expectativas de documentação para marcas nacionais e fornecedores de marca própria de sacos de lixo.
Análise da cadeia de valor
A cadeia de valor vai desde fornecedores de resina e aditivos (LDPE/HDPE, pellets de PCR e resinas compostáveis como o PLA) até a extrusão e conversão de filmes (filme soprado, coextrusão, impressão e componentes de cordão e fechamento), passando pela distribuição por meio de varejo offline, assinaturas online e canais jan-san e institucionais. Os usos finais abrangem ambientes residenciais, comerciais e industriais, com trajetórias de fim de vida variando por município, incluindo aterro, projetos-piloto de reciclagem e sistemas de orgânicos, quando aplicável.
Produtores verticalmente integrados, como a Novolex (oito plantas de extrusão de resina, quatorze unidades de sopro de filme e vinte e duas linhas de conversão) e a Inteplast (capacidade de reciclagem mecânica que realimenta PCR na extrusão), reduzem a exposição à volatilidade da resina e sustentam propostas de especificação fixa e conteúdo reciclado para compradores corporativos e municipais. Proprietários de marcas e grandes convertedores incorporam dados e verificação por meio de rotulagem padronizada e contabilidade ambiental, incluindo avaliações de ciclo de vida alinhadas à ISO 14040/14044 e programas de orientação de descarte na embalagem, como o How2Recycle, além de relatórios alinhados ao TCFD e ao GRI para transparência do Escopo 3. Isso desloca o poder de negociação para fornecedores capazes de oferecer qualidade consistente de PCR, rastreabilidade e desempenho documentado (resistência ao rasgo, resistência à perfuração e certificações de compostabilidade), enquanto varejistas, municípios e instalações da Fortune 500 aplicam especificações mais rígidas por meio de documentos de licitação e aquisições orientadas por auditoria.
Cenário Competitivo
Reynolds Consumer Products e The Clorox Company juntas controlam cerca de 35% da receita regional por meio das franquias Hefty e Glad, garantindo espaço premium nas prateleiras e recall de marca consistente. Ambos os grupos aproveitam orçamentos de publicidade nacionais para defender prêmios de preço enquanto aumentam incrementalmente as metas de conteúdo reciclado.
A Novolex inclina o campo por meio da integração vertical: oito plantas de extrusão de resina, 14 locais de sopro de filme e 22 linhas de conversão permitem licitações de marcas próprias que superam as marcas nacionais em 20-30%, mas ainda entregam margens brutas acima de 18%. A Inteplast Group combina capacidade de craqueamento com uma planta de reciclagem mecânica de USD 75 milhões que alimenta 150 milhões de libras de pellets de RPC em linhas de sacos de lixo, permitindo oferecer contratos de preço fixo isolados das oscilações à vista do PEBD.
Os players de nicho Aluf Plastics e Heritage Bag Company se diferenciam com químicas antimicrobianas e de controle de odor com certificações NSF, conquistando contas de saúde e serviços de alimentação no valor de dezenas de milhões anualmente. A Berry Global introduziu monitores de espessura guiados por IA que reduziram o refugo fora de especificação em 14%, ilustrando como os controles de processo podem elevar os retornos mesmo em segmentos de commodities. Os depósitos de patentes em filmes multicamadas, aditivos de base biológica e revestimentos incorporados com RFID subiram 22% de 2024 a 2025, sinalizando que a inovação tecnológica, e não apenas o custo da resina, moldará as vantagens competitivas no mercado de sacos de lixo da América do Norte.
Líderes do Setor de Sacos de Lixo da América do Norte
Reynolds Consumer Products Inc. (Hefty)
Novolex Holdings LLC
Inteplast Group Corporation
Cosmoplast Industrial Company LLC
International Plastics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Sacos compostáveis e certificados para orgânicos preenchem uma lacuna onde existem mandatos de desvio de orgânicos, e a linguagem de aquisição normalmente faz referência a normas como a ASTM D6400 e à codificação por cores para reduzir a contaminação. Programas no estilo SB 1383 da Califórnia e a estrutura de resíduos do México de 2024, que expande a separação na fonte codificada por cores até 2027 em grandes municípios, criam condições em que o desempenho, a rotulagem e a certificação dos sacos determinam a elegibilidade, sustentando SKUs premium nos canais de varejo e institucionais. O requisito da Walmart de 30% de conteúdo pós-consumo para sacos usados em toda a sua rede de comércio eletrônico, no âmbito do Project Gigaton, também ilustra a demanda por sacos de conteúdo reciclado em escala.
Programas de sacos integrados com PCR e auditáveis ampliam a oportunidade endereçável, à medida que metas corporativas de zero resíduo e programas de sustentabilidade de varejistas se traduzem em limites mínimos de PCR e rastreabilidade no nível da instalação. Aquisições de empresas de embalagens reutilizáveis, como a OZZI, e fabricantes de produtos à base de papel, como a American Twisting, diversificam os portfólios além do filme tradicional de uso único, enquanto a Novolex Eco-Products aproveita materiais certificados pela BPI para aplicações de food service ligadas a metas de desvio de resíduos orgânicos.
Desenvolvimentos recentes do setor
- Maio de 2026: a Novolex Holdings LLC nomeou Marco Hilty, Ph.D., como Presidente da Unidade de Negócios Internacional, Industrial e de Bebidas. A mudança coloca a supervisão das operações internacionais, industriais e de bebidas sob um único líder. Isso acelera o crescimento nos principais canais e fortalece a execução do portfólio.
- Maio de 2026: Novolex - nomeou Marco Hilty, Ph.D., como Presidente da Unidade de Negócios Internacional, Industrial e de Bebidas. A nomeação sinaliza uma ênfase contínua na expansão dos negócios internacionais, industriais e de bebidas. A mudança fortalece a colaboração transfronteiriça e acelera os planos de expansão.
- Fevereiro de 2026: Reynolds Consumer Products - iniciou um realinhamento organizacional de categoria a partir do 1º trimestre de 2026, consolidando sacos de lixo em um segmento de negócios e sacos/armazenamento de alimentos em outro, para aumentar a eficiência operacional e o foco em inovação. O realinhamento concentra o foco nas categorias principais e aprimora o desenvolvimento de produtos e processos em todo o segmento de sacos de lixo.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Neste estudo, definimos o mercado norte-americano de sacos de lixo como o valor dos sacos de lixo e forros de lixeira vendidos para coleta de resíduos residenciais e comerciais nos Estados Unidos, Canadá e México, contabilizado no ponto de venda em cada canal de uso final.
Exclusões de escopo: excluímos lixeiras rígidas, forros industriais a granel vendidos como embalagens não em formato de saco, e serviços municipais de coleta de resíduos que não constituem venda de um produto em saco.
Visão geral da segmentação
- Por Usuário Final
- Residencial
- Comercial
- Industrial
- Por Tipo de Produto
- Sacos de Polietileno de Baixa Densidade (PEBD)
- Sacos de Polietileno de Alta Densidade (PEAD)
- Sacos Biodegradáveis e Compostáveis
- Por Capacidade (Galões)
- Menos de 8 Gal (Banheiro)
- 8 - 30 Gal (Cozinha)
- 30 - 55 Gal (Empreiteiro)
- Acima de 55 Gal (Revestimentos de Tambor Industrial)
- Por Fonte de Material
- Plástico Virgem
- Plástico Reciclado Pós-Consumo
- Híbrido (Reciclado + Virgem)
- Resinas de Base Biológica
- Por Canal de Vendas
- Varejo Offline (Supermercado, Loja de Mercadorias em Massa)
- Varejo Online
- Distribuição para Limpeza e Higiene Institucional
- Por País
- Estados Unidos
- Canadá
- México
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental estabeleceu a base para os fatores de volume e o contexto regulatório, e nos ajudou a verificar a coerência da direção de preços no mercado de sacos de lixo nos Estados Unidos, Canadá e México. Normalmente, revisamos fontes públicas, como materiais da U.S. Environmental Protection Agency sobre resíduos sólidos municipais, conjuntos de dados da Statistics Canada sobre geração e gestão de resíduos, e publicações mexicanas sobre resíduos e meio ambiente de agências federais relevantes.
Para conectar a demanda a padrões reais de consumo, usamos referências de comércio e tarifas (por exemplo, recursos da U.S. ITC e tabelas do UN Comtrade) para entender os fluxos de resina e produtos acabados, além de sites de organismos de normalização e associações que descrevem alegações de conteúdo compostável e reciclado. Registros de empresas, apresentações a investidores e imprensa de reputação foram usados para mapear mudanças no mix de produtos e exposição de canais. Também utilizamos, seletivamente, uma assinatura paga para dados financeiros de empresas e um banco de dados de comércio no nível de embarque para validar divisões de receita e dependência de importação. Esses exemplos não são exaustivos, e muitas outras fontes públicas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para confirmar como os sacos de lixo são precificados e adquiridos na América do Norte, e para testar suposições que as fontes documentais não conseguem mostrar claramente, como prêmios de conteúdo reciclado, margens de canal e o ritmo de adoção de compostáveis. Conversamos com uma combinação de convertedores, participantes de embalagens ligados à resina, distribuidores e varejistas, e grandes usuários finais em compras residenciais, comerciais e institucionais, e recontatamos as fontes sempre que um dado parecia inconsistente entre os países.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | Diretores executivos: 21% |
| Nível médio: 50% | Líderes funcionais/de unidade: 31% |
| Participantes menores: 22% | Gerentes: 48% |
Dimensionamento e previsão de mercado
Para o dimensionamento, começamos com um conjunto de demanda top-down construído a partir de sinais de geração de resíduos e padrões de uso residencial e comercial, depois traduzimos isso em consumo de sacos usando suposições típicas de sacos por semana e frequência de substituição por uso final. Após o primeiro corte, corroboramos os resultados com verificações bottom-up seletivas, como a consolidação de um conjunto amostrado de receitas de fornecedores, divisões de venda por canal e uma construção de preço médio de venda multiplicado pelo volume para tamanhos de sacos comuns.
Neste mercado, os insumos que frequentemente movem a estimativa incluem volumes de resíduos sólidos municipais e metas de desvio, a penetração de programas de pagamento por descarte que exigem sacos específicos, a mudança de mix entre formatos de cordão e vedação plana, e as tendências de participação de conteúdo reciclado e compostável que alteram os pontos de preço. Também acompanhamos a pressão de preços ligada à resina, pois ela afeta a movimentação do preço médio de venda. Quando uma verificação bottom-up apresenta lacunas, nós as preenchemos usando fatores conservadores de cobertura de canal e indicadores de importação-exportação, e ajustamos apenas se múltiplos sinais apontarem na mesma direção. As previsões foram desenvolvidas por meio de análise de cenários, em que trajetórias de custo de resina, aplicação de políticas de sustentabilidade e crescimento da demanda de varejo e institucional são variadas e alinhadas ao que os entrevistados consideram realista para o próximo ciclo.
Validação de dados e ciclo de atualização
A validação é feita em camadas, para que uma única suposição não determine o número final. Comparamos os resultados com sinais independentes, como tendências de resíduos per capita, movimentos comerciais e o gasto implícito em sacos por domicílio e por local comercial, e investigamos qualquer variação abrupta revisitando a lógica de fatores e preços.
Antes da aprovação final, outro analista revisa a estrutura do modelo, os principais insumos e a razoabilidade das divisões por segmento, e sinaliza valores discrepantes para chamadas de acompanhamento ou verificações documentais adicionais. Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como mudanças de política, grandes oscilações de preço em insumos-chave ou mudanças significativas de canal. Imediatamente antes da entrega, é realizada uma revisão final para que os clientes recebam a visão mais atual com base nos dados mais recentes disponíveis.
Comparação do tamanho do mercado norte-americano de sacos de lixo da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para sacos de lixo na América do Norte podem parecer muito distantes entre si, porque cada publicador delimita de forma diferente os tipos de produto, os canais e o que conta como uma venda de saco de lixo. As diferenças também vêm de como os preços médios de venda são atualizados, se produtos de conteúdo reciclado e compostável são precificados com prêmio, e como o momento cambial é tratado entre os três países.
Alguns números externos expandem o escopo para sacos e sacolas plásticas adjacentes, e às vezes também misturam filmes de embalagem mais amplos. Para a Mordor Intelligence, o total é restrito apenas a sacos de lixo e forros de lixeira. O valor está vinculado à precificação de venda por canal, que verificamos novamente com feedback de entrevistas quando a precificação ligada à resina se altera.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,68 bilhões de USD (2025) | |
| Periódico Comercial A | 2,41 bilhões de USD (2024) | Usa um ano-base anterior e parece depender de uma cesta rastreada mais restrita, que subestima os forros institucionais e industriais, o que pode reduzir o valor quando os preços médios de venda estão em alta. |
| Consultoria Regional B | 4,96 bilhões de USD (2025) | Provavelmente amplia o escopo do produto para categorias próximas de sacos plásticos e aplica um prêmio mais agressivo para materiais sustentáveis, o que pode elevar os totais além de sacos de lixo e forros de lixeira. |
A dispersão na tabela é explicada principalmente pelo escopo e pelo momento do ano-base, seguido de como os prêmios de preço são aplicados às ofertas de conteúdo reciclado e compostável. Ao manter o modelo vinculado a fatores de demanda visíveis e verificar cruzadamente os preços e as divisões de canal por meio de entrevistas, mantemos a estimativa repetível e mais fácil de reconciliar de ano a ano.


Principais Perguntas Respondidas no Relatório
Com que rapidez o mercado de sacos de lixo da América do Norte deve crescer entre 2026 e 2031?
O mercado está previsto para expandir a um CAGR de 5,69% de 2026 a 2031, à medida que os mandatos de desvio de aterros sanitários, os compromissos de resíduo zero e a atividade de comércio eletrônico elevam o consumo de revestimentos.
Qual segmento de capacidade está avançando mais rapidamente?
Os sacos para empreiteiros de 30 a 55 galões estão projetados para registrar um CAGR de 5,87% até 2031, impulsionados pela robusta atividade de construção não residencial.
Por que os sacos de lixo compostáveis estão ganhando participação na região?
Os programas estaduais e municipais de resíduos orgânicos exigem revestimentos certificados pela ASTM D6400, impulsionando um CAGR de 7,12% para sacos biodegradáveis e compostáveis ao longo do período de previsão.
Qual é o papel dos canais online no crescimento da categoria?
Os serviços de assinatura e as parcerias de entrega no mesmo dia estão impulsionando as vendas online a um CAGR de 6,43%, embora as lojas físicas ainda controlem a maior parte do volume.
Como os produtores estão lidando com a volatilidade dos preços de resinas?
Os players verticalmente integrados como a Inteplast garantem o fornecimento com craqueamento e reciclagem internos, enquanto outros mantêm estoque extra ou negociam fórmulas de resina mista para estabilizar os custos.
Qual país contribuirá com a maior receita incremental após os Estados Unidos?
O México, projetado a um CAGR de 6,07%, gerará os maiores ganhos incrementais devido aos novos mandatos de separação de fontes e à expansão das redes de coleta municipal.
Página atualizada pela última vez em:



