
Tamaño y Participación del Mercado de Bolsas de Basura de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.68 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.17 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.69 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bolsas de Basura de América del Norte por Mordor Intelligence
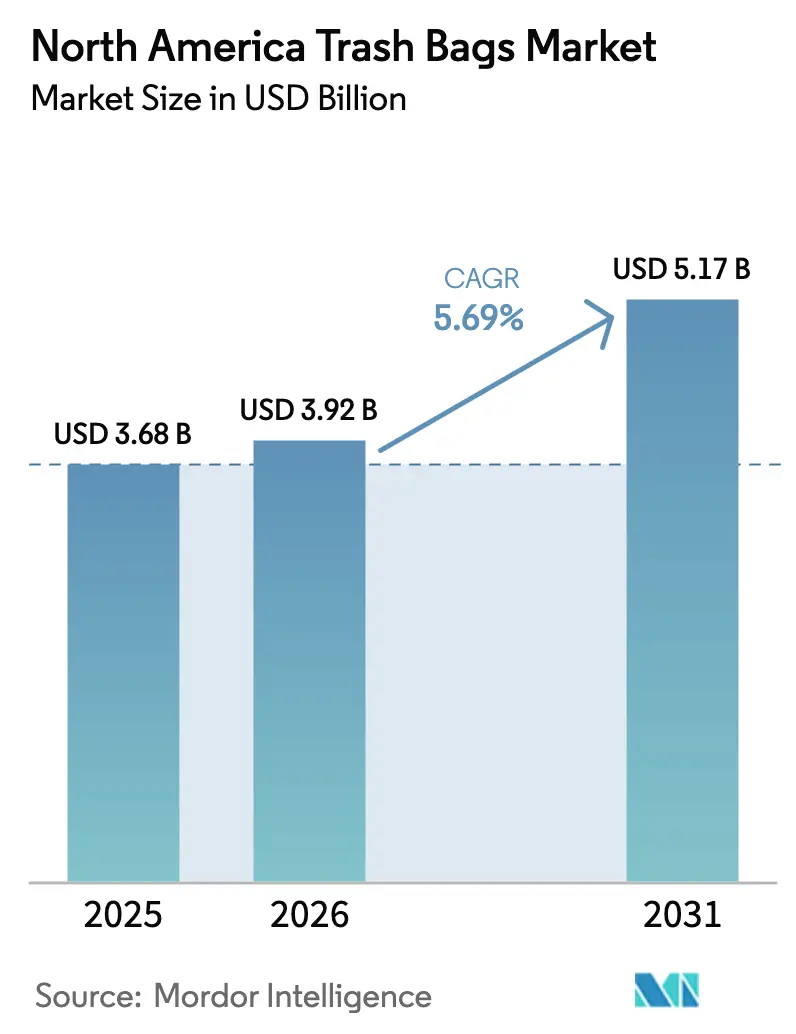
Se proyecta que el tamaño del mercado de bolsas de basura de América del Norte se expanda desde USD 3,68 mil millones en 2025 y USD 3,92 mil millones en 2026 hasta USD 5,17 mil millones en 2031, registrando una CAGR del 5,69% entre 2026 y 2031. Los sólidos mandatos estatales de desvío de vertederos, los compromisos de cero residuos de las empresas Fortune 500 y el creciente volumen de paquetes proveniente de las operaciones de comercio electrónico están impulsando el consumo de revestimientos en hogares, oficinas, centros de distribución y sitios de construcción. Las bolsas con código de colores y certificadas según ASTM D6400 se mueven rápidamente en los estantes minoristas a medida que California, Nueva York y Massachusetts aplican umbrales de desvío del 50% que favorecen las referencias compostables premium. Las instalaciones corporativas están migrando hacia revestimientos de contenido reciclado de alta transparencia que resisten los rigurosos protocolos de clasificación, mientras que los programas de pago por volumen de residuos en más de 7.000 municipios de Estados Unidos impulsan una demanda constante de bolsas con marca municipal. En conjunto, estas tendencias posicionan a los convertidores que pueden equilibrar rendimiento, sostenibilidad y costo para ganar contratos de suministro a largo plazo en el mercado de bolsas de basura de América del Norte.
Conclusiones Clave del Informe
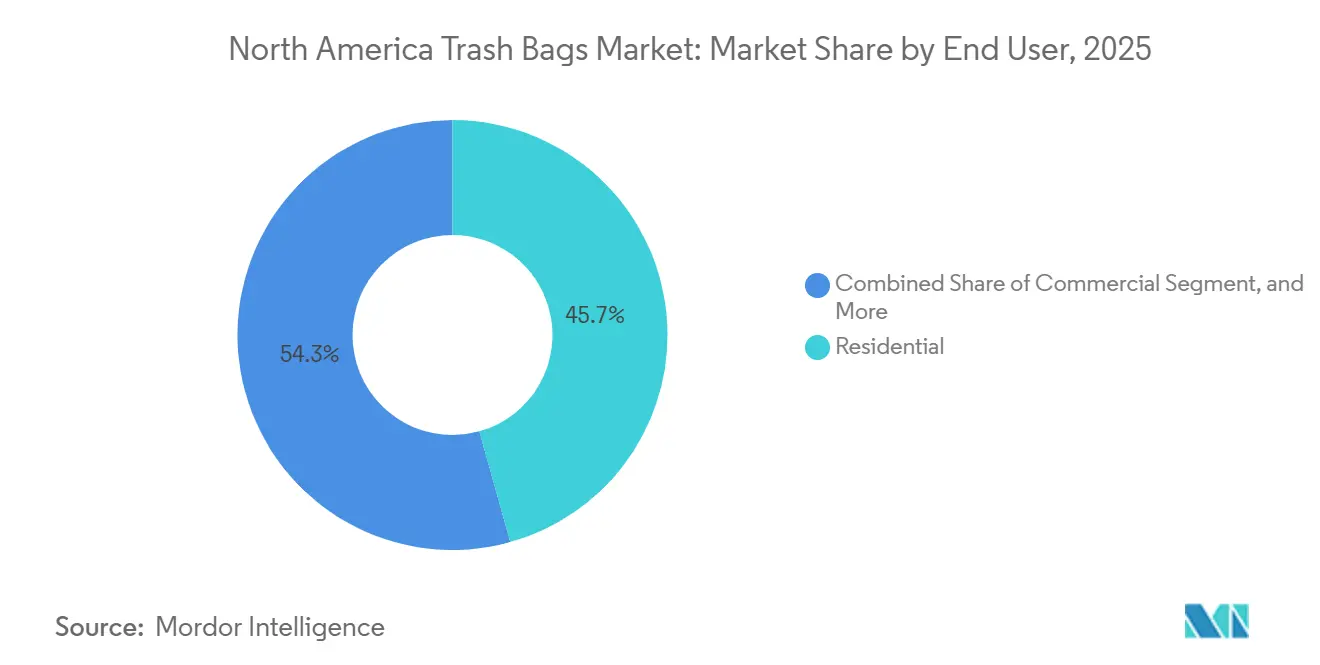
- Por usuario final, el segmento residencial capturó el 45,67% de la participación del mercado de bolsas de basura de América del Norte en 2025, mientras que el segmento industrial avanza a una CAGR del 6,03% hasta 2031.
- Por tipo de producto, el polietileno de baja densidad lideró con una participación del 41,23% en 2025, mientras que las variantes biodegradables y compostables crecen a una CAGR del 7,12% hasta 2031.
- Por capacidad, las bolsas de cocina de 8-30 galones mantuvieron una participación del 37,55% en 2025, y se proyecta que las bolsas para contratistas de 30-55 galones se expandan a una CAGR del 5,87% durante 2026-2031.
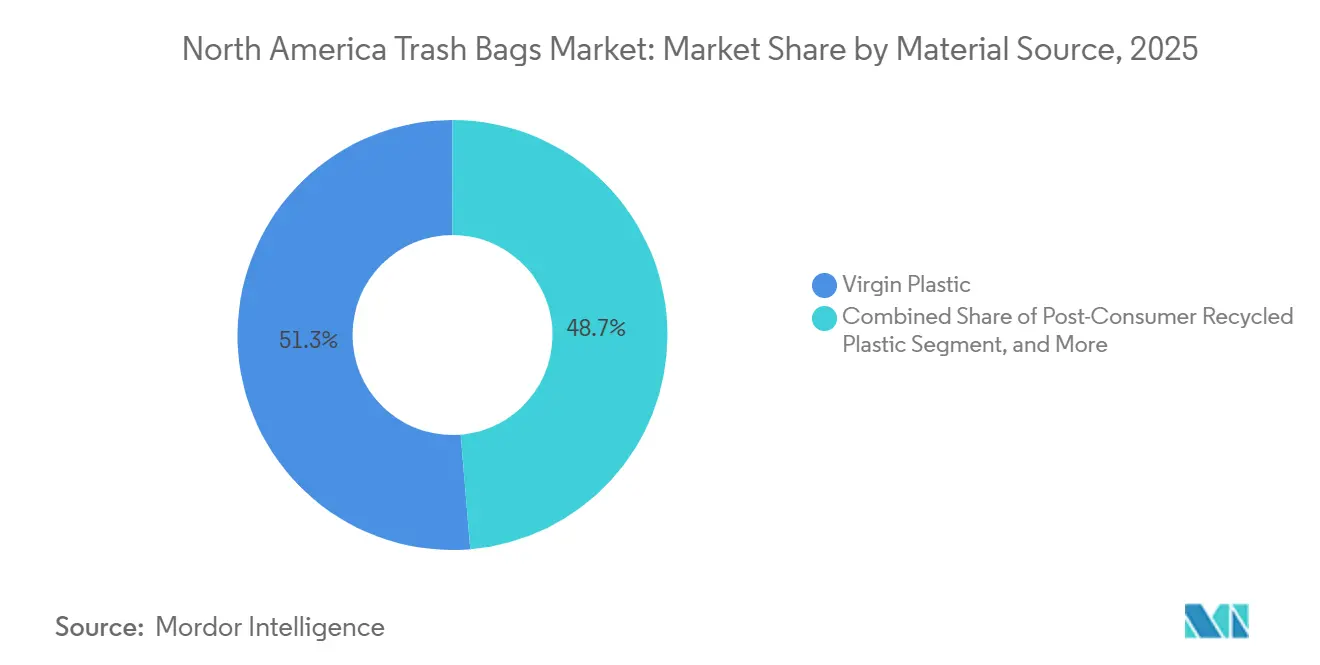
- Por fuente de material, el plástico virgen representó el 51,32% de la participación en 2025, aunque las resinas de base biológica están en camino de alcanzar una CAGR del 7,07% hasta 2031.
- Por canal de ventas, el comercio minorista fuera de línea aseguró el 70,29% de la participación en 2025, mientras que las plataformas en línea avanzan con una CAGR del 6,43% hasta 2031.
- Por geografía, Estados Unidos dominó con el 63,84% de la participación en 2025, mientras que México es el país de más rápido crecimiento con una CAGR del 6,07% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Bolsas de Basura de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión del flujo de residuos residenciales y objetivos estatales de desvío de vertederos | +1.8% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Compromisos de cero residuos corporativos de instalaciones Fortune 500 | +1.4% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Rápida rotación de embalajes de comercio electrónico que eleva el volumen de basura comercial | +1.2% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Programas municipales de pago por volumen de residuos que aceleran el consumo de bolsas | +1.0% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Resinas de contenido reciclado de alta transparencia que permiten precios premium | +0.7% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Adopción de revestimientos antimicrobianos en atención médica y servicios de alimentación | +0.5% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión del Flujo de Residuos Residenciales y Objetivos Estatales de Desvío de Vertederos
Los residuos domésticos en Estados Unidos alcanzaron 292 millones de toneladas en 2024, y la afluencia de población hacia las áreas metropolitanas está elevando las tasas de eliminación per cápita. La SB 1383 de California y normas comparables en Nueva York y Massachusetts ahora obligan a los municipios a recolectar los residuos orgánicos por separado, creando una demanda consolidada de revestimientos compostables conformes con ASTM D6400.[1]Departamento de Recursos de Reciclaje y Recuperación de California, "Regulaciones SB 1383," calrecycle.ca.gov Los departamentos de compras municipales especifican cada vez más bolsas multicapa con indicaciones de color que previenen la contaminación cruzada durante la recolección en la acera. Los convertidores responden con nuevas líneas de coextrusión que incorporan bandas de pigmento sin comprometer la reciclabilidad, un cambio de capital que favorece a los operadores establecidos que ya invierten más de USD 5 millones anuales en I+D. A medida que objetivos de desvío similares se propagan a las provincias canadienses, el mercado de bolsas de basura de América del Norte gana una sólida trayectoria de crecimiento anclada en la certeza regulatoria.
Compromisos de Cero Residuos Corporativos de Instalaciones Fortune 500
Más de 180 empresas Fortune 500 tienen como objetivo la certificación TRUE o UL de cero residuos, que exige tasas de desvío superiores al 90% y segregación en al menos cinco flujos de materiales.[2]Consejo Empresarial de Cero Residuos de EE. UU., "Certificación de Cero Residuos," uszwbc.org Para agilizar las auditorías, las plantas están migrando a revestimientos transparentes que permiten a los clasificadores verificar el contenido sin abrir las bolsas, reduciendo la contaminación y el tiempo de trabajo en la planta de Procter and Gamble en Lima, Ohio, en un 12% en 2025. General Motors incorporó etiquetas RFID en bolsas translúcidas de 60 galones para rastrear los residuos hasta las celdas de producción, lo que permite una capacitación específica de los operadores y menos cargas mal clasificadas. Los distribuidores de productos de limpieza institucional reportan primas de precio del 20-30% para estas referencias con características avanzadas, creando margen para los convertidores que dominan la dosificación de aditivos y la impresión en línea. El universo en expansión de compromisos corporativos asegura, por tanto, un duradero segmento premium dentro del mercado de bolsas de basura de América del Norte.
Rápida Rotación de Embalajes de Comercio Electrónico que Eleva el Volumen de Basura Comercial
Los centros de distribución de América del Norte procesaron 18.300 millones de paquetes en 2025, generando aproximadamente 4,2 millones de toneladas de cartón, film estirable y material de relleno que requieren limpieza diaria para cumplir con los códigos de incendios.[3]Asociación Nacional de Protección contra Incendios, "Cumplimiento del Código de Incendios," nfpa.org Solo el centro de distribución de Amazon en Bessemer, Alabama, consume aproximadamente 22.000 bolsas de grado contratista por semana para gestionar los residuos de embalaje de los pedidos de entrega en el mismo día y al día siguiente. Walmart exige al menos un 30% de contenido posconsumo en las bolsas utilizadas en su red de comercio electrónico bajo la iniciativa Project Gigaton. Para asegurar la materia prima reciclada, Inteplast puso en marcha una línea de lavado de USD 75 millones capaz de convertir 150 millones de libras de film posconsumo en pellets para la extrusión de bolsas de basura. La alta velocidad de los paquetes se traduce directamente en una demanda sostenida de bolsas para contratistas y sustenta la inversión en contenido reciclado en el mercado de bolsas de basura de América del Norte.
Programas Municipales de Pago por Volumen de Residuos que Aceleran el Consumo de Bolsas
Las ordenanzas de pago por volumen de residuos (PAYT, por sus siglas en inglés) operaban en 7.142 municipios de Estados Unidos a finales de 2025, frente a 6.890 un año antes, y cada programa exige que los hogares compren revestimientos con marca que incorporan las tarifas de eliminación. Worcester, Massachusetts, registró un aumento del 34% en las ventas de bolsas certificadas y una caída del 19% en el tonelaje de vertederos en los 12 meses posteriores al lanzamiento del PAYT, lo que demuestra que las señales de precio influyen en el comportamiento del consumidor. Portland, Maine, ofrece bolsas de 15 y 30 galones a precios diferenciados, orientando a los residentes hacia una eliminación del tamaño adecuado e impulsando los volúmenes unitarios de pequeña capacidad. Los documentos de licitación a menudo exigen producción nacional, mínimos de contenido reciclado y resistencia al desgarro verificada por ISO, elevando las barreras para las importaciones de baja calidad. A medida que más municipios adoptan el PAYT para diferir los costos de los vertederos, una demanda de referencia confiable se acumula en favor de los convertidores regionales en el mercado de bolsas de basura de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Precios volátiles de materias primas de polietileno y bioplásticos | -1.1% | Estados Unidos, Canadá, México | Corto plazo (≤ 2 años) |
| Prohibiciones de plásticos de un solo uso y leyes de responsabilidad extendida del productor | -0.9% | Canadá, Estados Unidos | Mediano plazo (2-4 años) |
| Canibalización de referencias minoristas por iniciativas de bolsas reutilizables | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Escrutinio de emisiones logísticas que limita la importación de revestimientos de baja calidad | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Precios Volátiles de Materias Primas de Polietileno y Bioplásticos
Los precios al contado del LDPE oscilaron entre USD 0,52 y USD 0,68 por libra en 2025 tras las interrupciones causadas por huracanes y paradas de plantas de craqueo en la Costa del Golfo.[4]Berry Global, "Innovación en Fabricación," berryglobal.com Sin cláusulas de traslado de costos, los convertidores de marca propia absorben esos picos, erosionando márgenes que típicamente se sitúan por debajo del 12%. Los insumos de bioplásticos resultaron aún más volátiles, con la resina de ácido poliláctico escalando de USD 1,85 a USD 2,31 por libra a medida que la sequía en el Medio Oeste redujo los rendimientos de dextrosa. Las empresas de nivel medio ahora mantienen entre 60 y 90 días de inventario para cubrir la volatilidad, inmovilizando capital de trabajo que podría financiar mejoras de coextrusión o pruebas de laboratorio. Los repentinos aumentos de costos, por tanto, reducen la rentabilidad a corto plazo en todo el mercado de bolsas de basura de América del Norte.
Prohibiciones de Plásticos de Un Solo Uso y Leyes de Responsabilidad Extendida del Productor
Las Regulaciones de Prohibición de Plásticos de Un Solo Uso de Canadá prohíben las bolsas de caja registradora de menos de 75 micrones a menos que contengan al menos un 20% de resina posconsumo, eliminando una fuente de revestimientos reutilizados para la basura doméstica.[5]Medio Ambiente y Cambio Climático Canadá, "Regulaciones de Prohibición de Plásticos de Un Solo Uso," canada.ca La prohibición estatal de bolsas de plástico de Nueva York redujo el suministro en las cajas registradoras de los supermercados en aproximadamente un 90%, provocando una caída del 14% en las unidades de bolsas de basura compradas en tienda a medida que los consumidores reutilizaban bolsas más gruesas. Columbia Británica y Ontario ahora exigen a los productores pagar el 100% de los costos de reciclaje municipal, añadiendo hasta CAD 0,06 (USD 0,05) por bolsa en ecotasas que incentivan la reducción de gramaje. Los equipos de cumplimiento deben rastrear docenas de exenciones locales, aumentando la proliferación de referencias y el riesgo de inventario. En conjunto, estas medidas limitan el crecimiento del volumen y comprimen los márgenes en el mercado de bolsas de basura de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Usuario Final: El Impulso Industrial Supera la Demanda de los Hogares
El segmento residencial capturó el 45,67% de la participación del mercado de bolsas de basura de América del Norte en 2025, beneficiándose de los programas generalizados de recolección en la acera que mantienen estables las compras semanales de bolsas de cocina. Se prevé que los usuarios industriales se expandan a una CAGR del 6,03% hasta 2031, aumentando su porción del tamaño del mercado de bolsas de basura de América del Norte a medida que las mejoras de puentes, carreteras y sistemas de agua financiadas federalmente generan flujos de escombros que requieren revestimientos de servicio pesado. Los contratistas especifican bolsas de 30-55 galones diseñadas para resistir fuerzas de punción superiores a 400 psi, y los equipos de adquisiciones pagan primas del 25-35% por productos verificados según los estándares de rendimiento ASTM. Las oficinas comerciales, los establecimientos minoristas y los locales de hostelería representaron aproximadamente el 32% del volumen de 2025, con la ocupación recuperándose al 68% y apoyando la demanda de revestimientos de limpieza que a menudo incorporan aditivos antimicrobianos.
Los operadores de servicios de alimentación dentro del segmento comercial prefieren bolsas certificadas según los protocolos antimicrobianos NSF, un nicho que atrajo USD 18 millones en financiación de capital de riesgo durante 2025. Las instalaciones industriales también recurren a revestimientos transparentes con etiquetas RFID incorporadas para que los auditores de cero residuos puedan rastrear la contaminación hasta celdas de trabajo específicas, una innovación que asegura contratos a largo plazo a pesar de las primas de precio. La demanda residencial se mantiene estable pero enfrenta una sustitución gradual por parte de contenedores reutilizables distribuidos en programas de donación municipal. En general, el usuario final industrial está llamado a contribuir con los mayores ingresos incrementales al tamaño del mercado de bolsas de basura de América del Norte durante el horizonte de pronóstico.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tipo de Producto: Las Líneas Compostables Lideran la Curva de Crecimiento
El polietileno de baja densidad (LDPE) retuvo el 41,23% de las ventas de 2025, sostenido por la familiaridad con las herramientas y la capacidad de incorporar hasta un 40% de resina posconsumo sin desviación de calibre. El polietileno de alta densidad (HDPE) mantiene relevancia en entornos de almacén y contratistas donde se valoran la rigidez y las barreras contra la humedad, pero su avance queda rezagado respecto al LDPE y los compostables. Se proyecta que los revestimientos biodegradables y compostables crezcan a una CAGR del 7,12%, la más rápida entre los tipos de productos, ya que la SB 1383 de California y normas similares obligan legalmente a que las bolsas de recolección de orgánicos cumplan con los estándares ASTM D6400 o EN 13432.
Las formulaciones de ácido poliláctico y mezclas de almidón cuestan entre un 50% y un 80% más que el LDPE, pero disfrutan de compras cautivas en jurisdicciones reguladas, ampliando gradualmente su porción de la participación del mercado de bolsas de basura de América del Norte. El HDPE convencional enfrenta una erosión incremental donde los minoristas y los municipios forjan acuerdos de reducción de plásticos con grupos ambientales. Aun así, la flexibilidad, la resistencia del sellado y la ventaja de costo del LDPE preservan su liderazgo en los canales domésticos y comerciales ligeros, asegurando una mezcla de tipos de productos equilibrada pero cambiante hasta 2031.
Por Capacidad: Las Bolsas para Contratistas Capturan el Auge de la Infraestructura
Los revestimientos de cocina de 8-30 galones mantuvieron el 37,55% de la participación del mercado de bolsas de basura de América del Norte en 2025, reflejando su ubicuidad en los ciclos de eliminación doméstica rutinaria. Estas bolsas típicamente presentan cierres de cordón, aditivos neutralizadores de olores y estructuras de dos o tres capas que equilibran rendimiento y precio. Los revestimientos de grado contratista de 30-55 galones están en camino de alcanzar una CAGR del 5,87%, impulsados por un gasto en construcción no residencial que ascendió a USD 1,03 billones en 2025.
Los almacenes y los equipos de renovación prefieren bolsas de 3,0 milésimas de pulgada con fuelles reforzados, una especificación que impulsó un aumento del 14% en las ventas de 45-55 galones en los distribuidores industriales durante el primer semestre de 2025. Los revestimientos para tambores de más de 55 galones apoyan las limpiezas de fabricación y las transferencias de residuos a granel, mientras que los tamaños de bolsas para baño de menos de 8 galones crecen lentamente en hostelería y atención médica. La mezcla de capacidades se inclina, por tanto, hacia los tamaños para contratistas y tambores, subrayando cómo la financiación de infraestructura y la expansión de los centros de distribución añaden volumen al tamaño del mercado de bolsas de basura de América del Norte.
Por Fuente de Material: El Contenido Reciclado y de Base Biológica Gana Terreno
El LDPE y el HDPE vírgenes juntos representaron el 51,32% de los envíos en 2025 gracias a las tasas de flujo de fusión consistentes que garantizan la transparencia y la integridad del sellado. Los pellets de plástico reciclado posconsumo (PCR) representaron el 28% del suministro, una participación impulsada por la puesta en marcha de una línea de lavado de USD 75 millones que alimenta 150 millones de libras de PCR en la extrusión cada año. Las mezclas híbridas que combinan resina virgen y reciclada sirven a los compradores de marca propia que necesitan una tolerancia de calibre ajustada sin pagar primas de virgen completo.
Se prevé que las resinas de base biológica registren una CAGR del 7,07% a medida que los compromisos corporativos con la iniciativa Science Based Targets impulsan a los propietarios de marcas a especificar revestimientos de ácido poliláctico o polihidroxialcanoato. NatureWorks añadió 150 millones de libras de capacidad de PLA en 2025 para apoyar las bolsas compostables certificadas por ASTM, señalando confianza en el potencial del segmento. El costo sigue siendo un obstáculo —el PLA cotiza por encima de USD 2 por libra—, pero los municipios con programas obligatorios de orgánicos crean una demanda insensible al precio que diversifica gradualmente el abastecimiento de materias primas en la participación del mercado de bolsas de basura de América del Norte.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas: Las Suscripciones Digitales Ganan la Reposición Constante en el Hogar
El comercio minorista fuera de línea, que abarca supermercados, grandes superficies y ferreterías, retuvo el 70,29% de las ventas de 2025 a medida que los compradores incluían revestimientos en sus carritos durante las compras semanales, eligiendo a menudo multipacks de marca propia con precios hasta un 25% por debajo de las marcas nacionales. Las exhibiciones en cabecera de góndola y los cupones de canje inmediato mantienen alta la velocidad de las unidades, y las estaciones de muestras en tienda educan a los consumidores sobre las mejoras de cordón y control de olores.
Las plataformas en línea escalan a una CAGR del 6,43%, aprovechando los modelos de suscripción y ahorro que reducen entre un 5% y un 15% los precios de lista y garantizan la reposición en la puerta cada cuatro a ocho semanas. Las marcas compostables de venta directa al consumidor evitan las tarifas de posicionamiento en estantes y reinvierten los ahorros en publicidad en redes sociales, mientras que los portales de productos de limpieza institucional atienden a compradores al por mayor con fichas técnicas y precios por palé. El comercio fuera de línea seguirá siendo dominante hasta 2031, aunque la participación incremental del canal continúa migrando hacia el entorno en línea, reflejando la prima de conveniencia que los hogares y las pequeñas empresas otorgan a los pedidos automatizados dentro del tamaño del mercado de bolsas de basura de América del Norte.
Análisis Geográfico
Estados Unidos generó el 63,84% del tamaño del mercado de bolsas de basura de América del Norte en 2025, impulsado por más de 7.000 programas de pago por volumen de residuos que exigen a los residentes comprar revestimientos con marca municipal. Las normas estatales de desvío de vertederos en California, Nueva York y Massachusetts exigen bolsas compostables o con código de colores, otorgando a los convertidores con certificaciones ASTM una ventaja en precios. Los fondos de la Ley de Inversión en Infraestructura y Empleo se destinan a proyectos de puentes y ferrocarriles, impulsando la demanda de bolsas para contratistas, mientras que la red de distribución de 1.100 instalaciones de Amazon impulsa el volumen comercial. Las prohibiciones de plásticos de un solo uso crean complejidad en las referencias, pero abren margen para los compostables premium que cumplen los umbrales locales.
Se proyecta que México registre una CAGR del 6,07% hasta 2031, la más rápida entre sus pares regionales. La Ley General para la Prevención y Gestión Integral de los Residuos de 2024 exige a los municipios con más de 500.000 habitantes implementar la separación en origen con código de colores para 2027, ampliando instantáneamente la base direccionable para las bolsas certificadas. La Ciudad de México ya obliga a las cocinas comerciales a utilizar revestimientos compostables para los orgánicos, y la inversión extranjera directa en infraestructura de gestión de residuos alcanzó USD 1.800 millones en 2025. Las redes informales de reciclaje moderan la penetración en los distritos de menores ingresos, pero la rápida urbanización en Monterrey y Guadalajara compensa ese lastre.
Canadá aportó aproximadamente el 12% de los ingresos de 2025, anclado por marcos de responsabilidad extendida del productor que trasladan los costos de cumplimiento a los fabricantes y exigen mínimos de contenido reciclado. Columbia Británica exige un 35% de contenido posconsumo para 2026, mientras que el modelo de pago total por el productor de Ontario añade CAD 0,04 (USD 0,03) por bolsa en tarifas, motivando la reducción de gramaje y una mayor precisión de calibre. Los inviernos fríos complican la logística de los compostables, pero los proyectos piloto de Toronto y Vancouver muestran resultados tempranos positivos con revestimientos certificados por BPI, posicionando a los proveedores de base biológica para ganancias graduales. Estas divergentes normas provinciales diversifican el panorama regulatorio, pero en conjunto refuerzan el tema de sostenibilidad que guía las perspectivas de participación del mercado de bolsas de basura de América del Norte.
Panorama regulatorio
Las especificaciones de las bolsas de basura en Norteamérica se ven cada vez más influenciadas por el desvío de residuos orgánicos, los mandatos de contenido reciclado y las normativas sobre plásticos de un solo uso que afectan la forma en que los consumidores adquieren las bolsas. En Estados Unidos, los marcos estatales y locales de desvío de vertederos, como la SB 1383 de California, están impulsando la adquisición de bolsas compostables certificadas ASTM D6400 y sistemas de separación en origen codificados por colores. Los programas de pago por generación (PAYT) en más de 7.000 municipios también refuerzan la demanda de bolsas con marca municipal y requisitos definidos de rendimiento y etiquetado.
En Canadá, Environment and Climate Change Canada aplica el Single-Use Plastics Prohibition Regulations, y el Tribunal Federal de Apelaciones confirmó la inclusión de los Plastic Manufactured Items en el Anexo 1 de la Canadian Environmental Protection Act el 30 de enero de 2026, reforzando la autoridad federal para restringir los plásticos. Los marcos provinciales de responsabilidad extendida del productor, incluidos los requisitos de contenido de Columbia Británica y los modelos de pago del productor de Ontario, añaden tarifas ecológicas y presión de aligeramiento que repercuten en la selección de resinas para bolsas de basura, el control de calibre y las expectativas de documentación para las marcas nacionales y los proveedores de marca privada.
Análisis de la cadena de valor
La cadena de valor va desde los proveedores de resinas y aditivos (LDPE/HDPE, gránulos de PCR y resinas compostables como el PLA) hasta la extrusión de película y la conversión (película soplada, coextrusión, impresión y componentes de cordón y cierre), y luego la distribución a través del comercio minorista físico, las suscripciones en línea y los canales jan-san e institucionales. Los usos finales abarcan entornos residenciales, comerciales e industriales, con vías de fin de vida que varían según el municipio, incluidos el vertedero, los proyectos piloto de reciclaje y los sistemas de residuos orgánicos, cuando corresponda.
Los productores verticalmente integrados como Novolex (ocho plantas de extrusión de resina, catorce plantas de soplado de película y veintidós líneas de conversión) e Inteplast (capacidad de reciclaje mecánico que reintroduce PCR en la extrusión) reducen su exposición a la volatilidad de las resinas y respaldan ofertas de especificación fija y contenido reciclado para compradores corporativos y municipales. Los propietarios de marcas y los grandes convertidores integran datos y verificación mediante etiquetado estandarizado y contabilidad ambiental, incluidas evaluaciones del ciclo de vida alineadas con ISO 14040/14044 y programas de orientación de eliminación en el empaque como How2Recycle, junto con informes alineados con TCFD y GRI para la transparencia del Alcance 3. Esto desplaza el poder de negociación hacia los proveedores que pueden ofrecer calidad constante de PCR, trazabilidad y rendimiento documentado (resistencia al desgarro, resistencia a la punción y certificaciones de compostabilidad), mientras que los minoristas, municipios e instalaciones de empresas Fortune 500 imponen especificaciones más estrictas a través de documentos de licitación y adquisiciones basadas en auditorías.
Panorama Competitivo
Reynolds Consumer Products y The Clorox Company controlan juntas aproximadamente el 35% de los ingresos regionales a través de las franquicias Hefty y Glad, asegurando un espacio premium en los estantes y un sólido reconocimiento de marca. Ambos grupos aprovechan presupuestos de publicidad nacionales para defender las primas de precio mientras elevan gradualmente los objetivos de contenido reciclado.
Novolex inclina el campo a través de la integración vertical: ocho plantas de extrusión de resina, 14 instalaciones de soplado de film y 22 líneas de conversión permiten ofertas de marca propia que superan a las marcas nacionales en un 20-30% y aun así entregan márgenes brutos superiores al 18%. Inteplast Group combina capacidad de craqueo con una planta de reciclaje mecánico de USD 75 millones que alimenta 150 millones de libras de pellets PCR en las líneas de bolsas de basura, permitiéndole ofrecer contratos de precio fijo aislados de las fluctuaciones al contado del LDPE.
Los actores de nicho Aluf Plastics y Heritage Bag Company se diferencian con químicas antimicrobianas y de control de olores con certificaciones NSF, ganando cuentas en atención médica y servicios de alimentación por valor de decenas de millones anuales. Berry Global introdujo monitores de espesor guiados por IA que redujeron el desperdicio fuera de especificación en un 14%, ilustrando cómo los controles de proceso pueden elevar los rendimientos incluso en segmentos de productos básicos. Las solicitudes de patentes en films multicapa, aditivos de base biológica y revestimientos con RFID incorporado aumentaron un 22% entre 2024 y 2025, señalando que la innovación tecnológica, y no solo el costo de la resina, definirá las ventajas competitivas en el mercado de bolsas de basura de América del Norte.
Líderes de la Industria de Bolsas de Basura de América del Norte
Reynolds Consumer Products Inc. (Hefty)
Novolex Holdings LLC
Inteplast Group Corporation
Cosmoplast Industrial Company LLC
International Plastics Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Las bolsas compostables y certificadas para residuos orgánicos cubren un vacío donde existen mandatos de desvío de orgánicos, y el lenguaje de adquisición suele hacer referencia a normas como ASTM D6400 y a la codificación por colores para reducir la contaminación. Los programas al estilo de la SB 1383 de California y el nuevo marco de residuos de México de 2024, que amplía la separación en origen codificada por colores para 2027 en los grandes municipios, crean condiciones donde el rendimiento, el etiquetado y la certificación de las bolsas determinan la elegibilidad, respaldando SKU premium en los canales minorista e institucional. El requisito de Walmart de un 30% de contenido posconsumo para las bolsas utilizadas en toda su red de comercio electrónico bajo Project Gigaton también ilustra la demanda de bolsas de contenido reciclado a gran escala.
Los programas de bolsas integradas con PCR y auditables amplían la oportunidad abordable, ya que los objetivos corporativos de cero residuos y los programas de sostenibilidad de los minoristas se traducen en umbrales mínimos de PCR y trazabilidad a nivel de instalación. Las adquisiciones de empresas de embalaje reutilizable como OZZI y de fabricantes de productos de papel como American Twisting diversifican las carteras más allá de la película tradicional de un solo uso, mientras que Novolex Eco-Products aprovecha materiales certificados por BPI para aplicaciones de servicio de alimentos vinculadas a objetivos de desvío de residuos orgánicos.
Desarrollos recientes del sector
- Mayo de 2026: Novolex Holdings LLC nombró al Dr. Marco Hilty como Presidente de la Unidad de Negocio Internacional, Industrial y de Bebidas. La medida coloca la supervisión de las operaciones internacionales, industriales y de bebidas bajo un solo líder. Acelera el crecimiento en canales clave y refuerza la ejecución de la cartera.
- Mayo de 2026: Novolex - Nombró al Dr. Marco Hilty como Presidente de la Unidad de Negocio Internacional, Industrial y de Bebidas. El nombramiento señala un énfasis continuo en la expansión de los negocios internacionales, industriales y de bebidas. El cambio refuerza la colaboración transfronteriza y acelera los planes de expansión.
- Febrero de 2026: Reynolds Consumer Products - Inició una reorganización organizativa de categorías a partir del primer trimestre de 2026, consolidando las bolsas de basura en un segmento de negocio y las bolsas/almacenamiento de alimentos en otro para aumentar la eficiencia operativa y el enfoque en la innovación. La reorganización concentra el enfoque en las categorías centrales y agudiza el desarrollo de productos y procesos en todo el segmento de bolsas de basura.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
En este estudio, definimos el mercado norteamericano de bolsas de basura como el valor de las bolsas de basura y forros de contenedores vendidos para la recolección de residuos domésticos y comerciales en Estados Unidos, Canadá y México, contabilizado en el punto de venta en cada canal de uso final.
Exclusiones del alcance: excluimos los contenedores rígidos de residuos, los forros industriales a granel vendidos como embalaje que no es una bolsa, y los servicios municipales de recolección de residuos que no constituyen una venta de producto en forma de bolsa.
Descripción general de la segmentación
- Por Usuario Final
- Residencial
- Comercial
- Industrial
- Por Tipo de Producto
- Bolsas de Polietileno de Baja Densidad (LDPE)
- Bolsas de Polietileno de Alta Densidad (HDPE)
- Bolsas Biodegradables y Compostables
- Por Capacidad (Galones)
- Menos de 8 Gal (Baño)
- 8 - 30 Gal (Cocina)
- 30 - 55 Gal (Contratista)
- Más de 55 Gal (Revestimientos para Tambores Industriales)
- Por Fuente de Material
- Plástico Virgen
- Plástico Reciclado Posconsumo
- Híbrido (Reciclado + Virgen)
- Resinas de Base Biológica
- Por Canal de Ventas
- Venta Minorista Fuera de Línea (Supermercado, Gran Superficie)
- Venta Minorista en Línea
- Distribución Institucional y de Limpieza
- Por País
- Estados Unidos
- Canadá
- México
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental estableció la base para los factores de volumen y el contexto regulatorio, y nos ayudó a verificar la dirección de los precios en el mercado de bolsas de basura en Estados Unidos, Canadá y México. Normalmente revisamos fuentes públicas como los materiales de la U.S. Environmental Protection Agency sobre residuos sólidos municipales, los conjuntos de datos de Statistics Canada sobre generación y gestión de residuos, y las publicaciones mexicanas sobre residuos y medio ambiente de las agencias federales pertinentes.
Para vincular la demanda con patrones reales de consumo, utilizamos referencias comerciales y arancelarias (por ejemplo, recursos de la U.S. ITC y tablas de UN Comtrade) para entender los flujos de resina y productos terminados, además de sitios de organismos normativos y asociaciones que describen las declaraciones sobre contenido compostable y reciclado. Se utilizaron informes de empresas, presentaciones para inversores y prensa reconocida para mapear los cambios en la combinación de productos y la exposición por canal. También utilizamos una suscripción de pago para obtener datos financieros de empresas y una base de datos comercial a nivel de envíos de forma selectiva para validar las divisiones de ingresos y la dependencia de importaciones. Estos ejemplos no son exhaustivos, y también se utilizaron muchas otras fuentes públicas para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar cómo se fijan los precios y se compran las bolsas de basura en Norteamérica, y para poner a prueba supuestos que las fuentes documentales no pueden mostrar claramente, como las primas por contenido reciclado, los márgenes de canal y el ritmo de adopción de materiales compostables. Hablamos con una combinación de convertidores, participantes de embalaje vinculados a resinas, distribuidores y minoristas, y grandes usuarios finales en compras residenciales, comerciales e institucionales, y luego volvimos a contactar a las fuentes cuando un dato parecía inconsistente entre países.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directivos (CXO): 21% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 31% |
| Actores más pequeños: 22% | Gerentes: 48% |
Dimensionamiento y pronóstico del mercado
Para el dimensionamiento, comenzamos con un fondo de demanda de arriba hacia abajo construido a partir de señales de generación de residuos y patrones de uso residencial y comercial, y luego lo traducimos en consumo de bolsas utilizando supuestos típicos de bolsas por semana y frecuencia de reemplazo por uso final. Después del primer corte, corroboramos los resultados con verificaciones selectivas de abajo hacia arriba, como la suma de un conjunto muestreado de ingresos de proveedores, las divisiones de venta por canal, y una construcción de precio de venta promedio multiplicado por volumen para los tamaños de bolsa comunes.
En este mercado, los factores que suelen influir en la estimación incluyen los volúmenes de residuos sólidos municipales y los objetivos de desvío, la penetración de los programas de pago por generación que requieren bolsas específicas, el cambio en la combinación entre los formatos de cordón y de sello plano, y las tendencias de participación de contenido reciclado y compostable que modifican los puntos de precio. También seguimos la presión de precios vinculada a las resinas porque afecta el movimiento del precio de venta promedio. Cuando una verificación de abajo hacia arriba presenta vacíos, los cubrimos utilizando factores conservadores de cobertura de canal e indicadores de importación-exportación, y luego ajustamos solo si varias señales apuntan en la misma dirección. Los pronósticos se desarrollaron mediante análisis de escenarios, en los que se varían las trayectorias de costo de resina, la aplicación de políticas de sostenibilidad y el crecimiento de la demanda minorista e institucional, y se alinean con lo que los entrevistados consideran realista para el próximo ciclo.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que un solo supuesto no determine el número final. Comparamos los resultados con señales independientes, como las tendencias de residuos per cápita, los movimientos comerciales y el gasto implícito en bolsas por hogar y por sitio comercial, e investigamos cualquier salto pronunciado revisando la lógica del factor determinante y de precios.
Antes de la aprobación final, otro analista revisa la estructura del modelo, los insumos clave y la razonabilidad de las divisiones por segmento, y señala los valores atípicos para llamadas de seguimiento o verificaciones documentales adicionales. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como cambios de política, grandes oscilaciones de precios en los insumos clave o cambios importantes de canal. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la visión más actual basada en los datos disponibles más recientes.
Tamaño del mercado norteamericano de bolsas de basura según Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para las bolsas de basura en Norteamérica pueden parecer muy distantes entre sí porque cada editor traza el límite de manera diferente en torno a los tipos de producto, los canales y lo que se considera una venta de bolsas de basura. Las diferencias también provienen de cómo se actualizan los precios de venta promedio, si los productos de contenido reciclado y compostable se valoran con una prima, y cómo se gestiona el momento de conversión de divisas entre los tres países.
Algunas cifras externas amplían el alcance a bolsas y sacos de plástico afines, y a veces también incorporan películas de embalaje más amplias. Para Mordor Intelligence, el total se restringe únicamente a bolsas de basura y forros de contenedores. El valor está vinculado a los precios de venta por canal, que verificamos nuevamente con retroalimentación de entrevistas cuando cambian los precios vinculados a la resina.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 3,68 mil millones de USD (2025) | |
| Revista Especializada A | 2,41 mil millones de USD (2024) | Utiliza un año base anterior y parece basarse en una canasta rastreada más estrecha que subestima los forros institucionales e industriales, lo que puede reducir el valor cuando los precios de venta promedio están aumentando. |
| Consultora Regional B | 4,96 mil millones de USD (2025) | Probablemente amplía el alcance del producto a categorías de bolsas de plástico afines y aplica una prima más agresiva para los materiales sostenibles, lo que puede elevar los totales más allá de las bolsas de basura y los forros de contenedores. |
La diferencia en la tabla se explica principalmente por el alcance y el momento del año base, seguido de cómo se aplican las primas de precio a las ofertas de contenido reciclado y compostable. Al mantener el modelo vinculado a factores de demanda visibles y verificar cruzadamente los precios y las divisiones de canal mediante entrevistas, mantenemos la estimación repetible y más fácil de reconciliar de un año a otro.


Preguntas Clave Respondidas en el Informe
¿A qué velocidad se espera que crezca el mercado de bolsas de basura de América del Norte entre 2026 y 2031?
Se prevé que el mercado se expanda a una CAGR del 5,69% de 2026 a 2031, impulsado por los mandatos de desvío de vertederos, los compromisos de cero residuos y la actividad del comercio electrónico que elevan el consumo de revestimientos.
¿Qué segmento de capacidad avanza más rápidamente?
Se proyecta que las bolsas de grado contratista de 30-55 galones registren una CAGR del 5,87% hasta 2031 respaldadas por una sólida actividad de construcción no residencial.
¿Por qué las bolsas de basura compostables están ganando participación en la región?
Los programas estatales y municipales de orgánicos exigen revestimientos certificados según ASTM D6400, impulsando una CAGR del 7,12% para las bolsas biodegradables y compostables durante el período de pronóstico.
¿Qué papel desempeñan los canales en línea en el crecimiento de la categoría?
Los servicios de suscripción y las alianzas de entrega en el mismo día están impulsando las ventas en línea a una CAGR del 6,43%, aunque las tiendas fuera de línea siguen controlando la mayor parte del volumen.
¿Cómo están abordando los productores la volatilidad en los precios de las resinas?
Los actores con integración vertical como Inteplast aseguran el suministro con craqueo y reciclaje propios, mientras que otros mantienen inventario adicional o negocian fórmulas de resina mezclada para estabilizar los costos.
¿Qué país contribuirá con los mayores ingresos incrementales después de Estados Unidos?
México, proyectado a una CAGR del 6,07%, generará las mayores ganancias incrementales debido a los nuevos mandatos de separación en origen y la expansión de las redes de recolección municipal.
Última actualización de la página el:



