
Tamanho e Participação do Mercado de Transponders Ópticos da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 2.92 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.18 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.81 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.63 % |
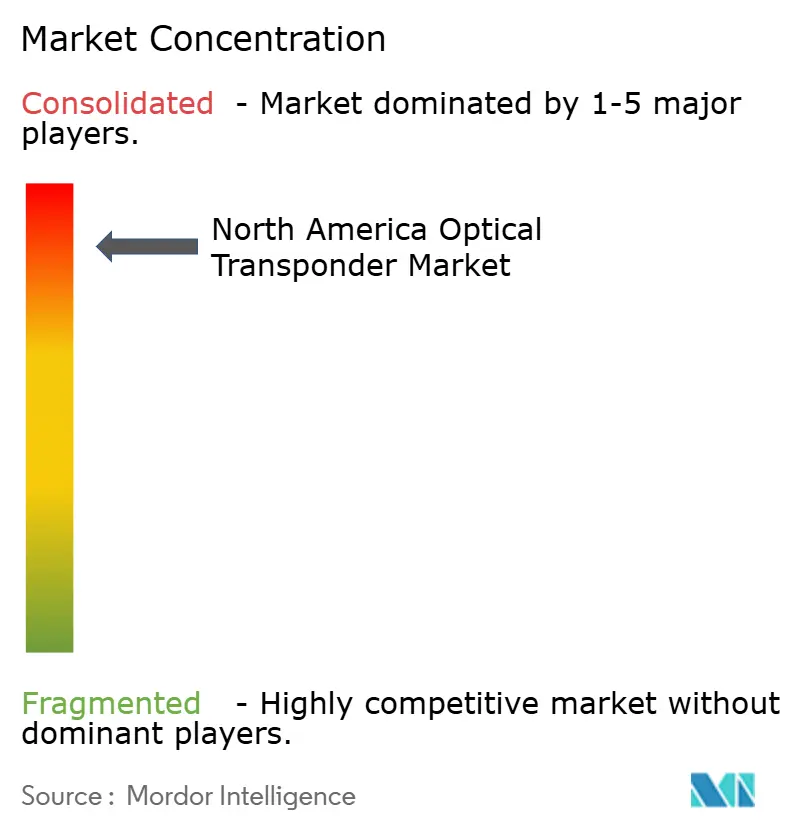
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Transponders Ópticos da América do Norte por Mordor Intelligence
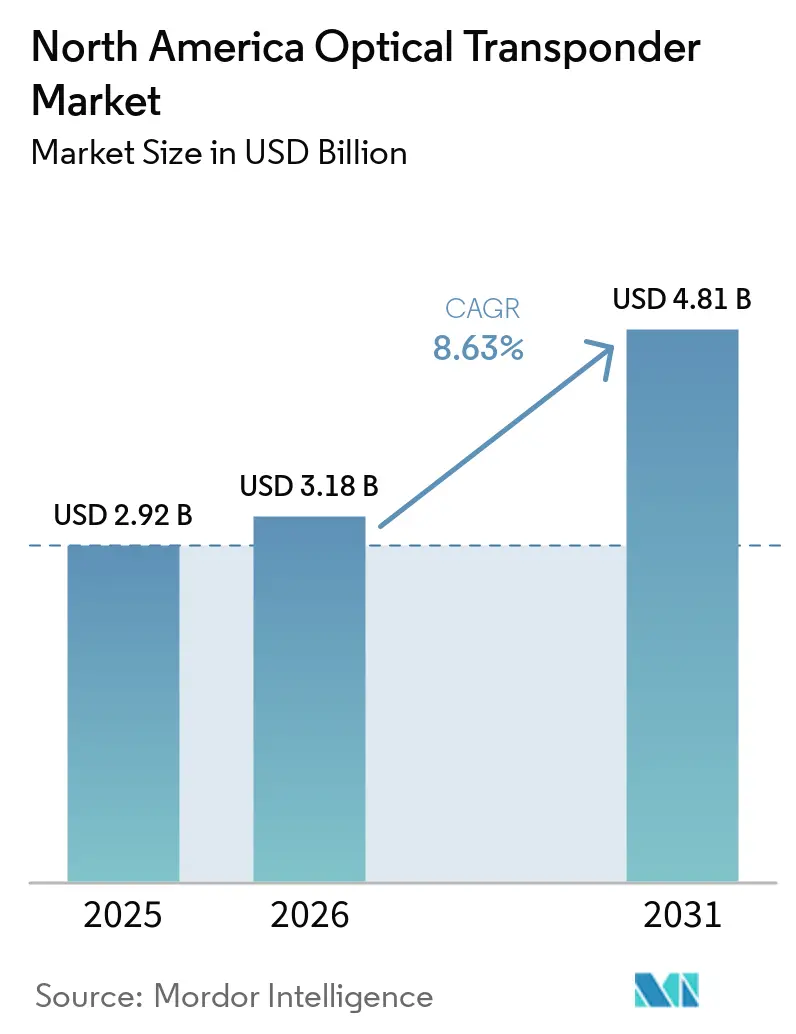
O tamanho do Mercado de Transponders Ópticos da América do Norte foi avaliado em 2,92 bilhões de USD em 2025 e estima-se que cresça de 3,18 bilhões de USD em 2026 para atingir 4,81 bilhões de USD até 2031, a um CAGR de 8,63% durante o período de previsão (2026-2031). A construção de data centers de inteligência artificial está aumentando a necessidade de links densos dentro e entre campi. A transição de 400G para 800G e transponders coerentes plugáveis de 1,6T está alterando os planos de produtos e as prioridades de aquisição. As obras de infraestrutura de fibra apoiadas pelo programa BEAD de 42,45 bilhões de USD estão ampliando a demanda além dos hubs de nuvem estabelecidos. Os hiperescaladores estão assumindo um papel mais direto na aquisição de equipamentos ópticos, o que confere maior influência aos seus requisitos de qualificação sobre os roteiros dos fornecedores. As restrições de fornecimento de componentes de fosfeto de índio, ou InP, continuam sendo um risco importante para o mercado de transponders ópticos da América do Norte, pois podem limitar a disponibilidade de produtos ópticos avançados.
Principais Conclusões do Relatório
- Por tecnologia de transmissão, a tecnologia coerente detinha 86,21% da participação do Mercado de Transponders Ópticos da América do Norte em 2025 e está projetada para expandir a um CAGR de 9,12% até 2031.
- Por taxa de dados, o segmento de 100 a 400 Gbps representou 41,67% da participação do mercado de transponders ópticos da América do Norte em 2025, enquanto o segmento acima de 800 Gbps está projetado para expandir a um CAGR de 12,45% até 2031.
- Por aplicação de rede, a interconexão de data centers representou 31,79% da participação do mercado de transponders ópticos da América do Norte em 2025 e deve crescer a um CAGR de 11,32% até 2031.
- Por usuário final, os provedores de serviços de telecomunicações detinham 48,65% da participação do mercado de transponders ópticos da América do Norte em 2025, enquanto os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 11,55% até 2031.
- Por país, os Estados Unidos detinham 84,60% da participação do mercado de transponders ópticos da América do Norte em 2025, enquanto o México deve expandir a um CAGR de 9,60% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Transponders Ópticos da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Interconexão de Data Centers de IA e Nuvem por Hiperescaladores | +3.0% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Atualizações de Transponders Coerentes Plugáveis de 400G, 800G e 1,6T | +2.0% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Modernização do Transporte 5G e da Infraestrutura de Fibra | +1.2% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Implantação de Fibra Rural e de Backbone Financiada pelo BEAD | +0.9% | Corredores rurais e suburbanos dos Estados Unidos | Médio prazo (2-4 anos) |
| Adoção de Sistemas de Linha Aberta e Redes Desagregadas | +0.5% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Aquisição Direta de Óptica Coerente por Hiperescaladores | +0.5% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Interconexão de Data Centers de IA e Nuvem por Hiperescaladores
O investimento em infraestrutura de inteligência artificial por grandes operadores de nuvem está transformando a demanda óptica em toda a América do Norte. Os clusters de treinamento frequentemente operam em múltiplos campi, aumentando a necessidade de links de alta capacidade entre locais de computação. Esse requisito favorece equipamentos ópticos coerentes capazes de suportar exigentes necessidades de largura de banda e alcance. A NVIDIA anunciou um investimento em participação acionária de 2 bilhões de USD na Coherent Corp. em março de 2026, juntamente com um compromisso de compra plurianual para óptica co-empacotada, lasers de onda contínua e produtos avançados de rede. O mercado de transponders ópticos da América do Norte se beneficia quando esses projetos passam do planejamento para a construção, pois cada conexão de campus necessita de capacidade óptica. A aquisição direta também torna a qualificação antecipada de fornecedores mais importante, especialmente para módulos coerentes avançados.
Atualizações de Transponders Coerentes Plugáveis de 400G, 800G e 1,6T
A transição de prateleiras de transponders separadas para módulos coerentes plugáveis está alterando as escolhas de design de rede. Os plugáveis podem reduzir o custo por bit e oferecer aos operadores maior flexibilidade na expansão de capacidade. O OIF publicou seu acordo de implementação 800ZR no final de 2024, e os transponders coerentes plugáveis de 800G tornaram-se disponíveis durante 2025.[1]Optical Internetworking Forum, "800G ZR," Optical Internetworking Forum, oiforum.com Ciena, Marvell e Nokia apresentaram roteiros de produtos coerentes de 1,6T na OFC 2026, enquanto a disponibilidade comercial é esperada antes do final de 2027. O mercado de transponders ópticos da América do Norte está, portanto, caminhando para um ciclo de produto mais curto, com a aprovação de 1,6T tornando-se uma base importante para a seleção de fornecedores. A Cisco também introduziu óptica de 1,6T juntamente com sua plataforma Silicon One G300 para redes de data centers de inteligência artificial.
Modernização do Transporte 5G e da Infraestrutura de Fibra
A expansão da rede 5G na banda C requer atualizações de transporte em redes de fronthaul, midhaul e backhaul. Essas atualizações sustentam a demanda recorrente por equipamentos ópticos coerentes em redes metro e regionais. Os locais de computação de borda móvel também necessitam de links de midhaul de baixa latência quando conectados a grandes campi de nuvem. A Lightpath adicionou 265 milhas de rota de fibra em maio de 2026 para atender mais de 2.400 torres de células macro em Connecticut, Massachusetts, Nova York e Nova Jersey.[2]Lightpath, "Lightpath Expands Its Dense NYC Metropolitan Fiber Infrastructure Network," Lightpath, lightpathfiber.com A implantação fornece links de agregação de 100 Gbps e 400 Gbps para operadoras sem fio, demonstrando como projetos de fibra podem suportar simultaneamente o tráfego de 5G e de inteligência artificial. O ITU-T G.709 também fornece uma estrutura de interoperabilidade para redes de transporte óptico e apoia o uso de plataformas em conformidade com padrões.
Implantação de Fibra Rural e de Backbone Financiada pelo BEAD
O programa BEAD disponibiliza 42,45 bilhões de USD para a implantação de banda larga nos Estados Unidos.[3]Administração Nacional de Telecomunicações e Informação, "Programa de Equidade, Acesso e Implantação de Banda Larga," NTIA, ntia.gov As redes de acesso de fibra necessitam de capacidade de agregação de backbone, criando demanda por equipamentos ópticos em vários pontos da rede. O programa é tecnologicamente neutro sob um aviso de política emitido em junho de 2025, o que pode afetar a parcela de concessões direcionadas à fibra. Mesmo assim, grandes projetos de backbone de fibra continuam a apoiar o mercado de transponders ópticos da América do Norte. A DCN, a Range e a WIN Technology anunciaram o Projeto Heartland Fiber de 700 milhões de USD em maio de 2026, cobrindo 2.000 milhas em 7 estados.[4]Dakota Carrier Network, "Partners Launch Heartland Fiber Project," Dakota Carrier Network, dakotacarrier.com Essas redes necessitam de links de alta capacidade em locais de agregação e podem fornecer uma fonte duradoura de demanda por equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Capacidade de InP e Fotônica de Silício | -1.5% | Global, aquisição liderada pelos Estados Unidos | Curto prazo (≤ 2 anos) |
| Ciclos de Qualificação de Hiperescaladores e Pressão de Preços sobre Fornecedores | -0.9% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Controles de Exportação e Roteiros Fragmentados de DSP Coerente | -0.5% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Limites de Densidade de Fibra, Energia e Integração em Rack em Instalações de IA | -0.3% | Estados Unidos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Capacidade de InP e Fotônica de Silício
Os substratos de InP são insumos essenciais para muitos componentes ópticos de alto desempenho. A disponibilidade limitada pode atrasar a produção de módulos coerentes e óptica co-empacotada. Essa pressão afeta o mercado de transponders ópticos da América do Norte porque os produtos orientados à inteligência artificial utilizam componentes fotônicos avançados em grandes volumes. Os fabricantes estão respondendo com planejamento de capacidade e melhorias de processos, mas expandir o fornecimento de componentes avançados continua sendo difícil de realizar rapidamente. A fotônica de silício não elimina a necessidade de lasers de InP em muitos projetos de óptica co-empacotada. Os fornecedores devem, portanto, gerenciar simultaneamente a capacidade de componentes, os cronogramas de qualificação e os compromissos com clientes. As restrições resultantes podem aumentar o risco de aquisição para fornecedores e grandes compradores de equipamentos ópticos.
Ciclos de Qualificação de Hiperescaladores e Pressão de Preços sobre Fornecedores
A qualificação por hiperescaladores requer extensivos testes de componentes e sistemas antes que os fornecedores recebam pedidos em volume. O processo pode incluir testes térmicos, de energia e de interoperabilidade no ambiente operacional do cliente. Esses requisitos podem ser difíceis para fornecedores menores que precisam manter a prontidão de produção antes que a demanda seja confirmada. Os fornecedores qualificados também enfrentam pressão de preços após os clientes aprovarem mais de uma fonte. A forte demanda torna o planejamento de fornecimento importante para os fornecedores qualificados. O mercado de transponders ópticos da América do Norte pode, portanto, apresentar uma divisão entre produtos premium com aprovação antecipada e produtos maduros que enfrentam concorrência de preços mais ativa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia de Transmissão: A Tecnologia Coerente Mantém Ampla Adoção
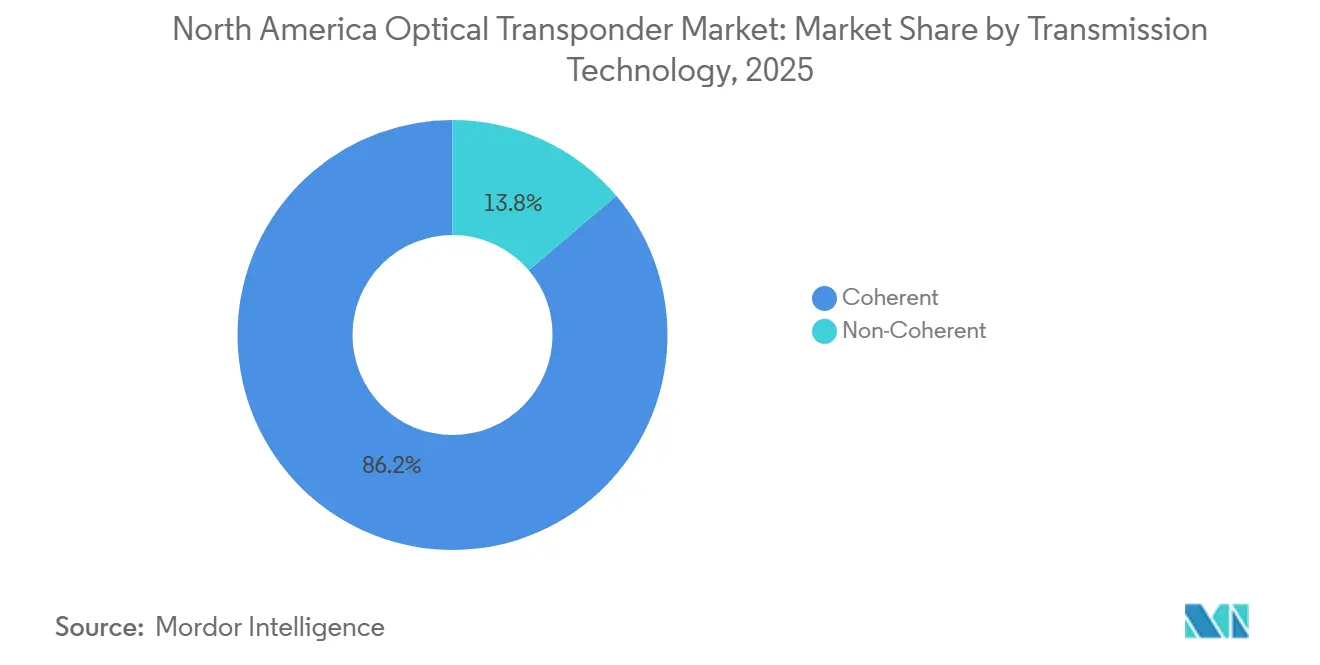
A tecnologia coerente detinha 86,21% da participação de receita em 2025 e está projetada para expandir a um CAGR de 9,12% até 2031. Sua posição reflete o uso generalizado em redes metro, de longa distância e de interconexão de data centers operando a 100G e acima. O processamento coerente suporta os requisitos de alcance e capacidade dessas redes. O setor de transponders ópticos da América do Norte depende de plataformas coerentes quando os operadores necessitam de maior eficiência espectral e modulação mais flexível. A tecnologia não coerente permanece relevante para conexões de borda de acesso e campi empresariais com distâncias de link mais curtas. Nessas implantações, designs de receptor mais simples e custos de porta mais baixos podem superar os benefícios do processamento digital de sinal coerente.
A Nokia introduziu soluções coerentes otimizadas por aplicação na OFC 2026 usando blocos de construção de InP e fotônica de silício. A empresa descreveu 4 novas famílias de processadores de sinal digital projetadas para diferentes requisitos de rede. A plataforma WaveLogic 6 da Ciena é projetada para suportar transponders coerentes plugáveis de portadora única de 1,6T e transponders de espectro completo. A Nokia também implantou a tecnologia ICE7 com a Aureon e a t3 Broadband em um corredor de data center no Meio-Oeste. Esses desenvolvimentos de produtos mostram por que a tecnologia coerente permanece central para o mercado de transponders ópticos da América do Norte.


Por Taxa de Dados: Produtos de Maior Velocidade Moldam o Ciclo de Atualização
O segmento de 100 Gbps a 400 Gbps representou 41,67% do mercado de transponders ópticos da América do Norte em 2025. O segmento reflete a base instalada de sistemas coerentes de 100G, 200G e 400G em redes de operadoras, metro e de transporte 5G. O segmento acima de 800 Gbps está projetado para expandir a um CAGR de 12,45% até 2031. Essa camada de maior velocidade é sustentada por links entre campi hiperescala e pela esperada aceleração comercial de implantações de 1,6T a partir do final de 2027. Os produtos de até 100 Gbps continuam a suportar serviços legados de operadoras e links empresariais onde uma atualização coerente completa tem economia de curto prazo mais fraca.
A camada acima de 400 Gbps a 800 Gbps é o componente de alto volume do ciclo de atualização atual. O trabalho 800ZR do OIF ajudou a estabelecer uma estrutura comum para transponders coerentes plugáveis de 800G. Esses produtos são usados em novas implantações de interconexão de data centers onde a capacidade e a flexibilidade de implantação são importantes. A Cisco lançou sua Série Open Transport 3000 e óptica OSFP de 1,6T para conexões de data centers de escala ampla e longa distância. O mercado de transponders ópticos da América do Norte provavelmente manterá demanda em várias camadas de velocidade enquanto os operadores migram em ritmos diferentes. A disponibilidade de produtos e o cronograma de qualificação influenciarão a rapidez com que os clientes avançam além de 800G.
Por Aplicação de Rede: A Interconexão de Data Centers Lidera a Demanda
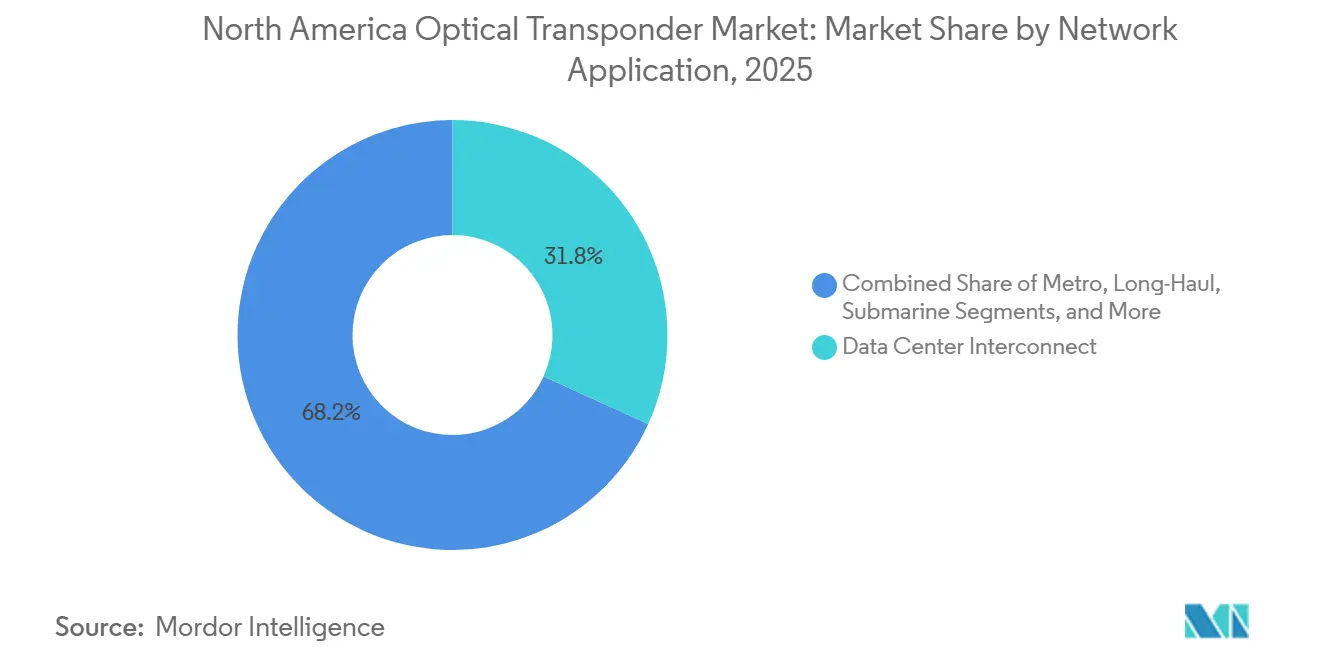
A interconexão de data centers representou 31,79% do tamanho do mercado de transponders ópticos da América do Norte em 2025 e deve expandir a um CAGR de 11,32% até 2031. Os ambientes distribuídos de treinamento de inteligência artificial criam fluxos de tráfego intensos entre campi. Esses fluxos requerem links ópticos capazes de transportar grandes volumes de dados em distâncias curtas, metro e regionais. A aplicação é importante porque os operadores de nuvem estão distribuindo capacidade de computação em múltiplos locais. Os projetos de interconexão de data centers integram cada vez mais clusters de computação, recursos de armazenamento e gateways de rede em um único ambiente operacional.
As redes metro permanecem importantes porque a expansão do 5G e a densificação de fibra urbana requerem capacidade de transporte adicional. A expansão de fibra da Lightpath em maio de 2026 apoiou operadoras sem fio com conexões de agregação de 100 Gbps e 400 Gbps. As redes de longa distância também recebem mais atenção à medida que o tráfego de inteligência artificial aumenta a necessidade de novos corredores nacionais de fibra. A Lumen anunciou sua rota de fibra NorthLine em 2026 para suportar o movimento de dados de inteligência artificial nos corredores de data centers do norte dos Estados Unidos. Os sistemas submarinos permanecem um nicho exigente devido aos seus requisitos de alcance e engenharia. As aplicações governamentais e de defesa adicionam demanda incremental onde os requisitos de criptografia e cadeia de suprimentos podem influenciar a seleção de fornecedores.

Por Usuário Final: Operadores de Nuvem Alteram as Prioridades de Aquisição
Os provedores de serviços de telecomunicações representaram 48,65% da receita em 2025, apoiados por sua extensa infraestrutura de fibra e pelas contínuas atualizações de transporte 5G. Os operadores de data centers em nuvem e hiperescala estão projetados para expandir a um CAGR de 11,55% até 2031. Seu papel está mudando à medida que passam de capacidade arrendada para a propriedade direta de equipamentos e, em alguns casos, para a construção de nova infraestrutura. Essa mudança torna os requisitos dos clientes de nuvem mais importantes no setor de transponders ópticos da América do Norte. Esses clientes avaliam cada vez mais a disponibilidade de produtos, o consumo de energia, a densidade e a interoperabilidade juntamente com o desempenho de largura de banda.
Os operadores de nuvem também utilizam sistemas de linha desagregados e módulos coerentes plugáveis em implantações selecionadas, substituindo arquiteturas integradas tradicionais. Essa abordagem pode oferecer aos clientes maior escolha sobre fornecedores de equipamentos e design de rede. Os usuários empresariais estão adotando transponders coerentes plugáveis de 400G para conexões de campus e regionais, embora as margens sejam mais limitadas nesse grupo. Os usuários governamentais e de defesa requerem recursos como criptografia MACsec e verificação da cadeia de suprimentos. O anúncio do produto de 1,6T da Cisco enfatizou o dimensionamento da infraestrutura de data centers de inteligência artificial com sistemas e óptica avançados. Esses requisitos variados significam que os fornecedores precisam de portfólios de produtos que atendam a diferentes ambientes operacionais sem perder o foco na demanda de nuvem de alto volume.
Análise Geográfica
Os Estados Unidos detinham 84,60% da participação do mercado de transponders ópticos da América do Norte em 2025. Sua posição está ligada à concentração de campi hiperescala no Norte da Virgínia, Vale do Silício, Phoenix, Oregon e Texas. Esses locais necessitam de conexões de alta capacidade dentro e entre campi de data centers. O financiamento federal de banda larga também expande a base de rede endereçável para áreas rurais e suburbanas. O programa BEAD de 42,45 bilhões de USD apoia a implantação de banda larga em todo os Estados Unidos. A DCN, a Range e a WIN Technology anunciaram o Projeto Heartland Fiber de 700 milhões de USD em maio de 2026, que cobre 2.000 milhas no Colorado, Wyoming, Montana, Dakota do Norte, Minnesota, Wisconsin e Illinois.
O Canadá é o segundo maior mercado da região. Os operadores em Toronto, Montreal e Vancouver estão implantando anéis de interconexão de data centers metro e plataformas de backbone coerente como parte da expansão de banda média do 5G. A BCE e a Rogers integraram óptica coerente plugável em plataformas de multiplexação por divisão de comprimento de onda densa metro. A Comissão Canadense de Rádio-televisão e Telecomunicações afeta os cronogramas de aquisição por meio de requisitos de acesso aberto e interoperabilidade. Essas políticas apoiam plataformas coerentes baseadas em padrões e de múltiplos fornecedores. O Fundo Universal de Banda Larga do Canadá também apoia implantações de fibra em comunidades remotas e indígenas.
O México deve expandir a um CAGR de 9,60% até 2031, tornando-o o país de crescimento mais rápido no mercado regional. O investimento em nearshoring e o desenvolvimento de data centers em torno de Querétaro estão fortalecendo o caso para novas rotas de fibra transfronteiriças. A Nokia implantou um backbone de multiplexação por divisão de comprimento de onda densa escalável para a MX Fiber em 1.800 km no sudeste do México durante 2025. A implantação suporta serviços de 10G a 400G e possui um caminho de atualização para 2,4 Tbps por rota. O projeto Tikva da C3ntro Telecom e a rede NEXT da Neutral Networks demonstram o interesse contínuo em links entre os hubs digitais mexicanos e a infraestrutura dos Estados Unidos. As metas federais de conectividade para os estados do sul e sudeste menos atendidos podem sustentar a aquisição óptica de operadoras ao longo do período de previsão.
Cenário Competitivo
O mercado de transponders ópticos da América do Norte está consolidado em sistemas voltados para a nuvem. Ciena, Nokia e Cisco detêm posições fortes com plataformas proprietárias de processamento digital de sinal e amplos portfólios ópticos. A Nokia concluiu sua aquisição da Infinera em fevereiro de 2025, combinando as capacidades de rede óptica das empresas. O WaveLogic 6 da Ciena, o Silicon One G300 da Cisco e as plataformas ICE da Nokia refletem um foco contínuo em silício desenvolvido internamente. Essa abordagem pode ajudar os fornecedores a otimizar o desempenho e o consumo de energia para aplicações coerentes avançadas.
As operadoras regionais podem escolher sistemas de linha óptica desagregados e estruturas de controle de múltiplos fornecedores. Isso oferece a fornecedores como Edgecore, Ekinops e Smartoptics uma oportunidade de atender clientes que não desejam um sistema totalmente proprietário. O ambiente competitivo permanece exigente porque grandes clientes de nuvem requerem qualificação extensiva e fornecimento confiável. A NVIDIA anunciou investimentos em participação acionária de 2 bilhões de USD na Coherent Corp. e na Lumentum em março de 2026. Cada investimento incluiu um compromisso de compra plurianual para produtos ópticos avançados. Esses acordos oferecem aos fornecedores de componentes visibilidade de demanda enquanto garantem o acesso da NVIDIA a tecnologias fotônicas essenciais.
A Ciena concluiu sua aquisição de 270 milhões de USD da Nubis Communications em outubro de 2025 para expandir suas capacidades dentro do data center. A Cisco introduziu sua Série Open Transport 3000, a plataforma Silicon One G300 e óptica OSFP de 1,6T. A Nokia introduziu 4 famílias de processadores de sinal digital e novas frentes ópticas para redes da era da inteligência artificial. Esses movimentos mostram que os fornecedores estão expandindo seu escopo de produtos em direção a conexões de data centers de inteligência artificial mais densas e de menor consumo de energia. As regras de segurança também podem restringir o campo em contratos de operadoras e governamentais, onde a elegibilidade do fornecedor e o fornecimento de componentes estão sujeitos a análise mais rigorosa.
Líderes do Setor de Transponders Ópticos da América do Norte
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Lumentum Holdings Inc.
-
Coherent Corp.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A DCN, a Range e a WIN Technology anunciaram conjuntamente o Projeto Heartland Fiber, uma expansão de backbone de fibra de 700 milhões de USD, 2.000 milhas e 7 estados abrangendo Colorado, Wyoming, Montana, Dakota do Norte, Minnesota, Wisconsin e Illinois, projetada para fornecer conectividade óptica coerente de alta capacidade para o desenvolvimento regional de data centers hiperescala de inteligência artificial e tráfego de operadoras ao longo de um cronograma de implantação de 1 a 2 anos.
- Maio de 2026: A Lightpath expandiu sua rede de fibra metropolitana em 265 milhas de rota para atender mais de 2.400 locais de torres de células macro em Connecticut, Massachusetts, Nova York e Nova Jersey, fornecendo links de agregação de 100 Gbps e 400 Gbps para operadoras sem fio nacionais e suportando transporte óptico a velocidades de até 800 Gbps em sua rede de 12.100 milhas de rota com classificação para inteligência artificial.
- Março de 2026: A NVIDIA anunciou um investimento em participação acionária de 2 bilhões de USD na Coherent Corp. juntamente com um compromisso de compra plurianual de vários bilhões de dólares cobrindo óptica co-empacotada, lasers de onda contínua de alta potência e produtos avançados de rede óptica projetados para dimensionar a infraestrutura de conectividade de data centers de inteligência artificial de próxima geração.
- Fevereiro de 2026: A Cisco lançou o sistema de linha óptica multi-rail da Série Open Transport 3000 juntamente com a plataforma Silicon One G300 e óptica OSFP de 1,6T na OFC 2026, visando implantações de escala ampla de hiperescaladores e interconexão de data centers de longa distância em data centers de inteligência artificial.


Escopo do Relatório do Mercado de Transponders Ópticos da América do Norte
A receita do mercado de transponders ópticos da América do Norte é gerada por meio da venda de transponders ópticos e equipamentos de transmissão baseados em transponders relacionados em taxas de dados que variam de 100 Gbps a acima de 800 Gbps, fornecidos a provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, organizações governamentais e de defesa e outros usuários finais.
O relatório do mercado de transponders ópticos da América do Norte é segmentado por tecnologia de transmissão (coerente e não coerente), taxa de dados (até 100 Gbps, acima de 100 Gbps a 400 Gbps, acima de 400 Gbps a 800 Gbps e acima de 800 Gbps), aplicação de rede (metro, longa distância, interconexão de data centers, submarino e outras aplicações de rede), usuário final (provedores de serviços de telecomunicações, operadores de data centers em nuvem e hiperescala, empresas, governo e defesa e outros usuários finais) e país (Estados Unidos, Canadá e México). As previsões de mercado são fornecidas em termos de valor (USD).
| Coerente |
| Não Coerente |
| Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps |
| Acima de 400 Gbps a 800 Gbps |
| Acima de 800 Gbps |
| Metro |
| Longa Distância |
| Interconexão de Data Centers |
| Submarino |
| Outras Aplicações de Rede |
| Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala |
| Empresas |
| Governo e Defesa |
| Outros Usuários Finais |
| Estados Unidos |
| Canadá |
| México |
| Por Tecnologia de Transmissão | Coerente |
| Não Coerente | |
| Por Taxa de Dados | Até 100 Gbps |
| Acima de 100 Gbps a 400 Gbps | |
| Acima de 400 Gbps a 800 Gbps | |
| Acima de 800 Gbps | |
| Por Aplicação de Rede | Metro |
| Longa Distância | |
| Interconexão de Data Centers | |
| Submarino | |
| Outras Aplicações de Rede | |
| Por Usuário Final | Provedores de Serviços de Telecomunicações |
| Operadores de Data Centers em Nuvem e Hiperescala | |
| Empresas | |
| Governo e Defesa | |
| Outros Usuários Finais | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de transponders ópticos da América do Norte?
O mercado de transponders ópticos da América do Norte está projetado para expandir de 3,18 bilhões de USD em 2026 para 4,81 bilhões de USD até 2031 a um CAGR de 8,63%.
O que está impulsionando a demanda por transponders ópticos na América do Norte?
As necessidades de interconexão de data centers de inteligência artificial, as atualizações de plugáveis coerentes, a modernização do transporte 5G e a implantação de backbone de fibra sustentam a demanda.
Qual tecnologia de transmissão lidera as implantações de transponders ópticos?
A tecnologia coerente detinha 86,21% de participação em 2025 e está projetada para expandir a um CAGR de 9,12% até 2031.
Qual taxa de dados deve expandir mais rapidamente?
Acima de 800 Gbps deve expandir a um CAGR de 12,45% até 2031, à medida que os clientes hiperescala se preparam para implantações de 1,6T.
Qual aplicação tem a perspectiva de crescimento mais elevada?
A interconexão de data centers detinha 31,79% de participação em 2025 e deve expandir a um CAGR de 11,32% até 2031.
Qual país tem a previsão mais rápida na região?
O México deve expandir a um CAGR de 9,60% até 2031, apoiado pelo investimento em nearshoring e pelo desenvolvimento de fibra transfronteiriça.
Página atualizada pela última vez em:



