
Marktgröße und Marktanteile des nordamerikanischen optischen Transpondermarkts
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
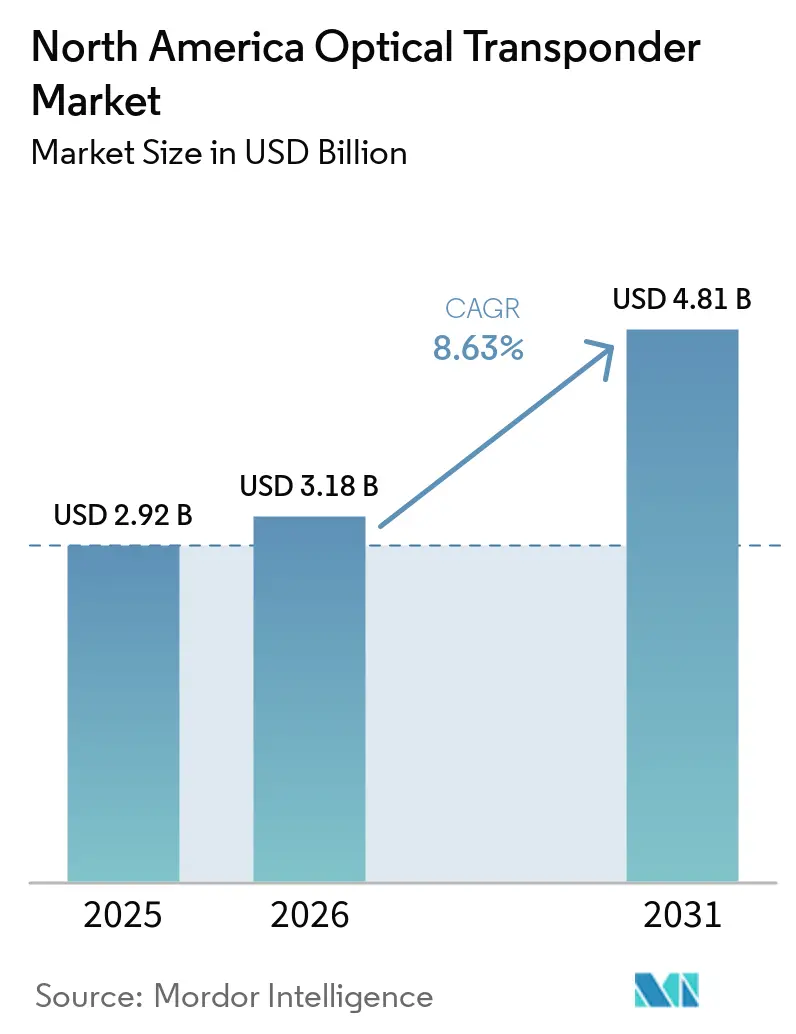
| Marktgröße im Basisjahr (2025) | 2.92 Milliarden US-Dollar |
| Marktgröße (2026) | 3.18 Milliarden US-Dollar |
| Marktgröße (2031) | 4.81 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 8.63 % |
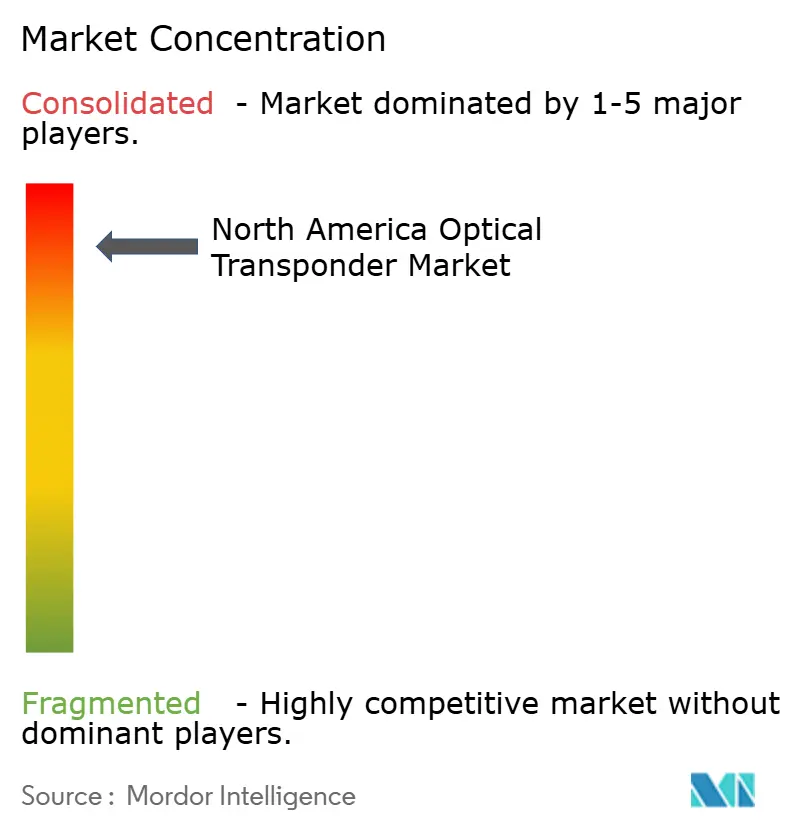
| Marktkonzentration | Hoch |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des nordamerikanischen optischen Transpondermarkts von Mordor Intelligence
Die Marktgröße des nordamerikanischen optischen Transpondermarkts wurde im Jahr 2025 auf 2,92 Milliarden USD geschätzt und soll von 3,18 Milliarden USD im Jahr 2026 auf 4,81 Milliarden USD bis 2031 wachsen, bei einer CAGR von 8,63 % während des Prognosezeitraums (2026–2031). Der Bau von KI-Rechenzentren erhöht den Bedarf an dichten Verbindungen innerhalb und zwischen Campusstandorten. Der Übergang von 400G zu 800G und 1,6T kohärenten Steckmodulen verändert Produktpläne und Beschaffungsprioritäten. Glasfaser-Backbone-Arbeiten, die durch das BEAD-Programm in Höhe von 42,45 Milliarden USD unterstützt werden, weiten die Nachfrage über etablierte Cloud-Hubs hinaus aus. Hyperscaler übernehmen eine direktere Rolle bei der Beschaffung optischer Geräte, was ihren Qualifikationsanforderungen einen größeren Einfluss auf die Anbieter-Roadmaps verleiht. Versorgungsengpässe bei Indiumphosphid- oder InP-Komponenten bleiben ein wichtiges Risiko für den nordamerikanischen optischen Transpondermarkt, da sie die Verfügbarkeit fortschrittlicher optischer Produkte einschränken können.
Wichtigste Erkenntnisse des Berichts
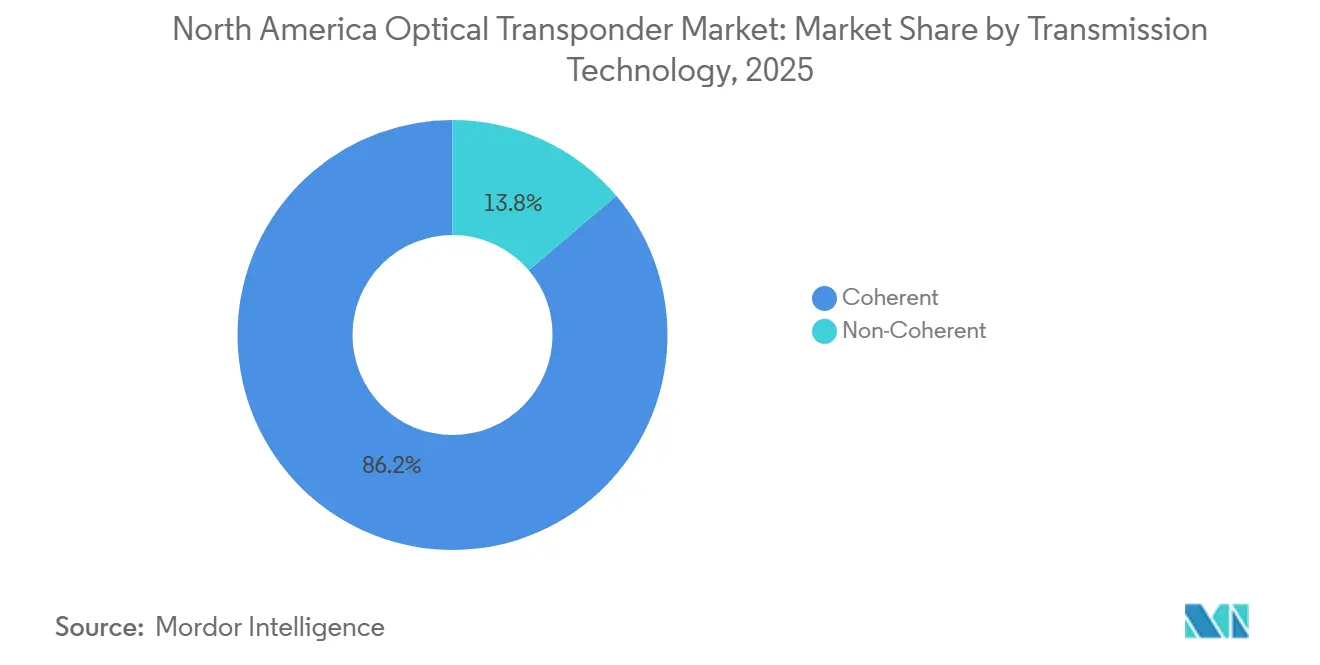
- Nach Übertragungstechnologie hielt die kohärente Technologie im Jahr 2025 einen Marktanteil von 86,21 % am nordamerikanischen optischen Transpondermarkt und soll bis 2031 mit einer CAGR von 9,12 % wachsen.
- Nach Datenrate entfiel das Segment 100–400 Gbps im Jahr 2025 auf 41,67 % des Marktanteils am nordamerikanischen optischen Transpondermarkt, während das Segment über 800 Gbps bis 2031 voraussichtlich mit einer CAGR von 12,45 % wachsen wird.
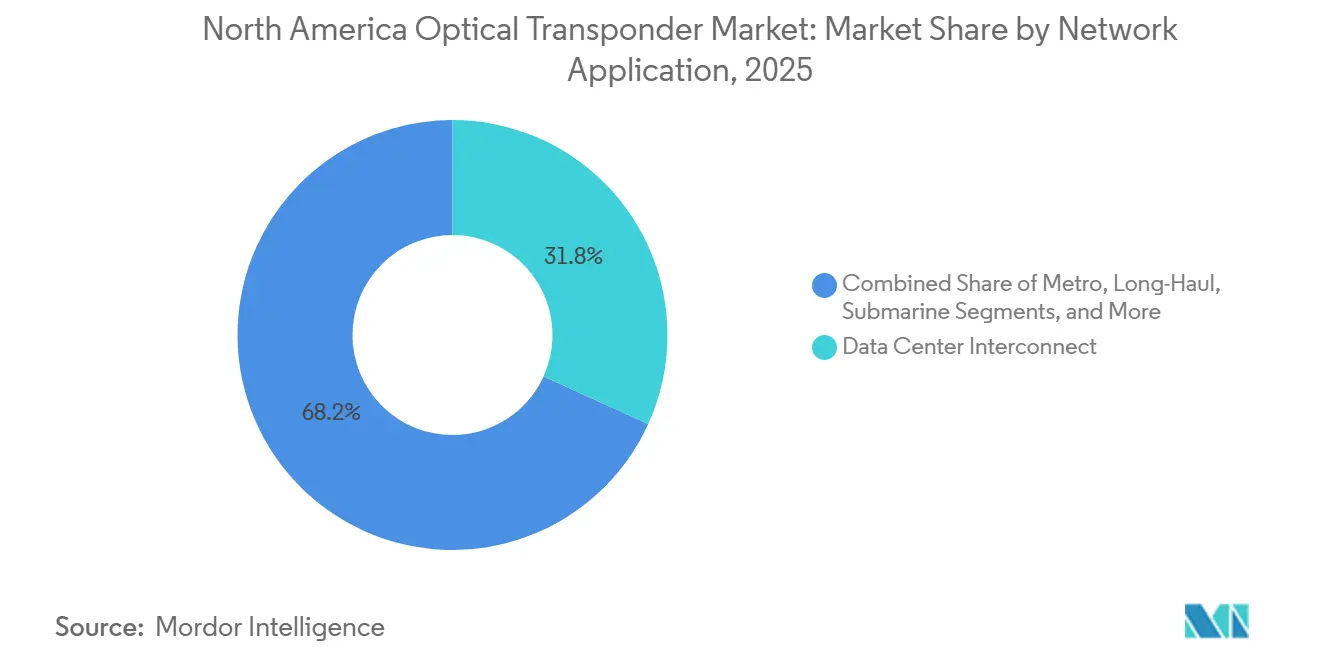
- Nach Netzwerkanwendung entfiel die Rechenzentrumsverbindung im Jahr 2025 auf 31,79 % des Marktanteils am nordamerikanischen optischen Transpondermarkt und soll bis 2031 mit einer CAGR von 11,32 % wachsen.
- Nach Endnutzer hielten Telekommunikationsdienstleister im Jahr 2025 einen Marktanteil von 48,65 % am nordamerikanischen optischen Transpondermarkt, während Cloud- und Hyperscale-Rechenzentrumsbetreiber bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen werden.
- Nach Land hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 84,60 % am nordamerikanischen optischen Transpondermarkt, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 9,60 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des nordamerikanischen optischen Transpondermarkts
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Hyperscaler-KI- und Cloud-Rechenzentrumsverbindungen | +3.0% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| 400G-, 800G- und 1,6T-kohärente Steckmodul-Upgrades | +2.0% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| 5G-Transport und Glasfaser-Backbone-Modernisierung | +1.2% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| BEAD-finanzierter ländlicher Glasfaser- und Backbone-Ausbau | +0.9% | Ländliche und vorstädtische Korridore der Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Einführung offener Leitungssysteme und disaggregierter Netzwerke | +0.5% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Direkte Beschaffung kohärenter Optik durch Hyperscaler | +0.5% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion der Hyperscaler-KI- und Cloud-Rechenzentrumsverbindungen
KI-Infrastrukturinvestitionen großer Cloud-Betreiber verändern die optische Nachfrage in ganz Nordamerika. Trainingscluster betreiben häufig mehrere Campusstandorte, was den Bedarf an hochkapazitiven Verbindungen zwischen Rechenstandorten erhöht. Diese Anforderung begünstigt kohärente optische Geräte, die anspruchsvolle Bandbreiten- und Reichweitenanforderungen erfüllen können. NVIDIA kündigte im März 2026 eine Eigenkapitalinvestition von 2 Milliarden USD in Coherent Corp. an, zusammen mit einer mehrjährigen Kaufverpflichtung für co-verpackte Optik, Dauerstrichlaser und fortschrittliche Netzwerkprodukte. Der nordamerikanische optische Transpondermarkt profitiert, wenn diese Projekte von der Planungs- in die Bauphase übergehen, da jede Campusverbindung optische Kapazität benötigt. Die direkte Beschaffung macht auch die frühzeitige Lieferantenqualifikation wichtiger, insbesondere für fortschrittliche kohärente Module.
400G-, 800G- und 1,6T-kohärente Steckmodul-Upgrades
Der Übergang von separaten Transponder-Einschüben zu kohärenten Steckmodulen verändert die Netzwerkdesignentscheidungen. Steckmodule können die Kosten pro Bit senken und Betreibern mehr Flexibilität bei der Kapazitätserweiterung bieten. Das OIF veröffentlichte sein 800ZR-Implementierungsabkommen Ende 2024, und 800G-kohärente Steckmodule wurden im Laufe des Jahres 2025 verfügbar.[1]Optical Internetworking Forum, "800G ZR," Optical Internetworking Forum, oiforum.com Ciena, Marvell und Nokia präsentierten auf dem OFC 2026 Produkt-Roadmaps für 1,6T-kohärente Lösungen, während die kommerzielle Verfügbarkeit vor Ende 2027 erwartet wird. Der nordamerikanische optische Transpondermarkt bewegt sich daher auf einen kürzeren Produktzyklus zu, wobei die 1,6T-Zulassung zu einem wichtigen Kriterium bei der Lieferantenauswahl wird. Cisco stellte außerdem 1,6T-Optik zusammen mit seiner Silicon One G300-Plattform für KI-Rechenzentrumsnetze vor.
5G-Transport und Glasfaser-Backbone-Modernisierung
Die Erweiterung des C-Band-5G-Netzes erfordert Transportupgrades in Fronthaul-, Midhaul- und Backhaul-Netzen. Diese Upgrades unterstützen eine wiederkehrende Nachfrage nach kohärenten optischen Geräten in Metro- und Regionalnetzen. Mobile Edge-Computing-Standorte benötigen ebenfalls latenzarme Midhaul-Verbindungen, wenn sie mit großen Cloud-Campusstandorten verbunden sind. Lightpath fügte im Mai 2026 265 Streckenmeilen Glasfaser hinzu, um mehr als 2.400 Makro-Mobilfunktürme in Connecticut, Massachusetts, New York und New Jersey zu versorgen.[2]Lightpath, "Lightpath Expands Its Dense NYC Metropolitan Fiber Infrastructure Network," Lightpath, lightpathfiber.com Der Ausbau bietet 100-Gbps- und 400-Gbps-Aggregationsverbindungen für Mobilfunkbetreiber und zeigt, wie Glasfaserprojekte gleichzeitig 5G- und KI-Datenverkehr unterstützen können. ITU-T G.709 bietet zudem einen Interoperabilitätsrahmen für optische Transportnetze und unterstützt den Einsatz standardkonformer Plattformen.
BEAD-finanzierter ländlicher Glasfaser- und Backbone-Ausbau
Das BEAD-Programm stellt 42,45 Milliarden USD für den Breitbandausbau in den Vereinigten Staaten bereit.[3]Nationale Telekommunikations- und Informationsverwaltung, "Broadband Equity, Access, and Deployment Program," NTIA, ntia.gov Glasfaser-Zugangsnetzwerke benötigen Backbone-Aggregationskapazität, was an mehreren Punkten im Netz Nachfrage nach optischen Geräten erzeugt. Das Programm ist gemäß einer im Juni 2025 herausgegebenen Grundsatzmitteilung technologieneutral, was den Anteil der auf Glasfaser ausgerichteten Fördermittel beeinflussen kann. Dennoch unterstützen große Glasfaser-Backbone-Projekte weiterhin den nordamerikanischen optischen Transpondermarkt. DCN, Range und WIN Technology kündigten im Mai 2026 das Heartland Fiber Project im Wert von 700 Millionen USD an, das 2.000 Meilen in 7 Bundesstaaten abdeckt.[4]Dakota Carrier Network, "Partners Launch Heartland Fiber Project," Dakota Carrier Network, dakotacarrier.com Diese Netze benötigen hochkapazitive Verbindungen an Aggregationsstandorten und können eine dauerhafte Quelle der Geräteanfrage darstellen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kapazitätsengpässe bei InP und Siliziumphotonik | -1.5% | Global, von den Vereinigten Staaten geführte Beschaffung | Kurzfristig (≤ 2 Jahre) |
| Qualifikationszyklen der Hyperscaler und Preisdruck auf Anbieter | -0.9% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen und fragmentierte kohärente DSP-Roadmaps | -0.5% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Glasfaserdichte, Strom- und Rack-Integrationsgrenzen in KI-Einrichtungen | -0.3% | Vereinigte Staaten | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kapazitätsengpässe bei InP und Siliziumphotonik
InP-Substrate sind wesentliche Eingangsmaterialien für viele hochleistungsfähige optische Komponenten. Begrenzte Verfügbarkeit kann die Produktion kohärenter Module und co-verpackter Optik verzögern. Dieser Druck wirkt sich auf den nordamerikanischen optischen Transpondermarkt aus, da KI-orientierte Produkte fortschrittliche photonische Komponenten in hohen Stückzahlen verwenden. Hersteller reagieren mit Kapazitätsplanung und Prozessverbesserungen, aber die Erweiterung der Versorgung mit fortschrittlichen Komponenten bleibt schwierig und zeitaufwendig. Siliziumphotonik beseitigt nicht den Bedarf an InP-Lasern in vielen co-verpackten optischen Designs. Lieferanten müssen daher Komponentenkapazität, Qualifikationspläne und Kundenverpflichtungen gleichzeitig managen. Die daraus resultierenden Engpässe können das Beschaffungsrisiko für Anbieter und große Käufer optischer Geräte erhöhen.
Qualifikationszyklen der Hyperscaler und Preisdruck auf Anbieter
Die Hyperscaler-Qualifikation erfordert umfangreiche Komponenten- und Systemtests, bevor Lieferanten Großaufträge erhalten. Der Prozess kann thermische, Leistungs- und Interoperabilitätstests in der Betriebsumgebung des Kunden umfassen. Diese Anforderungen können für kleinere Lieferanten schwierig sein, die die Produktionsbereitschaft aufrechterhalten müssen, bevor die Nachfrage bestätigt ist. Qualifizierte Lieferanten sehen sich auch Preisdruck ausgesetzt, nachdem Kunden mehr als eine Quelle genehmigen. Eine starke Nachfrage macht die Versorgungsplanung für qualifizierte Lieferanten wichtig. Der nordamerikanische optische Transpondermarkt könnte daher eine Spaltung zwischen Premiumprodukten mit früher Zulassung und ausgereiften Produkten mit aktivem Preiswettbewerb erleben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Übertragungstechnologie: Kohärente Technologie behält breite Akzeptanz
Die kohärente Technologie hielt im Jahr 2025 einen Umsatzanteil von 86,21 % und soll bis 2031 mit einer CAGR von 9,12 % wachsen. Ihre Position spiegelt die weit verbreitete Nutzung in Metro-, Weitverkehrs- und Rechenzentrumsverbindungsnetzen wider, die bei 100G und höher betrieben werden. Die kohärente Verarbeitung unterstützt die Reichweiten- und Kapazitätsanforderungen dieser Netze. Die nordamerikanische optische Transponderbranche setzt auf kohärente Plattformen, wenn Betreiber eine höhere spektrale Effizienz und flexiblere Modulation benötigen. Nicht-kohärente Technologie bleibt relevant für Zugangskanten-Verbindungen und Unternehmens-Campusstandorte mit kürzeren Verbindungsdistanzen. In diesen Einsatzszenarien können einfachere Empfängerdesigns und niedrigere Portkosten die Vorteile der kohärenten digitalen Signalverarbeitung überwiegen.
Nokia stellte auf dem OFC 2026 anwendungsoptimierte kohärente Lösungen unter Verwendung von InP- und Siliziumphotonik-Bausteinen vor. Das Unternehmen beschrieb 4 neue digitale Signalprozessorfamilien, die für unterschiedliche Netzwerkanforderungen konzipiert sind. Cienas WaveLogic-6-Plattform ist darauf ausgelegt, einzelne 1,6T-kohärente Steckmodule und Volllspektrum-Transponder zu unterstützen. Nokia setzte außerdem ICE7-Technologie mit Aureon und t3 Broadband auf einem Rechenzentrum-Korridor im Mittleren Westen ein. Diese Produktentwicklungen zeigen, warum die kohärente Technologie für den nordamerikanischen optischen Transpondermarkt zentral bleibt.


Nach Datenrate: Produkte mit höherer Geschwindigkeit prägen den Upgrade-Zyklus
Das Segment 100 Gbps bis 400 Gbps entfiel im Jahr 2025 auf 41,67 % des nordamerikanischen optischen Transpondermarkts. Das Segment spiegelt die installierte Basis von 100G-, 200G- und 400G-kohärenten Systemen in Carrier-, Metro- und 5G-Transportnetzen wider. Das Segment über 800 Gbps soll bis 2031 mit einer CAGR von 12,45 % wachsen. Diese höhere Geschwindigkeitsstufe wird durch Verbindungen zwischen Hyperscale-Campusstandorten und den erwarteten kommerziellen Hochlauf von 1,6T-Einsätzen ab Ende 2027 unterstützt. Produkte bis zu 100 Gbps unterstützen weiterhin ältere Carrier-Dienste und Unternehmensverbindungen, bei denen ein vollständiges kohärentes Upgrade kurzfristig wirtschaftlich weniger attraktiv ist.
Die Stufe über 400 Gbps bis 800 Gbps ist die hochvolumige Komponente des aktuellen Upgrade-Zyklus. Die 800ZR-Arbeit des OIF hat einen gemeinsamen Rahmen für 800G-kohärente Steckmodule geschaffen. Diese Produkte werden in neuen Rechenzentrumsverbindungs-Einsätzen verwendet, bei denen Kapazität und Einsatzflexibilität wichtig sind. Cisco brachte seine Open Transport 3000 Series und 1,6T-OSFP-Optik für skalierungsübergreifende und Weitverkehrs-Rechenzentrumsverbindungen auf den Markt. Der nordamerikanische optische Transpondermarkt wird voraussichtlich die Nachfrage über mehrere Geschwindigkeitsstufen hinweg aufrechterhalten, während Betreiber in unterschiedlichem Tempo migrieren. Produktverfügbarkeit und Qualifikationszeitplan werden beeinflussen, wie schnell Kunden über 800G hinausgehen.
Nach Netzwerkanwendung: Rechenzentrumsverbindung führt die Nachfrage an
Die Rechenzentrumsverbindung entfiel im Jahr 2025 auf 31,79 % der Marktgröße des nordamerikanischen optischen Transpondermarkts und soll bis 2031 mit einer CAGR von 11,32 % wachsen. Verteilte KI-Trainingsumgebungen erzeugen starke Datenverkehrsströme zwischen Campusstandorten. Diese Ströme erfordern optische Verbindungen, die große Datenmengen über kurze, Metro- und regionale Distanzen transportieren können. Die Anwendung ist wichtig, da Cloud-Betreiber Rechenkapazität auf mehrere Standorte verteilen. Rechenzentrumsverbindungsdesigns integrieren zunehmend Rechencluster, Speicherressourcen und Netzwerk-Gateways in eine einzige Betriebsumgebung.
Metro-Netze bleiben wichtig, da die 5G-Erweiterung und die städtische Glasfaserverdichtung zusätzliche Transportkapazität erfordern. Lightpaths Glasfaserausbau im Mai 2026 unterstützte Mobilfunkbetreiber mit 100-Gbps- und 400-Gbps-Aggregationsverbindungen. Weitverkehrsnetze erhalten ebenfalls mehr Aufmerksamkeit, da der KI-Datenverkehr den Bedarf an neuen nationalen Glasfaserkorridoren erhöht. Lumen kündigte 2026 seine NorthLine-Glasfaserroute an, um KI-Datenbewegungen über nördliche Rechenzentrumskorridore der Vereinigten Staaten zu unterstützen. Unterseeische Systeme bleiben eine anspruchsvolle Nische aufgrund ihrer Reichweiten- und Ingenieursanforderungen. Regierungs- und Verteidigungsanwendungen fügen inkrementelle Nachfrage hinzu, bei der Verschlüsselungs- und Lieferkettenanforderungen die Anbieterauswahl beeinflussen können.
Notiz: Marktanteile aller einzelnen Segmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer: Cloud-Betreiber verändern Beschaffungsprioritäten
Telekommunikationsdienstleister entfielen im Jahr 2025 auf 48,65 % des Umsatzes, unterstützt durch ihre umfangreiche Glasfaserinfrastruktur und laufende 5G-Transportupgrades. Cloud- und Hyperscale-Rechenzentrumsbetreiber sollen bis 2031 mit einer CAGR von 11,55 % wachsen. Ihre Rolle verändert sich, da sie von gemieteter Kapazität zu direktem Geräteeigentum und in einigen Fällen zu neuem Infrastrukturaufbau übergehen. Dieser Wandel macht die Anforderungen von Cloud-Kunden für die nordamerikanische optische Transponderbranche wichtiger. Diese Kunden bewerten zunehmend Produktverfügbarkeit, Stromverbrauch, Dichte und Interoperabilität neben der Bandbreitenleistung.
Cloud-Betreiber nutzen in ausgewählten Einsätzen auch disaggregierte Leitungssysteme und steckbare kohärente Module und ersetzen damit traditionelle integrierte Architekturen. Dieser Ansatz kann Kunden eine größere Auswahl bei Gerätelieferanten und Netzwerkdesign geben. Unternehmensnutzer übernehmen 400G-kohärente Steckmodule für Campus- und Regionalverbindungen, obwohl die Margen in dieser Gruppe begrenzter sind. Regierungs- und Verteidigungsnutzer benötigen Funktionen wie MACsec-Verschlüsselung und Lieferkettenverifizierung. Ciscos 1,6T-Produktankündigung betonte die Skalierung der KI-Rechenzentrumsinfrastruktur mit fortschrittlichen Systemen und Optik. Diese unterschiedlichen Anforderungen bedeuten, dass Lieferanten Produktportfolios benötigen, die verschiedene Betriebsumgebungen ansprechen, ohne den Fokus auf die hochvolumige Cloud-Nachfrage zu verlieren.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Marktanteil von 84,60 % am nordamerikanischen optischen Transpondermarkt. Ihre Position ist mit der Konzentration von Hyperscale-Campusstandorten in Northern Virginia, Silicon Valley, Phoenix, Oregon und Texas verbunden. Diese Standorte benötigen hochkapazitive Verbindungen innerhalb und zwischen Rechenzentrumsstandorten. Bundesfinanzierung für Breitband erweitert auch die adressierbare Netzwerkbasis in ländliche und vorstädtische Gebiete. Das BEAD-Programm in Höhe von 42,45 Milliarden USD unterstützt den Breitbandausbau in den gesamten Vereinigten Staaten. DCN, Range und WIN Technology kündigten im Mai 2026 das Heartland Fiber Project im Wert von 700 Millionen USD an, das 2.000 Meilen in Colorado, Wyoming, Montana, North Dakota, Minnesota, Wisconsin und Illinois abdeckt.
Kanada ist der zweitgrößte Markt in der Region. Betreiber in Toronto, Montreal und Vancouver setzen Metro-Rechenzentrumsverbindungsringe und kohärente Backbone-Plattformen als Teil der 5G-Mittelband-Erweiterung ein. BCE und Rogers haben kohärente Steckoptik in Metro-Plattformen für dichte Wellenlängenmultiplexverfahren integriert. Die Kanadische Radio-Fernseh- und Telekommunikationskommission beeinflusst Beschaffungspläne durch Anforderungen an offenen Zugang und Interoperabilität. Diese Richtlinien unterstützen standardbasierte, Multi-Vendor-kohärente Plattformen. Kanadas Universal Broadband Fund unterstützt auch Glasfaserausbauten in abgelegenen und indigenen Gemeinschaften.
Mexiko soll bis 2031 mit einer CAGR von 9,60 % wachsen und ist damit das am schnellsten wachsende Land im regionalen Markt. Nearshoring-Investitionen und Rechenzentrumsentwicklung rund um Querétaro stärken die Argumente für neue grenzüberschreitende Glasfaserrouten. Nokia setzte im Jahr 2025 einen skalierbaren Backbone mit dichtem Wellenlängenmultiplexverfahren für MX Fiber über 1.800 km in Südostmexiko ein. Der Ausbau unterstützt Dienste von 10G bis 400G und verfügt über einen Upgrade-Pfad auf 2,4 Tbps pro Route. C3ntro Telecoms Tikva-Projekt und Neutral Networks' NEXT-Netzwerk zeigen das anhaltende Interesse an Verbindungen zwischen mexikanischen digitalen Hubs und der Infrastruktur der Vereinigten Staaten. Bundesweite Konnektivitätsziele für unterversorgte südliche und südöstliche Bundesstaaten können die optische Carrier-Beschaffung während des Prognosezeitraums aufrechterhalten.
Wettbewerbslandschaft
Der nordamerikanische optische Transpondermarkt ist im Bereich der Cloud-bedienenden Systeme konsolidiert. Ciena, Nokia und Cisco halten starke Positionen mit proprietären digitalen Signalverarbeitungsplattformen und breiten optischen Portfolios. Nokia schloss im Februar 2025 die Übernahme von Infinera ab und kombinierte damit die optischen Netzwerkfähigkeiten beider Unternehmen. Cienas WaveLogic 6, Ciscos Silicon One G300 und Nokias ICE-Plattformen spiegeln einen anhaltenden Fokus auf intern entwickeltes Silizium wider. Dieser Ansatz kann Anbietern helfen, Leistung und Stromverbrauch für fortschrittliche kohärente Anwendungen zu optimieren.
Regionale Carrier können disaggregierte optische Leitungssysteme und Multi-Vendor-Steuerungsrahmen wählen. Dies gibt Anbietern wie Edgecore, Ekinops und Smartoptics die Möglichkeit, Kunden zu bedienen, die kein vollständig proprietäres System wünschen. Das Wettbewerbsumfeld bleibt anspruchsvoll, da große Cloud-Kunden umfangreiche Qualifikation und zuverlässige Versorgung erfordern. NVIDIA kündigte im März 2026 Eigenkapitalinvestitionen von 2 Milliarden USD in Coherent Corp. und Lumentum an. Jede Investition umfasste eine mehrjährige Kaufverpflichtung für fortschrittliche optische Produkte. Diese Vereinbarungen geben Komponentenlieferanten Nachfragesichtbarkeit und sichern gleichzeitig NVIDIAs Zugang zu wichtigen Photonik-Technologien.
Ciena schloss im Oktober 2025 die Übernahme von Nubis Communications für 270 Millionen USD ab, um seine Fähigkeiten innerhalb von Rechenzentren zu erweitern. Cisco stellte seine Open Transport 3000 Series, die Silicon One G300-Plattform und 1,6T-OSFP-Optik vor. Nokia stellte 4 digitale Signalprozessorfamilien und neue optische Frontends für KI-Zeitalter-Netze vor. Diese Schritte zeigen, dass Anbieter ihren Produktumfang auf dichtere, energieeffizientere KI-Rechenzentrumsverbindungen ausweiten. Sicherheitsvorschriften können auch das Feld bei Carrier- und Regierungsverträgen einengen, bei denen die Anbietereignung und die Komponentenbeschaffung einer genaueren Prüfung unterliegen.
Marktführer der nordamerikanischen optischen Transponderbranche
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Lumentum Holdings Inc.
-
Coherent Corp.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: DCN, Range und WIN Technology kündigten gemeinsam das Heartland Fiber Project an, einen 700 Millionen USD schweren, 2.000 Meilen langen Glasfaser-Backbone-Ausbau über 7 Bundesstaaten, der Colorado, Wyoming, Montana, North Dakota, Minnesota, Wisconsin und Illinois umfasst und darauf ausgelegt ist, hochkapazitive kohärente optische Konnektivität für die regionale KI-Hyperscale-Rechenzentrumsentwicklung und den Carrier-Datenverkehr über einen Einsatzzeitraum von 1–2 Jahren bereitzustellen.
- Mai 2026: Lightpath erweiterte sein metropolitanes Glasfasernetz um 265 Streckenmeilen, um mehr als 2.400 Makro-Mobilfunkturmstandorte in Connecticut, Massachusetts, New York und New Jersey zu versorgen, und lieferte 100-Gbps- und 400-Gbps-Aggregationsverbindungen für nationale Mobilfunkbetreiber sowie optischen Transport mit Geschwindigkeiten bis zu 800 Gbps über sein 12.100 Streckenmeilen umfassendes KI-fähiges Netzwerk.
- März 2026: NVIDIA kündigte eine Eigenkapitalinvestition von 2 Milliarden USD in Coherent Corp. zusammen mit einer mehrjährigen Kaufverpflichtung in Milliardenhöhe an, die co-verpackte Optik, Hochleistungs-Dauerstrichlaser und fortschrittliche optische Netzwerkprodukte umfasst, die darauf ausgelegt sind, die Konnektivitätsinfrastruktur von KI-Rechenzentren der nächsten Generation zu skalieren.
- Februar 2026: Cisco stellte auf dem OFC 2026 die Open Transport 3000 Series als Multi-Rail-optisches Leitungssystem zusammen mit der Silicon One G300-Plattform und 1,6T-OSFP-Optik vor, mit dem Ziel, skalierungsübergreifende Hyperscaler-Einsätze und Weitverkehrs-Rechenzentrumsverbindungen in KI-Rechenzentren zu unterstützen.


Berichtsumfang des nordamerikanischen optischen Transpondermarkts
Der Umsatz des nordamerikanischen optischen Transpondermarkts wird durch den Verkauf von optischen Transpondern und zugehörigen transponderbasierter Übertragungsgeräten über Datenraten von 100 Gbps bis über 800 Gbps erzielt, die an Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierungs- und Verteidigungsorganisationen sowie andere Endnutzer geliefert werden.
Der Bericht zum nordamerikanischen optischen Transpondermarkt ist segmentiert nach Übertragungstechnologie (kohärent und nicht-kohärent), Datenrate (bis zu 100 Gbps, über 100 Gbps bis 400 Gbps, über 400 Gbps bis 800 Gbps und über 800 Gbps), Netzwerkanwendung (Metro, Weitverkehr, Rechenzentrumsverbindung, Untersee und andere Netzwerkanwendungen), Endnutzer (Telekommunikationsdienstleister, Cloud- und Hyperscale-Rechenzentrumsbetreiber, Unternehmen, Regierung und Verteidigung sowie andere Endnutzer) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Kohärent |
| Nicht-kohärent |
| Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps |
| Über 400 Gbps bis 800 Gbps |
| Über 800 Gbps |
| Metro |
| Weitverkehr |
| Rechenzentrumsverbindung |
| Untersee |
| Andere Netzwerkanwendungen |
| Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber |
| Unternehmen |
| Regierung und Verteidigung |
| Andere Endnutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Übertragungstechnologie | Kohärent |
| Nicht-kohärent | |
| Nach Datenrate | Bis zu 100 Gbps |
| Über 100 Gbps bis 400 Gbps | |
| Über 400 Gbps bis 800 Gbps | |
| Über 800 Gbps | |
| Nach Netzwerkanwendung | Metro |
| Weitverkehr | |
| Rechenzentrumsverbindung | |
| Untersee | |
| Andere Netzwerkanwendungen | |
| Nach Endnutzer | Telekommunikationsdienstleister |
| Cloud- und Hyperscale-Rechenzentrumsbetreiber | |
| Unternehmen | |
| Regierung und Verteidigung | |
| Andere Endnutzer | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische optische Transpondermarkt?
Der nordamerikanische optische Transpondermarkt soll von 3,18 Milliarden USD im Jahr 2026 auf 4,81 Milliarden USD bis 2031 bei einer CAGR von 8,63 % wachsen.
Was treibt die Nachfrage nach optischen Transpondern in Nordamerika an?
KI-Rechenzentrumsverbindungsbedarf, kohärente Steckmodul-Upgrades, 5G-Transportmodernisierung und Glasfaser-Backbone-Ausbau unterstützen die Nachfrage.
Welche Übertragungstechnologie führt bei optischen Transponder-Einsätzen?
Die kohärente Technologie hielt im Jahr 2025 einen Anteil von 86,21 % und soll bis 2031 mit einer CAGR von 9,12 % wachsen.
Welche Datenrate soll am schnellsten wachsen?
Über 800 Gbps soll bis 2031 mit einer CAGR von 12,45 % wachsen, da Hyperscale-Kunden sich auf 1,6T-Einsätze vorbereiten.
Welche Anwendung hat die höchste Wachstumsaussicht?
Die Rechenzentrumsverbindung hielt im Jahr 2025 einen Anteil von 31,79 % und soll bis 2031 mit einer CAGR von 11,32 % wachsen.
Welches Land hat die schnellste Prognose in der Region?
Mexiko soll bis 2031 mit einer CAGR von 9,60 % wachsen, unterstützt durch Nearshoring-Investitionen und grenzüberschreitende Glasfaserentwicklung.
Seite zuletzt aktualisiert am:



