
Taille et part du marché des transpondeurs optiques en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
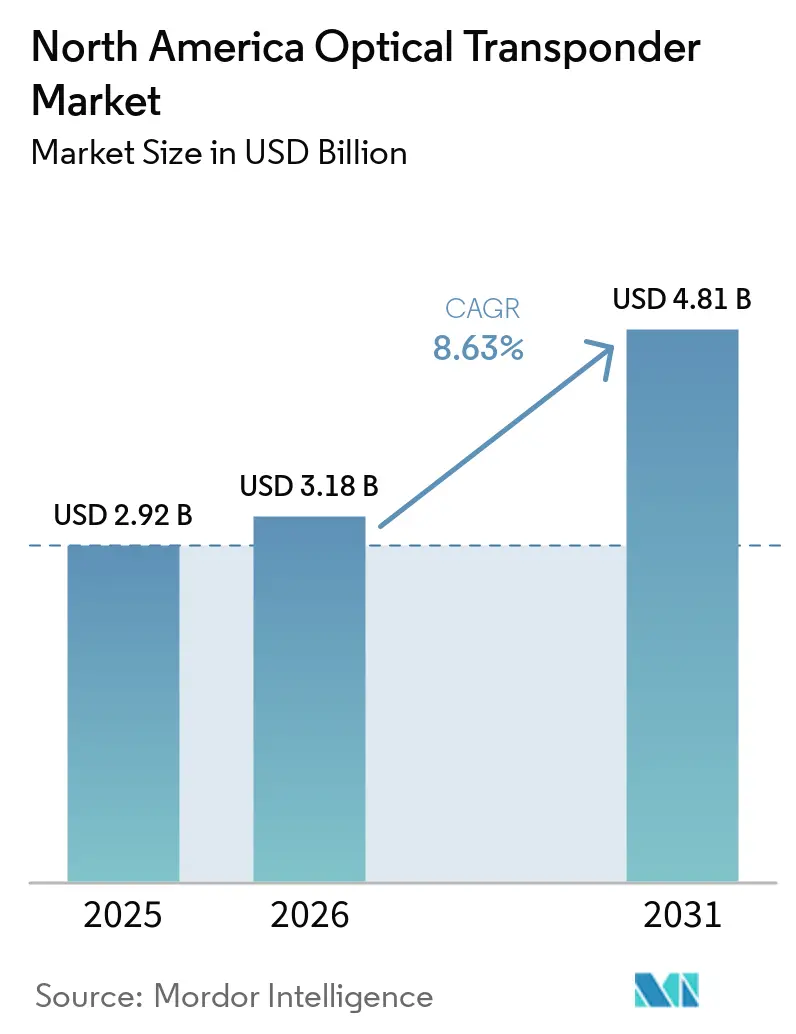
| Taille du marché de l'année de base (2025) | 2.92 Milliards de dollars |
| Taille du Marché (2026) | 3.18 Milliards de dollars |
| Taille du Marché (2031) | 4.81 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.63 % |
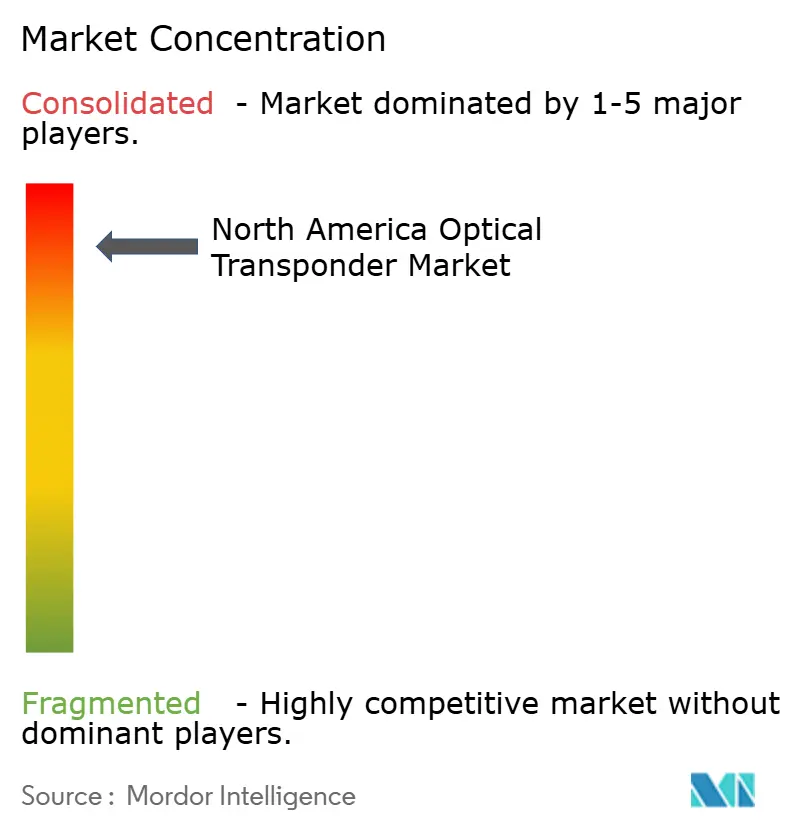
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des transpondeurs optiques en Amérique du Nord par Mordor Intelligence
La taille du marché des transpondeurs optiques en Amérique du Nord était évaluée à 2,92 milliards USD en 2025 et devrait croître de 3,18 milliards USD en 2026 pour atteindre 4,81 milliards USD d'ici 2031, à un CAGR de 8,63 % durant la période de prévision (2026-2031). La construction de centres de données pour l'IA augmente le besoin de liaisons denses au sein des campus et entre eux. Le passage du 400G vers le 800G et le 1,6T en modules enfichables cohérents modifie les plans produits et les priorités d'achat. Les travaux sur le réseau fédérateur de fibres soutenus par le programme BEAD de 42,45 milliards USD élargissent la demande au-delà des hubs cloud établis. Les hyperscalers jouent un rôle plus direct dans l'approvisionnement en équipements optiques, ce qui confère à leurs exigences de qualification une plus grande influence sur les feuilles de route des fournisseurs. Les contraintes d'approvisionnement en composants à base de phosphure d'indium, ou InP, demeurent un risque important pour le marché des transpondeurs optiques en Amérique du Nord, car elles peuvent limiter la disponibilité des produits optiques avancés.
Points clés du rapport
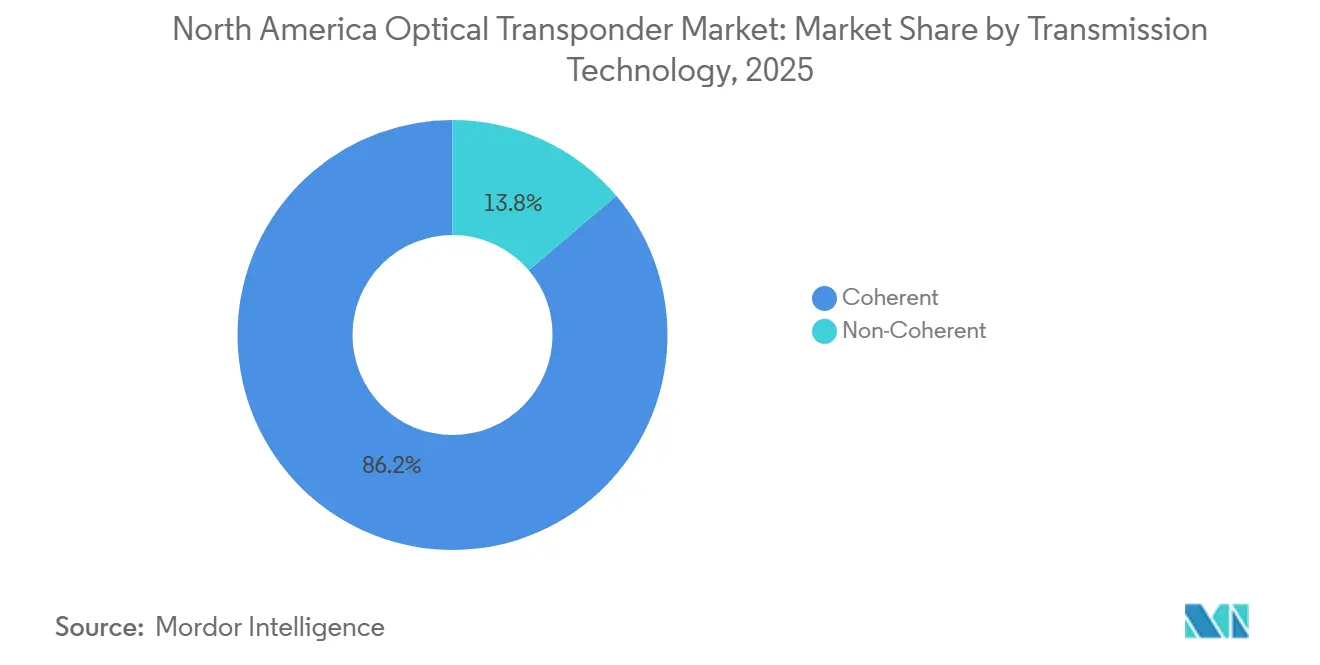
- Par technologie de transmission, la technologie cohérente détenait 86,21 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025 et devrait se développer à un CAGR de 9,12 % jusqu'en 2031.
- Par débit de données, le segment 100-400 Gbps représentait 41,67 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025, tandis que le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,45 % jusqu'en 2031.
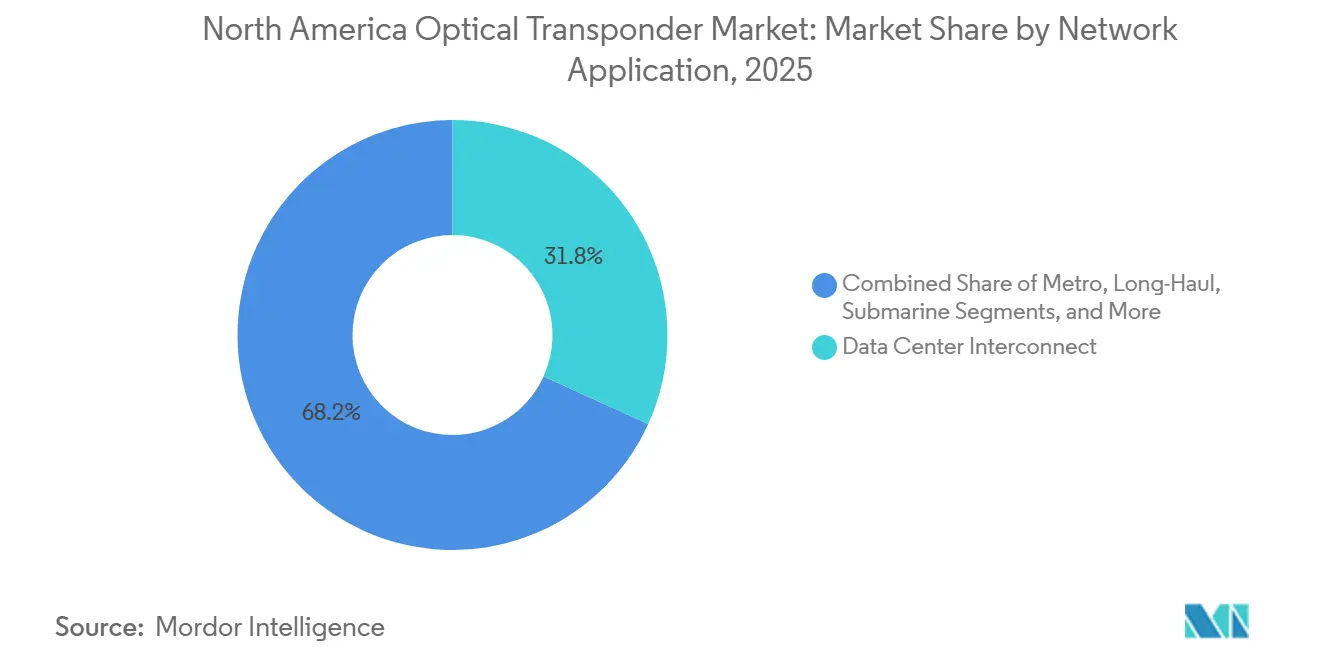
- Par application réseau, l'interconnexion de centres de données représentait 31,79 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025 et devrait croître à un CAGR de 11,32 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de télécommunication détenaient 48,65 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025, tandis que les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 11,55 % jusqu'en 2031.
- Par pays, les États-Unis détenaient 84,60 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025, tandis que le Mexique devrait se développer à un CAGR de 9,60 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des transpondeurs optiques en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'interconnexion des centres de données cloud et IA des hyperscalers | +3.0% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Mises à niveau des modules enfichables cohérents 400G, 800G et 1,6T | +2.0% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Modernisation du transport 5G et du réseau fédérateur de fibres | +1.2% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Déploiement de fibres rurales et du réseau fédérateur financé par le programme BEAD | +0.9% | Corridors ruraux et périurbains des États-Unis | Moyen terme (2-4 ans) |
| Adoption des systèmes de lignes ouvertes et des réseaux désagrégés | +0.5% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Approvisionnement direct en optiques cohérentes par les hyperscalers | +0.5% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'interconnexion des centres de données cloud et IA des hyperscalers
Les investissements dans l'infrastructure d'IA par les principaux opérateurs cloud transforment la demande optique en Amérique du Nord. Les clusters d'entraînement opèrent souvent sur plusieurs campus, ce qui accroît le besoin de liaisons à haute capacité entre les sites de calcul. Cette exigence favorise les équipements optiques cohérents capables de répondre aux besoins exigeants en bande passante et en portée. NVIDIA a annoncé un investissement en capital de 2 milliards USD dans Coherent Corp. en mars 2026, accompagné d'un engagement d'achat pluriannuel portant sur des optiques co-packagées, des lasers à onde continue et des produits de mise en réseau avancés. Le marché des transpondeurs optiques en Amérique du Nord bénéficie lorsque ces projets passent de la planification à la construction, car chaque connexion de campus nécessite une capacité optique. L'approvisionnement direct rend également la qualification précoce des fournisseurs plus importante, en particulier pour les modules cohérents avancés.
Mises à niveau des modules enfichables cohérents 400G, 800G et 1,6T
La transition des baies de transpondeurs séparées vers des modules enfichables cohérents modifie les choix de conception des réseaux. Les modules enfichables peuvent réduire le coût par bit et offrir aux opérateurs plus de flexibilité lors de l'extension de la capacité. L'OIF a publié son accord d'implémentation 800ZR fin 2024, et les modules enfichables cohérents 800G sont devenus disponibles au cours de 2025.[1]Forum d'interconnexion optique, "800G ZR," Forum d'interconnexion optique, oiforum.com Ciena, Marvell et Nokia ont présenté des feuilles de route de produits cohérents 1,6T à l'OFC 2026, tandis que la disponibilité commerciale est attendue avant la fin de 2027. Le marché des transpondeurs optiques en Amérique du Nord évolue donc vers un cycle de produits plus court, l'approbation du 1,6T devenant un critère important pour la sélection des fournisseurs. Cisco a également introduit des optiques 1,6T aux côtés de sa plateforme Silicon One G300 pour les réseaux de centres de données IA.
Modernisation du transport 5G et du réseau fédérateur de fibres
L'expansion du réseau 5G en bande C nécessite des mises à niveau du transport sur les réseaux fronthaul, midhaul et backhaul. Ces mises à niveau soutiennent une demande récurrente en équipements optiques cohérents dans les réseaux métropolitains et régionaux. Les sites de calcul en périphérie mobile ont également besoin de liaisons midhaul à faible latence lorsqu'ils sont connectés à de grands campus cloud. Lightpath a ajouté 265 miles de route de fibres en mai 2026 pour desservir plus de 2 400 tours de cellules macro dans le Connecticut, le Massachusetts, New York et le New Jersey.[2]Lightpath, "Lightpath étend son réseau d'infrastructure de fibres métropolitaines dense de New York," Lightpath, lightpathfiber.com Le déploiement fournit des liaisons d'agrégation de 100 Gbps et 400 Gbps pour les opérateurs sans fil, démontrant comment les projets de fibres peuvent soutenir simultanément le trafic 5G et IA. L'ITU-T G.709 fournit également un cadre d'interopérabilité pour les réseaux de transport optique et soutient l'utilisation de plateformes conformes aux normes.
Déploiement de fibres rurales et du réseau fédérateur financé par le programme BEAD
Le programme BEAD fournit 42,45 milliards USD pour le déploiement du haut débit aux États-Unis.[3]Administration nationale des télécommunications et de l'information, "Programme d'équité, d'accès et de déploiement du haut débit," NTIA, ntia.gov Les réseaux d'accès en fibres ont besoin d'une capacité d'agrégation du réseau fédérateur, créant une demande en équipements optiques à plusieurs points du réseau. Le programme est technologiquement neutre en vertu d'un avis de politique publié en juin 2025, ce qui peut affecter la part des attributions dirigées vers la fibre. Néanmoins, les grands projets de réseau fédérateur en fibres continuent de soutenir le marché des transpondeurs optiques en Amérique du Nord. DCN, Range et WIN Technology ont annoncé le projet Heartland Fiber d'une valeur de 700 millions USD en mai 2026, couvrant 2 000 miles dans 7 États.[4]Dakota Carrier Network, "Les partenaires lancent le projet Heartland Fiber," Dakota Carrier Network, dakotacarrier.com Ces réseaux ont besoin de liaisons à haute capacité aux points d'agrégation et peuvent constituer une source durable de demande en équipements.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes de capacité en InP et en photonique sur silicium | -1.5% | Mondial, approvisionnement piloté par les États-Unis | Court terme (≤ 2 ans) |
| Cycles de qualification des hyperscalers et pression sur les prix des fournisseurs | -0.9% | États-Unis | Court terme (≤ 2 ans) |
| Contrôles à l'exportation et feuilles de route fragmentées des processeurs de signal numérique cohérents | -0.5% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Limites de densité de fibres, de puissance et d'intégration en baie dans les installations IA | -0.3% | États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Contraintes de capacité en InP et en photonique sur silicium
Les substrats InP sont des intrants essentiels pour de nombreux composants optiques haute performance. Une disponibilité limitée peut retarder la production de modules cohérents et d'optiques co-packagées. Cette pression affecte le marché des transpondeurs optiques en Amérique du Nord car les produits orientés IA utilisent des composants photoniques avancés en grands volumes. Les fabricants répondent par une planification des capacités et des améliorations de processus, mais l'expansion de l'approvisionnement en composants avancés reste difficile à réaliser rapidement. La photonique sur silicium ne supprime pas le besoin de lasers InP dans de nombreuses conceptions d'optiques co-packagées. Les fournisseurs doivent donc gérer simultanément la capacité des composants, les calendriers de qualification et les engagements clients. Les contraintes qui en résultent peuvent accroître le risque d'approvisionnement pour les fournisseurs et les grands acheteurs d'équipements optiques.
Cycles de qualification des hyperscalers et pression sur les prix des fournisseurs
La qualification par les hyperscalers nécessite des tests approfondis des composants et des systèmes avant que les fournisseurs reçoivent des commandes en volume. Le processus peut inclure des tests thermiques, de puissance et d'interopérabilité dans l'environnement d'exploitation du client. Ces exigences peuvent être difficiles à satisfaire pour les fournisseurs de plus petite taille qui doivent maintenir une disponibilité de production avant que la demande soit confirmée. Les fournisseurs qualifiés font également face à une pression sur les prix après que les clients approuvent plus d'une source. Une demande soutenue rend la planification de l'approvisionnement importante pour les fournisseurs qualifiés. Le marché des transpondeurs optiques en Amérique du Nord pourrait donc connaître une division entre les produits premium bénéficiant d'une approbation précoce et les produits matures soumis à une concurrence tarifaire plus active.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de transmission : la technologie cohérente maintient une adoption large
La technologie cohérente détenait 86,21 % de la part des revenus en 2025 et devrait se développer à un CAGR de 9,12 % jusqu'en 2031. Sa position reflète une utilisation généralisée dans les réseaux métropolitains, longue distance et d'interconnexion de centres de données opérant à 100G et au-delà. Le traitement cohérent répond aux exigences de portée et de capacité de ces réseaux. Le secteur des transpondeurs optiques en Amérique du Nord s'appuie sur des plateformes cohérentes lorsque les opérateurs ont besoin d'une plus grande efficacité spectrale et d'une modulation plus flexible. La technologie non cohérente reste pertinente pour les connexions en périphérie d'accès et les campus d'entreprise avec des distances de liaison plus courtes. Dans ces déploiements, des conceptions de récepteurs plus simples et des coûts de port inférieurs peuvent l'emporter sur les avantages du traitement numérique du signal cohérent.
Nokia a présenté des solutions cohérentes optimisées par application à l'OFC 2026 en utilisant des blocs de construction en InP et en photonique sur silicium. La société a décrit 4 nouvelles familles de processeurs de signal numérique conçues pour différentes exigences réseau. La plateforme WaveLogic 6 de Ciena est conçue pour prendre en charge des modules enfichables cohérents monoporteuse 1,6T et des transpondeurs à spectre complet. Nokia a également déployé la technologie ICE7 avec Aureon et t3 Broadband sur un corridor de centres de données du Midwest. Ces développements de produits montrent pourquoi la technologie cohérente reste au cœur du marché des transpondeurs optiques en Amérique du Nord.


Par débit de données : les produits à plus haute vitesse façonnent le cycle de mise à niveau
Le segment 100 Gbps à 400 Gbps représentait 41,67 % du marché des transpondeurs optiques en Amérique du Nord en 2025. Ce segment reflète la base installée de systèmes cohérents 100G, 200G et 400G dans les réseaux de transport des opérateurs, métropolitains et 5G. Le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,45 % jusqu'en 2031. Ce niveau de vitesse supérieure est soutenu par les liaisons entre les campus hyperscale et la montée en puissance commerciale attendue des déploiements 1,6T à partir de fin 2027. Les produits jusqu'à 100 Gbps continuent de soutenir les services opérateurs hérités et les liaisons d'entreprise où une mise à niveau cohérente complète présente une économie moins favorable à court terme.
Le niveau supérieur à 400 Gbps jusqu'à 800 Gbps est la composante à fort volume du cycle de mise à niveau actuel. Les travaux 800ZR de l'OIF ont contribué à établir un cadre commun pour les modules enfichables cohérents 800G. Ces produits sont utilisés dans les nouveaux déploiements d'interconnexion de centres de données où la capacité et la flexibilité de déploiement sont importantes. Cisco a lancé sa série Open Transport 3000 et ses optiques OSFP 1,6T pour les connexions de centres de données à grande échelle et longue distance. Le marché des transpondeurs optiques en Amérique du Nord devrait maintenir une demande sur plusieurs niveaux de vitesse tandis que les opérateurs migrent à des rythmes différents. La disponibilité des produits et le calendrier de qualification influenceront la rapidité avec laquelle les clients dépasseront le 800G.
Par application réseau : l'interconnexion de centres de données mène la demande
L'interconnexion de centres de données représentait 31,79 % de la taille du marché des transpondeurs optiques en Amérique du Nord en 2025 et devrait se développer à un CAGR de 11,32 % jusqu'en 2031. Les environnements d'entraînement IA distribués génèrent d'importants flux de trafic entre les campus. Ces flux nécessitent des liaisons optiques capables de transporter de grands volumes de données sur des distances courtes, métropolitaines et régionales. L'application est importante car les opérateurs cloud répartissent leur capacité de calcul sur plusieurs sites. Les conceptions d'interconnexion de centres de données intègrent de plus en plus les clusters de calcul, les ressources de stockage et les passerelles réseau dans un environnement d'exploitation unique.
Les réseaux métropolitains restent importants car l'expansion de la 5G et la densification des fibres urbaines nécessitent une capacité de transport supplémentaire. L'expansion des fibres de Lightpath en mai 2026 a soutenu les opérateurs sans fil avec des connexions d'agrégation de 100 Gbps et 400 Gbps. Les réseaux longue distance reçoivent également plus d'attention à mesure que le trafic IA accroît le besoin de nouveaux corridors de fibres nationaux. Lumen a annoncé sa route de fibres NorthLine en 2026 pour soutenir le mouvement des données IA à travers les corridors de centres de données du nord des États-Unis. Les systèmes sous-marins restent un créneau exigeant en raison de leur portée et de leurs exigences d'ingénierie. Les applications gouvernementales et de défense ajoutent une demande incrémentale là où les exigences de chiffrement et de chaîne d'approvisionnement peuvent influencer la sélection des fournisseurs.

Par utilisateur final : les opérateurs cloud modifient les priorités d'approvisionnement
Les fournisseurs de services de télécommunication représentaient 48,65 % des revenus en 2025, soutenus par leur vaste infrastructure de fibres et leurs mises à niveau continues du transport 5G. Les opérateurs de centres de données cloud et hyperscale devraient se développer à un CAGR de 11,55 % jusqu'en 2031. Leur rôle évolue à mesure qu'ils passent de la capacité louée à la propriété directe d'équipements et, dans certains cas, à la construction de nouvelles infrastructures. Ce changement rend les exigences des clients cloud plus importantes dans le secteur des transpondeurs optiques en Amérique du Nord. Ces clients évaluent de plus en plus la disponibilité des produits, la consommation d'énergie, la densité et l'interopérabilité en plus des performances en bande passante.
Les opérateurs cloud utilisent également des systèmes de lignes désagrégés et des modules cohérents enfichables dans certains déploiements, remplaçant les architectures intégrées traditionnelles. Cette approche peut offrir aux clients un plus grand choix en matière de fournisseurs d'équipements et de conception de réseau. Les utilisateurs d'entreprise adoptent des modules enfichables cohérents 400G pour les connexions de campus et régionales, bien que les marges soient plus limitées dans ce groupe. Les utilisateurs gouvernementaux et de défense exigent des fonctionnalités telles que le chiffrement MACsec et la vérification de la chaîne d'approvisionnement. L'annonce du produit 1,6T de Cisco a mis l'accent sur la mise à l'échelle de l'infrastructure des centres de données IA avec des systèmes et des optiques avancés. Ces exigences variées signifient que les fournisseurs ont besoin de portefeuilles de produits qui répondent à différents environnements d'exploitation sans perdre de vue la demande cloud à fort volume.
Analyse géographique
Les États-Unis détenaient 84,60 % de la part du marché des transpondeurs optiques en Amérique du Nord en 2025. Leur position est liée à la concentration des campus hyperscale en Virginie du Nord, dans la Silicon Valley, à Phoenix, en Oregon et au Texas. Ces sites ont besoin de connexions à haute capacité au sein et entre les campus de centres de données. Le financement fédéral du haut débit élargit également la base réseau adressable vers les zones rurales et périurbaines. Le programme BEAD de 42,45 milliards USD soutient le déploiement du haut débit à travers les États-Unis. DCN, Range et WIN Technology ont annoncé le projet Heartland Fiber de 700 millions USD en mai 2026, qui couvre 2 000 miles dans le Colorado, le Wyoming, le Montana, le Dakota du Nord, le Minnesota, le Wisconsin et l'Illinois.
Le Canada est le deuxième marché de la région. Les opérateurs à Toronto, Montréal et Vancouver déploient des anneaux d'interconnexion de centres de données métropolitains et des plateformes de réseau fédérateur cohérentes dans le cadre de l'expansion de la 5G en bande médiane. BCE et Rogers ont intégré des optiques cohérentes enfichables dans des plateformes de multiplexage par répartition en longueur d'onde dense métropolitaines. Le Conseil de la radiodiffusion et des télécommunications canadiennes affecte les calendriers d'approvisionnement par des exigences d'accès ouvert et d'interopérabilité. Ces politiques soutiennent des plateformes cohérentes multi-fournisseurs basées sur des normes. Le Fonds pour la large bande universelle du Canada soutient également les déploiements de fibres dans les communautés éloignées et autochtones.
Le Mexique devrait se développer à un CAGR de 9,60 % jusqu'en 2031, ce qui en fait le pays à la croissance la plus rapide du marché régional. Les investissements liés à la délocalisation de proximité et le développement de centres de données autour de Querétaro renforcent l'intérêt pour de nouvelles routes de fibres transfrontalières. Nokia a déployé un réseau fédérateur de multiplexage par répartition en longueur d'onde dense évolutif pour MX Fiber sur 1 800 km dans le sud-est du Mexique en 2025. Le déploiement prend en charge des services de 10G à 400G et dispose d'une voie de mise à niveau vers 2,4 Tbps par route. Le projet Tikva de C3ntro Telecom et le réseau NEXT de Neutral Networks témoignent d'un intérêt continu pour les liaisons entre les hubs numériques mexicains et l'infrastructure des États-Unis. Les objectifs fédéraux de connectivité pour les États du sud et du sud-est mal desservis peuvent soutenir l'approvisionnement optique des opérateurs tout au long de la période de prévision.
Paysage concurrentiel
Le marché des transpondeurs optiques en Amérique du Nord est consolidé dans les systèmes au service du cloud. Ciena, Nokia et Cisco occupent des positions solides avec des plateformes de traitement numérique du signal propriétaires et de larges portefeuilles optiques. Nokia a finalisé l'acquisition d'Infinera en février 2025, combinant les capacités de mise en réseau optique des deux sociétés. WaveLogic 6 de Ciena, Silicon One G300 de Cisco et les plateformes ICE de Nokia reflètent un accent continu sur le silicium développé en interne. Cette approche peut aider les fournisseurs à optimiser les performances et la consommation d'énergie pour les applications cohérentes avancées.
Les opérateurs régionaux peuvent choisir des systèmes de lignes optiques désagrégés et des cadres de contrôle multi-fournisseurs. Cela offre à des fournisseurs tels qu'Edgecore, Ekinops et Smartoptics l'opportunité de servir des clients qui ne souhaitent pas un système entièrement propriétaire. L'environnement concurrentiel reste exigeant car les grands clients cloud nécessitent une qualification approfondie et un approvisionnement fiable. NVIDIA a annoncé des investissements en capital de 2 milliards USD dans Coherent Corp. et Lumentum en mars 2026. Chaque investissement comprenait un engagement d'achat pluriannuel pour des produits optiques avancés. Ces arrangements offrent aux fournisseurs de composants une visibilité sur la demande tout en sécurisant l'accès de NVIDIA aux technologies photoniques clés.
Ciena a finalisé son acquisition de Nubis Communications pour 270 millions USD en octobre 2025 afin d'étendre ses capacités à l'intérieur des centres de données. Cisco a présenté sa série Open Transport 3000, la plateforme Silicon One G300 et les optiques OSFP 1,6T. Nokia a présenté 4 familles de processeurs de signal numérique et de nouveaux fronts optiques pour les réseaux de l'ère IA. Ces mouvements montrent que les fournisseurs élargissent leur périmètre de produits vers des connexions de centres de données IA plus denses et à plus faible consommation d'énergie. Les règles de sécurité peuvent également restreindre le champ dans les contrats des opérateurs et du gouvernement, où l'éligibilité des fournisseurs et l'approvisionnement en composants font l'objet d'un examen plus attentif.
Leaders du secteur des transpondeurs optiques en Amérique du Nord
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Lumentum Holdings Inc.
Coherent Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Mai 2026 : DCN, Range et WIN Technology ont annoncé conjointement le projet Heartland Fiber, une expansion du réseau fédérateur de fibres de 700 millions USD sur 2 000 miles dans 7 États, couvrant le Colorado, le Wyoming, le Montana, le Dakota du Nord, le Minnesota, le Wisconsin et l'Illinois, conçue pour fournir une connectivité optique cohérente à haute capacité pour le développement régional de centres de données IA hyperscale et le trafic des opérateurs sur un calendrier de déploiement de 1 à 2 ans.
- Mai 2026 : Lightpath a étendu son réseau de fibres métropolitaines de 265 miles de route pour desservir plus de 2 400 sites de tours de cellules macro dans le Connecticut, le Massachusetts, New York et le New Jersey, fournissant des liaisons d'agrégation de 100 Gbps et 400 Gbps pour les opérateurs sans fil nationaux et prenant en charge le transport optique à des vitesses allant jusqu'à 800 Gbps sur son réseau de qualité IA de 12 100 miles de route.
- Mars 2026 : NVIDIA a annoncé un investissement en capital de 2 milliards USD dans Coherent Corp. accompagné d'un engagement d'achat pluriannuel de plusieurs milliards de dollars couvrant des optiques co-packagées, des lasers à onde continue haute puissance et des produits de mise en réseau optique avancés conçus pour faire évoluer l'infrastructure de connectivité des centres de données IA de nouvelle génération.
- Février 2026 : Cisco a lancé le système de lignes optiques multi-rail de la série Open Transport 3000 aux côtés de la plateforme Silicon One G300 et des optiques OSFP 1,6T à l'OFC 2026, ciblant les déploiements à grande échelle des hyperscalers et l'interconnexion de centres de données longue distance dans les centres de données IA.


Périmètre du rapport sur le marché des transpondeurs optiques en Amérique du Nord
Les revenus du marché des transpondeurs optiques en Amérique du Nord sont générés par la vente de transpondeurs optiques et d'équipements de transmission basés sur des transpondeurs connexes, couvrant des débits de données allant de 100 Gbps à plus de 800 Gbps, fournis aux fournisseurs de services de télécommunication, aux opérateurs de centres de données cloud et hyperscale, aux entreprises, aux organisations gouvernementales et de défense, et à d'autres utilisateurs finaux.
Le rapport sur le marché des transpondeurs optiques en Amérique du Nord est segmenté par technologie de transmission (cohérente et non cohérente), débit de données (jusqu'à 100 Gbps, de 100 Gbps à 400 Gbps, de 400 Gbps à 800 Gbps, et supérieur à 800 Gbps), application réseau (métro, longue distance, interconnexion de centres de données, sous-marin, et autres applications réseau), utilisateur final (fournisseurs de services de télécommunication, opérateurs de centres de données cloud et hyperscale, entreprises, gouvernement et défense, et autres utilisateurs finaux), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Cohérente |
| Non cohérente |
| Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps |
| De 400 Gbps à 800 Gbps |
| Supérieur à 800 Gbps |
| Métro |
| Longue distance |
| Interconnexion de centres de données |
| Sous-marin |
| Autres applications réseau |
| Fournisseurs de services de télécommunication |
| Opérateurs de centres de données cloud et hyperscale |
| Entreprises |
| Gouvernement et défense |
| Autres utilisateurs finaux |
| États-Unis |
| Canada |
| Mexique |
| Par technologie de transmission | Cohérente |
| Non cohérente | |
| Par débit de données | Jusqu'à 100 Gbps |
| De 100 Gbps à 400 Gbps | |
| De 400 Gbps à 800 Gbps | |
| Supérieur à 800 Gbps | |
| Par application réseau | Métro |
| Longue distance | |
| Interconnexion de centres de données | |
| Sous-marin | |
| Autres applications réseau | |
| Par utilisateur final | Fournisseurs de services de télécommunication |
| Opérateurs de centres de données cloud et hyperscale | |
| Entreprises | |
| Gouvernement et défense | |
| Autres utilisateurs finaux | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des transpondeurs optiques en Amérique du Nord ?
Le marché des transpondeurs optiques en Amérique du Nord devrait se développer de 3,18 milliards USD en 2026 à 4,81 milliards USD d'ici 2031 à un CAGR de 8,63 %.
Qu'est-ce qui stimule la demande de transpondeurs optiques en Amérique du Nord ?
Les besoins d'interconnexion des centres de données IA, les mises à niveau des modules enfichables cohérents, la modernisation du transport 5G et le déploiement du réseau fédérateur de fibres soutiennent la demande.
Quelle technologie de transmission domine les déploiements de transpondeurs optiques ?
La technologie cohérente détenait 86,21 % de la part en 2025 et devrait se développer à un CAGR de 9,12 % jusqu'en 2031.
Quel débit de données devrait se développer le plus rapidement ?
Le segment supérieur à 800 Gbps devrait se développer à un CAGR de 12,45 % jusqu'en 2031, les clients hyperscale se préparant aux déploiements 1,6T.
Quelle application présente les meilleures perspectives de croissance ?
L'interconnexion de centres de données détenait 31,79 % de la part en 2025 et devrait se développer à un CAGR de 11,32 % jusqu'en 2031.
Quel pays présente les prévisions de croissance les plus rapides dans la région ?
Le Mexique devrait se développer à un CAGR de 9,60 % jusqu'en 2031, soutenu par les investissements liés à la délocalisation de proximité et le développement de fibres transfrontalières.
Dernière mise à jour de la page le:



