
北米光トランスポンダー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
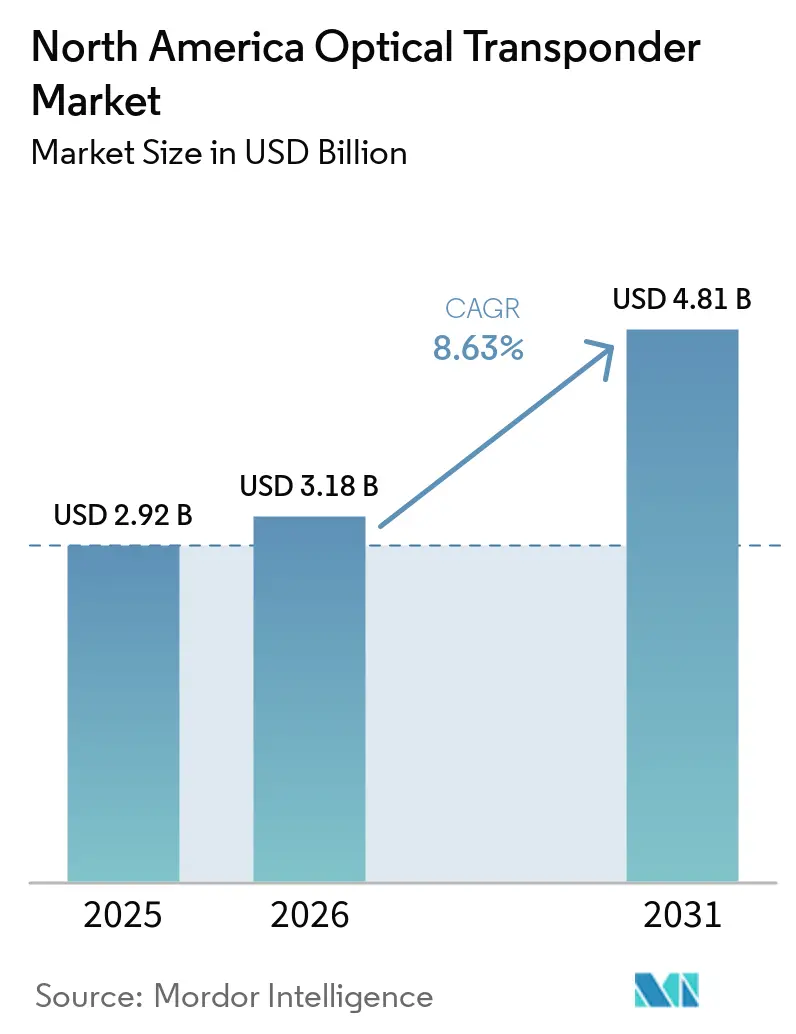
| 基準年の市場規模 (2025) | 2.92 十億米ドル |
| 市場規模 (2026) | 3.18 十億米ドル |
| 市場規模 (2031) | 4.81 十億米ドル |
| 成長率 (2026 - 2031) | 8.63 % |
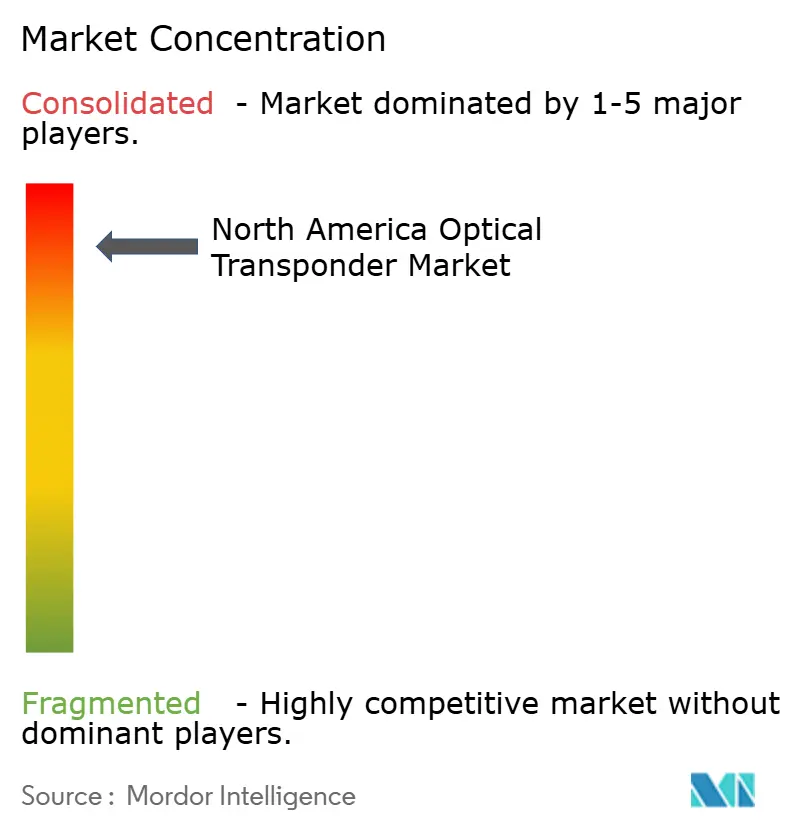
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米光トランスポンダー市場分析
北米光トランスポンダー市場規模は2025年に2.92 ビリオン 米ドルと評価され、2026年の3.18 ビリオン 米ドルから2031年には4.81 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは8.63%です。AIデータセンターの建設により、キャンパス内およびキャンパス間の高密度リンクの需要が高まっています。400Gから800Gおよび1.6Tコヒーレントプラガブルへの移行が、製品計画と購買優先事項を変化させています。42.45 ビリオン 米ドルのBEADプログラムによる光ファイバーバックボーン工事が、既存のクラウドハブを超えた需要の拡大をもたらしています。ハイパースケーラーは光学機器の調達においてより直接的な役割を担うようになっており、その資格要件がベンダーのロードマップに対してより大きな影響力を持つようになっています。インジウムリン(InP)コンポーネントの供給制約は、高度な光学製品の入手可能性を制限する可能性があるため、北米光トランスポンダー市場にとって重要なリスクであり続けています。
主要レポートのポイント
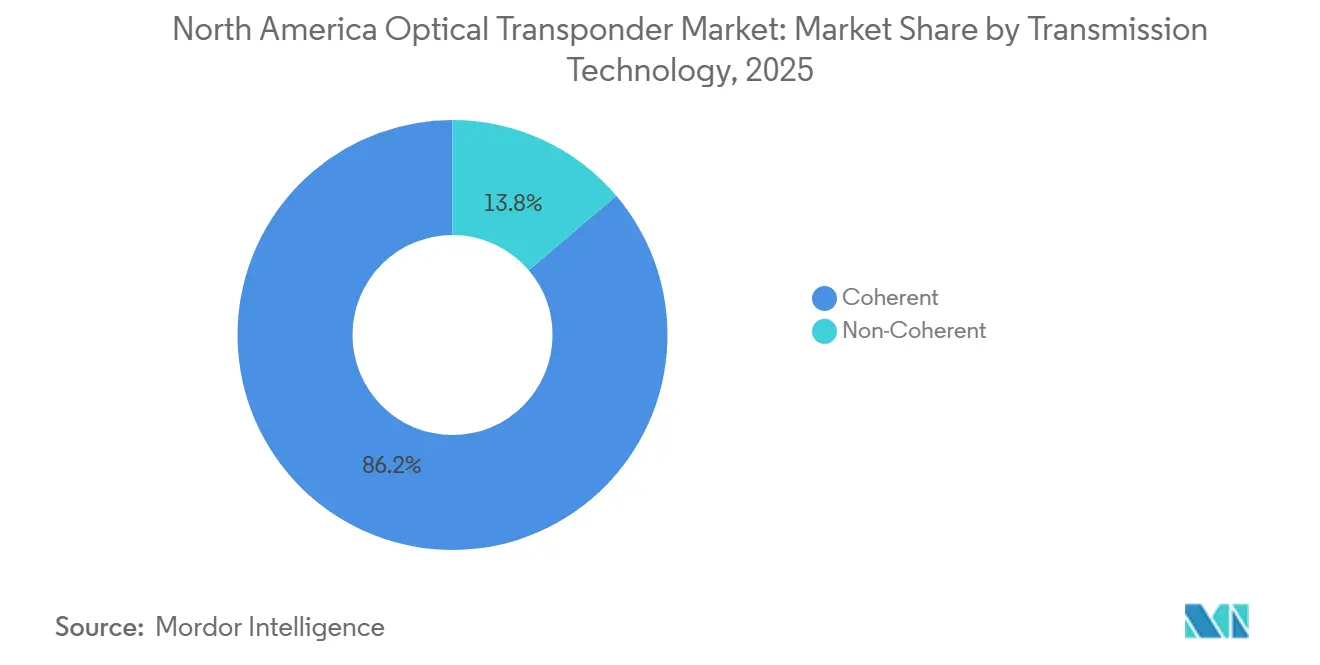
- 伝送技術別では、コヒーレント技術が2025年の北米光トランスポンダー市場シェアの86.21%を占め、2031年にかけてCAGR 9.12%で拡大すると予測されています。
- データレート別では、100~400Gbpsセグメントが2025年の北米光トランスポンダー市場シェアの41.67%を占め、800Gbps超セグメントは2031年にかけてCAGR 12.45%で拡大すると予測されています。
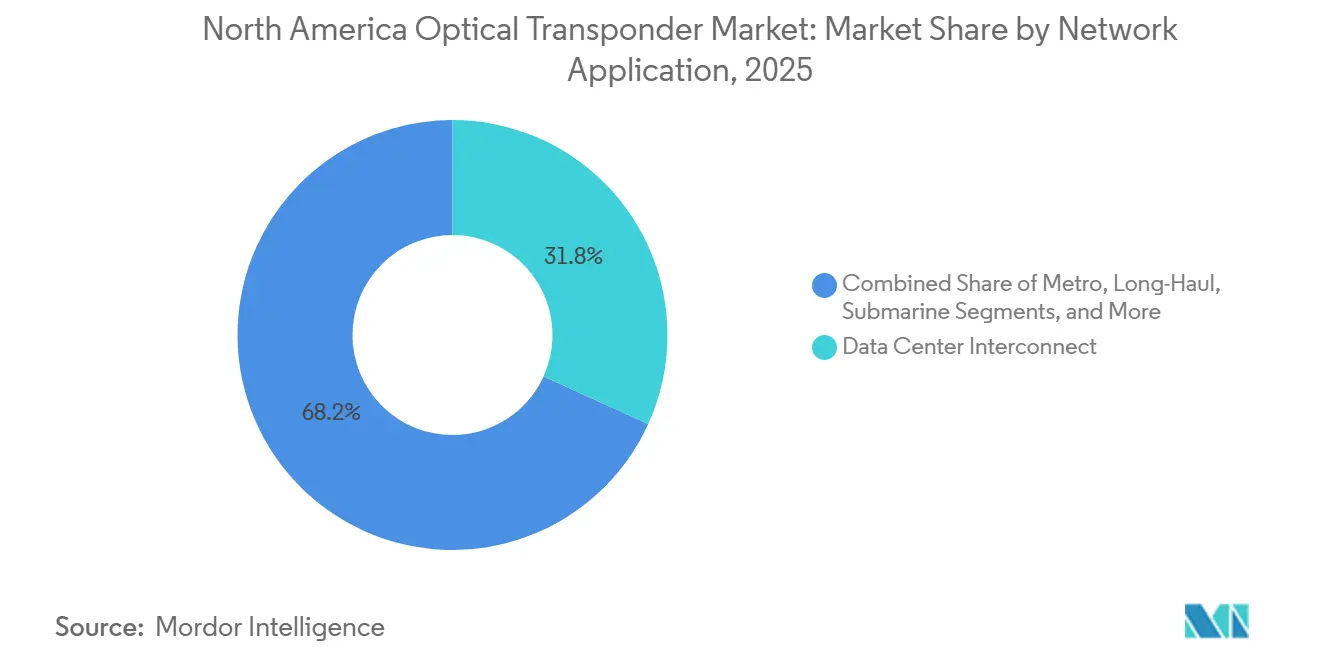
- ネットワークアプリケーション別では、データセンターインターコネクトが2025年の北米光トランスポンダー市場シェアの31.79%を占め、2031年にかけてCAGR 11.32%で成長すると予測されています。
- エンドユーザー別では、通信サービスプロバイダーが2025年の北米光トランスポンダー市場シェアの48.65%を占め、クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 11.55%で拡大すると予測されています。
- 国別では、米国が2025年の北米光トランスポンダー市場シェアの84.60%を占め、メキシコは2031年にかけてCAGR 9.60%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米光トランスポンダー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ハイパースケーラーのAIおよびクラウドデータセンターインターコネクトの拡大 | +3.0% | 米国、カナダ | 短期(2年以内) |
| 400G、800Gおよび1.6Tコヒーレントプラガブルのアップグレード | +2.0% | 米国、カナダ | 中期(2~4年) |
| 5Gトランスポートおよび光ファイバーバックボーンの近代化 | +1.2% | 米国、カナダ、メキシコ | 中期(2~4年) |
| BEADが資金提供する農村部の光ファイバーおよびバックボーンの展開 | +0.9% | 米国の農村部および郊外回廊 | 中期(2~4年) |
| オープンラインシステムおよび分解型ネットワークの採用 | +0.5% | 米国、カナダ | 長期(4年以上) |
| ハイパースケーラーによるコヒーレント光学機器の直接調達 | +0.5% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーのAIおよびクラウドデータセンターインターコネクトの拡大
主要クラウド事業者によるAIインフラへの投資が、北米全域の光学需要を変化させています。トレーニングクラスターは複数のキャンパスにまたがって運用されることが多く、コンピューティング拠点間の高容量リンクの需要が高まっています。この要件は、高い帯域幅とリーチ要件をサポートできるコヒーレント光学機器を優位にします。NVIDIAは2026年3月にCoherent Corp.への20億米ドルの株式投資を発表し、コパッケージ光学機器、連続波レーザー、および高度なネットワーキング製品に関する複数年にわたる購入コミットメントを締結しました。これらのプロジェクトが計画から建設段階に移行すると、各キャンパス接続に光学容量が必要となるため、北米光トランスポンダー市場はその恩恵を受けます。直接調達により、特に高度なコヒーレントモジュールにおいて、早期のサプライヤー資格認定がより重要になっています。
400G、800G、および1.6Tコヒーレントプラガブルのアップグレード
独立したトランスポンダーシェルフからコヒーレントプラガブルモジュールへの移行が、ネットワーク設計の選択肢を変化させています。プラガブルはビットあたりのコストを削減し、容量拡張時の柔軟性をオペレーターに提供できます。OIFは2024年後半に800ZR実装合意書を公開し、800Gコヒーレントプラガブルは2025年中に利用可能になりました。[1] Ciena、Marvell、およびNokiaはOFC 2026において1.6Tコヒーレント製品ロードマップを発表し、商業的な提供は2027年末までに予定されています。北米光トランスポンダー市場は、1.6T承認がサプライヤー選定の重要な基準となる中、より短い製品サイクルへと移行しています。CiscoもAIデータセンターネットワーク向けのSilicon One G300プラットフォームとともに1.6T光学機器を発表しました。
5Gトランスポートおよび光ファイバーバックボーンの近代化
Cバンド5Gネットワークの拡大には、フロトホール、ミッドホール、およびバックホールネットワーク全体のトランスポートアップグレードが必要です。これらのアップグレードは、メトロおよびリージョナルネットワークにおけるコヒーレント光学機器への継続的な需要を支えています。モバイルエッジコンピューティングの拠点も、大規模なクラウドキャンパスに接続される場合、低遅延のミッドホールリンクを必要とします。Lightpathは2026年5月に265ルートマイルの光ファイバーを追加し、コネチカット州、マサチューセッツ州、ニューヨーク州、ニュージャージー州にわたる2,400以上のマクロセルタワーにサービスを提供しました。[2] この展開は無線オペレーター向けに100Gbpsおよび400Gbpsの集約リンクを提供し、光ファイバープロジェクトが5GとAIトラフィックを同時にサポートできることを示しています。ITU-T G.709は光トランスポートネットワークの相互運用性フレームワークも提供し、標準準拠プラットフォームの使用をサポートしています。
BEADが資金提供する農村部の光ファイバーおよびバックボーンの展開
BEADプログラムは米国のブロードバンド展開に42.45 ビリオン 米ドルを提供しています。[3] 光ファイバーアクセスネットワークはバックボーン集約容量を必要とし、ネットワークの複数のポイントで光学機器への需要を生み出しています。このプログラムは2025年6月に発行された政策通知の下で技術中立であり、光ファイバーへの補助金の割合に影響を与える可能性があります。それでも、大規模な光ファイバーバックボーンプロジェクトは米光トランスポンダー市場を引き続き支えています。DCN、Range、およびWIN Technologyは2026年5月に7州にわたる2,000マイルをカバーする7億米ドルのハートランドファイバープロジェクトを発表しました。[4] これらのネットワークは集約拠点で高容量リンクを必要とし、機器需要の持続的な源泉となり得ます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| InPおよびシリコンフォトニクスの生産能力制約 | -1.5% | グローバル、米国主導の調達 | 短期(2年以内) |
| ハイパースケーラーの資格認定サイクルとベンダーへの価格圧力 | -0.9% | 米国 | 短期(2年以内) |
| 輸出規制および分断されたコヒレントDSPロードマップ | -0.5% | 米国、カナダ | 中期(2~4年) |
| AIファシリティにおける光ファイバー密度、電力、およびラック統合の限界 | -0.3% | 米国 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
InPおよびシリコンフォトニクスの生産能力制約
InP基板は多くの高性能光学コンポーネントにとって不可欠な入力材料です。入手可能性の制限により、コヒーレントモジュールおよびコパッケージ光学機器の生産が遅延する可能性があります。AI向け製品が高ボリュームで高度なフォトニクスコンポーネントを使用するため、この圧力は北米光トランスポンダー市場に影響を与えます。メーカーは生産能力計画とプロセス改善で対応していますが、高度なコンポーネント供給の拡大を迅速に行うことは依然として困難です。シリコンフォトニクスは、多くのコパッケージ光学設計においてInPレーザーの必要性を排除しません。したがってサプライヤーは、コンポーネント生産能力、資格認定スケジュール、および顧客コミットメントを同時に管理する必要があります。その結果生じる制約は、ベンダーおよび大規模な光学機器購入者にとって調リスクを高める可能性があります。
ハイパースケーラーの資格認定サイクルとベンダーへの価格圧力
ハイパースケーラーの資格認定では、サプライヤーが大量注文を受ける前に広範なコンポーネントおよびシステムテストが必要です。このプロセスには、顧客の運用環境における熱、電力、および相互運用性テストが含まれる場合があります。これらの要件は、需要が確認される前に生産準備を維持しなければならない小規模サプライヤーにとって困難な場合があります。資格認定済みサプライヤーも、顧客が1社以上のソースを承認した後は価格圧力に直面します。強い需要は、資格認定済みサプライヤーにとって供給計画を重要にします。北米光トランスポンダー市場では、早期承認を受けたプレミアム製品と、より活発な価格競争に直面する成熟製品との間で分断が生じる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
伝送技術別:コヒーレント技術が広範な採用を維持
コヒーレント技術は2025年に86.21%の収益シェアを占め、2031年にかけてCAGR 9.12%で拡大すると予測されています。その地位は100G以上で動作するメトロ、長距離、およびデータセンターインターコネクトネットワークでの広範な使用を反映しています。コヒーレント処理はこれらのネットワークのリーチと容量要件をサポートします。北米光トランスポンダー産業は、オペレーターがより高いスペクトル効率と柔軟な変調を必要とする場合にコヒーレントプラットフォームに依存しています。非コヒーレント技術は、リンク距離が短いアクセスエッジ接続やエンタープライズキャンパスでは引き続き有効です。これらの展開では、シンプルな受信機設計と低いポートコストがコヒーレントデジタル信号処理の利点を上回る場合があります。
NokiaはOFC 2026において、InPおよびシリコンフォトニクスの構成要素を使用したアプリケーション最適化コヒーレントソリューションを発表しました。同社は異なるネットワーク要件向けに設計された4つの新しいデジタル信号プロセッサファミリーを説明しました。CienaのWaveLogic 6プラットフォームは、シングルキャリア1.6Tコヒーレントプラガブルおよびフルスペクトラムトランスポンダーをサポートするよう設計されています。NokiaはまたAureonおよびt3 Broadbandとともに中西部のデータセンター回廊にICE7技術を展開しました。これらの製品開発は、コヒーレント技術が北米光トランスポンダー市場の中心であり続ける理由を示しています。
データレート別:高速製品がアップグレードサイクルを形成
100Gbps~400Gbpsセグメントは2025年の北米光トランスポンダー市場の41.67%を占めました。このセグメントは、キャリア、メトロ、および5Gトランスポートネットワークにおける100G、200G、および400Gコヒーレントシステムの導入済みベースを反映しています。800Gbps超セグメントは2031年にかけてCAGR 12.45%で拡大すると予測されています。この高速ティアは、ハイパースケールキャンパス間のリンクと、2027年後半からの1.6T展開の商業的な立ち上がりの見通しによって支えられています。100Gbps以下の製品は、完全なコヒーレントアップグレードの近期経済性が弱いレガシーキャリアサービスおよびエンタープライズリンクを引き続きサポートしています。
400Gbps超~800Gbpsティアは、現在のアップグレードサイクルの高ボリュームコンポーネントです。OIFの800ZR作業は800Gコヒーレントプラガブルの共通フレームワークの確立に貢献しました。これらの製品は、容量と展開の柔軟性が重要な新しいデータセンターインターコネクト展開で使用されています。Ciscoはスケールアクロスおよび長距離データセンター接続向けにOpen Transport 3000シリーズと1.6T OSFPオプティクスを発売しました。北米光トランスポンダー市場は、オペレーターが異なるペースで移行する中、複数の速度ティアにわたる需要を維持する可能性が高いです。製品の入手可能性と資格認定のタイミングが、顧客が800Gを超えてどれだけ迅速に移行するかに影響を与えます。
ネットワークアプリケーション別:データセンターインターコネクトが需要をリード
データセンターインターコネクトは2025年の北米光トランスポンダー市場規模の31.79%を占め、2031年にかけてCAGR 11.32%で拡大すると予測されています。分散型AIトレーニング環境はキャンパス間に大量のトラフィックフローを生み出します。これらのフローは、短距離、メトロ、およびリージョナル距離にわたって大量のデータを運べる光学リンクを必要とします。クラウド事業者が複数の拠点にコンピューティング容量を配置しているため、このアプリケーションは重要です。データセンターインターコネクト設計は、コンピューティングクラスター、ストレージリソース、およびネットワークゲートウェイを単一の運用環境に統合することが増えています。
5G拡大と都市部の光ファイバー高密度化が追加のトランスポート容量を必要とするため、メトロネットワークは引き続き重要です。Lightpathの2026年5月の光ファイバー拡張は、100Gbpsおよび400Gbpsの集約接続で無線オペレーターをサポートしました。AIトラフィックが新しい全国光ファイバー回廊の必要性を高めるにつれ、長距離ネットワークも注目を集めていま。Lumenは2026年に米国北部のデータセンター回廊全体でAIデータ移動をサポートするNorthLine光ファイバールートを発表しました。海底システムはそのリーチとエンジニアリング要件から依然として要求の高いニッチ市場です。政府および防衛アプリケーションは、暗号化とサプライチェーン要件がベンダー選定に影響を与える場合に増分需要を追加します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
エンドユーザー別:クラウド事業者が調達優先項を変化させる
通信サービスプロバイダーは2025年の収益の48.65%を占め、広範な光ファイバーインフラと継続的な5Gトランスポートアップグレードによって支えられています。クラウドおよびハイパースケールデータセンター事業者は2031年にかけてCAGR 11.55%で拡大すると予測されています。リース容量から直接機器所有へ、場合によっては新しいインフラ建設へと移行するにつれ、その役割が変化しています。この変化により、北米光トランスポンダー産業においてクラウド顧客の要件がより重要になっています。これらの顧客は、帯域幅性能とともに製品の入手可能性、電力使用量、密度、および相互運用性をますます評価しています。
クラウド事業者はまた、選択された展開において分解型ラインシステムとプラガブルコヒーレントモジュールを使用し、従来の統合アーキテクチャを置き換えています。このアプローチにより、顧客は機器サプライヤーとネットワーク設計においてより大きな選択肢を得ることができます。エンタープライズユーザーはキャンパスおよびリージョナル接続に400Gコヒレントプラガブルを採用していますが、このグループではマージンがより限られています。政府および防衛ユーザーはMACsec暗号化やサプライチェーン検証などの機能を必要とします。Ciscoの1.6T製品発表は、高度なシステムと光学機器によるAIデータセンターインフラのスケーリングを強調しました。これらの多様な要件は、サプライヤーが高ボリュームのクラウド需要への集中を失わずに、異なる運用環境に対応する製品ポートフォリオを必要とすることを意味します。
地理的分析
米国は2025年の北米光トランスポンダー市場シェアの84.60%を占めました。その地位は、ノーザンバージニア、シリコンバレー、フェニックス、オレゴン、およびテキサスにおけるハイパースケールキャンパスの集中と関連しています。これらの拠点はデータセンターキャンパス内およびキャンパス間の高容量接続を必要とします。連邦ブロードバンド資金もアドレス可能なネットワークベースを農村部および郊外地域に拡大しています。42.45 ビリオン 米ドルのBEADプログラムは米国全体のブロードバンド展開を支援していま。DCN、Range、およびWIN Technologyは2026年5月に、コロラド州、ワイオミング州、モンタナ州、ノースダコタ州、ミネソタ州、ウィスコンシン州、およびイリノイ州にわたる2,000マイルをカバーする7億米ドルのハートランドファイバープロジェクトを発表しました。
カナダはこの地域で2番目に大きな市場です。トロント、モントリオール、バンクーバーのオペレーターは、5Gミッドバンド拡大の一環としてメトロデータセンターインターコネクトリングとコヒーレントバックボーンプラットフォームを展開しています。BCEとRogersはメトロ高密度波長分割多重プラットフォームにコヒーレントプラガブル光学機器を統合しています。カナダ放送通信委員会は、オープンアクセスおよび相互運用性要件を通じて調達スケジュールに影響を与えます。これらの政策は標準ベースのマルチベンダーコヒーレントプラットフォームを支援しています。カナダのユニバーサルブロードバンドファンドも遠隔地および先住民コミュニティへの光ファイバー展開を支援しています。
メキシコは2031年にかけてCAGR 9.60%で拡大すると予測されており、地域市場で最も成長が速い国となっています。ニアショアリング投資とケレタロ周辺のデータセンター開発が、新しい国境越え光ファイバールートの必要性を強化しています。Nokiaは2025年にメキシコ南東部の1,800kmにわたってMX Fiber向けにスケーラブルな密度波長分割多重バックボーンを展開しました。この展開は10G~400Gサービスをサポートし、ルートあたり2.4Tbpsへのアップグレードパスを持っています。C3ntro TelecomのTikvaプロジェクトとNeutral NetworksのNEXTネットワークは、メキシコのデジタルハブと米国インフラ間のリンクへの継続的な関心を示しています。サービスが行き届いていない南部および南東部の州に対する連邦接続目標は、予測期間を通じてキャリアの光学機器調達を持続させる可能性があります。
競合環境
北米光トランスポンダー市場は、クラウドサービス向けシステムにおいて集約されています。Ciena、Nokia、およびCiscoは、独自のデジタル信号処理プラットフォームと広範な光学ポートフォリオで強固な地位を占めています。Nokiaは2025年2月にInfineraの買収を完了し、両社の光ネットワーキング能力を統合しました。CienaのWaveLogic 6、CiscoのSilicon One G300、およびNokiaのICEプラットフォームは、内部開発シリコンへの継続的な注力を反映しています。このアプローチにより、ベンダーは高度なコヒーレントアプリケーションのパフォーマンス電力使用を最適化できます。
地域キャリアは分解型光ラインシステムとマルチベンダー制御フレームワークを選択できます。これにより、Edgecore、Ekinops、およびSmartopticsなどのサプライヤーは、完全な独自システムを望まない顧客にサービスを提供する機会を得ます。大規模なクラウド顧客が広範な資格認定と信頼性の高い供給を必要とするため、競争環境は依然として厳しいです。NVIDIAは2026年3月にCoherent Corp.とLumentumへの20億米ドルの株式投資を発表しました。各投資には高度な光学製品に関する複数年にわたる購入コミットメントが含まれていました。これらの取り決めにより、コンポーネントサプライヤーは需要の可視性を得る一方、NVIDIAは主要なフォトニクス技術へのアクセスを確保します。
Cienaは2025年10月にデータセンター内部能力を拡大するためにNubis Communicationsを2.70億米ドルで買収しました。CiscoはOpen Transport 3000シリーズ、Silicon One G300プラットフォーム、および1.6T OSFPオプティクスを発表しました。Nokiaは4つのデジタル信号プロセッサファミリーとAI時代のネットワーク向けの新しい光フロントエンドを発表しました。これらの動きは、ベンダーが製品範囲をより高密度で低電力のAIデータセンター接続に向けて拡大していることを示しています。セキュリティ規則は、ベンダーの適格性とコンポーネントの調達がより厳密な審査の対象となるキャリアおよび政府契約において、参入できる企業を絞り込む可能性もあります。
北米光トランスポンダー産業のリーダー企業
-
Ciena Corporation
-
Nokia Corporation
-
Cisco Systems, Inc.
-
Lumentum Holdings Inc.
-
Coherent Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:DCN、Range、およびWIN Technologyは、コロラド州、ワイオミング州、モンタナ州、ノースダコタ州、ミネソタ州、ウィスコンシン州、およびイリノイ州にわたる7億米ドル、2,000マイル、7州にわたるバックボーン光ファイバー拡張であるハートランドファイバープロジェクトを共同発表しました。このプロジェクトは、1~2年の展開イムラインで地域AIハイパースケールデータセンター開発とキャリアトラフィックに高容量コヒーレント光接続を提供するよう設計されています。
- 2026年5月:Lightpathはメトロ光ファイバーネットワークを265ルートマイル拡張し、コネチカット州、マサチューセッツ州、ニューヨーク州、ニュージャージー州にわたる2,400以上のマクロセルタワー拠点にサービスを提供し、全国無線オペレーター向けに100Gbpsおよび400Gbpsの集約リンクを提供し、12,100ルートマイルのAIグレードネットワーク全体で最大800Gbpsの速度での光トランスポートをサポートしました。
- 2026年3月:NVIDIAはCoherent Corp.への20億米ドルの株式投資を発表し、次世代AIデータセンター接続インフラをスケールするよう設計されたコパッケージ光学機器、高出力連続波レーザー、および高度な光ネットワーキング製品をカバーする数十億ドル規模の複数年にわたる購入コミットメントを締結しました。
- 2026年2月:CiscoはOFC 2026においてOpen Transport 3000シリーズマルチレール光ラインシステム、Silicon One G300プラットフォーム、および1.6T OSFPオプティクスを発売し、ハイパースケーラーのスケールアクロス展開とAIデータセンターにおける長距離データセンターインターコネクトをターゲットとしました。
北米光トランスポンダー市場レポートの範囲
北米光トランスポンダー市場の収益は、100Gbpsから800Gbps超までのデータレートにわたる光トランスポンダーおよび関連トランスポンダーベースの伝送機器の販売を通じて生み出され、通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、エンタープライズ、政府および防衛組織、およびその他のエンドユーザーに供給されます。
北米光トランスポンダー市場レポートは、伝送技術(コヒーレントおよび非コヒーレント)、データレート(100Gbps以下、100Gbps超~400Gbps、400Gbps超~800Gbps、および800Gbps超)、ネットワークアプリケーション(メトロ、長距離、データセンターインターコネクト、海底、およびその他のネットワークアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびハイパースケールデータセンター事業者、エンタープライズ、政府および防衛、およびその他のエンドユーザー)、および国(米国、カナダ、およびメキシコ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| コヒーレント |
| 非コヒーレント |
| 100Gbps以下 |
| 100Gbps超~400Gbps |
| 400Gbps超~800Gbps |
| 800Gbps超 |
| メトロ |
| 長距離 |
| データセンターインターコネクト |
| 海底 |
| その他のネットワークアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 |
| エンタープライズ |
| 政府および防衛 |
| その他のエンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| 伝送技術別 | コヒーレント |
| 非コヒーレント | |
| データレート別 | 100Gbps以下 |
| 100Gbps超~400Gbps | |
| 400Gbps超~800Gbps | |
| 800Gbps超 | |
| ネットワークアプリケーション別 | メトロ |
| 長距離 | |
| データセンターインターコネクト | |
| 海底 | |
| その他のネットワークアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびハイパースケールデータセンター事業者 | |
| エンタープライズ | |
| 政府および防衛 | |
| その他のエンドユーザー | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米光トランスポンダー市場の規模はどのくらいですか?
北米光トランスポンダー市場は、2026年の3.18 ビリオン 米ドルから2031年には4.81 ビリオン 米ドルへ、CAGR 8.63%で拡大すると予測されています。
北米における光トランスポンダーの需要を牽引しているものは何ですか?
AIデータセンターインターコネクトのニーズ、コヒーレントプラガブルのアップグレード、5Gトランスポートの近代化、および光ファイバーバックボーンの展開が需要を支えています。
光トランスポンダー展開においてどの伝送技術がリードしていますか?
コヒーレント技術は2025年に86.21%のシェアを占め、2031年にかけてCAGR 9.12%で拡大すると予測されています。
どのデータレートが最も速く拡大すると予測されていますか?
800Gbps超は、ハイパースケール顧客が1.6T展開に備える中、2031年にかけてCAGR 12.45%で拡大すると予測されています。
どのアプリケーションが最も高い成長見通しを持っていますか?
データセンターインターコネクトは2025年に31.79%のシェアを占め、2031年にかけてCAGR 11.32%で拡大すると予測されています。
地域で最も速い予測を持つ国はどこですか?
メキシコはニアショアリング投資と国境越え光ファイバー開発に支えられ、2031年にかけてCAGR 9.60%で拡大すると予測されています。