
Tamaño y participación del mercado de transpónderes ópticos de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 2.92 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.81 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 8.63 % |
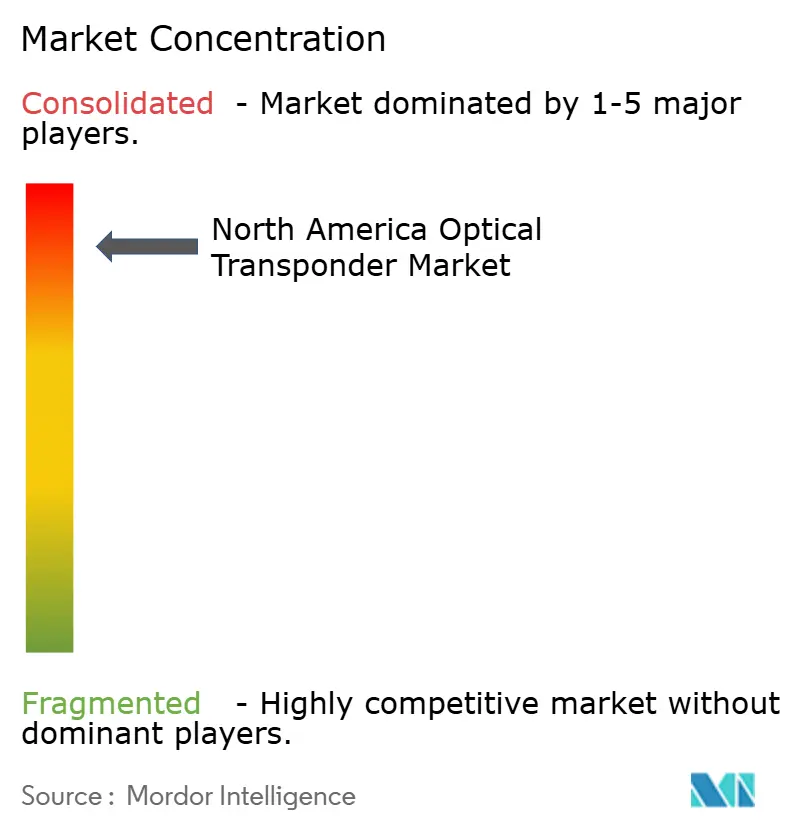
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de transpónderes ópticos de América del Norte por Mordor Intelligence
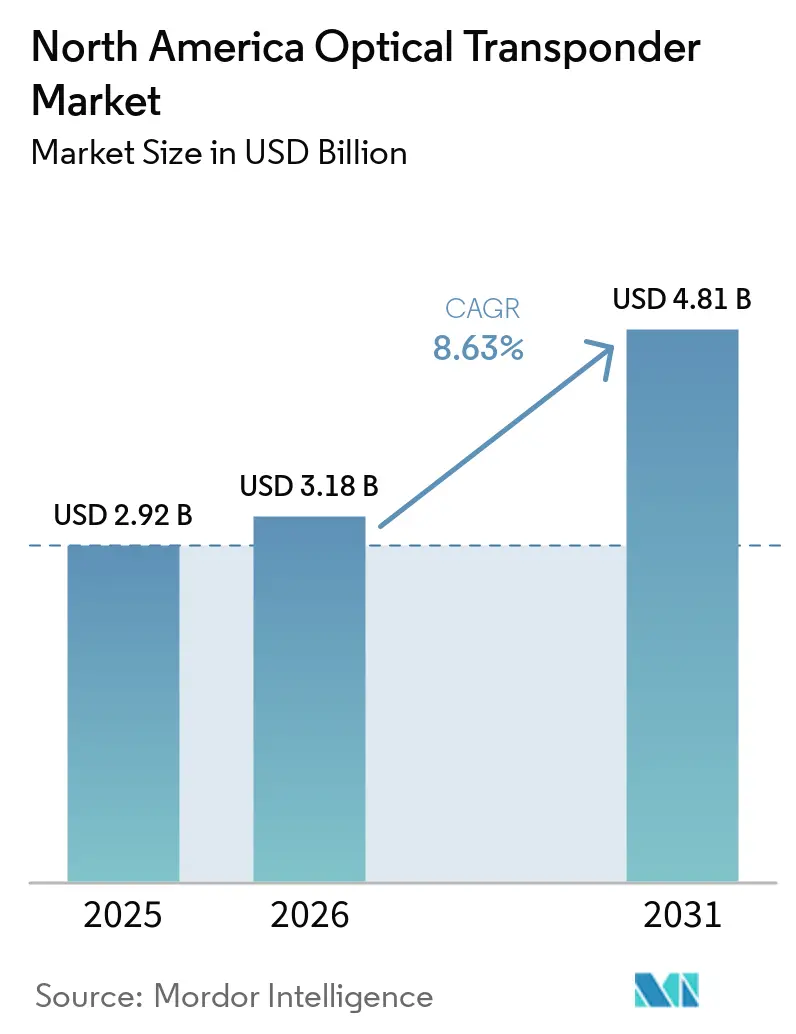
El tamaño del mercado de transpónderes ópticos de América del Norte se valoró en 2,92 mil millones de USD en 2025 y se estima que crecerá desde 3,18 mil millones de USD en 2026 hasta alcanzar los 4,81 mil millones de USD en 2031, a una CAGR del 8,63% durante el período de pronóstico (2026-2031). La construcción de centros de datos de inteligencia artificial está incrementando la necesidad de enlaces de alta densidad dentro de los campus y entre ellos. El cambio de 400G hacia plugables coherentes de 800G y 1,6T está modificando los planes de productos y las prioridades de adquisición. Las obras de infraestructura de fibra troncal respaldadas por el programa BEAD de 42,45 mil millones de USD están ampliando la demanda más allá de los centros de nube establecidos. Los hiperescaladores están asumiendo un papel más directo en la adquisición de equipos ópticos, lo que otorga a sus requisitos de calificación una mayor influencia sobre las hojas de ruta de los proveedores. Las restricciones de suministro de componentes de fosfuro de indio, o InP, siguen siendo un riesgo importante para el mercado de transpónderes ópticos de América del Norte, ya que pueden limitar la disponibilidad de productos ópticos avanzados.
Conclusiones clave del informe
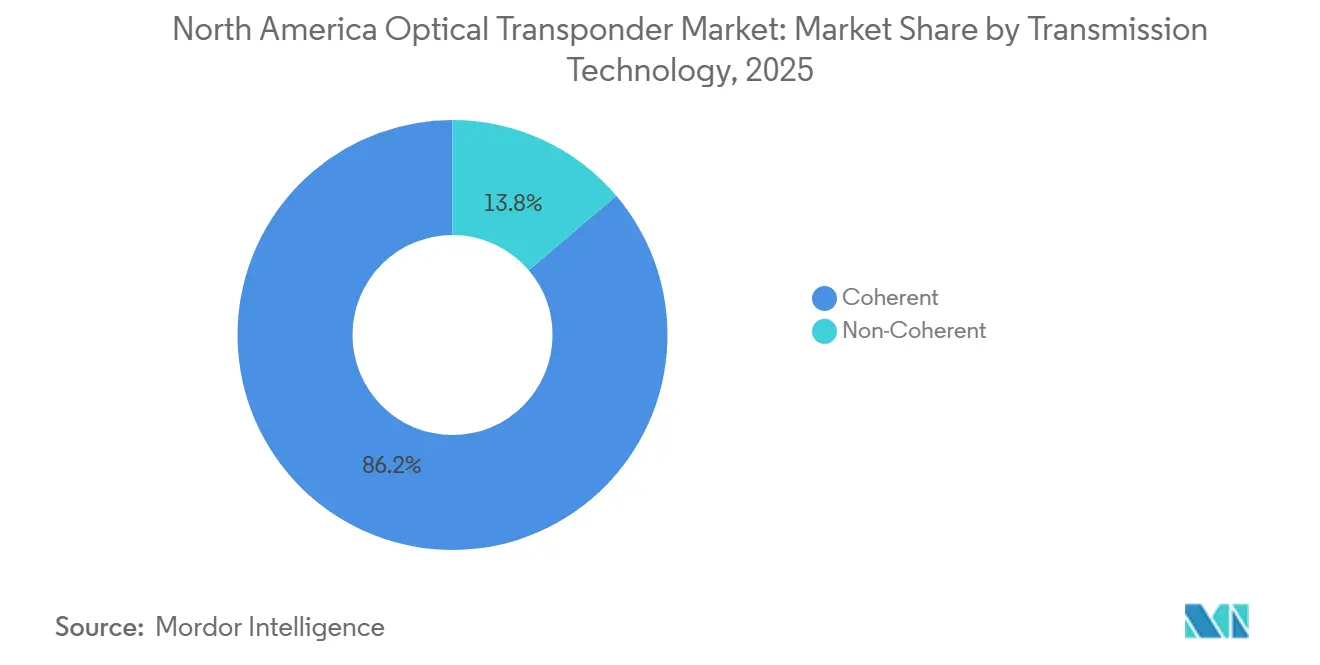
- Por tecnología de transmisión, la tecnología coherente representó el 86,21% de la participación del mercado de transpónderes ópticos de América del Norte en 2025 y se proyecta que se expanda a una CAGR del 9,12% hasta 2031.
- Por velocidad de datos, el segmento de 100 a 400 Gbps representó el 41,67% de la participación del mercado de transpónderes ópticos de América del Norte en 2025, mientras que el segmento de más de 800 Gbps se proyecta que se expanda a una CAGR del 12,45% hasta 2031.
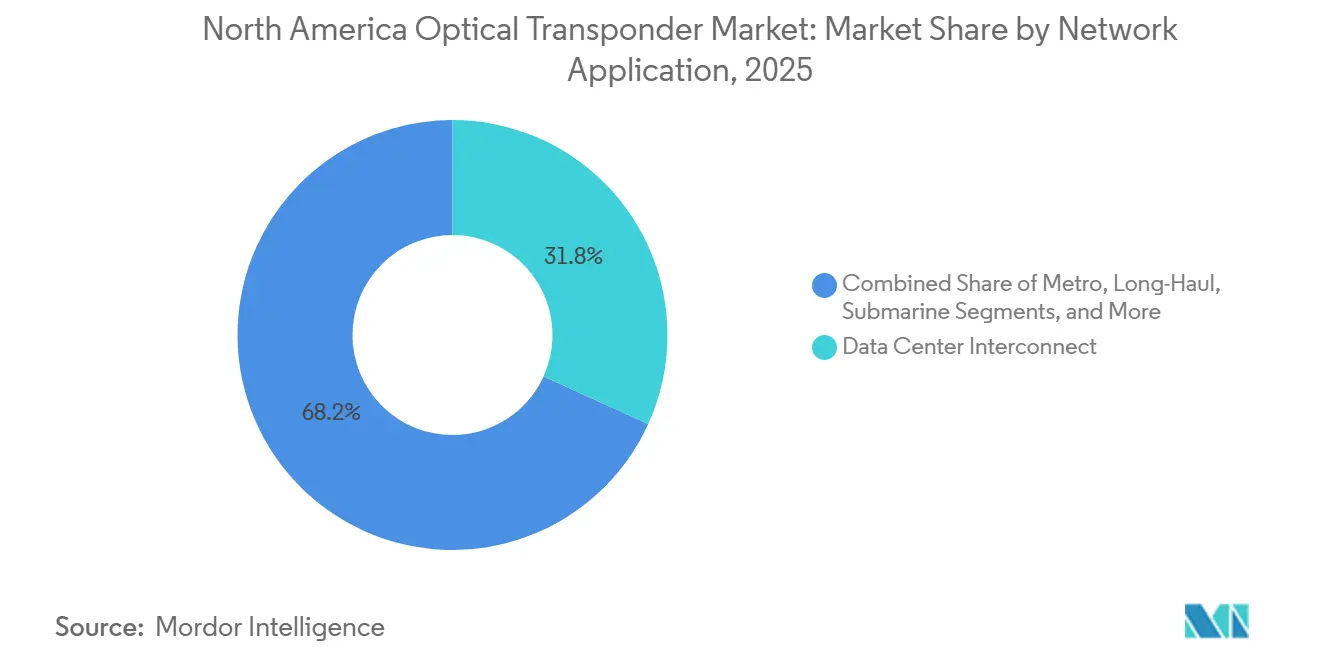
- Por aplicación de red, la interconexión de centros de datos representó el 31,79% de la participación del mercado de transpónderes ópticos de América del Norte en 2025 y se espera que crezca a una CAGR del 11,32% hasta 2031.
- Por usuario final, los proveedores de servicios de telecomunicaciones representaron el 48,65% de la participación del mercado de transpónderes ópticos de América del Norte en 2025, mientras que se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 11,55% hasta 2031.
- Por país, Estados Unidos representó el 84,60% de la participación del mercado de transpónderes ópticos de América del Norte en 2025, mientras que se espera que México se expanda a una CAGR del 9,60% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado de transpónderes ópticos de América del Norte
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la interconexión de centros de datos en la nube e inteligencia artificial de hiperescaladores | +3.0% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Actualizaciones de plugables coherentes de 400G, 800G y 1,6T | +2.0% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Modernización del transporte 5G y la infraestructura troncal de fibra | +1.2% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Despliegue de fibra rural y troncal financiado por BEAD | +0.9% | Corredores rurales y suburbanos de Estados Unidos | Mediano plazo (2-4 años) |
| Adopción de sistemas de línea abierta y redes desagregadas | +0.5% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Adquisición directa de óptica coherente por parte de hiperescaladores | +0.5% | Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la interconexión de centros de datos en la nube e inteligencia artificial de hiperescaladores
La inversión en infraestructura de inteligencia artificial por parte de los principales operadores de nube está transformando la demanda óptica en toda América del Norte. Los clústeres de entrenamiento suelen operar en múltiples campus, lo que incrementa la necesidad de enlaces de alta capacidad entre ubicaciones de cómputo. Este requisito favorece los equipos ópticos coherentes capaces de satisfacer exigentes necesidades de ancho de banda y alcance. NVIDIA anunció una inversión de capital de 2 mil millones de USD en Coherent Corp. en marzo de 2026, junto con un compromiso de compra plurianual para óptica co-empaquetada, láseres de onda continua y productos avanzados de redes. El mercado de transpónderes ópticos de América del Norte se beneficia cuando estos proyectos pasan de la planificación a la construcción, ya que cada conexión de campus requiere capacidad óptica. La adquisición directa también hace que la calificación temprana de proveedores sea más importante, especialmente para módulos coherentes avanzados.
Actualizaciones de plugables coherentes de 400G, 800G y 1,6T
La transición de estantes de transpónderes separados a módulos plugables coherentes está cambiando las decisiones de diseño de red. Los plugables pueden reducir el costo por bit y brindar a los operadores mayor flexibilidad al ampliar la capacidad. El Foro de Interconexión Óptica (OIF) publicó su acuerdo de implementación 800ZR a finales de 2024, y los plugables coherentes de 800G estuvieron disponibles durante 2025.[1]Foro de Interconexión Óptica, "800G ZR," Foro de Interconexión Óptica, oiforum.com Ciena, Marvell y Nokia presentaron hojas de ruta de productos coherentes de 1,6T en el OFC 2026, mientras que la disponibilidad comercial se espera antes de finales de 2027. El mercado de transpónderes ópticos de América del Norte se está moviendo, por tanto, hacia un ciclo de producto más corto, con la aprobación de 1,6T convirtiéndose en una base importante para la selección de proveedores. Cisco también introdujo óptica de 1,6T junto con su plataforma Silicon One G300 para redes de centros de datos de inteligencia artificial.
Modernización del transporte 5G y la infraestructura troncal de fibra
La expansión de redes 5G en banda C requiere actualizaciones de transporte en las redes de fronthaul, midhaul y backhaul. Estas actualizaciones respaldan una demanda recurrente de equipos ópticos coherentes en redes metro y regionales. Las ubicaciones de computación en el borde móvil también necesitan enlaces de midhaul de baja latencia cuando se conectan a grandes campus en la nube. Lightpath añadió 265 millas de ruta de fibra en mayo de 2026 para dar servicio a más de 2.400 torres de macroceldas en Connecticut, Massachusetts, Nueva York y Nueva Jersey.[2]Lightpath, "Lightpath amplía su densa red de infraestructura de fibra metropolitana de Nueva York," Lightpath, lightpathfiber.com El despliegue proporciona enlaces de agregación de 100 Gbps y 400 Gbps para operadores inalámbricos, lo que demuestra cómo los proyectos de fibra pueden respaldar simultáneamente el tráfico de 5G e inteligencia artificial. La norma ITU-T G.709 también proporciona un marco de interoperabilidad para redes de transporte óptico y respalda el uso de plataformas conformes con estándares.
Despliegue de fibra rural y troncal financiado por BEAD
El programa BEAD proporciona 42,45 mil millones de USD para el despliegue de banda ancha en Estados Unidos.[3]Administración Nacional de Telecomunicaciones e Información, "Programa de Equidad, Acceso y Despliegue de Banda Ancha," NTIA, ntia.gov Las redes de acceso de fibra necesitan capacidad de agregación troncal, lo que genera demanda de equipos ópticos en varios puntos de la red. El programa es tecnológicamente neutro según un aviso de política emitido en junio de 2025, lo que puede afectar la proporción de adjudicaciones dirigidas a fibra. Aun así, los grandes proyectos de fibra troncal continúan respaldando el mercado de transpónderes ópticos de América del Norte. DCN, Range y WIN Technology anunciaron el Proyecto de Fibra Heartland de 700 millones de USD en mayo de 2026, que cubre 2.000 millas en 7 estados.[4]Dakota Carrier Network, "Los socios lanzan el Proyecto de Fibra Heartland," Dakota Carrier Network, dakotacarrier.com Estas redes necesitan enlaces de alta capacidad en las ubicaciones de agregación y pueden proporcionar una fuente duradera de demanda de equipos.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Restricciones de capacidad de InP y fotónica de silicio | -1.5% | Global, adquisición liderada por Estados Unidos | Corto plazo (≤ 2 años) |
| Ciclos de calificación de hiperescaladores y presión de precios sobre proveedores | -0.9% | Estados Unidos | Corto plazo (≤ 2 años) |
| Controles de exportación y hojas de ruta fragmentadas de procesadores de señal digital coherentes | -0.5% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Límites de densidad de fibra, energía e integración en bastidor en instalaciones de inteligencia artificial | -0.3% | Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de capacidad de InP y fotónica de silicio
Los sustratos de InP son insumos esenciales para muchos componentes ópticos de alto rendimiento. La disponibilidad limitada puede retrasar la producción de módulos coherentes y óptica co-empaquetada. Esta presión afecta al mercado de transpónderes ópticos de América del Norte porque los productos orientados a la inteligencia artificial utilizan componentes fotónicos avanzados en grandes volúmenes. Los fabricantes están respondiendo con planificación de capacidad y mejoras de procesos, pero ampliar el suministro de componentes avanzados sigue siendo difícil de lograr rápidamente. La fotónica de silicio no elimina la necesidad de láseres de InP en muchos diseños de óptica co-empaquetada. Los proveedores deben, por tanto, gestionar simultáneamente la capacidad de componentes, los calendarios de calificación y los compromisos con los clientes. Las restricciones resultantes pueden aumentar el riesgo de adquisición para los proveedores y los grandes compradores de equipos ópticos.
Ciclos de calificación de hiperescaladores y presión de precios sobre proveedores
La calificación de hiperescaladores requiere pruebas exhaustivas de componentes y sistemas antes de que los proveedores reciban pedidos en volumen. El proceso puede incluir pruebas térmicas, de energía y de interoperabilidad en el entorno operativo del cliente. Estos requisitos pueden ser difíciles de cumplir para los proveedores más pequeños, que deben mantener la disponibilidad de producción antes de que se confirme la demanda. Los proveedores calificados también enfrentan presión de precios una vez que los clientes aprueban más de 1 fuente. La fuerte demanda hace que la planificación del suministro sea importante para los proveedores calificados. El mercado de transpónderes ópticos de América del Norte puede, por tanto, experimentar una división entre productos premium con aprobación temprana y productos maduros que enfrentan una competencia de precios más activa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de transmisión: la tecnología coherente mantiene una adopción amplia
La tecnología coherente representó el 86,21% de la participación en ingresos en 2025 y se proyecta que se expanda a una CAGR del 9,12% hasta 2031. Su posición refleja el uso generalizado en redes metro, de larga distancia e interconexión de centros de datos que operan a 100G y superiores. El procesamiento coherente respalda los requisitos de alcance y capacidad de estas redes. La industria de transpónderes ópticos de América del Norte depende de plataformas coherentes cuando los operadores necesitan mayor eficiencia espectral y modulación más flexible. La tecnología no coherente sigue siendo relevante para las conexiones en el borde de acceso y los campus empresariales con distancias de enlace más cortas. En estos despliegues, los diseños de receptores más simples y los menores costos por puerto pueden superar los beneficios del procesamiento digital de señales coherentes.
Nokia introdujo soluciones coherentes optimizadas por aplicación en el OFC 2026 utilizando bloques de construcción de InP y fotónica de silicio. La empresa describió 4 nuevas familias de procesadores de señal digital diseñadas para diferentes requisitos de red. La plataforma WaveLogic 6 de Ciena está diseñada para admitir plugables coherentes de 1,6T de portadora única y transpónderes de espectro completo. Nokia también desplegó la tecnología ICE7 con Aureon y t3 Broadband en un corredor de centros de datos del Medio Oeste. Estos desarrollos de productos muestran por qué la tecnología coherente sigue siendo central para el mercado de transpónderes ópticos de América del Norte.


Por velocidad de datos: los productos de mayor velocidad dan forma al ciclo de actualización
El segmento de 100 Gbps a 400 Gbps representó el 41,67% del mercado de transpónderes ópticos de América del Norte en 2025. El segmento refleja la base instalada de sistemas coherentes de 100G, 200G y 400G en redes de operadores, metro y transporte 5G. Se proyecta que el segmento de más de 800 Gbps se expanda a una CAGR del 12,45% hasta 2031. Este nivel de mayor velocidad está respaldado por los enlaces entre campus hiperescala y la esperada aceleración comercial de los despliegues de 1,6T a partir de finales de 2027. Los productos de hasta 100 Gbps continúan respaldando los servicios de operadores heredados y los enlaces empresariales donde una actualización coherente completa tiene una economía menos favorable a corto plazo.
El nivel de más de 400 Gbps a 800 Gbps es el componente de alto volumen del ciclo de actualización actual. El trabajo del OIF en 800ZR ayudó a establecer un marco común para los plugables coherentes de 800G. Estos productos se utilizan en nuevos despliegues de interconexión de centros de datos donde la capacidad y la flexibilidad de despliegue son importantes. Cisco lanzó su serie Open Transport 3000 y la óptica OSFP de 1,6T para conexiones de centros de datos de escala ampliada y larga distancia. Es probable que el mercado de transpónderes ópticos de América del Norte mantenga demanda en varios niveles de velocidad mientras los operadores migran a diferentes ritmos. La disponibilidad de productos y el calendario de calificación influirán en la rapidez con que los clientes avancen más allá de los 800G.
Por aplicación de red: la interconexión de centros de datos lidera la demanda
La interconexión de centros de datos representó el 31,79% del tamaño del mercado de transpónderes ópticos de América del Norte en 2025 y se espera que se expanda a una CAGR del 11,32% hasta 2031. Los entornos de entrenamiento de inteligencia artificial distribuida generan flujos de tráfico intensos entre campus. Estos flujos requieren enlaces ópticos capaces de transportar grandes volúmenes de datos a distancias cortas, metro y regionales. La aplicación es importante porque los operadores de nube están distribuyendo la capacidad de cómputo en múltiples ubicaciones. Los diseños de interconexión de centros de datos integran cada vez más clústeres de cómputo, recursos de almacenamiento y puertas de enlace de red en un único entorno operativo.
Las redes metro siguen siendo importantes porque la expansión del 5G y la densificación de fibra urbana requieren capacidad de transporte adicional. La expansión de fibra de Lightpath en mayo de 2026 respaldó a los operadores inalámbricos con conexiones de agregación de 100 Gbps y 400 Gbps. Las redes de larga distancia también reciben más atención a medida que el tráfico de inteligencia artificial incrementa la necesidad de nuevos corredores nacionales de fibra. Lumen anunció su ruta de fibra NorthLine en 2026 para respaldar el movimiento de datos de inteligencia artificial a través de los corredores de centros de datos del norte de Estados Unidos. Los sistemas submarinos siguen siendo un nicho exigente debido a sus requisitos de alcance e ingeniería. Las aplicaciones gubernamentales y de defensa añaden demanda incremental donde los requisitos de cifrado y cadena de suministro pueden influir en la selección de proveedores.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por usuario final: los operadores de nube cambian las prioridades de adquisición
Los proveedores de servicios de telecomunicaciones representaron el 48,65% de los ingresos en 2025, respaldados por su extensa infraestructura de fibra y las continuas actualizaciones de transporte 5G. Se proyecta que los operadores de centros de datos en la nube e hiperescala se expandan a una CAGR del 11,55% hasta 2031. Su papel está cambiando a medida que pasan de la capacidad arrendada hacia la propiedad directa de equipos y, en algunos casos, la construcción de nueva infraestructura. Este cambio hace que los requisitos de los clientes de nube sean más importantes en la industria de transpónderes ópticos de América del Norte. Estos clientes evalúan cada vez más la disponibilidad de productos, el consumo de energía, la densidad y la interoperabilidad junto con el rendimiento del ancho de banda.
Los operadores de nube también utilizan sistemas de línea desagregados y módulos coherentes plugables en despliegues seleccionados, reemplazando las arquitecturas integradas tradicionales. Este enfoque puede dar a los clientes mayor elección sobre los proveedores de equipos y el diseño de red. Los usuarios empresariales están adoptando plugables coherentes de 400G para conexiones de campus y regionales, aunque los márgenes son más limitados en este grupo. Los usuarios gubernamentales y de defensa requieren características como el cifrado MACsec y la verificación de la cadena de suministro. El anuncio del producto de 1,6T de Cisco enfatizó el escalado de la infraestructura de centros de datos de inteligencia artificial con sistemas y óptica avanzados. Estos variados requisitos significan que los proveedores necesitan carteras de productos que aborden diferentes entornos operativos sin perder el enfoque en la demanda de nube de alto volumen.
Análisis geográfico
Estados Unidos representó el 84,60% de la participación del mercado de transpónderes ópticos de América del Norte en 2025. Su posición está vinculada a la concentración de campus hiperescala en el norte de Virginia, Silicon Valley, Phoenix, Oregón y Texas. Estas ubicaciones necesitan conexiones de alta capacidad dentro de los campus de centros de datos y entre ellos. El financiamiento federal para banda ancha también amplía la base de red direccionable hacia áreas rurales y suburbanas. El programa BEAD de 42,45 mil millones de USD respalda el despliegue de banda ancha en todo Estados Unidos. DCN, Range y WIN Technology anunciaron el Proyecto de Fibra Heartland de 700 millones de USD en mayo de 2026, que cubre 2.000 millas en Colorado, Wyoming, Montana, Dakota del Norte, Minnesota, Wisconsin e Illinois.
Canadá es el segundo mercado más grande de la región. Los operadores en Toronto, Montreal y Vancouver están desplegando anillos de interconexión de centros de datos metro y plataformas troncales coherentes como parte de la expansión de la banda media del 5G. BCE y Rogers han integrado óptica plugable coherente en plataformas de multiplexación por división de longitud de onda densa metro. El Consejo de Radio-televisión y Telecomunicaciones de Canadá afecta los calendarios de adquisición a través de requisitos de acceso abierto e interoperabilidad. Estas políticas respaldan plataformas coherentes basadas en estándares y de múltiples proveedores. El Fondo Universal de Banda Ancha de Canadá también respalda los despliegues de fibra en comunidades remotas e indígenas.
Se espera que México se expanda a una CAGR del 9,60% hasta 2031, convirtiéndolo en el país de más rápido crecimiento en el mercado regional. La inversión en nearshoring y el desarrollo de centros de datos en torno a Querétaro están fortaleciendo el caso para nuevas rutas de fibra transfronterizas. Nokia desplegó una infraestructura troncal de multiplexación por división de longitud de onda densa escalable para MX Fiber a lo largo de 1.800 km en el sureste de México durante 2025. El despliegue admite servicios de 10G a 400G y tiene una ruta de actualización a 2,4 Tbps por ruta. El proyecto Tikva de C3ntro Telecom y la red NEXT de Neutral Networks muestran el interés continuo en los enlaces entre los centros digitales mexicanos y la infraestructura de Estados Unidos. Los objetivos federales de conectividad para los estados del sur y sureste menos atendidos pueden sostener la adquisición óptica de operadores durante el período de pronóstico.
Panorama competitivo
El mercado de transpónderes ópticos de América del Norte está consolidado en los sistemas orientados a la nube. Ciena, Nokia y Cisco mantienen posiciones sólidas con plataformas de procesamiento digital de señales propietarias y amplias carteras ópticas. Nokia completó su adquisición de Infinera en febrero de 2025, combinando las capacidades de redes ópticas de ambas empresas. WaveLogic 6 de Ciena, Silicon One G300 de Cisco y las plataformas ICE de Nokia reflejan un enfoque continuo en el silicio desarrollado internamente. Este enfoque puede ayudar a los proveedores a optimizar el rendimiento y el consumo de energía para aplicaciones coherentes avanzadas.
Los operadores regionales pueden elegir sistemas de línea óptica desagregados y marcos de control de múltiples proveedores. Esto brinda a proveedores como Edgecore, Ekinops y Smartoptics la oportunidad de atender a clientes que no desean un sistema completamente propietario. El entorno competitivo sigue siendo exigente porque los grandes clientes de nube requieren una calificación exhaustiva y un suministro confiable. NVIDIA anunció inversiones de capital de 2 mil millones de USD en Coherent Corp. y Lumentum en marzo de 2026. Cada inversión incluyó un compromiso de compra plurianual para productos ópticos avanzados. Estos acuerdos brindan a los proveedores de componentes visibilidad de la demanda mientras aseguran el acceso de NVIDIA a tecnologías fotónicas clave.
Ciena completó su adquisición de Nubis Communications por 270 millones de USD en octubre de 2025 para ampliar sus capacidades dentro del centro de datos. Cisco introdujo su serie Open Transport 3000, la plataforma Silicon One G300 y la óptica OSFP de 1,6T. Nokia introdujo 4 familias de procesadores de señal digital y nuevos frontales ópticos para redes de la era de la inteligencia artificial. Estos movimientos muestran que los proveedores están ampliando el alcance de sus productos hacia conexiones de centros de datos de inteligencia artificial más densas y de menor consumo energético. Las normas de seguridad también pueden reducir el campo en los contratos de operadores y gubernamentales, donde la elegibilidad de los proveedores y el abastecimiento de componentes están sujetos a una revisión más estricta.
Líderes de la industria de transpónderes ópticos de América del Norte
Ciena Corporation
Nokia Corporation
Cisco Systems, Inc.
Lumentum Holdings Inc.
Coherent Corp.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: DCN, Range y WIN Technology anunciaron conjuntamente el Proyecto de Fibra Heartland, una expansión de fibra troncal de 700 millones de USD, 2.000 millas y 7 estados que abarca Colorado, Wyoming, Montana, Dakota del Norte, Minnesota, Wisconsin e Illinois, diseñada para ofrecer conectividad óptica coherente de alta capacidad para el desarrollo regional de centros de datos hiperescala de inteligencia artificial y el tráfico de operadores en un plazo de despliegue de 1 a 2 años.
- Mayo de 2026: Lightpath amplió su red de fibra metropolitana en 265 millas de ruta para dar servicio a más de 2.400 ubicaciones de torres de macroceldas en Connecticut, Massachusetts, Nueva York y Nueva Jersey, proporcionando enlaces de agregación de 100 Gbps y 400 Gbps para operadores inalámbricos nacionales y respaldando el transporte óptico a velocidades de hasta 800 Gbps en su red de grado de inteligencia artificial de 12.100 millas de ruta.
- Marzo de 2026: NVIDIA anunció una inversión de capital de 2 mil millones de USD en Coherent Corp. junto con un compromiso de compra plurianual de varios miles de millones de dólares que cubre óptica co-empaquetada, láseres de onda continua de alta potencia y productos avanzados de redes ópticas diseñados para escalar la infraestructura de conectividad de centros de datos de inteligencia artificial de próxima generación.
- Febrero de 2026: Cisco lanzó el sistema de línea óptica multirraíl de la serie Open Transport 3000 junto con la plataforma Silicon One G300 y la óptica OSFP de 1,6T en el OFC 2026, dirigido a despliegues de escala ampliada de hiperescaladores e interconexión de centros de datos de larga distancia en centros de datos de inteligencia artificial.


Alcance del informe del mercado de transpónderes ópticos de América del Norte
Los ingresos del mercado de transpónderes ópticos de América del Norte se generan a través de la venta de transpónderes ópticos y equipos de transmisión basados en transpónderes relacionados en velocidades de datos que van desde 100 Gbps hasta más de 800 Gbps, suministrados a proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, organizaciones gubernamentales y de defensa, y otros usuarios finales.
El informe del mercado de transpónderes ópticos de América del Norte está segmentado por tecnología de transmisión (coherente y no coherente), velocidad de datos (hasta 100 Gbps, por encima de 100 Gbps a 400 Gbps, por encima de 400 Gbps a 800 Gbps y por encima de 800 Gbps), aplicación de red (metro, larga distancia, interconexión de centros de datos, submarino y otras aplicaciones de red), usuario final (proveedores de servicios de telecomunicaciones, operadores de centros de datos en la nube e hiperescala, empresas, gobierno y defensa, y otros usuarios finales) y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Coherente |
| No coherente |
| Hasta 100 Gbps |
| Por encima de 100 Gbps a 400 Gbps |
| Por encima de 400 Gbps a 800 Gbps |
| Por encima de 800 Gbps |
| Metro |
| Larga distancia |
| Interconexión de centros de datos |
| Submarino |
| Otras aplicaciones de red |
| Proveedores de servicios de telecomunicaciones |
| Operadores de centros de datos en la nube e hiperescala |
| Empresas |
| Gobierno y defensa |
| Otros usuarios finales |
| Estados Unidos |
| Canadá |
| México |
| Por tecnología de transmisión | Coherente |
| No coherente | |
| Por velocidad de datos | Hasta 100 Gbps |
| Por encima de 100 Gbps a 400 Gbps | |
| Por encima de 400 Gbps a 800 Gbps | |
| Por encima de 800 Gbps | |
| Por aplicación de red | Metro |
| Larga distancia | |
| Interconexión de centros de datos | |
| Submarino | |
| Otras aplicaciones de red | |
| Por usuario final | Proveedores de servicios de telecomunicaciones |
| Operadores de centros de datos en la nube e hiperescala | |
| Empresas | |
| Gobierno y defensa | |
| Otros usuarios finales | |
| Por país | Estados Unidos |
| Canadá | |
| México |


Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de transpónderes ópticos de América del Norte?
Se proyecta que el mercado de transpónderes ópticos de América del Norte se expanda desde 3,18 mil millones de USD en 2026 hasta 4,81 mil millones de USD en 2031 a una CAGR del 8,63%.
¿Qué está impulsando la demanda de transpónderes ópticos en América del Norte?
Las necesidades de interconexión de centros de datos de inteligencia artificial, las actualizaciones de plugables coherentes, la modernización del transporte 5G y el despliegue de infraestructura troncal de fibra respaldan la demanda.
¿Qué tecnología de transmisión lidera los despliegues de transpónderes ópticos?
La tecnología coherente representó el 86,21% de la participación en 2025 y se proyecta que se expanda a una CAGR del 9,12% hasta 2031.
¿Qué velocidad de datos se espera que se expanda más rápido?
Se espera que el segmento de más de 800 Gbps se expanda a una CAGR del 12,45% hasta 2031 a medida que los clientes hiperescala se preparan para los despliegues de 1,6T.
¿Qué aplicación tiene las mejores perspectivas de crecimiento?
La interconexión de centros de datos representó el 31,79% de la participación en 2025 y se espera que se expanda a una CAGR del 11,32% hasta 2031.
¿Qué país tiene el pronóstico más rápido en la región?
Se espera que México se expanda a una CAGR del 9,60% hasta 2031, respaldado por la inversión en nearshoring y el desarrollo de fibra transfronteriza.
Última actualización de la página el:



