
Tamanho e Participação do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
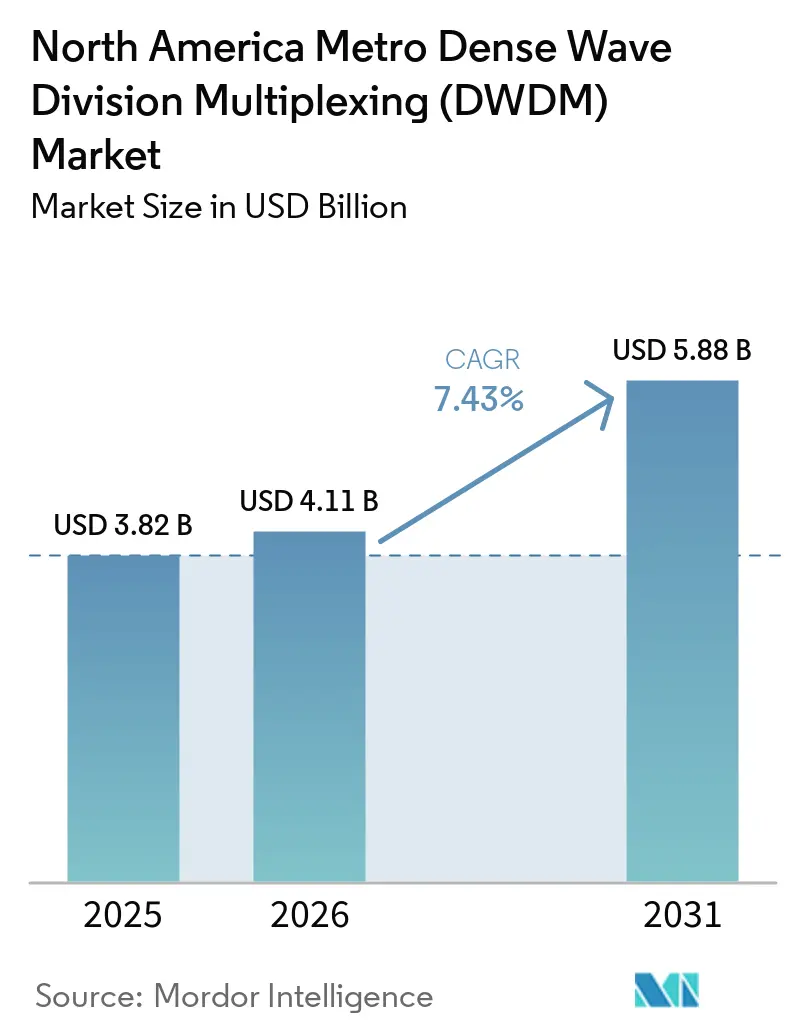
| Tamanho do mercado no ano base (2025) | 3.82 Bilhões de dólares |
| Tamanho do Mercado (2026) | 4.11 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.43 % |
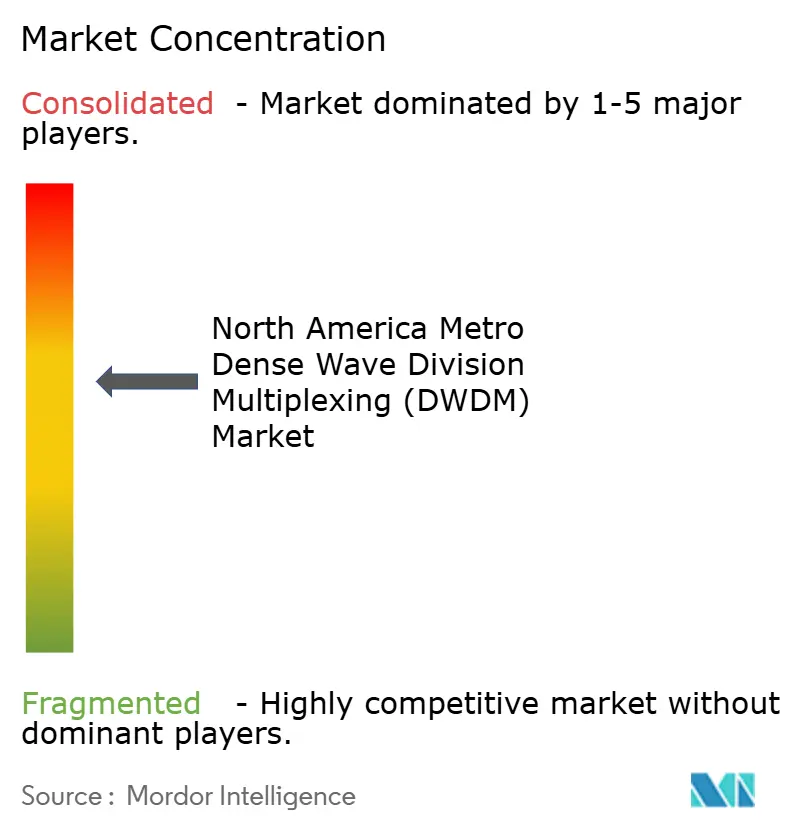
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte por Mordor Intelligence
O tamanho do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte está projetado em 3,82 bilhões de USD em 2025, 4,11 bilhões de USD em 2026, e deve atingir 5,88 bilhões de USD até 2031, crescendo a um CAGR de 7,43% de 2026 a 2031. A demanda está sendo moldada por clusters de treinamento de IA que operam em campi separados e requerem links de altíssima capacidade entre instalações. O programa BEAD de 42,45 bilhões de USD está ampliando os requisitos de agregação de fibra para mercados secundários nos Estados Unidos. A transição de redes 5G não autônomas para redes autônomas também está aumentando as necessidades de transporte nas estações de rádio base. Essas mudanças tornam o mercado DWDM metro da América do Norte mais dependente de sistemas ópticos coerentes, sistemas de linha aberta, módulos plugáveis e software de controle de rede. Os fornecedores estão respondendo expandindo a capacidade de componentes ópticos, melhorando a automação e adaptando suas ofertas às necessidades de operadores de nuvem e provedores de serviços.
Principais Conclusões do Relatório
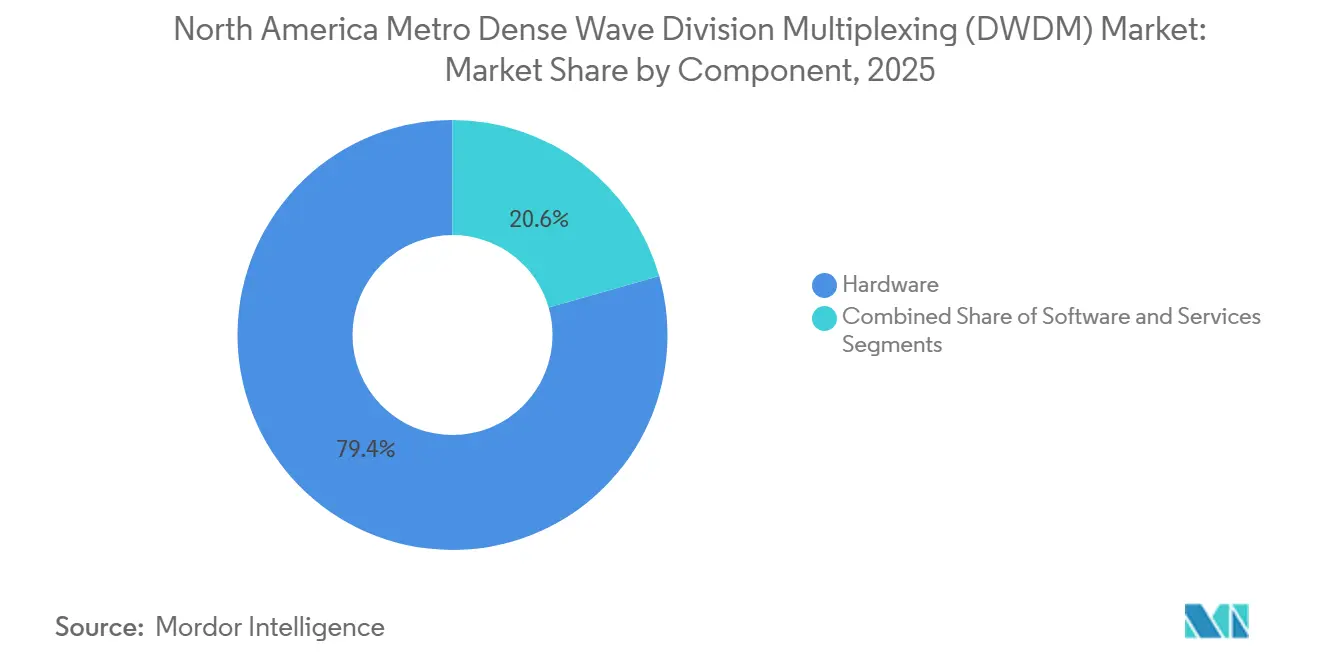
- Por componente, o hardware detinha 79,43% do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte em 2025, enquanto o software está projetado para expandir a um CAGR de 10,87% até 2031.
- Por capacidade de transmissão, o segmento de 400 Gbps detinha 37,21% do mercado DWDM metro da América do Norte em 2025, enquanto o segmento acima de 400 Gbps está projetado para expandir a um CAGR de 12,41% até 2031.
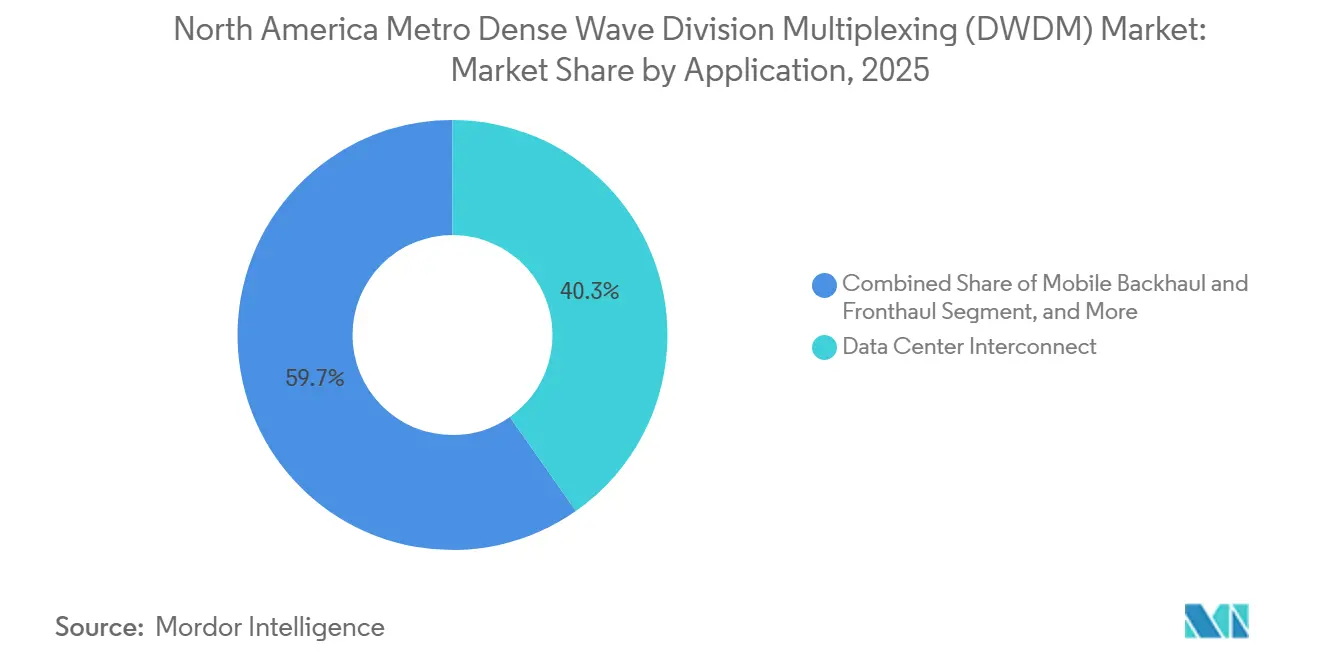
- Por aplicação, a interconexão de data center representou 40,27% do mercado DWDM metro da América do Norte em 2025 e está projetada para expandir a um CAGR de 10,37% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 46,83% do mercado DWDM metro da América do Norte em 2025, enquanto os provedores de nuvem e data center estão projetados para expandir a um CAGR de 10,43% até 2031.
- Por país, os Estados Unidos representaram 86,37% do mercado de multiplexação por divisão de comprimento de onda densa (DWDM) metro da América do Norte em 2025, enquanto o México está projetado para expandir a um CAGR de 10,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão de Interconexão de Data Center em Escala de Cluster de IA | +3.5% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Adoção de Módulos Plugáveis 400ZR e 800ZR | +2.2% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Backhaul de Fibra e Agregação Metro Financiados pelo BEAD | +1.0% | Estados Unidos, mercados metro rurais e secundários | Médio prazo (2-4 anos) |
| Densificação de Fronthaul e Backhaul 5G Autônomo | +0.8% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Interconexão de Borda Metro Secundária para Inferência de IA | +0.5% | Estados Unidos, mercados metro de Nível 2 e Nível 3 | Médio prazo (2-4 anos) |
| Aquisição de Sistema de Linha Aberta por Operadoras de Nível 2 | +0.4% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Interconexão de Data Center em Escala de Cluster de IA
O treinamento distribuído de IA distribui partes de um único cluster de computação entre campi porque restrições de energia e espaço físico podem limitar um único local. Essas configurações precisam se alinhar com as características de largura de banda e latência anteriormente associadas a redes de GPU no próprio campus. Isso coloca os sistemas DWDM coerentes mais próximos do centro do planejamento de infraestrutura de IA. A Zayo está construindo mais de 8.000 milhas de nova fibra de longa distância em corredores de IA por meio de sua parceria com a NVIDIA.[1] A empresa também firmou um acordo de fornecimento de fibra de longo prazo com a Corning para um programa mais amplo cobrindo mais de 15.000 milhas de rota até 2030. Esses projetos sustentam a base de transporte que o mercado DWDM metro da América do Norte necessita à medida que os sites de IA se tornam mais geograficamente distribuídos.
Adoção de Módulos Plugáveis 400ZR e 800ZR
O Fórum de Interconexão Óptica publicou o Acordo de Implementação OIF-800ZR-01.0 em outubro de 2024.[2] O acordo define uma interface coerente de 800G interoperável para links DWDM amplificados com alcance de 80 a 120 km. Essa estrutura suporta o uso mais amplo de módulos plugáveis 800G ZR e ZR+ sem integração personalizada entre fornecedores. Quando a transmissão é colocada diretamente em portas de roteadores e switches, os hiperescaladores podem usar projetos IP-sobre-DWDM em vez de depender apenas de prateleiras de transponders integrados. A Marvell lançou o COLORZ 1600 1,6T ZR/ZR+ plugável em março de 2026, utilizando um DSP coerente de 2 nm e criptografia MACsec integrada. O mercado DWDM metro da América do Norte está, portanto, avançando em direção a um modelo no qual mais valor de transmissão é entregue por meio de módulos plugáveis e software de controle relacionado.
Backhaul de Fibra e Agregação Metro Financiados pelo BEAD
O programa BEAD de 42,45 bilhões de USD passou da fase de concepção para a implantação física. A construção de fibra estava em andamento em 28 estados dos Estados Unidos no primeiro trimestre de 2026, e 52 estados e territórios haviam assinado acordos de concessão. Cada nova rota de fibra até a residência requer capacidade de agregação para conectá-la a um anel existente ou ponto de presença. O programa de Concessão para a Milha Intermediária de 1 bilhão de USD também direciona financiamento para a infraestrutura de meio de rede que suporta essa camada de agregação. As redes financiadas pelo BEAD devem ser capazes de escalar para suportar 5G, tecnologias sem fio sucessoras e outros serviços avançados. Esse requisito suporta arquiteturas de transporte coerente em todo o mercado DWDM metro da América do Norte, especialmente onde as rotas financiadas conectam comunidades menores a redes metro.[3]
Densificação de Fronthaul e Backhaul 5G Autônomo
A transição de redes 5G não autônomas para redes 5G autônomas habilita o fatiamento de rede, comunicações ultraconfiáveis de baixa latência e comunicações massivas do tipo máquina. Essas capacidades criam requisitos de transporte dedicados com necessidades rigorosas de temporização e latência. A Lightpath anunciou uma expansão de rede em 2026 cobrindo mais de 2.400 locais de torres de macro células em Connecticut, Massachusetts, Nova York e Nova Jersey. O projeto adicionou 265 milhas de rota e links de agregação dedicados de 100 Gbps e 400 Gbps para provedores nacionais de serviços sem fio. Em redes de RAN abertas, o fronthaul eCPRI pode exigir multiplexação DWDM quando a fibra é limitada e os orçamentos de latência são apertados. Esses requisitos ampliam o papel do mercado DWDM metro da América do Norte nos programas de densificação 5G urbana.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Implantação e Integração Metro | -0.8% | Estados Unidos, áreas urbanas densas, Canadá | Curto prazo (≤ 2 anos) |
| Escassez de Talentos em Fibra e DSP Coerente | -0.5% | Estados Unidos, Canadá, polo de Ottawa | Médio prazo (2-4 anos) |
| Fricção de Orquestração Multi-Fornecedor e SONET/SDH Legado | -0.3% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Concentração de Fornecimento de Circuitos Integrados Fotônicos de InP | -0.2% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Implantação e Integração Metro
Engenharia civil, licenciamento de dutos e trabalhos de integração podem retardar projetos ópticos metro. Esses custos afetam mais as operadoras menores porque elas têm menos poder de negociação nas contratações de construção. Os projetos de ROADM aberto podem reduzir o custo por bit em comparação com sistemas proprietários. No entanto, as economias associadas podem ser compensadas pela mão de obra necessária para implantar controladores, desenvolver adaptadores e concluir testes de interoperabilidade. Um estudo de bancada de testes IP-sobre-DWDM multi-fornecedor de 2025 registrou tempos médios de criação de serviço de ponta a ponta de 198 segundos por fluxo de trabalho em condições controladas.[4] O mercado DWDM metro da América do Norte, portanto, continua dependendo de serviços profissionais e gerenciados, enquanto algumas operadoras de médio porte enfrentam cronogramas de implementação mais longos.
Escassez de Talentos em Fibra e DSP Coerente
O conjunto disponível de especialistas em fotônica e DSP coerente não acompanhou os ciclos de produtos de 800G e 1,6T. As implantações avançadas precisam de pessoas que entendam integração de processos semicondutores, processamento de sinais de alta velocidade e design de redes ópticas. Essa capacidade é particularmente importante quando as operadoras implantam controladores SDN e comissionam nós ópticos desagregados. A presença combinada de pesquisa da Ciena e da Nokia em Ottawa continua sendo uma importante fonte de expertise em DSP coerente. A aquisição da Infinera pela Nokia pode liberar de 150 a 300 engenheiros para o mercado de talentos mais amplo. No entanto, as diferenças entre suas habilidades e as disciplinas mais demandadas podem limitar o impacto imediato na capacidade de implantação no mercado DWDM metro da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Mantém a Receita Enquanto o Software Muda a Estrutura de Margem
O hardware representou 79,43% do tamanho do mercado DWDM metro da América do Norte por componente em 2025. A construção inicial de rede requer transponders, ROADMs, amplificadores e componentes ópticos passivos. A demanda por hardware também permanece importante durante os ciclos de atualização e programas de expansão metro. A posição do hardware também reflete a natureza intensiva em capital das redes metro. Os módulos plugáveis 800ZR e ZR+ podem se conectar diretamente a portas de roteadores e switches. Isso pode desviar uma parcela dos gastos de equipamentos de sistema de linha integrados de maior valor. À medida que os comprimentos de onda enviados aumentam, a receita por comprimento de onda ainda pode estar sob pressão. A composição de componentes no mercado DWDM metro da América do Norte está, portanto, mudando, mesmo onde a demanda total por capacidade aumenta.
O software está projetado para expandir a um CAGR de 10,87% de 2026 a 2031, a taxa de crescimento de componente mais rápida. Os controladores de sistema de linha aberta baseados em SDN estão se tornando mais relevantes à medida que as redes incluem equipamentos de múltiplos fornecedores. Plataformas de planejamento habilitadas por IA e ferramentas de validação de gêmeo digital também estão ganhando uso entre operadoras e operadores de nuvem. A Ciena introduziu garantia baseada em telemetria e agentes de roteamento automatizado na OFC 2026. Esses produtos mostram que os fornecedores estabelecidos estão usando software para lidar com a comoditização de hardware. Os serviços também se beneficiam da complexidade das plataformas desagregadas de sistema de linha aberta. Os serviços gerenciados e profissionais capturam trabalhos que muitas operadoras não conseguem concluir por conta própria. Isso sustenta um papel mais amplo de software e serviços em todo o mercado DWDM metro da América do Norte.


Por Capacidade de Transmissão: Velocidades Mais Altas Mudam a Economia do Tráfego Metro
O segmento de 400 Gbps representou 37,21% do mercado DWDM metro da América do Norte por capacidade de transmissão em 2025. Permanece uma opção de alta capacidade para interconexão de data center e backhaul 5G em um trecho amplificado coerente de 80 a 120 km. Sua base de fornecedores está estabelecida, e os padrões OIF 400ZR suportam a interoperabilidade. Seu custo por bit também o tornou prático para operadoras de Nível 2 que atualizam anéis metro. O segmento de até 100 Gbps permanece relevante para redes de acesso empresariais e governamentais com orçamentos de transporte fixos. Também é utilizado em rotas de milha intermediária financiadas pelo BEAD onde a economia por comprimento de onda é importante. O segmento de 200 Gbps continua a atender aos requisitos de agregação móvel e interconexão de operadoras regionais.
O segmento acima de 400 Gbps está projetado para expandir a um CAGR de 12,41% de 2026 a 2031. Inclui sistemas de 800 Gbps e a emergente categoria de 1,6 Tbps habilitada pelo padrão 800ZR e o roteiro 1600ZR. Os hiperescaladores estão adotando módulos 800ZR+ para conectar campi de IA com redes ópticas dedicadas. Ciena, Nokia e Marvell estão trazendo produtos de 1,6T ao mercado. A Nokia introduziu soluções coerentes otimizadas por aplicação em março de 2026, utilizando 4 novos DSPs e front-ends ópticos baseados em fosfeto de índio e fotônica de silício. Os segmentos anteriores são selecionados principalmente com base no custo por bit. Acima de 400 Gbps, o desempenho por watt torna-se mais importante porque as operações de data center de IA são limitadas pela densidade de energia. Essa distinção muda as prioridades de compra dentro do mercado DWDM metro da América do Norte.
Por Aplicação: Interconexão de Data Center Lidera a Demanda e a Expansão
A interconexão de data center representou 40,27% do tamanho do mercado DWDM metro da América do Norte por aplicação em 2025. É a aplicação líder porque os projetos de IA em escala distribuída requerem grandes volumes de tráfego para se mover entre instalações. Esses links conectam campi fisicamente separados que operam como partes do mesmo ambiente de IA. O segmento está projetado para expandir a um CAGR de 10,37% de 2026 a 2031. Os provedores de nuvem estão cada vez mais usando redes que distribuem cargas de trabalho de treinamento em locais separados. Essa abordagem depende de capacidade óptica dedicada em vez de transporte compartilhado geral. Consequentemente, o mercado DWDM metro da América do Norte tem uma conexão mais direta com os ciclos de investimento em infraestrutura de IA.
O backhaul e fronthaul móvel são as segundas maiores categorias de aplicação. A transição para o 5G autônomo aumenta os requisitos de transporte por site de abaixo de 10 Gbps para 30 Gbps e acima em sites de macro de banda C. A agregação de banda larga e acesso também está ganhando força à medida que a construção do BEAD ativa os requisitos de milha intermediária em mercados secundários dos Estados Unidos. Essa atividade deve continuar até 2028 à medida que a implantação de subconcessões atinge volumes de construção mais elevados. Redes governamentais, fibra de utilidades e fibra escura de serviços financeiros fornecem uma base estável para outras aplicações. Esses usuários valorizam comprimentos de onda dedicados por disponibilidade, segurança e latência. É improvável que mudem a hierarquia de aplicações até 2031 porque o tráfego de data center e 5G tem requisitos de capacidade mais fortes. A composição de aplicações do mercado DWDM metro da América do Norte, portanto, permanece ancorada pela interconexão de data center e transporte móvel.
Por Usuário Final: Provedores de Serviços Lideram Enquanto Operadores de Nuvem Definem a Demanda por Produtos
Os provedores de serviços de comunicação retiveram 46,83% do tamanho do mercado DWDM metro da América do Norte em 2025. Sua posição reflete suas amplas redes de anéis metro e seu papel como provedores de comprimentos de onda por atacado e fibra escura. Eles também continuam a atualizar o backhaul 5G em todos os níveis de agregação de células. O financiamento do BEAD lhes oferece um caminho adicional para a demanda como subconcessores elegíveis e provedores de milha intermediária. Grandes clientes por atacado estão aumentando a demanda por conformidade com OpenROADM e interfaces abertas. Isso está incentivando mais aquisições desagregadas. A mudança oferece oportunidades a especialistas multi-fornecedor ao lado dos fornecedores de sistemas estabelecidos.
Os provedores de nuvem e data center estão projetados para expandir a um CAGR de 10,43% de 2026 a 2031. Suas capacidades internas de design óptico estão se tornando mais importantes à medida que os campi de IA precisam de links de alta capacidade. Isso muda o centro de compras da aquisição liderada por operadoras para o planejamento de rede liderado pela nuvem. Organizações de serviços financeiros, saúde e mídia usam comprimentos de onda dedicados onde as redes compartilhadas não fornecem a latência e a segurança necessárias. Os clientes governamentais e do setor público permanecem um grupo menor, mas duradouro, apoiado por programas federais de modernização e investimentos de autoridades estaduais de banda larga. As aquisições de milha intermediária relacionadas ao BEAD também apoiam sua atividade de curto prazo em 2026 e 2027. Esses padrões ampliam a base de compradores do mercado DWDM metro da América do Norte, mantendo os provedores de serviços na posição de liderança.
Análise Geográfica
Os Estados Unidos detinham 86,37% da participação do mercado DWDM metro da América do Norte em 2025. O país possui a maior concentração de campi de hiperescaladores e colocalização da região. Também possui o footprint de 5G autônomo mais extenso e décadas de investimento em anéis metro coerentes. A parceria da Zayo com a NVIDIA suporta mais de 15.000 milhas de rota de infraestrutura nova e sobreconstruída. Seu acordo de fornecimento com a Corning visa garantir a disponibilidade de cabos de fibra até 2030. A construção do BEAD em 28 estados está ampliando a demanda de agregação para locais secundários e terciários. Esses fatores devem sustentar a liderança dos Estados Unidos até 2031.
O Canadá possui uma base óptica metro madura centrada em Toronto, Montreal e Vancouver. Data centers neutros de operadoras e a contínua fiberização do backhaul de torres 5G sustentam a demanda. As operadoras canadenses comprometeram capital com programas de backhaul de fibra em 2025, particularmente para sites de macro de banda C que requerem capacidades de pico de 30 Gbps ou mais. Ontário e Colúmbia Britânica são os principais locais para esse trabalho de infraestrutura. Ottawa permanece um importante centro de engenharia de DSP coerente devido às presenças de pesquisa da Ciena e da Nokia. Os ciclos de implantação das operadoras utilizam a mesma base de recursos de engenharia usada para o desenvolvimento de plataformas. Os requisitos de escalabilidade de capacidade vinculados às condições de espectro criam um incentivo contínuo para atualizações de transporte metro.
O México está projetado para expandir a um CAGR de 10,28% de 2026 a 2031, a taxa de crescimento de país mais rápida da região. A construção de data centers em Querétaro e Monterrey está pressionando a capacidade de fibra intercidades existente. A C3ntro Telecom comprometeu mais de 100 milhões de USD para instalar 10.000 quilômetros de fibra no México ao longo de 5 anos. Cidade do México, Guadalajara e Monterrey são as prioridades iniciais. A Arelion lançou uma segunda rota DWDM diversa entre Querétaro e Monterrey, e a Nokia implantou 7 novas rotas DWDM para a MX Fiber no sudeste do México. Essas implantações suportam até 2,4 Tbps de throughput e fortalecem o argumento para novos investimentos de operadoras. As políticas competitivas de banda larga do México apoiam a entrada de operadoras regionais de fibra.
Cenário Competitivo
O mercado DWDM metro da América do Norte é moderadamente consolidado entre os fornecedores de sistemas. Ciena e Nokia ocupam posições de liderança em transporte metro de alta capacidade e interconexão de data center. A Nokia fortaleceu seu portfólio óptico ao adquirir a Infinera por 2,3 bilhões de USD. A Cisco também mantém uma posição significativa por meio de sistemas IP-sobre-DWDM integrados a roteadores e seu ecossistema de módulos plugáveis ZR/ZR+. Os grandes fornecedores competem por meio de escala de pesquisa, portfólios de produtos integrados e capacidade de suportar sistemas, módulos e componentes personalizados. As estruturas OpenROADM, OpenConfig, OIF e do Projeto de Infraestrutura de Telecomunicações estão reduzindo o bloqueio de hardware. Isso aumenta a importância do software de orquestração para controlar redes de data center distribuídas.
Ekinops e Smartoptics competem por projetos de sistema de linha aberta metro desagregado entre operadoras de Nível 2. A 1Finity introduziu o Ultra Optical System L1000/L2000 em fevereiro de 2026 como uma plataforma aberta e projetada por múltiplos fornecedores para implantações de hiperescaladores e provedores de serviços. A plataforma suporta operação contínua em banda C+L e pode escalar de 1 a 16 graus. Esse movimento atende aos compradores que desejam arquiteturas ópticas abertas sem perder escala operacional. A Ciena também apresentou capacidades de garantia orientadas por IA e roteamento automatizado na OFC 2026. A empresa busca manter o software relevante à medida que os módulos plugáveis reduzem o papel de alguns hardwares integrados. Esses movimentos mostram que a competição no mercado DWDM metro da América do Norte é cada vez mais impulsionada por controle, automação e interoperabilidade.
Coherent, Lumentum, Marvell e Broadcom fornecem componentes e módulos que tanto suportam quanto competem com os fornecedores de sistemas. O crescimento do IP-sobre-DWDM move mais inteligência óptica para módulos plugáveis instalados em roteadores de propriedade de hiperescaladores. A NVIDIA fez um investimento estratégico de 2 bilhões de USD na Coherent e comprometeu-se a adquirir componentes avançados de laser e redes ópticas. A Lumentum anunciou uma instalação de 240.000 pés quadrados em Greensboro, Carolina do Norte, para lasers de onda contínua e de ultra-alta potência de fosfeto de índio, com produção em volume esperada a partir de meados de 2028. A Marvell lançou seu COLORZ 1600 e DSPs coerentes relacionados para interconexões de IA seguras. A amplificação inline compacta e de alta densidade para múltiplos pares de fibra permanece uma área onde os fornecedores podem desenvolver produtos diferenciados. O mercado DWDM metro da América do Norte permanece competitivo, mas os grandes fornecedores de sistemas e fornecedores de componentes têm posições distintas ao longo da cadeia de valor.
Líderes do Setor de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte
-
Ciena Corporation
-
Nokia Corporation
-
Ekinops SA
-
Smartoptics Group AS
-
PacketLight Networks Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: Quantum Corridor, Ciena e Toshiba concluíram o primeiro teste mundial de criptografia óptica quântica segura a 1,6 Tb/s em uma rede comercial ativa no Centro-Oeste dos Estados Unidos. O marco combinou a criptografia de alta velocidade WaveLogic 6 Extreme da Ciena com algoritmos de criptografia pós-quântica certificados pelo NIST e a tecnologia de distribuição de chave quântica da Toshiba, demonstrando um caminho comercialmente implantável para transporte DWDM metro quântico seguro em velocidades de terabit.
- Maio de 2026: A Lightpath anunciou um grande projeto de densificação de rede metro conectando mais de 2.400 locais de torres de macro células em Connecticut, Massachusetts, Nova York e Nova Jersey, adicionando 265 milhas de rota de nova fibra e entregando links de agregação dedicados de 100 Gbps e 400 Gbps para suportar o escalonamento do 5G autônomo para múltiplas operadoras nacionais de serviços sem fio. A expansão estendeu a rede de fibra de grau IA da Lightpath para mais de 12.100 milhas de rota em 11 mercados metro dos Estados Unidos.
- Março de 2026: A NVIDIA anunciou um investimento estratégico de 2 bilhões de USD na Coherent Corp., acompanhado de um compromisso de compra de vários bilhões de dólares por componentes avançados de laser e redes ópticas. A parceria incluiu uma cerimônia de inauguração na instalação de fabricação ampliada da Coherent em Sherman, Texas, que escala a produção de wafers de fosfeto de índio para aplicações de interconexão óptica de IA.
- Março de 2026: A Marvell Technology lançou o COLORZ 1600, o primeiro módulo plugável 1,6T ZR/ZR+ do setor para interconexão de data center, alimentado pelo Marvell Electra, o primeiro DSP coerente de 2 nm do setor, juntamente com o Libra, um DSP coerente 800G ZR/ZR+ de 2 nm. Ambos os produtos incluem criptografia MACsec, visando interconexões seguras de IA em escala distribuída para implantações de hiperescala e nuvem.


Escopo do Relatório do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da América do Norte
A receita do Mercado de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro da América do Norte é gerada por meio da venda de hardware DWDM, licenças e assinaturas de software e serviços associados de implantação, integração, gerenciamento de rede, manutenção e suporte fornecidos a provedores de serviços de comunicação, provedores de nuvem e data center, empresas, organizações governamentais e outros usuários finais.
O relatório do mercado de multiplexação por divisão de onda densa (DWDM) metro da América do Norte é segmentado por componente (hardware, software e serviços), capacidade de transmissão (até 100 Gbps, 200 Gbps, 400 Gbps e acima de 400 Gbps), aplicação (interconexão de data center, backhaul e fronthaul móvel, agregação de banda larga e rede de acesso e outras aplicações), usuário final (provedores de serviços de comunicação, provedores de nuvem e data center, empresas e governo e setor público) e país (Estados Unidos, Canadá e México). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Até 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Acima de 400 Gbps |
| Interconexão de Data Center |
| Backhaul e Fronthaul Móvel |
| Agregação de Banda Larga e Rede de Acesso |
| Outras Aplicações |
| Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Center |
| Empresas |
| Governo e Setor Público |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Capacidade de Transmissão | Até 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Acima de 400 Gbps | |
| Por Aplicação | Interconexão de Data Center |
| Backhaul e Fronthaul Móvel | |
| Agregação de Banda Larga e Rede de Acesso | |
| Outras Aplicações | |
| Por Usuário Final | Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Center | |
| Empresas | |
| Governo e Setor Público | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado DWDM metro da América do Norte?
O mercado DWDM metro da América do Norte foi avaliado em 3,82 bilhões de USD em 2025 e está previsto para atingir 5,88 bilhões de USD até 2031 a um CAGR de 7,43%.
O que está impulsionando a demanda por DWDM metro na América do Norte?
Redes de data center de IA em escala distribuída, módulos plugáveis 800ZR e ZR+, agregação de fibra financiada pelo BEAD e necessidades de transporte 5G autônomo são os principais fatores de demanda.
Qual componente está se expandindo mais rapidamente até 2031?
O software está projetado para expandir a um CAGR de 10,87%, apoiado por controladores de sistema de linha aberta baseados em SDN, ferramentas de planejamento e automação.
Qual categoria de capacidade de transmissão está se expandindo mais rapidamente?
A categoria acima de 400 Gbps está projetada para expandir a um CAGR de 12,41% à medida que os hiperescaladores implantam tecnologias coerentes de 800G e emergentes de 1,6T.
Qual aplicação tem o maior papel na demanda por DWDM metro?
A interconexão de data center detinha 40,27% do segmento de aplicações em 2025 e está projetada para expandir a um CAGR de 10,37% até 2031.
Qual país está projetado para se expandir mais rapidamente na região?
O México está projetado para expandir a um CAGR de 10,28% até 2031, apoiado por investimentos em fibra e data center em Querétaro, Monterrey, Cidade do México e Guadalajara.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

