
北米メトロ高密度波長分割多重(DWDM)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
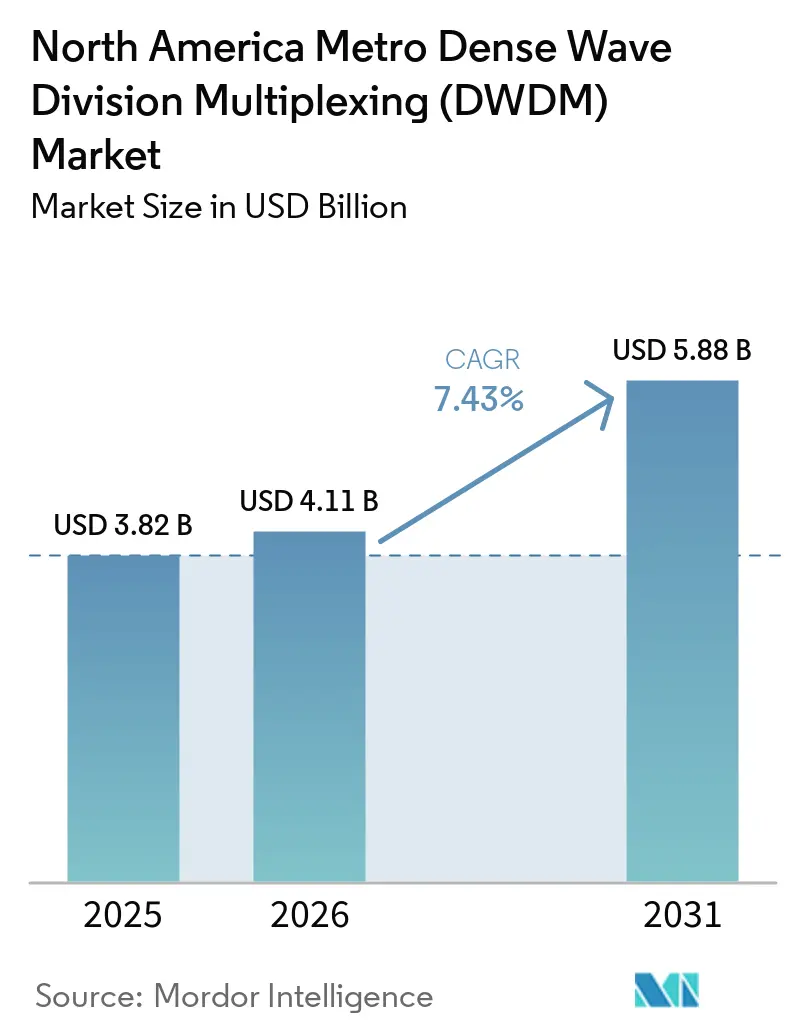
| 基準年の市場規模 (2025) | 3.82 十億米ドル |
| 市場規模 (2026) | 4.11 十億米ドル |
| 市場規模 (2031) | 5.88 十億米ドル |
| 成長率 (2026 - 2031) | 7.43 % |
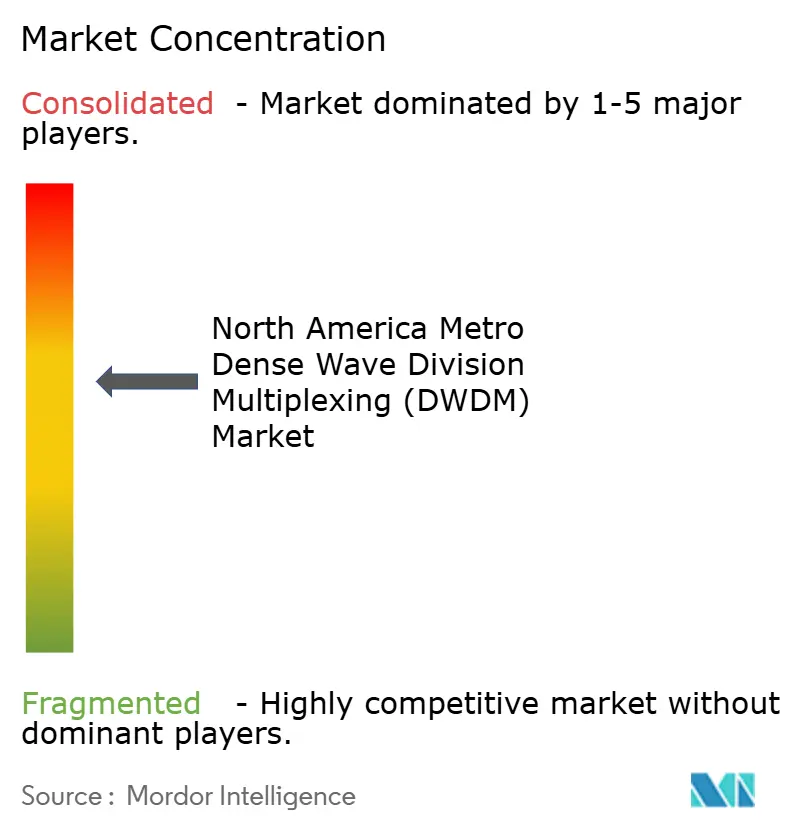
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米メトロ高密度波長分割多重(DWDM)市場分析
北米メトロ高密度波長分割多重(DWDM)市場規模は、2025年に3.82 ビリオン 米ドル、2026年に4.11 ビリオン 米ドルと予測され、2031年までに5.88 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 7.43%で成長する見込みです。需要は、別々のキャンパスにまたがって運用され、施設間に非常に高容量のリンクを必要とするAIトレーニングクラスターによって形成されています。42.45 ビリオン 米ドルのBEADプログラムは、米国の二次市場へのファイバー集約要件を拡大しています。5G非スタンドアロンネットワークからスタンドアロンネットワークへの移行も、セルサイトにおけるトランスポートニーズを高めています。これらの変化により、北米メトロDWDM市場はコヒーレント光学システム、オープンラインシステム、プラガブルモジュール、およびネットワーク制御ソフトウェアへの依存度が高まっています。サプライヤーは光学コンポーネントの容量拡大、自動化の改善、クラウドオペレーターおよびサービスプロバイダーのニーズへの対応によって応じています。
主要レポートのポイント
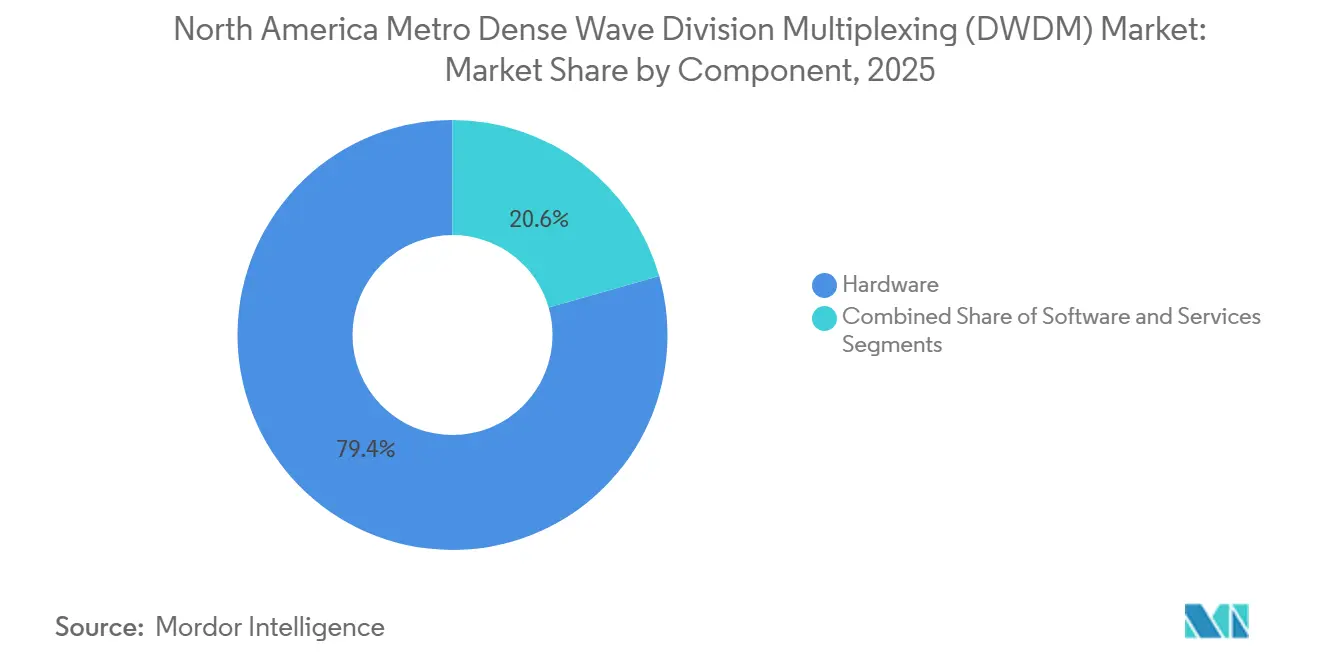
- コンポーネント別では、ハードウェアが2025年の北米メトロ高密度波長分割多重(DWDM)市場の79.43%を占め、ソフトウェアは2031年までCAGR 10.87%で拡大する見込みです。
- 伝送容量別では、400 Gbpsティアが2025年の北米メトロDWDM市場の37.21%を占め、400 Gbps超ティアは2031年までCAGR 12.41%で拡大する見込みです。
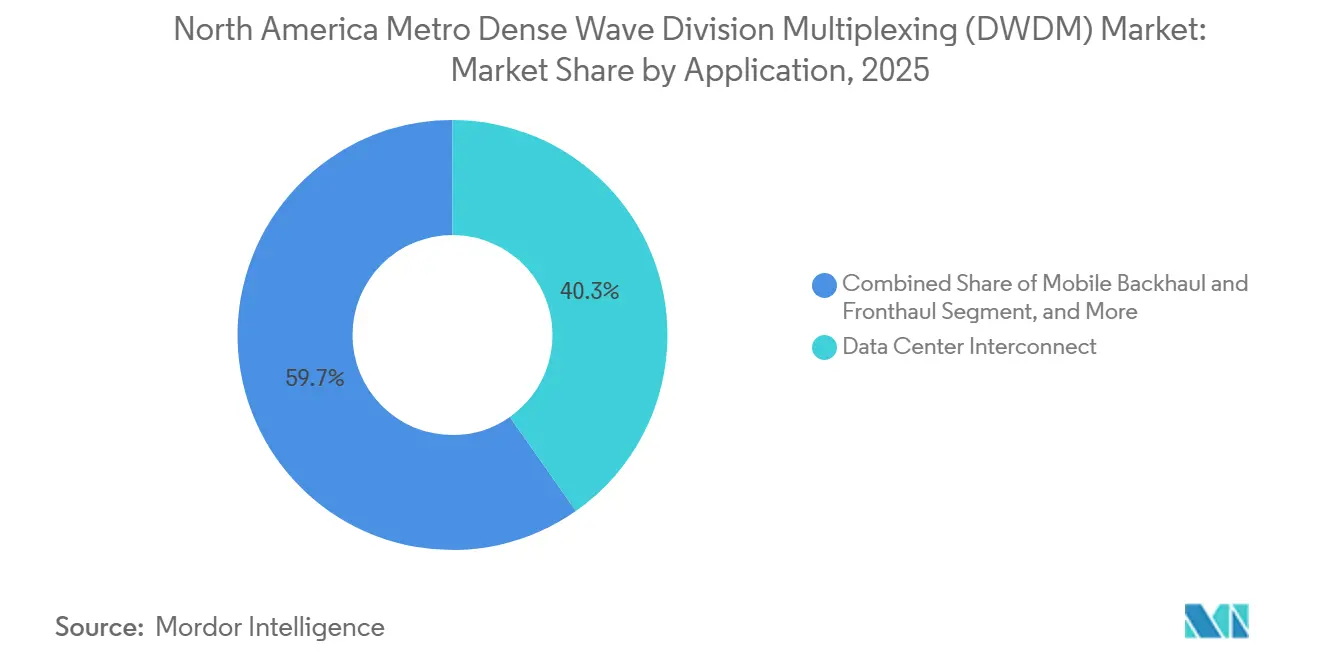
- アプリケーション別では、データセンター相互接続が2025年の北米メトロDWDM市場の40.27%を占め、2031年までCAGR 10.37%で拡大する見込みです。
- エンドユーザー別では、通信サービスプロバイダーが2025年の北米メトロDWDM市場の46.83%を占め、クラウドおよびデータセンタープロバイダーは2031年までCAGR 10.43%で拡大する見込みです。
- 国別では、米国が2025年の北米メトロ高密度波長分割多重(DWDM)市場の86.37%を占め、メキシコは2031年までCAGR 10.28%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米メトロ高密度波長分割多重(DWDM)市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIクラスタースケールアクロスDCI 拡大 | +3.5% | 米国、カナダ | 短期(2年以内) |
| 400ZRおよび800ZRプラガブル の採用 | +2.2% | 米国、カナダ | 短期(2年以内) |
| BEAD資金によるファイバーバックホールおよび メトロ集約 | +1.0% | 米国、地方および 二次メトロ | 中期(2〜4年) |
| 5Gスタンドアロンフロントホールおよび バックホールの高密度化 | +0.8% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 二次メトロエッジ AI推論向け相互接続 | +0.5% | 米国、ティア2およびティア3 メトロ | 中期(2〜4年) |
| ティア2オペレーターによる オープンラインシステム調達 | +0.4% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIクラスタースケールアクロスDCI拡大
分散型AIトレーニングは、電力と土地の制約が単一サイトを制限する可能性があるため、単一のコンピューティングクラスターの一部を複数のキャンパスに分散配置します。これらの構成は、従来オンキャンパスGPUネットワークに関連していた帯域幅とレイテンシの特性に合わせる必要があります。これにより、コヒーレントDWDMシステムがAIインフラ計画の中心に近づいています。ZayoはNVIDIAとのパートナーシップを通じて、AIコリドーに8,000マイル以上の新しい長距離ファイバーを構築しています。[1] また、2030年までに15,000ルートマイル以上をカバーするより広範なプログラムのためにCorningとのファイバー供給契約を締結しました。これらのプロジェクトは、AIサイトが地理的に分散するにつれて北米メトロDWDM市場が必要とするトランスポートの基盤を支えています。
400ZRおよび800ZRプラガブルの採用
光インターネットワーキングフォーラムは、2024年10月にOIF-800ZR-01.0実装合意書を公表しました。[2] この合意書は、80〜120 kmにわたる増幅DWDMリンク向けの相互運用可能な800Gコヒーレントインターフェースを定義しています。このフレームワークは、サプライヤー間のカスタム統合に依存することなく、800G ZRおよびZR+プラガブルモジュールのより広範な使用を支援します。伝送をルーターおよびスイッチポートに直接配置することで、ハイパースケーラーは統合トランスポンダーシェルフのみに依存するのではなく、IP-over-DWDMの設計を使用できます。Marvellは2026年3月にCOLORZ 1600 1.6T ZR/ZR+プラガブルを発売し、2 nmコヒーレントDSPと統合MACsec暗号化を採用しています。北米メトロDWDM市場は、より多くの伝送価値がプラガブルおよび関連する制御ソフトウェアを通じて提供されるモデルへと移行しています。
BEAD資金によるファイバーバックホールおよびメトロ集約
42.45 ビリオン 米ドルのBEADプログラムは、プログラム設計から物理的な展開へと移行しました。2026年第1四半期には米国28州でファイバー建設が進行中であり、52の州と準州が補助金契約に署名しました。新しいファイバー・トゥ・ザ・プレミシーズの各ルートは、既存のリングまたはプレゼンスポイントに接続するための集約容量を必要とします。10億米ドルのミドルマイル補助金プログラムも、この集約レイヤーを支える中間ネットワークンフラに向けて資金を誘導しています。BEAD資金によるネットワークは、5G、後継無線技術、およびその他の高度なサービスをサポートするためにスケーリングできる必要があります。この要件は、特に資金提供されたルートが小規模なコミュニティをメトロネットワークに接続する場合に、北米メトロDWDM市場全体でコヒーレントトランスポートアーキテクチャを支援します。[3]
5Gスタンドアロンフロントホールおよびバックホールの高密度化
5G非スタンドアロンから5Gスタンドアロンネットワークへの移行により、ネットワークスライシング、超高信頼低遅延通信、および大規模マシンタイプ通信が可能になります。これらの機能は、厳格なタイミングとレイテンシ要件を持つ専用トランスポート要件を生み出します。Lightpathは、コネチカット州、マサチューセッツ州、ニューヨーク州、ニュージャージー州にわたる2,400以上のマクロセルタワーロケーションをカバーする2026年のネットワーク拡張を発表しました。このプロジェクトは265ルートマイルを追加し、全国の無線プロバイダー向けに専用の100 Gbpsおよび400 Gbps集約リンクを提供しました。オープンRANネットワークでは、ファイバーが制約されレイテンシバジェットが厳しい場合、eCPRIフロントホールにDWDM多重化が必要になる場合があります。これらの要件は、都市部の5G高密度化プログラムにおける北米メトロDWDM市場の役割を拡大します。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| メトロ展開および 統合コストの高さ | -0.8% | 米国、高密度都市部、 カナダ | 短期(2年以内) |
| 熟練したファイバーおよびコヒーレントDSP 人材不足 | -0.5% | 米国、カナダ、オタワ クラスター | 中期(2〜4年) |
| レガシーSONET/SDHおよび マルチベンダーオーケストレーションの摩擦 | -0.3% | 米国、カナダ | 中期(2〜4年) |
| InP フォトニック集積回路供給の集中 | -0.2% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
メトロ展開および統合コストの高さ
土木工事、導管許可、および統合作業はメトロ光学プロジェクトを遅らせる可能性があります。これらのコストは、建設調達においてレバレッジが少ない小規模オペレーターに最も影響します。オープンROADM設計は、独自システムと比較してビットあたりのコストを削減できます。ただし、関連する節約は、コントローラーの展開、アダプターの開発、および相互運用性テストの完了に必要な労力によって相殺される場合があります。2025年のマルチベンダーIP-over-DWDMテストベッド研究では、制御された条件下でのワークフローあたりの平均エンドツーエンドサービス作成時間が198秒と記録されました。[4] そのため、北米メトロDWDM市場は引き続きプロフェッショナルおよびマネージドサービスに依存しており、一部の中規模オペレーターは実装スケジュールが長くなっています。
熟練したファイバーおよびコヒーレントDSP人材不足
フォトニクスおよびコヒーレントDSPスペシャリストの利用可能なプールは、800Gおよび1.6T製品サイクルに追いついていません。高度な展開には、半導体プロセス統合、高速信号処理、および光ネットワーク設計を理解する人材が必要です。この能力は、オペレーターがSDNコントローラーを展開し、分解された光ノードを稼働させる際に特に重要です。オタワにおけるCienaとNokiaの研究拠点の組み合わせは、コヒーレントDSPの専門知識の重要な源泉であり続けています。NokiaによるInfineraの買収により、150〜300人のエンジニアがより広い人材市場に放出される可能性があります。ただし、彼らのスキルと最も需要の高い分野との違いが、北米メトロDWDM市場における展開能力への即時の影響を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:ハードウェアが収益を維持しながらソフトウェアがマージン構造を変える
ハードウェアは2025年のコンポーネント別北米メトロDWDM市場規模の79.43%を占めました。初期のネットワーク構築にはトランスポンダー、ROADM、アンプ、および受動光学コンポーネントが必要です。ハードウェア需要はリフレッシュサイクルおよびメトロ拡張プログラム中も引き続き重要です。ハードウェアの位置づけはメトロネットワークの資本集約的な性質も反映しています。プラガブル800ZRおよびZR+モジュールはルーターおよびスイッチポートに直接接続できます。これにより、支出の一部が高付加価値の統合ラインシステム機器から移行する可能性があります。出荷波長が増加するにつれて、波長あたりの収益は依然として圧力を受ける可能性があります。そのため、総容量需要が増加する場合でも、北米メトロDWDM市場のコンポーネントミックスは変化しています。
ソフトウェアは2026年から2031年にかけてCAGR 10.87%で拡大し、最も速いコンポーネント成長率となる見込みです。SDNベースのオープンラインシステムコントローラーは、ネットワークが複数のサプライヤーの機器を含むようになるにつれてより関連性が高まっています。AIを活用した計画プラットフォームおよびデジタルツイン検証ツールも、キャリアおよびクラウドオペレーターの間で使用が増えています。CienaはOFC 2026でテレメトリベースの保証および自動ルーティングエージェントを発表しました。これらの製品は、既存企業がソフトウェアを使用してハードウェアのコモディティ化に対処していることを示しています。サービスも分解されたオープンラインシステムプラットフォームの複雑さから恩恵を受けています。マネージドおよびプロフェッショナルサービスは、多くのオペレーターが自力では完了できない作業を担います。これにより、北米メトロDWDM市場全体でソフトウェアとサービスのより広い役割が支えられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


伝送容量別:高速化がメトロトラフィック経済を変える
400 Gbpsティアは2025年の伝送容量別北米メトロDWDM市場の37.21%を占めました。80〜120 kmのコヒーレント増幅スパンにおけるデータセンター相互接続および5Gバックホールの高容量オプションとして引き続き重要です。そのサプライヤーベースは確立されており、OIF 400ZR標準が相互運用性をサポートしています。ビットあたりのコストも、メトロリングをアップグレードするティア2オペレーターにとって実用的なものとなっています。100 Gbps以下のセグメントは、固定トランスポート予算を持つエンタープライズおよび政府アクセスネットワークに引き続き関連しています。また、波長あたりの経済性が重要なBEAD資金によるミドルマイルルートでも使用されています。200 Gbpsティアはモバイル集約および地域キャリア相互接続要件に引き続き対応しています。
400 Gbps超ティアは2026年から2031年にかけてCAGR 12.41%で拡大する見込みです。800ZR標準と1600ZRロードマップによって実現される800 Gbpsシステムおよび新興の1.6 Tbpsカテゴリーが含まれます。ハイパースケーラーは専用光ネットワークでAIキャンパスを接続するために800ZR+モジュールを採用しています。Ciena、Nokia、Marvellは1.6T製品を市場に投入しています。Nokiaは2026年3月に、4つの新しいDSPとインジウムリン酸塩およびシリコンフォトニクスに基づく光フロントエンドを使用したアプリケーション最適化コヒーレントソリューションを発表しました。以前のティアは主にビットあたりのコストで選択されます。400 Gbps超では、AIデータセンターの運用がエネルギー密度によって制約されるため、ワットあたりの性能がより重要になります。この区別は、北米メトロDWDM市場内の購買優先事項を変えています。
アプリケーション別:データセンター相互接続が需要と拡大をリード
データセンター相互接続は2025年のアプリケーション別北米メトロDWDM市場規模の40.27%を占めました。AIスケールアクロス設計が施設間で大量のトラフィックを移動させる必要があるため、主要なアプリケーションとなっています。これらのリンクは、同じAI環境の一部として動作する物理的に分離したキャンパスを接続します。このセグメントは2026年から2031年にかけてCAGR 10.37%で拡大する見込みです。クラウドプロバイダーは、トレーニングワークロードを別々の場所に分散させるネットワークをますます使用しています。このアプローチは、一般的な共有トランスポートではなく専用の光容量に依存しています。その結果、北米メトロDWDM市場はAIインフラ投資サイクルとより直接的なつながりを持っています。
モバイルバックホールおよびフロントホールは2番目に大きいアプリケーションカテゴリーです。5Gスタンドアロンへの移行により、Cバンドマクロサイトでのサイトあたりのトランスポート要件が10 Gbps未満から30 Gbps以上に増加します。ブロードバンドおよびアクセス集約も、BEADの建設が米国の二次市場でミドルマイル要件を活性化させるにつれて勢いを増しています。その活動は、サブグラント展開がより高い建設量に達する2028年まで継続すると予想されます。政府ネットワーク、ユーティリィファイバー、および金融サービスダークファイバーは、他のアプリケーションに安定した基盤を提供します。これらのユーザーは可用性、セキュリティ、およびレイテンシのために専用波長を重視します。データセンターおよび5Gトラフィックの方が容量要件が強いため、2031年までアプリケーション階層を変える可能性は低いです。そのため、北米メトロDWDM市場のアプリケーションミックスはDCIとモバイルトランスポートを中心に維持されます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:サービスプロバイダーがリードしながらクラウドオペレーターが製品需要を設定
通信サービスプロバイダーは2025年の北米メトロDWDM市場規模の46.83%を維持しました。その地位は、広範なメトロリングネットワークと卸売波長およびダークファイバーのプロバイダーとしての役割を反映しています。また、セル集約ティア全体で5Gバックホールのアップグレードを継続しています。BEAD資金は、適格なサブグランティーおよびミドルマイルプロバイダーとして需要への追加的な経路を提供します。大規模な卸売顧客はOpenROADMコンプライアンスとオープンインターフェースへの需要を高めています。これにより、より分解された調達が促進されています。この移行により、確立されたシステムサプライヤーと並んでマルチベンダースペシャリストに機会が生まれています。
クラウドおよびデータセンタープロバイダーは2026年から2031年にかけてCAGR 10.43%で拡大する見込みです。AIキャンパスが高容量リンクを必要とするにつれて、内部光学設計能力がより重要になっています。これにより、購買センターがキャリア主導の調達からクラウド主導のネットワーク計画へと変化しています。金融サービス、ヘルスケア、およびメディア組織は、共有ネットワークが必要なレイテンシとセキュリティを提供しない場合に専用波長を使用します。政府および公共部門の顧客は、連邦近代化プログラムおよび州ブロードバンド当局の投資に支えられた、より小規模ながら持続的なグループであり続けます。BEAD関連のミドルマイル調達も2026年および2027年の近期活動を支援します。これらのパターンは、サービスプロバイダーを主導的な地位に置きながら、北米メトロDWDM市場の購買者基盤を広げています。
地理的分析
米国は2025年の北米メトロDWDM市場シェアの86.37%を占めました。この地域でハイパースケーラーおよびコロケーションキャンパスの最も深い集中を持っています。また、最も広範な5Gスタンドアロンのフットプリントと、コヒーレントメトロリングへの数十年にわたる投資があります。ZayoとNVIDIAのパートナーシップは、15,000ルートマイル以上の新規および既存インフラのオーバービルドを支援します。CorningとのZayoの供給契約は、2030年までのファイバーケーブルの可用性を確保することを目的としています。28州でのBEAD建設は、二次および三次の場所への集約需要を拡大しています。これらの要因は2031年まで米国のリーダーシップを維持すると予想されます。
カナダは、トロント、モントリオール、バンクーバーを中心とした成熟したメトロ光学基盤を持っています。キャリアニュートラルなデータセンターと5Gタワーバックホールの継続的なファイバー化が需要を支えています。カナダのキャリアは2025年にファイバーバックホールプログラムへの資本を確約し、特に30 Gbps以上のピーク容量を必要とするCバンドマクロサイト向けに取り組みました。オンタリオ州とブリティッシュコロンビア州がこのインフラ作業の主要な場所です。オタワは、CienaとNokiaの研究フットプリントにより、重要なコヒーレントDSPエンジニアリングセンターであり続けています。キャリアの展開サイクルは、プラットフォーム開発に使用されるのと同じエンジニアリングリソースベースを活用しています。スペクトル条件に関連する容量スケーラビリティ要件は、メトロトランスポートのアップグレードに対する継続的なインセンティブを生み出しています。
メキシコは2026年から2031年にかけてCAGR 10.28%で拡大し、地域で最も速い国別成長率となる見込みです。ケレタロとモンテレイでのデータセンター建設が既存の都市間ファイバー容量に圧力をかけています。C3ntro Telecomは5年間でメキシコに10,000キロメートルのファイバーを設置するために1億米ドル以上を投資することを確約しました。メキシコシティ、グアダラハラ、モンテレイが最初の優先事項です。Arelionはケレタロとモンテレイをつなぐ2番目の多様なDWDMルートを開始し、NokiaはメキシコのMX Fiberのために南東メキシコに7つの新しいDWDMルートを展開しました。これらの展開は最大2.4 Tbpsのスループットをサポートし、新しいキャリア投資のケースを強化します。メキシコの競争的なブロードバンド政策は、地域ファイバーオペレーターの参入を支援します。
競争環境
北米メトロDWDM市場はシステムベンダー間で適度に統合されています。CienaとNokiaは高容量メトロおよびデータセンター相互接続トランスポートで主導的な地位を占めています。Nokiaは23億米ドルでInfineraを買収することで光学ポートフォリオを強化しました。Ciscoもルーター統合IP-over-DWDMシステムとZR/ZR+プラガブルエコシステムを通じて重要な地位を維持しています。大規模サプライヤーは研究規模、統合製品ポートフォリオ、およびシステム、モジュール、カスタムコンポーネントをサポートする能力を通じて競争しています。OpenROADM、OpenConfig、OIF、およびTelecom Infra Projectのフレームワークはハードウェアのロックインを減らしています。これにより、分散データセンターネットワークを制御するためのオーケストレーションソフトウェアの重要性が高まっています。
EkinopsとSmartopticsは、ティア2オペレーター向けの分解されたメトロオープンラインシステムプロジェクトで競争しています。1Finityは2026年2月に、ハイパースケーラーおよびサービスプロバイダーの展開向けのオープンなマルチベンダー設計プラットフォームとしてUltra Optical System L1000/L2000を発表しました。このプラットフォームは連続C+Lバンド動作をサポートし、1〜16度にスケールできます。この動きは、運用規模を失うことなくオープン光学アーキテクチャを望む購買者に対応していま。CienaもOFC 2026でAI駆動の保証と自動ルーティング機能を発表しました。同社は、プラガブルが一部の統合ハードウェアの役割を縮小する中でソフトウェアの関連性を維持しようとしています。これらの動きは、北米メトロDWDM市場における競争が制御、自動化、および相互運用性によってますます推進されていることを示しています。
Coherent、Lumentum、Marvell、およびBroadcomは、システムベンダーをサポートするとともに競合するコンポーネントおよびモジュールを供給しています。IP-over-DWDMの成長により、より多くの光学インテリジェンスがハイパースケーラー所有のルーターに設置されたプラガブルに移行しています。NVIDIAはCoherentに20億米ドルの戦略的投資を行い、高度なレーザーおよび光ネットワークコンポーネントの購入を確約しました。Lumentumは、インジウムリン酸塩CWおよびUHPレーザー向けにノースカロライナ州グリーンズボロに240,000平方フィートの施設を発表し、2028年半ばから量産が予定されています。Marvellはセキュアなアイ相互接続向けにCOLORZ 1600および関連するコヒーレントDSPを発売しました。複数のファイバーペアのためのコンパクトで高密度なインラインアンプは、サプライヤーが差別化された製品を開発できる分野であり続けています。北米メトロDWDM市場は競争が続いていますが、大規模なシステムサプライヤーとコンポーネントベンダーはバリューチェーン全体で明確な地位を持っています。
北米メトロ高密度波長分割多重(DWDM)産業リーダー
-
Ciena Corporation
-
Nokia Corporation
-
Ekinops SA
-
Smartoptics Group AS
-
PacketLight Networks Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年8月:Quantum Corridor、Ciena、および東芝は、米国中西部の稼働中の商用ネットワークで世界初の1.6 Tb/s量子安全光暗号化トライアルを完了しました。このマイルストーンは、CienaのWaveLogic 6 Extreme高速暗号化とNIST認定のポスト量子暗号アルゴリズム、および東芝の量子鍵配送技術を組み合わせ、テラビット速度での量子安全メトロDWDMトランスポートの商業的に展開可能な経路を実証しました。
- 2026年5月:Lightpathは、コネチカット州、マサチューセッツ州、ニューヨーク州、ニュージャージー州にわたる2,400以上のマクロセルタワーロケーションを接続する大規模なメトロネットワーク高密度化プロジェクトを発表し、265ルートマイルの新しいファイバーを追加し、複数の全国無線キャリアの5G SAスケーリングをサポートするための専用100 Gbpsおよび400 Gbps集約リンクを提供しました。この拡張により、Lightpathのグレードファイバーネットワークは米国11のメトロ市場にわたる12,100ルートマイル以上に拡大しました。
- 2026年3月:NVIDIAはCoherent Corp.に20億米ドルの戦略的投資を発表し、高度なレーザーおよび光ネットワークコンポーネントの数十億ドル規模の購入確約を伴いました。このパートナーシップには、AIの光相互接続アプリケーション向けのインジウムリン酸塩ウェーハの生産を拡大するテキサス州シャーマンのCoherentの拡張製造施設での起工式が含まれました。
- 2026年3月:Marvell Technologyは、データセンター相互接続向け業界初の1.6T ZR/ZR+プラガブルであるCOLORZ 1600を発売しました。これは業界初の2 nmコヒーレントDSPであるMarvell Electraと、2 nm 800G ZR/ZR+コヒーレントDSPであるLibraによって駆動されます。両製品にはMACsec暗号化が含まれており、ハイパースケールおよびクラウド展開向けのセキュアなAIスケールアクロス相互接続を対象としています。


北米メトロ高密度波長分割多重(DWDM)市場レポートの範囲
北米メトロ高密度波長分割多重(DWDM)市場の収益は、通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府組織、およびその他のエンドユーザーに提供されるDWDMハードウェア、ソフトウェアライセンスおよびサブスクリプション、ならびに関連する展開、統合、ネットワーク管理、保守、サポートサービスの販売を通じて生成されます。
北米メトロ高密度波長分割多重(DWDM)市場レポートは、コンポーネント(ハードウェア、ソフトウェア、サービス)、伝送容量(100 Gbps以下、200 Gbps、400 Gbps、400 Gbps超)、アプリケーション(データセンター相互接続、モバイルバックホールおよびフロントホール、ブロードバンドおよびアクセスネットワーク集約、その他のアプリケーション)、エンドユーザー(通信サービスプロバイダー、クラウドおよびデータセンタープロバイダー、企業、政府および公共部門)、国(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| ハードウェア |
| ソフトウェア |
| サービス |
| 100 Gbps以下 |
| 200 Gbps |
| 400 Gbps |
| 400 Gbps超 |
| データセンター相互接続 |
| モバイルバックホールおよびフロントホール |
| ブロードバンドおよびアクセスネットワーク集約 |
| その他のアプリケーション |
| 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー |
| 企業 |
| 政府および公共部門 |
| 米国 |
| カナダ |
| メキシコ |
| コンポーネント別 | ハードウェア |
| ソフトウェア | |
| サービス | |
| 伝送容量別 | 100 Gbps以下 |
| 200 Gbps | |
| 400 Gbps | |
| 400 Gbps超 | |
| アプリケーション別 | データセンター相互接続 |
| モバイルバックホールおよびフロントホール | |
| ブロードバンドおよびアクセスネットワーク集約 | |
| その他のアプリケーション | |
| エンドユーザー別 | 通信サービスプロバイダー |
| クラウドおよびデータセンタープロバイダー | |
| 企業 | |
| 政府および公共部門 | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |


レポートで回答される主要な質問
北米メトロDWDM市場の規模はどのくらいですか?
北米メトロDWDM市場は2025年に3.82 ビリオン 米ドルと評価され、CAGR 7.43%で2031年までに5.88 ビリオン 米ドルに達すると予測されています。
北米でのメトロDWDMの需要を牽引しているものは何ですか?
AIスケールアクロスデータセンターネットワーク、800ZRおよびZR+プラガブル、BEAD資金によるファイバー集約、および5Gスタンドアロントランスポートニーズが主要な需要要因です。
2031年まで最も速く拡大しているコンポーネントはどれですか?
ソフトウェアはCAGR 10.87%で拡大する見込みであり、SDNベースのオープンラインシステムコントローラー、計画ツール、および自動化によって支えられています。
最も速く拡大している伝送容量カテゴリーはどれですか?
400 Gbps超カテゴリーは、ハイパースケーラーが800Gおよび新興の1.6Tコヒーレント技術を展開するにつれて、CAGR 12.41%で拡大する見込みです。
メトロDWDM需要において最大の役割を持つアプリケーションはどれですか?
データセンター相互接続は2025年のアプリケーションセグメントの40.27%を占め、2031年までCAGR 10.37%で拡大する見込みです。
地域で最も速く拡大すると予測されている国はどこですか?
メキシコはCAGR 10.28%で2031年まで拡大する見込みであり、ケレタロ、モンテレイ、メキシコシティ、グアダラハラでのファイバーおよびデータセンター投資によって支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

