
Tamanho e Participação do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
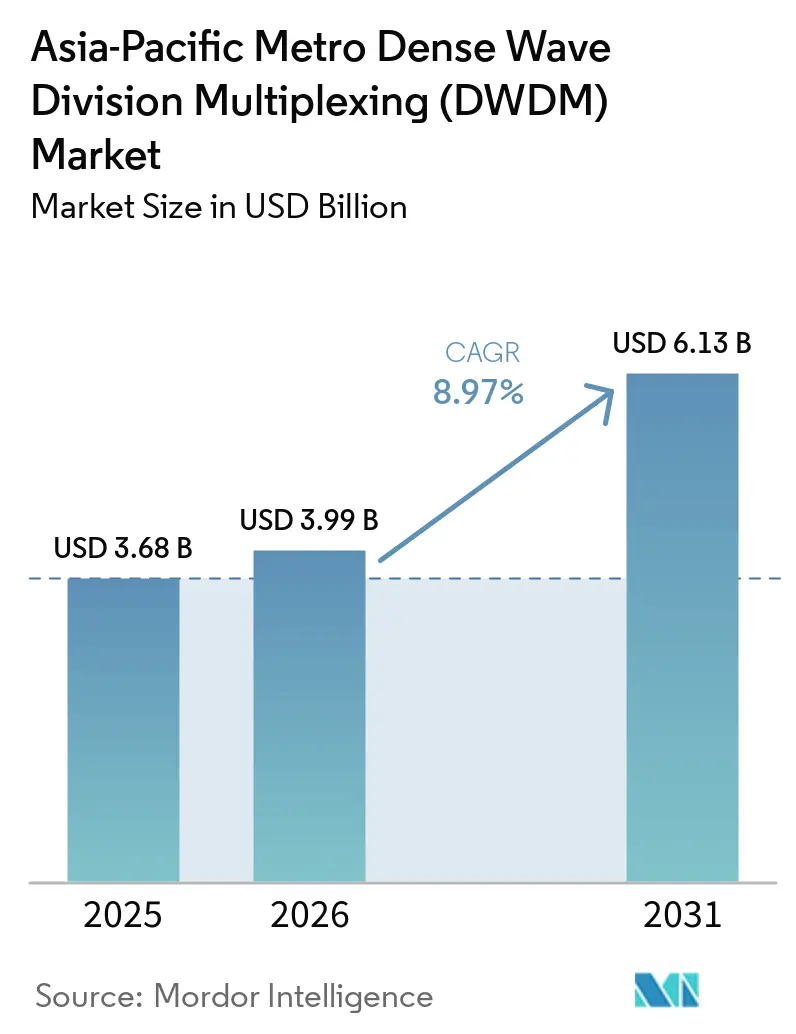
| Tamanho do mercado no ano base (2025) | 3.68 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.99 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.13 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.97 % |
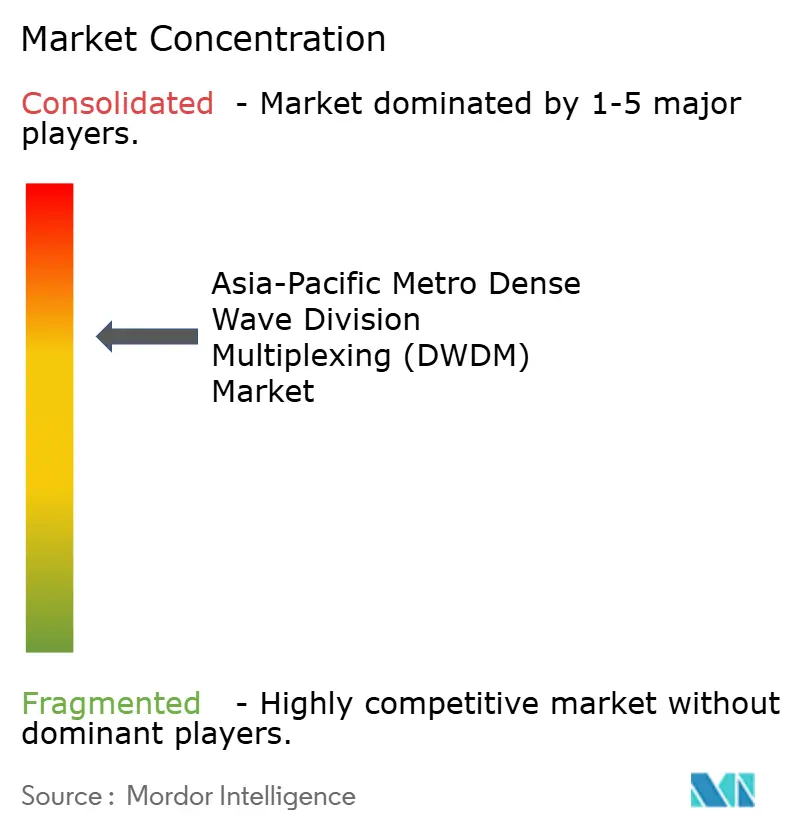
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico por Mordor Intelligence
Espera-se que o tamanho do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico aumente de 3,68 bilhões de USD em 2025 para 3,99 bilhões de USD em 2026 e atinja 6,13 bilhões de USD até 2031, crescendo a um CAGR de 8,97% no período de 2026 a 2031. A demanda está concentrada em redes metro que precisam transportar mais tráfego para 5G, nuvem, vídeo e inteligência artificial. Os operadores de rede estão adicionando capacidade óptica coerente à medida que reduzem o intervalo entre as atualizações de rede. Programas de fibra apoiados pelo governo também ampliam a base potencial de clientes além das operadoras móveis estabelecidas. Os fornecedores estão respondendo com sistemas de maior capacidade, designs de rede aberta e software capaz de gerenciar camadas ópticas complexas. As decisões de aquisição consideram cada vez mais capacidade, consumo de energia, interoperabilidade e exposição a cadeias de fornecimento de componentes concentradas.
Principais Conclusões do Relatório
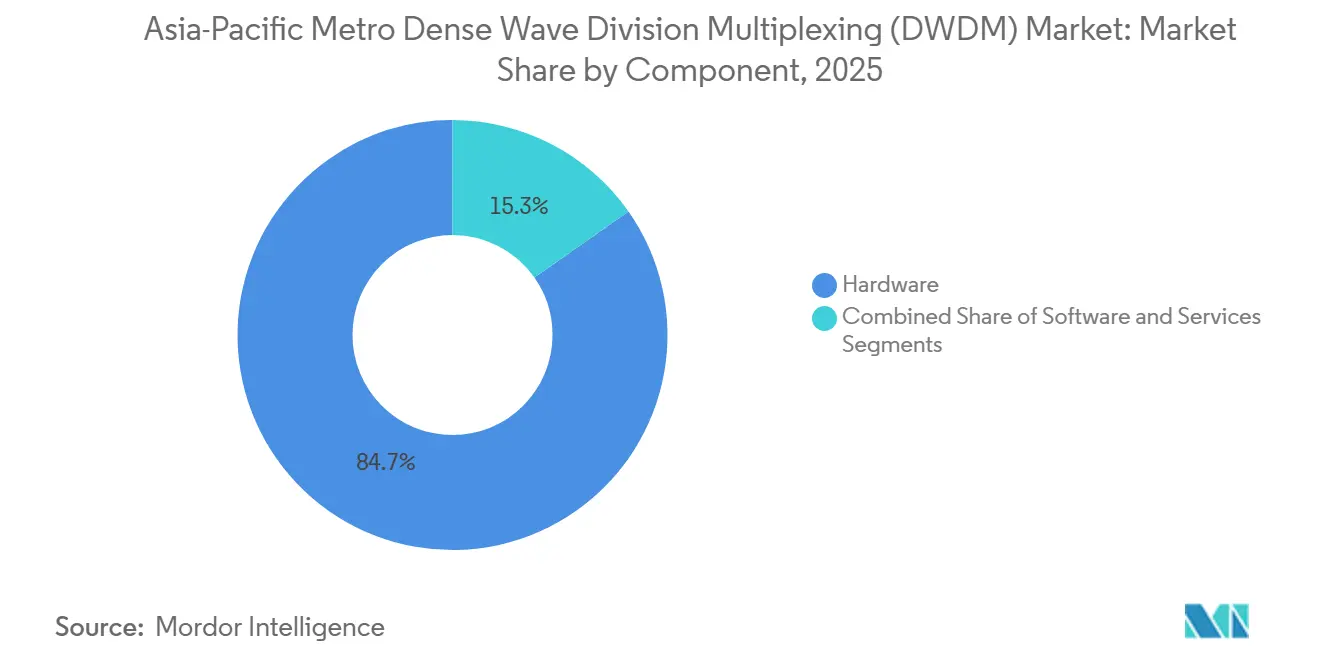
- Por componente, o hardware detinha 84,73% do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico em 2025, enquanto o software deve expandir a um CAGR de 12,63% até 2031.
- Por capacidade de transmissão, 400 Gbps detinha 32,14% do mercado de multiplexação por divisão de onda densa (DWDM) metro da Ásia-Pacífico em 2025, enquanto as soluções acima de 400 Gbps devem expandir a um CAGR de 13,32% até 2031.
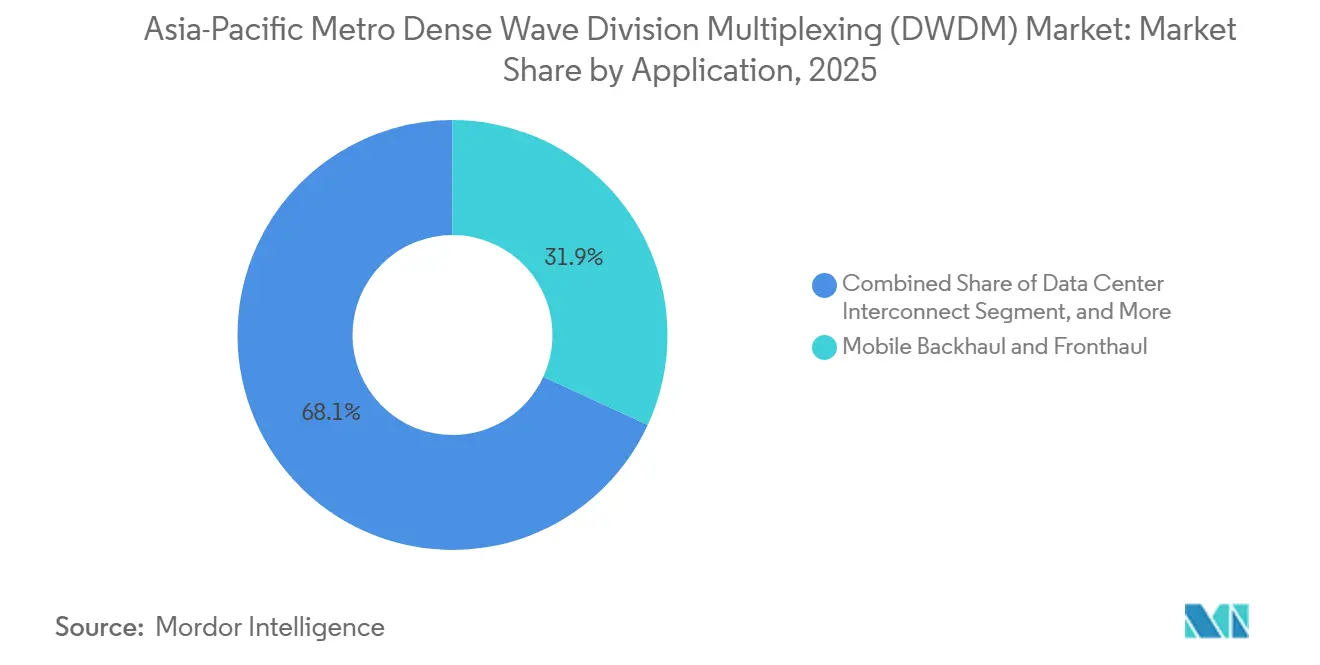
- Por aplicação, o backhaul e fronthaul móvel representou 31,87% do mercado DWDM metro da Ásia-Pacífico em 2025, enquanto a interconexão de data centers deve expandir a um CAGR de 12,53% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 61,73% do mercado DWDM metro da Ásia-Pacífico em 2025, enquanto os provedores de nuvem e data centers devem expandir a um CAGR de 12,67% até 2031.
- Por país, a China detinha 42,87% do mercado DWDM metro da Ásia-Pacífico em 2025, enquanto a Índia deve expandir a um CAGR de 12,46% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração das Atualizações de Backhaul e Fronthaul Metro 5G | +3.5% | China, Índia, Japão, Coreia do Sul, Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Expansão da Interconexão de Data Centers Hiperescala | +2.8% | China, Índia, Singapura, Austrália e Nova Zelândia | Médio prazo (2 a 4 anos) |
| Crescimento do Tráfego de Nuvem, Vídeo, IA e Internet | +2.2% | Global | Médio prazo (2 a 4 anos) |
| Investimento em Fibra e Infraestrutura Digital Liderado pelo Governo | +1.5% | Índia, China, Indonésia, Filipinas, Vietnã | Médio prazo (2 a 4 anos) |
| Substituição de Redes Legadas de 100G por Sistemas Coerentes de 400G e 800G | +1.0% | China, Japão, Coreia do Sul | Curto prazo (≤ 2 anos) |
| Expansão de Arquiteturas de Rede Óptica Abertas e Desagregadas | +0.7% | Japão, Coreia do Sul, Índia, Austrália e Nova Zelândia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Atualizações de Backhaul e Fronthaul Metro 5G
O mercado DWDM Metro da Ásia-Pacífico se beneficia da densificação do 5G, pois cada novo site de rádio aumenta os requisitos de transporte. Os sites com MIMO Massivo requerem largura de banda sustentada de fronthaul ou midhaul que supera os requisitos dos sites LTE legados. O transporte baseado em OTN permanece adequado para aplicações que exigem latência previsível e isolamento de serviço. Designs híbridos agora posicionam IPoDWDM no núcleo IP, mantendo o OTN em redes de fronthaul sensíveis à latência. A China Mobile gastou 18,4 bilhões de USD em transporte em 2025 e atualizou 580.000 estações-base em cidades de segundo e terceiro nível com backhaul coerente de 100 Gbps. A NTT Docomo concluiu uma implantação nacional de 100 Gbps em março de 2025 e continuou os testes de óptica ZR+ de 800 Gbps para serviços de realidade estendida.
Expansão da Interconexão de Data Centers Hiperescala
O mercado DWDM Metro da Ásia-Pacífico está ganhando impulso com os links de data centers que conectam grandes clusters de computação. As cargas de trabalho de treinamento e inferência de IA requerem capacidade entre campi, regiões de nuvem e estações de aterrissagem. A Vodafone Idea implantou o WaveLogic 6 Extreme da Ciena em sua rede DCI em malha na Índia em março de 2026.[1] A implantação atingiu 1,6 Tb/s por comprimento de onda sem a construção de uma nova fibra. Este resultado demonstrou como a óptica de baud mais elevado pode aumentar a capacidade disponível em rotas estabelecidas. Também reforçou o argumento comercial para atualizações onde a construção de novos cabos levaria mais tempo ou custaria mais.
Crescimento do Tráfego de Nuvem, Vídeo, IA e Internet
O mercado DWDM Metro da Ásia-Pacífico está se adaptando a um tráfego mais variável do que o tráfego corporativo convencional. A IA generativa e o treinamento multimodelo podem criar picos de dados entre locais de computação, armazenamento e rede. Esses padrões exercem pressão sobre os anéis metro projetados com base na premissa de tráfego constante. A China Mobile ativou um sistema comercial de fibra óptica de três bandas S+C+L em Qingdao em 2025. A implantação demonstrou que os operadores podem extrair mais capacidade dos corredores de fibra existentes por meio da transmissão multibanda.
Investimento em Fibra e Infraestrutura Digital Liderado pelo Governo
O mercado DWDM Metro da Ásia-Pacífico também recebe apoio de programas públicos voltados para a cobertura de fibra e a capacidade de computação doméstica. A iniciativa Seis Redes da China abrange redes de comunicações de nova geração e redes de capacidade de computação até 2030. O programa mantém o transporte óptico relevante para o planejamento de infraestrutura mais amplo. O Vietnã requer 110 bilhões de USD em investimento em infraestrutura digital entre 2026 e 2030.[2] Projetos de fibra de acesso aberto podem criar capacidade de backbone atacadista que os provedores privados podem utilizar. Isso amplia a demanda além do grupo habitual de compradores de operadoras nacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos Iniciais de Implantação e Integração | -1.5% | Sudeste Asiático, Índia, Restante da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Controles de Exportação e Requisitos de Certificação Fragmentados | -1.2% | Global, notadamente cadeias de fornecimento vinculadas à China | Médio prazo (2 a 4 anos) |
| Dependência de DSPs Coerentes Especializados e Componentes Fotônicos | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Licenciamento de Importação em Nível Nacional e Requisitos de Conteúdo Local | -0.5% | Índia, Indonésia, Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais de Implantação e Integração
O mercado DWDM Metro da Ásia-Pacífico enfrenta uma barreira de custo, pois os operadores têm receita limitada por usuário e múltiplas prioridades de rede. As implantações requerem sistemas de linha coerente, nós ROADM, amplificadores, transponders e software de gerenciamento. A fibração da Índia atingiu 38% contra uma meta de 75%. Fechar essa lacuna requer entre INR 1,5 e 2,5 trilhões (17,9 a 29,8 bilhões de USD) e compete com o investimento em rádio 5G. Redes com múltiplos fornecedores também podem adicionar custos de teste, certificação e operação. Os frameworks ITU-T e Open ROADM MSA ajudam a estabelecer bases de interoperabilidade, mas não eliminam o custo de gerenciar plataformas ópticas separadas.
Controles de Exportação e Requisitos de Certificação Fragmentados
O mercado DWDM Metro da Ásia-Pacífico permanece exposto a interrupções no fornecimento envolvendo fosfeto de índio e componentes ópticos coerentes. A China introduziu controles de licenciamento de exportação sobre fosfeto de índio em fevereiro de 2025. Esses controles afetaram um material utilizado em toda a cadeia de fornecimento de transceivers coerentes. Diferentes requisitos de certificação na China, Japão, Coreia do Sul e Índia podem prolongar ainda mais os ciclos de aquisição. A questão é significativa para transceivers padronizados usados em implantações de backhaul e fronthaul móvel de alto volume. Os operadores podem responder qualificando mais fornecedores, embora essa abordagem possa adicionar mais trabalho de integração.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Lidera Enquanto a Adoção de Software se Expande
O hardware representou 84,73% da participação do mercado DWDM Metro da Ásia-Pacífico em 2025, refletindo o valor dos sistemas de linha coerente, ROADMs, amplificadores e transponders. Esses ativos definem os limites de desempenho de uma implantação óptica e permanecem centrais na seleção de fornecedores. Os gastos com hardware são elevados porque os sistemas são instalados em múltiplos sites de rede e devem suportar longos períodos de operação. Os fornecedores estão avançando na óptica coerente para aumentar a capacidade nas rotas de fibra existentes. A Huawei introduziu uma solução metro de 2T por comprimento de onda na plataforma OSN 9800 em março de 2026. A plataforma suporta operação de 800G, 1,2T, 1,6T e 2T por comprimento de onda.[3]
O software deve expandir a um CAGR de 12,63% de 2026 a 2031, a taxa mais rápida entre os grupos de componentes. Os operadores estão migrando de sistemas isolados de gerenciamento de elementos para controladores que gerenciam a capacidade óptica em redes mais amplas. A KDDI iniciou uma implantação em larga escala de Roteadores de Backbone Desagregados Distribuídos Baseados em Cluster em junho de 2026.[4] O sistema combinou software DriveNets com hardware UfiSpace, reduzindo os custos de implantação em 50% em comparação com roteadores convencionais baseados em chassis. O controle baseado em software pode melhorar a forma como os operadores introduzem novos serviços e operam equipamentos de múltiplos fornecedores. Os serviços permanecem relevantes porque muitos operadores precisam de suporte externo para design e gerenciamento de rede. O setor DWDM Metro da Ásia-Pacífico, portanto, continua a combinar grandes aquisições de equipamentos com uma crescente necessidade de software e serviços especializados.


Por Capacidade de Transmissão: 400 Gbps Permanece Central Enquanto Taxas Mais Elevadas Avançam
A faixa de 400 Gbps representou 32,14% do mercado DWDM Metro da Ásia-Pacífico em 2025. Tornou-se o padrão metro central à medida que os operadores substituíram sistemas mais antigos baseados em grade de 100G na China, Japão e Coreia do Sul. Seu equilíbrio entre capacidade, custo e prontidão para implantação sustentou uma adoção ampla. O Acordo de Implementação OIF 400ZR estabeleceu uma interface plugável coerente para links metro de até 80 km. O OpenZR+ então proporcionou maior flexibilidade para necessidades de transporte regional. Essas abordagens permitem a integração de óptica coerente em roteadores e podem reduzir o número de camadas de rede.
A capacidade acima de 400 Gbps deve crescer a um CAGR de 13,32% até 2031. A demanda vem dos requisitos de interconexão de data centers e da disponibilidade de plugáveis coerentes de 800G. A solução de 2T da Huawei representou um passo adicional na transmissão metro de alta capacidade durante 2026. O sistema oferece suporte a múltiplas taxas e atende rotas com crescente tráfego de IA e nuvem. A ZTE e a China Telecom concluíram um teste estendido de WDM de 80×800 Gbps em banda C+L em uma rede ativa em março de 2025. O teste apoiou o argumento para melhorar a utilização da fibra usando um espectro mais amplo em vez de instalar novos cabos. Sistemas de até 100 Gbps e 200 Gbps ainda atendem sites metro de borda e de agregação com volumes de tráfego mais baixos.
Por Aplicação: Transporte Móvel Lidera Enquanto os Links de Data Centers se Aceleram
O backhaul e fronthaul móvel representou 31,87% da receita do mercado DWDM Metro da Ásia-Pacífico em 2025. As operadoras móveis precisam de transporte óptico capaz de lidar com o tráfego 5G mais intenso, atendendo a requisitos rigorosos de temporização. As implantações 5G-Advanced da China Unicom cobriram mais de 330 cidades em 2026. A operadora também direcionou mais de 35% de seu gasto de capital de 2026 para capacidade de computação, testes pré-comerciais de fibra óptica de 10 gigabits e programas 5G-Advanced. O DWDM metro coerente é bem adequado para fronthaul porque as aplicações eCPRI podem exigir latência unidirecional tão baixa quanto 100 µs. Essa necessidade torna o transporte óptico determinístico importante onde os sites móveis são coordenados de perto.
A interconexão de data centers deve avançar a um CAGR de 12,53% até 2031. A Lightstorm aumentou a capacidade no cabo Japan-Guam-Australia de 100 Gbps para 400 Gbps em março de 2026 usando óptica coerente WaveLogic da Ciena. A atualização apoiou a conectividade de nuvem e IA entre locais de data centers japoneses e australianos. Atualizações mais rápidas podem alterar o cronograma do investimento óptico porque as rotas existentes podem ser expandidas antes que a nova construção seja concluída. O modelo de cabo aberto do Telecom Infra Project também separa a planta molhada da planta seca em construções de cabos relevantes. Esse arranjo pode reduzir a dependência de um único fornecedor para futuras atualizações de interconexão de data centers.
Por Usuário Final: Provedores de Serviços de Comunicação Lideram Enquanto os Provedores de Nuvem Ganham Influência
Os provedores de serviços de comunicação representaram 61,73% da receita do mercado DWDM Metro da Ásia-Pacífico em 2025. Eles operam as amplas pegadas metro que conectam sites móveis, locais de negócios, regiões de nuvem e redes de longa distância. A China Mobile, a China Telecom e a China Unicom direcionaram uma parcela maior do gasto de capital para a infraestrutura de computação de IA em 2025. Isso deslocou as aquisições para óptica metro coerente para interconexões de data centers, e não apenas para a expansão de acesso. As operadoras sul-coreanas também testaram aplicações de chamadas holográficas que requerem 1 Gbps por usuário. Esses serviços podem manter a necessidade de transporte óptico de alta capacidade ao longo do período de previsão.
Os provedores de nuvem e data centers devem expandir a um CAGR de 12,67% de 2026 a 2031. Seus requisitos influenciam cada vez mais onde a capacidade metro é adicionada e como é configurada. A NEC assinou o contrato de fornecimento para o sistema de cabo de fibra óptica submarino I-2SEA em julho de 2026. O cabo conectará os clusters de data centers de Hyderabad e Chennai com Singapura e Kuala Lumpur, com operações previstas para 2029. As regras de soberania de dados e residência local de dados estão incentivando os provedores a desenvolver instalações locais no Japão, Índia, Indonésia e Austrália. Os clientes governamentais e do setor público também têm maior relevância estratégica à medida que surgem programas soberanos de data centers de IA.
Análise Geográfica
A China detinha 42,87% da participação do mercado DWDM Metro da Ásia-Pacífico em 2025. Sua posição reflete grandes programas de infraestrutura, investimento coordenado e um grupo profundo de fornecedores de equipamentos domésticos. A iniciativa Seis Redes apoia o investimento em redes de comunicação e computação até 2030. A China Mobile ativou um sistema comercial de fibra óptica de três bandas S+C+L em Qingdao em 2025. Essa abordagem aumentou a capacidade nos corredores de fibra existentes usando espectro multibanda. A China Unicom reduziu seu gasto de capital total para CNY 50 bilhões (7,2 bilhões de USD) em 2026. No entanto, manteve o financiamento para capacidade de computação, testes de fibra óptica de 10 gigabits e implantações 5G-Advanced em mais de 330 cidades.
Japão, Coreia do Sul, Austrália e Nova Zelândia representam um grupo maduro com pesquisa óptica avançada e requisitos corporativos exigentes. A NTT demonstrou transmissão de 160 Tbps por mais de 1.000 km usando uma faixa de comprimento de onda em banda X e um sinal de 27 THz em agosto de 2025. A KDDI co-liderou a padronização da Recomendação ITU-T Y.3335 em agosto de 2026. A recomendação define requisitos para caminhos fotônicos de baixa latência entre múltiplos operadores. A KT validou 1,2 Tbps no corredor Seul-Busan, enquanto a SK Telecom concluiu uma prova de conceito IPoDWDM ao vivo em uma rede totalmente fotônica. A crescente base de data centers da Austrália e as rotas de fibra intercidades planejadas fornecem a base física para serviços ópticos metro adicionais.
A Índia deve registrar um CAGR de 12,46% até 2031, tornando-se o país de crescimento mais rápido no mercado DWDM Metro da Ásia-Pacífico. A Nokia fez parceria com a Constl para construir uma rede de transporte óptico DWDM pan-Índia que começa em Mumbai e se expande nacionalmente. A Tejas Networks ganhou um contrato da PowerGrid Teleservices em outubro de 2025 para uma atualização DWDM de 400 Gbps usando a plataforma DWDM/OTN TJ1600. A plataforma suporta até 1,2 Tbps por comprimento de onda. O Sudeste Asiático inclui Indonésia, Vietnã, Filipinas e Malásia no segmento Restante da Ásia-Pacífico. O Telkom Group ativou o Cabo Nongsa-Changi entre a Indonésia e Singapura em julho de 2026. O link conecta o investimento em rede doméstica com a capacidade de gateway internacional.
Cenário Competitivo
O mercado DWDM Metro da Ásia-Pacífico é moderadamente consolidado entre os fornecedores de sistemas. A Huawei tem o escopo de produto mais amplo em sistemas ópticos metro de alta capacidade. Sua solução metro de 2T na plataforma OSN 9800 tornou-se comercialmente disponível em 2026. A Nokia fortaleceu seu portfólio óptico por meio da aquisição da Infinera por 2,3 bilhões de USD. A Ciena compete com sua plataforma WaveLogic 6 Extreme, que estava comercialmente disponível em janeiro de 2025 com 1,2 Tbit/s por comprimento de onda. Esses fornecedores competem no Japão, Índia, Coreia do Sul, Austrália e outros mercados regionais.
A ZTE concluiu um teste de rede ativa de 1,6 Tbps integrado em banda completa C+L com a Turk Telekom em março de 2026. O teste dobrou a capacidade do backbone e reduziu o consumo de energia por Gbit em 25%. A Huawei também descreveu a simulação de desempenho óptico baseada em IA e a hibernação de portas baseada em tráfego como diferenciais para as operações de rede óptica. O mercado DWDM Metro da Ásia-Pacífico recompensa os fornecedores que podem fornecer alta capacidade enquanto reduzem o consumo de energia e a complexidade operacional. Nokia, Ciena, Huawei e ZTE também enfrentam uma crescente necessidade de suportar interfaces abertas. Esse requisito pode limitar a dependência de um único fornecedor em projetos públicos e de múltiplos operadores.
Índia, Indonésia, Vietnã e Filipinas oferecem oportunidades entre operadores de data centers e operadoras de serviços públicos com capacidade limitada de engenharia óptica. A Tejas Networks oferece tecnologia de comprimento de onda alienígena para atualizações em redes existentes. A Ribbon Communications implantou sua plataforma DCI modular Apollo 9608 em um novo link DWDM entre data centers indonésios e singapurenses em 2026. A conformidade com o Open ROADM MSA está se tornando mais relevante em licitações apoiadas pelo governo na Índia e no Sudeste Asiático. A PacketLight Networks e a NEC demonstraram distribuição de chave quântica em um link DWDM de 400G em julho de 2025. O trabalho mostrou uma aplicação inicial para transporte óptico com segurança quântica. O setor DWDM Metro da Ásia-Pacífico mantém espaço para fornecedores especializados, onde integração, segurança e suporte a redes abertas são fatores decisivos.
Líderes do Setor de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico
-
Huawei Technologies Co., Ltd.
-
Ciena Corporation
-
Nokia Corporation
-
ZTE Corporation
-
Cisco Systems, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O governo australiano comprometeu AUD 65 milhões (46,6 milhões de USD) para o Sistema de Cabo do Leste da Micronésia, avaliado em AUD 135 milhões (96,7 milhões de USD), um link submarino de 2.250 km que completa a conectividade para todos os membros do Fórum das Ilhas do Pacífico e fortalece o backbone submarino que alimenta as redes DWDM metro regionais.
- Agosto de 2026: KDDI, NTT, 1FINITY, NEC, Rakuten Mobile, OKI e Sumitomo Electric co-lideraram a padronização internacional das diretrizes de design de rede de baixa latência e baixo consumo de energia para a era da IA sob a Recomendação ITU-T Y.3335, ratificada em agosto de 2026, que define os requisitos técnicos para a construção de caminhos fotônicos de baixa latência entre múltiplos operadores.
- Agosto de 2026: A FiberHome Telecommunication Technologies assinou um contrato com a Globe Telecom para a Fase II do Projeto de Cabo Óptico Submarino Globe nas Filipinas, avançando na implementação de um sistema de conectividade nacional de maior largura de banda e menor latência.
- Julho de 2026: A NEC assinou o contrato de fornecimento para o sistema de cabo de fibra óptica submarino I-2SEA, um link de 3.600 km conectando os clusters de data centers de IA de Hyderabad e Chennai a Singapura e Kuala Lumpur, com operações previstas para 2029.


Escopo do Relatório do Mercado de Multiplexação por Divisão de Onda Densa (DWDM) Metro da Ásia-Pacífico
A receita do mercado de multiplexação por divisão de onda densa (DWDM) metro da Ásia-Pacífico é gerada por meio da venda de hardware DWDM, licenças e assinaturas de software e serviços associados de implantação, integração, gerenciamento de rede, manutenção e suporte fornecidos a provedores de serviços de comunicação, provedores de nuvem e data centers, empresas, organizações governamentais e outros usuários finais.
O relatório do mercado de multiplexação por divisão de onda densa (DWDM) metro da Ásia-Pacífico é segmentado por componente (hardware, software e serviços), capacidade de transmissão (até 100 Gbps, 200 Gbps, 400 Gbps e acima de 400 Gbps), aplicação (interconexão de data centers, backhaul e fronthaul móvel, agregação de rede de banda larga e acesso e outras aplicações), usuário final (provedores de serviços de comunicação, provedores de nuvem e data centers, empresas e governo e setor público) e país (China, Japão, Coreia do Sul, Índia, Austrália e Nova Zelândia e restante da Ásia-Pacífico). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Até 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Acima de 400 Gbps |
| Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel |
| Agregação de Rede de Banda Larga e Acesso |
| Outras Aplicações |
| Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers |
| Empresas |
| Governo e Setor Público |
| China |
| Japão |
| Coreia do Sul |
| Índia |
| Austrália e Nova Zelândia |
| Restante da Ásia-Pacífico |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Capacidade de Transmissão | Até 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Acima de 400 Gbps | |
| Por Aplicação | Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel | |
| Agregação de Rede de Banda Larga e Acesso | |
| Outras Aplicações | |
| Por Usuário Final | Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers | |
| Empresas | |
| Governo e Setor Público | |
| Por País | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália e Nova Zelândia | |
| Restante da Ásia-Pacífico |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado DWDM Metro da Ásia-Pacífico?
O mercado DWDM Metro da Ásia-Pacífico foi avaliado em 3,68 bilhões de USD em 2025 e deve atingir 6,13 bilhões de USD até 2031 a um CAGR de 8,97%.
O que está impulsionando a demanda por sistemas DWDM metro na Ásia-Pacífico?
A densificação do 5G, as necessidades de interconexão de data centers, o tráfego de IA e o investimento público em fibra estão aumentando a demanda por transporte óptico de alta capacidade.
Qual componente lidera os gastos com DWDM metro na Ásia-Pacífico?
O hardware liderou a receita com uma participação de 84,73% em 2025, pois sistemas de linha coerente, ROADMs, amplificadores e transponders requerem investimento substancial.
Qual capacidade de transmissão está se expandindo mais rapidamente?
As soluções acima de 400 Gbps devem expandir a um CAGR de 13,32% até 2031, à medida que os requisitos de data centers e nuvem aumentam.
Qual país deve se expandir mais rapidamente até 2031?
A Índia deve expandir a um CAGR de 12,46%, apoiada pelo investimento em corredores de data centers e implantações de transporte óptico em todo o país.
Quão concentrada é a base de fornecedores DWDM Metro da Ásia-Pacífico?
A base de fornecedores é moderadamente consolidada, com participantes globais estabelecidos e desafiantes regionais competindo nos principais mercados nacionais e em áreas de implantação emergentes.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

