
Taille et part du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
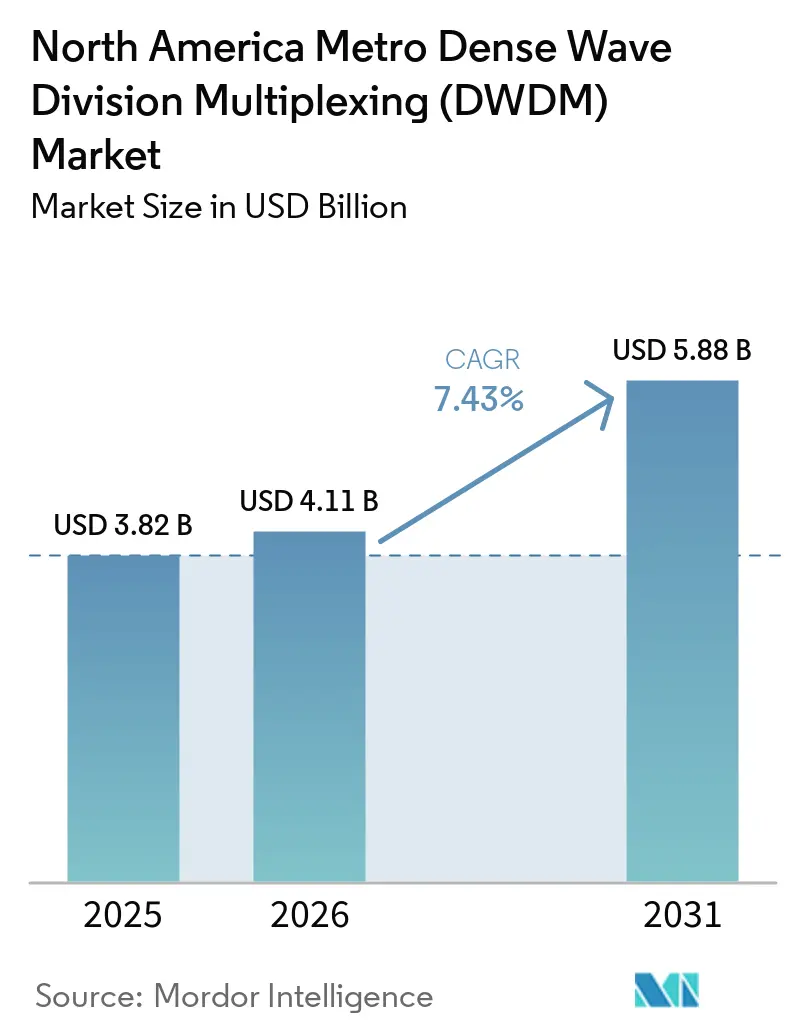
| Taille du marché de l'année de base (2025) | 3.82 Milliards de dollars |
| Taille du Marché (2026) | 4.11 Milliards de dollars |
| Taille du Marché (2031) | 5.88 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.43 % |
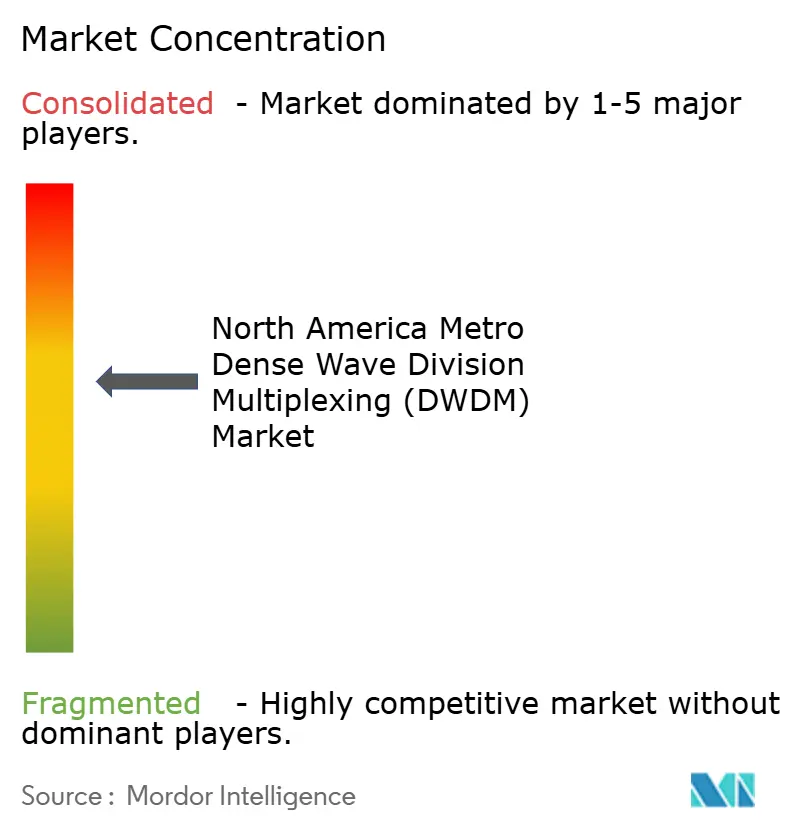
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord par Mordor Intelligence
La taille du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord est projetée à 3,82 milliards USD en 2025, 4,11 milliards USD en 2026, et devrait atteindre 5,88 milliards USD d'ici 2031, avec un CAGR de 7,43 % de 2026 à 2031. La demande est façonnée par les clusters d'entraînement d'IA qui opèrent sur des campus distincts et nécessitent des liaisons à très haute capacité entre les installations. Le programme BEAD de 42,45 milliards USD étend les exigences d'agrégation de fibres vers les marchés secondaires américains. Le passage des réseaux 5G non autonomes aux réseaux autonomes augmente également les besoins de transport au niveau des sites cellulaires. Ces évolutions rendent le marché DWDM métro en Amérique du Nord plus dépendant des systèmes optiques cohérents, des systèmes de ligne ouverts, des modules enfichables et des logiciels de contrôle de réseau. Les fournisseurs répondent en augmentant la capacité des composants optiques, en améliorant l'automatisation et en adaptant leurs offres aux besoins des opérateurs cloud et des fournisseurs de services.
Points clés du rapport
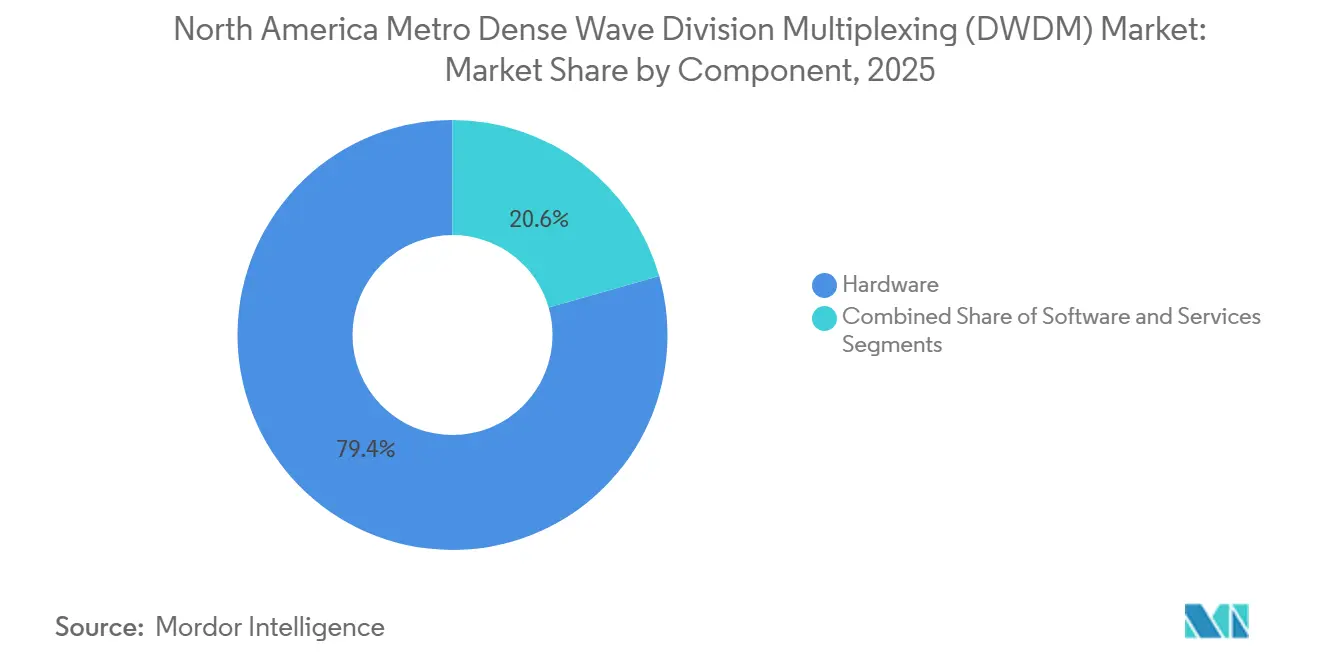
- Par composant, le matériel représentait 79,43 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord en 2025, tandis que le logiciel devrait se développer à un CAGR de 10,87 % jusqu'en 2031.
- Par capacité de transmission, le niveau 400 Gbps représentait 37,21 % du marché DWDM métro en Amérique du Nord en 2025, tandis que le niveau supérieur à 400 Gbps devrait se développer à un CAGR de 12,41 % jusqu'en 2031.
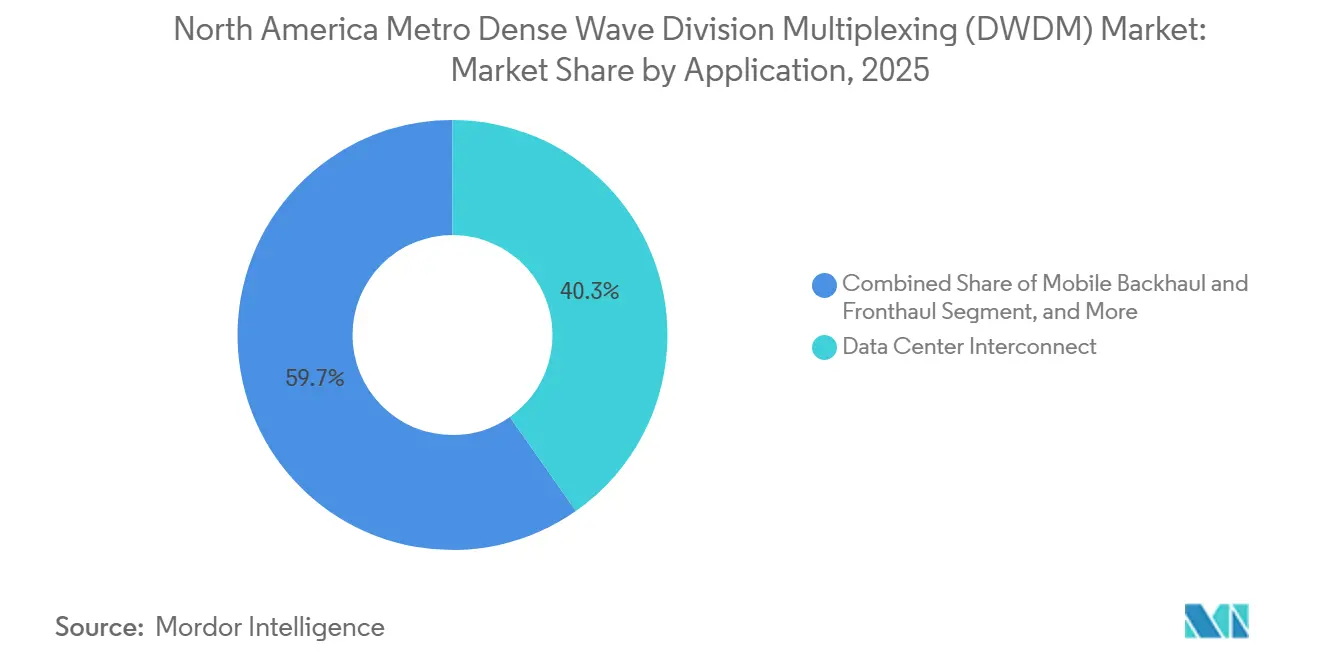
- Par application, l'interconnexion de centres de données représentait 40,27 % du marché DWDM métro en Amérique du Nord en 2025 et devrait se développer à un CAGR de 10,37 % jusqu'en 2031.
- Par utilisateur final, les fournisseurs de services de communication détenaient 46,83 % du marché DWDM métro en Amérique du Nord en 2025, tandis que les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 10,43 % jusqu'en 2031.
- Par pays, les États-Unis représentaient 86,37 % du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord en 2025, tandis que le Mexique devrait se développer à un CAGR de 10,28 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'interconnexion de centres de données à l'échelle des clusters d'IA | +3.5% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Adoption des modules enfichables 400ZR et 800ZR | +2.2% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Backhaul fibre financé par le BEAD et agrégation métro | +1.0% | États-Unis, métropoles rurales et secondaires | Moyen terme (2-4 ans) |
| Densification du fronthaul et du backhaul 5G autonome | +0.8% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Interconnexion de périphérie métro secondaire pour l'inférence IA | +0.5% | États-Unis, métropoles de niveau 2 et niveau 3 | Moyen terme (2-4 ans) |
| Approvisionnement en systèmes de ligne ouverts par les opérateurs de niveau 2 | +0.4% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'interconnexion de centres de données à l'échelle des clusters d'IA
L'entraînement d'IA distribué répartit les parties d'un même cluster de calcul sur plusieurs campus, car les contraintes d'alimentation et de terrain peuvent limiter un site unique. Ces configurations doivent s'aligner sur les caractéristiques de bande passante et de latence précédemment associées aux réseaux GPU sur site. Cela place les systèmes DWDM cohérents au cœur de la planification de l'infrastructure IA. Zayo construit plus de 8 000 miles de nouvelles fibres longue distance dans les corridors IA grâce à son partenariat avec NVIDIA.[1] Il a également conclu un accord d'approvisionnement en fibres Corning à long terme pour un programme plus large couvrant plus de 15 000 miles de routes jusqu'en 2030. Ces projets soutiennent la base de transport dont le marché DWDM métro en Amérique du Nord a besoin à mesure que les sites IA deviennent plus géographiquement distribués.
Adoption des modules enfichables 400ZR et 800ZR
L'Optical Internetworking Forum a publié l'accord de mise en œuvre OIF-800ZR-01.0 en octobre 2024.[2] L'accord définit une interface cohérente 800G interopérable pour les liaisons DWDM amplifiées couvrant 80 à 120 km. Ce cadre favorise une utilisation plus large des modules enfichables 800G ZR et ZR+ sans intégration personnalisée entre fournisseurs. Lorsque la transmission est placée directement dans les ports de routeurs et de commutateurs, les hyperscalers peuvent utiliser des conceptions IP-sur-DWDM au lieu de s'appuyer uniquement sur des étagères de transpondeurs intégrés. Marvell a lancé le module enfichable COLORZ 1600 1,6T ZR/ZR+ en mars 2026, utilisant un DSP cohérent 2 nm et un chiffrement MACsec intégré. Le marché DWDM métro en Amérique du Nord évolue donc vers un modèle dans lequel une plus grande valeur de transmission est fournie via des modules enfichables et les logiciels de contrôle associés.
Backhaul fibre financé par le BEAD et agrégation métro
Le programme BEAD de 42,45 milliards USD est passé de la conception du programme au déploiement physique. La construction de fibres était en cours dans 28 États américains au premier trimestre 2026, et 52 États et territoires avaient signé des accords de subvention. Chaque nouvelle route fibre jusqu'aux locaux nécessite une capacité d'agrégation pour la connecter à un anneau existant ou à un point de présence. Le programme de subventions pour la milha intermediária de 1 milliard USD oriente également les financements vers l'infrastructure mid-réseau qui soutient cette couche d'agrégation. Les réseaux financés par le BEAD doivent être capables de s'adapter pour prendre en charge la 5G, les technologies sans fil successeurs et d'autres services avancés. Cette exigence soutient les architectures de transport cohérent sur l'ensemble du marché DWDM métro en Amérique du Nord, en particulier là où les routes financées relient des communautés plus petites aux réseaux métro.[3]
Densification du fronthaul et du backhaul 5G autonome
La transition de la 5G non autonome vers les réseaux 5G autonomes permet le découpage du réseau, les communications ultra-fiables à faible latence et les communications massives de type machine. Ces capacités créent des exigences de transport dédiées avec des besoins stricts en matière de synchronisation et de latence. Lightpath a annoncé une expansion du réseau métro en 2026 couvrant plus de 2 400 emplacements de tours de cellules macro dans le Connecticut, le Massachusetts, New York et le New Jersey. Le projet a ajouté 265 miles de routes et des liaisons d'agrégation dédiées de 100 Gbps et 400 Gbps pour les fournisseurs sans fil nationaux. Dans les réseaux Open RAN, le fronthaul eCPRI peut nécessiter un multiplexage DWDM lorsque la fibre est contrainte et que les budgets de latence sont serrés. Ces exigences étendent le rôle du marché DWDM métro en Amérique du Nord dans les programmes de densification 5G urbaine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de déploiement et d'intégration métro | -0.8% | États-Unis, zones urbaines denses, Canada | Court terme (≤ 2 ans) |
| Pénurie de talents en fibre et en DSP cohérent | -0.5% | États-Unis, Canada, cluster d'Ottawa | Moyen terme (2-4 ans) |
| Friction d'orchestration multi-fournisseurs et SONET/SDH hérités | -0.3% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Concentration de l'approvisionnement en circuits intégrés photoniques InP | -0.2% | États-Unis | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de déploiement et d'intégration métro
Le génie civil, les autorisations de conduits et les travaux d'intégration peuvent ralentir les projets optiques métro. Ces coûts affectent davantage les petits opérateurs car ils ont moins de levier dans les marchés de construction. Les conceptions Open ROADM peuvent réduire le coût par bit par rapport aux systèmes propriétaires. Cependant, les économies associées peuvent être compensées par la main-d'œuvre nécessaire pour déployer les contrôleurs, développer les adaptateurs et effectuer les tests d'interopérabilité. Une étude de banc d'essai IP-sur-DWDM multi-fournisseurs de 2025 a enregistré des temps moyens de création de services de bout en bout de 198 secondes par flux de travail dans des conditions contrôlées.[4] Le marché DWDM métro en Amérique du Nord continue donc de dépendre des services professionnels et gérés, tandis que certains opérateurs de taille moyenne font face à des calendriers de mise en œuvre plus longs.
Pénurie de talents en fibre et en DSP cohérent
Le vivier disponible de spécialistes en photonique et en DSP cohérent n'a pas suivi le rythme des cycles de produits 800G et 1,6T. Les déploiements avancés nécessitent des personnes qui comprennent l'intégration des procédés semi-conducteurs, le traitement des signaux à haute vitesse et la conception des réseaux optiques. Cette capacité est particulièrement importante lorsque les opérateurs déploient des contrôleurs SDN et mettent en service des nœuds optiques désagrégés. L'empreinte de recherche combinée de Ciena et Nokia à Ottawa reste une source importante d'expertise en DSP cohérent. L'acquisition d'Infinera par Nokia pourrait libérer 150 à 300 ingénieurs sur le marché des talents plus large. Cependant, les différences entre leurs compétences et les disciplines les plus demandées pourraient limiter l'impact immédiat sur la capacité de déploiement dans le marché DWDM métro en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant : le matériel maintient les revenus tandis que le logiciel modifie la structure des marges
Le matériel représentait 79,43 % de la taille du marché DWDM métro en Amérique du Nord par composant en 2025. La construction initiale du réseau nécessite des transpondeurs, des ROADMs, des amplificateurs et des composants optiques passifs. La demande en matériel reste également importante lors des cycles de renouvellement et des programmes d'expansion métro. La position du matériel reflète également la nature capitalistique des réseaux métro. Les modules enfichables 800ZR et ZR+ peuvent se connecter directement aux ports de routeurs et de commutateurs. Cela peut déplacer une partie des dépenses des équipements de système de ligne intégrés à plus haute valeur ajoutée. À mesure que les longueurs d'onde expédiées augmentent, les revenus par longueur d'onde peuvent rester sous pression. La composition des composants dans le marché DWDM métro en Amérique du Nord évolue donc, même lorsque la demande totale de capacité augmente.
Le logiciel devrait se développer à un CAGR de 10,87 % de 2026 à 2031, le taux de croissance des composants le plus rapide. Les contrôleurs de systèmes de ligne ouverts basés sur SDN deviennent plus pertinents à mesure que les réseaux incluent des équipements de plusieurs fournisseurs. Les plateformes de planification basées sur l'IA et les outils de validation par jumeau numérique gagnent également en utilisation parmi les opérateurs et les opérateurs cloud. Ciena a présenté des agents d'assurance basés sur la télémétrie et de routage automatisé à l'OFC 2026. Ces produits montrent que les acteurs établis utilisent le logiciel pour faire face à la marchandisation du matériel. Les services bénéficient également de la complexité des plateformes désagrégées à système de ligne ouvert. Les services gérés et professionnels captent des travaux que de nombreux opérateurs ne peuvent pas réaliser seuls. Cela soutient un rôle plus large des logiciels et services dans le marché DWDM métro en Amérique du Nord.


Par capacité de transmission : les vitesses plus élevées modifient l'économie du trafic métro
Le niveau 400 Gbps représentait 37,21 % du marché DWDM métro en Amérique du Nord par capacité de transmission en 2025. Il reste une option à haute capacité pour l'interconnexion de centres de données et le backhaul 5G sur une portée amplifiée cohérente de 80 à 120 km. Sa base de fournisseurs est établie et les normes OIF 400ZR soutiennent l'interopérabilité. Son coût par bit l'a également rendu pratique pour les opérateurs de niveau 2 qui modernisent leurs anneaux métro. Le segment jusqu'à 100 Gbps reste pertinent pour les réseaux d'accès des entreprises et des gouvernements avec des budgets de transport fixes. Il est également utilisé sur les routes de maillon intermédiaire financées par le BEAD où l'économie par longueur d'onde est importante. Le niveau 200 Gbps continue de répondre aux exigences d'agrégation mobile et d'interconnexion des opérateurs régionaux.
Le niveau supérieur à 400 Gbps devrait se développer à un CAGR de 12,41 % de 2026 à 2031. Il comprend les systèmes 800 Gbps et la catégorie émergente 1,6 Tbps activée par la norme 800ZR et la feuille de route 1600ZR. Les hyperscalers adoptent des modules 800ZR+ pour connecter les campus IA avec des réseaux optiques dédiés. Ciena, Nokia et Marvell mettent des produits 1,6T sur le marché. Nokia a présenté des solutions cohérentes optimisées par application en mars 2026 utilisant 4 nouveaux DSP et des fronts optiques basés sur le phosphure d'indium et la photonique sur silicium. Les niveaux antérieurs sont sélectionnés principalement sur la base du coût par bit. Au-delà de 400 Gbps, la performance par watt devient plus importante car les opérations des centres de données IA sont contraintes par la densité énergétique. Cette distinction modifie les priorités d'achat au sein du marché DWDM métro en Amérique du Nord.
Par application : l'interconnexion de centres de données mène la demande et l'expansion
L'interconnexion de centres de données représentait 40,27 % de la taille du marché DWDM métro en Amérique du Nord par application en 2025. C'est l'application principale car les conceptions d'IA à grande échelle nécessitent de grands volumes de trafic à déplacer entre les installations. Ces liaisons connectent des campus physiquement séparés qui fonctionnent comme des parties du même environnement IA. Le segment devrait se développer à un CAGR de 10,37 % de 2026 à 2031. Les fournisseurs de cloud utilisent de plus en plus des réseaux qui distribuent les charges de travail d'entraînement sur des emplacements distincts. Cette approche repose sur une capacité optique dédiée plutôt que sur un transport partagé général. Par conséquent, le marché DWDM métro en Amérique du Nord a un lien plus direct avec les cycles d'investissement dans l'infrastructure IA.
Le backhaul et le fronthaul mobiles sont les deuxièmes catégories d'application les plus importantes. La transition vers la 5G autonome augmente les exigences de transport par site de moins de 10 Gbps à 30 Gbps et plus sur les sites macro en bande C. L'agrégation du haut débit et des réseaux d'accès gagne également du terrain à mesure que la construction BEAD active les exigences de maillon intermédiaire dans les marchés secondaires américains. Cette activité devrait se poursuivre jusqu'en 2028 à mesure que le déploiement des sous-subventions atteint des volumes de construction plus élevés. Les réseaux gouvernementaux, la fibre des services publics et la fibre noire des services financiers fournissent une base stable pour d'autres applications. Ces utilisateurs valorisent les longueurs d'onde dédiées pour la disponibilité, la sécurité et la latence. Ils sont peu susceptibles de modifier la hiérarchie des applications jusqu'en 2031 car le trafic des centres de données et de la 5G a des exigences de capacité plus importantes. La composition des applications du marché DWDM métro en Amérique du Nord reste donc ancrée par l'interconnexion de centres de données et le transport mobile.
Par utilisateur final : les fournisseurs de services mènent tandis que les opérateurs cloud définissent la demande de produits
Les fournisseurs de services de communication détenaient 46,83 % de la taille du marché DWDM métro en Amérique du Nord en 2025. Leur position reflète leurs vastes réseaux en anneau métro et leur rôle de fournisseurs de longueurs d'onde en gros et de fibre noire. Ils continuent également de moderniser le backhaul 5G sur les niveaux d'agrégation cellulaire. Le financement BEAD leur offre une voie supplémentaire vers la demande en tant que sous-bénéficiaires éligibles et fournisseurs de maillon intermédiaire. Les grands clients en gros augmentent la demande de conformité OpenROADM et d'interfaces ouvertes. Cela encourage un approvisionnement plus désagrgé. Ce changement offre des opportunités aux spécialistes multi-fournisseurs aux côtés des fournisseurs de systèmes établis.
Les fournisseurs de cloud et de centres de données devraient se développer à un CAGR de 10,43 % de 2026 à 2031. Leurs capacités de conception optique interne deviennent plus importantes à mesure que les campus IA ont besoin de liaisons à haute capacité. Cela déplace le centre d'achat de l'approvisionnement dirigé par les opérateurs vers la planification de réseau dirigée par le cloud. Les organisations de services financiers, de santé et de médias utilisent des longueurs d'onde dédiées là où les réseaux partagés ne fournissent pas la latence et la sécurité requises. Les clients gouvernementaux et du secteur public restent un groupe plus petit mais durable, soutenus par les programmes de modernisation fédéraux et les investissements des autorités d'État en matière de haut débit. Les marchés publics de maillon intermédiaire liés au BEAD soutiennent également leur activité à court terme en 2026 et 2027. Ces tendances élargissent la base d'acheteurs pour le marché DWDM métro en Amérique du Nord tout en laissant les fournisseurs de services en position de tête.
Analyse géographique
Les États-Unis détenaient 86,37 % de la part du marché DWDM métro en Amérique du Nord en 2025. Ils ont la plus forte concentration de campus hyperscalers et de colocation de la région. Ils ont également l'empreinte 5G autonome la plus étendue et des décennies d'investissement dans les anneaux métro cohérents. Le partenariat de Zayo avec NVIDIA soutient plus de 15 000 miles de routes d'infrastructure nouvelle et surconstruite. Son accord d'approvisionnement avec Corning vise à sécuriser la disponibilité des câbles en fibre jusqu'en 2030. La construction BEAD dans 28 États étend la demande d'agrégation vers des emplacements secondaires et tertiaires. Ces facteurs devraient maintenir le leadership américain jusqu'en 2031.
Le Canada dispose d'une base optique métro mature centrée sur Toronto, Montréal et Vancouver. Les centres de données neutres vis-à-vis des opérateurs et la fibérisation continue du backhaul des tours 5G soutiennent la demande. Les opérateurs canadiens ont engagé des capitaux dans des programmes de backhaul fibre en 2025, notamment pour les sites macro en bande C nécessitant des capacités de pointe de 30 Gbps ou plus. L'Ontario et la Colombie-Britannique sont les principaux emplacements pour ces travaux d'infrastructure. Ottawa reste un important centre d'ingénierie en DSP cohérent en raison des empreintes de recherche de Ciena et Nokia. Les cycles de déploiement des opérateurs s'appuient sur la même base de ressources d'ingénierie utilisée pour le développement de plateformes. Les exigences de scalabilité de capacité liées aux conditions spectrales créent une incitation continue aux mises à niveau du transport métro.
Le Mexique devrait se développer à un CAGR de 10,28 % de 2026 à 2031, le taux de croissance par pays le plus rapide de la région. La construction de centres de données à Querétaro et Monterrey exerce une pression sur la capacité de fibre intercités existante. C3ntro Telecom s'est engagé à investir plus de 100 millions USD pour installer 10 000 kilomètres de fibre au Mexique sur 5 ans. Mexico, Guadalajara et Monterrey sont les premières priorités. Arelion a lancé une deuxième route DWDM diverse entre Querétaro et Monterrey, et Nokia a déployé 7 nouvelles routes DWDM pour MX Fiber dans le sud-est du Mexique. Ces déploiements prennent en charge jusqu'à 2,4 Tbps de débit et renforcent l'argument en faveur de nouveaux investissements des opérateurs. Les politiques de haut débit concurrentielles du Mexique soutiennent l'entrée des opérateurs de fibre régionaux.
Paysage concurrentiel
Le marché DWDM métro en Amérique du Nord est modérément consolidé parmi les fournisseurs de systèmes. Ciena et Nokia occupent des positions de premier plan dans le transport métro à haute capacité et l'interconnexion de centres de données. Nokia a renforcé son portefeuille optique en acquérant Infinera pour 2,3 milliards USD. Cisco maintient également une position significative grâce aux systèmes IP-sur-DWDM intégrés aux routeurs et à son écosystème de modules enfichables ZR/ZR+. Les grands fournisseurs se font concurrence grâce à l'échelle de la recherche, aux portefeuilles de produits intégrés et à la capacité à prendre en charge des systèmes, des modules et des composants personnalisés. Les cadres OpenROADM, OpenConfig, OIF et Telecom Infra Project réduisent le verrouillage matériel. Cela accroît l'importance des logiciels d'orchestration pour le contrôle des réseaux de centres de données distribués.
Ekinops et Smartoptics se disputent les projets de systèmes de ligne ouverts métro désagrégés auprès des opérateurs de niveau 2. 1Finity a présenté l'Ultra Optical System L1000/L2000 en février 2026 comme une plateforme ouverte, conçue par plusieurs fournisseurs, pour les déploiements hyperscalers et fournisseurs de services. La plateforme prend en charge le fonctionnement continu en bande C+L et peut évoluer de 1 à 16 degrés. Cette initiative répond aux acheteurs qui souhaitent des architectures optiques ouvertes sans perdre l'échelle opérationnelle. Ciena a également présenté des capacités d'assurance pilotées par l'IA et de routage automatisé à l'OFC 2026. L'entreprise cherche à maintenir la pertinence des logiciels à mesure que les modules enfichables réduisent le rôle de certains matériels intégrés. Ces évolutions montrent que la concurrence dans le marché DWDM métro en Amérique du Nord est de plus en plus portée par le contrôle, l'automatisation et l'interopérabilité.
Coherent, Lumentum, Marvell et Broadcom fournissent des composants et des modules qui soutiennent et concurrencent à la fois les fournisseurs de systèmes. La croissance de l'IP-sur-DWDM déplace davantage d'intelligence optique vers des modules enfichables installés dans des routeurs appartenant aux hyperscalers. NVIDIA a réalisé un investissement stratégique de 2 milliards USD dans Coherent et s'est engagé à acheter des composants laser et de réseau optique avancés. Lumentum a annoncé une installation de 240 000 pieds carrés à Greensboro, en Caroline du Nord, pour les lasers à phosphure d'indium CW et UHP, avec une production en volume attendue à partir de mi-2028. Marvell a lancé son COLORZ 1600 et les DSP cohérents associés pour les interconnexions IA sécurisées. L'amplification en ligne compacte et à haute densité pour plusieurs paires de fibres reste un domaine où les fournisseurs peuvent développer des produits différenciés. Le marché DWDM métro en Amérique du Nord reste compétitif, mais les grands fournisseurs de systèmes et les fournisseurs de composants ont des positions distinctes dans la chaîne de valeur.
Leaders du secteur de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord
-
Ciena Corporation
-
Nokia Corporation
-
Ekinops SA
-
Smartoptics Group AS
-
PacketLight Networks Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : Quantum Corridor, Ciena et Toshiba ont réalisé le premier essai mondial de chiffrement optique quantique sécurisé à 1,6 Tb/s sur un réseau commercial en exploitation dans le Midwest des États-Unis. Cette étape a combiné le chiffrement haute vitesse WaveLogic 6 Extreme de Ciena avec des algorithmes de cryptographie post-quantique certifiés NIST et la technologie de distribution de clés quantiques de Toshiba, démontrant une voie commercialement déployable pour le transport DWDM métro quantique sécurisé à des vitesses térabit.
- Mai 2026 : Lightpath a annoncé un projet majeur de densification du réseau métro connectant plus de 2 400 emplacements de tours de cellules macro dans le Connecticut, le Massachusetts, New York et le New Jersey, ajoutant 265 miles de routes de nouvelle fibre et fournissant des liaisons d'agrégation dédiées de 100 Gbps et 400 Gbps pour soutenir la montée en puissance de la 5G autonome pour plusieurs opérateurs sans fil nationaux. L'expansion a étendu le réseau fibre de qualité IA de Lightpath à plus de 12 100 miles de routes dans 11 marchés métro américains.
- Mars 2026 : NVIDIA a annoncé un investissement stratégique de 2 milliards USD dans Coherent Corp., accompagné d'un engagement d'achat de plusieurs milliards de dollars pour des composants laser et de réseau optique avancés. Le partenariat comprenait une cérémonie inaugurale à l'installation de fabrication élargie de Coherent à Sherman, au Texas, qui augmente la production de plaquettes en phosphure d'indium pour les applications d'interconnexion optique IA.
- Mars 2026 : Marvell Technology a lancé le COLORZ 1600, le premier module enfichable 1,6T ZR/ZR+ du secteur pour l'interconnexion de centres de données, alimenté par Marvell Electra, le premier DSP cohérent 2 nm du secteur, ainsi que Libra, un DSP cohérent 800G ZR/ZR+ 2 nm. Les deux produits incluent le chiffrement MACsec, ciblant les interconnexions IA à grande échelle sécurisées pour les déploiements hyperscale et cloud.


Périmètre du rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord
Les revenus du marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord sont générés par la vente de matériel DWDM, de licences et d'abonnements logiciels, ainsi que par les services associés de déploiement, d'intégration, de gestion de réseau, de maintenance et de support fournis aux fournisseurs de services de communication, aux fournisseurs de cloud et de centres de données, aux entreprises, aux organisations gouvernementales et aux autres utilisateurs finaux.
Le rapport sur le marché de la multiplexage par répartition en longueur d'onde dense (DWDM) métro en Amérique du Nord est segmenté par composant (matériel, logiciel et services), capacité de transmission (jusqu'à 100 Gbps, 200 Gbps, 400 Gbps et supérieur à 400 Gbps), application (interconnexion de centres de données, backhaul et fronthaul mobiles, agrégation de réseaux haut débit et d'accès, et autres applications), utilisateur final (fournisseurs de services de communication, fournisseurs de cloud et de centres de données, entreprises, et gouvernement et secteur public), et pays (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Matériel |
| Logiciel |
| Services |
| Jusqu'à 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Supérieur à 400 Gbps |
| Interconnexion de centres de données |
| Backhaul et fronthaul mobiles |
| Agrégation de réseaux haut débit et d'accès |
| Autres applications |
| Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données |
| Entreprises |
| Gouvernement et secteur public |
| États-Unis |
| Canada |
| Mexique |
| Par composant | Matériel |
| Logiciel | |
| Services | |
| Par capacité de transmission | Jusqu'à 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Supérieur à 400 Gbps | |
| Par application | Interconnexion de centres de données |
| Backhaul et fronthaul mobiles | |
| Agrégation de réseaux haut débit et d'accès | |
| Autres applications | |
| Par utilisateur final | Fournisseurs de services de communication |
| Fournisseurs de cloud et de centres de données | |
| Entreprises | |
| Gouvernement et secteur public | |
| Par pays | États-Unis |
| Canada | |
| Mexique |


Questions clés auxquelles le rapport répond
Quelle est la taille du marché DWDM métro en Amérique du Nord ?
Le marché DWDM métro en Amérique du Nord était évalué à 3,82 milliards USD en 2025 et devrait atteindre 5,88 milliards USD d'ici 2031 à un CAGR de 7,43 %.
Quels sont les facteurs qui stimulent la demande de DWDM métro en Amérique du Nord ?
Les réseaux de centres de données IA à grande échelle, les modules enfichables 800ZR et ZR+, l'agrégation de fibres financée par le BEAD et les besoins de transport 5G autonome sont des facteurs clés de la demande.
Quel composant se développe le plus rapidement jusqu'en 2031 ?
Le logiciel devrait se développer à un CAGR de 10,87 %, soutenu par les contrôleurs de systèmes de ligne ouverts basés sur SDN, les outils de planification et l'automatisation.
Quelle catégorie de capacité de transmission se développe le plus rapidement ?
La catégorie supérieure à 400 Gbps devrait se développer à un CAGR de 12,41 % à mesure que les hyperscalers déploient des technologies cohérentes 800G et 1,6T émergentes.
Quelle application joue le rôle le plus important dans la demande de DWDM métro ?
L'interconnexion de centres de données représentait 40,27 % du segment des applications en 2025 et devrait se développer à un CAGR de 10,37 % jusqu'en 2031.
Quel pays devrait se développer le plus rapidement dans la région ?
Le Mexique devrait se développer à un CAGR de 10,28 % jusqu'en 2031, soutenu par les investissements en fibre et en centres de données à Querétaro, Monterrey, Mexico et Guadalajara.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

