
Tamaño y Participación del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
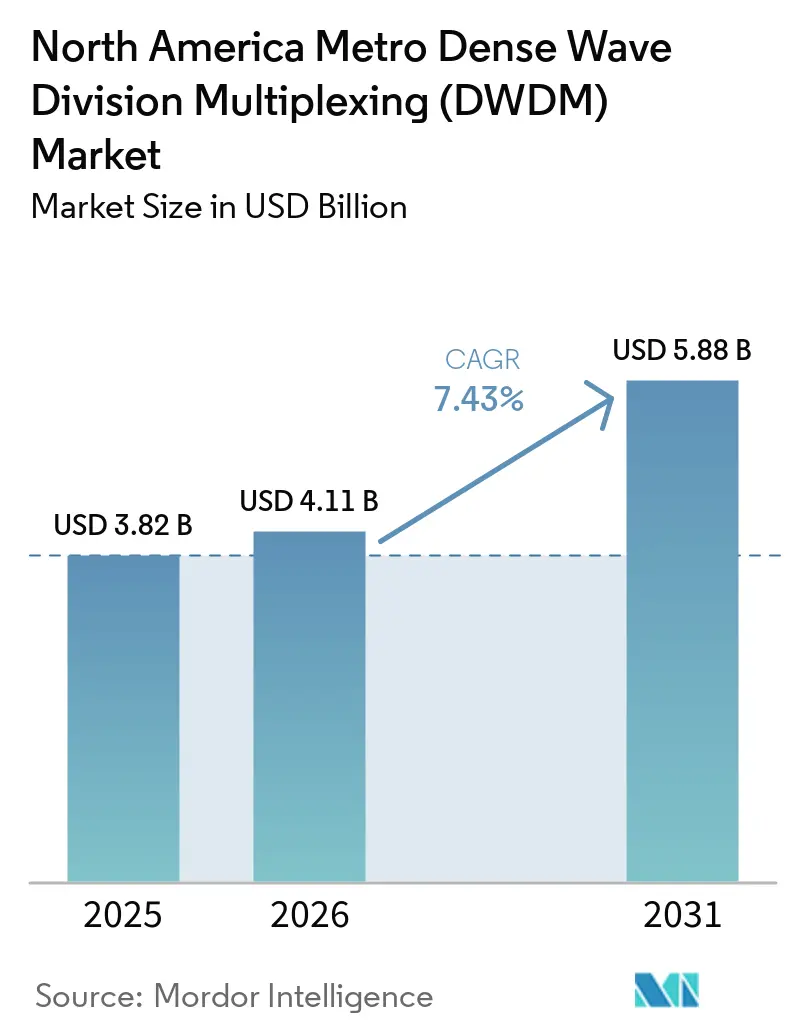
| Tamaño del mercado en el año base (2025) | 3.82 Mil millones de dólares |
| Tamaño del Mercado (2026) | 4.11 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.43 % |
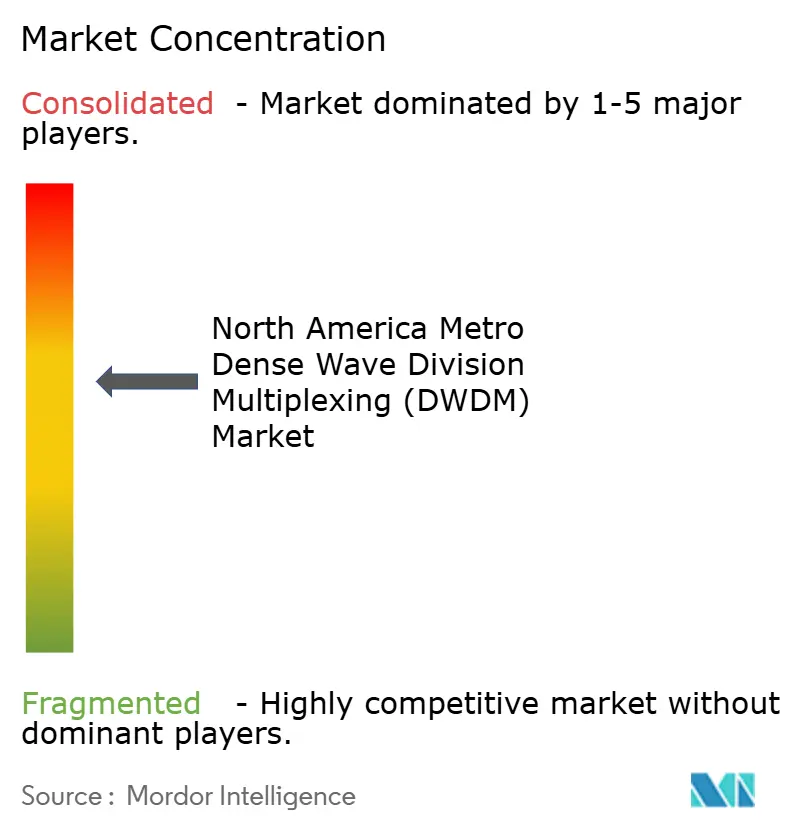
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte sea de 3,82 mil millones de USD en 2025, 4,11 mil millones de USD en 2026, y alcance 5,88 mil millones de USD en 2031, creciendo a una CAGR del 7,43% de 2026 a 2031. La demanda está siendo moldeada por clústeres de entrenamiento de IA que operan en campus separados y requieren enlaces de muy alta capacidad entre instalaciones. El programa BEAD de 42,45 mil millones de USD está extendiendo los requisitos de agregación de fibra hacia mercados secundarios de Estados Unidos. El cambio de redes 5G no autónomas a redes autónomas también está aumentando las necesidades de transporte en los sitios de celdas. Estos cambios hacen que el mercado DWDM metro de América del Norte sea más dependiente de sistemas ópticos coherentes, sistemas de línea abierta, módulos enchufables y software de control de red. Los proveedores están respondiendo ampliando la capacidad de componentes ópticos, mejorando la automatización y adaptando sus ofertas a las necesidades de los operadores de nube y proveedores de servicios.
Conclusiones Clave del Informe
- Por componente, el hardware representó el 79,43% del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte en 2025, mientras que se proyecta que el software se expanda a una CAGR del 10,87% hasta 2031.
- Por capacidad de transmisión, el nivel de 400 Gbps representó el 37,21% del mercado DWDM metro de América del Norte en 2025, mientras que se proyecta que el nivel superior a 400 Gbps se expanda a una CAGR del 12,41% hasta 2031.
- Por aplicación, la interconexión de centros de datos representó el 40,27% del mercado DWDM metro de América del Norte en 2025 y se proyecta que se expanda a una CAGR del 10,37% hasta 2031.
- Por usuario final, los proveedores de servicios de comunicación representaron el 46,83% del mercado DWDM metro de América del Norte en 2025, mientras que se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 10,43% hasta 2031.
- Por país, Estados Unidos representó el 86,37% del mercado de multiplexación por división de longitud de onda densa (DWDM) metro de América del Norte en 2025, mientras que se proyecta que México se expanda a una CAGR del 10,28% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de DCI a Escala de Clústeres de IA | +3.5% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Adopción de Módulos Enchufables 400ZR y 800ZR | +2.2% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Backhaul de Fibra y Agregación Metro Financiados por BEAD | +1.0% | Estados Unidos, mercados secundarios y rurales | Mediano plazo (2-4 años) |
| Densificación de Fronthaul y Backhaul 5G Autónomo | +0.8% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Interconexión de Borde Metro Secundario para Inferencia de IA | +0.5% | Estados Unidos, metros de nivel 2 y nivel 3 | Mediano plazo (2-4 años) |
| Adquisición de Sistemas de Línea Abierta por Operadores de Nivel 2 | +0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de DCI a Escala de Clústeres de IA
El entrenamiento distribuido de IA ubica partes de un único clúster de cómputo en diferentes campus porque las restricciones de energía y terreno pueden limitar un único sitio. Estos arreglos necesitan alinearse con las características de ancho de banda y latencia previamente asociadas con redes de GPU en el mismo campus. Esto sitúa a los sistemas DWDM coherentes más cerca del centro de la planificación de infraestructura de IA. Zayo está construyendo más de 8.000 millas de nueva fibra de larga distancia en corredores de IA a través de su asociación con NVIDIA.[1] También aseguró un acuerdo de suministro de fibra a largo plazo con Corning para un programa más amplio que cubre más de 15.000 millas de ruta hasta 2030. Estos proyectos respaldan la base de transporte que el mercado DWDM metro de América del Norte necesita a medida que los sitios de IA se distribuyen geográficamente.
Adopción de Módulos Enchufables 400ZR y 800ZR
El Foro de Interconexión Óptica publicó el Acuerdo de Implementación OIF-800ZR-01.0 en octubre de 2024.[2] El acuerdo define una interfaz coherente de 800G interoperable para enlaces DWDM amplificados que abarcan 80-120 km. Este marco respalda un uso más amplio de módulos enchufables 800G ZR y ZR+ sin integración personalizada entre proveedores. Cuando la transmisión se coloca directamente en puertos de enrutadores y conmutadores, los hiperescaladores pueden utilizar diseños IP sobre DWDM en lugar de depender únicamente de estantes de transpondedores integrados. Marvell lanzó el COLORZ 1600 1,6T ZR/ZR+ enchufable en marzo de 2026, utilizando un DSP coherente de 2 nm y cifrado MACsec integrado. El mercado DWDM metro de América del Norte se está moviendo, por tanto, hacia un modelo en el que más valor de transmisión se entrega a través de módulos enchufables y el software de control relacionado.
Backhaul de Fibra y Agregación Metro Financiados por BEAD
El programa BEAD de 42,45 mil millones de USD ha pasado del diseño del programa al despliegue físico. La construcción de fibra estaba en marcha en 28 estados de Estados Unidos en el primer trimestre de 2026, y 52 estados y territorios habían firmado acuerdos de subvención. Cada nueva ruta de fibra hasta las instalaciones requiere capacidad de agregación para conectarla a un anillo existente o punto de presencia. El programa de Subvenciones para la Milla Intermedia de 1.000 millones de USD también dirige financiamiento hacia la infraestructura de red media que respalda esta capa de agregación. Las redes financiadas por BEAD deben ser capaces de escalar para soportar 5G, tecnologías inalámbricas sucesoras y otros servicios avanzados. Este requisito respalda arquitecturas de transporte coherente en todo el mercado DWDM metro de América del Norte, especialmente donde las rutas financiadas conectan comunidades más pequeñas con redes metro.[3]
Densificación de Fronthaul y Backhaul 5G Autónomo
La transición de redes 5G no autónomas a redes 5G autónomas habilita la segmentación de red, las comunicaciones de baja latencia ultraconfiables y las comunicaciones de tipo máquina masiva. Estas capacidades crean requisitos de transporte dedicados con estrictas necesidades de temporización y latencia. Lightpath anunció una expansión de red en 2026 que cubre más de 2.400 ubicaciones de torres de celdas macro en Connecticut, Massachusetts, Nueva York y Nueva Jersey. El proyecto añadió 265 millas de ruta y enlaces de agregación dedicados de 100 Gbps y 400 Gbps para proveedores inalámbricos nacionales. En redes de RAN abierta, el fronthaul eCPRI puede requerir multiplexación DWDM cuando la fibra es limitada y los presupuestos de latencia son ajustados. Estos requisitos amplían el papel del mercado DWDM metro de América del Norte en los programas de densificación 5G urbana.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Despliegue e Integración Metro | -0.8% | Estados Unidos, áreas urbanas densas, Canadá | Corto plazo (≤ 2 años) |
| Escasez de Talento en Fibra y DSP Coherente | -0.5% | Estados Unidos, Canadá, clúster de Ottawa | Mediano plazo (2-4 años) |
| Fricción de Orquestación SONET/SDH Heredado y Múltiples Proveedores | -0.3% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Concentración del Suministro de Circuitos Integrados Fotónicos de InP | -0.2% | Estados Unidos | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Despliegue e Integración Metro
La ingeniería civil, los permisos de conductos y el trabajo de integración pueden ralentizar los proyectos ópticos metro. Estos costos afectan más a los operadores más pequeños porque tienen menos poder de negociación en la contratación de construcción. Los diseños Open ROADM pueden reducir el costo por bit en comparación con los sistemas propietarios. Sin embargo, los ahorros asociados pueden verse compensados por la mano de obra necesaria para desplegar controladores, desarrollar adaptadores y completar pruebas de interoperabilidad. Un estudio de banco de pruebas IP sobre DWDM de múltiples proveedores de 2025 registró tiempos promedio de creación de servicios de extremo a extremo de 198 segundos por flujo de trabajo en condiciones controladas.[4] El mercado DWDM metro de América del Norte, por tanto, continúa dependiendo de servicios profesionales y gestionados, mientras que algunos operadores medianos enfrentan cronogramas de implementación más largos.
Escasez de Talento en Fibra y DSP Coherente
El grupo disponible de especialistas en fotónica y DSP coherente no ha seguido el ritmo de los ciclos de productos de 800G y 1,6T. Los despliegues avanzados necesitan personas que comprendan la integración de procesos semiconductores, el procesamiento de señales de alta velocidad y el diseño de redes ópticas. Esta capacidad es particularmente importante cuando los operadores despliegan controladores SDN y ponen en servicio nodos ópticos desagregados. La huella combinada de investigación de Ciena y Nokia en Ottawa sigue siendo una fuente importante de experiencia en DSP coherente. La adquisición de Infinera por parte de Nokia puede liberar entre 150 y 300 ingenieros al mercado de talento más amplio. Sin embargo, las diferencias entre sus habilidades y las disciplinas más demandadas pueden limitar el impacto inmediato en la capacidad de despliegue en el mercado DWDM metro de América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Hardware Mantiene los Ingresos Mientras el Software Cambia la Estructura de Márgenes
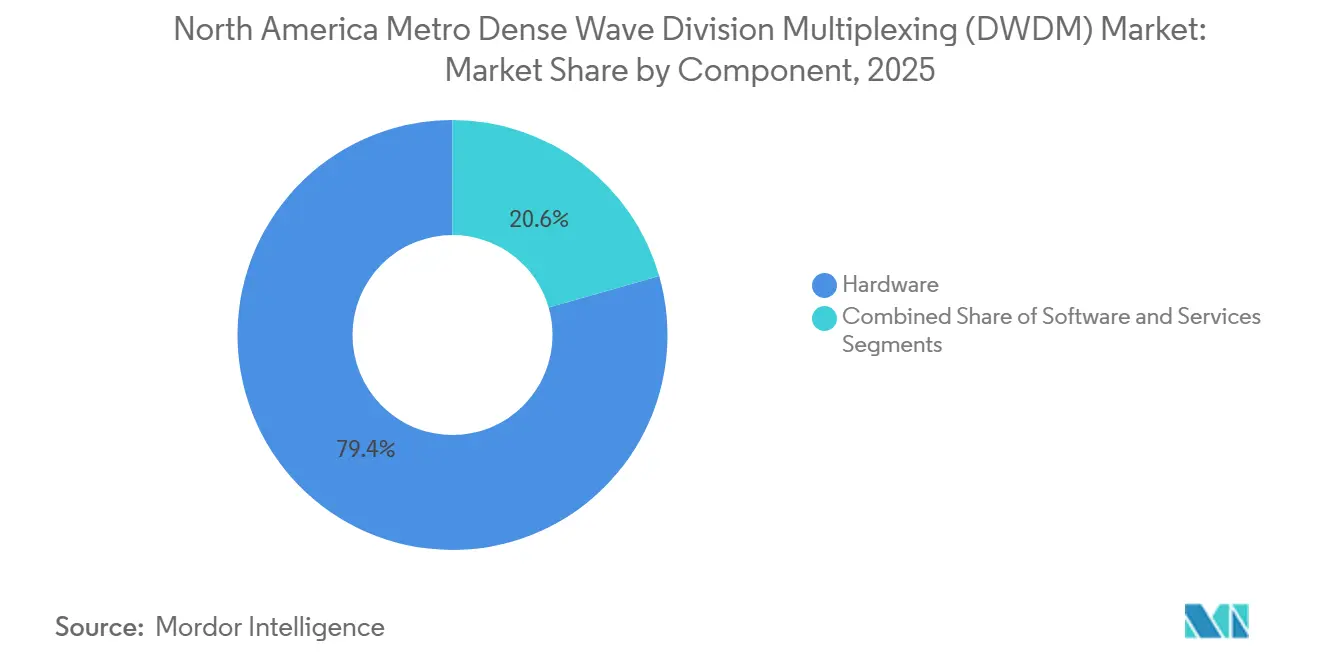
El hardware representó el 79,43% del tamaño del mercado DWDM metro de América del Norte por componente en 2025. La construcción inicial de redes requiere transpondedores, ROADMs, amplificadores y componentes ópticos pasivos. La demanda de hardware también sigue siendo importante durante los ciclos de actualización y los programas de expansión metro. La posición del hardware también refleja la naturaleza intensiva en capital de las redes metro. Los módulos enchufables 800ZR y ZR+ pueden conectarse directamente a puertos de enrutadores y conmutadores. Esto puede desviar una parte del gasto de los equipos de sistemas de línea integrados de mayor valor. A medida que aumentan las longitudes de onda enviadas, los ingresos por longitud de onda pueden seguir bajo presión. La combinación de componentes en el mercado DWDM metro de América del Norte está, por tanto, cambiando, incluso cuando la demanda total de capacidad aumenta.
Se proyecta que el software se expanda a una CAGR del 10,87% de 2026 a 2031, la tasa de crecimiento de componentes más rápida. Los controladores de sistemas de línea abierta basados en SDN se están volviendo más relevantes a medida que las redes incluyen equipos de múltiples proveedores. Las plataformas de planificación habilitadas por IA y las herramientas de validación de gemelos digitales también están ganando uso entre operadores y operadores de nube. Ciena introdujo agentes de enrutamiento automatizado y aseguramiento basado en telemetría en OFC 2026. Estos productos muestran que los actores establecidos están utilizando el software para abordar la mercantilización del hardware. Los servicios también se benefician de la complejidad de las plataformas de sistemas de línea abierta desagregados. Los servicios gestionados y profesionales capturan trabajo que muchos operadores no pueden completar por sí solos. Esto respalda un papel más amplio del software y los servicios en todo el mercado DWDM metro de América del Norte.


Por Capacidad de Transmisión: Las Velocidades Más Altas Cambian la Economía del Tráfico Metro
El nivel de 400 Gbps representó el 37,21% del mercado DWDM metro de América del Norte por capacidad de transmisión en 2025. Sigue siendo una opción de alta capacidad para la interconexión de centros de datos y el backhaul 5G en un tramo amplificado coherente de 80-120 km. Su base de proveedores está establecida y los estándares OIF 400ZR respaldan la interoperabilidad. Su costo por bit también lo ha hecho práctico para los operadores de nivel 2 que actualizan anillos metro. El segmento de hasta 100 Gbps sigue siendo relevante para redes de acceso empresariales y gubernamentales con presupuestos de transporte fijos. También se utiliza en rutas de milla intermedia financiadas por BEAD donde la economía por longitud de onda es importante. El nivel de 200 Gbps continúa sirviendo a los requisitos de agregación móvil e interconexión de operadores regionales.
Se proyecta que el nivel superior a 400 Gbps se expanda a una CAGR del 12,41% de 2026 a 2031. Incluye sistemas de 800 Gbps y la categoría emergente de 1,6 Tbps habilitada por el estándar 800ZR y la hoja de ruta 1600ZR. Los hiperescaladores están adoptando módulos 800ZR+ para conectar campus de IA con redes ópticas de propósito específico. Ciena, Nokia y Marvell están llevando productos de 1,6T al mercado. Nokia introdujo soluciones coherentes optimizadas por aplicación en marzo de 2026 que utilizan 4 nuevos DSPs y frentes ópticos basados en fosfuro de indio y fotónica de silicio. Los niveles anteriores se seleccionan principalmente en función del costo por bit. Por encima de 400 Gbps, el rendimiento por vatio se vuelve más importante porque las operaciones de centros de datos de IA están limitadas por la densidad de energía. Esta distinción cambia las prioridades de compra dentro del mercado DWDM metro de América del Norte.
Por Aplicación: La Interconexión de Centros de Datos Lidera la Demanda y la Expansión
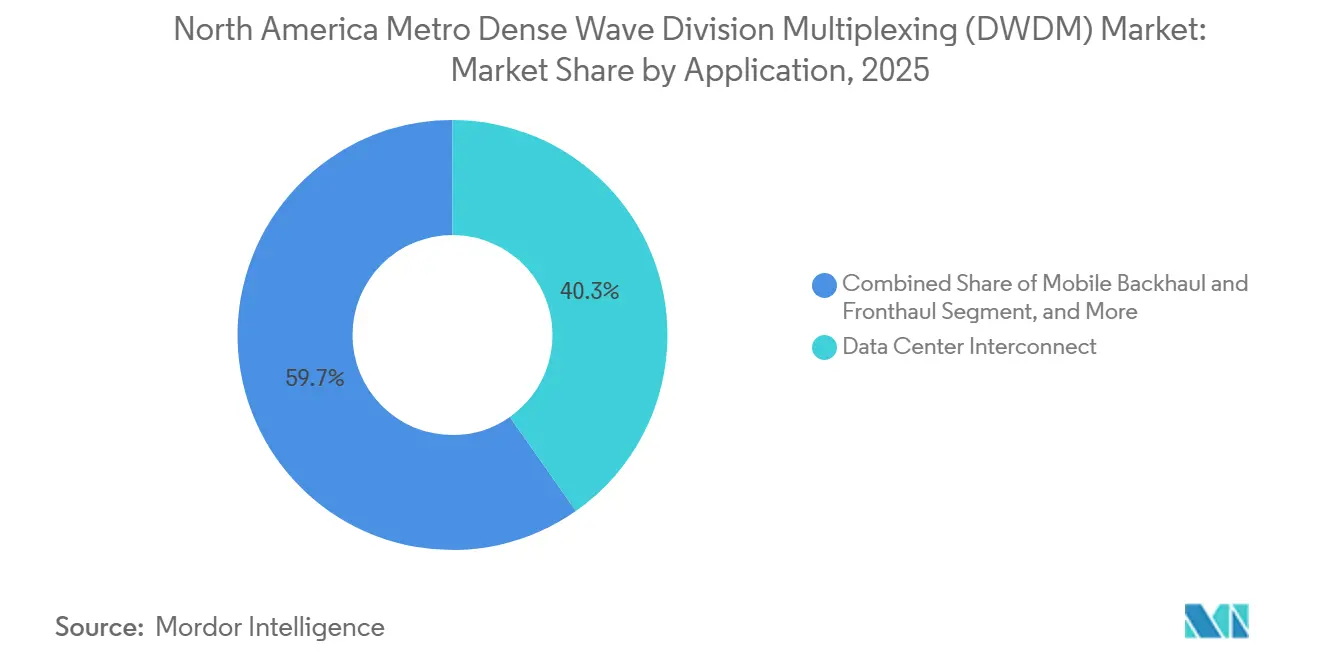
La interconexión de centros de datos representó el 40,27% del tamaño del mercado DWDM metro de América del Norte por aplicación en 2025. Es la aplicación líder porque los diseños de IA a escala distribuida requieren grandes volúmenes de tráfico para moverse entre instalaciones. Estos enlaces conectan campus físicamente separados que operan como partes del mismo entorno de IA. Se proyecta que el segmento se expanda a una CAGR del 10,37% de 2026 a 2031. Los proveedores de nube utilizan cada vez más redes que distribuyen cargas de trabajo de entrenamiento en ubicaciones separadas. Este enfoque depende de capacidad óptica dedicada en lugar de transporte compartido general. En consecuencia, el mercado DWDM metro de América del Norte tiene una conexión más directa con los ciclos de inversión en infraestructura de IA.
El backhaul y fronthaul móvil son las segundas categorías de aplicación más grandes. La transición a 5G autónomo aumenta los requisitos de transporte por sitio de menos de 10 Gbps a 30 Gbps y más en sitios macro de banda C. La agregación de banda ancha y acceso también está ganando impulso a medida que la construcción BEAD activa los requisitos de milla intermedia en mercados secundarios de Estados Unidos. Se espera que esa actividad continúe hasta 2028 a medida que el despliegue de subvenciones alcance mayores volúmenes de construcción. Las redes gubernamentales, la fibra de servicios públicos y la fibra oscura de servicios financieros proporcionan una base estable para otras aplicaciones. Estos usuarios valoran las longitudes de onda dedicadas por disponibilidad, seguridad y latencia. Es poco probable que cambien la jerarquía de aplicaciones hasta 2031 porque el tráfico de centros de datos y 5G tiene requisitos de capacidad más fuertes. La combinación de aplicaciones del mercado DWDM metro de América del Norte, por tanto, permanece anclada por DCI y el transporte móvil.
Por Usuario Final: Los Proveedores de Servicios Lideran Mientras los Operadores de Nube Definen la Demanda de Productos
Los proveedores de servicios de comunicación retuvieron el 46,83% del tamaño del mercado DWDM metro de América del Norte en 2025. Su posición refleja sus amplias redes de anillos metro y su papel como proveedores de longitudes de onda mayoristas y fibra oscura. También continúan actualizando el backhaul 5G en los niveles de agregación de celdas. El financiamiento BEAD les brinda un camino adicional hacia la demanda como subbeneficiarios elegibles y proveedores de milla intermedia. Los grandes clientes mayoristas están aumentando la demanda de cumplimiento de OpenROADM e interfaces abiertas. Esto está fomentando una adquisición más desagregada. El cambio brinda oportunidades a los especialistas en múltiples proveedores junto con los proveedores de sistemas establecidos.
Se proyecta que los proveedores de nube y centros de datos se expandan a una CAGR del 10,43% de 2026 a 2031. Sus capacidades internas de diseño óptico se están volviendo más importantes a medida que los campus de IA necesitan enlaces de alta capacidad. Esto cambia el centro de compras de la adquisición liderada por operadores hacia la planificación de redes liderada por la nube. Las organizaciones de servicios financieros, atención médica y medios utilizan longitudes de onda dedicadas donde las redes compartidas no proporcionan la latencia y seguridad requeridas. Los clientes gubernamentales y del sector público siguen siendo un grupo más pequeño pero duradero, respaldado por programas de modernización federal e inversiones de autoridades estatales de banda ancha. Las adquisiciones de milla intermedia relacionadas con BEAD también respaldan su actividad a corto plazo en 2026 y 2027. Estos patrones amplían la base de compradores del mercado DWDM metro de América del Norte mientras dejan a los proveedores de servicios en la posición líder.
Análisis Geográfico
Estados Unidos representó el 86,37% de la participación del mercado DWDM metro de América del Norte en 2025. Tiene la concentración más profunda de la región de campus de hiperescaladores y colocación. También tiene la huella de 5G autónomo más extensa y décadas de inversión en anillos metro coherentes. La asociación de Zayo con NVIDIA respalda más de 15.000 millas de ruta de infraestructura nueva y sobredimensionada. Su acuerdo de suministro con Corning está destinado a asegurar la disponibilidad de cable de fibra hasta 2030. La construcción BEAD en 28 estados está extendiendo la demanda de agregación hacia ubicaciones secundarias y terciarias. Se espera que estos factores sostengan el liderazgo de Estados Unidos hasta 2031.
Canadá tiene una base óptica metro madura centrada en Toronto, Montreal y Vancouver. Los centros de datos neutros para operadores y la continua fibración del backhaul de torres 5G respaldan la demanda. Los operadores canadienses comprometieron capital para programas de backhaul de fibra en 2025, particularmente para sitios macro de banda C que requieren capacidades máximas de 30 Gbps o más. Ontario y Columbia Británica son las ubicaciones principales para este trabajo de infraestructura. Ottawa sigue siendo un importante centro de ingeniería de DSP coherente debido a las huellas de investigación de Ciena y Nokia. Los ciclos de despliegue de operadores se basan en la misma base de recursos de ingeniería utilizada para el desarrollo de plataformas. Los requisitos de escalabilidad de capacidad vinculados a las condiciones del espectro crean un incentivo continuo para las actualizaciones de transporte metro.
Se proyecta que México se expanda a una CAGR del 10,28% de 2026 a 2031, la tasa de país más rápida en la región. La construcción de centros de datos en Querétaro y Monterrey está ejerciendo presión sobre la capacidad de fibra interurbana existente. C3ntro Telecom se comprometió a invertir más de 100 millones de USD para instalar 10.000 kilómetros de fibra en México durante 5 años. Ciudad de México, Guadalajara y Monterrey son las prioridades iniciales. Arelion lanzó una segunda ruta DWDM diversa entre Querétaro y Monterrey, y Nokia desplegó 7 nuevas rutas DWDM para MX Fiber en el sureste de México. Estos despliegues soportan hasta 2,4 Tbps de rendimiento y fortalecen el caso para nuevas inversiones de operadores. Las políticas de banda ancha competitiva de México respaldan la entrada de operadores de fibra regionales.
Panorama Competitivo
El mercado DWDM metro de América del Norte está moderadamente consolidado entre los proveedores de sistemas. Ciena y Nokia mantienen posiciones de liderazgo en transporte metro de alta capacidad e interconexión de centros de datos. Nokia fortaleció su cartera óptica al adquirir Infinera por 2,3 mil millones de USD. Cisco también mantiene una posición significativa a través de sistemas IP sobre DWDM integrados en enrutadores y su ecosistema de módulos enchufables ZR/ZR+. Los grandes proveedores compiten a través de la escala de investigación, carteras de productos integradas y la capacidad de soportar sistemas, módulos y componentes personalizados. Los marcos OpenROADM, OpenConfig, OIF y Telecom Infra Project están reduciendo el bloqueo de hardware. Esto aumenta la importancia del software de orquestación para controlar redes de centros de datos distribuidos.
Ekinops y Smartoptics compiten por proyectos de sistemas de línea abierta metro desagregados entre operadores de nivel 2. 1Finity introdujo el Sistema Óptico Ultra L1000/L2000 en febrero de 2026 como una plataforma abierta de diseño multi-proveedor para despliegues de hiperescaladores y proveedores de servicios. La plataforma soporta operación continua en banda C+L y puede escalar de 1 a 16 grados. Este movimiento atiende a compradores que desean arquitecturas ópticas abiertas sin perder escala operativa. Ciena también presentó capacidades de aseguramiento impulsadas por IA y enrutamiento automatizado en OFC 2026. La empresa busca mantener el software relevante a medida que los módulos enchufables reducen el papel de parte del hardware integrado. Estos movimientos muestran que la competencia en el mercado DWDM metro de América del Norte está siendo impulsada cada vez más por el control, la automatización y la interoperabilidad.
Coherent, Lumentum, Marvell y Broadcom suministran componentes y módulos que tanto respaldan como compiten con los proveedores de sistemas. El crecimiento de IP sobre DWDM mueve más inteligencia óptica hacia módulos enchufables instalados en enrutadores propiedad de hiperescaladores. NVIDIA realizó una inversión estratégica de 2.000 millones de USD en Coherent y se comprometió a comprar componentes avanzados de láser e interconexión óptica. Lumentum anunció una instalación de 240.000 pies cuadrados en Greensboro, Carolina del Norte, para láseres de onda continua y de ultra alta potencia de fosfuro de indio, con producción en volumen esperada desde mediados de 2028. Marvell lanzó su COLORZ 1600 y DSPs coherentes relacionados para interconexiones de IA seguras. La amplificación en línea compacta y de alta densidad para múltiples pares de fibra sigue siendo un área donde los proveedores pueden desarrollar productos diferenciados. El mercado DWDM metro de América del Norte sigue siendo competitivo, pero los grandes proveedores de sistemas y los proveedores de componentes tienen posiciones distintas a lo largo de la cadena de valor.
Líderes de la Industria de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte
-
Ciena Corporation
-
Nokia Corporation
-
Ekinops SA
-
Smartoptics Group AS
-
PacketLight Networks Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: Quantum Corridor, Ciena y Toshiba completaron el primer ensayo mundial de cifrado óptico cuántico seguro a 1,6 Tb/s en una red comercial activa en el Medio Oeste de Estados Unidos. El hito combinó el cifrado de alta velocidad WaveLogic 6 Extreme de Ciena con algoritmos de criptografía poscuántica certificados por el NIST y la tecnología de distribución de claves cuánticas de Toshiba, demostrando una vía comercialmente desplegable para el transporte DWDM metro cuántico seguro a velocidades de terabit.
- Mayo de 2026: Lightpath anunció un importante proyecto de densificación de red metro que conecta más de 2.400 ubicaciones de torres de celdas macro en Connecticut, Massachusetts, Nueva York y Nueva Jersey, añadiendo 265 millas de ruta de nueva fibra y entregando enlaces de agregación dedicados de 100 Gbps y 400 Gbps para respaldar el escalado de 5G autónomo para múltiples operadores inalámbricos nacionales. La expansión extendió la red de fibra de grado IA de Lightpath a más de 12.100 millas de ruta en 11 mercados metro de Estados Unidos.
- Marzo de 2026: NVIDIA anunció una inversión estratégica de 2.000 millones de USD en Coherent Corp., acompañada de un compromiso de compra de varios miles de millones de dólares para componentes avanzados de láser e interconexión óptica. La asociación incluyó una ceremonia inaugural en la instalación de fabricación ampliada de Coherent en Sherman, Texas, que escala la producción de obleas de fosfuro de indio para aplicaciones de interconexión óptica de IA.
- Marzo de 2026: Marvell Technology lanzó el COLORZ 1600, el primer módulo enchufable 1,6T ZR/ZR+ de la industria para interconexión de centros de datos, impulsado por Marvell Electra, el primer DSP coherente de 2 nm de la industria, junto con Libra, un DSP coherente 800G ZR/ZR+ de 2 nm. Ambos productos incluyen cifrado MACsec, dirigidos a interconexiones seguras de IA a escala distribuida para despliegues de hiperescala y nube.


Alcance del Informe del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte
Los ingresos del Mercado de Multiplexación por División de Longitud de Onda Densa (DWDM) Metro de América del Norte se generan a través de la venta de hardware DWDM, licencias y suscripciones de software, y servicios asociados de despliegue, integración, gestión de redes, mantenimiento y soporte proporcionados a proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas, organizaciones gubernamentales y otros usuarios finales.
El informe del mercado de multiplexación por división de longitud de onda densa (DWDM) metro de América del Norte está segmentado por componente (hardware, software y servicios), capacidad de transmisión (hasta 100 Gbps, 200 Gbps, 400 Gbps y más de 400 Gbps), aplicación (interconexión de centros de datos, backhaul y fronthaul móvil, agregación de banda ancha y redes de acceso, y otras aplicaciones), usuario final (proveedores de servicios de comunicación, proveedores de nube y centros de datos, empresas y gobierno y sector público) y país (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
| Hardware |
| Software |
| Servicios |
| Hasta 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Más de 400 Gbps |
| Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil |
| Agregación de Banda Ancha y Redes de Acceso |
| Otras Aplicaciones |
| Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos |
| Empresas |
| Gobierno y Sector Público |
| Estados Unidos |
| Canadá |
| México |
| Por Componente | Hardware |
| Software | |
| Servicios | |
| Por Capacidad de Transmisión | Hasta 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Más de 400 Gbps | |
| Por Aplicación | Interconexión de Centros de Datos |
| Backhaul y Fronthaul Móvil | |
| Agregación de Banda Ancha y Redes de Acceso | |
| Otras Aplicaciones | |
| Por Usuario Final | Proveedores de Servicios de Comunicación |
| Proveedores de Nube y Centros de Datos | |
| Empresas | |
| Gobierno y Sector Público | |
| Por País | Estados Unidos |
| Canadá | |
| México |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado DWDM metro de América del Norte?
El mercado DWDM metro de América del Norte fue valorado en 3,82 mil millones de USD en 2025 y se prevé que alcance 5,88 mil millones de USD en 2031 a una CAGR del 7,43%.
¿Qué está impulsando la demanda de DWDM metro en América del Norte?
Las redes de centros de datos de IA a escala distribuida, los módulos enchufables 800ZR y ZR+, la agregación de fibra financiada por BEAD y las necesidades de transporte 5G autónomo son factores clave de demanda.
¿Qué componente se expande más rápido hasta 2031?
Se proyecta que el software se expanda a una CAGR del 10,87%, respaldado por controladores de sistemas de línea abierta basados en SDN, herramientas de planificación y automatización.
¿Qué categoría de capacidad de transmisión se expande más rápido?
Se proyecta que la categoría superior a 400 Gbps se expanda a una CAGR del 12,41% a medida que los hiperescaladores despliegan tecnologías coherentes de 800G y el emergente 1,6T.
¿Qué aplicación tiene el mayor papel en la demanda de DWDM metro?
La interconexión de centros de datos representó el 40,27% del segmento de aplicaciones en 2025 y se proyecta que se expanda a una CAGR del 10,37% hasta 2031.
¿Qué país se proyecta que se expanda más rápido en la región?
Se proyecta que México se expanda a una CAGR del 10,28% hasta 2031, respaldado por inversiones en fibra y centros de datos en Querétaro, Monterrey, Ciudad de México y Guadalajara.


 Sus datos están seguros y nunca se venden ni se comparten.

