
Tamanho e Participação do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
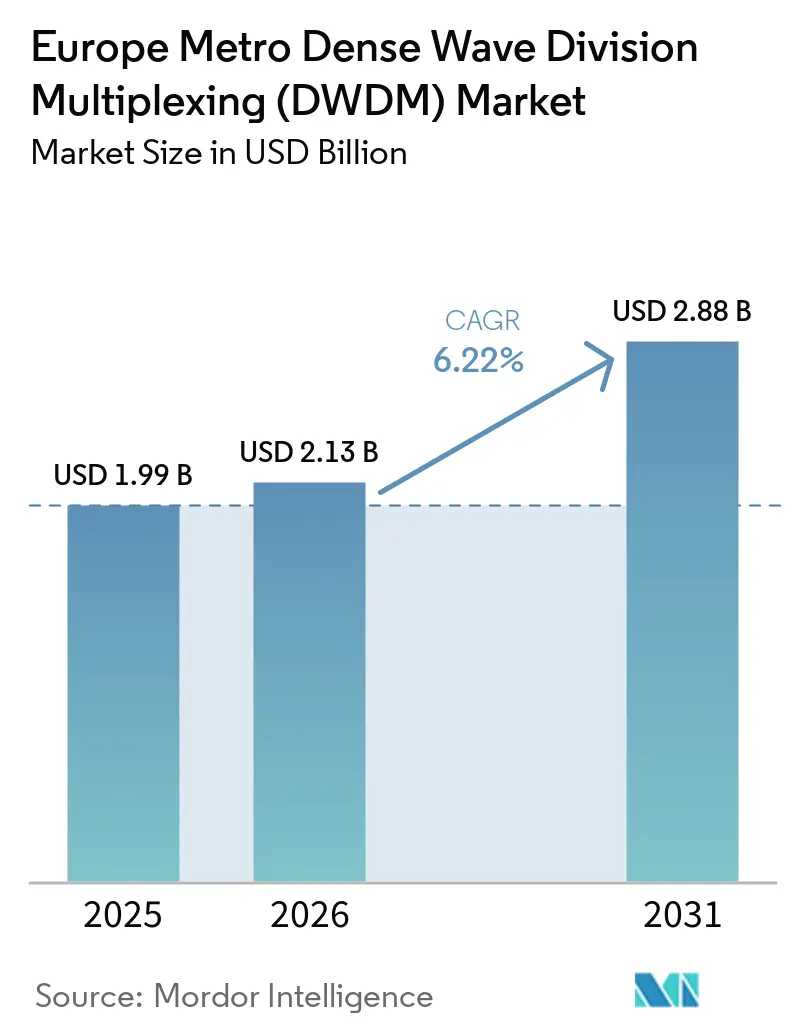
| Tamanho do mercado no ano base (2025) | 1.99 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.13 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.88 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.22 % |
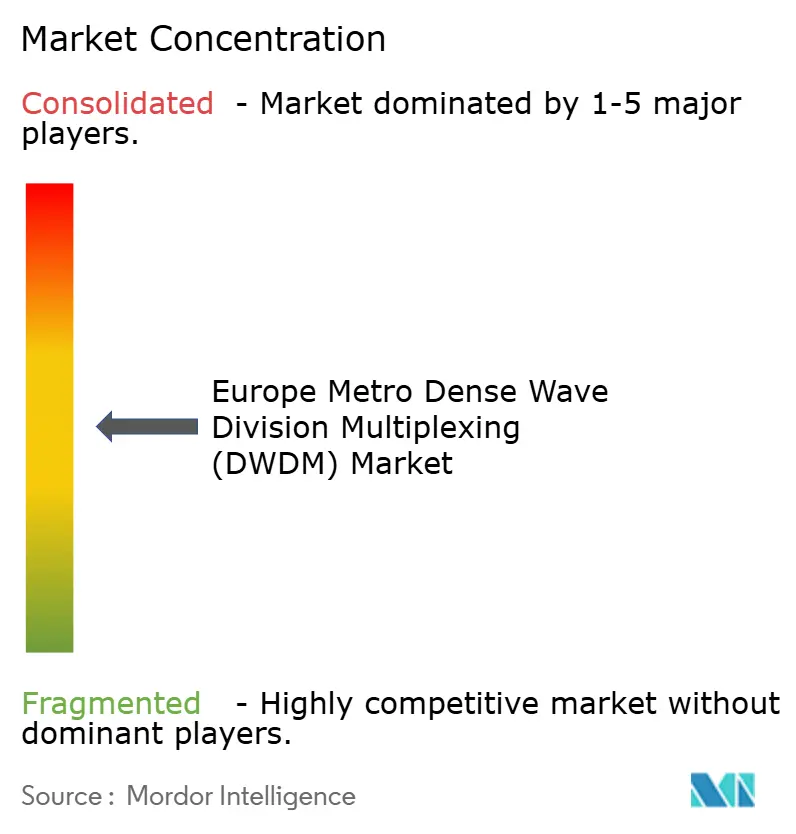
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro por Mordor Intelligence
O tamanho do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro foi avaliado em 1,99 bilhões de USD em 2025 e estima-se que cresça de 2,13 bilhões de USD em 2026 para atingir 2,88 bilhões de USD até 2031, a um CAGR de 6,22% durante o período de previsão (2026-2031). A multiplexação por divisão de comprimento de onda densa é central para o transporte de fibra metropolitana porque transporta tráfego de nuvem, cargas de trabalho de inferência de IA e tráfego xhaul de 5G em rotas urbanas curtas. A demanda é cada vez mais moldada pelo tráfego entre data centers, e não apenas pelo uso convencional de banda larga. Clusters de hiperescala em Frankfurt, Londres, Amsterdã, Paris e Dublin estão aumentando a necessidade de links de interconexão dedicados e de alta capacidade. Os operadores também estão modernizando a fibra existente onde a construção de novos dutos é difícil ou dispendiosa. Restrições de fornecimento de módulos ópticos avançados podem atrasar algumas instalações, enquanto as políticas europeias de conectividade digital e residência de dados continuam a apoiar o investimento de longo prazo em redes.
Principais Conclusões do Relatório
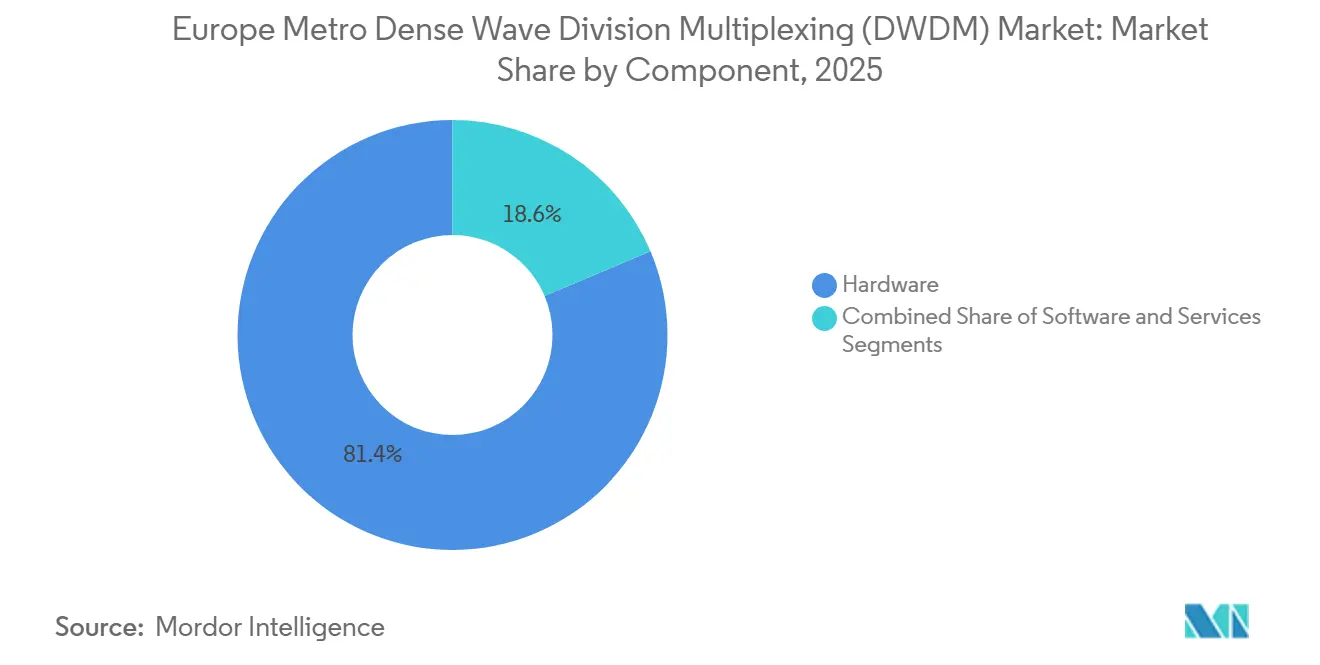
- Por componente, o hardware representou 81,37% do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro em 2025, enquanto o software deve expandir a um CAGR de 9,27% até 2031.
- Por capacidade de transmissão, 400 Gbps representou 31,24% da participação do mercado europeu de DWDM metro em 2025, enquanto acima de 400 Gbps deve expandir a um CAGR de 11,58% até 2031.
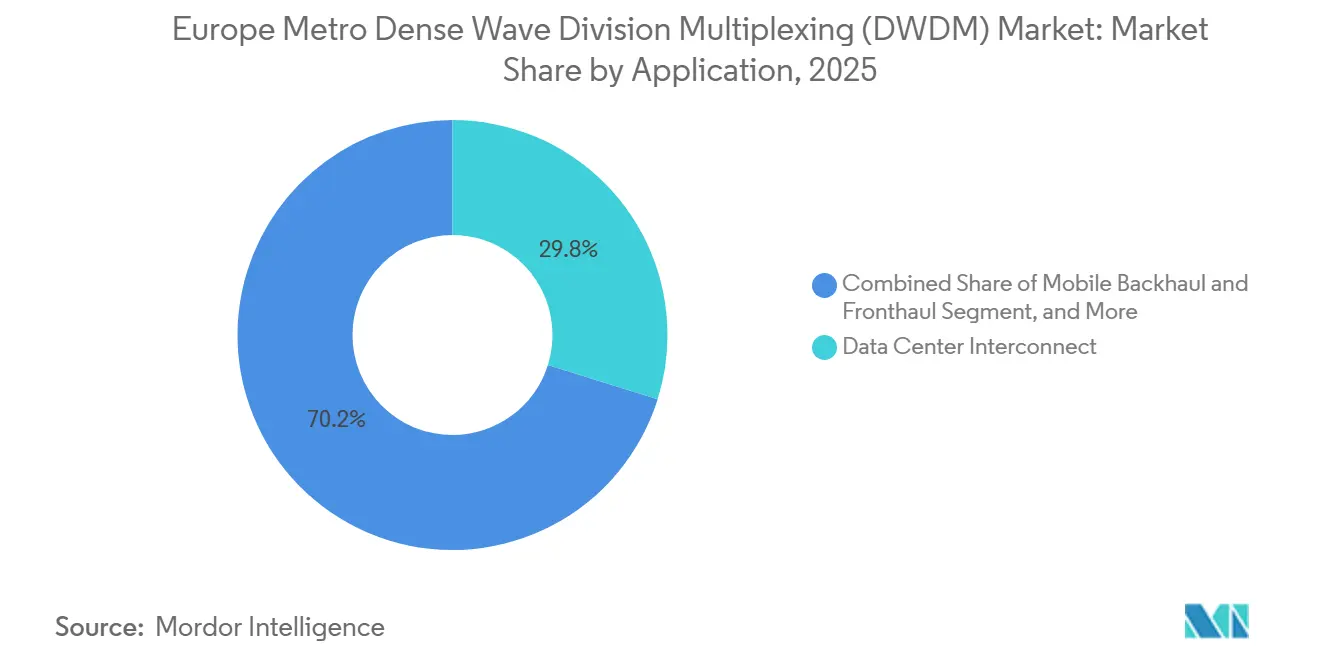
- Por aplicação, a interconexão de data centers representou 29,83% do mercado europeu de multiplexação por divisão de comprimento de onda densa (DWDM) metro em 2025 e deve expandir a um CAGR de 8,17% até 2031.
- Por usuário final, os provedores de serviços de comunicação detinham 57,84% do mercado europeu de multiplexação por divisão de comprimento de onda densa (DWDM) metro em 2025, enquanto os provedores de nuvem e data centers devem expandir a um CAGR de 8,94% até 2031.
- Por país, a Alemanha representou 25,47% do mercado europeu de multiplexação por divisão de comprimento de onda densa (DWDM) metro em 2025, enquanto a Espanha deve expandir a um CAGR de 7,26% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração do Tráfego Metropolitano Proveniente de Nuvem, IA e Cargas de Trabalho de Vídeo | +1.8% | Europa, com demanda concentrada em Frankfurt, Londres, Amsterdã, Paris e Dublin | Curto prazo (≤ 2 anos) |
| Modernizações de Xhaul 5G-Advanced e Esgotamento de Fibra | +1.3% | Alemanha, França e Espanha, incluindo corredores europeus de densificação de banda média | Médio prazo (2-4 anos) |
| Maior Eficiência Espectral com 400G, 800G e Óptica Coerente | +1.0% | Europa, apoiada por padrões e adoção multifornecedor | Curto prazo (≤ 2 anos) |
| Expansão de Hiperescala e Colocalização nos Hubs FLAP-D | +0.8% | Frankfurt, Londres, Amsterdã, Paris e Dublin, estendendo-se à Península Ibérica, aos Países Nórdicos e a cidades secundárias | Médio prazo (2-4 anos) |
| Arquiteturas Abertas, Desagregadas e IP-sobre-DWDM | +0.5% | Europa, com adoção antecipada na Áustria, Dinamarca e Benelux | Médio prazo (2-4 anos) |
| Nuvem Soberana e Interconexão Intra-Europeia de Data Centers | +0.4% | Alemanha, França, Países Baixos e outros países com requisitos de residência de dados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração do Tráfego Metropolitano Proveniente de Nuvem, IA e Cargas de Trabalho de Vídeo
Os serviços de nuvem, a inferência de IA e o tráfego de vídeo estão aumentando os requisitos de largura de banda nas redes metropolitanas europeias, particularmente nas rotas que ligam data centers e pontos de troca de internet. A banda larga fixa transportou 87,5% do tráfego total de internet na Europa, e o investimento em banda larga fixa representou 46% do investimento em telecomunicações, de acordo com a Connect Europe.[1] O tráfego de IA exibe um padrão de rede diferente, movendo-se entre clusters de GPU distribuídos dentro de corredores metropolitanos, em vez de viajar principalmente para endpoints de consumidores. Essas conexões requerem comprimentos de onda densos e de curto alcance com baixa latência e alta capacidade, o que se alinha diretamente com o design de DWDM metropolitano. A adoção de IA entre as empresas da União Europeia aumentou 48% de 2024 a 2025, reduzindo o tempo disponível para os operadores adicionarem capacidade de transporte. O mercado europeu de DWDM metro, portanto, se beneficia quando os ciclos convencionais de provisionamento de rede não conseguem acompanhar esses novos fluxos de dados concentrados.
Modernizações de xHaul 5G-Advanced e Esgotamento de Fibra
As redes 5G autônomas e as futuras implantações 5G-Advanced exigem que os operadores modernizem o transporte de midhaul e fronthaul à medida que mais capacidade de rádio é colocada mais próxima dos usuários. Em áreas metropolitanas densamente construídas, o DWDM aumenta a capacidade na fibra existente quando o espaço em dutos é limitado e a nova construção levaria mais tempo. A cobertura populacional 5G na Europa atingiu 94,9% no final de 2025, embora a implantação autônoma e a densidade de banda média permanecessem atrás da China e dos Estados Unidos. A GSMA estimou que a Europa precisa de EUR 475 bilhões (USD 553,84 bilhões) para concluir sua jornada 5G até 2035, com apenas 57% desse valor esperado para se materializar.[2] O DWDM pode suportar 80 ou mais comprimentos de onda em um par de fibras, oferecendo uma alternativa a novas obras civis em locais com fibra esgotada. Essa necessidade de maior eficiência de fibra apoia a implantação do DWDM metro europeu em rotas de transporte móvel e redes de agregação upstream.
Maior Eficiência Espectral com 400G, 800G e Óptica Coerente
A tecnologia óptica coerente está avançando de 400 Gbps para capacidades de 800 Gbps e 1,6 Tbps, permitindo que os operadores transportem mais tráfego sobre sua base de fibra instalada. Cada etapa pode reduzir o custo de transporte por bit e antecipar as decisões de atualização de equipamentos, especialmente quando os comprimentos de onda existentes estão se aproximando dos limites de capacidade. A RETN relatou em julho de 2026 que 50% de seu tráfego IP/MPLS é executado sobre infraestrutura coerente 400G ZR/ZR+ após sua implantação em 2025 em links de backbone abrangendo 300-950 km.[3] O uso de óptica plugável em roteadores também torna as arquiteturas IP-sobre-DWDM mais práticas para operadores regionais, reduzindo a necessidade de camadas de transporte separadas. A Core-Backbone ativou a tecnologia Nokia GX Series 800G em sua rota DWDM Frankfurt-Amsterdã em abril de 2026, com uma capacidade total de 2 × 1,2 Tbit/s.[4] Estruturas de interoperabilidade como ITU-T G.698.4 e acordos de implementação OIF estão se tornando mais importantes em licitações públicas, favorecendo equipamentos com validação multifornecedor concluída.
Expansão de Hiperescala e Colocalização nos Hubs FLAP-D
Os campi de hiperescala e colocalização requerem links dedicados de interconexão de data centers para adicionar capacidade nos principais hubs europeus e para mover cargas de trabalho entre instalações separadas. Cada novo campus precisa de terminação física de comprimento de onda e conexões de transporte óptico antes de poder iniciar o serviço, criando aquisições antes da ativação. A Associação Europeia de Data Centers relatou que o crescimento de capacidade está se estendendo para o Sul da Europa, os Países Nórdicos, a Europa Central e Oriental e outras regiões metropolitanas de Nível 2. Mais da metade do crescimento de capacidade relacionado à IA é esperado nessas localidades de Nível 2, criando requisitos ópticos em cidades que anteriormente recebiam menos investimento. O mercado europeu de DWDM metro se beneficia dessa expansão mais ampla porque cada local requer links para campi, exchanges, zonas de disponibilidade de nuvem e redes locais. Restrições de construção e energia podem atrasar a abertura de instalações, mas também criam um pipeline visível para o provisionamento de rede quando os locais estiverem prontos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Prazos de Entrega de Componentes e Dependência do Fornecimento Fotônico | -1.3% | Europa, com maior efeito nas aquisições de 800G e superiores para corredores de data centers | Curto prazo (≤ 2 anos) |
| Aprovação de Equipamentos Transfronteiriços Fragmentada e Regras de Implantação | -0.7% | Operadores europeus multinacionais, particularmente nos corredores da Alemanha, França e Benelux | Longo prazo (≥ 4 anos) |
| Poder de Compra de Hiperescaladores e Erosão de Preços de Sistemas | -0.5% | Principais hubs europeus e campi de hiperescala em expansão nos Países Nórdicos e na Península Ibérica | Médio prazo (2-4 anos) |
| Complexidade Operacional Multifornecedor e Escassez de Competências | -0.3% | Europa, especialmente estados membros menores com capacidade limitada de engenharia óptica | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Longos Prazos de Entrega de Componentes e Dependência do Fornecimento Fotônico
A disponibilidade de fornecimento de lasers de fosfeto de índio e transceptores ópticos de alta velocidade pode restringir os cronogramas de implantação de sistemas metropolitanos, especialmente onde os operadores precisam de módulos coerentes mais recentes. O rascunho identifica uma deficiência entre demanda e oferta de módulos avançados, com prazos de entrega mais longos para equipamentos 400G e 800G durante 2026. Isso coloca maior importância na aquisição antecipada de sistemas 800G ZR e ZR+ que atendem ao nível de capacidade de expansão mais rápida. Os operadores podem precisar encomendar componentes 9 a 12 meses antes de uma instalação planejada, em vez de depender da compra convencional just-in-time e entrega rápida. Operadoras regionais menores têm menos capacidade de manter estoque do que operadoras maiores e hiperescaladores, mesmo quando enfrentam os mesmos requisitos de instalação. A diferença resultante na flexibilidade de compra pode atrasar projetos no mercado europeu de DWDM metro, mesmo onde a fibra, a demanda e os planos de implantação já estão em vigor.
Aprovação de Equipamentos Transfronteiriços Fragmentada e Regras de Implantação
Processos de aprovação nacionais, regras de direito de passagem e revisões de segurança de fornecedores podem complicar projetos ópticos transfronteiriços que abrangem múltiplas jurisdições europeias. Os operadores em rotas entre Frankfurt, Amsterdã e Paris podem enfrentar diferentes requisitos de certificação e fornecedores em cada país antes que os equipamentos possam ser instalados. O Conjunto de Ferramentas 5G da União Europeia contribuiu para restrições nacionais variadas que afetam as escolhas de fornecedores e o planejamento de aquisições além das fronteiras. Essas condições podem adicionar 12 a 24 meses aos cronogramas de modernização transfronteiriça porque os operadores devem navegar por sistemas de planejamento e órgãos de aprovação separados. O protótipo do Projeto Gaia-X Tellus demonstrou em janeiro de 2025 que a interconexão soberana e federada em ambientes de nuvem distribuídos é tecnicamente viável. As regras de implantação física permanecem menos alinhadas, o que pode favorecer fornecedores estabelecidos com recursos regulatórios dedicados e experiência em contratos transfronteiriços.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Mantém a Liderança em Receita Enquanto o Software se Expande
O hardware representou 81,37% da participação do mercado europeu de DWDM metro em 2025, refletindo a intensidade de capital da construção óptica metropolitana. Essa posição refletiu os gastos com chassis de transponders, multiplexadores ópticos de adição e remoção reconfiguráveis, nós amplificadores e módulos ópticos coerentes plugáveis que criam, direcionam e fortalecem os comprimentos de onda. Cada nova rota de interconexão requer equipamentos ópticos físicos antes que os serviços de rede possam começar, independentemente da camada de software selecionada pelo operador. As adições de campus e as modernizações de fibra nos corredores metropolitanos de alto tráfego, portanto, sustentam a demanda por esses sistemas, especialmente onde a capacidade existente já está comprometida. O tamanho do mercado europeu de hardware DWDM metro é impulsionado pela necessidade de terminar, amplificar, proteger e gerenciar comprimentos de onda em cada endpoint.
O software deve crescer a um CAGR de 9,27% até 2031, superando o mercado geral à medida que o controle de rede se torna mais complexo. Planos de controle abertos e automação de comprimentos de onda estão se tornando mais relevantes à medida que os operadores gerenciam equipamentos de vários fornecedores e precisam de maior visibilidade da rede. Os designs desagregados permitem que o software coordene ROADMs e amplificadores de diferentes fabricantes, reduzindo a dependência de uma única pilha de equipamentos. Os serviços fornecem integração, design de rede, testes e suporte de comprimento de onda gerenciado à medida que os ambientes de rede se tornam mais complexos e a responsabilidade operacional aumenta. Em 2025, a eww ITandTEL migrou para um design desagregado 400G IP-sobre-DWDM usando OcNOS-SP-PLUS e hardware white-box, demonstrando essa mudança prática.


Por Capacidade de Transmissão: 400 Gbps Lidera, Enquanto Acima de 400 Gbps Avança Rapidamente
O nível de 400 Gbps representou 31,24% da participação do mercado europeu de DWDM metro em 2025, tornando-o a principal capacidade de transmissão reportada. É a velocidade central estabelecida para agregação de data centers e conectividade de pontos de troca porque combina alta capacidade com uma base de fornecedores madura. Preços competitivos e interoperabilidade comprovada tornaram esse nível adequado para muitos sistemas de linha aberta usados por operadoras e operadores regionais. O nível de 200 Gbps permanece relevante para usos de borda metropolitana e agregação móvel fora dos maiores hubs, onde a densidade de tráfego e os requisitos de energia diferem. Os sistemas legados de até 100 Gbps ainda atendem a circuitos metropolitanos de cauda longa e usuários de fibra escura do setor público, enquanto as novas instalações estão cada vez mais migrando diretamente para 400 Gbps.
O nível acima de 400 Gbps deve expandir a um CAGR de 11,58% até 2031, a taxa mais rápida entre as faixas de capacidade reportadas. O tamanho do mercado europeu de DWDM metro para esse nível é moldado pela transição de testes de 800G para implantações comerciais em rotas com tráfego concentrado de data centers. A implantação da Core-Backbone em abril de 2026 na rota Frankfurt-Amsterdã mostrou que o 800G está entrando em uso de produção nos corredores europeus mais movimentados. O acordo OIF 800ZR, finalizado no final de 2024, criou um formato plugável neutro em relação ao hardware que pode reduzir os custos de migração e melhorar a flexibilidade de aquisição. Pode apoiar a adoção por operadores de médio porte que buscam confiança na disponibilidade de múltiplas fontes antes de se comprometerem com modernizações de maior capacidade.
Por Aplicação: Interconexão de Data Centers Lidera em Participação e Expansão Prevista
A interconexão de data centers representou 29,83% do tamanho do mercado europeu de DWDM metro em 2025. Deve expandir a um CAGR de 8,17% até 2031, liderando as aplicações reportadas por participação e taxa de previsão. Novos campi requerem conexões de baixa latência com outras instalações, exchanges de internet e ambientes de nuvem, muitas vezes antes que sua própria capacidade de computação esteja totalmente ativa. Essas cargas de trabalho favorecem links DWDM dedicados porque requerem comprimentos de onda de alta capacidade, desempenho previsível e uso eficiente de energia em locais urbanos densos. A seleção da Nokia pela EXA Infrastructure em maio de 2025 para um sistema de 1,2T por canal demonstra os requisitos de desempenho associados a essa conectividade.
O backhaul e fronthaul móvel formam a segunda maior área de aplicação, conferindo ao segmento uma conexão distinta com o investimento em redes de rádio. Sua demanda está vinculada à densificação 5G autônomo e 5G-Advanced, particularmente onde a capacidade de fibra de anel de acesso está esgotada e os requisitos de latência são rigorosos. A agregação de banda larga e acesso fornece demanda mais estável à medida que os endpoints de fibra conectam escritórios centrais com pontos de presença centrais e o tráfego se move upstream. A cobertura de fibra até as instalações atingiu 77,2% dos domicílios europeus no final de 2025, apoiando modernizações contínuas das redes de agregação. Os serviços de comprimento de onda empresarial, a conectividade de utilidades e as redes de pesquisa e educação fornecem uma base menos dependente da construção de hiperescala e podem estabilizar os padrões de aquisição.
Por Usuário Final: Provedores de Serviços de Comunicação Lideram Enquanto Compradores de Nuvem Ganham Influência
Os provedores de serviços de comunicação representaram 57,84% da participação do mercado europeu de DWDM metro em 2025. Sua propriedade de fibra, direitos de dutos, centros de operações e infraestrutura de transporte estabelecida lhes confere um papel central nas decisões de gastos metropolitanos. Eles adquirem sistemas para modernização de backbone, transporte 5G, agregação de acesso e a manutenção contínua de serviços já transportados em rotas existentes. Empresas e órgãos do setor público constituem uma base de usuários finais menor, mas estável, com requisitos que diferem dos grandes compradores de nuvem. Os clientes empresariais frequentemente preferem contratos de comprimento de onda gerenciado à propriedade direta porque podem obter capacidade sem ter que gerenciar sistemas ópticos complexos.
Os provedores de nuvem e data centers devem expandir a um CAGR de 8,94% até 2031. Eles estão cada vez mais instalando capacidade metropolitana proprietária entre campi colocalizados em Frankfurt e Amsterdã, em vez de depender apenas de comprimentos de onda provisionados por operadoras. O trabalho de soberania de nuvem europeia está aumentando a importância dos requisitos de residência de dados, garantia e auditoria nas decisões de infraestrutura. A demanda governamental também está vinculada a programas de nuvem soberana e planos mais amplos de capacidade de data centers europeus que requerem conectividade local segura. Os fornecedores estão respondendo com plataformas compactas e requisitos mínimos de pedido mais baixos para redes de campus, ampliando sua base de compradores endereçável.
Análise Geográfica
A Alemanha detinha 25,47% da participação do mercado europeu de DWDM metro em 2026, tornando-a a maior posição de país reportada. O papel de Frankfurt como centro de interconexão, o ecossistema DE-CIX e o programa de modernização 400G e 800G da Deutsche Telekom apoiam modernizações recorrentes de transporte óptico. Em fevereiro de 2026, a TKRZ Stadtwerke GmbH implantou o DWDM ativo Smartoptics para apoiar o projeto Datacenter Munster Osnabrück. Essa atividade mostra que a demanda se estende além das operadoras nacionais para operadores de rede regionais e novos locais de data centers.
A Espanha deve expandir a um CAGR de 7,26% até 2031, a taxa de país mais rápida reportada. Os compromissos de hiperescala, o desenvolvimento de fibra transfronteiriça e as implantações de data centers de borda apoiam essa posição ao aumentar a demanda nos principais locais de gateway nacionais. Em fevereiro de 2025, a Nokia anunciou um acordo plurianual para implantar soluções de rede prontas para IA para os 17 data centers de borda da Telefonica na Espanha. A Orange Wholesale abriu rotas de fibra escura entre a Espanha e a Alemanha via Passo de Somport em 2026, criando um caminho geograficamente diversificado para Paris e Frankfurt.
O Reino Unido e a França são o segundo e terceiro maiores mercados de países, respectivamente. Londres e Paris permanecem locais importantes para colocalização, interconexão de nuvem, instalações neutras para operadoras e as redes de transporte que as conectam. A infraestrutura de energia da França está atraindo a atenção de hiperescaladores, o que pode aumentar a demanda de interconexão de data centers até 2028 à medida que a nova capacidade requer links urbanos dedicados. Itália, Benelux, os Países Nórdicos e a Europa Central e Oriental também estão adicionando demanda por meio de programas de fibra e implantações 5G autônomas além do núcleo FLAP-D original. A Associação Europeia de Data Centers relatou que a nova capacidade está cada vez mais distribuída pelo Sul da Europa, os Países Nórdicos, a Europa Central e Oriental e regiões metropolitanas de Nível 2.
Cenário Competitivo
O mercado europeu de DWDM metro é moderadamente consolidado no nível de sistemas, enquanto o fornecimento de componentes e o software de rede permanecem mais fragmentados. Nokia, Ciena e Ekinops detêm posições de liderança em ofertas de sistemas completos que atendem aos requisitos de transporte de operadoras e data centers. A Nokia concluiu sua aquisição da Infinera por 2,3 bilhões de USD em fevereiro de 2025, combinando capacidades de circuitos integrados fotônicos nos segmentos ópticos metro, de longa distância e submarino. O negócio combinado espera mais de EUR 200 milhões (USD 226 milhões) em sinergias de lucro operacional comparável líquido até 2027, apoiando sua escala na competição de interconexão de data centers.
A principal questão competitiva é a divisão entre ofertas de plataformas integradas e ofertas de sistemas de linha aberta. Os fornecedores que podem oferecer ambos estão melhor posicionados para licitações onde os operadores desejam sistemas completos, bem como a flexibilidade de designs desagregados. Ribbon Communications, Fujitsu e NEC competem por projetos de provedores de médio porte onde a interoperabilidade, o suporte de engenharia estabelecido e os longos ciclos de vida dos equipamentos são importantes. A IP Infusion apoia a desagregação por meio de sua plataforma OcNOS-SP, que afirma ter sido implantada em mais de 600 redes de operadores em 60 países.
A interoperabilidade formal está se tornando um fator de qualificação nas aquisições europeias. Os acordos ITU-T G.698.4, OpenROADM e OIF 400ZR e 800ZR permitem que equipamentos de múltiplos fornecedores operem em sistemas compartilhados. A validação antecipada de capacidades 800G e emergentes de 1,6T pode fornecer acesso a projetos que requerem interoperabilidade documentada, não apenas afirmações de desempenho do produto. O contrato da Nokia com a EXA Infrastructure em 2025 forneceu um sistema de 1,2T por canal para uma rede multinacional, mostrando o foco em conectividade óptica de alta capacidade. O acordo da Nokia com a Telefonica na Espanha também alinhou suas ofertas de rede óptica e pronta para IA com a implantação de data centers de borda.
Líderes do Setor Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro
-
Nokia Corporation
-
Ciena Corporation
-
Ekinops S.A.
-
Ribbon Communications Inc.
-
Smartoptics AS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Core-Backbone ativou o Nokia GX Series 800G na rota DWDM Frankfurt-Amsterdã, com placas de linha CHM7 suportando comprimentos de onda 800G, entregando capacidade total de 2 × 1,2 Tbit/s. Rotas europeias adicionais estão planejadas para a mesma modernização.
- Fevereiro de 2026: A TKRZ Stadtwerke GmbH na Alemanha modernizou seu backbone para DWDM ativo Smartoptics, usando sistemas de linha aberta compactos 1U e transponders 100G e 400G para o campus Datacenter Munster Osnabruck e dois data centers existentes.
- Dezembro de 2025: A eww ITandTEL na Áustria fez a transição de uma arquitetura MPLS 100G para um design totalmente desagregado 400G IP-sobre-DWDM usando IP Infusion OcNOS-SP-PLUS, hardware white-box UfiSpace e Edgecore, e plugáveis 400G ZR+ fornecidos pela EPS Global. O operador citou a soberania de dados e o menor custo total de propriedade como principais motivadores.
- Maio de 2025: A EXA Infrastructure selecionou a solução de transporte óptico ICE7 de 1,2T por canal da Nokia para modernizar sua rede de 155.000 km em 37 países, priorizando conectividade de data centers de alta capacidade e baixa latência.


Escopo do Relatório do Mercado Europeu de Multiplexação por Divisão de Comprimento de Onda Densa (DWDM) Metro
A receita do mercado europeu de multiplexação por divisão de comprimento de onda densa (DWDM) metro é gerada por meio da venda de hardware DWDM, licenças e assinaturas de software e serviços associados de implantação, integração, gerenciamento de rede, manutenção e suporte fornecidos a provedores de serviços de comunicação, provedores de nuvem e data centers, empresas, organizações governamentais e outros usuários finais.
O relatório do mercado europeu de multiplexação por divisão de comprimento de onda densa (DWDM) metro é segmentado por componente (hardware, software e serviços), capacidade de transmissão (até 100 Gbps, 200 Gbps, 400 Gbps e acima de 400 Gbps), aplicação (interconexão de data centers, backhaul e fronthaul móvel, agregação de banda larga e rede de acesso e outras aplicações), usuário final (provedores de serviços de comunicação, provedores de nuvem e data centers, empresas e governo e setor público) e país (Alemanha, Reino Unido, França, Itália, Espanha e restante da Europa). As previsões de mercado são fornecidas em termos de valor (USD).
| Hardware |
| Software |
| Serviços |
| Até 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Acima de 400 Gbps |
| Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel |
| Agregação de Banda Larga e Rede de Acesso |
| Outras Aplicações |
| Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers |
| Empresas |
| Governo e Setor Público |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Componente | Hardware |
| Software | |
| Serviços | |
| Por Capacidade de Transmissão | Até 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Acima de 400 Gbps | |
| Por Aplicação | Interconexão de Data Centers |
| Backhaul e Fronthaul Móvel | |
| Agregação de Banda Larga e Rede de Acesso | |
| Outras Aplicações | |
| Por Usuário Final | Provedores de Serviços de Comunicação |
| Provedores de Nuvem e Data Centers | |
| Empresas | |
| Governo e Setor Público | |
| Por País | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de DWDM metro?
O tamanho do mercado europeu de DWDM metro deve ser de 2,13 bilhões de USD em 2026 e 2,88 bilhões de USD até 2031, a um CAGR de 6,22%, impulsionado por maiores requisitos de transporte metropolitano em redes de nuvem, IA, vídeo e móveis. A previsão reflete a demanda por maior capacidade de comprimento de onda em rotas de fibra estabelecidas.
O que está impulsionando a demanda por DWDM metro na Europa?
A interconexão de data centers, o tráfego de IA entre locais de computação distribuídos, a implantação de nuvem, o tráfego de vídeo e as modernizações de transporte 5G são os principais fatores de demanda nas rotas metropolitanas densas e nos hubs de rede regional em expansão.
Qual componente tem a maior participação na Europa?
O hardware detinha 81,37% de participação em 2025 porque as redes requerem transponders, ROADMs, amplificadores e módulos ópticos coerentes antes que os serviços possam ser ativados em links metropolitanos novos ou modernizados.
Qual capacidade de transmissão está se expandindo mais rapidamente?
Acima de 400 Gbps deve expandir a um CAGR de 11,58% até 2031, à medida que o 800G passa de testes de campo para uso comercial nas principais rotas europeias de data centers.
Qual país é o maior mercado europeu de DWDM metro?
A Alemanha detinha 25,47% de participação em 2026, apoiada pelo ecossistema de interconexão de Frankfurt, pela modernização de rede, por projetos de conectividade de data centers regionais e pela infraestrutura de fibra estabelecida.
Qual grupo de usuários finais está se expandindo mais rapidamente?
Os provedores de nuvem e data centers devem expandir a um CAGR de 8,94% até 2031, à medida que adicionam links ópticos metropolitanos proprietários entre campi colocalizados, instalações de nuvem e gateways regionais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

