
Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
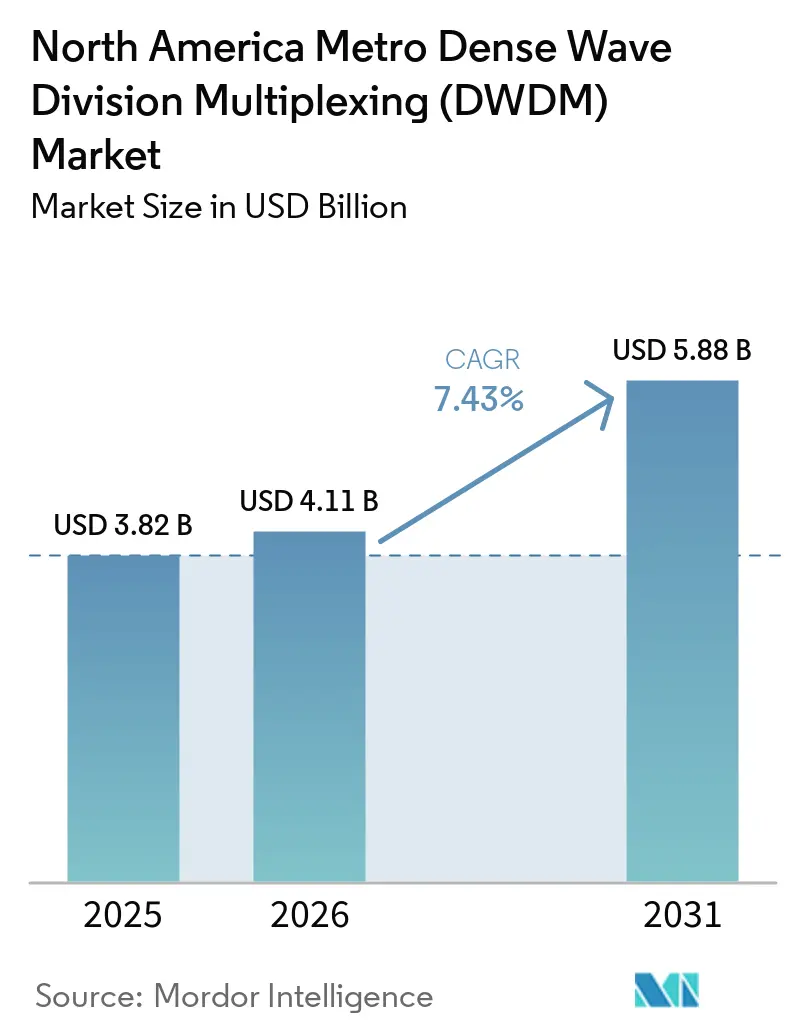
| Marktgröße im Basisjahr (2025) | 3.82 Milliarden US-Dollar |
| Marktgröße (2026) | 4.11 Milliarden US-Dollar |
| Marktgröße (2031) | 5.88 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.43 % |
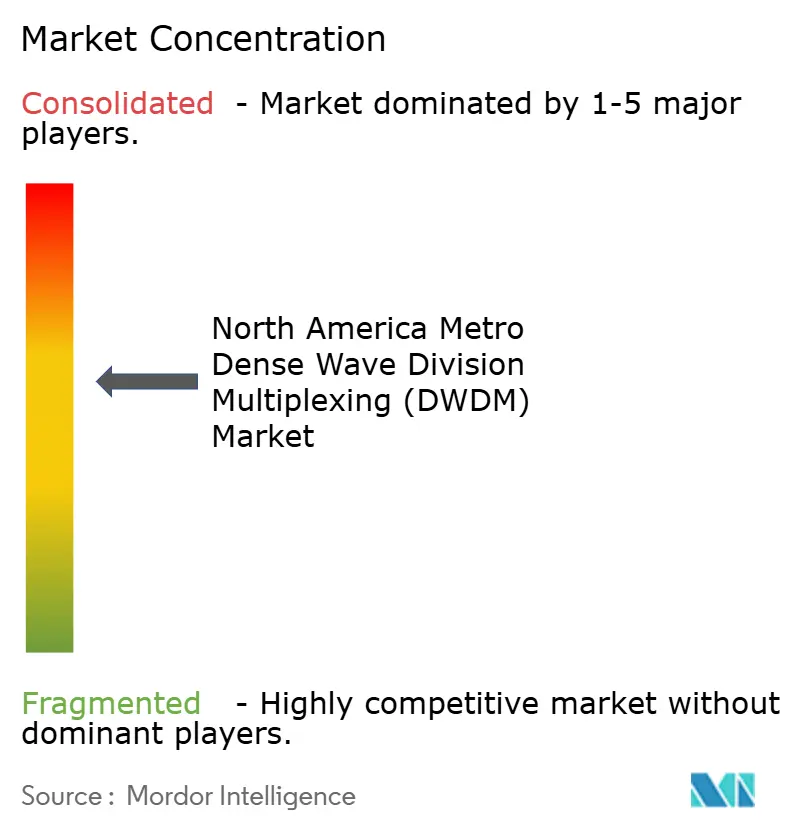
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Marktanalyse von Mordor Intelligence
Die Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Marktgröße wird für 2025 auf 3,82 Milliarden USD, für 2026 auf 4,11 Milliarden USD geschätzt und soll bis 2031 5,88 Milliarden USD erreichen, mit einer CAGR von 7,43 % von 2026 bis 2031. Die Nachfrage wird durch KI-Trainingscluster geprägt, die über separate Standorte hinweg betrieben werden und Verbindungen mit sehr hoher Kapazität zwischen den Einrichtungen erfordern. Das BEAD-Programm im Wert von 42,45 Milliarden USD erweitert die Anforderungen an die Faseraggregation auf sekundäre US-Märkte. Der Übergang von 5G-Non-Standalone-Netzwerken zu Standalone-Netzwerken erhöht ebenfalls den Transportbedarf an Mobilfunkstandorten. Diese Veränderungen machen den nordamerikanischen Metro-DWDM-Markt stärker abhängig von kohärenten optischen Systemen, offenen Leitungssystemen, steckbaren Modulen und Netzwerksteuerungssoftware. Anbieter reagieren darauf, indem sie die Kapazität optischer Komponenten ausbauen, die Automatisierung verbessern und ihre Angebote an die Bedürfnisse von Cloud-Betreibern und Dienstleistern anpassen.
Wichtigste Erkenntnisse des Berichts
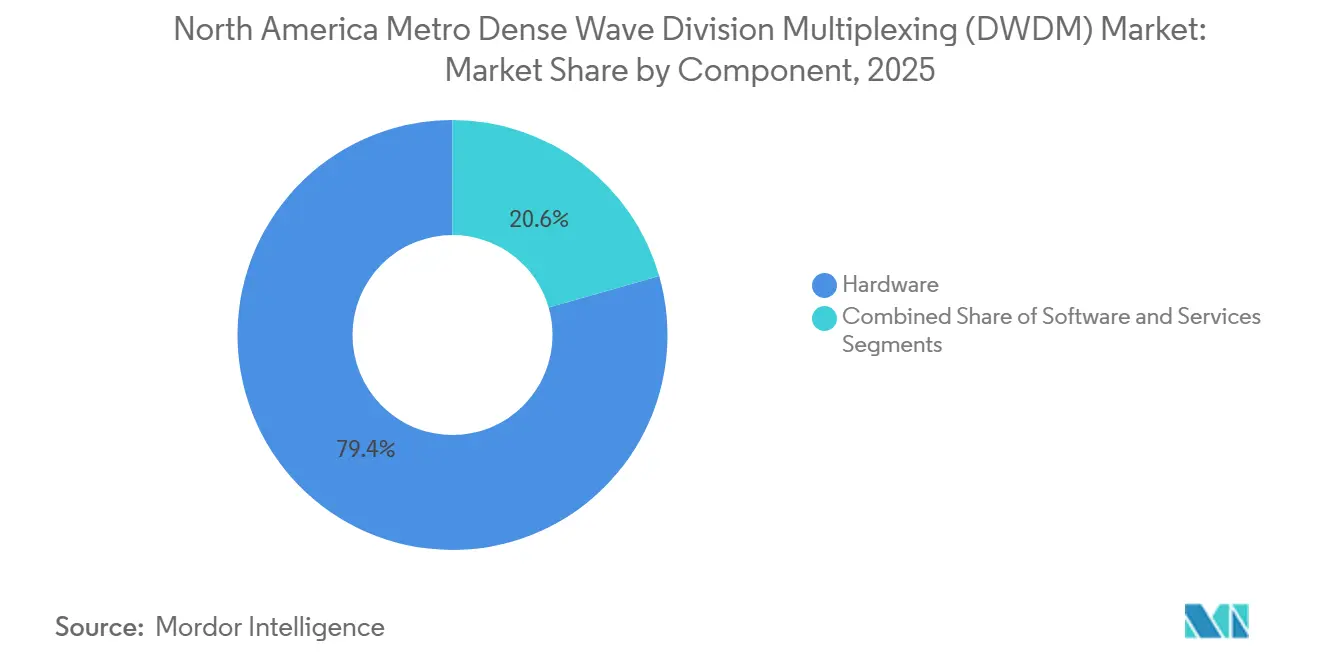
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 79,43 % am Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Markt, während Software bis 2031 voraussichtlich mit einer CAGR von 10,87 % wachsen wird.
- Nach Übertragungskapazität hielt das 400-Gbps-Segment im Jahr 2025 einen Anteil von 37,21 % am nordamerikanischen Metro-DWDM-Markt, während das Segment über 400 Gbps bis 2031 voraussichtlich mit einer CAGR von 12,41 % wachsen wird.
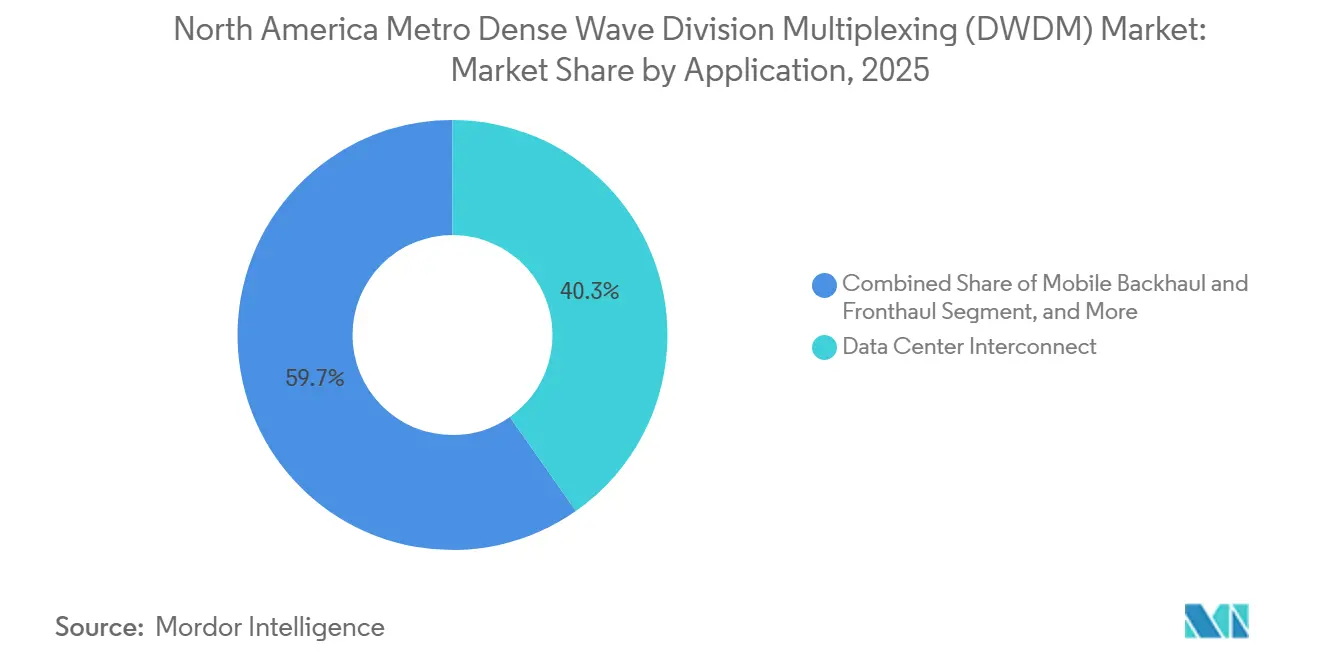
- Nach Anwendung entfiel im Jahr 2025 ein Anteil von 40,27 % des nordamerikanischen Metro-DWDM-Marktes auf Rechenzentrum-Interconnect, und es wird erwartet, dass dieser Bereich bis 2031 mit einer CAGR von 10,37 % wächst.
- Nach Endnutzer hielten Kommunikationsdienstleister im Jahr 2025 einen Anteil von 46,83 % am nordamerikanischen Metro-DWDM-Markt, während Cloud- und Rechenzentrumsanbieter bis 2031 voraussichtlich mit einer CAGR von 10,43 % wachsen werden.
- Nach Land entfielen im Jahr 2025 86,37 % des nordamerikanischen Metro Dense Wave Division Multiplexing (DWDM) Marktes auf die Vereinigten Staaten, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion des KI-Cluster-Scale-Across DCI | +3.5% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Einführung von 400ZR- und 800ZR-Steckmodulen | +2.2% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| BEAD-gefördertes Faser-Backhaul und Metro-Aggregation | +1.0% | Vereinigte Staaten, ländliche und sekundäre Ballungsräume | Mittelfristig (2–4 Jahre) |
| 5G-Standalone-Fronthaul- und Backhaul-Verdichtung | +0.8% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Sekundärer Metro-Edge-Interconnect für KI-Inferenz | +0.5% | Vereinigte Staaten, Tier-2- und Tier-3-Ballungsräume | Mittelfristig (2–4 Jahre) |
| Beschaffung offener Leitungssysteme durch Tier-2-Betreiber | +0.4% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion des KI-Cluster-Scale-Across DCI
Verteiltes KI-Training verteilt Teile eines einzelnen Rechenclusters auf mehrere Standorte, da Strom- und Flächenbeschränkungen einen einzelnen Standort limitieren können. Diese Anordnungen müssen mit den Bandbreiten- und Latenzmerkmalen übereinstimmen, die zuvor mit campusinternen GPU-Netzwerken verbunden waren. Dies rückt kohärente DWDM-Systeme stärker in den Mittelpunkt der KI-Infrastrukturplanung. Zayo baut im Rahmen seiner Partnerschaft mit NVIDIA mehr als 8.000 Meilen neuer Langstrecken-Glasfaser in KI-Korridoren.[1] Das Unternehmen sicherte sich außerdem eine langfristige Glasfaserliefervereinbarung mit Corning für ein umfassenderes Programm, das bis 2030 mehr als 15.000 Streckenmeilen abdeckt. Diese Projekte unterstützen die Transportgrundlage, die der nordamerikanische Metro-DWDM-Markt benötigt, da KI-Standorte geografisch stärker verteilt werden.
Einführung von 400ZR- und 800ZR-Steckmodulen
Das Optical Internetworking Forum verffentlichte im Oktober 2024 die Implementierungsvereinbarung OIF-800ZR-01.0.[2] Die Vereinbarung definiert eine interoperable kohärente 800G-Schnittstelle für verstärkte DWDM-Verbindungen mit einer Reichweite von 80–120 km. Dieser Rahmen unterstützt eine breitere Nutzung von 800G-ZR- und ZR+-Steckmodulen ohne angepasste Integration zwischen Anbietern. Wenn die Übertragung direkt in Router- und Switch-Ports integriert wird, können Hyperscaler IP-over-DWDM-Designs verwenden, anstatt sich ausschließlich auf integrierte Transponder-Shelves zu verlassen. Marvell brachte im März 2026 das COLORZ 1600 1,6T ZR/ZR+-Steckmodul auf den Markt, das einen kohärenten 2-nm-DSP und integrierte MACsec-Verschlüsselung verwendet. Der nordamerikanische Metro-DWDM-Markt entwickelt sich daher in Richtung eines Modells, bei dem mehr Übertragungswert durch Steckmodule und zugehörige Steuerungssoftware bereitgestellt wird.
BEAD-gefördertes Faser-Backhaul und Metro-Aggregation
Das BEAD-Programm im Wert von 42,45 Milliarden USD hat sich von der Programmgestaltung in die physische Umsetzung verlagert. Im ersten Quartal 2026 war der Glasfaserausbau in 28 US-Bundesstaaten im Gange, und 52 Bundesstaaten und Territorien hatten Fördervereinbarungen unterzeichnet. Jede neue Glasfaser-bis-zum-Gebäude-Strecke erfordert Aggregationskapazität, um sie mit einem bestehenden Ring oder einem Point of Presence zu verbinden. Das Middle Mile Grant-Programm im Wert von 1 Milliarde USD leitet ebenfalls Mittel in die mittlere Netzwerkinfrastruktur, die diese Aggregationsschicht unterstützt. BEAD-geförderte Netzwerke müssen in der Lage sein, auf 5G, nachfolgende drahtlose Technologien und andere fortschrittliche Dienste zu skalieren. Diese Anforderung unterstützt kohärente Transportarchitekturen im gesamten nordamerikanischen Metro-DWDM-Markt, insbesondere dort, wo geförderte Strecken kleinere Gemeinden mit Metro-Netzwerken verbinden.[3]
5G-Standalone-Fronthaul- und Backhaul-Verdichtung
Der Übergang von 5G-Non-Standalone- zu 5G-Standalone-Netzwerken ermöglicht Network Slicing, ultrazuverlässige Kommunikation mit geringer Latenz und massive maschinentypische Kommunikation. Diese Fähigkeiten schaffen dedizierte Transportanforderungen mit strengen Timing- und Latenzanforderungen. Lightpath kündigte eine Netzwerkverdichtung im Jahr 2026 an, die mehr als 2.400 Makro-Mobilfunktürme in Connecticut, Massachusetts, New York und New Jersey abdeckt. Das Projekt fügte 265 Streckenmeilen hinzu und widmete dedizierte 100-Gbps- und 400-Gbps-Aggregationsverbindungen für nationale Mobilfunkanbieter. In offenen RAN-Netzwerken kann das eCPRI-Fronthaul DWDM-Multiplexing erfordern, wenn Glasfaser knapp ist und Latenzbudgets eng sind. Diese Anforderungen erweitern die Rolle des nordamerikanischen Metro-DWDM-Marktes in städtischen 5G-Verdichtungsprogrammen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Metro-Bereitstellungs- und Integrationskosten | -0.8% | Vereinigte Staaten, dicht besiedelte städtische Gebiete, Kanada | Kurzfristig (≤ 2 Jahre) |
| Mangel an Fachkräften für Glasfaser und kohärente DSP | -0.5% | Vereinigte Staaten, Kanada, Ottawa-Cluster | Mittelfristig (2–4 Jahre) |
| Legacy-SONET/SDH- und Multi-Vendor-Orchestrierungsreibung | -0.3% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Konzentration der InP-Photonik-Integrierten-Schaltkreis-Versorgung | -0.2% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Metro-Bereitstellungs- und Integrationskosten
Tiefbau, Leitungsgenehmigungen und Integrationsarbeiten können optische Metro-Projekte verlangsamen. Diese Kosten betreffen kleinere Betreiber am stärksten, da sie bei der Baubeschaffung weniger Verhandlungsmacht haben. Open-ROADM-Designs können die Kosten pro Bit im Vergleich zu proprietären Systemen senken. Die damit verbundenen Einsparungen können jedoch durch den Arbeitsaufwand für die Bereitstellung von Controllern, die Entwicklung von Adaptern und die Durchführung von Interoperabilitätstests ausgeglichen werden. Eine Multi-Vendor-IP-over-DWDM-Testbed-Studie aus dem Jahr 2025 verzeichnete unter kontrollierten Bedingungen durchschnittliche End-to-End-Diensterstellungszeiten von 198 Sekunden pro Workflow.[4] Der nordamerikanische Metro-DWDM-Markt ist daher weiterhin auf professionelle und verwaltete Dienstleistungen angewiesen, während einige mittelgroße Betreiber mit längeren Implementierungszeitplänen konfrontiert sind.
Mangel an Fachkräften für Glasfaser und kohärente DSP
Der verfügbare Pool an Photonik- und kohärenten DSP-Spezialisten hat mit den 800G- und 1,6T-Produktzyklen nicht Schritt gehalten. Fortgeschrittene Bereitstellungen erfordern Fachleute, die Halbleiterprozessintegration, Hochgeschwindigkeitssignalverarbeitung und optisches Netzwerkdesign verstehen. Diese Kompetenz ist besonders wichtig, wenn Betreiber SDN-Controller einsetzen und disaggregierte optische Knoten in Betrieb nehmen. Der kombinierte Forschungsstandort von Ciena und Nokia in Ottawa bleibt eine wichtige Quelle für kohärente DSP-Expertise. Die Übernahme von Infinera durch Nokia könnte 150–300 Ingenieure in den breiteren Talentmarkt entlassen. Unterschiede zwischen ihren Fähigkeiten und den gefragtesten Disziplinen könnten jedoch die unmittelbaren Auswirkungen auf die Bereitstellungskapazität im nordamerikanischen Metro-DWDM-Markt begrenzen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente: Hardware hält den Umsatz, während Software die Margenstruktur verändert
Hardware machte im Jahr 2025 79,43 % der Nordamerika Metro DWDM Marktgröße nach Komponente aus. Der anfängliche Netzwerkaufbau erfordert Transponder, ROADMs, Verstärker und passive optische Komponenten. Die Hardware-Nachfrage bleibt auch während Erneuerungszyklen und Metro-Erweiterungsprogrammen wichtig. Die Hardware-Position spiegelt auch den kapitalintensiven Charakter von Metro-Netzwerken wider. Steckbare 800ZR- und ZR+-Module können direkt mit Router- und Switch-Ports verbunden werden. Dies kann einen Teil der Ausgaben von höherwertigen integrierten Leitungssystemgeräten ablenken. Mit zunehmender Anzahl übertragener Wellenlängen kann der Umsatz pro Wellenlänge weiterhin unter Druck geraten. Die Komponentenmischung im nordamerikanischen Metro-DWDM-Markt verändert sich daher, selbst wenn die Gesamtkapazitätsnachfrage steigt.
Software wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,87 % wachsen, der schnellsten Komponentenwachstumsrate. SDN-basierte Open-Line-System-Controller werden relevanter, da Netzwerke Geräte von mehreren Anbietern umfassen. KI-gestützte Planungsplattformen und Digital-Twin-Validierungstools gewinnen auch bei Netzbetreibern und Cloud-Betreibern an Bedeutung. Ciena stellte auf der OFC 2026 telemetriebasierte Sicherung und automatisierte Routing-Agenten vor. Diese Produkte zeigen, dass die etablierten Anbieter Software nutzen, um der Hardware-Kommoditisierung entgegenzuwirken. Dienstleistungen profitieren ebenfalls von der Komplexität disaggregierter Open-Line-System-Plattformen. Verwaltete und professionelle Dienstleistungen übernehmen Aufgaben, die viele Betreiber nicht selbst erledigen können. Dies unterstützt eine breitere Software-und-Dienstleistungs-Rolle im gesamten nordamerikanischen Metro-DWDM-Markt.


Nach Übertragungskapazität: Höhere Geschwindigkeiten verändern die Metro-Verkehrsökonomie
Das 400-Gbps-Segment machte im Jahr 2025 37,21 % des nordamerikanischen Metro-DWDM-Marktes nach Übertragungskapazität aus. Es bleibt eine Hochkapazitätsoption für Rechenzentrum-Interconnect und 5G-Backhaul auf einer kohärenten verstärkten Strecke von 80–120 km. Seine Anbieterbasis ist etabliert, und OIF-400ZR-Standards unterstützen die Interoperabilität. Die Kosten pro Bit haben es auch für Tier-2-Betreiber praktikabel gemacht, die Metro-Ringe aufrüsten. Das Segment bis zu 100 Gbps bleibt für Unternehmens- und Behördenzugangsnetzwerke mit festen Transportbudgets relevant. Es wird auch auf BEAD-geförderten Middle-Mile-Strecken eingesetzt, wo die Wirtschaftlichkeit pro Wellenlänge eine Rolle spielt. Das 200-Gbps-Segment bedient weiterhin Anforderungen an die mobile Aggregation und regionale Netzbetreiber-Interconnects.
Das Segment über 400 Gbps wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 12,41 % wachsen. Es umfasst 800-Gbps-Systeme und die aufkommende 1,6-Tbps-Kategorie, die durch den 800ZR-Standard und die 1600ZR-Roadmap ermöglicht wird. Hyperscaler setzen 800ZR+-Module ein, um KI-Standorte mit zweckgebauten optischen Netzwerken zu verbinden. Ciena, Nokia und Marvell bringen 1,6T-Produkte auf den Markt. Nokia stellte im März 2026 anwendungsoptimierte kohärente Lösungen vor, die 4 neue DSPs und optische Frontends auf Basis von Indiumphosphid und Siliziumphotonik verwenden. Die früheren Segmente werden hauptsächlich nach Kosten pro Bit ausgewählt. Über 400 Gbps wird die Leistung pro Watt wichtiger, da der Betrieb von KI-Rechenzentren durch Energiedichte eingeschränkt ist. Diese Unterscheidung verändert die Kaufprioritäten im nordamerikanischen Metro-DWDM-Markt.
Nach Anwendung: Rechenzentrum-Interconnect führt Nachfrage und Expansion an
Rechenzentrum-Interconnect machte im Jahr 2025 40,27 % der Nordamerika Metro DWDM Marktgröße nach Anwendung aus. Es ist die führende Anwendung, da KI-Scale-Across-Designs große Datenmengen erfordern, die zwischen Einrichtungen übertragen werden müssen. Diese Verbindungen verbinden physisch getrennte Standorte, die als Teile derselben KI-Umgebung betrieben werden. Das Segment wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,37 % wachsen. Cloud-Anbieter nutzen zunehmend Netzwerke, die Trainingsworkloads auf separate Standorte verteilen. Dieser Ansatz stützt sich auf dedizierte optische Kapazität statt auf allgemeinen gemeinsamen Transport. Folglich hat der nordamerikanische Metro-DWDM-Markt eine direktere Verbindung zu KI-Infrastrukturinvestitionszyklen.
Mobiles Backhaul und Fronthaul sind die zweitgrößten Anwendungskategorien. Der 5G-Standalone-Übergang erhöht die Transportanforderungen pro Standort von unter 10 Gbps auf 30 Gbps und mehr an C-Band-Makrostandorten. Breitband- und Zugangsnetzwerkaggregation gewinnen ebenfalls an Bedeutung, da der BEAD-Ausbau Middle-Mile-Anforderungen in sekundären US-Märkten aktiviert. Diese Aktivität wird voraussichtlich bis 2028 andauern, wenn die Subgrant-Bereitstellung höhere Bauvolumina erreicht. Behördennetzwerke, Versorgungsunternehmen-Glasfaser und Finanzdienstleistungs-Dunkelglasfaser bieten eine stabile Basis für andere Anwendungen. Diese Nutzer schätzen dedizierte Wellenlängen für Verfügbarkeit, Sicherheit und Latenz. Sie werden die Anwendungshierarchie bis 2031 voraussichtlich nicht verändern, da Rechenzentrum- und 5G-Verkehr stärkere Kapazitätsanforderungen haben. Die Anwendungsmischung des nordamerikanischen Metro-DWDM-Marktes bleibt daher durch DCI und mobilen Transport verankert.
Nach Endnutzer: Dienstleister führen, während Cloud-Betreiber die Produktnachfrage bestimmen
Kommunikationsdienstleister hielten im Jahr 2025 46,83 % der Nordamerika Metro DWDM Marktgröße. Ihre Position spiegelt ihre breiten Metro-Ring-Netzwerke und ihre Rolle als Anbieter von Großhandels-Wellenlängen und Dunkelglasfaser wider. Sie rüsten auch weiterhin das 5G-Backhaul über Zellaggregationsebenen hinweg auf. BEAD-Förderung eröffnet ihnen als förderfähige Subgrantees und Middle-Mile-Anbieter einen zusätzlichen Nachfragepfad. Große Großhandelskunden erhöhen die Nachfrage nach OpenROADM-Konformität und offenen Schnittstellen. Dies fördert eine stärker disaggregierte Beschaffung. Der Wandel bietet Multi-Vendor-Spezialisten Chancen neben etablierten Systemanbietern.
Cloud- und Rechenzentrumsanbieter werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,43 % wachsen. Ihre internen optischen Designfähigkeiten werden wichtiger, da KI-Standorte Hochkapazitätsverbindungen benötigen. Dies verlagert das Einkaufszentrum von der netzbetreibergeführten Beschaffung hin zur cloudgeführten Netzwerkplanung. Finanzdienstleistungs-, Gesundheits- und Medienorganisationen nutzen dedizierte Wellenlängen, wo gemeinsame Netzwerke nicht die erforderliche Latenz und Sicherheit bieten. Behörden- und öffentliche Sektorkunden bleiben eine kleinere, aber dauerhafte Gruppe, unterstützt durch föderale Modernisierungsprogramme und staatliche Breitbandbehördeninvestitionen. BEAD-bezogene Middle-Mile-Beschaffungen unterstützen auch ihre kurzfristige Aktivität in 2026 und 2027. Diese Muster erweitern die Käuferbasis für den nordamerikanischen Metro-DWDM-Markt, während Dienstleister in der führenden Position bleiben.
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 86,37 % am nordamerikanischen Metro-DWDM-Markt. Das Land weist die höchste Konzentration von Hyperscaler- und Colocation-Standorten in der Region auf. Es verfügt auch über den umfangreichsten 5G-Standalone-Fußabdruck und jahrzehntelange Investitionen in kohärente Metro-Ringe. Zayos Partnerschaft mit NVIDIA unterstützt mehr als 15.000 Streckenmeilen neuer und ausgebauter Infrastruktur. Die Corning-Liefervereinbarung soll die Verfügbarkeit von Glasfaserkabeln bis 2030 sichern. Der BEAD-Ausbau in 28 Bundesstaaten erweitert die Aggregationsnachfrage auf sekundäre und tertiäre Standorte. Diese Faktoren werden die US-Führungsposition voraussichtlich bis 2031 aufrechterhalten.
Kanada verfügt über eine ausgereifte optische Metro-Basis, die auf Toronto, Montreal und Vancouver konzentriert ist. Carrier-neutrale Rechenzentren und die fortschreitende Glasfaseranbindung des 5G-Turm-Backhauls stützen die Nachfrage. Kanadische Netzbetreiber haben im Jahr 2025 Kapital für Glasfaser-Backhaul-Programme bereitgestellt, insbesondere für C-Band-Makrostandorte, die Spitzenkapazitäten von 30 Gbps oder mehr erfordern. Ontario und British Columbia sind die wichtigsten Standorte für diese Infrastrukturarbeiten. Ottawa bleibt ein wichtiges Kompetenzzentrum für kohärente DSP-Entwicklung aufgrund der Forschungsstandorte von Ciena und Nokia. Netzbetreiber-Bereitstellungszyklen nutzen dieselbe Ingenieurressourcenbasis, die für die Plattformentwicklung verwendet wird. Kapazitätsskalierungsanforderungen im Zusammenhang mit Spektrumbedingungen schaffen einen anhaltenden Anreiz für Metro-Transport-Upgrades.
Mexiko wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,28 % wachsen, der schnellsten Länderrate in der Region. Der Rechenzentrumsbau in Querétaro und Monterrey setzt die bestehende Interstädtische Glasfaserkapazität unter Druck. C3ntro Telecom hat sich verpflichtet, mehr als 100 Millionen USD zu investieren, um über 5 Jahre 10.000 Kilometer Glasfaser in Mexiko zu verlegen. Mexiko-Stadt, Guadalajara und Monterrey sind die ersten Prioritäten. Arelion startete eine zweite diverse DWDM-Route zwischen Querétaro und Monterrey, und Nokia setzte 7 neue DWDM-Routen für MX Fiber im Südosten Mexikos ein. Diese Bereitstellungen unterstützen bis zu 2,4 Tbps Durchsatz und stärken die Grundlage für neue Netzbetreiberinvestitionen. Mexikos wettbewerbsfähige Breitbandpolitik unterstützt den Markteintritt regionaler Glasfaserbetreiber.
Wettbewerbslandschaft
Der nordamerikanische Metro-DWDM-Markt ist unter Systemanbietern mäßig konsolidiert. Ciena und Nokia halten führende Positionen im Hochkapazitäts-Metro- und Rechenzentrum-Interconnect-Transport. Nokia stärkte sein optisches Portfolio durch die Übernahme von Infinera für 2,3 Milliarden USD. Cisco hält ebenfalls eine bedeutende Position durch routerintegrierten IP-over-DWDM-Systeme und sein ZR/ZR+-Steckmodul-Ökosystem. Große Anbieter konkurrieren durch Forschungsumfang, integrierte Produktportfolios und die Fähigkeit, Systeme, Module und kundenspezifische Komponenten zu unterstützen. OpenROADM-, OpenConfig-, OIF- und Telecom Infra Project-Rahmenwerke reduzieren die Hardware-Bindung. Dies erhöht die Bedeutung von Orchestrierungssoftware zur Steuerung verteilter Rechenzentrumsnetzwerke.
Ekinops und Smartoptics konkurrieren um disaggregierte Metro-Open-Line-System-Projekte bei Tier-2-Betreibern. 1Finity stellte im Februar 2026 das Ultra Optical System L1000/L2000 als offene, von mehreren Anbietern entworfene Plattform für Hyperscaler- und Dienstleisterbereitstellungen vor. Die Plattform unterstützt den kontinuierlichen C+L-Band-Betrieb und kann von 1 bis 16 Grad skaliert werden. Dieser Schritt richtet sich an Käufer, die offene optische Architekturen wünschen, ohne operative Skalierung zu verlieren. Ciena präsentierte auf der OFC 2026 auch KI-gestützte Sicherungs- und automatisierte Routing-Fähigkeiten. Das Unternehmen versucht, Software relevant zu halten, da Steckmodule die Rolle einiger integrierter Hardware reduzieren. Diese Entwicklungen zeigen, dass der Wettbewerb im nordamerikanischen Metro-DWDM-Markt zunehmend durch Steuerung, Automatisierung und Interoperabilität angetrieben wird.
Coherent, Lumentum, Marvell und Broadcom liefern Komponenten und Module, die sowohl Systemanbieter unterstützen als auch mit ihnen konkurrieren. Das Wachstum von IP-over-DWDM verlagert mehr optische Intelligenz in Steckmodule, die in hyperscalereigenen Routern installiert sind. NVIDIA tätigte eine strategische Investition von 2 Milliarden USD in Coherent und verpflichtete sich zum Kauf fortschrittlicher Laser- und optischer Netzwerkkomponenten. Lumentum kündigte eine 240.000 Quadratfuß große Anlage in Greensboro, North Carolina, für Indiumphosphid-CW- und UHP-Laser an, mit erwartetem Serienproduktionsbeginn ab Mitte 2028. Marvell brachte sein COLORZ 1600 und zugehörige kohärente DSPs für sichere KI-Interconnects auf den Markt. Kompakte, hochdichte Inline-Verstärkung für mehrere Glasfaserpaare bleibt ein Bereich, in dem Anbieter differenzierte Produkte entwickeln können. Der nordamerikanische Metro-DWDM-Markt bleibt wettbewerbsintensiv, aber große Systemanbieter und Komponentenlieferanten haben unterschiedliche Positionen in der Wertschöpfungskette.
Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Branchenführer
-
Ciena Corporation
-
Nokia Corporation
-
Ekinops SA
-
Smartoptics Group AS
-
PacketLight Networks Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- August 2026: Quantum Corridor, Ciena und Toshiba schlossen den weltweit ersten 1,6-Tb/s-quantensicheren optischen Verschlüsselungstest in einem kommerziellen Live-Netzwerk im Mittleren Westen der Vereinigten Staaten ab. Der Meilenstein kombinierte Cienas WaveLogic 6 Extreme Hochgeschwindigkeitsverschlüsselung mit NIST-zertifizierten Post-Quanten-Kryptographiealgorithmen und Toshibas Quantenschlüsselverteilungstechnologie und demonstrierte einen kommerziell einsetzbaren Weg für quantensicheren Metro-DWDM-Transport bei Terabit-Geschwindigkeiten.
- Mai 2026: Lightpath kündigte ein großes Metro-Netzwerkverdichtungsprojekt an, das mehr als 2.400 Makro-Mobilfunktürme in Connecticut, Massachusetts, New York und New Jersey verbindet, 265 Streckenmeilen neuer Glasfaser hinzufügt und dedizierte 100-Gbps- und 400-Gbps-Aggregationsverbindungen bereitstellt, um die 5G-SA-Skalierung für mehrere nationale Mobilfunkanbieter zu unterstützen. Die Erweiterung dehnte Lightpaths KI-fähiges Glasfasernetz auf über 12.100 Streckenmeilen in 11 US-Ballungsräumen aus.
- März 2026: NVIDIA kündigte eine strategische Investition von 2 Milliarden USD in Coherent Corp. an, begleitet von einer Kaufverpflichtung in Milliardenhöhe für fortschrittliche Laser- und optische Netzwerkkomponenten. Die Partnerschaft umfasste eine Grundsteinlegungszeremonie in Coherents erweiterter Fertigungsanlage in Sherman, Texas, die die Produktion von Indiumphosphid-Wafern für KI-optische Interconnect-Anwendungen skaliert.
- März 2026: Marvell Technology brachte das COLORZ 1600 auf den Markt, das erste 1,6T-ZR/ZR+-Steckmodul der Branche für Rechenzentrum-Interconnect, angetrieben von Marvell Electra, dem ersten 2-nm-kohärenten DSP der Branche, sowie Libra, einem 2-nm-800G-ZR/ZR+-kohärenten DSP. Beide Produkte umfassen MACsec-Verschlüsselung und zielen auf sichere KI-Scale-Across-Interconnects für Hyperscale- und Cloud-Bereitstellungen ab.


Berichtsumfang des Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Marktes
Der Umsatz des Nordamerika Metro Dense Wavelength Division Multiplexing (DWDM) Marktes wird durch den Verkauf von DWDM-Hardware, Software-Lizenzen und -Abonnements sowie damit verbundenen Bereitstellungs-, Integrations-, Netzwerkmanagement-, Wartungs- und Supportdienstleistungen generiert, die an Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen, Behördenorganisationen und andere Endnutzer erbracht werden.
Der Nordamerika Metro Dense Wave Division Multiplexing (DWDM) Marktbericht ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), Übertragungskapazität (bis zu 100 Gbps, 200 Gbps, 400 Gbps und über 400 Gbps), Anwendung (Rechenzentrum-Interconnect, mobiles Backhaul und Fronthaul, Breitband- und Zugangsnetzwerkaggregation und andere Anwendungen), Endnutzer (Kommunikationsdienstleister, Cloud- und Rechenzentrumsanbieter, Unternehmen sowie Behörden und öffentlicher Sektor) und Land (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Hardware |
| Software |
| Dienstleistungen |
| Bis zu 100 Gbps |
| 200 Gbps |
| 400 Gbps |
| Über 400 Gbps |
| Rechenzentrum-Interconnect |
| Mobiles Backhaul und Fronthaul |
| Breitband- und Zugangsnetzwerkaggregation |
| Andere Anwendungen |
| Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter |
| Unternehmen |
| Behörden und öffentlicher Sektor |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Komponente | Hardware |
| Software | |
| Dienstleistungen | |
| Nach Übertragungskapazität | Bis zu 100 Gbps |
| 200 Gbps | |
| 400 Gbps | |
| Über 400 Gbps | |
| Nach Anwendung | Rechenzentrum-Interconnect |
| Mobiles Backhaul und Fronthaul | |
| Breitband- und Zugangsnetzwerkaggregation | |
| Andere Anwendungen | |
| Nach Endnutzer | Kommunikationsdienstleister |
| Cloud- und Rechenzentrumsanbieter | |
| Unternehmen | |
| Behörden und öffentlicher Sektor | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Metro-DWDM-Markt?
Der nordamerikanische Metro-DWDM-Markt wurde im Jahr 2025 auf 3,82 Milliarden USD geschätzt und wird bis 2031 voraussichtlich 5,88 Milliarden USD bei einer CAGR von 7,43 % erreichen.
Was treibt die Nachfrage nach Metro-DWDM in Nordamerika an?
KI-Scale-Across-Rechenzentrumsnetzwerke, 800ZR- und ZR+-Steckmodule, BEAD-geförderte Faseraggregation und 5G-Standalone-Transportbedarf sind wesentliche Nachfragefaktoren.
Welche Komponente wächst bis 2031 am schnellsten?
Software wird voraussichtlich mit einer CAGR von 10,87 % wachsen, unterstützt durch SDN-basierte Open-Line-System-Controller, Planungstools und Automatisierung.
Welche Übertragungskapazitätskategorie wächst am schnellsten?
Die Kategorie über 400 Gbps wird voraussichtlich mit einer CAGR von 12,41 % wachsen, da Hyperscaler 800G- und aufkommende 1,6T-kohärente Technologien einsetzen.
Welche Anwendung hat die größte Bedeutung für die Metro-DWDM-Nachfrage?
Rechenzentrum-Interconnect hielt im Jahr 2025 einen Anteil von 40,27 % am Anwendungssegment und wird bis 2031 voraussichtlich mit einer CAGR von 10,37 % wachsen.
Welches Land wird in der Region voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2031 voraussichtlich mit einer CAGR von 10,28 % wachsen, unterstützt durch Glasfaser- und Rechenzentrumsinvestitionen in Querétaro, Monterrey, Mexiko-Stadt und Guadalajara.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

