
Tamanho e Participação do Mercado de Prensas Mecânicas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2025) | 0.49 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 0.72 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.72 % |
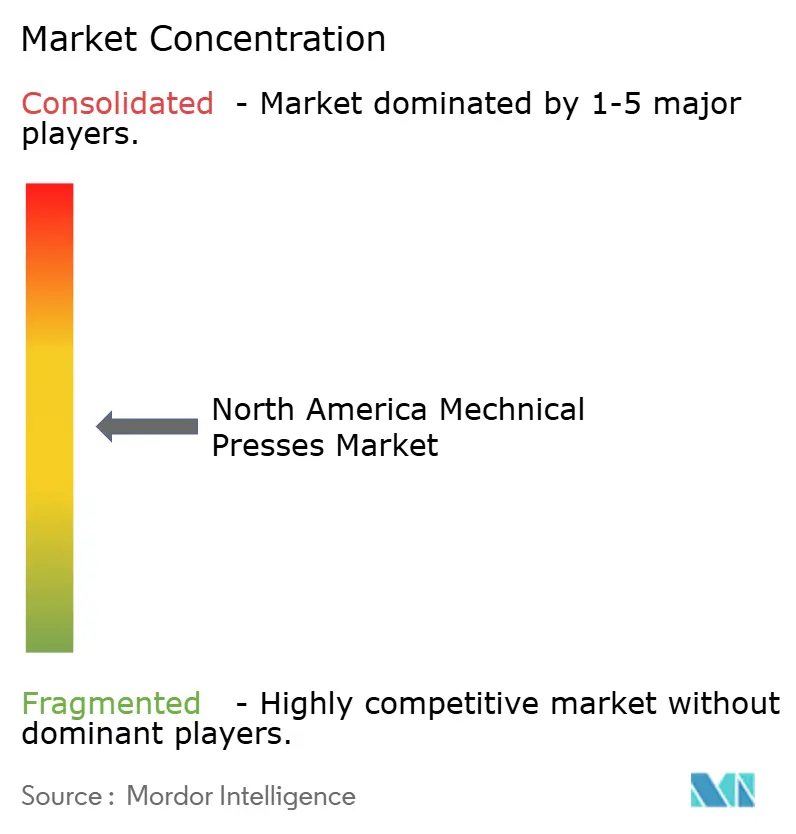
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Prensas Mecânicas da América do Norte por Mordor Intelligence
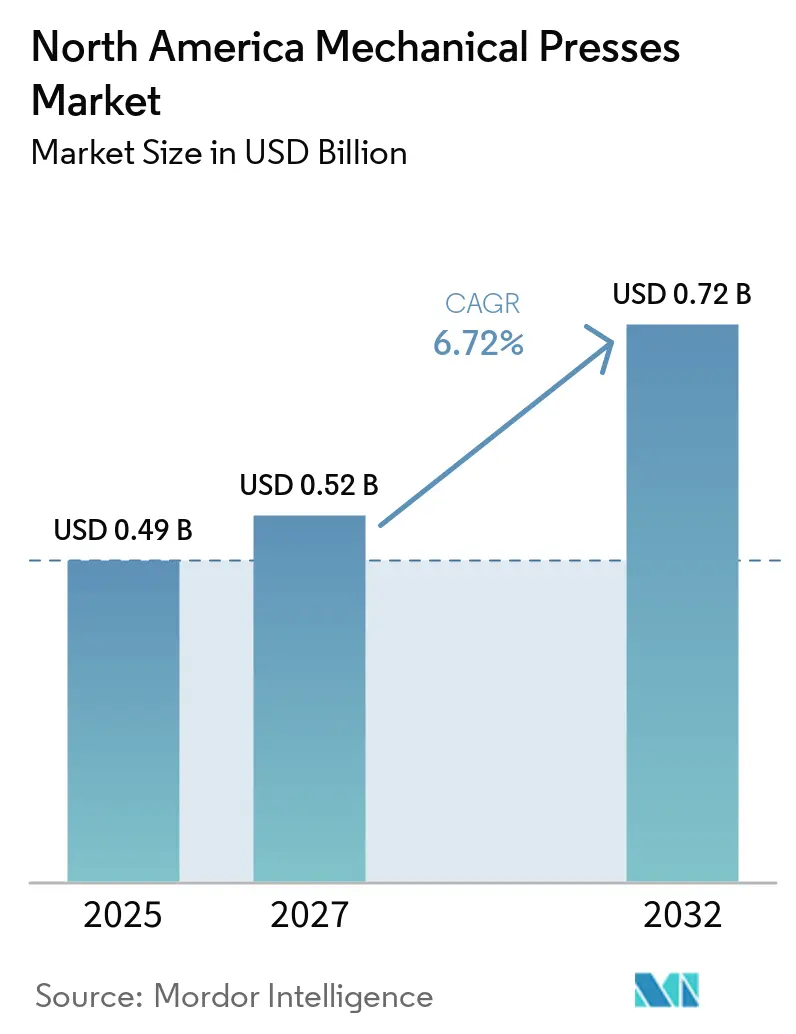
O tamanho do Mercado de Prensas Mecânicas da América do Norte está projetado para expandir de 0,49 bilhões de USD em 2026 e 0,52 bilhões de USD em 2027 para 0,72 bilhões de USD até 2032, registrando um CAGR de 6,72% entre 2027 e 2032.
O reshoring e o nearshoring estão aproximando o trabalho de conformação de metais dos clientes norte-americanos dos setores automotivo, de eletrodomésticos, aeroespacial e industrial, apoiando o investimento em capacidade de estampagem localizada. A produção de veículos elétricos está alterando os requisitos de prensas para caixas de baterias, laminações de motores, peças estruturais leves e outros componentes de alta resistência, enquanto a demanda de equipamentos de HVAC, equipamentos elétricos e máquinas industriais está criando aplicações adicionais. Essa mudança apoia tanto novas aquisições de prensas quanto atualizações de equipamentos já em uso. Maior automação, sistemas de segurança mais robustos, operação com servo-acionamento, manuseio automatizado de materiais e controles conectados estão se tornando cada vez mais importantes à medida que os fabricantes buscam maior produtividade, tempos de configuração mais curtos e maior flexibilidade de produção em meio à escassez de mão de obra qualificada. O uso crescente de aço de alta resistência avançado, alumínio e outros materiais leves também está incentivando os fabricantes a modernizar a capacidade de prensagem e as capacidades de ferramental. Ao mesmo tempo, os investimentos em manufatura e a localização da cadeia de suprimentos em toda a América do Norte estão criando oportunidades para os fornecedores de prensas mecânicas, embora os altos custos de equipamentos e aço, os requisitos de qualificação, a disponibilidade limitada de técnicos qualificados e a intensidade de capital para substituir grandes prensas possam retardar a conversão dos investimentos planejados em capacidade operacional.
Principais Conclusões do Relatório
- Por tipo de estrutura, as prensas mecânicas de estrutura reta ou estrutura H detinham 43,8% da participação do mercado de prensas mecânicas da América do Norte em 2026, enquanto as prensas de estrutura em C ou estrutura aberta têm previsão de crescimento a um CAGR de 7,2% até 2032.
- Por capacidade, a categoria de 101 a 500 toneladas representou 38,6% do tamanho do mercado de prensas mecânicas da América do Norte em 2026, enquanto a categoria de 501 a 1.000 toneladas tem previsão de crescimento a um CAGR de 7,6% até 2032.
- Por aplicação, o corte e puncionamento detinha 30,9% da receita em 2026, enquanto a estampagem de alta velocidade e precisão tem previsão de crescimento a um CAGR de 8,1% até 2032.
- Por indústria de uso final, o setor automotivo e de transporte detinha 37,2% da receita em 2026, enquanto o setor elétrico e eletrônico tem previsão de crescimento a um CAGR de 8,0% até 2032.
- Por geografia, os Estados Unidos detinham 83,4% da receita regional em 2026, enquanto o México tem previsão de crescimento a um CAGR de 8,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Prensas Mecânicas da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reshoring e Nearshoring de Capacidade de Conformação de Metais | +2.1% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Produção de Baterias, Carrocerias e Componentes Estruturais para Veículos Elétricos | +1.4% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Estampagem Automotiva e de Eletrodomésticos de Alta Velocidade e Alto Volume | +0.9% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Redução de Peso Aeroespacial e Expansão da Capacidade de Defesa | +0.7% | Estados Unidos | Médio prazo (2-4 anos) |
| Demanda por Retrofit de Servo, Robótica e Indústria 4.0 | +0.5% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Monitoramento Conectado de Prensas como Diferenciador de Manutenibilidade | +0.3% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reshoring e Nearshoring de Capacidade de Conformação de Metais
O reshoring está apoiando a demanda no mercado de prensas mecânicas da América do Norte porque novas plantas domésticas precisam de capacidade de conformação e automação de produção. A Reshoring Initiative relatou que 63% dos OEMs pesquisados planejavam investimentos de capital nos Estados Unidos em 2026 ou 2027 para reshoring ou expansão doméstica. Também relatou que 36% dos entrevistados já estavam realizando reshoring ou executando programas adicionais de reshoring, em comparação com 29% em 2025. Novas instalações frequentemente especificam mesas maiores, sistemas de transferência automatizados, controles modernos, arranjos de troca de matrizes e manuseio integrado de materiais, em vez de replicar equipamentos mais antigos. Essas escolhas aumentam a complexidade do projeto, mas também permitem que os fabricantes melhorem a repetibilidade, a eficiência de pessoal e a consistência das peças fornecidas aos programas de montagem regionais. Isso pode aumentar o valor de cada projeto mesmo quando a demanda unitária muda modestamente. O México acrescenta uma fonte relacionada de demanda porque seu Plano Nacional de Desenvolvimento 2025 a 2030 coloca o nearshoring no centro do desenvolvimento industrial, com 477 parques industriais em operação ou em construção em 2026.
Produção de Baterias, Carrocerias e Componentes Estruturais para Veículos Elétricos
Os programas de veículos elétricos estão criando um conjunto distinto de requisitos para o mercado de prensas mecânicas da América do Norte. As bandejas de baterias precisam de capacidade de embutimento profundo, enquanto as laminações de motores requerem conformação de alta velocidade, controle preciso do processo, precisão de alimentação repetível e proteção confiável de matrizes, o que altera a decisão de compra porque o comprador deve considerar o sistema de conformação completo, incluindo controles, manuseio de materiais, monitoramento e suporte de serviço. Os componentes estruturais podem exigir mais tonelagem e mesas de prensa maiores do que as peças convencionais. A Magna descreveu seu processo OPTiForm como um método de dois estágios para gerenciar o fluxo de metal em caixas de baterias retangulares de uma peça. O processo apoia a demanda por prensas com paralelismo preciso do cursor e condições de conformação consistentes. A Worthington Steel declarou que a Tempel introduziu seu processo Full Surface Bonding em outubro de 2025, que foi aprovado para produção em múltiplos OEMs automotivos e simplifica o processamento de laminações de aço elétrico.
Estampagem Automotiva e de Eletrodomésticos de Alta Velocidade e Alto Volume
Ferragens automotivas, carcaças de eletrodomésticos e componentes elétricos continuam a exigir estampagem progressiva de alto volume. Essa demanda apoia compras de reposição e adições de capacidade, especialmente na faixa de 101 a 500 toneladas. A AIDA-America afirma que suas prensas mecânicas NSX operam a 120 a 300 golpes por minuto e utilizam um sistema de guia de rolos de folga zero. Esse equipamento atende aos requisitos de consistência dimensional para fornecedores que trabalham com aço de alta resistência avançado, oferecendo aos fabricantes uma forma de manter uma produção estável em longas séries, onde pequenas variações no alinhamento, na alimentação de material ou no movimento da prensa podem afetar a montagem a jusante e o trabalho de qualidade. O Prêmio Nacional de Reshoring em Metalurgia de 2025 reconheceu a GE Appliances pelo investimento em manufatura doméstica, reforçando o papel da produção de eletrodomésticos na demanda de estampagem nos Estados Unidos. A Nidec Minster introduziu sua série MMC Titan Gap Press em fevereiro de 2026 com disponibilidade em estoque e controles integrados, respondendo a compradores que precisam de prazos de entrega mais curtos.
Redução de Peso Aeroespacial e Expansão da Capacidade de Defesa
O investimento em manufatura aeroespacial e de defesa está apoiando a demanda por prensas de maior capacidade nos Estados Unidos. A Arconic comissionou uma expansão de 57,5 milhões de USD na Davenport Works em setembro de 2025 para aumentar a produção doméstica de alumínio de alta pureza para aplicações de defesa e aeroespacial. A Raytheon iniciou uma expansão de 53 milhões de USD de sua instalação de Sensor de Defesa Aérea e Antimíssil de Camada Inferior em outubro de 2025. Esses projetos fortalecem a demanda entre os fornecedores de peças formadas de alumínio, titânio e ligas de alta resistência, e seu efeito se estende além do local original porque fabricantes de componentes, fornecedores de ferramental, equipes de manutenção e processadores de materiais devem se preparar para programas com exigentes requisitos de documentação e produção. Prensas de estrutura reta de maior porte podem ser adequadas para essas aplicações porque oferecem rigidez e capacidade para trabalhos estruturais exigentes. O trabalho aeroespacial, portanto, apoia a faixa de 501 a 2.000 toneladas, mesmo que o número total de programas seja menor do que o da produção automotiva.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Ciclos de Qualificação | -1.2% | América do Norte, especialmente mercado intermediário | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada para Serviços e Integração de Controles | -0.8% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Volatilidade do Preço do Aço, Tarifas e Componentes Importados | -0.6% | Estados Unidos, México | Curto prazo (≤ 2 anos) |
| Ônus de Atualizações de Segurança de Prensas Legadas e Conformidade com Cibersegurança | -0.4% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Ciclos de Qualificação
A aquisição de prensas mecânicas requer capital significativo, revisão de engenharia, trabalho de instalação e validação de produção. A OSHA exige que as prensas mecânicas de potência tenham proteção no ponto de operação e exige inspeção regular dos controles de embreagem e freio.[1] Os compradores nos setores aeroespacial, de defesa e automotivo também realizam trabalhos de primeiro artigo, estudos de capacidade dimensional e documentação de segurança antes do início da produção. Essas etapas podem estender o período entre um pedido de compra e a produção efetiva para sistemas de grande porte, porque os compradores devem coordenar a aceitação da prensa, trabalhos de fundação, desenvolvimento de matrizes, treinamento de operadores, validação de proteção e testes de produção antes que o equipamento possa fornecer sua capacidade planejada. O tratamento tributário dos Estados Unidos pode reduzir os custos de equipamentos após impostos, mas não elimina o trabalho técnico necessário para qualificar uma prensa. As tarifas sobre o aço também afetam a economia dos projetos porque a proclamação de abril de 2026 aplicou direitos aduaneiros ao valor total declarado de determinados artigos importados de aço e alumínio. Os compradores podem adiar decisões quando os custos de equipamentos e componentes se tornam mais difíceis de prever.[2]
Escassez de Mão de Obra Qualificada para Serviços e Integração de Controles
Uma oferta limitada de trabalhadores especializados pode atrasar novas instalações e projetos de retrofit no mercado de prensas mecânicas da América do Norte. O Bureau of Labor Statistics registrou 56.060 configuradores, operadores e assistentes de máquinas de corte, puncionamento e prensagem na fabricação de produtos metálicos em 2025.[3] A Reshoring Initiative constatou que 66% dos OEMs pesquisados consideravam muito difícil ou em nível de crise a contratação de soldadores, maquinistas e técnicos elétricos. Também constatou que 60% deram a mesma avaliação para pessoal de manutenção e reparo. O Federal Reserve Bank de Cleveland relatou que o emprego na manufatura dos Estados Unidos diminuiu 6,6 milhões de 1979 a 2025. A escassez de mão de obra limita a rapidez com que podemos comissionar, modernizar e manter a capacidade de prensagem, e torna mais importante trabalhar com fornecedores que oferecem interfaces de controles claras, diagnósticos remotos, procedimentos de serviço documentados e treinamento que ajudam as equipes dos clientes a resolver problemas rotineiros mais rapidamente nas operações de manufatura regional.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de Estrutura / Estrutural: Prensas de Estrutura Reta Apoiam Trabalhos Estruturais de Maior Porte
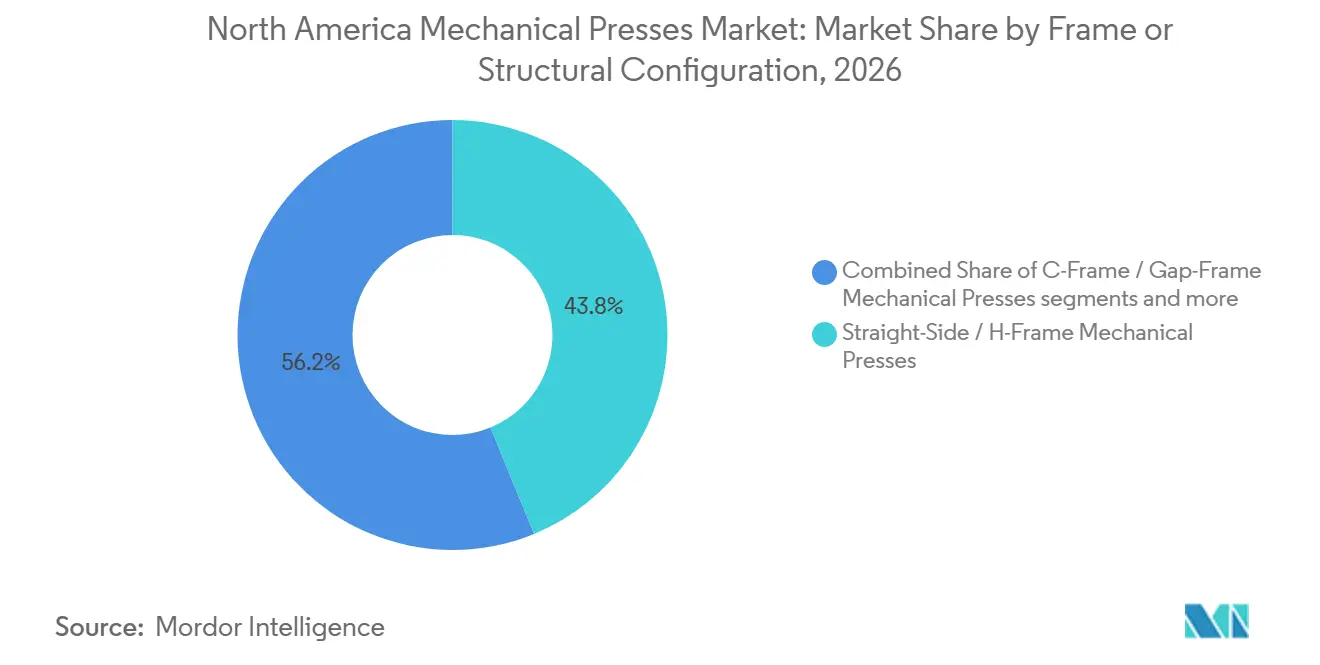
As prensas mecânicas de estrutura reta ou estrutura H detinham 43,8% da participação do mercado de prensas mecânicas da América do Norte em 2026. Sua construção rígida apoia linhas de transferência e operações de matriz progressiva para peças estruturais e de fechamento automotivo. A configuração ajuda a manter o paralelismo do cursor sob cargas desiguais. É adequada para componentes aeroespaciais e peças estruturais de veículos elétricos que requerem condições de conformação estáveis. Mesas maiores e maior tonelagem mantêm esse formato importante em aplicações automotivas e industriais premium.
As prensas mecânicas de estrutura em C ou estrutura aberta têm previsão de expansão a um CAGR de 7,2% até 2032. O tamanho do mercado de prensas mecânicas da América do Norte para essa configuração se beneficia de oficinas de serviços, operações compactas de matriz progressiva e retrofits de controles. Seu design de frente aberta pode simplificar a configuração e as trocas de matrizes na produção de alto mix. A Nidec Minster introduziu modelos MMC Titan Gap Press de 35 a 315 toneladas em fevereiro de 2026. As estruturas sólidas ou monobloco permanecem relevantes para cunhagem e corte de precisão, onde a redução de deflexão é importante.


Por Força de Prensagem / Capacidade: A Capacidade de Faixa Intermediária Lidera Enquanto as Prensas Pesadas Crescem Mais Rapidamente
A categoria de 101 a 500 toneladas detinha 38,6% do tamanho do mercado de prensas mecânicas da América do Norte em 2026. Essa faixa de capacidade atende ao corte automotivo, à conformação de carcaças de eletrodomésticos, às matrizes progressivas de ferragens e à fabricação geral. Possui ampla disponibilidade de ferramental e um conjunto relativamente profundo de experiência em serviços. Tanto os fornecedores Tier 1 automotivos quanto os fabricantes contratados utilizam essa faixa. Essa abrangência apoia a demanda de reposição em meio a mudanças nas condições econômicas.
A categoria de 501 a 1.000 toneladas tem previsão de crescimento a um CAGR de 7,6% até 2032. É utilizada para conformação de caixas de baterias, peças estruturais aeroespaciais e matrizes progressivas ou de transferência mais largas. Os projetos de reshoring podem exigir essa faixa quando as plantas retomam trabalhos que utilizavam bobinas mais largas ou embutimentos mais profundos no exterior. A extremidade superior da faixa de capacidade apoia aplicações estruturais especializadas onde o comprimento da mesa e a força de conformação são críticos. As prensas de até 100 toneladas continuam a atender ao corte de precisão, cunhagem e produção de contatos elétricos.
Por Aplicação / Processo: O Corte Lidera Enquanto a Estampagem de Alta Velocidade Ganha Impulso
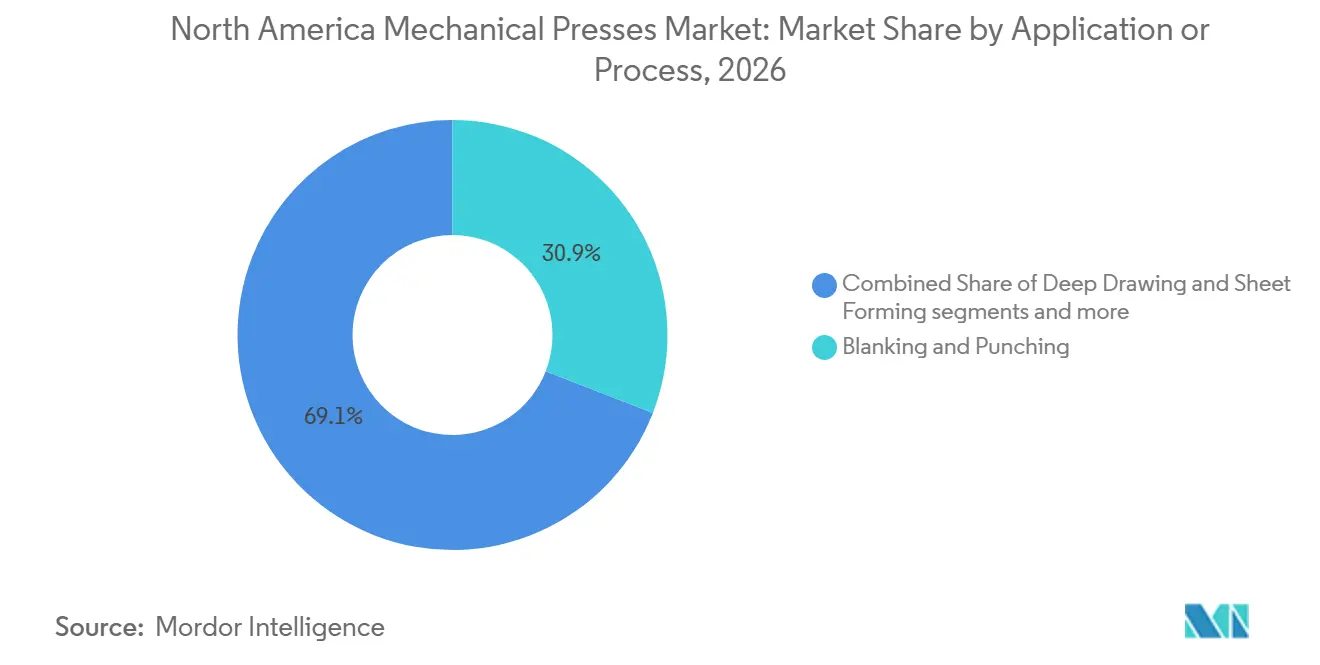
O corte e puncionamento detinha 30,9% da receita de aplicações em 2026. A participação do mercado de prensas mecânicas da América do Norte para esse processo reflete o uso em cadeias de suprimentos automotivas, de eletrodomésticos e industriais gerais. O processo é adequado para trabalhos repetidos de alto volume onde o tempo de ciclo e a consistência do ferramental são importantes. Seu crescimento de receita está estreitamente ligado aos volumes de produção nos mercados finais. A ampla base instalada também cria demanda por atualizações de controles, segurança e monitoramento.
A estampagem de alta velocidade e precisão tem previsão de crescimento a um CAGR de 8,1% até 2032. O aço elétrico fino para núcleos de estator e rotor requer prensas de alta velocidade, estabilidade térmica e sistemas de proteção de matrizes. A produção de componentes de motores elétricos e baterias requer equipamentos de alta velocidade com movimento repetível, controle estável de temperatura e sistemas de proteção de matrizes. O processo OPTiForm da Magna destaca o desafio de produção de conformação de grandes caixas de baterias retangulares. O corte de precisão e a cunhagem permanecem importantes para engrenagens de precisão, transmissão e componentes de freio.
Por Indústria de Uso Final: O Setor Automotivo Lidera a Demanda Enquanto as Aplicações Elétricas Crescem Mais Rapidamente
O setor automotivo e de transporte detinha 37,2% da receita em 2026. O tamanho do mercado de prensas mecânicas da América do Norte para esse uso final é apoiado por plantas de estampagem no Meio-Oeste dos Estados Unidos e redes de fornecimento em todo o México. A produção de veículos utiliza diferentes tipos de prensas para painéis de carroceria, peças estruturais, caixas de baterias e laminações de motores. O trabalho de carroceria bruta favorece prensas grandes, de estrutura reta e de transferência. Essa variedade de aplicações cria ciclos separados de reposição e expansão dentro da produção automotiva.
O setor elétrico e eletrônico tem previsão de expansão a um CAGR de 8,0% até 2032. Laminações de motores, núcleos de transformadores, terminais de conectores, eletrônicos de consumo e sistemas de energia para data centers apoiam a demanda. A tecnologia Full Surface Bonding da Tempel indica que o processamento de aço elétrico está mudando nos fornecedores automotivos. A fabricação de eletrodomésticos permanece uma fonte estável de demanda de prensas para equipamentos de estrutura aberta e de estrutura reta de alta velocidade. Aeroespacial, defesa, máquinas industriais e produtos metálicos fornecem demanda adicional para prensas especializadas.
Análise Geográfica
Os Estados Unidos detinham 83,4% da participação do mercado de prensas mecânicas da América do Norte em 2026. Sua grande base de estampagem inclui plantas automotivas em Michigan, Ohio, Kentucky e Tennessee. As cadeias de suprimentos aeroespaciais e de defesa se estendem pelo Alabama, Connecticut, Texas e outros estados. A Reshoring Initiative relatou 247.000 empregos na manufatura anunciados por meio de reshoring e investimento estrangeiro direto em 2025, enquanto os anúncios de fabricação de produtos metálicos cresceram 19%. As proteções da OSHA e os requisitos da ANSI criam demanda recorrente por trabalhos de segurança em prensas mais antigas.
O México tem previsão de crescimento a um CAGR de 8,5% até 2032. O tamanho do mercado de prensas mecânicas da América do Norte no México é apoiado pelo investimento em nearshoring e cadeias de suprimentos que cumprem os requisitos do USMCA. O governo mexicano relatou 477 parques industriais em operação ou em construção em 28 estados em 2026. As plantas operam como extensões dos programas de montagem dos Estados Unidos e devem atender a padrões comparáveis de processo e dimensionais. O investimento em cadeias de suprimentos automotivas regionais apoia a demanda por prensas que atendam a padrões comparáveis de processo e dimensionais.
O Canadá representa uma parcela menor, mas estável, da demanda regional. Os fornecedores Tier 1 automotivos em Ontário e os fabricantes aeroespaciais em Quebec e na Colúmbia Britânica apoiam a reposição e a reconstrução de equipamentos. As instalações canadenses operam sob requisitos de segurança domésticos e incentivos de fornecimento regional criados pelo USMCA. Sua base de manufatura estabelecida apoia ciclos previsíveis de retrofit e manutenção.
Cenário Competitivo
O mercado de prensas mecânicas da América do Norte exibe um nível médio de concentração de mercado. ANDRITZ Schuler Group, AIDA Engineering e Komatsu Industries são proeminentes em programas de prensas de transferência de alta tonelagem para OEMs automotivos e fornecedores Tier 1. Suas capacidades de engenharia de aplicações e longos ciclos de reposição apoiam relacionamentos estabelecidos com clientes. ANDRITZ Schuler e Feintool desenvolveram prensas de corte de precisão HFA de próxima geração, com dois sistemas HFA plus de 8.800 kN construídos para as operações da Feintool nos Estados Unidos até o início de 2026. Nidec Minster e Sutherland Presses competem com prazos de entrega mais curtos, serviço local e plataformas de controle com suporte norte-americano.
A base instalada cria uma oportunidade separada para empresas que oferecem modernização em vez de substituição completa. A Sutherland Press estima que 75.000 a 100.000 prensas mecânicas operam na América do Norte, e muitos sistemas de controle se tornam obsoletos a cada ano. Os fornecedores de retrofit podem abordar controles, monitoramento de segurança, assinaturas de tonelagem e diagnósticos conectados sem substituir estruturas de prensa em bom estado. A Sutherland lançou um simulador I-PRESS baseado em navegador em abril de 2026 para avaliação de pré-vendas. As metas de desempenho de dezembro de 2025 da CISA tornam a documentação de cibersegurança mais relevante para instalações de prensas conectadas.
JIER Machine-Tool Group, SEYI Machinery e Stamtec oferecem preços competitivos e suporte regional em expansão para compradores sensíveis ao preço. Prazos de entrega mais curtos podem mudar as decisões de compra quando os fabricantes precisam colocar novos programas de produção em operação rapidamente. Os compradores comparam a certeza de entrega, o suporte em campo, a compatibilidade de controles e as opções de atualização tão de perto quanto o custo inicial do equipamento.
Líderes da Indústria de Prensas Mecânicas da América do Norte
-
AIDA Engineering Ltd.
-
ANDRITZ Schuler Group
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
Stamtec, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Abril de 2026: A Nidec Drive Technology inaugurou uma fábrica de montagem de prensas em Ritto, Prefeitura de Shiga. A instalação dobrou a capacidade de produção doméstica japonesa de 60 para 120 prensas mecânicas por ano e aumentou o teto do produto de 150 para 330 toneladas.
- Abril de 2026: O governo dos Estados Unidos reestruturou as tarifas da Seção 232 para aplicar direitos aduaneiros ao valor total declarado de determinados artigos contendo aço e alumínio.
- Fevereiro de 2026: A Nidec Minster introduziu a série MMC Titan Gap Press em configurações de ponto único de 35 a 315 toneladas e de dois pontos de 110 a 315 toneladas para clientes de estampagem da América do Norte.
- Janeiro de 2026: ANDRITZ Schuler e Feintool avançaram em sua colaboração de prensas de corte de precisão, com dois sistemas HFA plus de 8.800 kN construídos para as operações da Feintool nos Estados Unidos.


Escopo do Relatório do Mercado de Prensas Mecânicas da América do Norte
O Mercado de Prensas Mecânicas da América do Norte é Segmentado por Configuração de Estrutura (Prensas Mecânicas de Estrutura em C, Prensas Mecânicas de Estrutura Reta e Mais), por Força de Prensagem (101–500 Toneladas e Mais), por Aplicação (Corte e Puncionamento, Corte de Precisão e Mais), por Indústria de Uso Final (Elétrica e Eletrônica, Energia e Potência e Mais), por Geografia (Estados Unidos, Canadá e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Estrutura Reta / Estrutura H |
| Prensas Mecânicas de Estrutura Sólida / Monobloco |
| Outras Configurações de Prensas Mecânicas |
| Até 100 Toneladas |
| 101–500 Toneladas |
| 501–1.000 Toneladas |
| 1.001–2.000 Toneladas |
| Acima de 2.000 Toneladas |
| Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas |
| Cunhagem e Gravação em Relevo |
| Corte de Precisão |
| Estampagem de Alta Velocidade e Precisão |
| Outras Aplicações de Prensas Mecânicas |
| Automotivo e Transporte |
| Elétrica e Eletrônica |
| Eletrodomésticos e Bens de Consumo Duráveis |
| Máquinas e Equipamentos Industriais |
| Produtos Metálicos e Fabricação Geral |
| Aeroespacial e Defesa |
| Construção e Equipamentos Pesados |
| Energia e Potência |
| Outras Indústrias de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Configuração de Estrutura / Estrutural | Prensas Mecânicas de Estrutura em C / Estrutura Aberta |
| Prensas Mecânicas de Estrutura Reta / Estrutura H | |
| Prensas Mecânicas de Estrutura Sólida / Monobloco | |
| Outras Configurações de Prensas Mecânicas | |
| Por Força de Prensagem / Capacidade | Até 100 Toneladas |
| 101–500 Toneladas | |
| 501–1.000 Toneladas | |
| 1.001–2.000 Toneladas | |
| Acima de 2.000 Toneladas | |
| Por Aplicação / Processo | Corte e Puncionamento |
| Embutimento Profundo e Conformação de Chapas | |
| Cunhagem e Gravação em Relevo | |
| Corte de Precisão | |
| Estampagem de Alta Velocidade e Precisão | |
| Outras Aplicações de Prensas Mecânicas | |
| Por Indústria de Uso Final | Automotivo e Transporte |
| Elétrica e Eletrônica | |
| Eletrodomésticos e Bens de Consumo Duráveis | |
| Máquinas e Equipamentos Industriais | |
| Produtos Metálicos e Fabricação Geral | |
| Aeroespacial e Defesa | |
| Construção e Equipamentos Pesados | |
| Energia e Potência | |
| Outras Indústrias de Uso Final | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |


Principais Questões Respondidas no Relatório
Qual é a perspectiva para as prensas mecânicas na América do Norte?
O mercado de prensas mecânicas da América do Norte está projetado para crescer de 0,49 bilhões de USD em 2026 para 0,72 bilhões de USD até 2032, a um CAGR de 6,72%.
Qual segmento de uso final tem a maior demanda por prensas mecânicas na América do Norte?
O setor automotivo e de transporte lidera com uma participação de receita de 37,2% em 2026, apoiado pela produção de carrocerias, peças estruturais, caixas de baterias e componentes de motores.
Qual configuração de prensa mecânica é mais amplamente utilizada na América do Norte?
As prensas de estrutura reta ou estrutura H lideram com uma participação de 43,8% em 2026 porque apoiam operações de transferência de alta tonelagem e de matriz progressiva.
Por que as prensas mecânicas de alta velocidade estão ganhando demanda?
A estampagem de alta velocidade e precisão tem previsão de crescimento a um CAGR de 8,1% até 2032 porque as laminações de motores elétricos requerem conformação rápida e controlada com precisão.
Qual país está crescendo mais rapidamente em demanda por prensas mecânicas na América do Norte?
O México tem previsão de crescimento a um CAGR de 8,5% até 2032, apoiado pelo nearshoring e pelo investimento em cadeias de suprimentos automotivas.
Como os programas de retrofit afetam os fornecedores de prensas?
As atualizações de controles, segurança e monitoramento conectado ampliam as oportunidades de serviço em uma base instalada estimada em 75.000 a 100.000 prensas na América do Norte.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
