
Taille et part du marché des presses mécaniques en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2025) | 0.49 Milliards de dollars |
| Taille du Marché (2027) | 0.52 Milliards de dollars |
| Taille du Marché (2032) | 0.72 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.72 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des presses mécaniques en Amérique du Nord par Mordor Intelligence
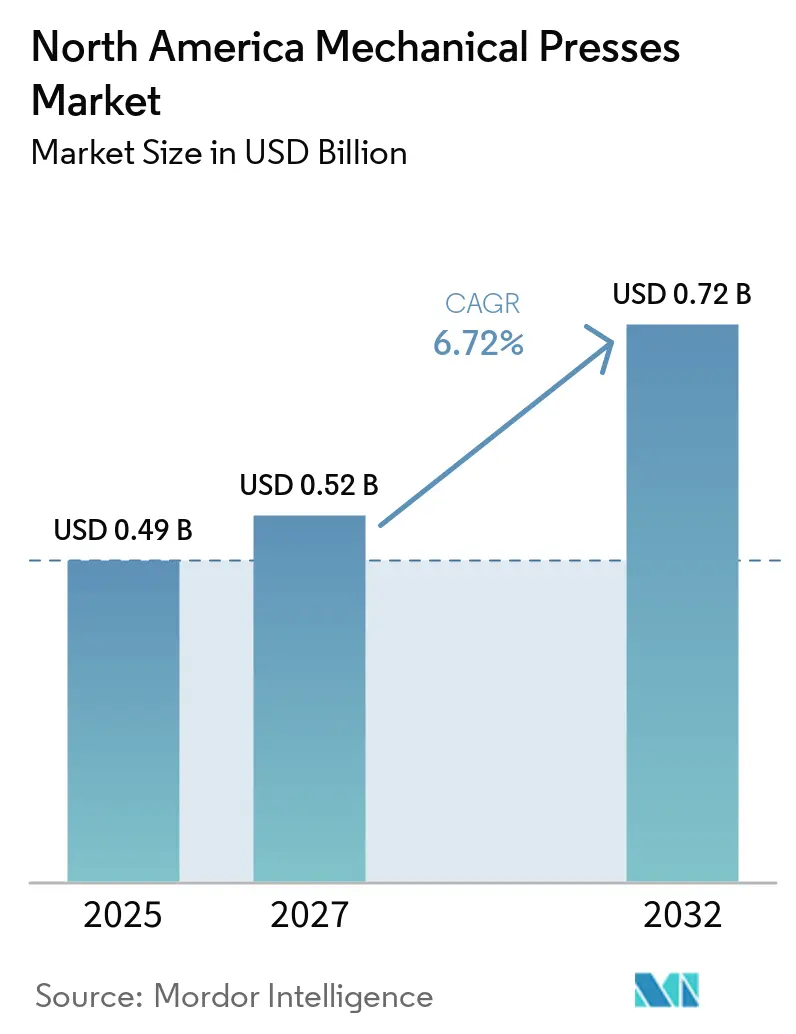
La taille du marché des presses mécaniques en Amérique du Nord devrait s'étendre de 0,49 milliard USD en 2026 et 0,52 milliard USD en 2027 à 0,72 milliard USD d'ici 2032, enregistrant un CAGR de 6,72 % entre 2027 et 2032.
Le rapatriement et la délocalisation de proximité rapprochent les travaux de formage des métaux des clients nord-américains des secteurs automobile, électroménager, aérospatial et industriel, soutenant ainsi les investissements dans des capacités d'emboutissage localisées. La production de véhicules électriques modifie les exigences en matière de presses pour les boîtiers de batteries, les laminations de moteurs, les pièces structurelles légères et d'autres composants à haute résistance, tandis que la demande provenant du CVC, des équipements électriques et des machines industrielles crée des applications supplémentaires. Cette évolution soutient à la fois les nouveaux achats de presses et les mises à niveau des équipements déjà en service. Une automatisation accrue, des systèmes de sécurité renforcés, un fonctionnement à commande servo, une manutention automatisée des matériaux et des commandes connectées deviennent de plus en plus importants à mesure que les fabricants recherchent une productivité plus élevée, des temps de réglage plus courts et une plus grande flexibilité de production face aux pénuries de main-d'œuvre qualifiée. L'utilisation croissante d'acier à haute résistance avancé, d'aluminium et d'autres matériaux légers encourage également les fabricants à moderniser leurs capacités de presses et leurs outillages. Dans le même temps, les investissements manufacturiers et la localisation des chaînes d'approvisionnement à travers l'Amérique du Nord créent des opportunités pour les fournisseurs de presses mécaniques, bien que les coûts élevés des équipements et de l'acier, les exigences de qualification, la disponibilité limitée de techniciens qualifiés et l'intensité capitalistique du remplacement des grandes presses puissent ralentir la conversion des investissements planifiés en capacité opérationnelle.
Principaux enseignements du rapport
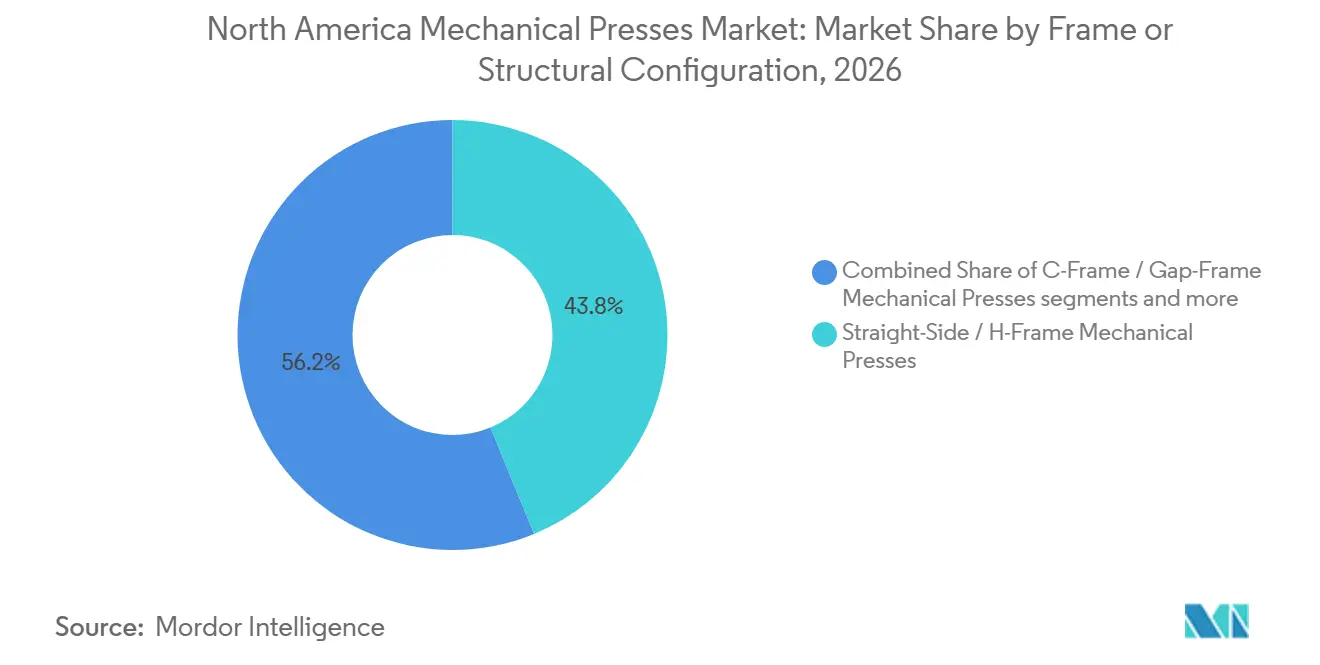
- Par type de bâti, les presses mécaniques à bâti droit ou en H détenaient 43,8 % de la part du marché des presses mécaniques en Amérique du Nord en 2026, tandis que les presses à bâti en C ou à bâti ouvert devraient croître à un CAGR de 7,2 % jusqu'en 2032.
- Par capacité, la catégorie 101 à 500 tonnes représentait 38,6 % de la taille du marché des presses mécaniques en Amérique du Nord en 2026, tandis que la catégorie 501 à 1 000 tonnes devrait croître à un CAGR de 7,6 % jusqu'en 2032.
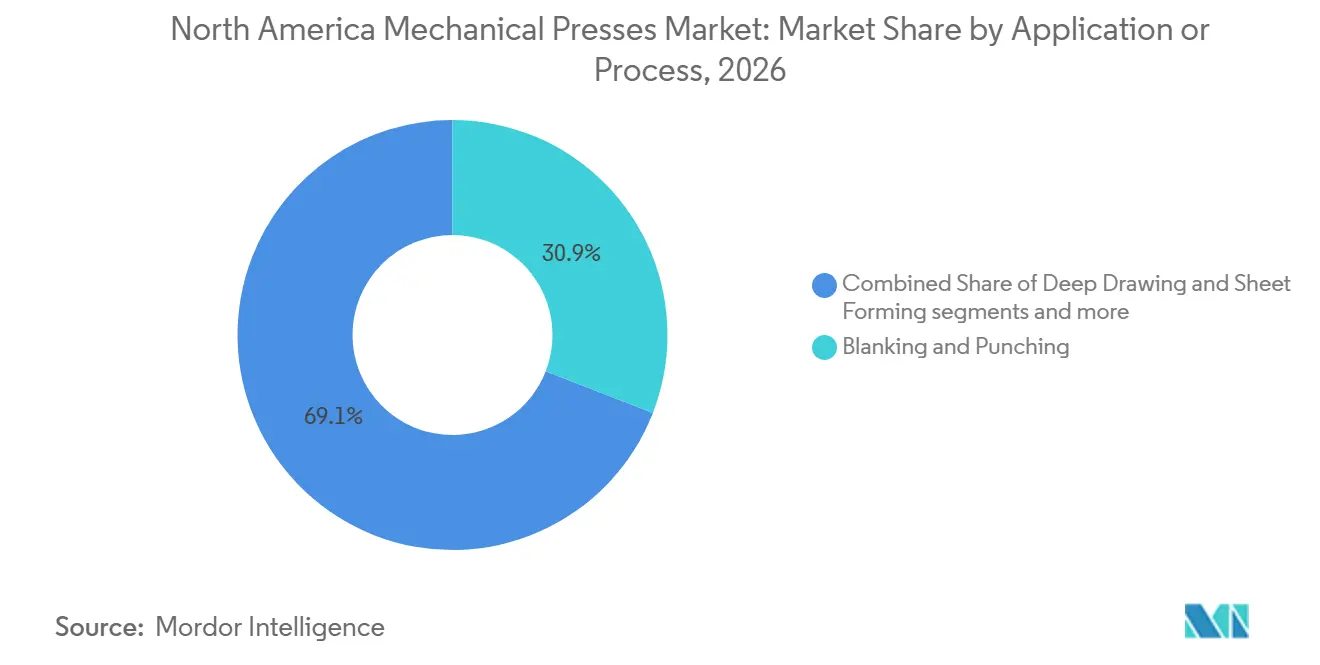
- Par application, le découpage et le poinçonnage détenaient 30,9 % du chiffre d'affaires en 2026, tandis que l'emboutissage à grande vitesse et de précision devrait croître à un CAGR de 8,1 % jusqu'en 2032.
- Par secteur d'utilisation finale, l'automobile et les transports détenaient 37,2 % du chiffre d'affaires en 2026, tandis que l'électricité et l'électronique devrait croître à un CAGR de 8,0 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 83,4 % du chiffre d'affaires régional en 2026, tandis que le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché des presses mécaniques en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rapatriement et délocalisation de proximité des capacités de formage des métaux | +2.1% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Production de batteries, de carrosseries et de composants structurels pour véhicules électriques | +1.4% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Emboutissage automobile et électroménager à grande vitesse et en grand volume | +0.9% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Allègement aérospatial et expansion des capacités de défense | +0.7% | États-Unis | Moyen terme (2-4 ans) |
| Demande de modernisation servo, robotique et Industrie 4.0 | +0.5% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Surveillance connectée des presses comme facteur de différenciation de la maintenabilité | +0.3% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rapatriement et délocalisation de proximité des capacités de formage des métaux
Le rapatriement soutient la demande sur le marché des presses mécaniques en Amérique du Nord, car les nouvelles usines nationales ont besoin de capacités de formage et d'automatisation de la production. La Reshoring Initiative a rapporté que 63 % des équipementiers interrogés prévoyaient des investissements en capital aux États-Unis en 2026 ou 2027 pour le rapatriement ou l'expansion nationale. Elle a également rapporté que 36 % des répondants rapatriaient déjà ou exécutaient d'autres programmes de rapatriement, contre 29 % en 2025. Les nouvelles installations spécifient souvent des plateaux plus grands, des systèmes de transfert automatisés, des commandes modernes, des dispositifs de changement de matrices et une manutention intégrée des matériaux plutôt que de reproduire des équipements plus anciens. Ces choix augmentent la complexité des projets, mais permettent également aux fabricants d'améliorer la répétabilité, l'efficacité du personnel et la cohérence des pièces fournies aux programmes d'assemblage régionaux. Cela peut augmenter la valeur de chaque projet même lorsque la demande unitaire évolue modestement. Le Mexique ajoute une source de demande connexe, car son Plan national de développement 2025-2030 place la délocalisation de proximité au cœur du développement industriel, avec 477 parcs industriels en exploitation ou en construction en 2026.
Production de batteries, de carrosseries et de composants structurels pour véhicules électriques
Les programmes de véhicules électriques créent un ensemble distinct d'exigences pour le marché des presses mécaniques en Amérique du Nord. Les bacs de batteries nécessitent une capacité d'emboutissage profond, tandis que les laminations de moteurs requièrent un formage à grande vitesse, un contrôle précis du processus, une précision d'alimentation répétable et une protection fiable des matrices, ce qui modifie la décision d'achat car l'acheteur doit considérer l'ensemble du système de formage, y compris les commandes, la manutention des matériaux, la surveillance et le support de service. Les composants structurels peuvent nécessiter plus de tonnage et des plateaux de presse plus grands que les pièces conventionnelles. Magna a décrit son procédé OPTiForm comme une méthode en deux étapes pour gérer le flux de métal dans des boîtiers de batteries rectangulaires monoblocs. Le procédé soutient la demande de presses avec un parallélisme précis du coulisseau et des conditions de formage constantes. Worthington Steel a déclaré que Tempel a introduit son procédé Full Surface Bonding en octobre 2025, qui a été approuvé pour la production chez plusieurs équipementiers automobiles et simplifie le traitement des laminations en acier électrique.
Emboutissage automobile et électroménager à grande vitesse et en grand volume
La quincaillerie automobile, les boîtiers d'électroménagers et les composants électriques continuent de nécessiter un emboutissage progressif en grand volume. Cette demande soutient les achats de remplacement et les ajouts de capacité, notamment dans la plage de 101 à 500 tonnes. AIDA-America indique que ses presses mécaniques NSX fonctionnent à 120 à 300 coups par minute et utilisent un système de guidage à rouleaux sans jeu. De tels équipements répondent aux exigences de cohérence dimensionnelle pour les fournisseurs travaillant avec de l'acier à haute résistance avancé, offrant aux fabricants un moyen de maintenir une production stable sur de longues séries, où de petites variations d'alignement, d'alimentation en matériau ou de mouvement de presse peuvent affecter l'assemblage en aval et la qualité du travail. Le Prix national de rapatriement de la métallurgie 2025 a récompensé GE Appliances pour ses investissements dans la fabrication nationale, renforçant le rôle de la production d'électroménagers dans la demande d'emboutissage aux États-Unis. Nidec Minster a introduit sa série de presses à bâti ouvert MMC Titan en février 2026 avec disponibilité en stock et commandes intégrées, répondant aux acheteurs qui ont besoin de délais de livraison plus courts.
Allègement aérospatial et expansion des capacités de défense
Les investissements dans la fabrication aérospatiale et de défense soutiennent la demande de presses à plus haute capacité aux États-Unis. Arconic a mis en service une expansion de 57,5 millions USD à Davenport Works en septembre 2025 pour augmenter la production nationale d'aluminium de haute pureté destiné aux applications de défense et aérospatiales. Raytheon a lancé une expansion de 53 millions USD de son installation de capteurs de défense antimissile de basse altitude en octobre 2025. Ces projets renforcent la demande auprès des fournisseurs de pièces en aluminium formé, en titane et en alliages à haute résistance, et leur effet s'étend au-delà du site d'origine, car les fabricants de composants, les fournisseurs d'outillage, les équipes de maintenance et les transformateurs de matériaux doivent se préparer à des programmes aux exigences documentaires et de production rigoureuses. Les grandes presses à bâti droit peuvent convenir à ces applications car elles offrent rigidité et capacité pour des travaux structurels exigeants. Le travail aérospatial soutient donc la plage de 501 à 2 000 tonnes, même si le nombre total de programmes est inférieur à celui de la production automobile.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Forte intensité capitalistique et longs cycles de qualification | -1.2% | Amérique du Nord, notamment le marché intermédiaire | Court terme (≤ 2 ans) |
| Pénuries de main-d'œuvre qualifiée en service et en intégration des commandes | -0.8% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Volatilité des prix de l'acier, des droits de douane et des composants importés | -0.6% | États-Unis, Mexique | Court terme (≤ 2 ans) |
| Charge de mise à niveau de la sécurité des presses existantes et de conformité à la cybersécurité | -0.4% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte intensité capitalistique et longs cycles de qualification
L'acquisition de presses mécaniques nécessite un capital important, une révision technique, des travaux d'installation et une validation de la production. L'OSHA exige que les presses mécaniques à commande électrique soient équipées de dispositifs de protection au point d'opération et impose des inspections régulières des commandes d'embrayage et de frein.[1] Les acheteurs dans les secteurs aérospatial, de la défense et automobile effectuent également des travaux de premier article, des études de capacité dimensionnelle et une documentation de sécurité avant le début de la production. Ces étapes peuvent prolonger la période entre un bon de commande et la production effective pour les grands systèmes, car les acheteurs doivent coordonner la réception de la presse, les travaux de fondation, le développement des matrices, la formation des opérateurs, la validation des dispositifs de protection et les essais de production avant que l'équipement puisse fournir sa capacité prévue. Le traitement fiscal américain peut réduire les coûts d'équipement après impôt, mais il ne supprime pas le travail technique requis pour qualifier une presse. Les droits de douane sur l'acier affectent également l'économie des projets, car la proclamation d'avril 2026 a appliqué des droits à la valeur totale déclarée de certains articles en acier et en aluminium importés. Les acheteurs peuvent retarder leurs décisions lorsque les coûts des équipements et des composants deviennent plus difficiles à prévoir.[2]
Pénuries de main-d'œuvre qualifiée en service et en intégration des commandes
Une offre limitée de travailleurs spécialisés peut retarder les nouvelles installations et les projets de modernisation sur le marché des presses mécaniques en Amérique du Nord. Le Bureau of Labor Statistics a recensé 56 060 régleurs, opérateurs et préposés aux machines de découpage, poinçonnage et presses dans la fabrication de produits métalliques transformés en 2025.[3] La Reshoring Initiative a constaté que 66 % des équipementiers interrogés considéraient qu'il était très difficile ou à un niveau de crise d'embaucher des soudeurs, des machinistes et des techniciens électriques. Elle a également constaté que 60 % donnaient la même évaluation pour le personnel de maintenance et de réparation. La Banque fédérale de réserve de Cleveland a rapporté que l'emploi manufacturier aux États-Unis avait diminué de 6,6 millions de 1979 à 2025. Les pénuries de main-d'œuvre limitent la rapidité avec laquelle nous pouvons mettre en service, moderniser et maintenir les capacités de presses, et rendent plus important de travailler avec des fournisseurs qui proposent des interfaces de commande claires, des diagnostics à distance, des procédures de service documentées et une formation qui aident les équipes des clients à résoudre plus rapidement les problèmes courants dans les opérations de fabrication régionales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration de bâti / structure : les presses à bâti droit soutiennent les travaux structurels de plus grande envergure
Les presses mécaniques à bâti droit ou en H détenaient 43,8 % de la part du marché des presses mécaniques en Amérique du Nord en 2026. Leur construction rigide soutient les lignes de transfert et les opérations à matrices progressives pour les pièces structurelles et de fermeture automobiles. La configuration contribue à maintenir le parallélisme du coulisseau sous des charges inégales. Elle convient aux composants aérospatiaux et aux pièces structurelles de véhicules électriques qui nécessitent des conditions de formage stables. Les grands plateaux et le tonnage élevé maintiennent ce format important dans les applications automobiles et industrielles haut de gamme.
Les presses mécaniques à bâti en C ou à bâti ouvert devraient se développer à un CAGR de 7,2 % jusqu'en 2032. La taille du marché des presses mécaniques en Amérique du Nord pour cette configuration bénéficie des ateliers de sous-traitance, des opérations à matrices progressives compactes et des modernisations de commandes. Sa conception à façade ouverte peut simplifier le réglage et les changements de matrices dans une production à grande variété. Nidec Minster a introduit des modèles de presses à bâti ouvert MMC Titan de 35 à 315 tonnes en février 2026. Les bâtis monoblocs restent pertinents pour le monnayage et le découpage de précision, où la réduction de la déflexion est importante.

Par force / capacité de presse : la capacité intermédiaire est en tête tandis que les presses lourdes croissent plus rapidement
La catégorie 101 à 500 tonnes détenait 38,6 % de la taille du marché des presses mécaniques en Amérique du Nord en 2026. Cette plage de capacité sert le découpage automobile, le formage de boîtiers d'électroménagers, les matrices progressives pour quincaillerie et la fabrication générale. Elle dispose d'une large disponibilité d'outillage et d'un bassin relativement profond d'expérience en service. Les fournisseurs automobiles de rang 1 et les fabricants sous contrat utilisent tous deux cette plage. Cette répartition soutient la demande de remplacement à travers les cycles économiques changeants.
La catégorie 501 à 1 000 tonnes devrait croître à un CAGR de 7,6 % jusqu'en 2032. Elle est utilisée pour le formage de boîtiers de batteries, les pièces structurelles aérospatiales et les matrices progressives ou de transfert plus larges. Les projets de rapatriement peuvent nécessiter cette plage lorsque les usines rapatrient des travaux qui utilisaient des bobines plus larges ou des emboutissages plus profonds à l'étranger. L'extrémité supérieure de la plage de capacité soutient des applications structurelles spécialisées où la longueur du plateau et la force de formage sont critiques. Les presses jusqu'à 100 tonnes continuent de servir le découpage de précision, le monnayage et la production de contacts électriques.
Par application / procédé : le découpage est en tête tandis que l'emboutissage à grande vitesse prend de l'élan
Le découpage et le poinçonnage détenaient 30,9 % du chiffre d'affaires des applications en 2026. La part du marché des presses mécaniques en Amérique du Nord pour ce procédé reflète son utilisation dans les chaînes d'approvisionnement automobiles, électroménagères et industrielles générales. Le procédé convient aux travaux répétitifs en grand volume où le temps de cycle et la cohérence de l'outillage sont importants. Sa croissance de chiffre d'affaires est étroitement liée aux volumes de production dans les marchés finaux. La large base installée crée également une demande de mises à niveau des commandes, de la sécurité et de la surveillance.
L'emboutissage à grande vitesse et de précision devrait croître à un CAGR de 8,1 % jusqu'en 2032. L'acier électrique mince pour les noyaux de stators et de rotors nécessite des presses à grande vitesse, une stabilité thermique et des systèmes de protection des matrices. La production de composants de moteurs électriques et de batteries nécessite des équipements à grande vitesse avec un mouvement répétable, un contrôle stable de la température et des systèmes de protection des matrices. Le procédé OPTiForm de Magna met en évidence le défi de production du formage de grands boîtiers de batteries rectangulaires. Le découpage de précision et le monnayage restent importants pour les engrenages de précision, les composants de transmission et de freinage.
Par secteur d'utilisation finale : l'automobile est en tête de la demande tandis que les applications électriques croissent le plus rapidement
L'automobile et les transports détenaient 37,2 % du chiffre d'affaires en 2026. La taille du marché des presses mécaniques en Amérique du Nord pour cette utilisation finale est soutenue par les usines d'emboutissage dans le Midwest des États-Unis et les réseaux d'approvisionnement à travers le Mexique. La production de véhicules utilise différents types de presses pour les panneaux de carrosserie, les pièces structurelles, les boîtiers de batteries et les laminations de moteurs. Le travail de carrosserie en blanc favorise les grandes presses à bâti droit et de transfert. Cette gamme d'applications crée des cycles de remplacement et d'expansion distincts au sein de la production automobile.
L'électricité et l'électronique devraient se développer à un CAGR de 8,0 % jusqu'en 2032. Les laminations de moteurs, les noyaux de transformateurs, les bornes de connecteurs, l'électronique grand public et les systèmes d'alimentation des centres de données soutiennent la demande. La technologie Full Surface Bonding de Tempel indique que le traitement de l'acier électrique évolue chez les fournisseurs automobiles. La fabrication d'électroménagers reste une source stable de demande de presses pour les équipements à bâti ouvert et à bâti droit à grande vitesse. L'aérospatial, la défense, les machines industrielles et les produits métalliques fournissent une demande supplémentaire pour des presses spécialisées.
Analyse géographique
Les États-Unis détenaient 83,4 % de la part du marché des presses mécaniques en Amérique du Nord en 2026. Sa large base d'emboutissage comprend des usines automobiles dans le Michigan, l'Ohio, le Kentucky et le Tennessee. Les chaînes d'approvisionnement aérospatiales et de défense s'étendent à travers l'Alabama, le Connecticut, le Texas et d'autres États. La Reshoring Initiative a rapporté 247 000 emplois manufacturiers annoncés grâce au rapatriement et aux investissements directs étrangers en 2025, tandis que les annonces dans la fabrication de métaux transformés ont augmenté de 19 %. Les exigences de protection de l'OSHA et les exigences de l'ANSI créent une demande récurrente pour les travaux de sécurité sur les presses plus anciennes.
Le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2032. La taille du marché des presses mécaniques en Amérique du Nord au Mexique est soutenue par les investissements de délocalisation de proximité et les chaînes d'approvisionnement conformes aux exigences de l'ACEUM. Le gouvernement mexicain a rapporté 477 parcs industriels en exploitation ou en construction dans 28 États en 2026. Les usines fonctionnent comme des extensions des programmes d'assemblage américains et doivent respecter des normes de processus et dimensionnelles comparables. Les investissements dans les chaînes d'approvisionnement automobiles régionales soutiennent la demande de presses répondant à des normes de processus et dimensionnelles comparables.
Le Canada représente une part plus petite mais stable de la demande régionale. Les fournisseurs automobiles de rang 1 en Ontario et les fabricants aérospatiaux au Québec et en Colombie-Britannique soutiennent les activités de remplacement et de remise en état des équipements. Les installations canadiennes opèrent sous des exigences de sécurité nationales et des incitations d'approvisionnement régional créées par l'ACEUM. Sa base manufacturière établie soutient des cycles prévisibles de modernisation et de maintenance.
Paysage concurrentiel
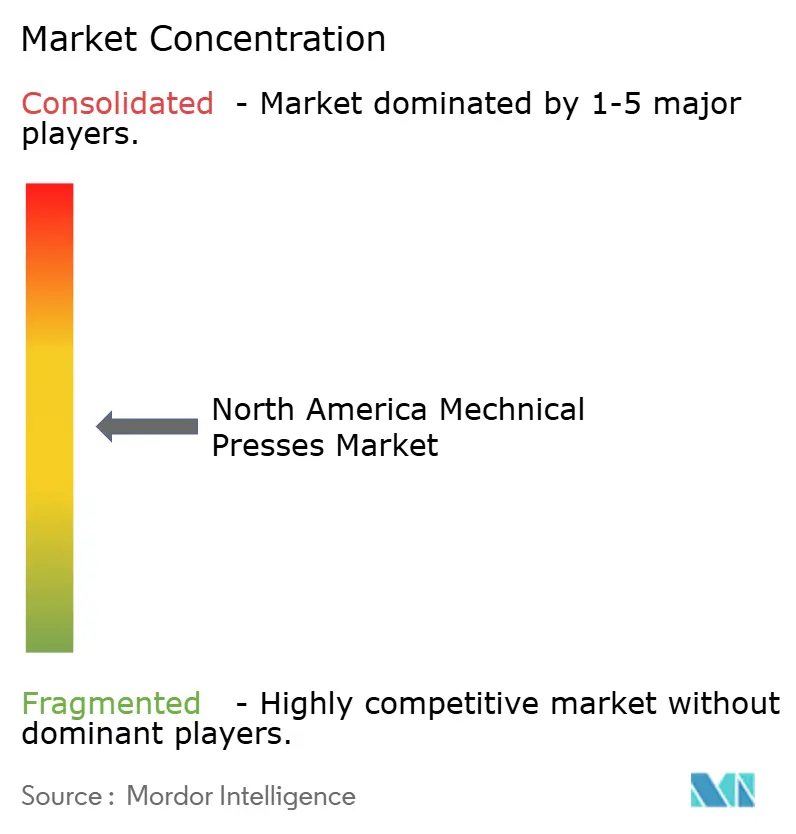
Le marché des presses mécaniques en Amérique du Nord présente un niveau moyen de concentration du marché. ANDRITZ Schuler Group, AIDA Engineering et Komatsu Industries sont bien implantés dans les programmes de presses de transfert à haute capacité pour les équipementiers automobiles et les fournisseurs de rang 1. Leurs capacités d'ingénierie d'application et leurs longs cycles de remplacement soutiennent des relations clients établies. ANDRITZ Schuler et Feintool ont développé des presses de découpage de précision HFA de nouvelle génération, avec deux systèmes HFA plus de 8 800 kN construits pour les opérations américaines de Feintool début 2026. Nidec Minster et Sutherland Presses se distinguent par des délais de livraison plus courts, un service local et des plateformes de commande supportées en Amérique du Nord.
La base installée crée une opportunité distincte pour les entreprises qui proposent la modernisation plutôt que le remplacement complet. Sutherland Press estime que 75 000 à 100 000 presses mécaniques sont en exploitation en Amérique du Nord, et de nombreux systèmes de commande deviennent obsolètes chaque année. Les fournisseurs de modernisation peuvent traiter les commandes, la surveillance de la sécurité, les signatures de tonnage et les diagnostics connectés sans remplacer les bâtis de presses en bon état. Sutherland a lancé un simulateur I-PRESS basé sur navigateur en avril 2026 pour l'évaluation avant-vente. Les objectifs de performance de décembre 2025 de la CISA rendent la documentation de cybersécurité plus pertinente pour les installations de presses connectées.
JIER Machine-Tool Group, SEYI Machinery et Stamtec offrent des prix compétitifs et un support régional en expansion pour les acheteurs sensibles aux prix. Des délais de livraison plus courts peuvent modifier les décisions d'achat lorsque les fabricants doivent mettre en ligne de nouveaux programmes de production rapidement. Les acheteurs comparent la certitude de livraison, le support terrain, la compatibilité des commandes et les options de mise à niveau aussi attentivement que le coût initial de l'équipement.
Leaders du secteur des presses mécaniques en Amérique du Nord
-
AIDA Engineering Ltd.
-
ANDRITZ Schuler Group
-
Komatsu Industries Corp.
-
Nidec Minster Corporation
-
Stamtec, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Avril 2026 : Nidec Drive Technology a ouvert une usine d'assemblage de presses mécaniques à Ritto, préfecture de Shiga. L'installation a doublé la capacité de production nationale japonaise de 60 à 120 presses mécaniques par an et a augmenté le plafond de production de 150 à 330 tonnes.
- Avril 2026 : Le gouvernement des États-Unis a restructuré les droits de douane de la Section 232 pour appliquer des droits à la valeur totale déclarée de certains articles contenant de l'acier et de l'aluminium.
- Février 2026 : Nidec Minster a introduit la série de presses à bâti ouvert MMC Titan en configurations monopoint de 35 à 315 tonnes et bipoint de 110 à 315 tonnes pour les clients d'emboutissage en Amérique du Nord.
- Janvier 2026 : ANDRITZ Schuler et Feintool ont fait progresser leur collaboration sur les presses de découpage de précision, avec deux systèmes HFA plus de 8 800 kN construits pour les opérations américaines de Feintool.
Périmètre du rapport sur le marché des presses mécaniques en Amérique du Nord
Le marché des presses mécaniques en Amérique du Nord est segmenté par configuration de bâti (presses mécaniques à bâti en C, presses mécaniques à bâti droit, et autres), par force de presse (101–500 tonnes, et autres), par application (découpage et poinçonnage, découpage de précision, et autres), par secteur d'utilisation finale (électricité et électronique, énergie et puissance, et autres), par géographie (États-Unis, Canada, et autres). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à bâti droit / en H |
| Presses mécaniques à bâti monobloc |
| Autres configurations de presses mécaniques |
| Jusqu'à 100 tonnes |
| 101–500 tonnes |
| 501–1 000 tonnes |
| 1 001–2 000 tonnes |
| Au-dessus de 2 000 tonnes |
| Découpage et poinçonnage |
| Emboutissage profond et formage de tôles |
| Monnayage et gaufrage |
| Découpage de précision |
| Emboutissage à grande vitesse et de précision |
| Autres applications de presses mécaniques |
| Automobile et transports |
| Électricité et électronique |
| Électroménagers et biens de consommation durables |
| Machines et équipements industriels |
| Produits métalliques et fabrication générale |
| Aérospatial et défense |
| Construction et équipements lourds |
| Énergie et puissance |
| Autres secteurs d'utilisation finale |
| États-Unis |
| Canada |
| Mexique |
| Par configuration de bâti / structure | Presses mécaniques à bâti en C / bâti ouvert |
| Presses mécaniques à bâti droit / en H | |
| Presses mécaniques à bâti monobloc | |
| Autres configurations de presses mécaniques | |
| Par force / capacité de presse | Jusqu'à 100 tonnes |
| 101–500 tonnes | |
| 501–1 000 tonnes | |
| 1 001–2 000 tonnes | |
| Au-dessus de 2 000 tonnes | |
| Par application / procédé | Découpage et poinçonnage |
| Emboutissage profond et formage de tôles | |
| Monnayage et gaufrage | |
| Découpage de précision | |
| Emboutissage à grande vitesse et de précision | |
| Autres applications de presses mécaniques | |
| Par secteur d'utilisation finale | Automobile et transports |
| Électricité et électronique | |
| Électroménagers et biens de consommation durables | |
| Machines et équipements industriels | |
| Produits métalliques et fabrication générale | |
| Aérospatial et défense | |
| Construction et équipements lourds | |
| Énergie et puissance | |
| Autres secteurs d'utilisation finale | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelles sont les perspectives pour les presses mécaniques en Amérique du Nord ?
Le marché des presses mécaniques en Amérique du Nord devrait passer de 0,49 milliard USD en 2026 à 0,72 milliard USD d'ici 2032, à un CAGR de 6,72 %.
Quel segment d'utilisation finale présente la plus forte demande de presses mécaniques en Amérique du Nord ?
L'automobile et les transports sont en tête avec une part de chiffre d'affaires de 37,2 % en 2026, soutenue par la production de carrosseries, de pièces structurelles, de boîtiers de batteries et de composants de moteurs.
Quelle configuration de presse mécanique est la plus utilisée en Amérique du Nord ?
Les presses à bâti droit ou en H sont en tête avec une part de 43,8 % en 2026, car elles soutiennent les opérations de transfert et à matrices progressives à haute capacité.
Pourquoi les presses mécaniques à grande vitesse gagnent-elles en demande ?
L'emboutissage à grande vitesse et de précision devrait croître à un CAGR de 8,1 % jusqu'en 2032, car les laminations de moteurs électriques nécessitent un formage rapide et étroitement contrôlé.
Quel pays connaît la croissance la plus rapide de la demande de presses mécaniques en Amérique du Nord ?
Le Mexique devrait croître à un CAGR de 8,5 % jusqu'en 2032, soutenu par la délocalisation de proximité et les investissements dans les chaînes d'approvisionnement automobiles.
Comment les programmes de modernisation affectent-ils les fournisseurs de presses ?
Les mises à niveau des commandes, de la sécurité et de la surveillance connectée élargissent les opportunités de service sur une base installée estimée à 75 000 à 100 000 presses en Amérique du Nord.